A Costco (COST) opera armazéns de associados e sites de e-commerce vendendo um sortimento limitado de mantimentos, produtos domésticos, vestuário, eletrônicos e serviços. Compras em escala e distribuição eficiente sustentam preços baixos, enquanto taxas de associação recorrentes compensam as margens de mercadorias pequenas. Gasolina, farmácia e outros serviços reforçam a frequência de visitas, mas os ganhos permanecem sensíveis ao tráfego, trabalho, combustível e custos de fornecimento.
O último trimestre mostrou gastos resilientes dos membros junto com crescimento mais lento nas taxas recorrentes. A receita do Q4 FY2026 da Costco atingiu $95,72 bilhões, as vendas comparáveis ajustadas subiram 6,7% e as vendas digitais cresceram 19,8%; as taxas de associação aumentaram 7,3% para $1,85 bilhão. Planos para abrir 33 armazéns no FY2027 estendem o alcance da Costco, embora o crescimento mais lento das taxas e um benefício único de reembolso tarifário de $0,15 qualifiquem a força dos ganhos do trimestre.
A previsão das ações COST para 2026 agora se concentra em duas visões concorrentes:
- O caso de associação e expansão: Uma rede de 939 armazéns, crescimento digital comparável ajustado de 19,8% e o plano da administração para 33 aberturas no FY2027 podem estender o alcance dos membros e a capacidade de vendas, se os novos sites obtiverem retornos atraentes.
- O caso de avaliação e crescimento de taxas: O crescimento das taxas de associação do Q4 desacelerou para 7,3%, e o benefício de reembolso tarifário de $0,15 elevou o EPS reportado. Se a receita de taxas ou o tráfego enfraquecer, um P/E trailing de aproximadamente 44,5x deixa espaço para compressão múltipla.
Este guia detalha a previsão das ações COST, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de ganhos do Q4 FY2026 de 24 de setembro da Costco, arquivamento na SEC e dados de mercado até 5 de outubro, além de como negociar futuros de ações COST na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Costco Precisam Saber em Outubro de 2026
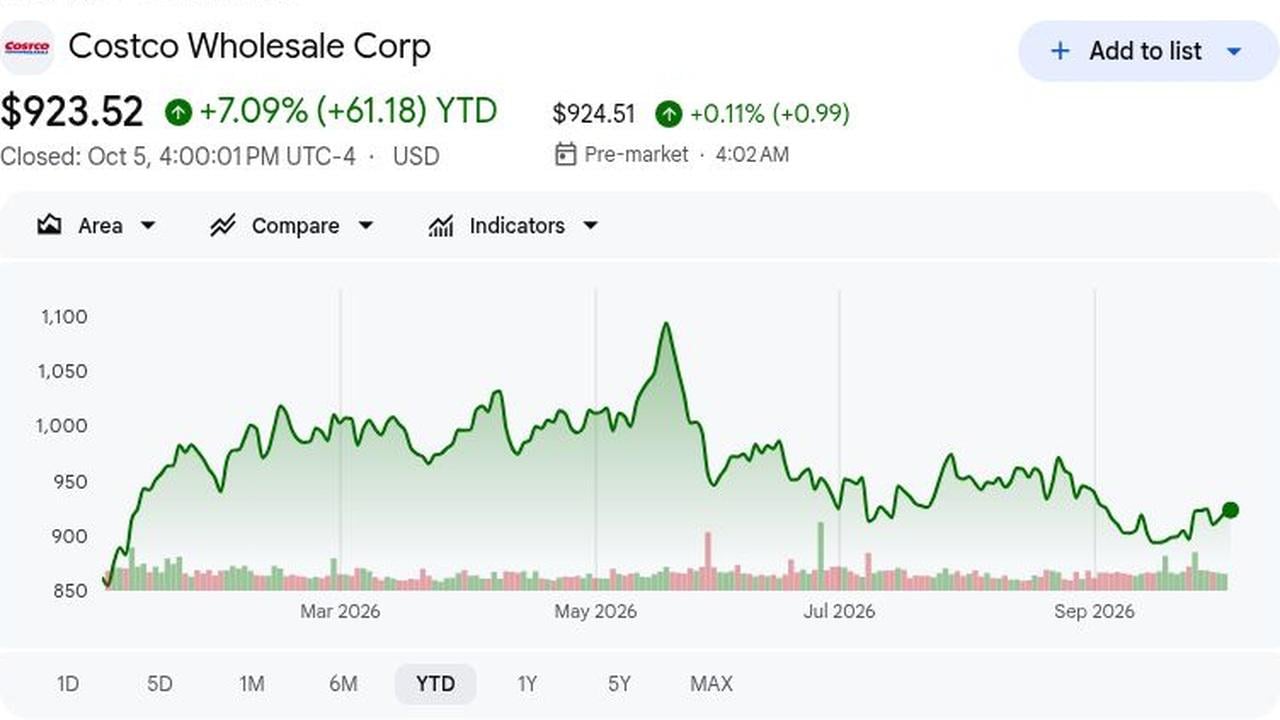
- COST fechou em $923,52 e subiu 7,09% no ano: O fechamento de 5 de outubro subiu 0,31% mas permaneceu 15,8% abaixo da alta de 19 de maio de $1.096,50. Preocupações com avaliação permanecem, então os ganhos devem se recuperar rapidamente.
- A receita total do Q4 atingiu $95,72 bilhões e superou o consenso em $860 milhões: A receita subiu 11,1% ano a ano versus a estimativa LSEG de $94,86 bilhões; as vendas líquidas aumentaram 11,2% para $93,87 bilhões. A superação confirma a demanda; o tráfego repetido deve sustentá-la.
- As vendas comparáveis ajustadas do Q4 cresceram 6,7%, 59 pontos base acima do consenso: Exclui combustível e mudanças de câmbio. Os comparáveis ajustados dos EUA subiram 7,2%, mostrando que preços de valor atraem compradores; os comparáveis ajustados isolam melhor a demanda do que a taxa reportada de 9,4%.
- Os comparáveis habilitados digitalmente do Q4 subiram 19,8% em base ajustada: Isso foi quase três vezes a taxa de 6,7% de toda a empresa. O aplicativo, site e opções de entrega estendem a oferta do armazém, mas pedidos repetidos e cestas lucrativas ainda precisam de prova.
- A Costco planeja 33 aberturas de armazéns no FY2027, incluindo cinco realocações: Isso significa 28 adições líquidas à sua base de 939 armazéns. A atualização de vendas de setembro deve sair em 7 de outubro, testando o tráfego e a demanda dos membros. Os retornos dependem da produtividade, demanda local e canibalização.
O Que é a Costco Wholesale (COST)?
A Costco Wholesale opera armazéns de associados e sites de e-commerce que vendem um sortimento deliberadamente limitado de mantimentos, comida fresca, produtos domésticos, eletrodomésticos, vestuário, eletrônicos e serviços. Compras de alto volume, distribuição eficiente e rotatividade rápida de estoque permitem à empresa oferecer preços baixos enquanto opera com margens de mercadorias mais baixas que muitos varejistas. Taxas anuais de associação fornecem receita recorrente, e a Kirkland Signature dá à Costco uma linha de marca própria que reforça sua proposta de valor. Gasolina, farmácia, ótica, praça de alimentação e serviços de viagem adicionam razões para os membros visitarem. O modelo depende de renovação, tráfego e custos disciplinados, com fornecedores aceitando pedidos de alto volume em troca de acesso a uma grande base de membros.
A estratégia de longo prazo da Costco é preservar o valor do membro enquanto estende o alcance dos armazéns e torna as compras mais convenientes através de lojas e canais digitais. A Kirkland Signature e um sortimento focado sustentam a diferenciação e escala de compras; seu aplicativo, cartão de membro digital, consulta de estoque e Costco Wallet conectam a descoberta online com visitas ao armazém. Parcerias de entrega adicionam outro ponto de acesso sem substituir a relação de associação: em setembro de 2026, Uber e Costco expandiram a entrega nos EUA através do Uber Eats para 47 estados e quase 600 locais de armazém, construindo sobre uma parceria global que também abrange Canadá, México, Japão, Taiwan, França e Espanha. Esta combinação permite à Costco expandir a conveniência em torno de seu modelo central de clube de preço baixo, com renovações de membros, frequência de visitas e merchandising disciplinado permanecendo centrais para a economia.
Leia Mais: Previsão de Preço do Walmart (WMT) 2026: E-Commerce e Publicidade Podem Levar o WMT a $155?
Visão Geral dos Ganhos do Q4 FY2026 da Costco (COST): Vendas Fortes Encontram Crescimento Mais Lento das Taxas
O Q4 de 16 semanas da Costco entregou $95,72 bilhões em receita versus $94,86 bilhões esperados e EPS GAAP de $6,75 incluiu um benefício de reembolso tarifário de $0,15; EPS ajustado de $6,60 superou o consenso de $6,53. Comparáveis ajustados subiram 6,7%, comparáveis digitais avançaram 19,8%, e as taxas atingiram $1,85 bilhão, alta de 7,3%. Crescimento mais lento das taxas e o benefício único qualificam a superação.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita total Q4 FY2026 |
$94,86B consenso LSEG |
$95,72B |
Superou. $0,86B acima do consenso; alta de 11,1% no ano. |
|
EPS diluído Q4 FY2026 |
— |
$6,75 |
Superou. $0,23 acima do consenso; incluiu benefício tarifário de $0,15. |
|
EPS diluído ajustado Q4 |
$6,53 consenso |
$6,60 excluindo benefício do reembolso |
Superou. $0,07 acima do LSEG após excluir reembolso tarifário. |
|
Vendas comparáveis totais Q4 |
6,11% consenso, ajustado |
9,4% reportado; 6,7% ajustado |
Superou. 59 bps acima do consenso. |
|
Comparáveis habilitados digitalmente Q4 |
— |
19,5% reportado; 19,8% ajustado |
Superou. Versus 6,7% comparáveis ajustados da empresa. |
|
Taxas de associação Q4 |
$1,8B consenso |
$1,850B; +7,3% no ano |
Cresceu. Alta de $1,724B; crescimento desacelerou novamente. |
|
Receita total FY2026 |
— |
$303,154B |
Aumentou. Alta de 10,1% do FY2025. |
|
Plano de armazéns FY2027 |
— |
33 aberturas, incluindo 5 realocações |
Expandiu. 28 adições líquidas a uma base de 939 locais. |
- Receita do Q4 de $95,72 bilhões superou estimativas em $860 milhões: A receita total subiu 11,1% de $86,16 bilhões. Tráfego e ticket apoiaram a superação, mas as vendas comparáveis devem persistir além do trimestre sazonal para confirmar que a demanda é durável.
- EPS diluído de $6,75 excedeu o consenso em 23 centavos: Incluiu um benefício de reembolso tarifário de $0,15; EPS ajustado de $6,60 ainda superou a estimativa LSEG de $6,53 em sete centavos. Os resultados subjacentes foram fortes, embora menos do que a superação do título sugere.
- Vendas comparáveis ajustadas subiram 6,7% e superaram a previsão de 6,11%: Comparáveis ajustados dos EUA cresceram 7,2%, Canadá 4,6% e Outras Internacional 6,2%. Esta amplitude apoia a tese de tráfego liderado por valor, enquanto comparáveis ajustados dão uma medida de demanda mais limpa que o crescimento reportado.
- Comparáveis digitais avançaram 19,8% ajustados enquanto taxas de associação subiram 7,3%: Digital superou em muito os 6,7% de comparáveis, mas as taxas desaceleraram de 11,7% no Q4 FY2025. Isso eleva o digital como um motor de crescimento enquanto deixa a receita recorrente de membros central ao modelo de baixa margem.
- Receita FY2026 atingiu $303,15 bilhões enquanto a Costco planeja 33 aberturas FY2027: A receita anual subiu 10,1%, e cinco aberturas planejadas são realocações, ou 28 adições líquidas. Novos locais adicionam vendas potenciais e membros, mas os retornos devem justificar o investimento. Investidores precisam de evidência de aberturas produtivas.
Perspectiva de Investimento da Costco Wholesale (COST) 2026: Caso Otimista de $1.200 vs Caso Pessimista de $780
A perspectiva da Costco para 2026 depende de se o crescimento dos membros, tráfego estável e expansão digital podem manter os ganhos subindo rápido o suficiente para apoiar uma avaliação premium. O lado positivo vem das taxas de associação recorrentes, novos armazéns produtivos e gastos resilientes, enquanto vendas comparáveis mais lentas, renovações mais fracas e compressão múltipla permanecem os principais riscos.
O Caso Otimista: Forte Crescimento de Associação Empurra COST para $1.200
O Caso Otimista assume que as vendas comparáveis ajustadas permanecem perto da taxa de 6,6% do FY2026, o crescimento digital fica na casa dos teen altos, e as associações pagas continuam se expandindo. Os 939 armazéns da Costco e maior penetração de membros Executivos apoiam a receita de taxas recorrentes sem enfraquecer seu modelo de preço baixo.
Um movimento para $1.200 exigiria crescimento de taxas de associação de dois dígitos, taxas de renovação estáveis e melhoria contínua da margem após reinvestimento. Os alvos de $1.315 do BMO e $1.275 do UBS ilustram o lado positivo se essas tendências persistirem.
O Caso Base: Tráfego Estável Mantém COST Entre $950 e $1.075
O Caso Base assume que o tráfego permanece positivo, as vendas comparáveis ajustadas se estabelecem nos dígitos únicos médios, e as vendas digitais continuam crescendo mais rápido que as vendas de armazém. As taxas de associação se expandem mais gradualmente, enquanto aproximadamente $303 bilhões em receita anual e $20,76 EPS apoiam uma avaliação premium.
COST poderia negociar principalmente entre $950 e $1.075 se as renovações permanecerem estáveis e novos armazéns entregarem produtividade saudável. Crescimento de taxas abaixo de 8% ou tráfego mais fraco provavelmente limitaria a extremidade superior.
O Caso Pessimista: Crescimento Mais Lento das Vendas Puxa COST para $780
O Caso Pessimista assume que a pressão do consumidor desacelera os gastos discricionários, o crescimento das taxas de associação enfraquece, e custos de combustível, tarifa ou cumprimento pressionam as margens. A Costco permaneceria lucrativa, mas o crescimento mais lento dos ganhos tornaria uma avaliação perto de 44 vezes o EPS trailing mais difícil de defender.
Um movimento para $780 se tornaria mais provável se as vendas comparáveis ajustadas caíssem abaixo de 4%, o crescimento de membros pagos se aproximasse de 2%, ou as taxas de renovação enfraquecessem. A compressão múltipla poderia adicionar mais lado negativo se os investidores começassem a atribuir menos valor ao modelo de associação recorrente da Costco.
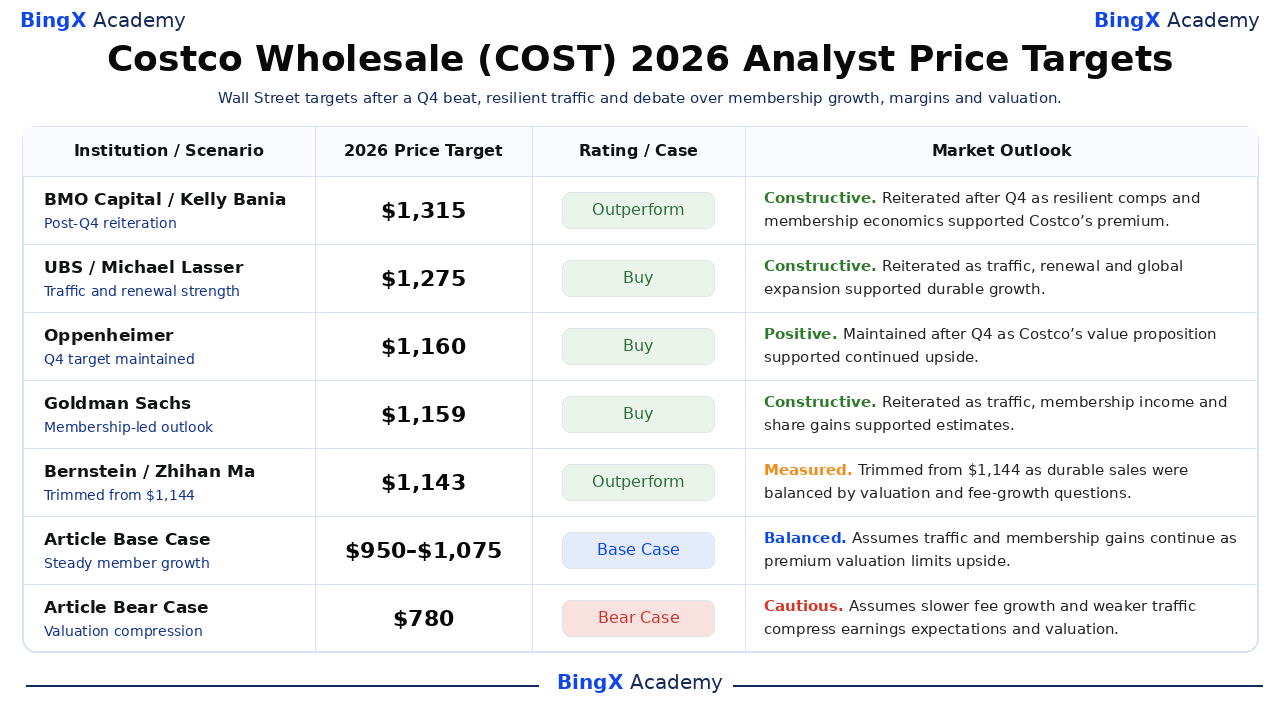
Previsões de Preços das Ações COST para 2026 por Analistas de Wall Street
Alvos nomeados variam de $1.135 a $1.315 contra o fechamento de 5 de outubro de $923,52. O consenso mais amplo abrange $770 a $1.315 entre 39 analistas. A mistura captura a força das vendas do Q4 junto com questões sobre crescimento de associação e avaliação.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
BMO Capital / Kelly Bania |
$1.315 |
Outperform |
Construtiva. 25 de setembro: reiterou após Q4 como vendas comparáveis resilientes e economia de membros apoiaram o prêmio. |
|
UBS / Michael Lasser |
$1.275 |
Buy |
Construtiva. 25 de setembro: reiterou como tráfego, renovação e expansão internacional apoiaram crescimento durável. |
|
Oppenheimer / Rupesh Parikh |
$1.160 |
Buy |
Positiva. 25 de setembro: manteve após Q4 como valor e execução apoiaram o lado positivo. |
|
Goldman Sachs / Kate McShane |
$1.159 |
Buy |
Construtiva. 8 de setembro: reiterou como tráfego, receita de associação e ganhos de participação apoiaram estimativas. |
|
Bernstein / Zhihan Ma |
$1.143 |
Outperform |
Medida. 25 de setembro: cortou de $1.144 como vendas duráveis enfrentaram questões de avaliação e crescimento de taxas. |
|
Telsey Advisory Group / Joseph Feldman |
$1.135 |
Buy |
Construtiva. 5 de outubro: reafirmou antes das vendas mensais, prevendo 10,1% de comparáveis e 4% de crescimento de tráfego. |
|
Caso Base do Artigo |
950–1.075 |
Caso Base |
Equilibrada. Assume que tráfego e ganhos de associação continuam enquanto a avaliação premium limita o lado positivo. |
|
Caso Pessimista do Artigo |
$780 |
Caso Pessimista |
Cautelosa. Assume crescimento mais lento de taxas e tráfego mais fraco comprimem expectativas de ganhos e avaliação. |
Como Negociar Ações da Costco (COST) na BingX
Negocie as perspectivas de vendas comparáveis, crescimento de associação e avaliação da Costco usando BingX TradFi e ferramentas BingX AI. Como COST pode reagir a vendas mensais, ganhos e atualizações de margem, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
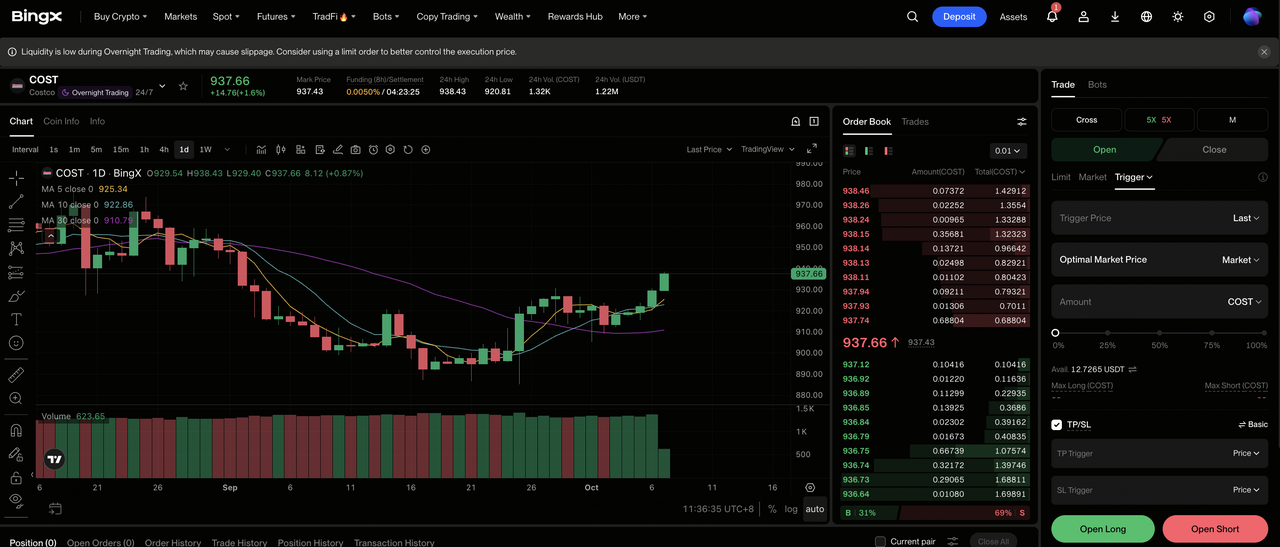
Passo 1: Acesse BingX TradFi. Inscreva-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Costco (COST). Procure e selecione o contrato COST-USDT futuros perpétuos.
Passo 3: Escolha sua direção. Selecione Abrir Long se tráfego, crescimento de membros e margens apoiarem ganhos mais altos. Selecione Abrir Short se crescimento mais lento de taxas ou comparáveis mais fracos pressionarem a avaliação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O declínio de $1.096,50 para abaixo de $900 durante 2026 mostra por que alavancagem conservadora e dimensionamento de posição claro importam.
Passo 5: Execute protocolos de risco rigorosos. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. COST pode reagir rapidamente a vendas mensais, tráfego, receita de taxas, ganhos e revisões de analistas.
Top 5 Riscos a Observar para Investidores da Costco em 2026
A Costco combina demanda defensiva com uma avaliação premium, então mesmo pequenos erros de execução podem afetar tanto os ganhos quanto o múltiplo que os investidores estão dispostos a pagar.
- Avaliação premium amplifica pequenos erros: COST negociou perto de 44 vezes o EPS trailing de $20,76 no fechamento de 5 de outubro. Se as vendas ou crescimento dos ganhos desacelerarem, a compressão múltipla poderia superar o crescimento saudável de membros e receita.
- Crescimento de associação poderia se normalizar: A receita de taxas de associação do Q4 subiu 7,3%, abaixo das taxas de crescimento anteriores do ano fiscal 2026. Renovações mais lentas ou menos upgrades Executivos enfraqueceriam a receita recorrente que ajuda a apoiar o modelo de baixa margem da Costco.
- Um mix discricionário mais fraco pode pressionar as margens: Alimentos e essenciais apoiam o tráfego, mas eletrônicos, eletrodomésticos e bens sazonais contribuem mais para o tamanho do ticket e margem. Se os gastos mudarem para categorias de menor margem, as vendas poderiam permanecer positivas enquanto o crescimento do lucro desacelera.
- Efeitos de combustível, moeda e tarifa podem distorcer resultados: Comparáveis reportados foram 9,4% versus 6,7% após ajustar para combustível e moeda, enquanto EPS incluiu um benefício de reembolso tarifário de $0,15. Reversões nesses fatores poderiam fazer o crescimento reportado parecer mais fraco mesmo se a demanda subjacente permanecer estável.
- Expansão cria risco de execução e canibalização: A rede de 939 armazéns da Costco apoia a escala, mas novos locais requerem capital, pessoal e aquisição de membros locais. Economia de local pobre ou canibalização poderia reduzir retornos incrementais e produtividade de caixa.
Considerações Finais: Você Deveria Investir na Costco Wholesale em 2026?
A Costco entra no final de 2026 com forte momentum operacional. A receita do Q4 atingiu $95,72 bilhões, as vendas comparáveis ajustadas subiram 6,7%, e os comparáveis digitais ajustados aumentaram 19,8%. O EPS FY2026 atingiu $20,76, enquanto o crescimento das taxas de associação de 7,3% permaneceu saudável mas mais lento que no início do ano. O próximo teste é se renovações, upgrades Executivos e os 33 novos locais planejados para FY2027 podem manter os ganhos crescendo rápido o suficiente para apoiar a avaliação premium da Costco.
O Caso Otimista de $1.200 se torna mais credível se o tráfego permanecer firme, a receita de associação acelerar, e novos armazéns entregarem retornos atraentes. O Caso Pessimista de $780 se torna mais relevante se os comparáveis caírem abaixo de 4%, o crescimento de taxas enfraquecer ainda mais, ou as margens ficarem sob pressão. Vendas mensais, tendências de renovação, crescimento digital e produtividade de novos locais são os indicadores mais claros a observar conforme o período de feriados testa a demanda.
Lembrete de Risco: Negociar e investir em ações como COST envolve alto risco de perda de capital. Perdas de ganhos, mudanças de avaliação, fraqueza do consumidor e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Previsão de Preço do Walmart (WMT) 2026: E-Commerce e Publicidade Podem Levar o WMT a $155?
- Previsão de Preço da Amazon (AMZN) 2026: Crescimento de AWS e IA Pode Levar AMZN Além de $400?
- Perspectiva de Ações da PepsiCo (PEP) para 2026: PEP Pode Ultrapassar $220 com Portfolio de Bebidas e Mercados Emergentes?
- Previsão de Preço da Nike (NKE) 2026: Recuperação de $55,00 ou Armadilha de Valor de $39,00?
- Previsão de Preço das Ações AMC 2026: Reviravolta Fundamental ou Armadilha de Diluição Massiva?
