Micron Technology (MU) to zintegrowany producent pamięci i urządzeń przechowywania danych, którego pamięci DRAM, NAND, NOR flash i dyski półprzewodnikowe obsługują centra danych, komputery PC, smartfony, pojazdy i systemy przemysłowe. Jego ustabilizowane działalności DRAM i NAND zaopatrują szerokie rynki obliczeniowe, podczas gdy pamięć o wysokiej przepustowości (HBM) jest kluczowa dla wzrostu, ponieważ akceleratory AI wymagają większej przepustowości i pojemności pamięci. To pozycjonowanie rozszerza ekspozycję Micron na infrastrukturę AI, ale sprawia, że wyniki są wrażliwe na ceny pamięci, koszty produkcji i kapitałochłonne cykle wydajności.
Ostatni kwartał pokazał infleksję przychodów napędzaną przez AI wraz z gwałtownym wzrostem reinwestycji. Przychody Micron Q4 FY2026 osiągnęły 54,23 miliarda dolarów, wzrost o 379%, a przepływy pieniężne z działalności operacyjnej osiągnęły 43,97 miliarda dolarów; skorygowane wolne przepływy pieniężne wyniosły 33,20 miliarda dolarów. Ponad 50 miliardów dolarów planowanych wydatków kapitałowych FY2027 i 32 miliardy dolarów zobowiązań klientów dają Micron ścieżkę do rozszerzenia zdolności HBM, nawet jeśli ceny pamięci i zwroty z nowych fabryk pozostają cykliczne.
Prognoza akcji MU na 2026 rok koncentruje się na dwóch konkurencyjnych poglądach:
- Scenariusz niedoboru pamięci AI i widoczności kontraktów: Rekordowe marże, 32 miliardy dolarów zobowiązań klientów, około 150 miliardów dolarów pozostałych zobowiązań wykonawczych i 26 Strategicznych Umów z Klientami mogą utrzymać ceny i zyski powyżej historycznych poziomów cyklu pamięci.
- Scenariusz normalizacji cyklu i intensywności kapitałowej: 272,78% wzrost YTD, oczekiwane wydatki kapitałowe roku fiskalnego 2027 powyżej 50 miliardów dolarów i ryzyko późniejszego wzrostu podaży pozostawiają mało miejsca na słabszy popyt na HBM, opóźnienia wykonawcze lub niższe ceny pamięci.
Ten przewodnik analizuje prognozę akcji MU, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków Q4 roku fiskalnego Micron z 30 września, dokumentach SEC i danych rynkowych do 5 października, plus jak handlować kontraktami terminowymi na akcje MU na BingX TradFi z zabezpieczeniem USDT.
Top 5 Rzeczy, Które Inwestorzy Micron Powinni Wiedzieć w Październiku 2026
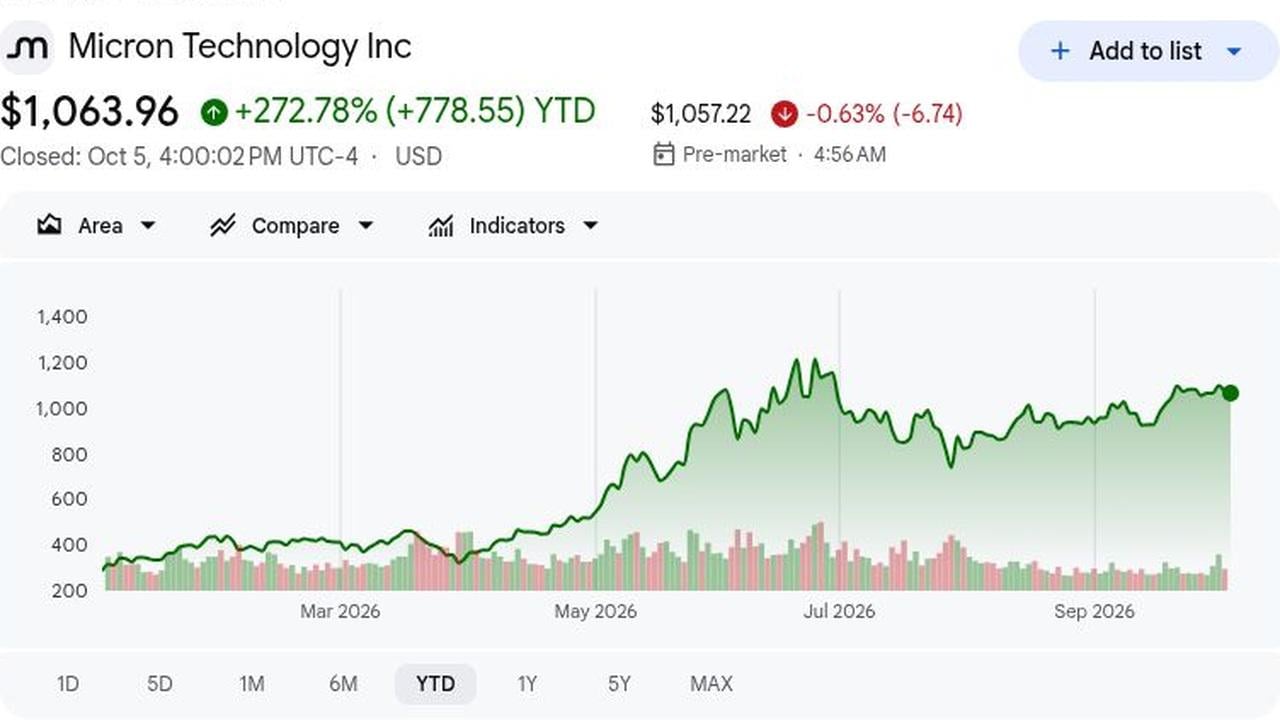
- MU zamknęło się na 1 063,96 dolarów 5 października i wzrosło o 272,78% YTD: Wzrost odzwierciedla przecenę wokół serwerów AI, HBM i ograniczonej podaży DRAM. Dalszy wzrost wymaga teraz podwyższenia szacunków, a nie po prostu poprawy warunków branżowych. To podnosi oczekiwania wykonawcze po historycznym wzroście.
- Przychody Q4 roku fiskalnego osiągnęły 54,23 miliarda dolarów, wzrost o 379% rok do roku: Przychody przekroczyły konsensus LSEG 51,07 miliarda dolarów o 3,16 miliarda dolarów. Nie-GAAP rozwodnione EPS 33,42 dolara również pobiło śledzony szacunek 31,41 dolara o 2,01 dolara, demonstrując, że wzrost popytu przekształcił się w zyski z wyjątkową prędkością.
- Jednostki biznesowe centrów danych wygenerowały 34,29 miliarda dolarów przychodów Q4: Cloud Memory wniosła 16,28 miliarda dolarów, wzrost o 258% rok do roku, podczas gdy Core Data Center osiągnął 18,00 miliardów dolarów w porównaniu do 1,58 miliarda dolarów rok wcześniej. Razem stanowiły około 63% kwartalnych przychodów, czyniąc popyt na infrastrukturę AI głównym motorem zysków.
- Wskazówki przychodów Q1 roku fiskalnego osiągnęły punkt środkowy 61,5 miliarda dolarów: Punkt środkowy przekroczył konsensus LSEG 57,02 miliarda dolarów o 4,48 miliarda dolarów; prognoza EPS 38,15 dolara przewyższyła 35,40 dolara o 2,75 dolara, rozszerzając sygnał popytu w najbliższym czasie i wzmacniając przyszłą pewność kierownictwa.
- Zobowiązania klientów osiągnęły 32 miliardy dolarów, a RPO zbliżyło się do 150 miliardów dolarów: Micron powiedział, że 26 Strategicznych Umów z Klientami objęło ponad 75% produkcji FY2027. To poprawia widoczność, chociaż timing wysyłek i absorpcja klientów nadal mają znaczenie, gdy zdolności przemysłowe rozszerzają się dalej w segmentach.
Czym Jest Micron Technology (MU)?
Micron Technology projektuje i produkuje DRAM, pamięć o wysokiej przepustowości (HBM), NAND i NOR flash oraz półprzewodnikowe urządzenia przechowywania używane w centrach danych, komputerach PC, smartfonach, pojazdach i sprzęcie przemysłowym. Jako jeden z niewielu zintegrowanych producentów pamięci, Micron operuje własnymi zakładami wytwarzania wafli i pakowania, dając mu większą kontrolę nad technologią i dostawami. Ten model produkcyjny sprawia również, że biznes jest wysoce kapitałochłonny i wrażliwy na wydajność, wykorzystanie, przejścia procesowe i cykle cenowe pamięci.
Długoterminowa strategia wzrostu Micron koncentruje się coraz bardziej na infrastrukturze AI. HBM i zaawansowane DRAM wspierają platformy akceleratorów i serwerów, podczas gdy dyski SSD o dużej pojemności obsługują popyt na przechowywanie w chmurze. Wieloletnie umowy z Anthropic, Ford i General Motors wspierają widoczność popytu, podczas gdy pamięć Micron jest również projektowana w platformy akceleratorów NVIDIA. Po stronie podaży, Micron planuje ponad 250 miliardów dolarów inwestycji w produkcję i badania w USA do 2035 roku i ma 10-letnią umowę na wafle krzemowe z GlobalWafers, chociaż nowe fabryki i zdolności pakowania nadal wymagają lat na kwalifikację i rozruch.
Czytaj więcej: NVIDIA (NVDA) Prognoza Ceny 2026: Czy Wzrost Infrastruktury AI Może Doprowadzić NVDA do 420 Dolarów?
Przegląd Zysków Micron Technology (MU) Q4 FY2026: Rekordowe Przychody i Silne Prognozy Q1
Micron dostarczył przychody Q4 roku fiskalnego w wysokości 54,23 miliarda dolarów, wzrost o 379%, nie-GAAP EPS 33,42 dolara i 87,0% nie-GAAP marżę brutto. Przychody pobiły konsensus LSEG 51,07 miliarda dolarów o 3,16 miliarda dolarów; jego punkt środkowy Q1 61,5 miliarda dolarów przekroczył konsensus 57,02 miliarda dolarów o 4,48 miliarda dolarów.
Czytaj więcej: Przegląd Zysków Micron Technology (MU) Q4 FY2026: 379% Wzrost Przychodów i Pobicie Q1 Wspiera 3,03% Wzrost
|
Metryka Finansowa |
Wskazówki / Konsensus |
Zgłoszony / Rzeczywisty |
Niespodzianka |
|
Przychody Q4 FY2026 |
51,07 mld $ |
54,23 mld $ |
Pobito. 3,16 mld $ powyżej konsensusu LSEG; wzrost o 379% YoY. |
|
Q4 nie-GAAP rozwodnione EPS |
31,41 $ |
33,42 $ |
Pobito. 2,01 $ powyżej cytowanego szacunku i wzrost z 3,03 $ rok wcześniej. |
|
Q4 GAAP rozwodnione EPS |
— |
32,87 $ |
Rozszerzone. Wzrost z 2,83 $ w Q4 FY2025. |
|
Q4 GAAP zysk netto |
— |
37,70 mld $ |
Rozszerzone. Wzrost z 3,20 mld $ rok wcześniej. |
|
Q4 nie-GAAP marża brutto |
— |
87,00% |
Rozszerzona. Wzrost z 45,7% rok wcześniej. |
|
Q4 przepływy pieniężne z działalności operacyjnej |
— |
43,97 mld $ |
Poprawione. Wzrost z 5,73 mld $ w Q4 FY2025. |
|
Q4 skorygowane wolne przepływy pieniężne |
— |
33,20 mld $ |
Pozytywne. Sfinansowano inwestycje przy wzroście płynności. |
|
Przychody Cloud Memory |
— |
16,28 mld $ |
Wzrosły. Wzrost o 258% z 4,54 mld $ rok wcześniej. |
|
Przychody Core Data Center |
— |
18,00 mld $ |
Przyspieszyły. Wzrost z 1,58 mld $ rok wcześniej. |
|
Przychody Mobile i Client |
— |
13,11 mld $ |
Odzyskane. Wzrost z 3,76 mld $ rok wcześniej. |
|
Przychody Automotive i Embedded |
— |
6,82 mld $ |
Odzyskane. Wzrost z 1,43 mld $ rok wcześniej. |
|
Prognoza przychodów Q1 FY2027 |
57,02 mld $ |
61,5 mld $ ± 1,5 mld $ |
Powyżej. Punkt środkowy przekroczył konsensus LSEG o 4,48 mld $. |
|
Prognoza nie-GAAP EPS Q1 FY2027 |
35,40 $ |
38,15 $ ± 1,00 $ |
Powyżej. Punkt środkowy przekroczył konsensus o 2,75 $. |
|
Prognoza marży brutto nie-GAAP Q1 FY2027 |
— |
Około 86,25% |
Silna. Wskazówki pozostają blisko rekordowego poziomu Q4. |
- Przychody 54,23 miliarda dolarów wzrosły o 379% i przekroczyły konsensus: Ograniczona podaż DRAM i NAND, rosnący udział HBM i silniejszy popyt na centra danych pokazują, że wzrost pochodził zarówno z cen, jak i wysyłek. Szerokie wsparcie zmniejsza zależność od pojedynczego rynku końcowego.
- Nie-GAAP EPS osiągnęło 33,42 dolara, przewyższając śledzony szacunek 31,41 dolara: Nie-GAAP EPS było ponad dziesięć razy wyższe niż 3,03 dolara rok wcześniej. GAAP zysk netto 37,70 miliarda dolarów potwierdza, że rentowność wykroczyła poza korekty nie-GAAP, co jest ważnym sprawdzianem jakości zysków.
- Biznesy centrów danych stały się centralnym silnikiem wzrostu: Cloud Memory osiągnęła 16,28 miliarda dolarów, wzrost o 258%, podczas gdy Core Data Center osiągnął 18,00 miliardów dolarów w porównaniu do 1,58 miliarda dolarów. Infrastruktura AI napędza teraz więcej zysków niż tradycyjne cykle pamięci, poszerzając mix popytu klientów.
- Generowanie gotówki wzrosło wraz z marżą brutto: Przepływy pieniężne z działalności operacyjnej osiągnęły 43,97 miliarda dolarów, a skorygowane wolne przepływy pieniężne 33,20 miliarda dolarów. Saldo gotówki i inwestycji 73,48 miliarda dolarów może sfinansować wiodące węzły, czyste pomieszczenia i pakowanie HBM. Pozostawia też miejsce na absorpcję kosztów budowy.
- Wskazówki Q1 roku fiskalnego rozszerzyły momentum zysków: Punkty środkowe przychodów 61,5 miliarda dolarów i nie-GAAP EPS 38,15 dolara przekraczają konsensus o 4,48 miliarda dolarów i 2,75 dolara. Prognoza marży 86,25% sygnalizuje lekką normalizację z Q4, pozostając historycznie podwyższoną.
Perspektywy Inwestycyjne Micron Technology (MU) na 2026: Scenariusz Byka 2 100 $ vs Scenariusz Niedźwiedzia 800 $
Perspektywy Micron na 2026 rok zależą od tego, czy popyt napędzany przez AI na HBM, DRAM serwerowy i NAND centrów danych może pozostać wyprzedzający nową podaż, podczas gdy duże zobowiązania klientów przekształcają się w przychody. Wzrost pochodzi z ograniczonej podaży pamięci, silnej widoczności kontraktów i utrzymanych marż, podczas gdy szybszy wzrost zdolności, słabsze ceny i wysokie wydatki kapitałowe pozostają głównymi ryzykami.
Scenariusz Byka: Ograniczona Podaż Pamięci AI Popycha MU w Kierunku 2 100 $
Scenariusz Byka zakłada, że HBM, DRAM serwerowy i NAND centrów danych pozostaną niedostatecznie zaopatrzone, podczas gdy 26 Strategicznych Umów z Klientami przekształci się w wysyłki. Z ponad 75% produkcji roku fiskalnego 2027 zobowiązanej i RPO blisko 150 miliardów dolarów, Micron może utrzymać marże znacznie powyżej historycznych średnich cyklu.
Ruch w kierunku 2 100 $ wymagałby dalszych podwyższeń zysków, kontynuacji kwalifikacji HBM i zdyscyplinowanej podaży przemysłowej. Konwersja 32 miliardów dolarów zobowiązań klientów na depozyty i przychody, wraz z silnymi wolnymi przepływami pieniężnymi pomimo ponad 50 miliardów dolarów oczekiwanych wydatków kapitałowych roku fiskalnego 2027, wzmocniłaby scenariusz.
Scenariusz Bazowy: Silne Zobowiązania Klientów Utrzymują MU Między 1 300 $ a 1 700 $
Scenariusz Bazowy zakłada, że popyt na pamięć AI pozostaje silny, ale ceny i marża brutto normalizują się z wyjątkowych poziomów Q4 roku fiskalnego. Strategiczne umowy i zobowiązana produkcja wspierają widoczność, podczas gdy wyższe wydatki kapitałowe, amortyzacja i stopniowo rosnąca podaż ograniczają dalsze przyspieszenie zysków.
MU może handlować głównie między 1 300 $ a 1 700 $, jeśli wysyłki HBM pozostaną stabilne, wzrost centrów danych będzie kontynuowany, a marża brutto pozostanie blisko wskazówek. Wolniejsze podwyższenia szacunków prawdopodobnie ograniczyłyby ruch w kierunku najwyższych celów.
Scenariusz Niedźwiedzia: Słabsze Ceny Pamięci Ciągną MU w Kierunku 800 $
Scenariusz Niedźwiedzia zakłada, że dodatki zdolności AI spowalniają, konkurencyjna podaż HBM rośnie szybciej, lub konwencjonalne ceny DRAM i NAND słabną. Rosnąca amortyzacja i zobowiązania operacyjne wywierałyby wtedy presję na zyski i wolne przepływy pieniężne, gdy marża brutto cofałaby się z 87,0%.
Ruch w kierunku 800 $ stałby się bardziej prawdopodobny, jeśli zobowiązania klientów zostałyby opóźnione, wskazówki roku fiskalnego 2027 zostałyby obcięte, lub wydatki kapitałowe pozostałyby wysokie pomimo słabszego popytu. Niższe przyszłe szacunki i kompresja wyceny po wzroście YTD o 272,78% dodałyby dalszą presję.
Prognozy Cen Akcji MU na 2026 od Analityków Wall Street
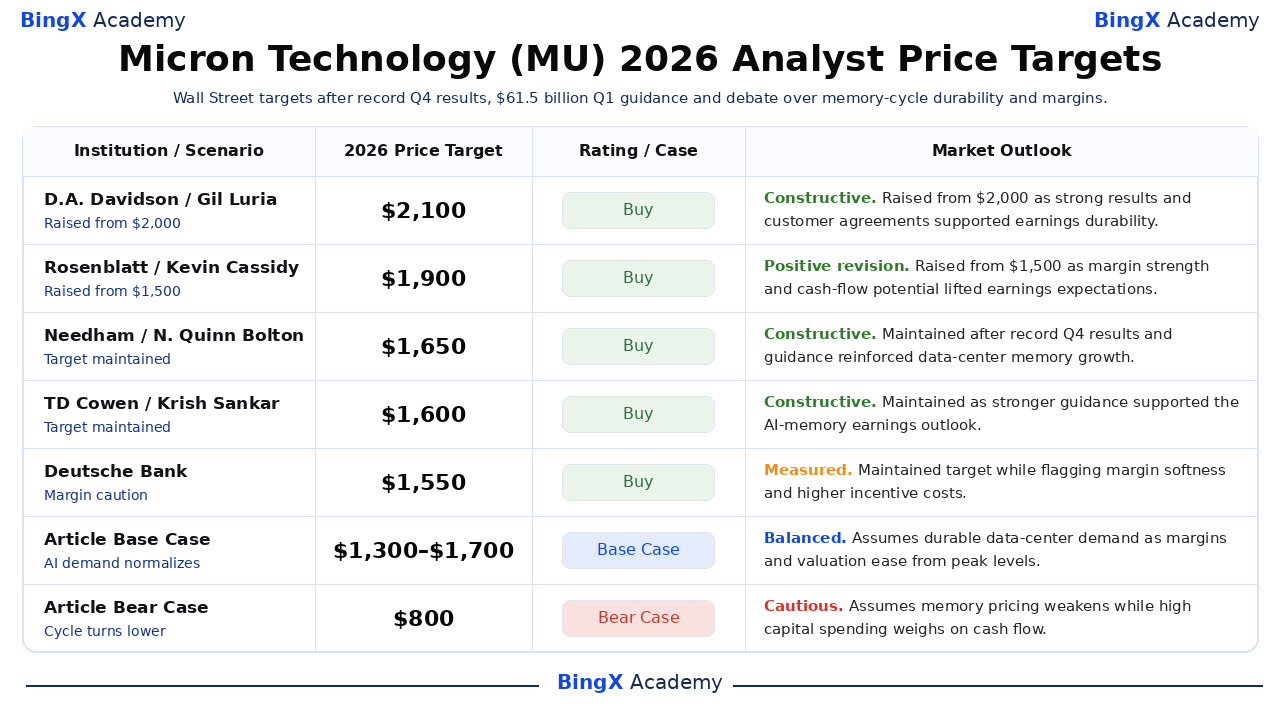
Cele analityków po zyskach pozostają znacznie powyżej zamknięcia Micron z 5 października, ale obejmują również znaczący zakres. Wybrane działania poniżej są datowane na 1 października i odzwierciedlają, jak firmy zinterpretowały rekordowe marże, silniejsze wskazówki, zobowiązania klientów i potrzeby kapitałowe bezpośrednio po wydaniu Q4 roku fiskalnego.
|
Instytucja / Analityk |
Cel Cenowy 2026 |
Rating / Scenariusz |
Perspektywy Rynkowe |
|
D.A. Davidson / Gil Luria |
2 100 $ |
Kup |
Konstruktywny. 1 października: Podwyższono z 2 000 $, gdy rekordowe wyniki i umowy z klientami wspierały trwałość zysków. |
|
Rosenblatt / Kevin Cassidy |
1 900 $ |
Kup |
Pozytywna rewizja. 1 października: Podwyższono z 1 500 $, gdy siła marży i potencjał przepływów pieniężnych podniósł oczekiwania zysków. |
|
Needham / N. Quinn Bolton |
1 650 $ |
Kup |
Konstruktywny. 1 października: Utrzymano po rekordowych wynikach Q4 i wskazówkach wzmacniających wzrost pamięci centrów danych. |
|
TD Cowen / Krish Sankar |
1 600 $ |
Kup |
Konstruktywny. 1 października: Utrzymano, gdy silniejsze wskazówki wspierały perspektywy zysków pamięci AI. |
|
Deutsche Bank / Melissa Weathers |
1 550 $ |
Kup |
Umiarkowany. 1 października: Utrzymano cel, sygnalizując jednocześnie osłabienie marży i wyższe koszty motywacyjne. |
|
RBC Capital / Srini Pajjuri |
1 500 $ |
Przewyższa |
Konstruktywny. 1 października: Utrzymano, gdy strategiczne umowy wspierały wieloletnią widoczność przychodów. |
|
Scenariusz Bazowy Artykułu |
1 300 $ do 1 700 $ |
Scenariusz Bazowy |
Zrównoważony. Zakłada trwały popyt centrów danych przy łagodzeniu marż i wyceny z poziomów szczytowych. |
|
Scenariusz Niedźwiedzia Artykułu |
800 $ |
Scenariusz Niedźwiedzia |
Ostrożny. Zakłada osłabienie cen pamięci przy wysokich wydatkach kapitałowych obciążających przepływy pieniężne. |
Jak Handlować Akcjami Micron Technology (MU) na BingX
Handluj perspektywami HBM, cen pamięci i marż Micron używając BingX TradFi i narzędzi BingX AI. Ponieważ MU może ostro reagować na aktualizacje cen, plany zdolności, wskazówki i wydatki AI, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
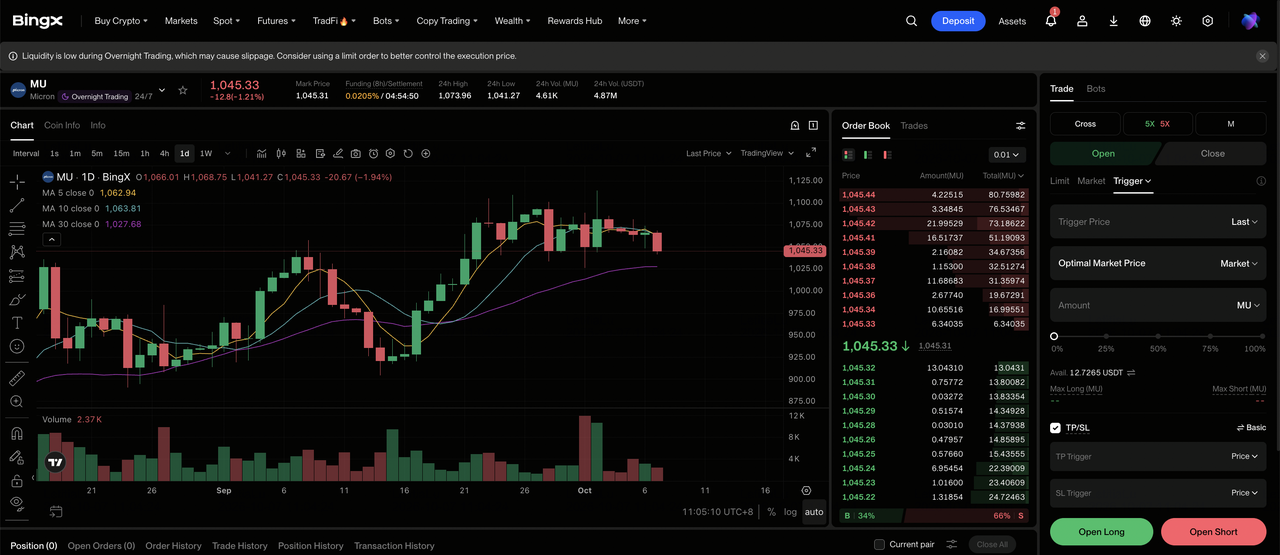
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na tablicy giełdy BingX.
Krok 2: Wybierz Micron Technology (MU). Wyszukaj i wybierz kontrakt terminowy MU-USDT perpetual.
Krok 3: Wybierz kierunek. Wybierz Otwórz Długą, jeśli popyt na pamięć AI i marże pozostają mocne. Wybierz Otwórz Krótką, jeśli ceny, popyt na HBM lub konwersja kontraktów słabnie.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową Marżę w oparciu o twoją tolerancję ryzyka. Wzrost YTD o 272,78% pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonuj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w handel. MU może szybko reagować na ceny pamięci, plany zdolności, zobowiązania klientów i wskazówki zysków.
Top 5 Ryzyk dla Prognozy Akcji Micron Technology (MU)
Rekordowe wyniki nie usuwają cyklicznych i wycenowych ryzyk Micron. Ceny, wykonanie, polityka handlowa i ekspansja zdolności mogą nadal istotnie wpływać na zyski, nawet jeśli popyt AI pozostaje silny.
- Ceny pamięci mogą nadal się odwrócić: 87,0% nie-GAAP marża brutto odzwierciedla niezwykle ograniczoną podaż i silny mix produktów. Jeśli podaż DRAM lub NAND rośnie szybciej niż popyt, ceny, przychody i przepływy pieniężne mogą szybko osłabnąć.
- Wysokie wydatki kapitałowe mogą wywierać presję na zwroty: Wydatki kapitałowe roku fiskalnego 2027 mają przekroczyć 50 miliardów dolarów po 27,37 miliarda dolarów w roku fiskalnym 2026. Przekroczenia kosztów lub wolniejsze rozruchy mogłyby podnieść amortyzację przed tym, jak nowe zdolności przyniosą adekwatne zwroty.
- Przejścia HBM niosą ryzyko wykonawcze: Akceleratory AI wymagają szybszej pamięci, zaawansowanego pakowania i ścisłej kwalifikacji klientów. Opóźniona kwalifikacja, słabsze wydajności lub zmiany architektury mogłyby przesunąć zamówienia HBM do konkurentów.
- Chiny i polityka handlowa pozostają ważne: Kontrole eksportowe, lokalne chińskie inwestycje w pamięć i ograniczenia na produkty Micron mogą wpływać na dostępne rynki, dostęp do sprzętu i popyt klientów w USA i Azji.
- Wycena pozostawia mniej miejsca na rozczarowanie: Wzrost MU o 272,78% YTD odzwierciedla silne oczekiwania dla popytu AI i przyszłych zysków. Akcje mogą spaść, jeśli podwyższenia szacunków spowolnią, marże znormalizują się wcześniej niż oczekiwano, lub inwestorzy przypisują niższy mnożnik.
Końcowe Myśli: Czy MU to Dobra Inwestycja w 2026?
Q4 roku fiskalnego Micron wzmacnia przypadek inwestycyjny na 2026 rok, ponieważ popyt napędzany przez AI przekłada się zarówno na wzrost, jak i silniejsze generowanie gotówki. Przychody osiągnęły 54,23 miliarda dolarów, nie-GAAP marża brutto sięgnęła 87,0%, a przepływy pieniężne z działalności operacyjnej wzrosły do 43,97 miliarda dolarów. Punkt środkowy przychodów Q1 61,5 miliarda dolarów sugeruje również, że momentum przenosi się na następny kwartał, a nie kończy jednym silnym raportem.
Głównym pytaniem jest, czy ta siła może się utrzymać. MU wzrosło już o 272,78% YTD, podczas gdy Micron planuje ponad 50 miliardów dolarów wydatków kapitałowych FY2027. Silniejszy scenariusz zależy od tego, czy popyt na HBM pozostanie ograniczony, 32 miliardy dolarów zobowiązań klientów przekształci się w wysyłki i gotówkę, a nowe zdolności przyniosą silne zwroty przed tym, jak podaż przemysłowa nadrobi. Jeśli te warunki się utrzymają, Scenariusz Bazowy 1 300 $ do 1 700 $ pozostaje wspierany, a Scenariusz Byka 2 100 $ staje się bardziej realistyczny. Jeśli ceny osłabną, podczas gdy wydatki kapitałowe i amortyzacja pozostaną wysokie, spadek w kierunku 800 $ staje się łatwiejszy do uzasadnienia.
Przypomnienie o Ryzyku: Handel akcjami i kontraktami terminowymi perpetual wiąże się ze znacznym ryzykiem, w tym szybkimi stratami i likwidacją przy użyciu dźwigni. Cele cenowe i scenariusze to szacunki analityczne, a nie gwarancje lub spersonalizowane porady finansowe.
Powiązana Lektura
- Top AI Memory Stocks do Kupienia w 2026: DRAM, HBM i Popyt na Przechowywanie AI Wyjaśniony
- Top High-Bandwidth Memory (HBM) Stocks do Kupienia w Supercyklu Pamięci 2026
- Top 10 AI Infrastructure Stocks do Kupienia w 2026: Liderzy Produkcji i Projektowania Chipów
- Top AI Server Stocks do Kupienia w 2026: Systemy Rack-Scale, Serwery GPU i Infrastruktura Serwerów AI
- NVIDIA (NVDA) Prognoza Ceny 2026: Czy Wzrost Infrastruktury AI Może Doprowadzić NVDA w Kierunku 420 $?
- Sandisk (SNDK) Prognoza Ceny 2026: Czy Popyt na Centra Danych AI Może Popchnąć SNDK w Kierunku 3 000 $?
