

Synopsys (SNPS) dostarcza oprogramowanie do automatyzacji projektowania elektronicznego, własność intelektualną krzemu, sprzęt weryfikacyjny i narzędzia symulacji inżynierskiej używane do projektowania chipów i złożonych systemów. Design Automation obejmuje teraz produkty Ansys i reprezentuje większość przychodów, podczas gdy Design IP licencjonuje wielokrotnego użytku interfejsy, pamięci i bloki bezpieczeństwa do chipów klientów. Ta szersza platforma zwiększa ekspozycję na infrastrukturę AI, motoryzację i systemy fizyczne, choć również czyni SNPS wrażliwym na wykonanie integracji, harmonogram projektów klientów i kontrole eksportowe.
Ostatni kwartał wykazał szybki raportowany wzrost po połączeniu z Ansys wraz z pracą nadal wymaganą do realizacji jego wartości. Przychody Synopsys Q3 FY2026 osiągnęły 2,477 miliarda dolarów, wzrost o 42,4%, a non-GAAP EPS wyniósł 3,91 dolarów; Design Automation wygenerował 2,003 miliarda dolarów. Prognoza przychodów FY2027 od 11,10 do 11,20 miliarda dolarów i nowe partnerstwa z AWS i OpenAI dają Synopsys przestrzeń do rozszerzenia platformy inżynierskiej, mimo że około 10 miliardów dolarów długu i potrzeba konwersji partnerstw na przychody pozostają ograniczeniami.
Prognoza akcji SNPS na 2026 koncentruje się teraz na dwóch konkurujących wizjach:
- Scenariusz zintegrowanej inżynierii i monetyzacji AI: Cross-selling Ansys, GPT-Synopsys, IP oparte na tantiemach i umowa z AWS o wartości ponad miliard dolarów rozszerzają przychody szybciej niż podstawowy rynek EDA i przesuwają skorygowaną marżę operacyjną w kierunku długoterminowego celu 50%.
- Scenariusz ryzyka wykonania i polityki: wolniejsze wykonanie Design IP, ograniczenia eksportowe lub opóźniona adopcja AI mogą uniemożliwić wystarczająco szybkie osiągnięcie zysków z kroku FY2027, aby wspierać wycenę premium.
Ten przewodnik analizuje prognozę akcji SNPS, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Synopsys z 26 sierpnia za Q3 roku fiskalnego, Dniu Inwestora z 30 września i danych rynkowych do 5 października, plus jak handlować kontraktami terminowymi na akcje SNPS na BingX TradFi z zabezpieczeniem USDT.
Top 5 Rzeczy, które Inwestorzy Synopsys Powinni Wiedzieć w Październiku 2026
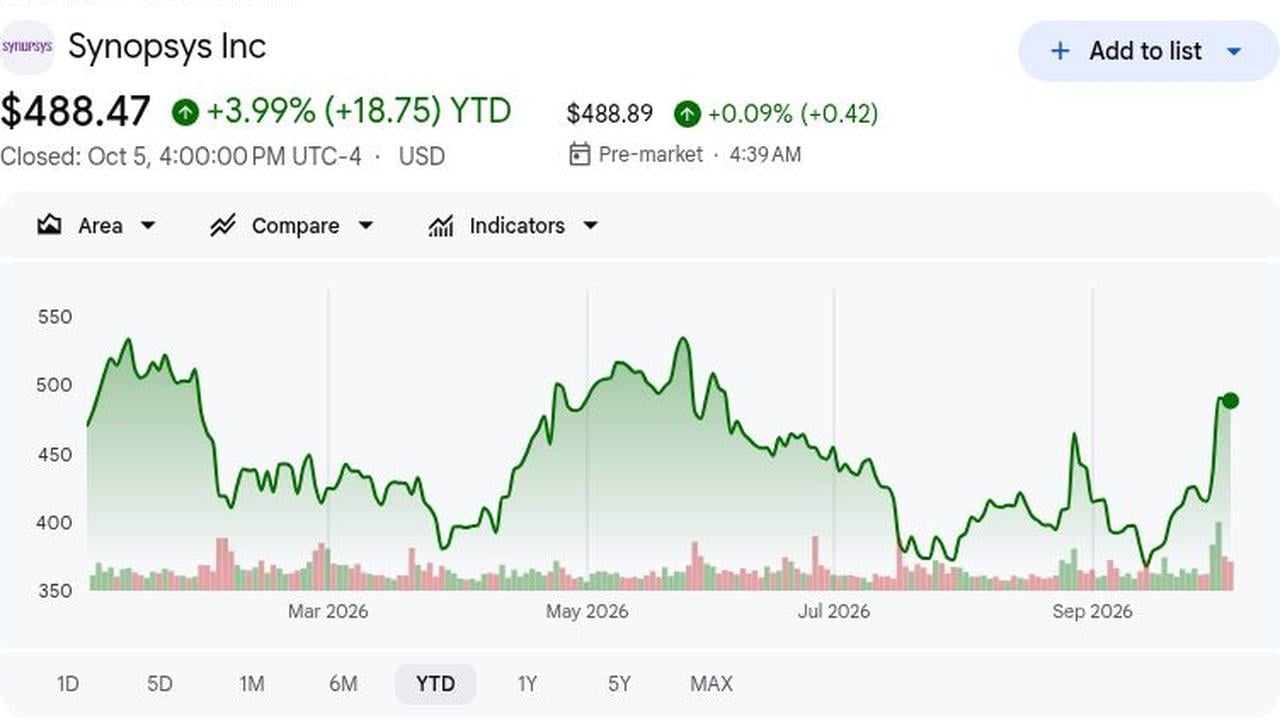
- SNPS zamknął na 488,47 dolarów, wzrost o 3,99% YTD: Po rajdzie z Dnia Inwestora, akcje pozostały poniżej 52-tygodniowego maksimum 539,48 dolarów. Zakres z 5 października wyniósł od 482,16 do 508,38 dolarów, pokazując, że wytyczne i umowy AI poprawiły nastroje, ale zmienność utrzymuje się po ostrym przeprecyzowaniu.
- Przychody Q3 osiągnęły 2,477 miliarda dolarów, wzrost o 42,4%: Przekroczyły konsensus 2,44 miliarda dolarów o 37 milionów dolarów i górną granicę wytycznych o 17 milionów dolarów. Ansys przyczynił się do wzrostu, więc przyszłe porównania muszą również śledzić organiczne wykonanie i integrację, gdy efekty przejęcia się normalizują.
- Przychody Design Automation wzrosły o 52,7% do 2,003 miliarda dolarów: Stanowiły 80,9% sprzedaży i 905 milionów dolarów skorygowanego dochodu operacyjnego. Ansys i popyt na EDA dają Synopsys więcej możliwości cross-sellingu narzędzi symulacji, weryfikacji i projektowania systemów w miarę wzrostu złożoności chipów.
- Wytyczne przychodów na rok fiskalny 2027 osiągnęły od 11,10 do 11,20 miliarda dolarów: Mediana 11,15 miliarda dolarów jest o 3,1% powyżej szacunku LSEG 10,81 miliarda dolarów, podczas gdy wytyczne skorygowanego EPS od 19,04 do 19,12 dolarów przekroczyły konsensus 17,81 dolarów. Zarząd także celuje w około 15% roczny wzrost przychodów do roku fiskalnego 2030 i skorygowaną marżę operacyjną blisko 50%.
- AWS zobowiązał się na ponad miliard dolarów, gdy OpenAI dołączył do programu AI: Wieloletnia umowa obejmuje projektowanie niestandardowego krzemu i IP; GPT-Synopsys stosuje model OpenAI do projektowania chipów z podziałem przychodów. Harmonogram komercyjny i adopcja przez klientów określą wkład finansowy.
Czym Jest Synopsys (SNPS)?
Synopsys rozwija oprogramowanie do automatyzacji projektowania elektronicznego (EDA), sprzęt weryfikacyjny, narzędzia symulacji inżynierskiej i wielokrotnego użytku IP półprzewodnikowe. Projektanci chipów używają jego produktów do projektowania i weryfikacji złożonych procesorów przed produkcją, podczas gdy inżynierowie motoryzacyjni, lotniczeni i przemysłowi używają jego narzędzi symulacyjnych do testowania większych systemów. Jego biznes Design Automation obejmuje oprogramowanie do projektowania chipów, weryfikacji, emulacji i produkcji, podczas gdy Design IP licencjonuje wielokrotnego użytku interfejsy, pamięci i bloki bezpieczeństwa. Większość biznesu jest osadzona w długich cyklach rozwoju produktów, tworząc powtarzający się popyt na oprogramowanie, IP i wsparcie.
Synopsys rozszerza się w kierunku szerszej platformy inżynierskiej, która łączy projektowanie chipów, wielokrotnego użytku IP, weryfikację i symulację systemów. Ansys dodaje możliwości multifizyczne do modelowania elektrycznego, termicznego, mechanicznego i optycznego, podczas gdy partnerstwa z Amazon, AWS, OpenAI, NVIDIA i głównymi odlewniami rozszerzają Synopsys na niestandardowy krzem, inżynierię wspomaganą AI i zaawansowane przepływy produkcyjne. Te relacje dają Synopsys więcej sposobów monetyzacji każdego etapu rozwoju produktu, choć długoterminowy zwrot zależy od adopcji przez klientów i udanej integracji rozszerzonego portfolio.
Czytaj więcej: Top 10 Akcji Infrastruktury AI do Kupienia w 2026: Liderzy Produkcji i Projektowania Chipów
Przegląd Zysków Synopsys (SNPS) Q3 FY2026: Przychody i EPS Powyżej Oczekiwań, Wzrost EDA Podnosi Wytyczne
Synopsys raportował przychody Q3 w wysokości 2,477 miliarda dolarów wobec konsensusu 2,44 miliarda dolarów i non-GAAP EPS 3,91 dolarów wobec oczekiwanych 3,67 dolarów. Przychody Design Automation wzrosły o 52,7% do 2,003 miliarda dolarów, Design IP wzrósł o 10,8% do 473,8 miliona dolarów, a non-GAAP marża operacyjna osiągnęła 41,6%. Zarząd podniósł medianę przychodów FY2026 do 9,715 miliarda dolarów, zwiększył wytyczne EPS do 15,04-15,10 dolarów i podniósł wytyczne wolnych przepływów pieniężnych o około 600 milionów dolarów do 2,6 miliarda dolarów, wzmacniając perspektywy zysków pomimo kosztów przejęcia i wyższego zadłużenia.
Czytaj więcej: Przegląd Zysków Synopsys (SNPS) Q3 FY2026: Przychody 2,477 Mld Dolarów Napędzają Rajd Cenowy o 13,39%
|
Metryka Finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q3 FY2026 |
2,44 mld $ konsensus; 2,410-2,460 mld $ wytyczne |
2,477 mld $ |
Powyżej. 37 mln $ powyżej konsensusu i 17 mln $ powyżej górnej granicy wytycznych; wzrost o 42,4% YoY. |
|
Q3 non-GAAP rozwodniony EPS |
3,67 $ konsensus; 3,63-3,69 wytyczne |
3,91 $ |
Powyżej. 0,24 $ powyżej konsensusu i 0,22 $ powyżej górnej granicy wytycznych. |
|
Q3 GAAP rozwodniony EPS |
1,50 $ rok wcześniej |
2,84 $ |
Poprawa. Wzrost o 89,3% YoY. |
|
Q3 GAAP zysk netto |
242,5 mln $ rok wcześniej |
545,8 mln $ |
Poprawa. Więcej niż się podwoił wraz ze skalowaniem przychodów. |
|
Q3 przychody Design Automation |
1,312 mld $ rok wcześniej |
2,003 mld $ |
Rozszerzone. Wzrost o 52,7% i reprezentowały 80,9% całkowitych przychodów. |
|
Q3 przychody Design IP |
427,6 mln $ rok wcześniej |
473,8 mln $ |
Odzyskane. Wzrost o 10,8% YoY po wcześniejszej presji wykonawczej. |
|
Q3 non-GAAP marża operacyjna |
Poprzednia górna granica wytycznych 41,0% |
41,60% |
Powyżej. Zakończył 60 punktów bazowych powyżej górnej granicy wytycznych. |
|
Dziewięciomiesięczne przepływy pieniężne z działalności |
878,9 mln $ rok wcześniej |
2,299 mld $ |
Przyspieszone. Wzrost o 162% wraz z poprawą windykacji i odroczoných przychodów. |
|
Prognoza przychodów FY2026 |
Poprzednia mediana 9,665 mld $ |
9,690-9,740 mld $ |
Podniesiona. Nowa mediana 9,715 mld $ dodała 50 mln $. |
|
Prognoza FY2026 non-GAAP EPS |
Poprzednia mediana 14,76 $ |
15,04-15,10 $ |
Podniesiona. Nowa mediana 15,07 $ wzrosła o 0,31 $. |
|
Prognoza wolnych przepływów pieniężnych FY2026 |
Poprzednia prognoza około 2,0 mld $ |
Około 2,6 mld $ |
Podniesiona. Cel wzrósł o około 600 mln $. |
- Przychody 2,477 miliarda dolarów przewyższyły konsensus o 37 milionów dolarów: Przekroczyły także górną granicę wytycznych o 17 milionów dolarów. Wzrost o 42,4% odzwierciedla siłę Ansys i EDA, wspierając kolejny plan wzrostu FY2027 i nadchodzącą pracę integracyjną w Q4.
- Non-GAAP EPS 3,91 dolarów przewyższył konsensus o 0,24 dolarów: Był o 0,22 dolarów powyżej wytycznych i wzrósł z 3,39 dolarów rok do roku. Zysk wzrósł pomimo inwestycji przejęciowej, choć amortyzacja i kompensacja akcyjna poszerzają różnicę GAAP-skorygowana i komplikują porównania.
- Przychody Design Automation wzrosły o 52,7% do 2,003 miliarda dolarów: Skorygowany dochód operacyjny wzrósł o 55% do 905 milionów dolarów, a marża rozszerzyła się do 45,2% z 44,5%. Te wyniki sugerują, że Ansys i podstawowe EDA mogą się skalować razem, zachowując rentowność poprzez dalszą integrację produktów.
- Przychody Design IP powróciły do wzrostu 10,8% przy 473,8 miliona dolarów: Skorygowany dochód wzrósł o 45,8% do 125,4 miliona dolarów, a marża poprawiła się do 26,5% z 20,1%. To odbicie wspiera model IP oparty na tantiemach podkreślony w Dniu Inwestora i jego przyszły wkład w zyski.
- Wytyczne wolnych przepływów pieniężnych wzrosły o 600 milionów dolarów do 2,6 miliarda dolarów: Dziewięciomiesięczne przepływy pieniężne z działalności wyniosły 2,299 miliarda dolarów wobec 878,9 miliona dolarów rok wcześniej. Lepsza konwersja może sfinansować redukcję długu i planowany odkup za miliard dolarów, wspierając zyski na akcję w czasie.
Perspektywy Inwestycyjne Synopsys (SNPS) na 2026: Scenariusz Zwyżkowy 750 $ vs Scenariusz Bessy 390 $
Perspektywy Synopsys na 2026 zależą od tego, czy projektowanie wspomagane AI, integracja Ansys i Design IP mogą podnieść wzrost, podczas gdy marże się rozszerzają, a dług spada. Potencjał wzrostowy pochodzi z głębszych partnerstw z hyperscalerami, silniejszych przychodów z tantiem i cross-sellingu, podczas gdy ryzyko integracji, ograniczenia eksportowe i słabsze wykonanie IP pozostają głównymi zagrożeniami.
Scenariusz Zwyżkowy: Silny Wzrost AI Design i IP Pcha SNPS w Kierunku 750 $
Scenariusz Zwyżkowy zakłada, że umowa z AWS o wartości ponad miliard dolarów przekształci się w znaczące przychody IP, GPT-Synopsys przyciągnie płacących klientów, a cross-selling Ansys podniesie wydatki klientów. Przychody rosną szybciej niż 15% planu fiskalnego 2027, gdy tantiemy się skalują, a skorygowana marża operacyjna przesuwa się stopniowo w kierunku długoterminowego celu 50%.
Ruch w kierunku 750 $ wymagałby przychodów powyżej 11,20 miliarda dolarów, EPS powyżej 19,12 dolarów i wystarczającego przepływu pieniężnego, aby wspierać redukcję długu i odkup za miliard dolarów. Nowe programy hyperscalerów, płatna adopcja agentów AI i silniejszy wzrost Design IP wzmocniłyby ten scenariusz.
Scenariusz Bazowy: Stabilny Wzrost Utrzymuje SNPS Między 500 $ a 620 $
Scenariusz Bazowy zakłada, że Synopsys dostarczy w swoim zakresie przychodów fiskalnych 2027 od 11,10 do 11,20 miliarda dolarów, gdy EDA, Ansys i tantiemy IP zrównoważą koszty integracji. Partnerstwa AI budują się stopniowo, podczas gdy około 10 miliardów dolarów długu utrzymuje deleveraging jako priorytet.
SNPS mógłby handlować głównie między 500 $ a 620 $, jeśli przychody pozostaną w ramach wytycznych, EPS pozostanie blisko 19,08 $, a marża utrzyma się około 44%. Słabszy wzrost Design IP, konwersja gotówki lub ceny oprogramowania ograniczyłyby górny zakres.
Scenariusz Bessy: Opóźnienia Integracji i Ograniczenia Eksportowe Ciągną SNPS w Kierunku 390 $
Scenariusz Bessy zakłada, że cross-selling Ansys rozwija się wolniej, programy IP niestandardowego krzemu są opóźnione, a ostrzejsze ograniczenia eksportowe ograniczają popyt. Stałe koszty inżynieryjne i przejęć obciążałyby wtedy marże, podczas gdy słabszy przepływ pieniężny spowalnia spłatę długu.
Ruch w kierunku 390 $ stałby się bardziej prawdopodobny, gdyby przychody spadły poniżej 11,10 miliarda dolarów, skorygowana marża chybiła 44% lub Design IP ponownie się skurczył. Niższe szacunki zysków i kompresja wielokrotności wywierałyby dalszą presję na akcje.
Prognozy Ceny Akcji SNPS na 2026 od Analityków Wall Street
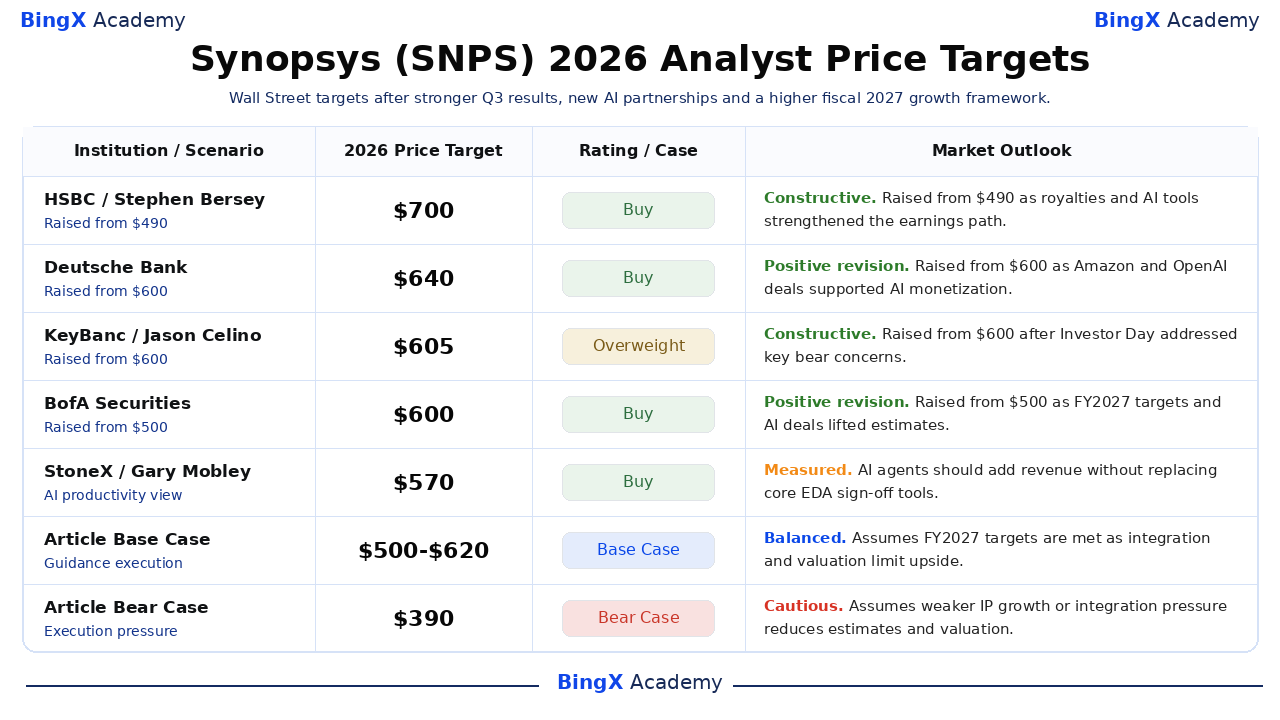
Te pięć datowanych celów analityków waha się od 570 $ do 700 $ po Q3 i Dniu Inwestora. Rozrzut odzwierciedla niepewność wokół monetyzacji, integracji i wyceny, a nie jednolity konsensus. Base i Bear to scenariusze BingX Academy, nie cele instytucjonalne ani prognozy konsensusu.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Scenariusz |
Perspektywy Rynkowe |
|
HSBC / Stephen Bersey |
700 $ |
Kup |
Konstruktywny. 25 września: podwyższone z Hold i podniesione z 490 $, powołując się na tantiemy, narzędzia AI i prognozowany 28% wzrost EPS do roku fiskalnego 2028. |
|
Deutsche Bank / Ross Seymore |
640 $ |
Kup |
Pozytywna rewizja. 1 października: podniesione z 600 $, gdy umowy z Amazon i OpenAI wsparły monetyzację AI. |
|
KeyBanc / Jason Celino |
605 $ |
Nadwaga |
Konstruktywny. 1 października: podniesione z 600 $ po tym, jak Dzień Inwestora wzmocnił trwały wzrost EDA. |
|
BofA Securities / Vivek Arya |
600 $ |
Kup |
Pozytywna rewizja. 1 października: podniesione z 500 $ na cele FY2027, synergie Ansys i partnerstwa AI. |
|
StoneX / Gary Mobley |
570 $ |
Kup |
Wyważony. 1 października: agenci AI mogliby dodać przychody bez zastępowania podstawowych narzędzi sign-off. |
|
Scenariusz Bazowy Artykułu |
500-620 $ |
Scenariusz Bazowy |
Zrównoważony. Zakłada, że cele fiskalne 2027 są spełnione, podczas gdy praca integracyjna, redukcja długu i wycena ograniczają potencjał wzrostu. |
|
Scenariusz Bessy Artykułu |
390 $ |
Scenariusz Bessy |
Ostrożny. Zakłada, że słabszy wzrost IP, limity eksportowe lub presja integracyjna redukuje szacunki i wycenę. |
Jak Handlować Akcjami Synopsys (SNPS) na BingX
Handluj perspektywami EDA, Ansys i partnerstw AI Synopsys używając BingX TradFi i BingX AI. SNPS reaguje na wytyczne, umowy z klientami, politykę eksportową i integrację, więc najpierw zdefiniuj katalizator i limity ryzyka.
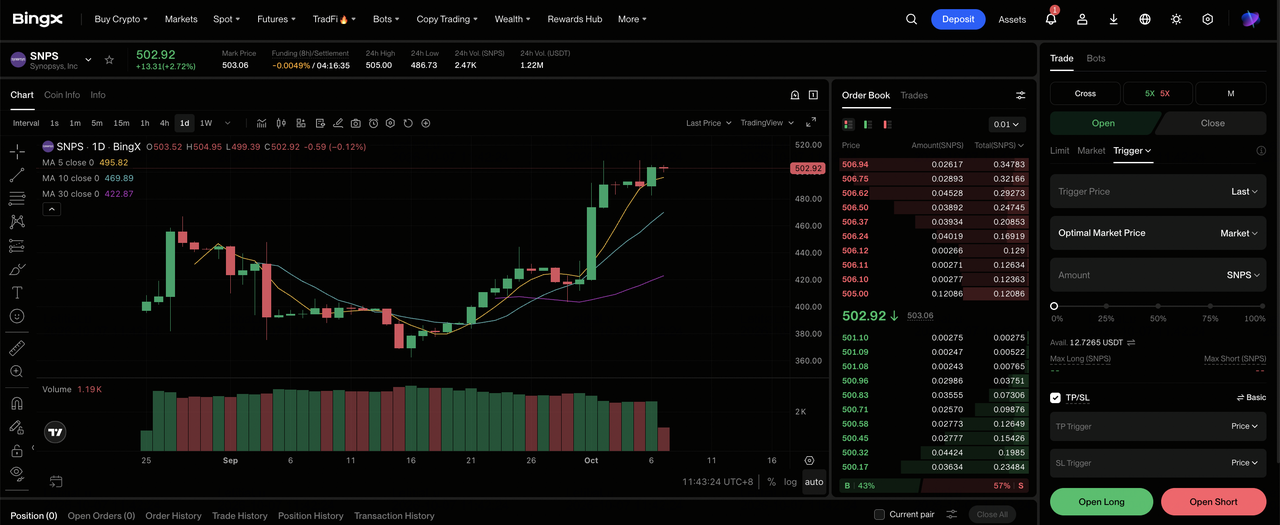
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Synopsys (SNPS). Wyszukaj i wybierz kontrakt terminowy wieczysty SNPS-USDT.
Krok 3: Wybierz kierunek. Wybierz Otwórz Długo, jeśli partnerstwa AI, cross-selling Ansys i tantiemy wspierają szacunki. Wybierz Otwórz Krótko, jeśli opóźnienia integracji, ograniczenia eksportowe lub słabszy Design IP zagrażają zyskom.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Izolowany lub Krzyżowy Depozyt Zabezpieczający w oparciu o tolerancję ryzyka. Rajd 13% z 1 października i zakres z 5 października od 482,16 $ do 508,38 $ pokazują, dlaczego konserwatywna dźwignia ma znaczenie.
Krok 5: Wykonaj surowe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. SNPS reaguje na popyt na EDA, umowy IP, wytyczne, zasady eksportowe i integrację Ansys.
Top 5 Ryzyk do Obserwowania dla Inwestorów Synopsys w 2026
Silniejsze ramy wzrostu nie usuwają zmiennych finansowych, operacyjnych i politycznych, które mogą zmniejszyć zyski, spowolnić konwersję gotówki i skompresować wartość na akcję.
- Przejęcie Ansys za 35 miliardów dolarów dodaje presję wykonawczą i bilansową: Synopsys musi zintegrować produkty i kontrakty z klientami, zarządzając przy tym około 10 miliardami dolarów długu. Wolniejsze synergie lub konwersja gotówki mogą opóźnić deleveraging i zmniejszyć kapitał na odkupy.
- Kontrole eksportowe mogą zmniejszyć adresowalny rynek EDA i IP: Wytyczne fiskalne zakładają brak ostrzejszych ograniczeń amerykańskich lub zasad Entity List. Nowe limity mogą opóźnić licencje lub zablokować sprzedaż określonym klientom, redukując przychody o wysokiej marży, zyski i wielokrotność wyceny.
- Wzrost Design IP zależy od harmonogramów programów klientów: Przychody IP Q3 odbiły się o 10,8% do 473,8 miliona dolarów. Opóźniony tape-out niestandardowego krzemu lub ramp produkcyjny hyperscalera mogą odroczyć licencjonowanie i tantiemy, osłabiając widoczność przychodów i jakość zysków.
- Partnerstwa AI muszą stać się komercyjnymi przychodami: GPT-Synopsys i AWS nadal wymagają rozwoju produktu, walidacji klientów i adopcji. Słabe przyjęcie pozostawiłoby Synopsys z dodatkowymi kosztami, ale mniejszym wzrostem w kierunku celów fiskalnych 2030 i opóźnionym wkładem przychodów.
- Wycena premium amplifikuje zmiany szacunków: Na 488,47 $, SNPS handlował blisko 86 razy trailing GAAP zysków. Jeśli EPS fiskalny 2027 spadnie poniżej 19,04 $ lub ekspansja marży zwolni, cięcia szacunków i kompresja wielokrotności mogą pogłębić spadek akcji.
Końcowe Myśli: Czy Powinieneś Inwestować w Synopsys w 2026?
Synopsys wszedł w październik z silniejszym case'em operacyjnym. Przychody Q3 wzrosły o 42,4% do 2,477 miliarda dolarów, Design Automation osiągnął 2,003 miliarda dolarów, a non-GAAP EPS wzrósł do 3,91 dolarów. Cel przychodów fiskalnych 2027 od 11,10 do 11,20 miliarda dolarów, w połączeniu z nowymi programami AWS i OpenAI, daje inwestorom jaśniejsze punkty odniesienia, czy projektowanie wspomagane AI, tantiemy IP i cross-selling Ansys mogą wspierać kolejny etap wzrostu.
Scenariusz Bazowy od 500 $ do 620 $ wygląda rozsądnie, jeśli Synopsys dostarczy w ramach wytycznych, utrzyma wzrost Design IP i przekształci silniejszy przepływ pieniężny w redukcję długu. Scenariusz Zwyżkowy 750 $ wymaga szybszej monetyzacji AI, większych wkładów tantiem i ekspansji marż, podczas gdy Scenariusz Bessy 390 $ staje się bardziej istotny, jeśli integracja zwolni, ograniczenia eksportowe się zaostrzyją lub wzrost IP ponownie osłabnie. Przychody FY2027, wzrost Design IP, marża operacyjna i przepływ pieniężny to kluczowe metryki do obserwowania.
Przypomnienie o Ryzyku: Handel SNPS niesie wysokie ryzyko utraty kapitału. Integracja, dług, kontrole eksportowe, harmonogram klientów, monetyzacja AI i wycena mogą ostro poruszać akcjami. Badaj niezależnie przed inwestowaniem.
Powiązane Lektury
- Top Akcji Półprzewodników AI do Kupienia w 2026: Komplentny Przewodnik po Chipach AI i Łańcuchu Dostaw
- Top 10 Akcji Infrastruktury AI do Kupienia w 2026: Liderzy Produkcji i Projektowania Chipów
- Czym Jest OpenAI Pre-IPO i Jak Handlować Na BingX?
- Prognoza Ceny NVIDIA (NVDA) 2026: Czy Wzrost Infrastruktury AI Może Pchnąć NVDA w Kierunku 420 $?
- Prognoza Ceny Amazon (AMZN) 2026: Czy Wzrost AWS i AI Może Pchnąć AMZN Powyżej 400 $?
- Prognoza Ceny Arm Holdings (ARM) 2026: Czy Popyt na Obliczenia AI Może Pchnąć ARM w Kierunku 350 $?
