
パロアルト・ネットワークス(PANW)は、ネットワークセキュリティ、クラウド保護、セキュリティオペレーション、アイデンティティにまたがるエンタープライズサイバーセキュリティ企業です。次世代ファイアウォールが重要な基盤であり続ける一方で、Prisma、Cortex、新たに拡張されたIdiraアイデンティティ事業などの継続的なソフトウェアプラットフォームが長期的な成長にとってより重要になっています。この幅広いプラットフォームはPANWにベンダー統合とAIセキュリティ支出への露出を与えますが、同時に統合、実行、評価リスクも増加させます。
最新四半期は、報告された収益性と基礎的収益性の間のギャップが拡大する中で急速な拡大を示しました。 パロアルト・ネットワークス2026年度第4四半期売上高は34%増の34億1000万ドルに上昇し、次世代セキュリティARRは63%増の91億ドルに増加し、RPOは34%増の212億ドルに成長しました。非GAAP EPSは1.02ドルに達しましたが、2億8200万ドルのGAAP純損失は、買収会計と資金調達がいかに収益状況を複雑にするかを示しました。
2026年のPANW株価予測は現在、2つの対立する見方を中心としています:
- AIセキュリティとプラットフォーム化のケース:顧客がネットワーク、クラウド、オペレーション、アイデンティティセキュリティをパロアルト・ネットワークスに統合する一方で、買収企業が継続的な収益とオペレーティングレバレッジを追加する可能性があります。
- 統合とオーガニック成長のケース:クラウドコスト、希薄化、統合支出が、買収成長がより弱いオーガニックブッキングを隠すか、クロスセリングを鈍化させる場合、マージンに圧力をかける可能性があります。
このガイドでは、PANW株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、パロアルト・ネットワークスの9月1日の2026年度第4四半期決算発表、年次報告書、9月18日までの市場データ、さらに PANW株先物取引の方法について、 BingX TradFiでUSDT担保を使用した取引について説明します。
2026年9月にパロアルト・ネットワークス投資家が知っておくべき5つのこと
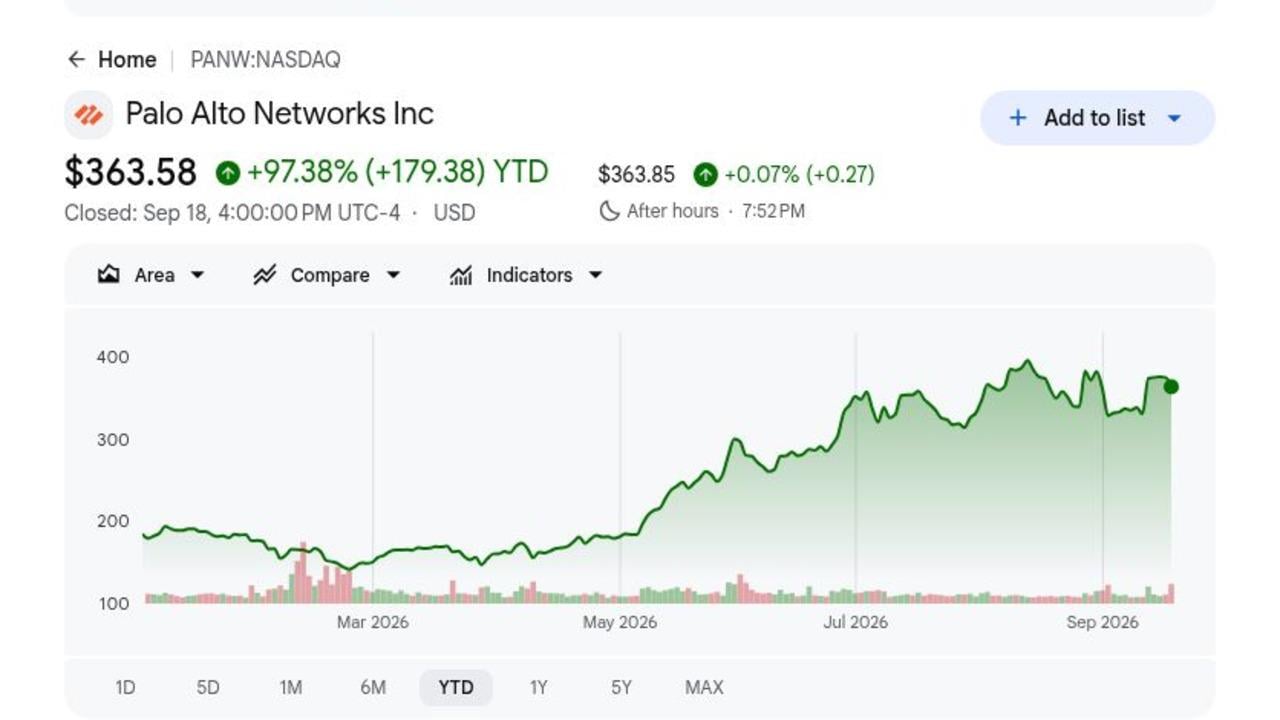
- PANWは2026年に97.38%上昇後、363.58ドルで終了:9月18日の終値は、年初来でほぼ倍増したにもかかわらず、Google Financeの408.53ドルの平均アナリスト目標を下回りました。さらなる上昇は、セクターの熱狂だけでなく、見積もり増加と実行にますます依存しています。
- 第4四半期売上高は34%増の34億1000万ドルに到達:売上高は33億5000万ドルのコンセンサスを約5800万ドル上回りました。サブスクリプションとサポートは26億7200万ドル、総売上高の78%を占め、継続的なソフトウェアとサービスが現在事業を支配していることを示しています。
- 次世代セキュリティARRは63%増の91億ドルに上昇:パロアルト・ネットワークスは第4四半期に約10億ドルのネット新規NGS ARRを追加し、RPOは34%増の212億ドルに増加しました。この加速はプラットフォーム戦略を支持しますが、買収によりオーガニック成長が注目すべき重要な指標となります。
- 調整後フリーキャッシュフローは第4四半期に12億8900万ドルに到達:キャッシュ生成は前年同期比35%増加し、通年調整後フリーキャッシュフローマージンは38.4%に達しました。経営陣は、クラウドホスティングと買収コストが高水準にとどまる中、2027年度マージンを38.0%にガイダンスしました。
- 2027年度売上高ガイダンスは141億ドルから142億ドルに到達:中央値は決算後に引用された138億4000万ドルのFactSetコンセンサスを約3億1000万ドル上回っています。経営陣はまた、NGS ARRを110億7500万ドルから111億7500万ドルと予想し、2030年度までに200億ドルを目標とし続けています。
パロアルト・ネットワークス(PANW)とは?
パロアルト・ネットワークスは、企業、政府、サービスプロバイダーがネットワーク、クラウドワークロード、エンドポイント、アプリケーション、データ、アイデンティティを保護するために使用するサイバーセキュリティ製品を開発しています。同社は、ハードウェアファイアウォールとソフトウェアサブスクリプション、サポート、クラウド配信サービスを販売し、製品収益と継続契約収益の組み合わせを創出しています。主要なプラットフォームには、ネットワークとAIセキュリティ、Cortexセキュリティオペレーション、Prisma Cloud、Idiraアイデンティティセキュリティポートフォリオが含まれます。70,000以上の顧客がその製品を使用し、Unit 42が脅威インテリジェンスとインシデント対応の専門知識を提供し、製品開発と顧客エンゲージメントに情報を提供しています。
長期戦略はプラットフォーム化を中心とし、顧客が別々のセキュリティツールをより少ない統合されたパロアルト・ネットワークスプラットフォームに統合することを奨励しています。CyberArkは特権アクセスとアイデンティティセキュリティを拡張し、Chronosphereはクラウド観測可能性を追加し、Consoleはエージェントベースの企業オペレーションにCortexを拡張します。Prisma AIRSは4四半期以内にARR1億ドルを超え、XSIAMは1,000以上の顧客で7億ドルを超えるARRを達成し、経営陣は1億2600万ドル、7200万ドル、5300万ドル相当の大規模な第4四半期プラットフォーム契約を開示しました。これらの追加により、ファイアウォールを超えた機会が拡大されますが、成功した統合により、拡張されたポートフォリオがより高い複雑性ではなく持続可能なクロスセリングを創出するかどうかが決まります。
パロアルト・ネットワークス(PANW)2026年度第4四半期決算概要:売上高、ARR、キャッシュフロー成長
パロアルト・ネットワークスは、予想33億5000万ドルに対し34億1000万ドルの売上高、予想0.98ドルに対し非GAAP EPS 1.02ドル、63%増のNGS ARR 91億ドルを達成しました。RPOは34%増の212億ドルに上昇し、調整後フリーキャッシュフローは12億8900万ドルに達しました。2027年度売上高ガイダンス141億ドルから142億ドルは138億4000万ドルのFactSetコンセンサスを上回りましたが、2億8200万ドルのGAAP純損失とより低い粗利益率により、買収品質と収益性が議論の中心に残りました。
詳細はこちら: パロアルト・ネットワークス(PANW)2026年度第4四半期決算:34億1000万ドルの売上高ビートだが、2027年度実行懸念が9.28%の売りを誘発
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年度第4四半期売上高 |
33億5000万ドル コンセンサス |
34億1000万ドル |
ビート。コンセンサスを約5800万ドル上回り、前年同期比34%増。 |
|
第4四半期非GAAP希薄化EPS |
0.98ドル コンセンサス |
1.02ドル |
ビート。コンセンサスを4セント、前年を7セント上回る。 |
|
第4四半期GAAP希薄化EPS |
前年0.36ドル |
-0.35ドル |
減少。買収と転換社債項目がGAAP損失を押し上げ。 |
|
次世代セキュリティARR |
前年55億8000万ドル |
91億ドル |
加速。ARRは63%成長し、第4四半期に約10億ドル追加。 |
|
残存履行義務 |
前年158億ドル |
212億ドル |
拡大。契約バックログは前年同期比34%増。 |
|
第4四半期非GAAP営業利益 |
前年7億6800万ドル |
10億1100万ドル |
改善。統合コストにもかかわらず営業利益は32%増。 |
|
第4四半期調整後フリーキャッシュフロー |
前年9億5400万ドル |
12億8900万ドル |
改善。キャッシュ生成は前年同期比35%増。 |
|
2027年度第1四半期売上高見通し |
— |
33億ドル-33億1000万ドル |
成長見通し。経営陣は前年同期比33%-34%成長を期待。 |
|
2027年度売上高見通し |
138億4000万ドル FactSetコンセンサス |
141億ドル-142億ドル |
コンセンサス上回る。中央値は23%-24%成長を示唆。 |
|
2027年度調整後フリーキャッシュフローマージン |
2026年度38.4% |
38.00% |
レジリエント。ガイダンスは統合とクラウド投資を吸収。 |
- 34億1000万ドルの売上高がコンセンサスを約5800万ドル上回る:売上高は前年の25億3600万ドルから34%成長しました。サブスクリプションとサポート売上高は26億7200万ドルに達し、買収がオーガニック比較を複雑にしても、継続的サービスが主要な成長エンジンであり続けることを確認しました。
- 非GAAP EPS 1.02ドルがコンセンサスを0.04ドル上回る:非GAAP営業利益は7億6800万ドルから10億1100万ドルに上昇し、29.6%のマージンを支えました。1株当たり0.35ドルのGAAP損失は、投資家が営業進捗とともに買収関連調整を追跡する必要がある理由を示しています。
- NGS ARRは91億ドルに達し63%成長:パロアルト・ネットワークスは1四半期で約10億ドルのNGS ARRを追加し、プラットフォーム化顧客は120%を超えるネット収益保持率を記録しました。第4四半期の約220の追加プラットフォーム化がクロスセリングストーリーを支持しますが、2027年度のARR成長は22%から23%に鈍化すると予想されます。
- 調整後フリーキャッシュフローが35%増の12億8900万ドル:通年調整後フリーキャッシュフローは44億1400万ドルに達し、38.4%のマージンを記録しました。経営陣の2027年度38.0%見通しは、より高いクラウドホスティングと統合コストにもかかわらず、キャッシュ生成が強固にとどまるはずであることを示唆しています。
- 2027年度売上高ガイダンス141億ドルから142億ドルは23%から24%の成長を示唆:Cortex売上高は約30%成長すると予想され、Idiraは10代後半から20%のプロフォルマ成長で約15億ドルを生み出すと期待されます。実行は現在、スムーズな統合と持続可能なオーガニックネットワークセキュリティ需要に依存しています。
パロアルト・ネットワークス(PANW)2026年投資見通し:475ドル強気ケース vs 300ドル弱気ケース
パロアルト・ネットワークスの2026年見通しは、プラットフォーム統合、AIセキュリティ需要、最近の買収がマージンを弱めることなく強いARR成長を維持できるかどうかに依存します。アップサイドはより深いクロスセリングとより速い統合から来る一方、より遅いオーガニック需要と評価圧縮が主要なリスクにとどまります。
強気ケース:強いAIセキュリティ需要がPANWを475ドルに押し上げ
強気ケースは、顧客がネットワークとAIセキュリティ、Cortex、クラウド、Idiraにわたってセキュリティ支出を統合し続けると仮定します。NGS ARRは2027年度末に111億7500万ドルのガイダンス上限を上回る必要があり、大型契約とプラットフォーム化顧客間の120%を超える保持率がより強いクロスセリングを支えます。
475ドルへの動きには、CyberArkとChronosphere統合が計画より3から6ヶ月先行し、営業マージンが29.5%を超え、フリーキャッシュフローマージンが38%近辺にとどまることが必要です。Prisma AIRS、XSIAM、観測可能性からの継続的成長は、AIが収益性を弱めることなく収益機会を拡大していることを示すでしょう。
ベースケース:安定したセキュリティ成長がPANWを380ドルから420ドルの間に維持
ベースケースは、2027年度売上高が141億5000万ドルの中央値近辺に落ち着き、NGS ARRが約111億ドルに達すると仮定します。プラットフォーム化は効果的にとどまりますが、投資家は報告された63%のARR成長をより遅いオーガニック成長から分離し、買収収益が現在のマージンを維持できるより明確な証拠を待ちます。
PANWはこれらの条件下で主に380ドルから420ドルの間で取引される可能性があります。RPO成長20%近辺、営業マージン29.5%近辺、調整後フリーキャッシュフローマージン38%周辺がレンジを支えるでしょう。より弱いオーガニックブッキングや遅れた買収シナジーはさらなるアップサイドを制限するでしょう。
弱気ケース:より遅い成長とより高いコストがPANWを300ドルに引き下げ
弱気ケースは、買収主導の加速後にオーガニック需要が鈍化し、クラウドホスティング、ハードウェア、統合コストがマージンに圧力をかけると仮定します。NGS ARR成長が22%を下回る、RPO成長が19%を下回る、またはプラットフォーム化顧客間のより弱い保持率は統合戦略に挑戦するでしょう。
300ドルへの動きは、2027年度売上高が141億ドルを下回る、営業マージンが29.5%を逃す、または希薄化が1株当たり利益成長を弱める場合により可能性が高くなるでしょう。PANWはこのシナリオ下でも拡大できますが、より低い評価倍数はその成長の品質と収益性に対するより弱い信頼を反映するでしょう。
ウォール街アナリストによる2026年PANW株価予測
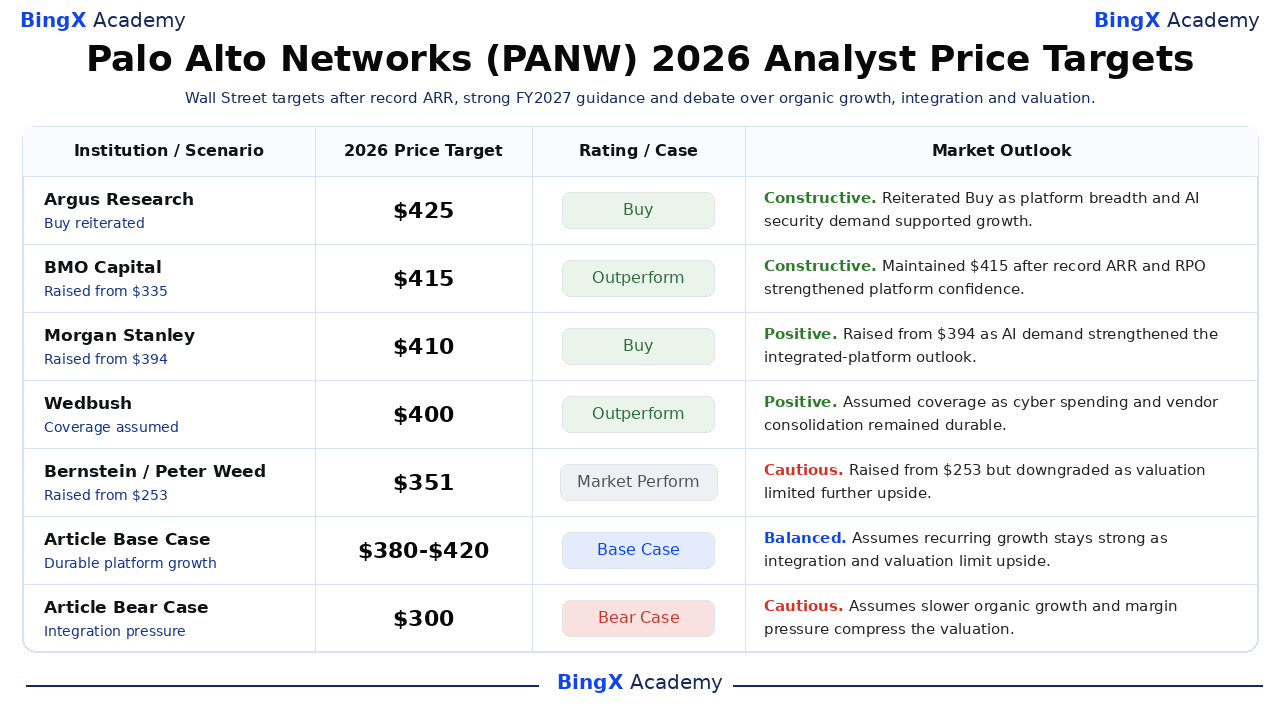
ウォール街は第4四半期後も広く建設的にとどまりましたが、351ドルから425ドルの目標は買収主導成長と評価に関する意見の相違を示しています。Google Financeは9月21日時点で41人のアナリスト間の平均目標408.53ドルをリストしており、9月18日の終値363.58ドルと比較されます。表はアナリストアクションを記事の編集ベースと弱気シナリオから分離しています。
|
機関 / シナリオ |
2026年目標価格 |
レーティング / ケース |
市場見通し |
|
Argus Research |
425ドル |
買い |
建設的。9月3日:プラットフォームの幅とAI主導のセキュリティ需要がプレミアム成長見通しを支えるとして買い再確認。 |
|
BMO Capital |
415ドル |
アウトパフォーム |
建設的。9月2日:記録的なARRとRPOがプラットフォーム化への信頼を強化した後、415ドルを維持。 |
|
Morgan Stanley |
410ドル |
買い |
ポジティブ。9月20日:AIセキュリティ需要と統合プラットフォームがさらなるアップサイドを支えるとして394ドルから引き上げ。 |
|
Wedbush |
400ドル |
アウトパフォーム |
ポジティブ。9月10日:持続可能なサイバーセキュリティ支出がベンダー統合を支えるとしてカバレッジ開始。 |
|
Bernstein |
351ドル |
マーケット・パフォーム |
慎重。9月17日:253ドルから引き上げたがダウングレード、評価と買収主導成長がアップサイドを制限。 |
|
記事ベースケース |
380ドル-420ドル |
ベースケース |
バランス。継続成長が強固にとどまり、統合コストと評価がアップサイドを制限すると仮定。 |
|
記事弱気ケース |
300ドル |
弱気ケース |
慎重。より遅いオーガニック成長とマージン圧力が評価を圧縮すると仮定。 |
BingXでパロアルト・ネットワークス(PANW)株を取引する方法
BingX TradFiと BingX AIツールを使用してパロアルト・ネットワークスのAIセキュリティ、プラットフォーム化、統合見通しを取引します。PANWは決算、アナリストアクション、買収、セキュリティセクター評価変化に急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限界の両方を定義すべきです。
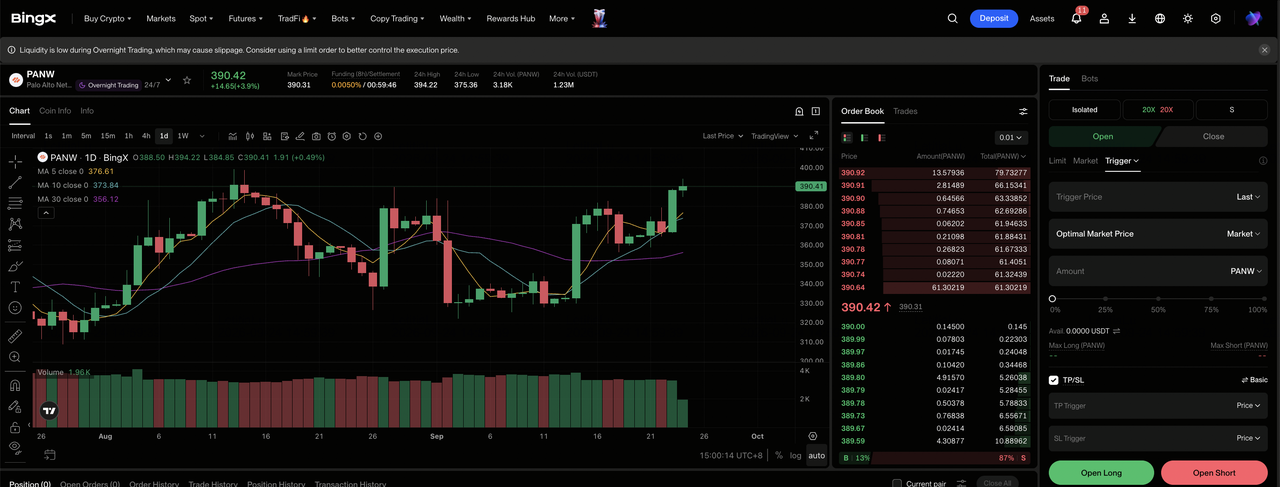
ステップ1:BingX TradFiにアクセス。 サインアップして、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:パロアルト・ネットワークス(PANW)を選択。検索して PANW-USDT無期限先物契約を選択します。
ステップ3:方向を選択。ARR成長とプラットフォーム統合がより高い見積もりを支える場合は ロング開設を選択します。オーガニックブッキング、マージン、または統合進捗が弱まる場合はショート開設を選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離または クロスマージンを選択します。年初来97.38%の上昇と決算後の急激な変動は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利益確定とストップロス(TP/SL)レベルを設定します。PANWは決算、サイバーセキュリティインシデント、買収ニュース、アナリストレーティング変更後に迅速に動く可能性があります。
2026年パロアルト・ネットワークス投資家が注目すべき5つのリスク
パロアルト・ネットワークスは依然として強い成長とキャッシュ生成を持っていますが、買収実行、オーガニック需要、マージン圧力、競争、評価が2026年見通しの主要リスクにとどまります。
- 買収統合が141億5000万ドル売上高ガイダンスの価値を弱める可能性:CyberArkとChronosphereは同社の2つの最大買収です。製品重複、より遅いクロスセリング、または従業員混乱は期待されるシナジーを減らし、報告された23%から24%の成長をより価値の低いものにする可能性があります。
- オーガニック成長が報告された63%ARR増加を下回る可能性:買収がNGS ARRの91億ドルへの急増に寄与しました。基礎的顧客成長またはプラットフォーム化が鈍化する場合、投資家は買収主導成長により低い評価を割り当てる可能性があります。
- より低い粗利益率が強いキャッシュフローを相殺する可能性:第4四半期粗利益率は12億8900万ドルの調整後フリーキャッシュフローにもかかわらず100ベーシスポイント低下し74.8%となりました。より高いクラウドホスティング、メモリ、ストレージコストがオペレーティングレバレッジを制限する可能性があります。
- 競争がクロスセリングを鈍化させる可能性:CrowdStrike、 Microsoft、Zscaler、クラウドプロバイダーが主要セキュリティカテゴリにわたって競合しています。より良い統合ツールまたはより低い価格設定がプラットフォーム化顧客間での支出拡大能力を弱める可能性があります。
- 売上高が成長し続けても評価が下落する可能性:PANWは9月18日時点で年初来97.38%上昇していました。より高い債券利回り、より遅い見積もり成長、または買収への依存度向上がソフトウェア倍数を圧縮し、株価を300ドルの弱気ケースに近づける可能性があります。
最終思考:2026年にパロアルト・ネットワークスに投資すべきか?
パロアルト・ネットワークスは2026年度を91億ドルのNGS ARR、212億ドルのRPO、44億1400万ドルの通年調整後フリーキャッシュフローで終えます。これらの数字は、プラットフォーム化とAIセキュリティ需要がより大きな継続事業を創出しているという議論を支持します。投資テストは、統合が買収能力をマージンや1株当たり経済性を犠牲にすることなく持続可能なオーガニック成長に変換できるかどうかです。
強気ケースは475ドルを支えるためにガイダンスを上回るARR、持続的保持率、より速いシナジーを必要とします。弱気ケースは、より遅いオーガニック成長、マージン圧力、300ドルに向けた評価圧縮を反映します。保守的トレーダーは、現在の成長率を持続可能として扱う前に、オーガニックネット新規ARR、RPO成長、粗利益率、調整後フリーキャッシュフローマージン、CyberArk統合を監視することができます。
リスクリマインダー:PANWのような株式の取引と投資には資本損失のリスクが伴います。買収実行、サイバーセキュリティ競争、評価変動、レバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- Adobe(ADBE)価格予測2026:AIマネタイゼーションはADBEを520ドルに押し上げることができるか?
- IBM株価予測2026:ソフトウェアと量子成長はIBMを350ドルに押し上げることができるか?
- Cisco(CSCO)株価2026年見通し:AI成長とSplunkはCSCOを90ドルに押し戻すことができるか?
- CrowdStrike(CRWD)価格予測2026:AIセキュリティとFalcon FlexはCRWDを280ドルに押し上げることができるか?
- Palantir(PLTR)株価予測2026:149%の米国商業成長はPLTRを255ドルに押し上げることができるか?
