


NuScale Power(SMR)は、公共事業、産業顧客、および データセンターの電力プロジェクト向けに小型モジュラー原子炉技術を開発しています。77メガワットのNuScale Power Moduleは、VOYGRプラントの基本構成要素であり、モジュール生産が始まる前に収益を生み出すライセンス、エンジニアリング、プロジェクト開発サービスが意図されています。米国の規制承認により同社は差別化されたポジションを獲得していますが、株式はプロジェクト資金調達、建設時期、現金消費に敏感な状況が続いています。
最新の四半期は、商業規模が現在の財務結果からいかに遠いかを示しました。 NuScale Power 2026年第2四半期の売上高は前年同期の805.4万ドルから7.5万ドルに下落し、純損失は4,753.9万ドルに拡大、6ヶ月間の営業キャッシュ使用額は3億7,286万ドルに達しました。7億6,646万ドルの現金は開発の滑走路を提供しますが、投資ケースはENTRA1、TVA、ルーマニアプロジェクトの作業を資金調達済みプラントと継続的収益に転換することに依存しています。
2026年のSMR株価予測は、現在2つの競合する見解を中心としています:
- 資金調達済みプロジェクトと顧客コミットメントケース:確実な顧客コミットメント、完全な資金調達、モジュール注文により、規制承認を可視的な商業バックログとプロジェクト収益に転換できる可能性があります。
- 導入遅延と希薄化ケース:拡張された開発スケジュールと継続的な現金使用により、NuScaleが意味のあるプラント収益を記録する前により多くの資本が必要になる可能性があります。
このガイドでは、NuScale Powerの2026年8月5日の2026年第2四半期決算発表、四半期報告書、9月18日までの市場データに基づいて、SMR株価予測、2026年の価格シナリオ、主要リスク、アナリスト展望を分析し、 SMR株式先物の取引方法を BingX TradFiでUSDT担保を使用して説明します。
2026年9月にNuScale Power投資家が知るべき上位5つの要素
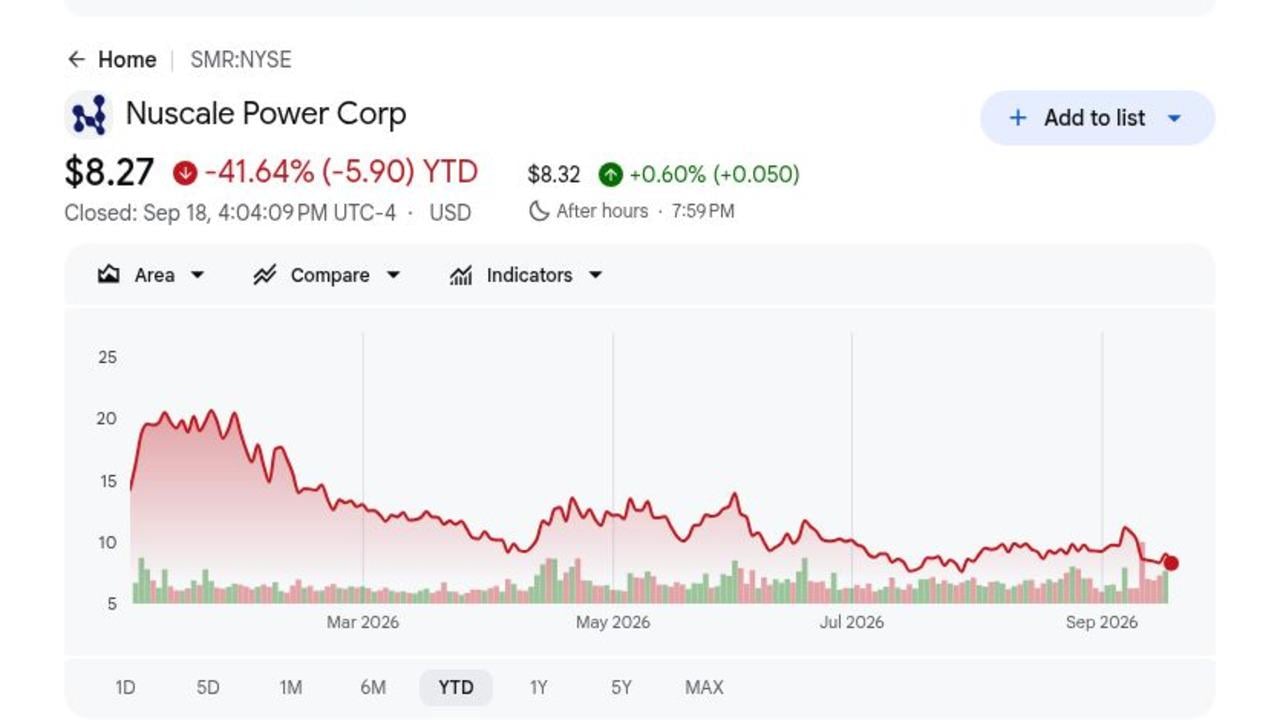
- SMRは8.27ドルで終了し、2026年は41.64%下落:9月18日の終値は、ほぼすべてのポジティブなアナリスト目標を下回り、UBSの6ドル目標が主要な弱気な外れ値を表しています。この下落は、投資家が規制の進展を評価することから資金調達済みプロジェクトと商業収益を要求することにシフトしていることを示しています。
- 第2四半期売上高は805.4万ドルからわずか7.5万ドルに下落:プロジェクトサービス収益は、マイルストーンのタイミングが不安定であったため、前年同期比797.9万ドル減少しました。NuScaleは長年のエンジニアリングとライセンス作業にもかかわらず、継続的な商業収益基盤をまだ欠いています。
- 7億6,646万ドルの現金は十分な滑走路を提供:残高は年末の8億3,641.7万ドルから減少し、上半期の営業キャッシュ使用額は3億7,286万ドルに達しました。流動性によりNuScaleは技術を商業化するためのより多くの時間を得ていますが、燃焼率により更なる遅延のコストが増加します。
- 純損失は2,989.8万ドル拡大し4,753.9万ドルに:R&Dは1,842.9万ドルに上昇し、G&Aは2,687.5万ドルに達しました。より大きな損失は、モジュール導入が固定費を吸収できるずっと前に、設計、ライセンス、企業コストが高いままであることを示しています。
- 6ドルから16ドルのアナリスト目標は主要なプロジェクト転換の不確実性を反映:Northlandは16ドルの目標を維持し、UBSは6ドルに削減し、8.27ドルの株価を中心に10ドルの幅広いスプレッドを残しました。この範囲は、ENTRA1、TVA、ルーマニアが資金調達可能な商業プロジェクトに移行できるかどうかについての異なる期待を反映しています。
NuScale Power(SMR)とは?
NuScale Powerは原子力技術開発会社で、その主力製品は77メガワットの加圧水型原子炉であるNuScale Power Moduleです。これは受動安全システムと工場指向の製造を使用するよう設計されています。複数のモジュールを組み合わせて、公共事業のグリッド、産業サイト、大規模データセンター向けのVOYGRプラントを構成できます。同社は技術ライセンス、エンジニアリングサービス、モジュール関連知的財産、長期プラントサポートから収益を得ることを期待しています。現在商業用原子炉を運用していないため、収益は電力販売ではなく開発マイルストーンに依存しています。
長期戦略は、承認された設計を資金調達済み顧客プロジェクトに移行することを中心としています。ENTRA1 EnergyはNuScaleの商業化パートナーであり、TVAは米国での導入経路を評価しており、Doosan Eneribilityは主要原子炉コンポーネントの製造能力を持っています。ルーマニアでは、RoPower NuclearとNuclearelectricaがDoiceștiでの6モジュールプラントの見込みに関する作業を進めています。これらの関係は導入への道筋を作り出しますが、最終投資決定、資金調達、サイトライセンス、建設契約は四半期エンジニアリング収益よりも重要です。
続きを読む: 2026年に購入すべきトップAIエネルギー株:原子力、ガス、燃料電池、AIパワー構築
NuScale Power(SMR)2026年第2四半期決算概要:最小限の収益、高い支出、7億6,650万ドルの現金残高
NuScaleは第2四半期売上高7.5万ドル(前年同期805.4万ドル)、4,753.9万ドルの純損失(前年同期1,764.1万ドル)、1株当たり0.13ドルの損失を報告しました。これは株式数が増加したため前年の1株当たり損失と一致しました。R&D費用は1,842.9万ドルに上昇し、G&Aは2,687.5万ドルに達しました。現金は7億6,646万ドルを維持しましたが、6ヶ月間の営業キャッシュ使用額は3億7,286万ドルに拡大し、プロジェクト転換と資本規律が主要な緊張要因となっています。
続きを読む: NuScale Power(SMR)2026年度第2四半期決算概要:7.5万ドルの収益崩壊が0.96%の株価上昇を牽引
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
2026年第2四半期売上高 |
2025年第2四半期805.4万ドル |
7.5万ドル |
縮小。売上高は前年同期比797.9万ドル減少。 |
|
第2四半期GAAP 1株当たり損失 |
2025年第2四半期0.13ドル損失 |
0.13ドル損失 |
横ばい。純損失拡大にもかかわらず1株当たり横ばい。 |
|
第2四半期純損失 |
2025年第2四半期1,764.1万ドル損失 |
4,753.9万ドル損失 |
拡大。前年同期比2,989.8万ドル拡大。 |
|
第2四半期研究開発費 |
2025年第2四半期1,180.2万ドル |
1,842.9万ドル |
増加。前年同期比662.7万ドル増加。 |
|
第2四半期一般管理費 |
2025年第2四半期2,252.3万ドル |
2,687.5万ドル |
増加。前年同期比435.2万ドル増加。 |
|
現金および現金同等物 |
2025年12月31日8億3,641.7万ドル |
7億6,646万ドル |
減少。減少したが依然として充実。 |
|
6ヶ月間営業キャッシュフロー |
2025年上半期5,610.7万ドル使用 |
3億7,286万ドル使用 |
現金使用。前年同期比3億1,675.3万ドル増加。 |
- 7.5万ドルの売上高は前年同期比797.9万ドル減少:減少は主にマイルストーンのタイミングを反映していますが、NuScaleのコストベースを現在支える営業収益がいかに少ないかも示しています。四半期売上が商業化の意味のある証拠となる前に、資金調達されたエンジニアリング段階が開始される必要があります。
- 純損失拡大にもかかわらず1株当たり損失は0.13ドルで横ばい:純損失は1,764.1万ドルから4,753.9万ドルに増加しました。より大きな株式数により1株当たり損失は横ばいとなり、希薄化が絶対損失の悪化を隠蔽しながら各株主の将来価値への請求権を減少させる可能性を示しています。
- R&Dは56%増加し1,842.9万ドルに:NuScaleが設計、ライセンス、商業化作業を継続したため、支出は1,180.2万ドルから増加しました。この投資は規制上のポジションを支えますが、顧客が資金調達された導入に移行した場合にのみ株主価値を創出します。
- G&Aは435.2万ドル増加し2,687.5万ドルに:売上高が微々たるものである一方で企業コストは2,252.3万ドルから上昇しました。NuScaleは費用が契約よりもゆっくりと拡大できることを示すために、より強いマイルストーン収益とより厳しい間接費成長が必要です。
- 7億6,646万ドルの現金は3億7,286万ドルの上半期営業流出を支える必要:現金は依然として充実していますが、営業使用額は2025年上半期より3億1,675.3万ドル高くなりました。したがって滑走路はプロジェクト収入、開発支出、将来の資本調達の必要性に依存します。
NuScale Power(SMR)2026年投資展望:20ドル強気ケース vs 6ドル弱気ケース
NuScaleの2026年展望は、開発契約が資金調達済み商業プロジェクトに転換できるかどうかに依存します。上昇要因は拘束力のある顧客コミットメントとプロジェクト資金調達から来る一方、遅延、現金燃焼、希薄化が主要なリスクとして残っています。
強気ケース:資金調達済みSMRプロジェクトがSMRを20ドル向けて押し上げ
強気ケースは、ENTRA1と公共事業またはデータセンター顧客が確実なプロジェクト計画で合意し、建設に必要な資金を調達し、NuScaleモジュールの初回注文を行うことを想定しています。77 MWe設計のNRCからの承認、製造におけるDoosanからの継続的支援、ルーマニアプロジェクトの進展により、ビジネスはより信頼できるものに見え、投資家に商業収益がいつ始まるかのより明確なアイデアを与えるでしょう。
20ドル向けの動きには、明確な能力、スケジュール、経済性を持つ契約と、上半期3億7,286万ドルのペースをはるかに下回る現金使用が必要でしょう。エンジニアリング収益の増加と、NuScaleの株式ではなく顧客資本がプラント建設に資金を提供するという証拠がケースを強化するでしょう。
ベースケース:開発進展によりSMRは10ドルから14ドルの間を維持
ベースケースは、2026年に最終的なプラント注文なしにプロジェクト研究、ライセンス、サプライチェーン作業が進展し続けることを想定しています。7億6,646万ドルの現金残高は更なる開発を支えますが、四半期7.5万ドルの収益は投資家が見込みプロジェクトに割り当てることができる価値を制限します。
これらの条件下でSMRは主に10ドルから14ドルの間で取引される可能性があります。安定した現金、可視的なエンジニアリングマイルストーン、少なくとも1つの資金調達された次段階合意がレンジを支えるでしょう。もう1年の最小限の収益と上半期ペースに近い営業キャッシュ使用は上限を弱めるでしょう。
弱気ケース:プロジェクト遅延と現金燃焼がSMRを6ドル向けて引っ張る
弱気ケースは、顧客の資金調達、サイトライセンス、またはサプライチェーンコミットメントが予想よりも時間がかかることを想定しています。NuScaleは見込みプロジェクトが意味のある収入や確実なモジュール注文を生成できない間、エンジニアリングと企業コストの資金調達を継続します。
現金が7億6,646万ドルから急速に減少する場合、別の資本調達が株式数を拡大する場合、またはパートナーが投資決定を遅らせる場合、6ドル向けの動きがより可能性が高くなるでしょう。競合する先進原子炉プロジェクトからのより速い進展は、評価にさらなる圧力を加える可能性があります。
ウォール街アナリストによる2026年SMR株価予測
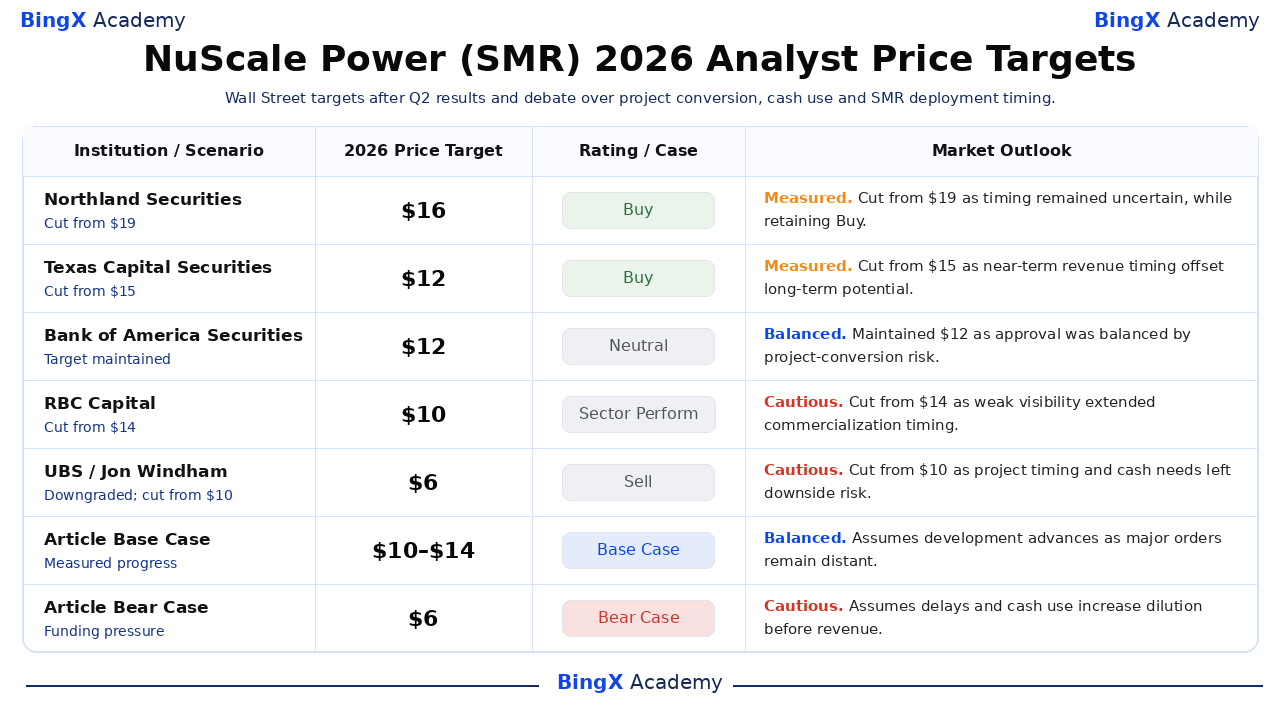
5つの日付のあるアクションは、アナリストが現在の実行と長期機会をどのように評価しているかを示しています。これらは単一のコンセンサス予測ではなく第三者の参考点です。最終のベースケースと弱気ケース行はBingX Academyの編集シナリオであり、別途ラベル付けされています。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場展望 |
|
Northland Securities / Jeff Grampp |
16ドル |
買い |
慎重。8月6日:19ドルから16ドルに削減;短期的な可視性が弱いにもかかわらず商業化は魅力的なままでした。 |
|
Texas Capital Securities / Nathaniel Pendleton |
12ドル |
買い |
慎重。8月20日:15ドルから12ドルに削減;短期的な収益の鈍化が長期SMR機会を相殺しました。 |
|
Bank of America Securities / Rinny Singh |
12ドル |
中立 |
バランス。8月12日:12ドル目標を維持;規制上の優位性はプロジェクト転換リスクとバランスが取れていました。 |
|
RBC Capital / Chris Dendrinos |
10ドル |
セクターパフォーム |
慎重。8月11日:14ドルから10ドルに削減;弱い短期的可視性が商業化タイミングを延長しました。 |
|
UBS / Jon Windham |
6ドル |
売り |
慎重。9月11日:10ドルから6ドルに削減;プロジェクトタイミングと現金ニーズに下振れリスクが残りました。 |
|
記事ベースケース |
10-14ドル |
ベースケース |
バランス。大規模注文が遠いまま開発が進むことを想定。 |
|
記事弱気ケース |
6ドル |
弱気ケース |
慎重。収益前に遅延と現金使用が希薄化を増加させることを想定。 |
BingXでNuScale Power(SMR)株を取引する方法
BingX TradFiと BingX AIツールを使用してNuScale Powerのプロジェクト転換、規制、資金調達展望を取引します。SMRはプロジェクト発表、資金調達、アナリスト改定に急激に反応するため、トレーダーはポジションに入る前に触媒とリスク制限を定義する必要があります。
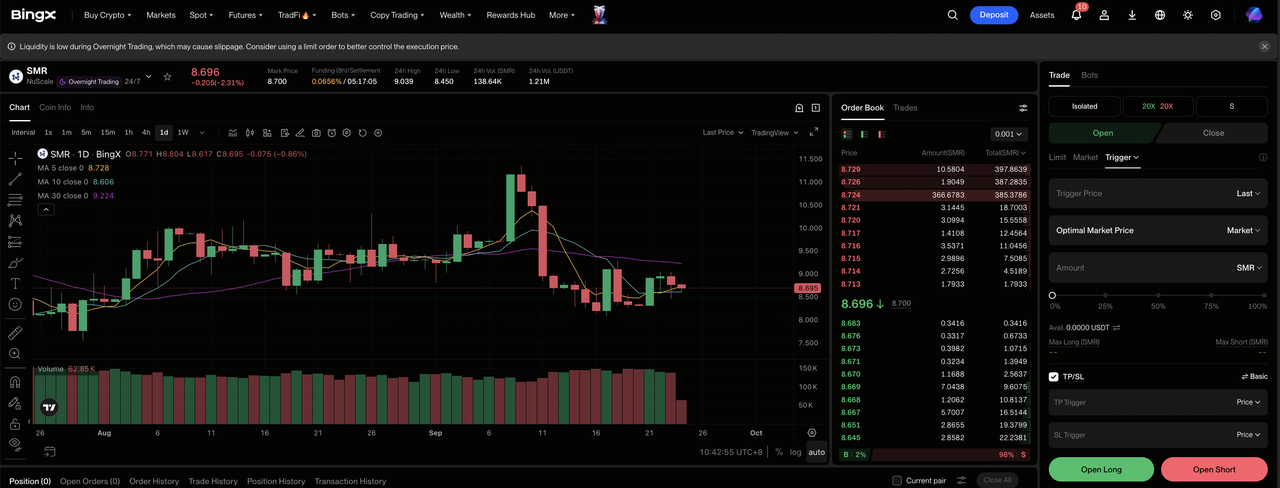
ステップ1:BingX TradFiにアクセス。 サインアップして、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:NuScale Power(SMR)を選択。検索して SMR-USDT無期限先物契約を選択します。
ステップ3:方向を選択。資金調達済みプロジェクトとエンジニアリング収益が改善する場合は ロング(買い)を選択します。遅延と現金使用が希薄化リスクを増加させる場合はショート(売り)を選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。年初来41.64%の下落は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に テイクプロフィットとストップロス(TP/SL)レベルを設定します。SMRは顧客契約、NRCマイルストーン、資金調達、現金使用、プロジェクト遅延に迅速に反応する可能性があります。
2026年にNuScale Power投資家が注視すべき上位5つのリスク
NuScaleの評価は、開発作業を資金調達済み商業プロジェクトに転換することに依存します。資金調達の遅延、高い現金使用、建設コスト、競争はすべて将来の1株当たり価値を減少させる可能性があります。
- プロジェクト資金調達により収益が数年遅延する可能性:原子力プロジェクトには顧客資本、債務、政府支援、規制承認が必要です。資金調達により時間がかかる場合、エンジニアリング収益とモジュール注文がさらに先送りされる可能性があります。
- 上半期営業キャッシュ使用3億7,286万ドルが希薄化リスクを高める:NuScaleは7億6,646万ドルの現金を保有していましたが、流出はその残高がいかに迅速に減少するかを示しています。追加の株式や転換社債による資金調達により、収益が拡大する前に株式数が増加する可能性があります。
- 初回建設コストがプロジェクト経済性を弱める可能性:エンジニアリング変更、サプライチェーンインフレ、建設遅延によりプラントコストが上昇する可能性があります。これにより公共事業のコミットメント意欲が減少し、将来のライセンス経済性が低下する可能性があります。
- 国際プロジェクトは複数の承認に依存:ルーマニアプロジェクトは依然として資金調達、サイト作業、規制進展が必要です。遅延により開発コストが増加し、潜在収益がさらに先送りされる可能性があります。
- 競合電力技術が顧客支出を獲得する可能性:公共事業とデータセンター開発者は大型原子炉、ガス発電、その他の先進原子炉設計を選択できます。より迅速に動く競合他社がNuScaleの潜在顧客パイプラインを減少させる可能性があります。
最終的な考え:2026年にNuScale Powerに投資すべきか?
NuScaleはNRC承認された77 MWeモジュール設計を所有し、ENTRA1、TVA、Doosan、ルーマニアのパートナーと協力し、導入への信頼できる道筋を与えています。第2四半期売上高7.5万ドルと上半期営業キャッシュ使用3億7,286万ドルは、規制上の成果がまだ予測可能な収益や正の営業キャッシュフローを持つ持続可能なビジネスになっていないことを示しています。
強気ケースには20ドルを支えるための資金調達済み顧客プロジェクトが必要です。弱気ケースはSMRを6ドル向けて引っ張る可能性のある遅延と希薄化を反映しています。保守的なトレーダーは、開発発表を商業規模の証拠として扱ったり、見込みモジュールパイプラインに完全な価値を割り当てる前に、現金使用、拘束力のある契約、顧客資金調達、ライセンスマイルストーンを監視する可能性があります。
リスクリマインダー:SMRなどの株式の取引と投資には資本損失のリスクが伴います。企業の実行、競争、資金調達、評価変更、レバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- 2026年に購入すべきトップAIエネルギー株:原子力、ガス、燃料電池、AIパワー構築
- 2026年に購入すべきトップエネルギー株とETF:AIパワークランチが地政学的変動と出会う
- Oklo(OKLO)株価予測2026:原子力拡張はOKLOを250ドル向けて押し上げることができるか?
- Bloom Energy(BE)価格予測2026:AIデータセンターパワーはBEを350ドル向けて押し上げることができるか?
- Cheniere Energy(LNG)価格予測2026:ガス輸出増加はLNGを340ドル向けて押し上げることができるか?
