
Sandisk (SNDK) è una società di archiviazione flash che serve data center, dispositivi edge e mercati consumer. Il suo business si concentra sulla memoria flash NAND e sui prodotti di archiviazione a stato solido, con gli SSD enterprise che diventano sempre più importanti poiché l'infrastruttura AI stimola la domanda di archiviazione ad alta capacità ed efficiente dal punto di vista energetico. Questo offre a Sandisk una crescente esposizione alla spesa degli hyperscaler e dei data center, ma lascia anche i risultati sensibili ai prezzi NAND, alle scorte dei clienti, alla disciplina dell'offerta e ai tempi della nuova capacità industriale.
La storia di crescita si concentra sempre più sulla domanda di archiviazione legata all'AI e su un mercato NAND più ristretto. I ricavi del Q4 fiscale 2026 sono aumentati del 51% sequenzialmente, supportati da prezzi più alti e da un forte aumento delle vendite dei data center, mentre il margine lordo si è espanso nuovamente. Sandisk sta anche utilizzando accordi a lungo termine con i clienti e una pianificazione della capacità più disciplinata per rafforzare la durata degli utili. Per gli investitori, la domanda chiave è se la domanda di SSD enterprise e la crescita dell'archiviazione guidata dall'AI possano mantenere elevati i margini dopo che l'attuale carenza di offerta inizia a normalizzarsi.
La previsione del titolo SNDK per il 2026 ora si concentra su due visioni contrastanti:
- Il caso di crescita dell'archiviazione AI: I rialzisti si aspettano una domanda più forte di SSD enterprise, un contenuto NAND più elevato per server AI, impegni a lungo termine dei clienti e un'offerta disciplinata per estendere il ciclo e supportare una base di guadagni più alta nel ciclo.
- Il caso di normalizzazione NAND: I ribassisti si aspettano aumenti di prezzo più lenti, digestione delle scorte dei clienti e capacità industriale aggiuntiva per mettere sotto pressione i margini mentre le condizioni di offerta si alleggeriscono, limitando quanto la crescita dei data center e i ritorni di capitale possano compensare la flessione.
Questa guida analizza la previsione del titolo SNDK, gli scenari di prezzo 2026, i rischi chiave e le opinioni degli analisti, attingendo dal comunicato degli utili del Q4 fiscale del 5 agosto e dai dati di mercato più recenti, oltre a come fare trading sui futures del titolo SNDK su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori Sandisk Devono Sapere a Settembre 2026
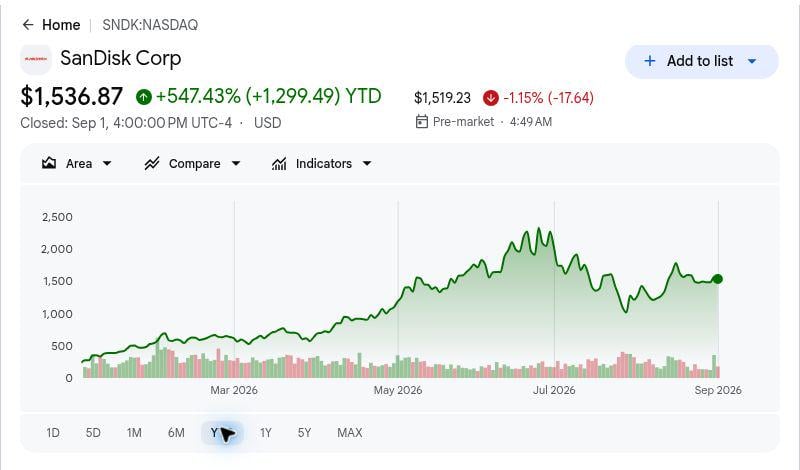
- Un guadagno YTD del 547,43% ha alzato la soglia di esecuzione: La chiusura del 1° settembre è un riferimento storico. Un ulteriore rialzo ora dipende dalla consegna degli utili, dai prezzi durevoli e dai ritorni di cassa piuttosto che dal riconoscimento iniziale di Sandisk come fornitore indipendente di archiviazione AI.
- I ricavi del Q4 fiscale di $8,97 miliardi sono cresciuti del 51% sequenzialmente: Il management ha attribuito circa un terzo dell'aumento al volume e due terzi ai prezzi. Il mix mostra che il trimestre ha combinato una crescita reale delle spedizioni con un'economia industriale insolitamente favorevole, lasciando la durata dei prezzi centrale alla fase successiva.
- I ricavi dei data center sono raddoppiati sequenzialmente a $2,98 miliardi: Il segmento si è espanso del 103% dal Q3 fiscale mentre le distribuzioni di SSD enterprise acceleravano. Questo ha spostato i data center da una narrativa di crescita opzionale verso un pilastro di ricavi materiale, anche se i confronti trimestrali diventeranno più impegnativi dopo la rapida rampa.
- Le previsioni del Q1 fiscale 2027 richiedono un altro aumento dei ricavi: Il management si aspetta ricavi da $10,30 miliardi a $10,80 miliardi e EPS diluito non-GAAP da $44,00 a $46,00. Le prospettive supportano la domanda continua, tuttavia la fascia di margine lordo proiettata segnala anche che la redditività incrementale potrebbe non aumentare più ogni trimestre.
- Gli obiettivi post-utili vanno da $1.400 a $2.900: La fascia riflette il disaccordo su quanto a lungo le condizioni NAND ristrette e i margini elevati possano persistere. Mappa assunzioni cicliche contrastanti piuttosto che una singola promessa di consenso.
Cos'è Sandisk Corporation (SNDK)?
Sandisk è una società NAND flash con sede a Milpitas, California, che è diventata indipendente da Western Digital nel febbraio 2025. Sviluppa tecnologia di memoria flash e vende SSD enterprise, prodotti embedded e rimovibili, archiviazione client, schede di memoria e unità USB. L'economia di produzione è supportata dalle operazioni congiunte Flash Ventures di lunga data con Kioxia in Giappone, fornendo a Sandisk accesso alla produzione di wafer su scala senza possedere direttamente ogni asset di fabbricazione.
La strategia ora ha tre parti connesse: spostare i ricavi verso clienti di data center di valore superiore, utilizzare accordi New Business Model per migliorare la visibilità della domanda e dei prezzi, e restituire liquidità in eccesso senza indebolire gli investimenti tecnologici. Sandisk ha aggiunto cinque accordi NBM dopo averne annunciati cinque ad aprile, inclusi nuovi clienti ed espansioni con partner esistenti. Ha chiuso l'anno fiscale 2026 con $4,76 miliardi in contanti ed equivalenti, $1,78 miliardi in titoli azionari negoziabili e $15,5 miliardi di autorizzazione al riacquisto rimanente.
Leggi di più: I Migliori Titoli di Memoria AI da Acquistare nel 2026: DRAM, HBM e Domanda di Archiviazione AI Spiegate
Panoramica degli Utili del Q4 Fiscale 2026 di Sandisk (SNDK): I Prezzi e la Domanda dei Data Center Reimpostano la Base degli Utili
- I ricavi hanno raggiunto $8,97 miliardi, sopra il tetto delle previsioni precedenti. I ricavi hanno superato la fascia di $7,75 miliardi-$8,25 miliardi del management e sono aumentati del 372% anno su anno. I prezzi NAND più alti hanno guidato gran parte dell'aumento sequenziale, evidenziando sia le forti condizioni domanda-offerta che la sensibilità a un futuro inversione dei prezzi.
- L'EPS diluito non-GAAP è salito a $39,25. I risultati sono arrivati ben sopra le precedenti prospettive di $30,00-$33,00 poiché i prezzi più alti sono fluiti attraverso la base dei costi e hanno aumentato la redditività. Gli utili futuri rimangono altamente sensibili ai prezzi di vendita medi NAND.
- I ricavi dei data center sono raddoppiati sequenzialmente a $2,98 miliardi. I ricavi dal segmento sono aumentati del 103% poiché i clienti dell'infrastruttura AI hanno assorbito più capacità SSD enterprise di alto valore. I ricavi edge sono aumentati del 48%, mentre i ricavi consumer sono diminuiti del 32%, spostando ulteriormente il mix di business verso l'infrastruttura.
- Il margine lordo GAAP si è espanso all'84,6%. Il margine è migliorato di 6,2 punti percentuali sequenzialmente su prezzi, mix e utilizzo più forti. Le previsioni del Q1 fiscale dell'83,0%-84,9% suggeriscono che la redditività potrebbe rimanere elevata anche mentre l'espansione sequenziale del margine rallenta.
- Il flusso di cassa libero aggiustato ha raggiunto $5,04 miliardi. La forte generazione di cassa ha supportato il miglioramento del bilancio e un programma di riacquisto di azioni più ampio. Gli investitori dovrebbero ancora confrontare il flusso di cassa aggiustato con i risultati riportati perché la cifra aggiustata esclude i pagamenti NBM e l'attività Flash Ventures.
Profilo Finanziario e di Consenso del Q4 Fiscale 2026 di Sandisk: Ricavi, EPS e Margini
Il Q4 fiscale ha combinato un grande battimento delle previsioni con un altro passo avanti nella redditività. La tabella separa i risultati operativi riportati dalle prospettive del trimestre successivo e evidenzia dove gli utili attuali dipendono da prezzi, mix dei data center e impegni dei clienti.
|
Metrica Finanziaria |
Previsioni / Confronto |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q4 fiscale |
Previsioni $7,75B–$8,25B |
$8,965B |
Battuto. Sopra il tetto precedente. |
|
EPS diluito non-GAAP |
Previsioni $30,00–$33,00 |
$39,25 |
Battuto. I prezzi hanno espanso la leva degli utili. |
|
Utile netto GAAP |
— |
$6,903B |
Migliorato. Su del 91% sequenzialmente. |
|
EPS diluito GAAP |
— |
$43,97 |
Migliorato. Su da $23,03. |
|
Margine lordo GAAP |
— |
84,60% |
Espanso. Su di 6,2 punti percentuali. |
|
Ricavi data center |
— |
$2,977B |
Accelerato. Su del 103% sequenzialmente. |
|
Ricavi edge |
— |
$5,432B |
Espanso. Su del 48% sequenzialmente. |
|
Ricavi consumer |
— |
$556M |
Diminuito. Giù del 32% sequenzialmente. |
|
Flusso di cassa libero aggiustato |
— |
$5,035B |
Rafforzato. Più che raddoppiato sequenzialmente. |
|
Prospettive ricavi Q1 fiscale 2027 |
— |
$10,30B–$10,80B |
Base elevata. Implica ulteriore crescita sequenziale. |
|
Margine lordo non-GAAP Q1 fiscale 2027 |
— |
83,0%–85,0% |
Mantenuto. Si mantiene vicino al picco del Q4. |
|
EPS diluito non-GAAP Q1 fiscale 2027 |
— |
$44,00–$46,00 |
Positivo. Estende la rampa degli utili. |
Il flusso di cassa operativo è stato di $7,13 miliardi nel Q4 fiscale e $11,67 miliardi per l'intero anno. Il flusso di cassa libero dell'intero anno ha raggiunto $11,49 miliardi, rispetto a $8,74 miliardi di flusso di cassa libero aggiustato dopo le voci NBM e Flash Ventures.
Prospettive di Investimento 2026 di Sandisk Corporation (SNDK): Caso Rialzista $3.000 vs Caso Ribassista $1.000
Il test centrale è se la domanda di archiviazione guidata dall'AI e gli accordi con i clienti possano preservare alti guadagni dopo il primo surge dei prezzi NAND.
Il Caso Rialzista: La Domanda dei Data Center AI Spinge SNDK Verso $2.500
Il caso rialzista presuppone che la domanda NAND per l'inferenza AI, l'archiviazione di modelli e le pipeline di dati rimanga strutturalmente più forte dei cicli tradizionali di PC e smartphone. I ricavi SSD enterprise continuano ad espandersi, i clienti accettano impegni commerciali pluriennali e le aggiunte di capacità industriale rimangono disciplinate. In tale contesto, il mix dei data center può compensare la domanda consumer più lenta e mantenere la generazione di cassa ben sopra la base pre-spin.
Questo risultato richiede che Sandisk mantenga il margine lordo vicino alla fascia guidata, converta gli accordi NBM in volume ripetuto ed eviti una risposta aggressiva dell'offerta dai concorrenti. L'obiettivo post-utili di Cantor Fitzgerald è il riferimento nominato più alto nel set attuale selezionato.
Il Caso Base: I Prezzi Forti Mantengono SNDK Tra $1.750 e $2.250
Il caso base presuppone che la domanda di SSD enterprise rimanga sana mentre il tasso di miglioramento sequenziale dei prezzi rallenta. I ricavi possono continuare a crescere, supportati dalle prospettive del trimestre successivo e dalla domanda contrattualizzata dei clienti, anche se i margini si stabilizzano piuttosto che espandersi ogni trimestre. I riacquisti riducono gradualmente il numero di azioni e aiutano a tradurre la generazione di cassa in valore per azione.
La fascia si allinea con il cluster medio formato da Jefferies, JPMorgan, Citigroup e Wedbush. La conferma arriverebbe da ordini stabili dei data center, margine lordo che si mantiene sopra i livelli storici del ciclo e flusso di cassa libero aggiustato continuo dopo i pagamenti NBM. Questa fascia è uno scenario editoriale, non una banda di trading garantita.
Il Caso Ribassista: La Normalizzazione NAND Trascina SNDK Verso $1.000
Il caso ribassista inizia con un meccanismo normale del ciclo della memoria: i prezzi alti incoraggiano più offerta, i clienti costruiscono inventario e gli acquisti si fermano prima che la domanda finale scompaia. Un contributo minore dei prezzi ridurrebbe la crescita dei ricavi e comprimerebbe rapidamente il margine perché i risultati del Q4 fiscale hanno catturato un'economia di scarsità insolitamente forte.
I trigger più chiari sarebbero prenotazioni SSD enterprise più deboli, un forte aumento degli inventari dei clienti, espansione della capacità nell'industria NAND o previsioni del margine lordo che scendono materialmente sotto la fascia attuale. In tale ambiente, il mercato potrebbe valutare Sandisk su utili normalizzati piuttosto che sul flusso di cassa del ciclo di picco.
Previsioni del Prezzo del Titolo SNDK per il 2026 degli Analisti di Wall Street
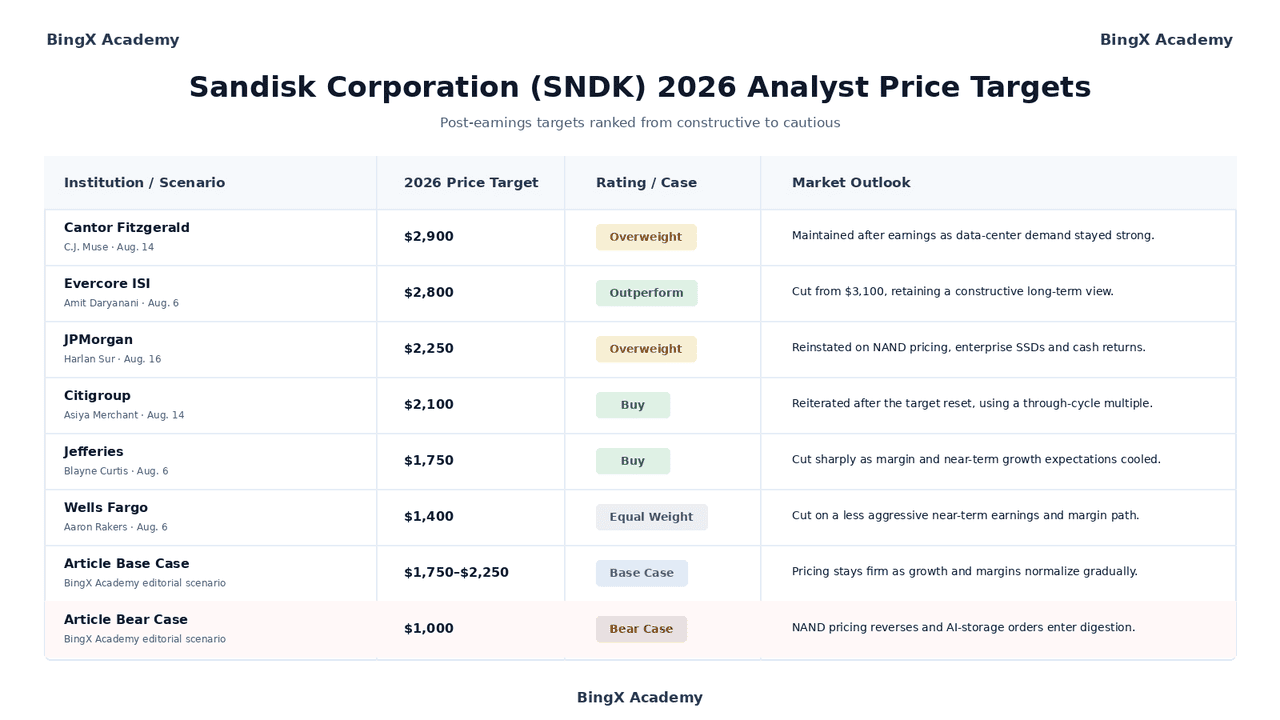
Wall Street rimane costruttiva su Sandisk, tuttavia le revisioni post-utili mostrano disaccordo significativo sulla durata del margine. Le righe sottostanti sono azioni datate e nominate di terze parti. Le ultime due righe sono scenari editoriali di BingX Academy e sono separate dagli obiettivi degli analisti.
|
Istituzione / Scenario |
Obiettivo Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Cantor Fitzgerald / C.J. Muse 14 agosto |
$2.900 |
Overweight |
Mantenuto dopo gli utili poiché la domanda dei data center è rimasta forte. |
|
Evercore ISI / Amit Daryanani 6 agosto |
$2.800 |
Outperform |
Ridotto da $3.100, mantenendo una visione costruttiva a lungo termine. |
|
JPMorgan / Harlan Sur 16 agosto |
$2.250 |
Overweight |
Reintegrato sui prezzi NAND, SSD enterprise e ritorni di cassa. |
|
Citigroup / Asiya Merchant 14 agosto |
$2.100 |
Buy |
Riconfermato dopo il reset dell'obiettivo, utilizzando un multiplo attraverso il ciclo. |
|
Jefferies / Blayne Curtis 6 agosto |
$1.750 |
Buy |
Ridotto drasticamente mentre le aspettative di margine e crescita a breve termine si sono raffreddate. |
|
Wells Fargo / Aaron Rakers 6 agosto |
$1.400 |
Equal Weight |
Ridotto su un percorso meno aggressivo di utili e margine a breve termine. |
|
Caso Base dell'Articolo Scenario editoriale Accademia BingX |
$1.750–$2.250 |
Caso Base |
I prezzi rimangono solidi mentre crescita e margini si normalizzano gradualmente. |
|
Caso Ribassista dell'Articolo Scenario editoriale Accademia BingX |
$1.000 |
Caso Ribassista |
I prezzi NAND si invertono e gli ordini di archiviazione AI entrano in digestione. |
Come Fare Trading sul Titolo Sandisk (SNDK) su BingX
Fai trading sui prezzi NAND di Sandisk e sulle prospettive dei data center AI utilizzando BingX TradFi e gli strumenti BingX AI. Definisci il catalizzatore operativo e la perdita accettabile prima di aprire una posizione.
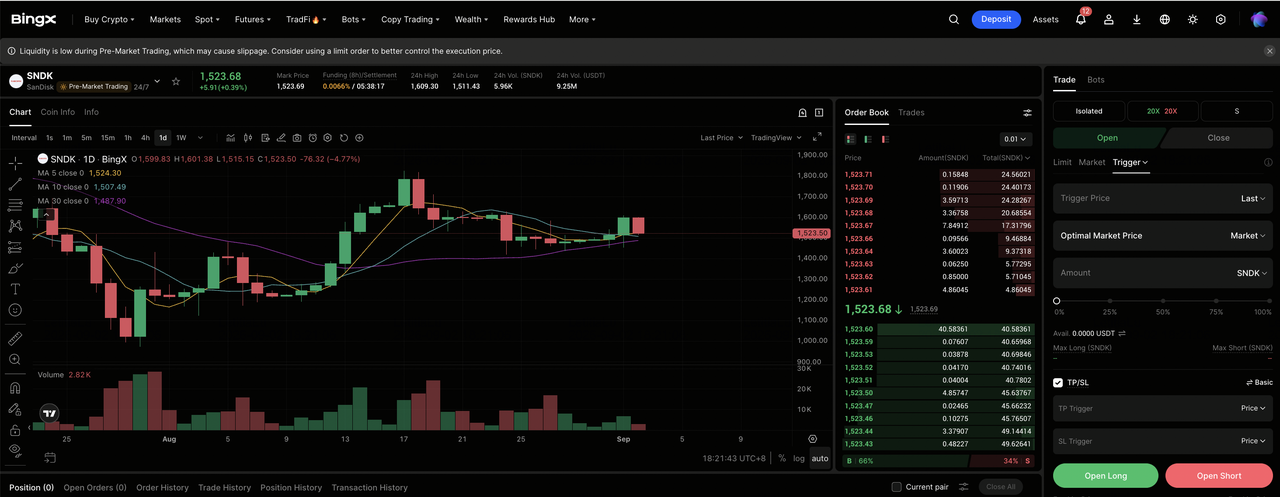
Passo 1: Accedi a BingX TradFi. Registrati, completa la verifica dell'identità, abilita l'autenticazione a due fattori e apri il mercato TradFi.
Passo 2: Seleziona Sandisk (SNDK). Seleziona il contratto perpetuo SNDK-USDT e conferma il ticker prima di ordinare.
Passo 3: Scegli la tua direzione. Seleziona Apri Long o Apri Short secondo la tesi. Una posizione long può adattarsi alle aspettative per una domanda sostenuta di SSD enterprise e prezzi, mentre una posizione short può adattarsi alle aspettative per digestione dell'inventario o compressione del margine.
Passo 4: Seleziona leva e modalità di margine. Scegli Margine Isolato o Incrociato basato sulla tolleranza al rischio. Il grande movimento YTD di SNDK e la volatilità post-utili rendono importante una leva conservativa e un dimensionamento deliberato della posizione.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss prima o immediatamente dopo l'ingresso. Monitora i prezzi NAND, gli ordini di SSD enterprise, le previsioni del margine lordo, i progressi dei contratti NBM, la capacità industriale e la spesa in capitale degli hyperscaler.
I 5 Principali Rischi da Osservare per gli Investitori Sandisk nel 2026
Sandisk combina prezzi eccezionali, crescita rapida dei data center e generazione sostanziale di cassa, tuttavia cinque rischi determineranno se la base di guadagni più forte persiste.
- I prezzi NAND possono invertirsi prima che i contratti di domanda finale: I clienti aggiustano gli ordini rapidamente quando le scorte aumentano o l'offerta diventa più facile da assicurare. Poiché i prezzi hanno fornito la maggior parte dell'aumento sequenziale del Q4 fiscale, spedizioni stabili potrebbero comunque produrre ricavi e margini più deboli.
- La spesa dell'infrastruttura AI rimane concentrata: La domanda di SSD enterprise dipende da un gruppo limitato di clienti cloud. Progetti ritardati, cambi di architettura o digestione della spesa potrebbero creare volatilità improvvisa degli ordini.
- Gli accordi New Business Model scambiano margine per visibilità: Impegni più lunghi possono ridurre la volatilità, anche se l'economia contrattuale può limitare il rialzo a breve termine o richiedere prepagamenti. La durabilità e il trattamento del flusso di cassa aggiustato rimangono centrali.
- Flash Ventures e la produzione asiatica creano esposizione all'esecuzione: Sandisk si affida a operazioni congiunte e a una catena di fornitura concentrata. Problemi di rendimento, disastri naturali, restrizioni commerciali o disaccordi dei partner possono influire su offerta e costo.
- Gli utili di ciclo di picco possono distorcere la valutazione: Un multiplo basso può apparire economico anche se i profitti sono insolitamente alti. Il test rilevante è quanto ricavi, margine e flusso di cassa rimangono dopo che i prezzi si normalizzano.
Considerazioni Finali: Dovresti Investire in Sandisk nel 2026?
Sandisk ha chiuso l'anno fiscale 2026 con un business materialmente più forte di come lo aveva iniziato. I ricavi sono aumentati del 175% per l'intero anno, le vendite dei data center sono cresciute del 437%, il margine lordo ha raggiunto un livello eccezionale e la generazione di cassa ha supportato un'autorizzazione al riacquisto molto più ampia. L'azienda è anche andata oltre un'identità di archiviazione consumer rendendo gli SSD enterprise e le relazioni clienti pluriennali centrali alla sua strategia.
Il caso rialzista dipende dalla domanda di archiviazione AI, dall'offerta NAND disciplinata e dagli accordi NBM che sostengono un piano di guadagni più elevato. Il caso base consente ai prezzi e ai margini di normalizzarsi gradualmente senza minare la crescita dei data center. Il caso ribassista diventa più credibile se le scorte aumentano, la capacità si espande o la spesa dei clienti entra in una fase di digestione. I trader conservativi potrebbero aspettare un altro trimestre di visibilità su margini e ordini piuttosto che affidarsi a qualsiasi singolo obiettivo di analista.
Promemoria sui Rischi: Il trading e l'investimento in azioni come SNDK comporta un alto rischio di perdita di capitale. Sandisk è esposta ai cicli NAND, alla domanda concentrata dei data center, ai partenariati di produzione, alle transizioni tecnologiche, alle interruzioni della catena di fornitura, all'esecuzione dei contratti e alla compressione della valutazione. I contratti perpetui con leva possono essere liquidati. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli di Memoria AI da Acquistare nel 2026: DRAM, HBM e Domanda di Archiviazione AI Spiegate
- I Migliori Titoli di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- I Migliori Titoli di Server AI da Acquistare nel 2026: Sistemi Rack-Scale, Server GPU e Infrastruttura Server AI
- Previsione Western Digital 2026: Può il Recupero dell'Archiviazione Dati e l'Infrastruttura AI Portare WDC a 580+?
- Previsione del Prezzo Seagate (STX) 2026: Può la Domanda di Archiviazione AI Portare il Titolo STX a $1.600?
- Previsione del Prezzo del Titolo Micron 2026: $1.500 Superciclo AI o Trappola Ciclica del Margine di Picco?
