
Palo Alto Networks (PANW) è un'azienda di cybersicurezza aziendale che spazia dalla sicurezza di rete, alla protezione cloud, alle operazioni di sicurezza e all'identità. I suoi firewall di nuova generazione rimangono una base importante, mentre le piattaforme software ricorrenti come Prisma, Cortex e il business di identità Idira recentemente ampliato stanno diventando più importanti per la crescita a lungo termine. Quella piattaforma più ampia offre a PANW esposizione al consolidamento dei fornitori e alla spesa per la sicurezza AI, anche se aumenta anche il rischio di integrazione, esecuzione e valutazione.
L'ultimo trimestre ha mostrato un'espansione rapida con un divario crescente tra redditività riportata e sottostante. I ricavi del Q4 anno fiscale 2026 di Palo Alto Networks sono aumentati del 34% a $3,41 miliardi, l'ARR di Next-Generation Security è aumentato del 63% a $9,10 miliardi e l'RPO è cresciuto del 34% a $21,2 miliardi. L'EPS non-GAAP ha raggiunto $1,02, anche se una perdita netta GAAP di $282 milioni ha mostrato come la contabilità delle acquisizioni e il finanziamento possano complicare il quadro degli utili.
Le previsioni per le azioni PANW per il 2026 ora si concentrano su due punti di vista concorrenti:
- Il caso della sicurezza AI e della piattaformizzazione: i clienti potrebbero consolidare la sicurezza di rete, cloud, operazioni e identità su Palo Alto Networks mentre le attività acquisite aggiungono ricavi ricorrenti e leva operativa.
- Il caso dell'integrazione e della crescita organica: i costi del cloud, la diluizione e la spesa per l'integrazione potrebbero pressare i margini se la crescita acquisita maschera prenotazioni organiche più deboli o rallenta il cross-selling.
Questa guida analizza le previsioni per le azioni PANW, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio degli utili del Q4 anno fiscale 2026 del 1 settembre di Palo Alto Networks, il deposito annuale e i dati di mercato fino al 18 settembre, oltre a come negoziare i futures delle azioni PANW su BingX TradFi con garanzia USDT.
Top 5 Cose che gli Investitori di Palo Alto Networks Devono Sapere a Settembre 2026
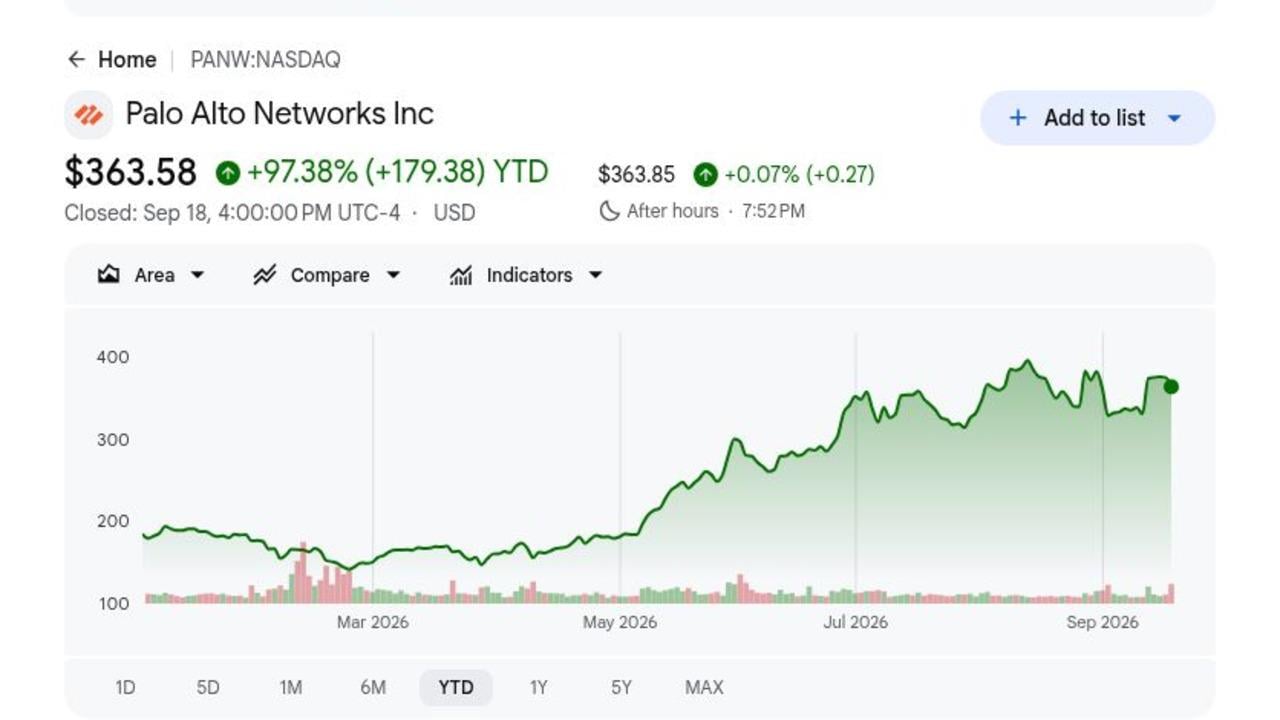
- PANW ha chiuso a $363,58 dopo aver guadagnato il 97,38% nel 2026: La chiusura del 18 settembre è rimasta sotto l'obiettivo medio degli analisti di $408,53 di Google Finance nonostante sia quasi raddoppiata dall'inizio dell'anno. Ulteriori rialzi ora dipendono più dagli aumenti delle stime e dall'esecuzione che dal solo entusiasmo del settore.
- I ricavi Q4 hanno raggiunto $3,410 miliardi, in aumento del 34%: I ricavi hanno battuto il consenso di $3,35 miliardi di circa $58 milioni. Abbonamenti e supporto hanno contribuito $2,672 miliardi, o il 78% dei ricavi totali, mostrando che software ricorrente e servizi ora dominano l'attività.
- L'ARR di Next-Generation Security è aumentato del 63% a $9,10 miliardi: Palo Alto Networks ha aggiunto quasi $1 miliardo di nuovo ARR NGS netto nel Q4, mentre l'RPO è aumentato del 34% a $21,2 miliardi. L'accelerazione supporta la strategia della piattaforma, anche se le acquisizioni rendono la crescita organica una metrica importante da osservare.
- Il flusso di cassa libero rettificato ha raggiunto $1,289 miliardi nel Q4: La generazione di cassa è aumentata del 35% su base annua, mentre il margine del flusso di cassa libero rettificato a tutto l'anno ha raggiunto il 38,4%. Il management ha guidato il margine dell'anno fiscale 2027 al 38,0% poiché i costi di hosting cloud e acquisizioni rimangono elevati.
- La guidance dei ricavi dell'anno fiscale 2027 ha raggiunto $14,10-14,20 miliardi: Il punto medio è circa $310 milioni sopra il consenso FactSet di $13,84 miliardi citato dopo gli utili. Il management si aspetta anche un ARR NGS di $11,075-11,175 miliardi e continua a puntare a $20 miliardi entro l'anno fiscale 2030.
Cos'è Palo Alto Networks (PANW)?
Palo Alto Networks sviluppa prodotti di cybersicurezza utilizzati da aziende, governi e fornitori di servizi per proteggere reti, carichi di lavoro cloud, endpoint, applicazioni, dati e identità. L'azienda vende firewall hardware insieme ad abbonamenti software, supporto e servizi forniti tramite cloud, creando un mix di ricavi da prodotti e ricavi ricorrenti da contratti. Le sue principali piattaforme includono Network e AI Security, operazioni di sicurezza Cortex, Prisma Cloud e il portfolio di sicurezza identità Idira. Più di 70.000 clienti utilizzano i suoi prodotti, mentre Unit 42 fornisce intelligence sulle minacce e competenze di risposta agli incidenti che informano lo sviluppo dei prodotti e il coinvolgimento dei clienti.
La strategia a lungo termine si concentra sulla piattaformizzazione, che incoraggia i clienti a consolidare strumenti di sicurezza separati su meno piattaforme integrate di Palo Alto Networks. CyberArk espande l'accesso privilegiato e la sicurezza dell'identità, Chronosphere aggiunge l'osservabilità del cloud, e Console estende Cortex nelle operazioni aziendali agentiche. Prisma AIRS ha superato $100 milioni di ARR entro quattro trimestri, XSIAM ha superato $700 milioni di ARR con più di 1.000 clienti, e il management ha rivelato grandi accordi di piattaforma Q4 del valore di $126 milioni, $72 milioni e $53 milioni. Queste aggiunte ampliano l'opportunità oltre i firewall, anche se l'integrazione di successo determina se il portfolio ampliato crea cross-selling duraturo piuttosto che maggiore complessità.
Panoramica Utili Q4 FY2026 di Palo Alto Networks (PANW): Crescita di Ricavi, ARR e Flusso di Cassa
Palo Alto Networks ha consegnato $3,410 miliardi di ricavi contro $3,35 miliardi attesi, EPS non-GAAP di $1,02 contro $0,98 attesi e ARR NGS di $9,10 miliardi, in aumento del 63%. L'RPO è aumentato del 34% a $21,2 miliardi, mentre il flusso di cassa libero rettificato ha raggiunto $1,289 miliardi. La guidance dei ricavi dell'anno fiscale 2027 di $14,10-14,20 miliardi ha superato il consenso FactSet di $13,84 miliardi, anche se una perdita netta GAAP di $282 milioni e un margine lordo più basso hanno mantenuto la qualità delle acquisizioni e la redditività centrali al dibattito.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q4 FY2026 |
Consenso $3,35B |
$3,410B |
Battuto. Circa $58M sopra il consenso e in aumento del 34% YoY. |
|
EPS diluito non-GAAP Q4 |
Consenso $0,98 |
$1,02 |
Battuto. Quattro centesimi sopra il consenso e sette centesimi sopra l'anno precedente. |
|
EPS diluito GAAP Q4 |
$0,36 un anno fa |
$(0,35) |
Diminuito. Acquisizioni e voci di note convertibili hanno causato una perdita GAAP. |
|
ARR Next-Generation Security |
$5,58B un anno fa |
$9,10B |
Accelerato. L'ARR è cresciuto del 63% e ha aggiunto quasi $1B durante Q4. |
|
Obbligazioni di performance rimanenti |
$15,8B un anno fa |
$21,2B |
Espanso. Il backlog contrattato è cresciuto del 34% YoY. |
|
Reddito operativo non-GAAP Q4 |
$768M un anno fa |
$1,011B |
Migliorato. Il reddito operativo è aumentato del 32% nonostante i costi di integrazione. |
|
Flusso di cassa libero rettificato Q4 |
$954M un anno fa |
$1,289B |
Migliorato. La generazione di cassa è aumentata del 35% YoY. |
|
Outlook ricavi Q1 FY2027 |
— |
$3,300B-$3,310B |
Outlook di crescita. Il management si aspetta una crescita YoY del 33%-34%. |
|
Outlook ricavi FY2027 |
Consenso FactSet $13,84B |
$14,10B-$14,20B |
Sopra il consenso. Il punto medio implica una crescita del 23%-24%. |
|
Margine flusso cassa libero rettificato FY2027 |
38,4% in FY2026 |
38,00% |
Resiliente. La guidance assorbe integrazione e investimenti cloud. |
- Ricavi di $3,410 miliardi hanno battuto il consenso di circa $58 milioni: I ricavi sono cresciuti del 34% da $2,536 miliardi di un anno fa. I ricavi da abbonamenti e supporto hanno raggiunto $2,672 miliardi, confermando che i servizi ricorrenti rimangono il principale motore di crescita anche se le acquisizioni complicano il confronto organico.
- EPS non-GAAP di $1,02 ha battuto il consenso di $0,04: Il reddito operativo non-GAAP è aumentato a $1,011 miliardi da $768 milioni, supportando un margine del 29,6%. La perdita GAAP per azione di $0,35 mostra perché gli investitori devono ancora tracciare le rettifiche legate alle acquisizioni insieme al progresso operativo.
- L'ARR NGS ha raggiunto $9,10 miliardi ed è cresciuto del 63%: Palo Alto Networks ha aggiunto quasi $1 miliardo di ARR NGS in un trimestre, mentre i clienti piattaformizzati hanno registrato una ritenzione netta dei ricavi superiore al 120%. Circa 220 piattaformizzazioni aggiuntive nel Q4 supportano la storia del cross-selling, anche se la crescita dell'ARR dell'anno fiscale 2027 dovrebbe rallentare al 22%-23%.
- Il flusso di cassa libero rettificato è aumentato del 35% a $1,289 miliardi: Il flusso di cassa libero rettificato a tutto l'anno ha raggiunto $4,414 miliardi con un margine del 38,4%. L'outlook del 38,0% per l'anno fiscale 2027 del management suggerisce che la generazione di cassa dovrebbe rimanere forte nonostante i maggiori costi di hosting cloud e integrazione.
- La guidance dei ricavi dell'anno fiscale 2027 di $14,10-14,20 miliardi implica una crescita del 23%-24%: I ricavi Cortex dovrebbero crescere di circa il 30%, mentre Idira dovrebbe generare circa $1,5 miliardi con crescita pro forma high-teens al 20%. L'esecuzione ora dipende da un'integrazione fluida e dalla domanda duratura di sicurezza di rete organica.
Outlook Investimenti 2026 di Palo Alto Networks (PANW): Caso Rialzista $475 vs Caso Ribassista $300
L'outlook 2026 di Palo Alto Networks dipende dal fatto che il consolidamento della piattaforma, la domanda di sicurezza AI e le acquisizioni recenti possano sostenere una forte crescita dell'ARR senza indebolire i margini. Il rialzo deriva da un cross-selling più profondo e un'integrazione più rapida, mentre la domanda organica più lenta e la compressione della valutazione rimangono i rischi principali.
Il Caso Rialzista: La Forte Domanda di Sicurezza AI Spinge PANW Verso $475
Il Caso Rialzista assume che i clienti continuino a consolidare la spesa per la sicurezza tra Network e AI Security, Cortex, cloud e Idira. L'ARR NGS dovrebbe finire l'anno fiscale 2027 sopra il tetto della guidance di $11,175 miliardi, mentre grandi contratti e ritenzione superiore al 120% tra i clienti piattaformizzati supportano un cross-selling più forte.
Un movimento verso $475 richiederebbe che l'integrazione di CyberArk e Chronosphere rimanga da tre a sei mesi avanti al piano, che il margine operativo superi il 29,5% e che il margine del flusso di cassa libero rimanga vicino al 38%. La crescita continua da Prisma AIRS, XSIAM e osservabilità mostrerebbe che l'AI sta espandendo l'opportunità di ricavi senza indebolire la redditività.
Il Caso Base: La Crescita Stabile della Sicurezza Mantiene PANW Tra $380 e $420
Il Caso Base assume che i ricavi dell'anno fiscale 2027 atterrino vicino al punto medio di $14,15 miliardi e che l'ARR NGS raggiunga circa $11,1 miliardi. La piattaformizzazione rimane efficace, anche se gli investitori separano la crescita dell'ARR del 63% riportata dalla crescita organica più lenta e aspettano una prova più chiara che i ricavi acquisiti possano sostenere i margini attuali.
PANW potrebbe scambiare principalmente tra $380 e $420 sotto queste condizioni. Crescita dell'RPO vicina al 20%, margine operativo vicino al 29,5% e margine del flusso di cassa libero rettificato intorno al 38% supporterebbero il range. Prenotazioni organiche più deboli o sinergie di acquisizione ritardate limiterebbero ulteriori rialzi.
Il Caso Ribassista: Crescita Più Lenta e Costi Più Alti Trascinano PANW Verso $300
Il Caso Ribassista assume che la domanda organica rallenti dopo l'accelerazione guidata dalle acquisizioni, mentre i costi di hosting cloud, hardware e integrazione pressano i margini. Crescita dell'ARR NGS sotto il 22%, crescita dell'RPO sotto il 19% o ritenzione più debole tra i clienti piattaformizzati sfiderebbero la strategia di consolidamento.
Un movimento verso $300 diventerebbe più probabile se i ricavi dell'anno fiscale 2027 scendessero sotto $14,1 miliardi, il margine operativo mancasse il 29,5% o la diluizione indebolisse la crescita degli utili per azione. PANW potrebbe ancora espandersi sotto questo scenario, ma un multiplo di valutazione più basso rifletterebbe una minore fiducia nella qualità e redditività di quella crescita.
Previsioni Prezzo Azioni PANW per il 2026 da Analisti Wall Street
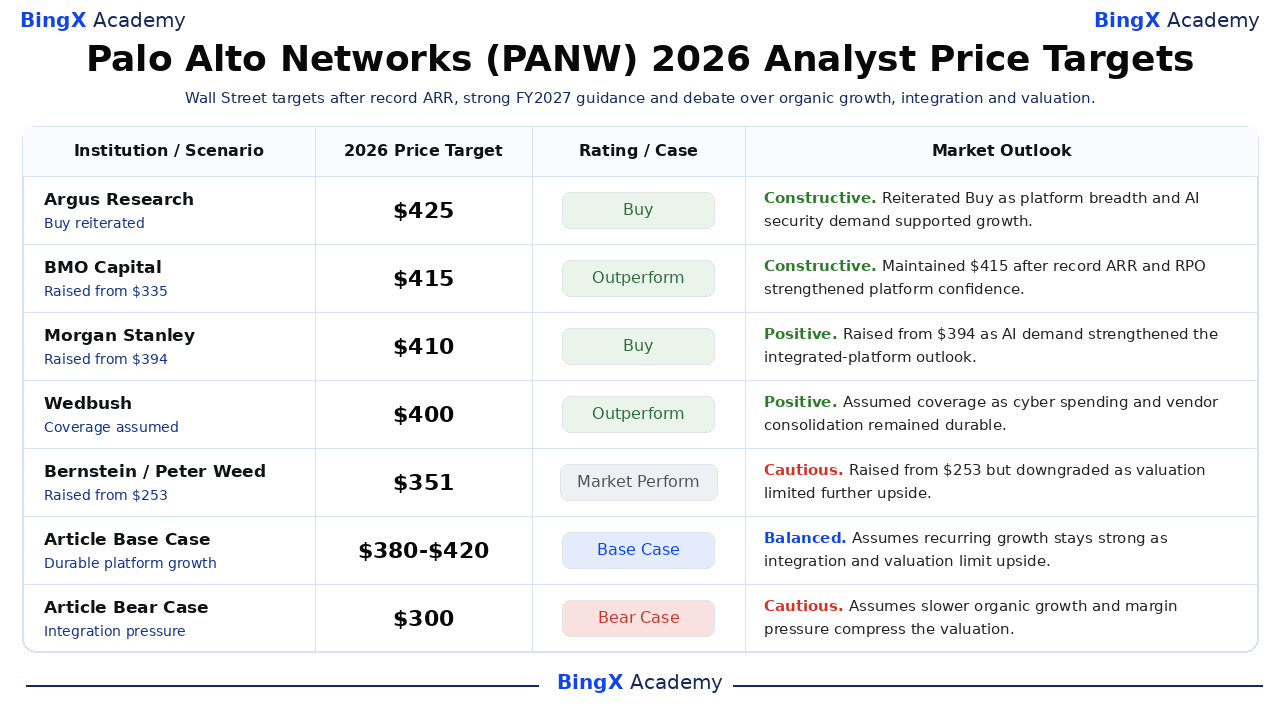
Wall Street è rimasta ampiamente costruttiva dopo il Q4, anche se gli obiettivi da $351 a $425 mostrano disaccordo sulla crescita guidata dalle acquisizioni e la valutazione. Google Finance ha elencato un obiettivo medio di $408,53 tra 41 analisti al 21 settembre, rispetto alla chiusura del 18 settembre di $363,58. La tabella mantiene le azioni degli analisti separate dagli scenari editoriali Base e Bear dell'articolo.
|
Istituzione / Scenario |
Obiettivo Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
Argus Research |
$425 |
Buy |
Costruttivo. 3 settembre: riconfermato Buy poiché l'ampiezza della piattaforma e la domanda di sicurezza guidata dall'AI hanno supportato un outlook di crescita premium. |
|
BMO Capital |
$415 |
Outperform |
Costruttivo. 2 settembre: mantenuto $415 dopo che l'ARR e l'RPO record hanno rafforzato la fiducia nella piattaformizzazione. |
|
Morgan Stanley |
$410 |
Buy |
Positivo. 20 settembre: alzato da $394 poiché la domanda di sicurezza AI e le piattaforme integrate hanno supportato ulteriori rialzi. |
|
Wedbush |
$400 |
Outperform |
Positivo. 10 settembre: assunto la copertura poiché la spesa duratura per la cybersicurezza ha supportato il consolidamento dei fornitori. |
|
Bernstein |
$351 |
Market Perform |
Cauto. 17 settembre: alzato da $253 ma declassato poiché valutazione e crescita guidata dalle acquisizioni hanno limitato il rialzo. |
|
Caso Base Articolo |
$380-$420 |
Caso Base |
Bilanciato. Assume che la crescita ricorrente rimanga forte mentre i costi di integrazione e la valutazione limitano il rialzo. |
|
Caso Bear Articolo |
$300 |
Caso Bear |
Cauto. Assume crescita organica più lenta e pressione sui margini comprimano la valutazione. |
Come Negoziare le Azioni Palo Alto Networks (PANW) su BingX
Negozia l'outlook di sicurezza AI, piattaformizzazione e integrazione di Palo Alto Networks utilizzando BingX TradFi e strumenti BingX AI. Poiché PANW può reagire bruscamente agli utili, azioni degli analisti, acquisizioni e cambiamenti di valutazione del settore sicurezza, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
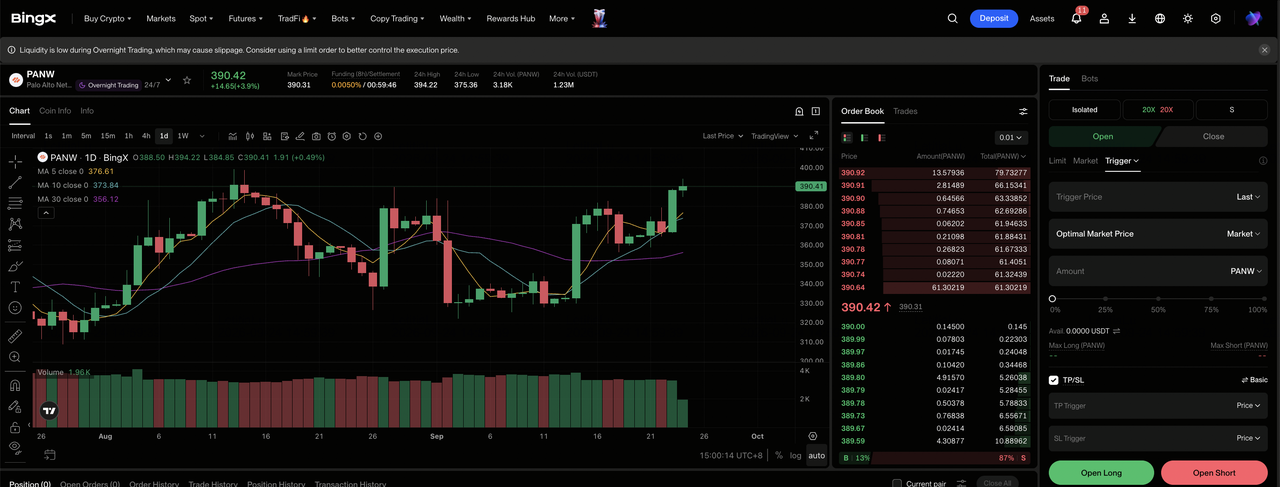
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Palo Alto Networks (PANW). Cerca e seleziona il contratto futures perpetui PANW-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la crescita dell'ARR e l'integrazione della piattaforma supportano stime più alte. Seleziona Apri Short se le prenotazioni organiche, i margini o il progresso dell'integrazione si indeboliscono.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin basato sulla tua tolleranza al rischio. L'aumento del 97,38% YTD e le oscillazioni brusche post-utili mostrano perché la leva conservativa e il dimensionamento chiaro delle posizioni contano.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. PANW può muoversi rapidamente dopo utili, incidenti di cybersicurezza, notizie di acquisizioni e cambiamenti di rating degli analisti.
Top 5 Rischi da Osservare per gli Investitori di Palo Alto Networks nel 2026
Palo Alto Networks ha ancora forte crescita e generazione di cassa, ma l'esecuzione delle acquisizioni, la domanda organica, la pressione sui margini, la concorrenza e la valutazione rimangono i principali rischi per l'outlook 2026.
- L'integrazione delle acquisizioni potrebbe indebolire il valore della guidance dei ricavi di $14,15 miliardi: CyberArk e Chronosphere sono le due più grandi acquisizioni dell'azienda. Sovrapposizioni di prodotti, cross-selling più lento o interruzioni dei dipendenti potrebbero ridurre le sinergie previste e rendere la crescita riportata del 23%-24% meno preziosa.
- La crescita organica potrebbe rimanere indietro rispetto all'aumento dell'ARR del 63% riportato: Le acquisizioni hanno contribuito al salto dell'ARR NGS a $9,10 miliardi. Se la crescita sottostante dei clienti o la piattaformizzazione rallenta, gli investitori potrebbero assegnare una valutazione più bassa alla crescita guidata dalle acquisizioni.
- Margini lordi più bassi potrebbero compensare il forte flusso di cassa: Il margine lordo Q4 è sceso di 100 basis point al 74,8% nonostante $1,289 miliardi di flusso di cassa libero rettificato. Costi più alti di hosting cloud, memoria e storage potrebbero limitare la leva operativa.
- La concorrenza potrebbe rallentare il cross-selling: CrowdStrike, Microsoft, Zscaler e fornitori di cloud competono attraverso le principali categorie di sicurezza. Strumenti meglio integrati o prezzi più bassi potrebbero indebolire la capacità di Palo Alto Networks di espandere la spesa tra i clienti piattaformizzati.
- La valutazione potrebbe scendere anche se i ricavi continuano a crescere: PANW aveva guadagnato il 97,38% YTD al 18 settembre. Rendimenti obbligazionari più alti, crescita più lenta delle stime o maggiore dipendenza dalle acquisizioni potrebbero comprimere il multiplo del software e trascinare il titolo più vicino al Caso Bear di $300.
Considerazioni Finali: Dovresti Investire in Palo Alto Networks nel 2026?
Palo Alto Networks esce dall'anno fiscale 2026 con $9,10 miliardi di ARR NGS, $21,2 miliardi di RPO e $4,414 miliardi di flusso di cassa libero rettificato a tutto l'anno. Queste cifre supportano l'argomentazione che la piattaformizzazione e la domanda di sicurezza AI stanno creando un business ricorrente più grande. Il test di investimento è se l'integrazione converte le capacità acquisite in crescita organica duratura senza sacrificare margini o economia per azione.
Il Caso Rialzista necessita ARR sopra la guidance, ritenzione sostenuta e sinergie più veloci per supportare $475. Il Caso Bear riflette crescita organica più lenta, pressione sui margini e compressione della valutazione verso $300. I trader conservativi potrebbero monitorare l'ARR netto nuovo organico, la crescita dell'RPO, il margine lordo, il margine del flusso di cassa libero rettificato e l'integrazione di CyberArk prima di trattare il tasso di crescita attuale come duraturo.
Promemoria Rischio: Il trading e l'investimento in azioni come PANW comporta un rischio di perdita di capitale. L'esecuzione delle acquisizioni, la concorrenza nella cybersicurezza, i cambiamenti di valutazione e il trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Previsione Prezzo Adobe (ADBE) 2026: Può la Monetizzazione AI Spingere ADBE Verso $520?
- Previsione Prezzo Azioni IBM 2026: Può la Crescita Software e Quantum Spingere IBM Verso $350?
- Outlook Azioni Cisco (CSCO) per il 2026: Può la Crescita AI e Splunk Riportare CSCO a $90?
- Previsione Prezzo CrowdStrike (CRWD) 2026: Può la Sicurezza AI e Falcon Flex Spingere CRWD Verso $280?
- Previsione Prezzo Azioni Palantir (PLTR) 2026: Può la Crescita Commerciale USA del 149% Spingere PLTR Verso $255?
