


NuScale Power (SMR) sviluppa tecnologia di reattori modulari piccoli per utilities, clienti industriali e data center per progetti di alimentazione. Il suo modulo NuScale Power da 77 megawatt è il blocco costruttivo per gli impianti VOYGR, mentre i servizi di licenza, ingegneria e sviluppo progetti sono pensati per creare ricavi prima che inizi la produzione dei moduli. L'approvazione normativa statunitense conferisce all'azienda una posizione differenziata, sebbene il titolo rimanga sensibile al finanziamento dei progetti, ai tempi di costruzione e al consumo di liquidità.
L'ultimo trimestre ha mostrato quanto sia lontana la scala commerciale dagli attuali risultati finanziari. I ricavi Q2 2026 di NuScale Power sono scesi a 75.000 dollari da 8,054 milioni di dollari dell'anno precedente, la perdita netta è aumentata a 47,539 milioni di dollari e l'uso di liquidità operativa per sei mesi ha raggiunto 372,860 milioni di dollari. La liquidità di 766,460 milioni di dollari fornisce una pista di sviluppo, tuttavia il caso di investimento dipende dalla conversione del lavoro sui progetti ENTRA1, TVA e rumeno in impianti finanziati e ricavi ricorrenti.
Le previsioni del titolo SMR per il 2026 ora si concentrano su due visioni contrastanti:
- Il caso del progetto finanziato e dell'impegno del cliente: un impegno fermo del cliente, finanziamento completo e un ordine di moduli potrebbero trasformare l'approvazione normativa in un backlog commerciale visibile e ricavi del progetto.
- Il caso del ritardo nel deployment e della diluizione: programmi di sviluppo estesi e uso continuo di liquidità potrebbero richiedere più capitale prima che NuScale registri ricavi significativi dagli impianti.
Questa guida analizza le previsioni del titolo SMR, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili Q2 2026 del 5 agosto 2026 di NuScale Power, il filing trimestrale e i dati di mercato fino al 18 settembre, più come negoziare i futures del titolo SMR su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di NuScale Power Devono Sapere a Settembre 2026
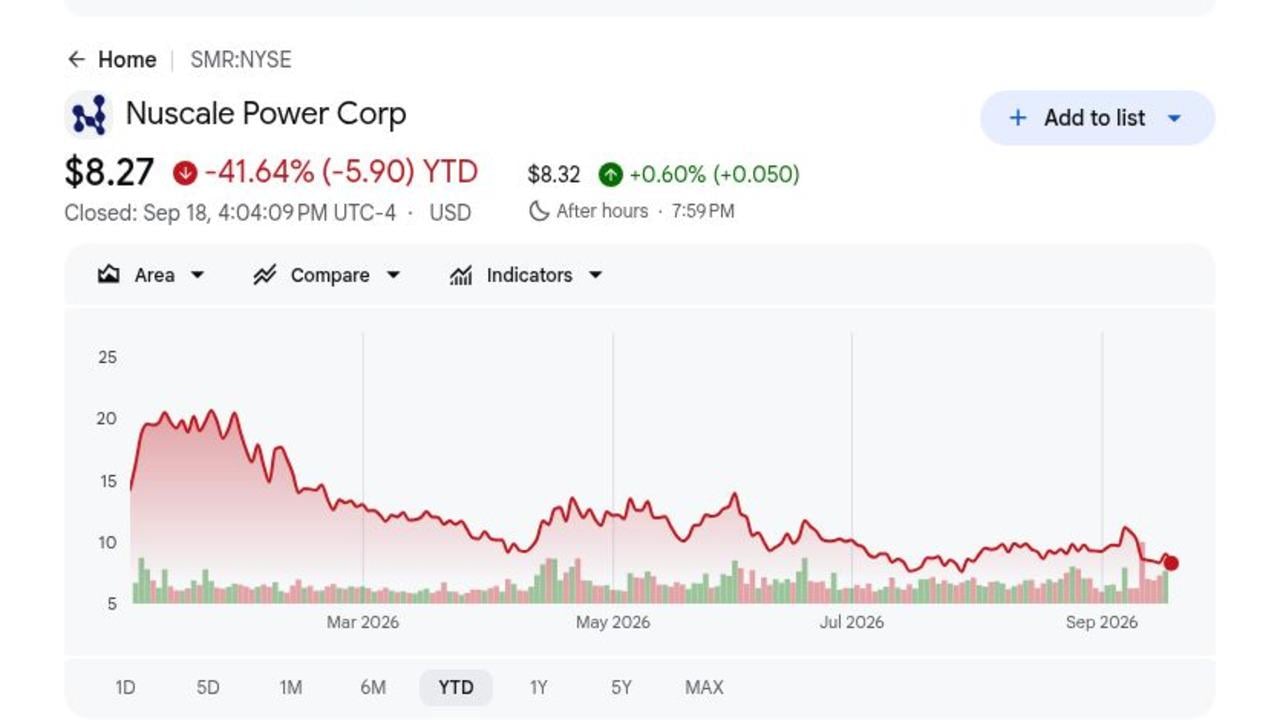
- SMR ha chiuso a 8,27 dollari ed era in calo del 41,64% nel 2026: La chiusura del 18 settembre si è posizionata sotto quasi tutti gli obiettivi positivi degli analisti, con l'obiettivo di 6 dollari di UBS che rappresenta la principale eccezione ribassista. Il calo mostra che gli investitori stanno passando dal valutare il progresso normativo al richiedere progetti finanziati e ricavi commerciali.
- I ricavi Q2 sono scesi a soli 75.000 dollari da 8,054 milioni di dollari: I ricavi dei servizi di progetto sono diminuiti di 7,979 milioni di dollari anno su anno poiché i tempi delle milestone sono rimasti irregolari. NuScale manca ancora di una base di ricavi commerciali ricorrenti nonostante anni di lavoro di ingegneria e licenze.
- La liquidità di 766,460 milioni di dollari fornisce una pista sostanziale: Il saldo è diminuito da 836,417 milioni di dollari a fine anno, mentre l'uso di liquidità operativa del primo semestre ha raggiunto 372,860 milioni di dollari. La liquidità dà a NuScale più tempo per commercializzare la sua tecnologia, sebbene il tasso di consumo aumenti il costo di ulteriori ritardi.
- La perdita netta è aumentata di 29,898 milioni di dollari a 47,539 milioni di dollari: R&S è salita a 18,429 milioni di dollari e G&A ha raggiunto 26,875 milioni di dollari. La perdita maggiore mostra che i costi di progettazione, licenze e aziendali rimangono elevati ben prima che i deployment dei moduli possano assorbire le spese fisse.
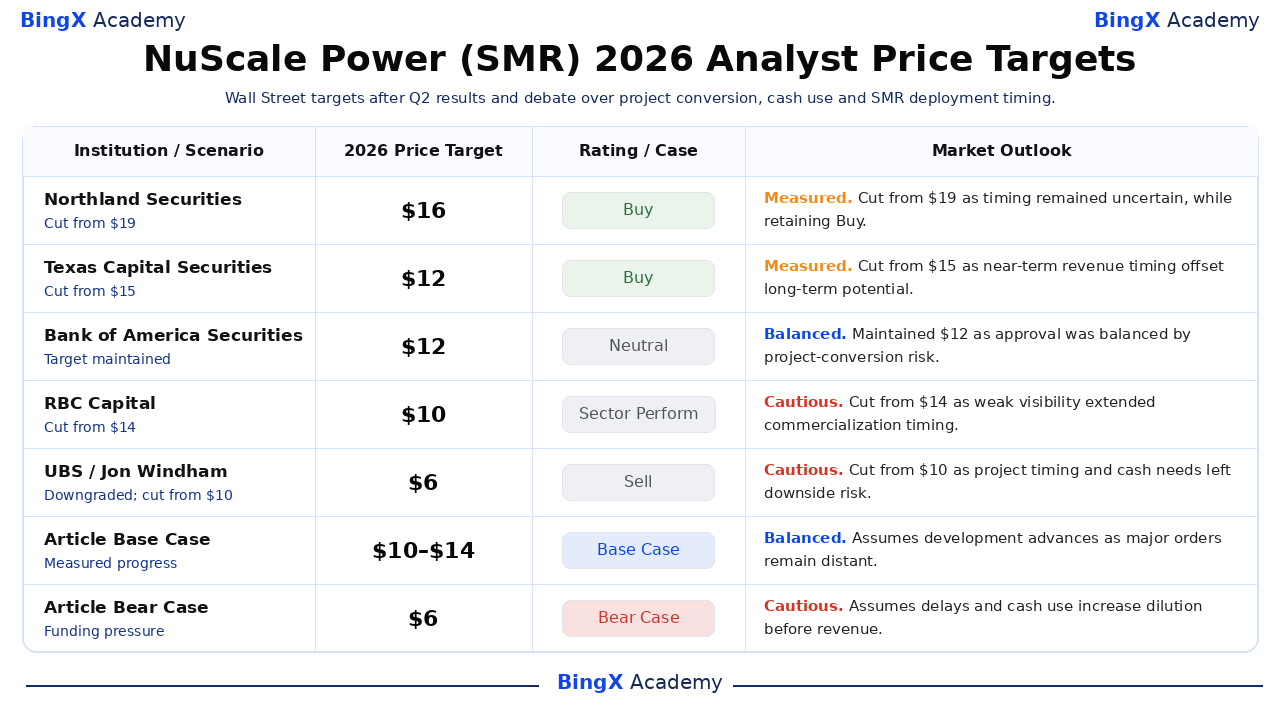
- Gli obiettivi degli analisti da 6 a 16 dollari riflettono una grande incertezza sulla conversione dei progetti: Northland ha mantenuto un obiettivo di 16 dollari mentre UBS ha tagliato a 6 dollari, lasciando un ampio spread di 10 dollari attorno al prezzo dell'azione di 8,27 dollari. Il range riflette diverse aspettative su se ENTRA1, TVA e Romania possano trasformarsi in progetti commerciali finanziabili.
Cos'è NuScale Power (SMR)?
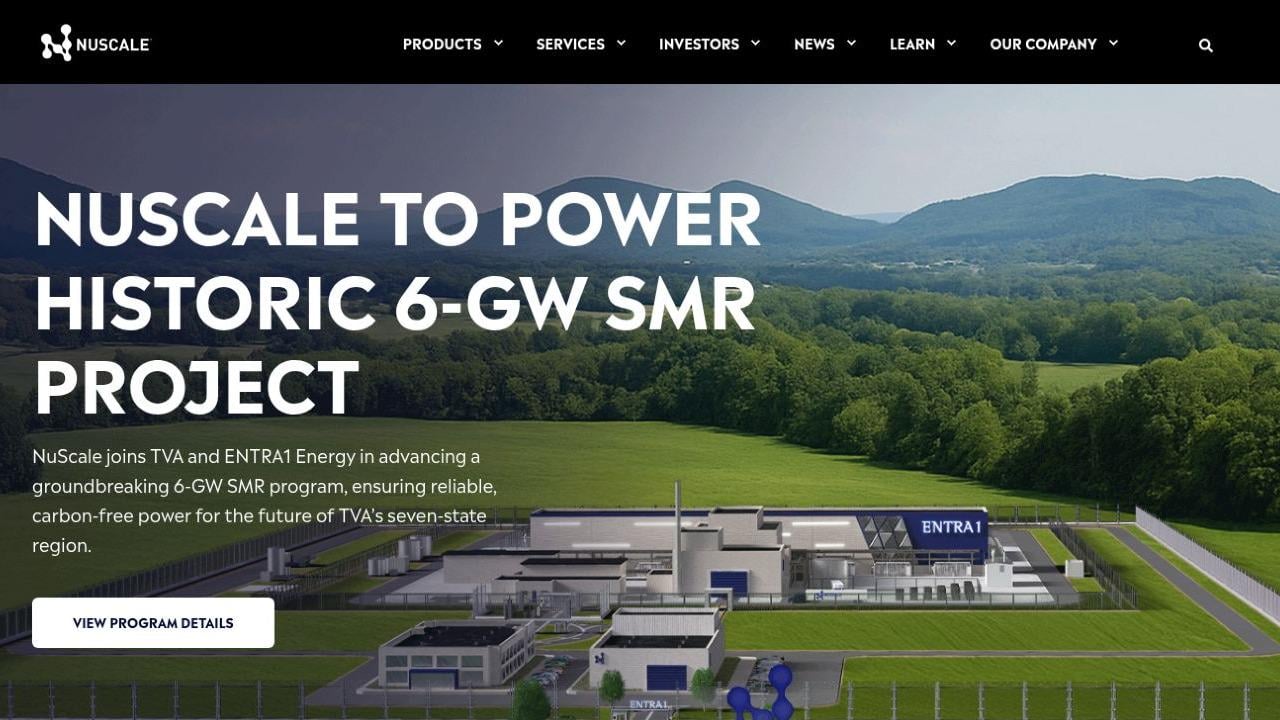
NuScale Power è uno sviluppatore di tecnologia nucleare il cui prodotto principale è il Modulo NuScale Power, un reattore ad acqua pressurizzata da 77 megawatt progettato per utilizzare sistemi di sicurezza passiva e produzione orientata alla fabbrica. Più moduli possono essere combinati in impianti VOYGR dimensionati per reti elettriche, siti industriali o grandi data center. L'azienda prevede di guadagnare da licenze tecnologiche, servizi di ingegneria, proprietà intellettuale relativa ai moduli e supporto a lungo termine degli impianti. Attualmente non gestisce un reattore commerciale, quindi i ricavi dipendono dalle milestone di sviluppo piuttosto che dalle vendite di elettricità.
La strategia a lungo termine si concentra sul trasformare i progetti approvati in progetti commerciali finanziati. ENTRA1 Energy è il partner di commercializzazione di NuScale, TVA sta valutando percorsi di deployment negli Stati Uniti e Doosan Enerbility ha capacità di produzione per i principali componenti del reattore. In Romania, RoPower Nuclear e Nuclearelectrica hanno avanzato il lavoro attorno a un prospettico impianto a sei moduli a Doicești. Queste relazioni creano una via al deployment, sebbene le decisioni finali di investimento, il finanziamento, le licenze del sito e i contratti di costruzione rimangano più importanti dei ricavi trimestrali di ingegneria.
Leggi di più: I Migliori Titoli Energetici AI da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e la Costruzione Energetica AI
Panoramica degli Utili Q2 2026 di NuScale Power (SMR): Ricavi Minimi, Spese Più Elevate e un Saldo di Liquidità di 766,5M Dollari
NuScale ha riportato ricavi Q2 di 75.000 dollari contro 8,054 milioni di dollari dell'anno precedente, una perdita netta di 47,539 milioni di dollari contro 17,641 milioni di dollari, e una perdita per azione di 0,13 dollari che ha eguagliato la perdita per azione dell'anno precedente perché il numero di azioni è aumentato. Le spese R&S sono salite a 18,429 milioni di dollari e G&A ha raggiunto 26,875 milioni di dollari. La liquidità è rimasta a 766,460 milioni di dollari, sebbene l'uso di liquidità operativa per sei mesi si sia espanso a 372,860 milioni di dollari, rendendo la conversione dei progetti e la disciplina del capitale la principale tensione.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
8,054M dollari in Q2 2025 |
0,075M dollari |
Contratto. I ricavi sono scesi di 7,979M dollari YoY. |
|
Perdita per azione GAAP Q2 |
Perdita di 0,13 dollari in Q2 2025 |
Perdita di 0,13 dollari |
Piatto. Piatto per azione nonostante una perdita netta maggiore. |
|
Perdita netta Q2 |
Perdita di 17,641M dollari in Q2 2025 |
Perdita di 47,539M dollari |
Ampliata. Ampliata di 29,898M dollari YoY. |
|
Ricerca e sviluppo Q2 |
11,802M dollari in Q2 2025 |
18,429M dollari |
Aumentata. Aumentata di 6,627M dollari YoY. |
|
Spese generali e amministrative Q2 |
22,523M dollari in Q2 2025 |
26,875M dollari |
Aumentata. Aumentata di 4,352M dollari YoY. |
|
Liquidità e equivalenti di liquidità |
836,417M dollari al 31 dic. 2025 |
766,460M dollari |
Inferiore. Inferiore ma ancora sostanziale. |
|
Flusso di cassa operativo semestrale |
56,107M dollari utilizzati in H1 2025 |
372,860M dollari utilizzati |
Liquidità. L'uso di liquidità è aumentato di 316,753M dollari YoY. |
- I ricavi di 75.000 dollari sono scesi di 7,979 milioni di dollari anno su anno: Il calo ha riflesso principalmente i tempi delle milestone, ma mostra anche quanto poco ricavo operativo attualmente supporti la base di costi di NuScale. Le fasi di ingegneria finanziate devono iniziare prima che le vendite trimestrali diventino prova significativa di commercializzazione.
- La perdita per azione è rimasta a 0,13 dollari nonostante una perdita netta maggiore: La perdita netta è aumentata a 47,539 milioni di dollari da 17,641 milioni di dollari. Un numero di azioni maggiore ha mantenuto piatta la perdita per azione, mostrando come la diluizione possa mascherare perdite assolute in peggioramento riducendo la rivendicazione di ogni azionista sul valore futuro.
- R&S è salita del 56% a 18,429 milioni di dollari: La spesa è aumentata da 11,802 milioni di dollari mentre NuScale ha continuato il lavoro di progettazione, licenze e commercializzazione. L'investimento supporta la sua posizione normativa, ma crea valore per gli azionisti solo se i clienti si muovono verso deployment finanziati.
- G&A è aumentata di 4,352 milioni di dollari a 26,875 milioni di dollari: I costi aziendali sono saliti da 22,523 milioni di dollari mentre i ricavi sono rimasti trascurabili. NuScale ha bisogno di ricavi milestone più forti e crescita delle spese generali più contenuta per mostrare che le spese possano crescere più lentamente dei contratti.
- La liquidità di 766,460 milioni di dollari deve supportare un deflusso operativo del primo semestre di 372,860 milioni di dollari: La liquidità rimane sostanziale, ma l'uso operativo è stato di 316,753 milioni di dollari superiore rispetto al primo semestre del 2025. La pista dipende quindi dalle entrate dei progetti, dalla spesa di sviluppo e dalla necessità di eventuali futuri aumenti di capitale.
Prospettive di Investimento 2026 di NuScale Power (SMR): Caso Toro da 20 Dollari vs Caso Orso da 6 Dollari
Le prospettive 2026 di NuScale dipendono dal fatto che gli accordi di sviluppo possano trasformarsi in progetti commerciali finanziati. Il rialzo deriva da un impegno vincolante del cliente e dal finanziamento del progetto, mentre ritardi, consumo di liquidità e diluizione rimangono i principali rischi.
Il Caso Toro: Un Progetto SMR Finanziato Spinge SMR Verso 20 Dollari
Il Caso Toro assume che ENTRA1 e un'utility o cliente di data center concordino su un piano di progetto fermo, organizzino il denaro necessario per costruirlo e piazzino un ordine iniziale per moduli NuScale. L'approvazione dalla NRC per il design da 77 MWe, il supporto continuo di Doosan sulla produzione e i progressi sul progetto rumeno renderebbero l'attività più credibile e darebbero agli investitori un'idea più chiara di quando potrebbero iniziare i ricavi commerciali.
Un movimento verso 20 dollari richiederebbe un contratto con capacità, cronogramma ed economia chiari, insieme a un uso di liquidità ben sotto il ritmo del primo semestre di 372,860 milioni di dollari. L'aumento dei ricavi di ingegneria e la prova che il capitale del cliente, piuttosto che l'equity di NuScale, finanzia la costruzione dell'impianto rafforzerebbero il caso.
Il Caso Base: Il Progresso di Sviluppo Mantiene SMR Tra 10 e 14 Dollari
Il Caso Base assume che studi di progetto, licenze e lavoro sulla catena di approvvigionamento continuino ad avanzare senza un ordine finale di impianto nel 2026. Il saldo di liquidità di 766,460 milioni di dollari supporta ulteriore sviluppo, sebbene 75.000 dollari di ricavi trimestrali limitino quanto valore gli investitori possano assegnare ai progetti prospettici.
SMR potrebbe commerciare principalmente tra 10 e 14 dollari sotto queste condizioni. Liquidità stabile, milestone di ingegneria visibili e almeno un accordo finanziato per la fase successiva supporterebbero il range. Un altro anno di ricavi minimi e uso di liquidità operativa vicino al ritmo del primo semestre indebolirebbe la parte superiore.
Il Caso Orso: Ritardi del Progetto e Consumo di Liquidità Tirano SMR Verso 6 Dollari
Il Caso Orso assume che il finanziamento del cliente, le licenze del sito o gli impegni della catena di approvvigionamento richiedano più tempo del previsto. NuScale continua a finanziare costi di ingegneria e aziendali mentre i progetti prospettici falliscono nel generare entrate significative o ordini fermi di moduli.
Un movimento verso 6 dollari diventerebbe più probabile se la liquidità declina rapidamente da 766,460 milioni di dollari, un altro aumento di capitale espande il numero di azioni o i partner ritardano le decisioni di investimento. Progressi più rapidi da progetti di reattori avanzati concorrenti potrebbero aggiungere ulteriore pressione alla valutazione.
Previsioni del Prezzo del Titolo SMR per il 2026 da Parte degli Analisti di Wall Street
Le cinque azioni datate mostrano come gli analisti pesino l'esecuzione attuale contro l'opportunità a lungo termine. Sono punti di riferimento di terze parti piuttosto che una singola previsione di consenso. Le righe finali Base e Orso sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Northland Securities / Jeff Grampp |
16 dollari |
Acquista |
Misurato. 6 agosto: tagliato da 19 a 16 dollari; La commercializzazione rimaneva attraente nonostante una visibilità a breve termine più debole. |
|
Texas Capital Securities / Nathaniel Pendleton |
12 dollari |
Acquista |
Misurato. 20 agosto: tagliato da 15 a 12 dollari; Ricavi a breve termine più lenti hanno compensato l'opportunità SMR a lungo termine. |
|
Bank of America Securities / Rinny Singh |
12 dollari |
Neutrale |
Bilanciato. 12 agosto: mantenuto un obiettivo di 12 dollari; I vantaggi normativi erano bilanciati dal rischio di conversione del progetto. |
|
RBC Capital / Chris Dendrinos |
10 dollari |
Perform Settoriale |
Cauto. 11 agosto: tagliato da 14 a 10 dollari; La visibilità a breve termine debole ha esteso i tempi di commercializzazione. |
|
UBS / Jon Windham |
6 dollari |
Vendi |
Cauto. 11 settembre: tagliato da 10 a 6 dollari; I tempi del progetto e le esigenze di liquidità hanno lasciato rischio al ribasso. |
|
Caso Base dell'Articolo |
10–14 dollari |
Caso Base |
Bilanciato. Assume che lo sviluppo avanzi mentre gli ordini maggiori rimangono distanti. |
|
Caso Orso dell'Articolo |
6 dollari |
Caso Orso |
Cauto. Assume ritardi e uso di liquidità che aumentano la diluizione prima dei ricavi. |
Come Negoziare il Titolo NuScale Power (SMR) su BingX
Negozia le prospettive di conversione del progetto, normative e di finanziamento di NuScale Power utilizzando BingX TradFi e gli strumenti BingX AI. Poiché SMR reagisce bruscamente agli annunci di progetti, finanziamenti e revisioni degli analisti, i trader dovrebbero definire il catalizzatore e i limiti di rischio prima di entrare in una posizione.
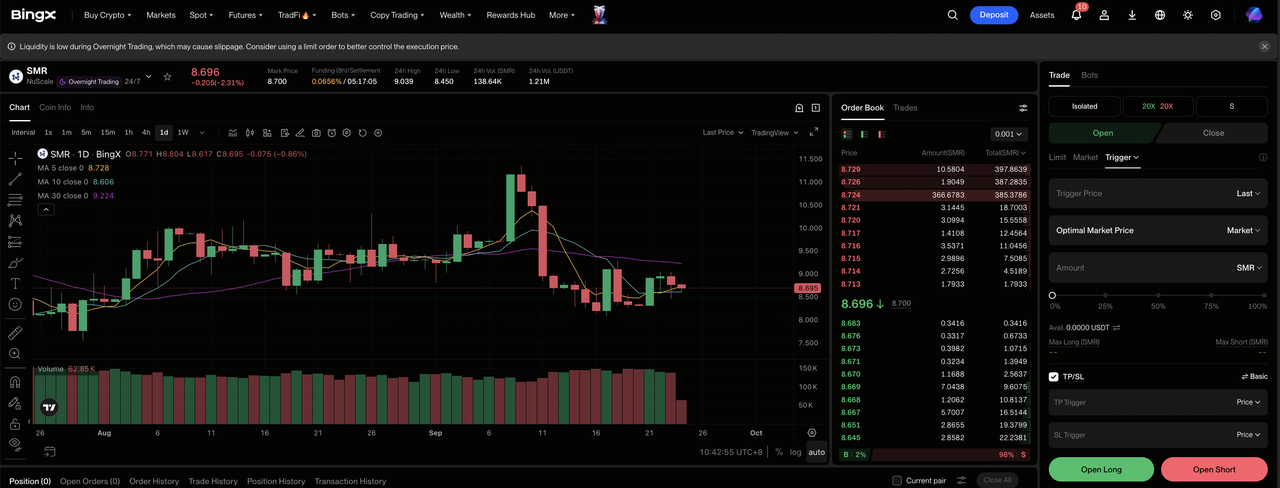
Passo 1: Accedi a BingX TradFi. Registrati e naviga verso la sezione specializzata TradFi sul dashboard di scambio BingX.
Passo 2: Seleziona NuScale Power (SMR). Cerca e seleziona il contratto futures perpetui SMR-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se i progetti finanziati e i ricavi di ingegneria migliorano. Seleziona Apri Short se ritardi e uso di liquidità aumentano il rischio di diluizione.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin in base alla tua tolleranza al rischio. Il calo YTD del 41,64% mostra perché leva conservativa e dimensionamento chiaro delle posizioni siano importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nella negoziazione. SMR può reagire rapidamente a contratti clienti, milestone NRC, finanziamenti, uso di liquidità e ritardi di progetti.
I 5 Principali Rischi da Osservare per gli Investitori di NuScale Power nel 2026
La valutazione di NuScale dipende dal trasformare il lavoro di sviluppo in progetti commerciali finanziati. Ritardi nel finanziamento, elevato uso di liquidità, costi di costruzione e concorrenza potrebbero tutti ridurre il valore futuro per azione.
- Il finanziamento dei progetti può ritardare i ricavi per anni: I progetti nucleari richiedono equity del cliente, debito, supporto governativo e approvazioni normative. Se il finanziamento richiede più tempo, i ricavi di ingegneria e gli ordini di moduli potrebbero essere spinti più lontano.
- L'uso di liquidità operativa del primo semestre di 372,860 milioni di dollari aumenta il rischio di diluizione: NuScale aveva 766,460 milioni di dollari di liquidità, ma il deflusso mostra quanto rapidamente quel saldo possa diminuire. Finanziamenti aggiuntivi in equity o convertibili potrebbero aumentare il numero di azioni prima che i ricavi si ridimensionino.
- I costi del primo nel suo genere possono indebolire l'economia del progetto: Cambiamenti ingegneristici, inflazione della catena di approvvigionamento e ritardi di costruzione potrebbero aumentare i costi degli impianti. Ciò potrebbe rendere le utilities meno disposte a impegnarsi e ridurre l'economia delle licenze future.
- I progetti internazionali dipendono da approvazioni multiple: Il progetto rumeno richiede ancora finanziamenti, lavori del sito e progresso normativo. I ritardi potrebbero aumentare i costi di sviluppo e spingere i ricavi potenziali più lontano.
- Le tecnologie energetiche concorrenti possono catturare la spesa dei clienti: Utilities e sviluppatori di data center possono scegliere reattori grandi, generazione a gas o altri design di reattori avanzati. Concorrenti che si muovono più velocemente potrebbero ridurre la pipeline di clienti potenziali di NuScale.
Considerazioni Finali: Dovresti Investire in NuScale Power nel 2026?
NuScale possiede un design di moduli da 77 MWe approvato dalla NRC e lavora con ENTRA1, TVA, Doosan e partner rumeni, conferendogli una via credibile al deployment. I ricavi Q2 di 75.000 dollari e l'uso di liquidità operativa del primo semestre di 372,860 milioni di dollari mostrano che il successo normativo non si è ancora trasformato in un business durevole con ricavi prevedibili o flusso di cassa operativo positivo.
Il Caso Toro richiede un progetto cliente finanziato per supportare 20 dollari. Il Caso Orso riflette ritardi e diluizione che potrebbero tirare SMR verso 6 dollari. I trader conservativi potrebbero osservare uso di liquidità, contratti vincolanti, finanziamento clienti e milestone di licenze prima di trattare gli annunci di sviluppo come prova di scala commerciale o assegnare pieno valore a una pipeline prospettica di moduli.
Promemoria di Rischio: Il trading e l'investimento in azioni come SMR comporta un rischio di perdita di capitale. Esecuzione aziendale, concorrenza, finanziamento, cambiamenti di valutazione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I Migliori Titoli Energetici AI da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e la Costruzione Energetica AI
- I Migliori Titoli Energetici ed ETF da Comprare nel 2026: La Crisi Energetica AI Incontra la Volatilità Geopolitica
- Previsione del Prezzo del Titolo Oklo (OKLO) 2026: Può l'Espansione Nucleare Spingere OKLO Verso 250 Dollari?
- Previsione del Prezzo Bloom Energy (BE) 2026: Può l'Alimentazione dei Data Center AI Spingere BE Verso 350 Dollari?
- Previsione del Prezzo Cheniere Energy (LNG) 2026: Possono le Maggiori Esportazioni di Gas Spingere LNG Verso 340 Dollari?
