
Oracle (ORCL) vende tecnologia di database, infrastruttura cloud e applicazioni aziendali. La sua base software matura fornisce ancora ricavi ricorrenti e relazioni con i clienti, mentre Oracle Cloud Infrastructure, o OCI, diventa più importante per la crescita a lungo termine. Quella transizione dà a Oracle un'esposizione diretta alla domanda di formazione e inferenza AI, anche se rende il titolo sensibile ai costi dei data center, ai tempi dei progetti e alla concentrazione di grandi clienti.
Il suo ultimo trimestre ha mostrato l'accelerazione della transizione. I ricavi fiscali Q1 FY2027 di Oracle hanno raggiunto $19,35 miliardi, in aumento del 30% su base annua, e l'EPS diluito non-GAAP ha raggiunto $1,92. I ricavi OCI sono balzati del 121% a $7,4 miliardi, anche se $28,5 miliardi di spese in conto capitale trimestrali e un flusso di cassa libero negativo di $5,40 miliardi hanno mantenuto centrale nel dibattito il finanziamento e i rendimenti.
La previsione del titolo ORCL per il 2026 ora si concentra su due visioni concorrenti:
- Il caso di conversione cloud AI: un backlog di $664 miliardi e nuova capacità potrebbero sostenere una crescita rapida di ricavi e guadagni.
- Il caso di intensità di capitale: debito, diluizione e flusso di cassa libero debole potrebbero limitare la valutazione anche mentre OCI si espande.
Questa guida analizza la previsione del titolo ORCL, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sulla pubblicazione dei guadagni fiscali Q1 FY2027 di Oracle del 10 settembre, le divulgazioni trimestrali e i dati di mercato fino al 10 settembre, più come fare trading con i futures del titolo ORCL su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori Oracle Devono Sapere a Settembre 2026
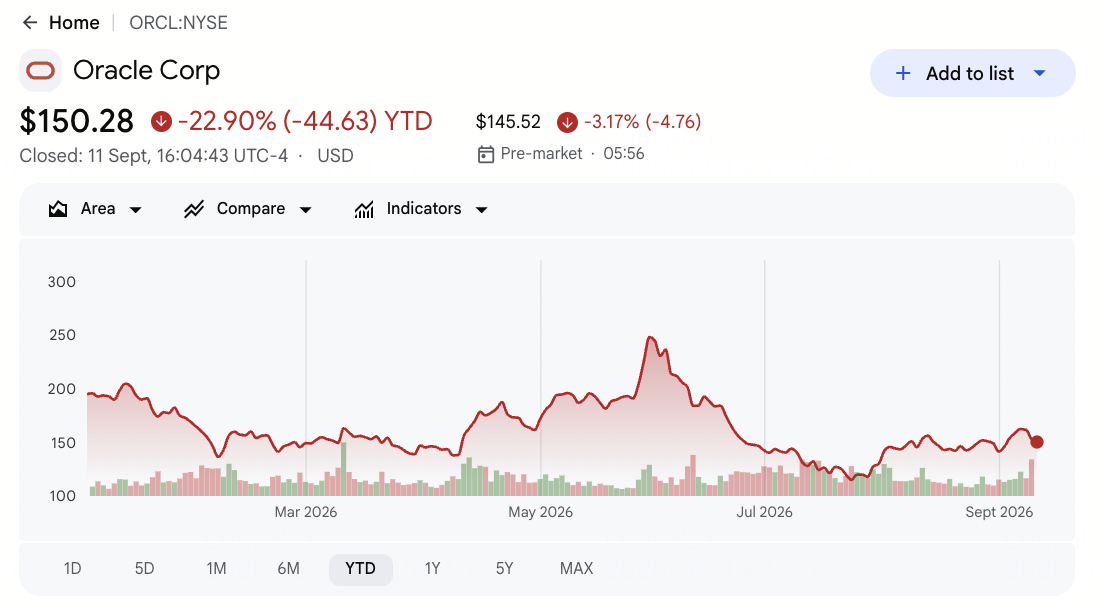
- ORCL ha chiuso a $152,94 il 10 settembre ed era in calo del 21,53% YTD: Le azioni sono rimaste più del 50% sotto il massimo di 52 settimane di $331,00. Il divario riflette preoccupazioni riguardo al finanziamento, alla concentrazione di clienti e all'esecuzione mentre Oracle espande l'infrastruttura AI.
- I ricavi trimestrali hanno raggiunto $19,35 miliardi, in aumento del 30% su base annua: I ricavi hanno battuto il consenso di circa $220 milioni, mentre l'EPS rettificato di $1,92 ha superato la stima di $1,74. La crescita OCI è ora abbastanza grande da influenzare materialmente i risultati consolidati.
- I ricavi OCI sono cresciuti del 121% a $7,4 miliardi: Il risultato ha battuto la stima di circa $7,19 miliardi poiché la domanda di formazione e inferenza AI è aumentata. Oracle deve ancora aggiungere capacità abbastanza velocemente da convertire la domanda in ricavi.
- Le obbligazioni di performance rimanenti hanno raggiunto $664 miliardi: Il backlog ha superato l'aspettativa di circa $639,9 miliardi, mentre Oracle ha firmato più di $30 miliardi di nuovi contratti cloud AI. Una conversione più forte del backlog potrebbe migliorare la visibilità dei ricavi futuri.
- Le spese in conto capitale hanno raggiunto $28,5 miliardi mentre il flusso di cassa libero è sceso a $5,40 miliardi negativi: Il consumo di cassa è stato migliore della stima di $9,56 miliardi negativi, aiutato dai prepagamenti dei clienti. Anche così, la spesa superiore ai ricavi trimestrali mantiene in focus le preoccupazioni su finanziamento e ritorno sull'investimento.
Cos'è Oracle (ORCL)?
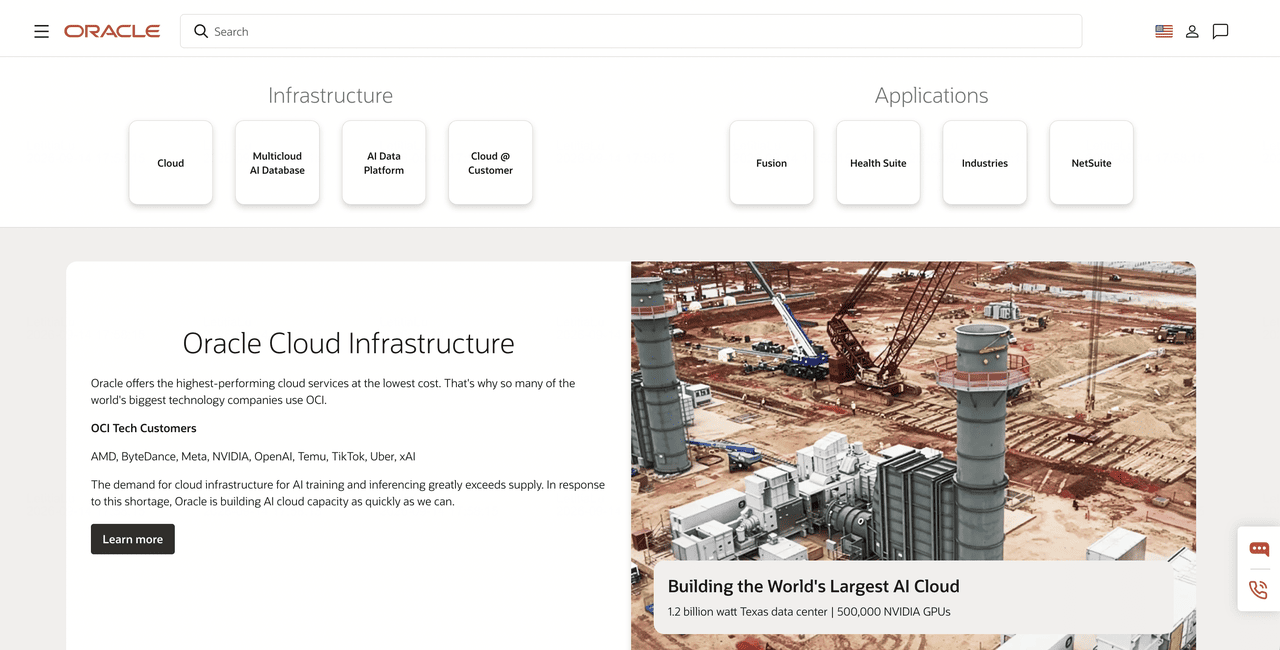
Oracle è un'azienda di tecnologia aziendale costruita intorno a database, servizi cloud e applicazioni aziendali. OCI fornisce computing, storage, networking e infrastruttura AI accelerata, mentre Oracle AI Database ed Exadata gestiscono dati aziendali di alto valore. Fusion fornisce software cloud per finanza, risorse umane, catene di fornitura e operazioni clienti, con NetSuite che serve organizzazioni più piccole e di media grandezza. I ricavi provengono da abbonamenti, consumo cloud, licenze software, supporto e servizi collegati all'hardware attraverso ambienti privati, pubblici e multicloud.
La strategia a lungo termine di Oracle connette l'infrastruttura AI con i dati e i flussi di lavoro già utilizzati dalle grandi organizzazioni. OpenAI, Meta, NVIDIA, xAI, ByteDance, TikTok e Uber sono tra i clienti tecnologici nominati sul sito di Oracle, e Oracle sta espandendo la capacità AI per affrontare la domanda che ancora supera l'offerta. La sua impronta di database multicloud si estende anche a AWS, Microsoft Azure e Google Cloud, permettendo ai clienti di eseguire database Oracle insieme ad altre piattaforme cloud. Fusion, Oracle Health e le applicazioni di settore estendono questa strategia dall'infrastruttura ai flussi di lavoro aziendali ricorrenti.
Leggi di più: I Migliori Titoli di Data Center AI da Comprare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
Panoramica dei Guadagni Q1 FY2027 di Oracle (ORCL): Ricavi, Crescita OCI e Miglioramento del Consumo di Cassa
Oracle ha consegnato $19,35 miliardi di ricavi contro $19,13 miliardi attesi, EPS rettificato di $1,92 contro $1,74 atteso e ricavi OCI di $7,4 miliardi, in aumento del 121%. Il reddito netto GAAP è cresciuto del 60% a $4,70 miliardi, le obbligazioni di performance rimanenti hanno raggiunto $664 miliardi e il flusso di cassa libero è stato negativo $5,40 miliardi dopo $28,5 miliardi di spese in conto capitale. Il trimestre ha rafforzato il caso della domanda, anche se la conversione della cassa rimane il compromesso centrale.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q1 FY2027 |
$19,13B consenso |
$19,35B |
Battuto. Circa $220M sopra il consenso; in aumento del 30% YoY. |
|
EPS diluito non-GAAP Q1 |
$1,74 consenso |
$1,92 |
Battuto. $0,18 sopra il consenso; in aumento del 31% YoY. |
|
Reddito netto GAAP Q1 |
$4,10B consenso |
$4,70B |
Battuto. In aumento del 60% YoY mentre la scala dei ricavi ha aumentato i guadagni. |
|
EPS diluito GAAP Q1 |
— |
$1,56 |
Migliorato. In aumento del 54% su base annua. |
|
Ricavi cloud |
— |
$11,6B; +62% YoY |
Accelerato. Il cloud ha rappresentato circa il 60% dei ricavi totali. |
|
Ricavi OCI |
$7,19B consenso |
$7,4B; +121% YoY |
Battuto. La domanda di formazione e inferenza AI ha più che raddoppiato i ricavi IaaS. |
|
Obbligazioni di performance rimanenti |
$639,9B consenso |
$664B |
Battuto. Più di $30B di nuovi contratti cloud AI hanno espanso la visibilità. |
|
Spese in conto capitale Q1 |
— |
$28,5B |
Elevato. La spesa ha superato i ricavi trimestrali e ha messo pressione sul flusso di cassa. |
|
Flusso di cassa libero Q1 |
-$9,56B consenso |
-$5,40B |
Meglio. I prepagamenti dei clienti hanno ridotto il consumo di cassa atteso. |
|
Outlook crescita ricavi Q2 |
— |
30%-34% valuta costante |
Forte. I ricavi cloud dovrebbero crescere del 64%-70%. |
|
Outlook ricavi FY2027 |
Precedente: circa $90B |
Almeno $90B |
Riconfermato. La consegna della capacità rimane il test chiave di conversione. |
|
EPS non-GAAP FY2027 |
Precedente: $8,05 |
$8,10 |
Alzato. I ricavi cloud più alti hanno compensato le pressioni di finanziamento e mix. |
- I ricavi di $19,35 miliardi hanno battuto il consenso di circa $220 milioni: Le vendite sono cresciute del 30% su base annua mentre il cloud ha raggiunto circa il 60% dei ricavi. Il cambiamento di mix mostra che la domanda AI si sta convertendo in vendite riportate, anche se il battimento è rimasto modesto rispetto al backlog di Oracle.
- L'EPS rettificato di $1,92 ha battuto la stima di $1,74 di $0,18: I guadagni rettificati sono cresciuti del 31%, mentre il reddito netto GAAP è aumentato del 60% a $4,70 miliardi. La crescita dei profitti insieme all'espansione cloud aiuta ad alleviare le preoccupazioni che la spesa per l'infrastruttura possa immediatamente indebolire la leva operativa.
- I ricavi OCI di $7,4 miliardi sono cresciuti del 121% e hanno battuto il consenso: Il risultato ha superato la stima di $7,19 miliardi poiché più capacità di data center ha supportato i carichi di lavoro AI. Sostenere quella crescita richiede che Oracle porti online potenza e capacità di calcolo senza ritardi importanti o sforamenti di costo.
- L'RPO di $664 miliardi ha superato le aspettative di circa $24 miliardi: Più di $30 miliardi di nuovi contratti cloud AI hanno espanso il backlog. Un'economia contrattuale migliore potrebbe ridurre il carico di finanziamento poiché più di quella domanda si converte in ricavi.
- Il flusso di cassa libero è stato negativo $5,40 miliardi dopo $28,5 miliardi di capex: Il deficit è stato $4,16 miliardi meglio del consenso, aiutato da $11,36 miliardi di prepagamenti dei clienti. La pressione di finanziamento si è alleggerita, anche se il flusso di cassa operativo deve ancora raggiungere la costruzione dell'infrastruttura.
Previsione del Prezzo del Titolo Oracle 2026: Caso Bull $260 vs. Caso Bear $110
Le prospettive di investimento di Oracle dipendono da quanto velocemente il suo backlog di $664 miliardi diventa ricavo e se l'economia contrattuale può supportare i rendimenti dopo una costruzione insolitamente intensiva di capitale. Gli scenari seguenti sono intervalli editoriali, non target di Wall Street o risultati garantiti.
Il Caso Bull: La Forte Crescita Cloud Spinge ORCL Verso $260
Il Caso Bull assume che OCI rimanga il motore di crescita principale di Oracle dopo che i ricavi sono cresciuti del 121% a $7,4 miliardi. La nuova capacità converte il backlog di $664 miliardi nei tempi, i clienti continuano a prepagare per i deployment e i nuovi contratti AI richiedono meno capitale rispetto agli accordi precedenti.
Un movimento verso $260 richiederebbe una crescita dei ricavi Q2 del 30% al 34%, una crescita cloud vicino al range guidato del 64% al 70% e un miglioramento visibile dal flusso di cassa libero negativo $5,40 miliardi. Continui upgrade dell'EPS oltre il nuovo target FY2027 di $8,10 rafforzerebbero il caso.
Il Caso Base: La Crescita Cloud Costante Mantiene ORCL Tra $185 e $225
Il Caso Base assume che OCI rimanga forte mentre la crescita si normalizza dal 121%, mentre le sottoscrizioni di database e applicazioni preservano i ricavi ricorrenti. La conversione del backlog supporta almeno $90 miliardi di ricavi FY2027, anche se la spesa pesante mantiene il flusso di cassa libero e la valutazione sotto i picchi precedenti.
Sotto questo scenario, ORCL potrebbe scambiare principalmente tra $185 e $225. Le aggiunte di capacità, programmi di progetto stabili e un consumo di cassa migliore del previsto supporterebbero l'intervallo. Necessità di capitale più elevate senza crescita di ricavi corrispondente limiterebbero l'upside.
Il Caso Bear: I Ritardi dei Data Center Spingono ORCL Verso $110
Il Caso Bear assume che i progetti di data center slittino o i clienti principali rimandino i carichi di lavoro. Oracle porterebbe quindi costi di finanziamento, leasing e costruzione prima che arrivino ricavi cloud sufficienti, mantenendo il flusso di cassa libero negativo e indebolendo la fiducia nel backlog di $664 miliardi.
Un movimento verso $110 diventerebbe più probabile se la crescita OCI scendesse bruscamente sotto la guidance, i ricavi annuali mancassero i $90 miliardi o il capex salisse oltre i piani attuali. Costi di interesse più alti o emissione di azioni aggiungerebbero ulteriore pressione sui guadagni e sulla valutazione.
Previsioni del Prezzo del Titolo Oracle per il 2026 degli Analisti di Wall Street
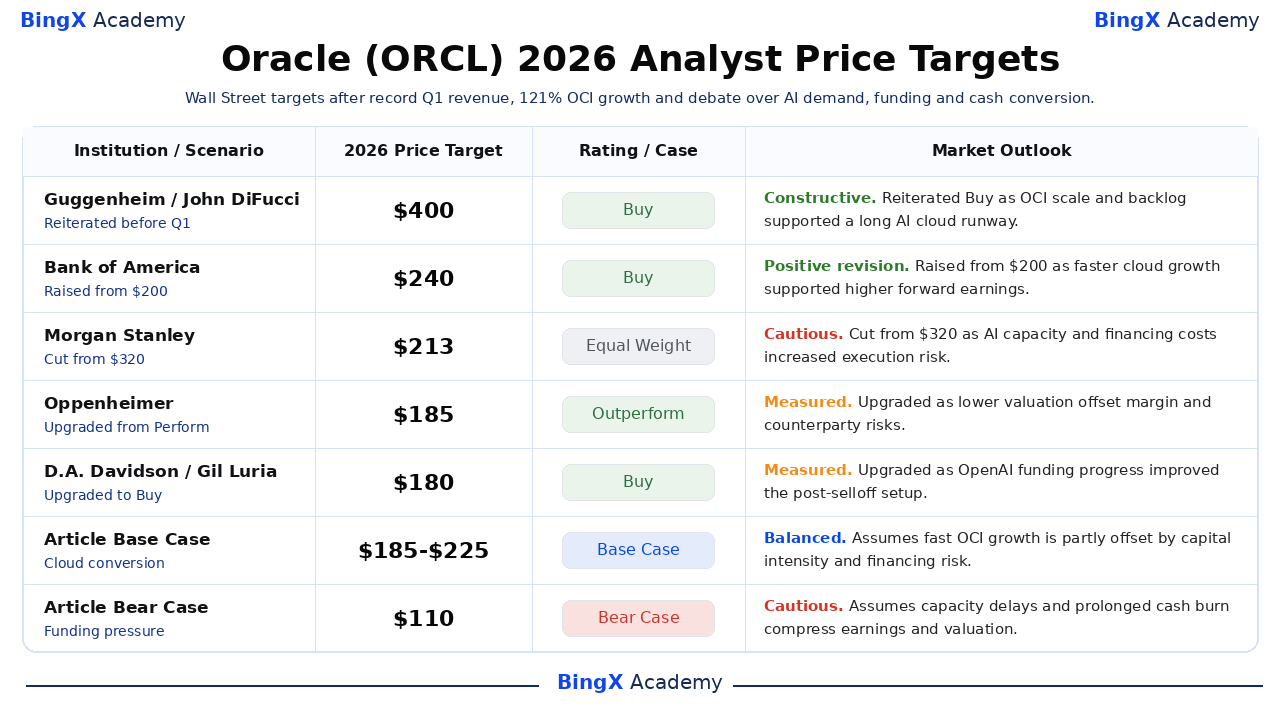
I target di Wall Street spaziano da $180 a $400 attraverso le cinque azioni citate, riflettendo disaccordo su se la crescita OCI e un backlog di $664 miliardi possano superare l'intensità di capitale. I target precedono o precedono immediatamente i risultati Q1, quindi sono punti di riferimento piuttosto che previsioni post-guadagni sincronizzate o promesse di prezzo.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
Guggenheim / John DiFucci |
$400 |
Acquisto |
Costruttivo. 8 settembre: riconfermato poiché la scala OCI e il backlog hanno supportato una lunga pista cloud AI. |
|
Bank of America / Brad Sills |
$240 |
Acquisto |
Revisione positiva. 9 giugno: alzato da $200 poiché la crescita cloud più veloce ha supportato guadagni forward più alti. |
|
Morgan Stanley / Keith Weiss |
$213 |
Peso Uguale |
Cauto. 23 gennaio: tagliato da $320 poiché la capacità AI e i costi di finanziamento hanno aumentato il rischio di esecuzione. |
|
Oppenheimer / Brian Schwartz |
$185 |
Outperform |
Misurato. 25 febbraio: aggiornato da Perform poiché la valutazione più bassa ha compensato i rischi di margine e controparte. |
|
D.A. Davidson / Gil Luria |
$180 |
Acquisto |
Misurato. 9 febbraio: aggiornato ad Acquisto poiché il progresso del finanziamento OpenAI ha migliorato il setup post-selloff. |
|
Caso Base Articolo |
$185-$225 |
Caso Base |
Bilanciato. Assume una crescita OCI veloce parzialmente compensata da intensità di capitale e rischio di finanziamento. |
|
Caso Bear Articolo |
$110 |
Caso Bear |
Cauto. Assume ritardi di capacità e consumo di cassa prolungato che comprimono guadagni e valutazione. |
Come Fare Trading sul Titolo Oracle (ORCL) su BingX
Fai trading sulla domanda cloud AI di Oracle, sulla consegna della capacità e sull'outlook del flusso di cassa utilizzando BingX TradFi e gli strumenti BingX AI. Poiché ORCL può reagire bruscamente alle prenotazioni cloud, ai piani di spesa in conto capitale e alle divulgazioni di grandi clienti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
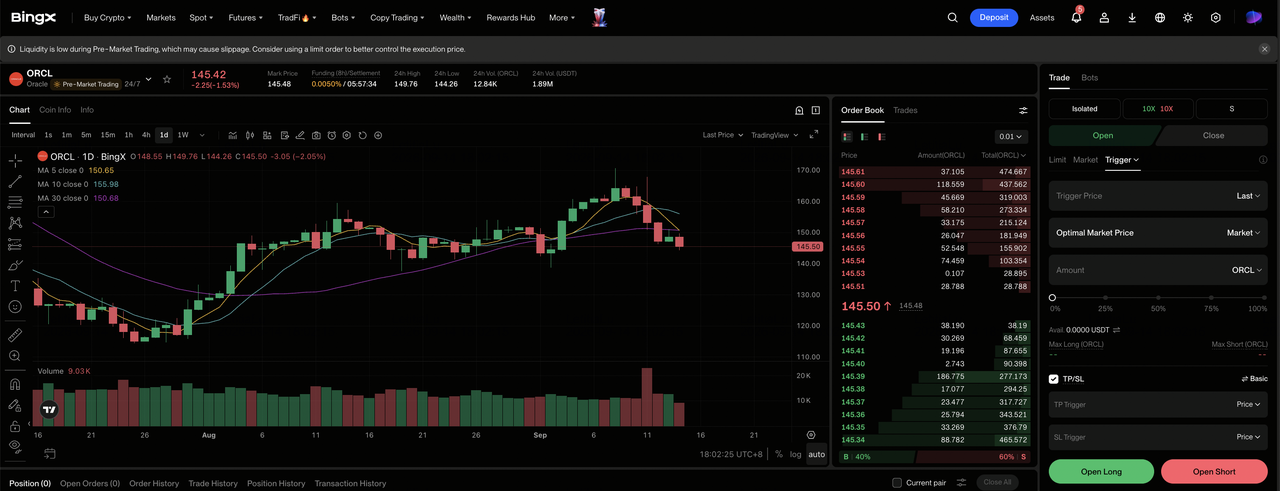
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga nella sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Oracle (ORCL). Cerca e seleziona il contratto futures perpetui ORCL-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri long se la crescita OCI e la conversione del backlog migliorano i guadagni e il flusso di cassa. Seleziona Apri short se i ritardi di capacità o i costi di finanziamento indeboliscono i rendimenti.
Passo 4: Seleziona leva e modalità margine. Scegli Modalità di Margine Isolato o Incrociato in base alla tua tolleranza al rischio. Il calo YTD del 21,53% mostra perché la leva conservativa e il dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigidi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. ORCL può reagire rapidamente alla guidance cloud, agli aggiornamenti del backlog, ai piani capex e alla concentrazione di clienti.
I 5 Principali Rischi da Osservare per gli Investitori Oracle nel 2026
L'upside di Oracle dipende dall'espansione della capacità, dalla domanda dei clienti, dal finanziamento e dall'economia cloud. Questi rischi possono influenzare la conversione dei ricavi, il flusso di cassa libero e la valutazione.
- Il capex pesante aumenta l'ostacolo del rendimento: Oracle ha speso $28,5 miliardi nel trimestre contro $19,35 miliardi di ricavi, contribuendo a $5,40 miliardi di flusso di cassa libero negativo. Un utilizzo lento o prezzi più deboli potrebbero lasciare i costi di finanziamento e ammortamento davanti ai profitti.
- Un backlog di $664 miliardi aumenta il rischio di esecuzione: I contratti AI grandi forniscono visibilità ma aumentano anche la dipendenza dai clienti principali e dai tempi dei progetti. I deployment ritardati potrebbero influenzare ricavi, utilizzo e incassi di cassa attraverso diversi trimestri.
- La crescita OCI dipende dai data center che arrivano in tempo: I ricavi OCI sono cresciuti del 121% a $7,4 miliardi, ma l'espansione richiede potenza, terra, apparecchiature di rete e acceleratori. I ritardi di costruzione o le carenze di fornitura potrebbero rallentare la conversione del backlog.
- La crescita cloud potrebbe mettere pressione sui margini software: OCI sta crescendo molto più velocemente delle attività software tradizionali di Oracle. Se l'infrastruttura a margine più basso diventa una quota più grande dei ricavi, le vendite possono crescere rapidamente mentre i margini e la conversione di cassa migliorano più lentamente.
- Più finanziamenti potrebbero ridurre l'upside per azione: La costruzione di Oracle potrebbe richiedere debito, leasing o equity aggiuntivi. Spese per interessi più alte o emissione di azioni potrebbero limitare la crescita dell'EPS anche se i ricavi cloud rimangono forti.
Considerazioni Finali: Dovresti Investire in Oracle nel 2026?
I risultati Q1 di Oracle hanno rafforzato il caso operativo. I ricavi sono cresciuti del 30%, i ricavi OCI sono cresciuti del 121%, l'EPS rettificato ha battuto il consenso di $0,18 e l'RPO ha raggiunto $664 miliardi. La domanda chiave non è più se la domanda cloud AI esiste. È se Oracle può consegnare capacità e trasformare quella domanda contrattualizzata in ricavi redditizi più velocemente di quanto investimenti, interessi e diluizione consumino i guadagni.
Il Caso Base $185-$225 offre il framework più bilanciato perché riconosce sia la conversione cloud rapida che il flusso di cassa libero negativo $5,40 miliardi. Un investitore conservativo dovrebbe monitorare la crescita OCI, il capex trimestrale, i prepagamenti dei clienti, le aggiunte RPO e il progresso verso almeno $90 miliardi di ricavi FY2027. Il miglioramento attraverso quelle misure supporterebbe l'upside, mentre i ritardi dei progetti o il rinnovato consumo di cassa rafforzerebbero il Caso Bear.
Promemoria Rischio: Questi scenari sono stime di ricerca condizionali, non consigli di investimento o rendimenti garantiti. Le azioni e i contratti con leva possono perdere valore, e le posizioni con leva possono essere liquidate.
Letture Correlate
- I Migliori Titoli di Data Center AI da Comprare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- I Migliori Titoli di Calcolo AI e GPU da Comprare nel 2026: Il Passaggio all'Inferenza e al Silicio Personalizzato
- I Migliori Titoli di Semiconduttori AI da Comprare nel 2026: Guida Completa ai Chip AI e alla Catena di Fornitura AI
- I Migliori 10 Titoli di Infrastruttura AI da Comprare nel 2026: Leader nella Produzione e Progettazione di Chip
- I Migliori Titoli di Hyperscaler AI da Osservare nel 2026: La Corsa all'Infrastruttura Cloud da $700 Miliardi
- I Migliori Titoli di Infrastruttura Cloud AI da Comprare nel 2026 Tra il Capex degli Hyperscaler e il Boom Neocloud
