Morgan Stanley (MS) fornisce servizi di investment banking, negoziazione di titoli, gestione patrimoniale e servizi di investimento a società, istituzioni e investitori individuali. Il suo franchise patrimoniale genera commissioni ricorrenti di gestione degli asset, mentre la strategia Integrated Firm collega il finanziamento aziendale con le relazioni di investimento sul posto di lavoro e personali. La fidelizzazione dei clienti, l'attività di trading e la disciplina delle spese determinano se tale scala si traduce in utili più solidi e rendimenti per azione.
L'ultimo trimestre ha mostrato ricavi patrimoniali record mentre il trading a reddito fisso si è indebolito. I ricavi di Morgan Stanley nel Q3 2026 sono aumentati del 12% a 20,34 miliardi di dollari, con i ricavi azionari in crescita del 41%. L'EPS diluito ha raggiunto 3,03 dollari, mentre le spese operative sono aumentate di circa il 12% a 13,71 miliardi di dollari. La prossima sfida è se gli afflussi record di asset possano generare commissioni ricorrenti e sostenere la redditività man mano che l'attività di trading cambia.
Le previsioni sul titolo MS per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso della crescita patrimoniale ricorrente: Gli afflussi record di asset e le relazioni di consulenza potrebbero espandere il reddito da commissioni se gli asset dei clienti rimangono investiti e la spesa tecnologica migliora l'efficienza operativa.
- Il caso delle pressioni di mercato e dei costi: Un trading più debole e valori degli asset inferiori potrebbero limitare gli utili se le spese per compensi e tecnologia rimangono elevate in tutta l'azienda.
Questa guida analizza le previsioni sul titolo MS, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili del Q3 di Morgan Stanley del 14 ottobre, sulla presentazione finanziaria ufficiale e sui dati di mercato fino al 21 ottobre, oltre a come acquistare il titolo MS su BingX TradFi con USDT o USDC.
Le 5 Cose Principali da Sapere per gli Investitori di Morgan Stanley nell'Ottobre 2026
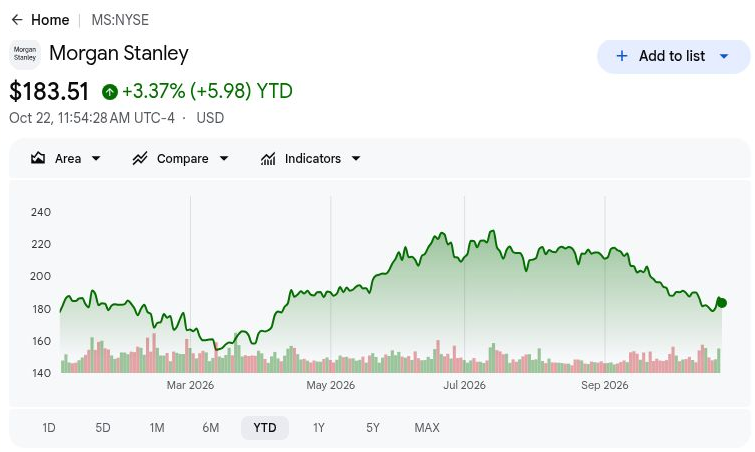
- MS ha chiuso a 187,01 dollari il 21 ottobre, in rialzo del 5,34% da inizio anno: Le azioni rimangono al di sotto del picco di luglio, rendendo lo scenario rialzista a 230 dollari dipendente da utili ricorrenti più solidi. Una ripresa sostenuta richiede che i flussi patrimoniali generino reddito da commissioni piuttosto che fare affidamento su un altro trimestre di trading azionario eccezionalmente forte.
- I ricavi del Q3 sono aumentati a 20,34 miliardi di dollari rispetto ai 18,22 miliardi dell'anno precedente: Le vendite sono diminuite dai 21,35 miliardi di dollari del Q2, mostrando una moderazione sequenziale. Tuttavia, i titoli azionari e il patrimonio hanno contribuito alla crescita annuale, rendendo importante distinguere le commissioni ricorrenti dei clienti dall'attività di mercato sensibile alle transazioni.
- Gli asset patrimoniali a base commissionale hanno raggiunto 3.155 miliardi di dollari con l'espansione degli afflussi dei clienti: Il saldo al 30 settembre e i flussi a base commissionale trimestrali di 80,5 miliardi di dollari forniscono prove della domanda dei clienti. La fidelizzazione degli asset, la performance di mercato e i costi di servizio determineranno quanta parte di tale scala si traduce in utili.
- Il mandato di finanziamento AI di Broadcom fornisce un'ulteriore opportunità di crescita: Morgan Stanley ha agito come consulente principale e agente di collocamento congiunto in una transazione guidata da Apollo annunciata a giugno. I futuri mandati di finanziamento e le commissioni riconosciute determineranno se tali relazioni si svilupperanno in una crescita commerciale sostenuta.
- Un rapporto CET1 del 14,9% supporta gli investimenti e le distribuzioni agli azionisti: Morgan Stanley ha riacquistato 1,54 miliardi di dollari di azioni ordinarie e ha dichiarato un dividendo trimestrale di 1,15 dollari. Ciò fornisce supporto ai rendimenti per azione, sebbene il mantenimento del margine di capitale e il miglioramento della redditività siano essenziali per il valore azionario a lungo termine.
Cos'è Morgan Stanley (MS)?
Morgan Stanley è una banca d'investimento globale e una società di servizi finanziari che serve aziende, governi, istituzioni e investitori individuali. Institutional Securities fornisce servizi di consulenza per fusioni, sottoscrizione di titoli, trading e finanziamento, mentre Wealth Management serve i clienti attraverso consulenti finanziari, programmi sul posto di lavoro e investimenti autonomi. Investment Management guadagna commissioni dalla supervisione degli asset dei clienti istituzionali e individuali attraverso strategie di investimento. I ricavi dipendono dall'attività dei mercati finanziari, dalle transazioni dei clienti, dai proventi degli interessi e dagli asset in gestione, rendendo la diversificazione dei ricavi e l'efficienza del capitale importanti per la redditività.
La strategia di crescita di Morgan Stanley si concentra sul collegamento del finanziamento istituzionale, delle relazioni sul posto di lavoro e della gestione patrimoniale attraverso il suo modello Integrated Firm. Nel giugno 2026, l'azienda ha collaborato con Apollo, Blackstone e le principali banche sulla piattaforma AI XPV di Broadcom, fungendo da consulente principale e agente di collocamento congiunto per la transazione di finanziamento iniziale da 35 miliardi di dollari. L'azienda sta inoltre espandendo le relazioni con i clienti attraverso il suo canale guidato da consulenti, incluso un nuovo mandato pensionistico aziendale nell'ambito dei flussi a base commissionale del Q3. Con gli asset combinati di Wealth e Investment Management dei clienti che raggiungono i 10.500 miliardi di dollari, queste iniziative mirano a rafforzare le commissioni ricorrenti e migliorare i rendimenti per gli azionisti.
Panoramica degli Utili di Morgan Stanley (MS) nel Q3 2026: La Forza Azionaria Sostiene l'EPS Nonostante i Costi Più Elevati
Morgan Stanley ha riportato ricavi netti del Q3 2026 pari a 20,34 miliardi di dollari, in aumento del 12% su base annua ma in calo del 5% su base sequenziale, trainati dal trading azionario e dai ricavi patrimoniali record. Le spese operative sono aumentate di circa il 12% a 13,71 miliardi di dollari, mentre l'EPS diluito è aumentato dell'8% a 3,03 dollari, riflettendo ricavi più solidi insieme ai costi di compenso e tecnologia. Con 232,4 miliardi di dollari di nuovi asset patrimoniali netti e un rapporto CET1 del 14,9%, i futuri utili dipendono dalla conversione delle commissioni ricorrenti, dal coinvolgimento sostenuto dei clienti e dalla disciplina delle spese.
|
Metrica Finanziaria |
Orientamento / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi netti |
18,224 mld Q3 2025 |
20,338 mld |
Migliorato. +12% su base annua. |
|
EPS diluito |
$2,80 Q3 2025 |
$3,03 |
Migliorato. +8% su base annua. |
|
Ricavi azionari |
4,116 mld Q3 2025 |
5,799 mld |
Espanso. +41% su base annua. |
|
Ricavi a reddito fisso |
2,169 mld Q3 2025 |
2,011 mld |
Inferiore. -7% su base annua. |
|
Ricavi patrimoniali |
8,234 mld Q3 2025 |
9,065 mld |
Espanso. +10% su base annua. |
|
Nuovi asset patrimoniali netti |
81,0 mld Q3 2025 |
232,4 mld |
Espanso. Quasi tre volte il precedente. |
|
Spese operative |
12,196 mld Q3 2025 |
13,712 mld |
Più elevate. +circa 12% su base annua. |
|
ROTCE |
23,5% Q3 2025 |
22,60% |
Inferiore. In calo di 0,9 punti percentuali. |
- I ricavi netti del Q3 sono aumentati del 12% a 20,34 miliardi di dollari. I ricavi sono diminuiti del 5% su base sequenziale nonostante la crescita annuale, riflettendo un'attività moderata dopo il secondo trimestre. La domanda sostenuta dei clienti e l'espansione della gestione patrimoniale saranno importanti per mantenere lo slancio degli utili.
- I ricavi azionari sono aumentati del 41% a 5,80 miliardi di dollari. Il coinvolgimento ampio dei clienti e la forza nei mercati internazionali hanno guidato la performance. La continua attività istituzionale e la domanda di finanziamenti potrebbero supportare gli utili, sebbene le condizioni di mercato e i costi di esecuzione influenzino la redditività.
- L'EPS diluito è aumentato dell'8% a 3,03 dollari nonostante i costi più elevati. I costi operativi sono aumentati del 12% a 13,71 miliardi di dollari, mentre gli accantonamenti per crediti hanno raggiunto 148 milioni di dollari. I titoli azionari e il patrimonio più solidi hanno supportato la redditività, ma la disciplina delle spese sarà importante man mano che l'attività di mercato si normalizza.
- Gli asset patrimoniali a base commissionale hanno raggiunto 3.155 miliardi di dollari. Gli afflussi trimestrali a base commissionale sono stati pari a 80,5 miliardi di dollari, supportando 5,54 miliardi di dollari in ricavi di gestione degli asset nel franchise patrimoniale. L'espansione degli asset generatori di commissioni rafforza i ricavi ricorrenti e riduce la dipendenza dall'attività di trading e consulenza sensibile al mercato.
- I ricavi dell'investment banking sono aumentati del 2% a 2,16 miliardi di dollari. Una maggiore attività di consulenza completata ha supportato i risultati trimestrali, sebbene i ricavi di sottoscrizione azionaria siano diminuiti del 19% su base annua. Il ripristino dei mandati di consulenza, il completamento delle transazioni di finanziamento e il mantenimento della disciplina delle spese saranno importanti per la futura crescita dei ricavi.
Prospettive di Investimento di Morgan Stanley (MS) per il 2026: Caso Rialzista a $230 vs. Caso Ribassista a $165
Le prospettive di Morgan Stanley per il 2026 dipendono dal fatto che gli afflussi patrimoniali record possano diventare commissioni durevoli mentre il franchise azionario mantiene la domanda dei clienti. La forte raccolta di asset mostra progressi, mentre il trading a reddito fisso più debole e i costi tecnologici in aumento rendono la leva operativa centrale per la valutazione. I seguenti scenari editoriali riflettono come la fidelizzazione degli asset, l'attività di mercato e le spese potrebbero influenzare i risultati fino a dicembre 2026.
Il Caso Rialzista: Gli Afflussi Patrimoniali e la Crescita Azionaria Spingono MS Verso $230
La conversione dei nuovi asset patrimoniali in commissioni di consulenza continuative amplierebbe gli utili mentre il trading azionario resiliente aggiunge reddito operativo. I flussi a base commissionale del Q3 hanno raggiunto 80,5 miliardi di dollari e i ricavi azionari sono aumentati del 41%, dimostrando entrambe le fonti di domanda. Se gli asset trattenuti crescono più velocemente dei costi di servizio, Morgan Stanley potrebbe migliorare la redditività senza dipendere interamente da un'altra impennata delle transazioni.
Lo scenario a 230 dollari otterrebbe supporto se i flussi a base commissionale trimestrali rimanessero vicini o al di sopra di 80,5 miliardi di dollari e il margine pre-tasse del patrimonio si espandesse oltre il 30,4%. I ricavi che crescono più velocemente delle spese rafforzerebbero questo test editoriale; queste soglie non costituiscono una guidance aziendale.
Il Caso Base: Le Commissioni Patrimoniali Costanti Mantengono MS tra $195 e $215
Le commissioni patrimoniali ricorrenti potrebbero stabilizzare gli utili mentre il trading istituzionale si normalizza dopo un primo semestre forte. I ricavi patrimoniali del Q3 hanno raggiunto 9,07 miliardi di dollari con un margine pre-tasse del 30,4%, fornendo un contributo sostanziale oltre al trading di titoli. Il caso base presuppone che queste relazioni rimangano produttive, consentendo una crescita moderata dei profitti mentre la spesa tecnologica e l'attività transazionale irregolare limitano la leva operativa.
Un range da 195 a 215 dollari si adatterebbe a flussi a base commissionale positivi, margini patrimoniali stabili e domanda di consulenza resiliente. Una maggiore fidelizzazione dei clienti sosterrebbe il limite superiore, mentre livelli di mercato più deboli potrebbero ridurre gli asset generatori di commissioni abbastanza da limitare ulteriori guadagni di valutazione.
Il Caso Ribassista: Mercati Deboli e Costi in Aumento Spingono MS Verso $165
Il calo dei valori degli asset e la domanda di trading più debole ridurrebbero i ricavi mentre i compensi e la spesa tecnologica assorbono una quota maggiore del reddito residuo. I ricavi a reddito fisso del Q3 sono diminuiti del 7% e i ricavi di Investment Management sono scesi del 12%, mostrando condizioni irregolari al di sotto della crescita dei titoli principali. Se anche l'attività azionaria rallenta, le commissioni patrimoniali ricorrenti potrebbero non fornire una protezione sufficiente contro la base di spese più ampia.
Lo scenario a 165 dollari diventerebbe più probabile se il trading azionario si indebolisse insieme a flussi patrimoniali più lenti o a valori degli asset inferiori. I costi di servizio e tecnologia elevati limiterebbero quindi la flessibilità dei margini, lasciando meno supporto agli utili per i riacquisti e una valutazione del prezzo delle azioni più elevata.
Previsioni sul Prezzo del Titolo MS per il 2026 da Parte degli Analisti di Wall Street
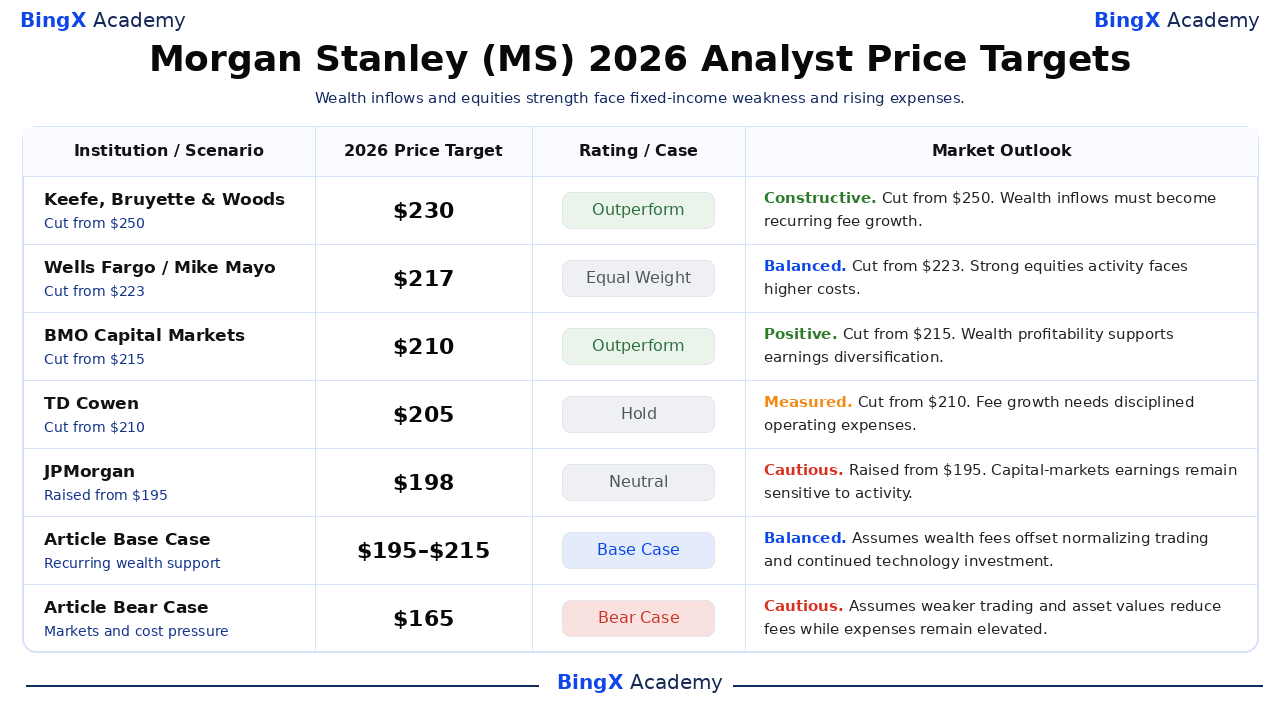
I seguenti obiettivi sono punti di riferimento di terze parti datati per le azioni di Morgan Stanley, che generalmente utilizzano orizzonti di dodici mesi che si estendono oltre il 2026. Non sono prezzi garantiti né identici agli scenari di dicembre in questo articolo. Le recenti riduzioni degli obiettivi mostrano che visioni aziendali costruttive possono coesistere con assunzioni di utili e valutazione più contenute.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Keefe, Bruyette & Woods |
$230 |
Outperform |
Costruttivo. 2026-10-15: Obiettivo ridotto da $250; mantenuto Outperform. Visione editoriale: Gli afflussi patrimoniali devono diventare crescita delle commissioni ricorrenti. |
|
Wells Fargo |
$217 |
Equal Weight |
Equilibrato. 2026-10-15: Obiettivo ridotto da $223; mantenuto Equal Weight. Visione editoriale: La forte attività azionaria deve affrontare costi più elevati. |
|
BMO Capital Markets |
$210 |
Outperform |
Positivo. 2026-10-19: Obiettivo ridotto da $215; mantenuto Outperform. Visione editoriale: La redditività patrimoniale supporta la diversificazione degli utili. |
|
TD Cowen |
$205 |
Hold |
Misurato. 2026-10-15: Obiettivo ridotto da $210; mantenuto Hold. Visione editoriale: La crescita delle commissioni necessita di spese operative disciplinate. |
|
JPMorgan |
$198 |
Neutral |
Cauto. 2026-10-16: Obiettivo alzato da $195; mantenuto Neutral. Visione editoriale: Gli utili dei mercati dei capitali rimangono sensibili all'attività. |
|
Caso Base dell'Articolo |
195–215 |
Caso Base |
Equilibrato. Scenario editoriale dicembre 2026. Presuppone che le commissioni patrimoniali ricorrenti compensino il trading in normalizzazione e le spese. |
|
Caso Ribassista dell'Articolo |
$165 |
Caso Ribassista |
Cauto. Scenario editoriale dicembre 2026. Presuppone che mercati più deboli e costi più elevati riducano gli utili. |
Come Acquistare Azioni Morgan Stanley (MS) su BingX
Acquista e mantieni azioni Morgan Stanley tramite BingX Stocks Trading utilizzando USDT o USDC, subordinatamente alla quotazione e all'idoneità dell'account. Morgan Stanley offre esposizione all'investment banking, al trading istituzionale, alla gestione patrimoniale e ai servizi di investimento. Gli utenti idonei possono dimensionare le partecipazioni in base ai propri obiettivi di investimento senza utilizzare la leva finanziaria o pagare commissioni di finanziamento perpetue.
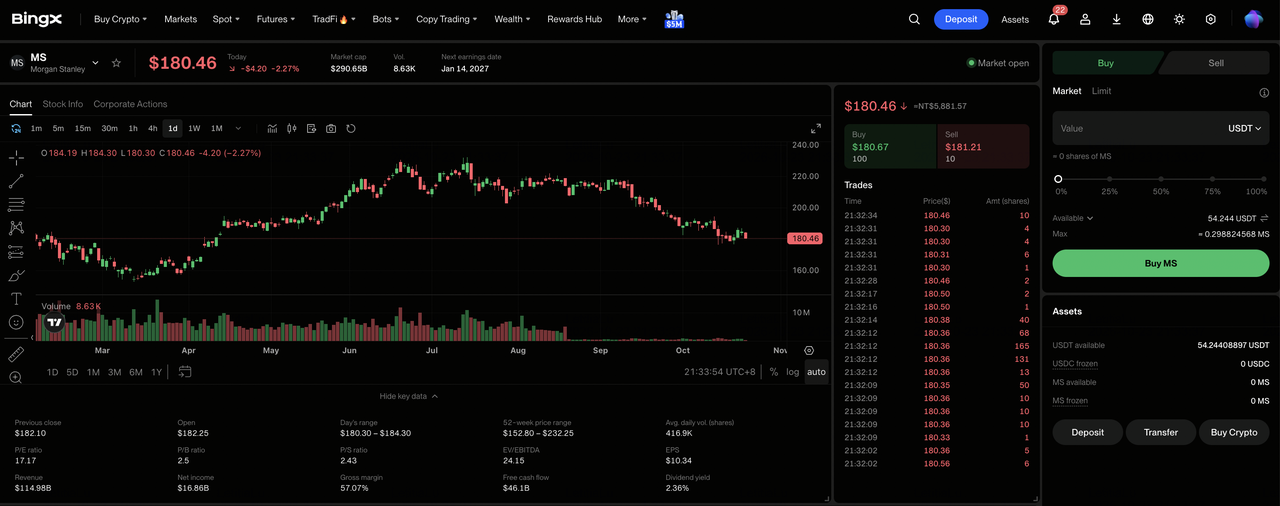
Passaggio 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Stocks". Accetta la Dichiarazione di Rischio del Trading di Azioni se accedi al prodotto per la prima volta.
Passaggio 2: Prepara USDT o USDC. Assicurati che il tuo Account Spot disponga di fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Account Fondi o Account Patrimonio se necessario. Verifica l'importo minimo dell'ordine e l'idoneità frazionaria dell'azione selezionata prima di scegliere la dimensione dell'investimento.
Passaggio 3: Seleziona Morgan Stanley (MS). Apri il mercato Stocks, cerca Morgan Stanley (MS) e verifica che l'azione sia disponibile per il tuo account. Esamina l'identità aziendale, il prezzo corrente delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passaggio 4: Acquista Azioni Morgan Stanley. Seleziona "Acquista", inserisci un importo di investimento o una quantità di azioni consentiti e scegli un ordine a mercato o limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini limite richiedono il prezzo specificato o migliore e liquidità sufficiente per l'esecuzione.
Passaggio 5: Verifica e Gestisci le Tue Partecipazioni. Apri "Stocks > Posizioni" per monitorare le tue azioni MS e il profitto o la perdita non realizzati. Usa Tutti gli Ordini per esaminare le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi delle vendite diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori di Morgan Stanley nel 2026
Le relazioni istituzionali di Morgan Stanley, l'espansione del franchise patrimoniale e la diversificazione degli asset dei clienti supportano le prospettive degli utili. Tuttavia, la volatilità del trading, le spese operative, l'attività di investment banking e i cali dei mercati degli asset potrebbero esercitare pressione sulla redditività e sui rendimenti per gli azionisti.
- Un'attività di trading più debole potrebbe mettere sotto pressione i ricavi: I ricavi azionari del Q3 hanno raggiunto 5,80 miliardi di dollari, supportati da un ampio coinvolgimento dei clienti istituzionali. Volumi di trading o saldi di finanziamento inferiori potrebbero ridurre gli utili e i rendimenti sul capitale.
- L'aumento dei costi operativi potrebbe limitare i margini: Le spese operative del Q3 sono aumentate di circa il 12% a 13,71 miliardi di dollari. Costi di compenso e tecnologia più elevati potrebbero indebolire la redditività se i ricavi da trading e le commissioni di gestione crescono più lentamente.
- I ritardi nell'investment banking potrebbero limitare la crescita delle commissioni: I ricavi bancari del Q3 hanno raggiunto 2,16 miliardi di dollari, ma la sottoscrizione azionaria è diminuita del 19%. Fusioni ritardate, attività di sottoscrizione o completamenti di transazioni potrebbero ridurre la visibilità futura dei ricavi.
- I requisiti di capitale potrebbero limitare i rendimenti per gli azionisti: Morgan Stanley ha riacquistato 1,54 miliardi di dollari di azioni nel Q3, con CET1 al 14,9%. Accantonamenti per crediti più elevati o necessità di capitale regolamentare potrebbero limitare i futuri riacquisti e la crescita degli utili per azione.
- Rendimenti più deboli potrebbero esercitare pressione sulla valutazione: Il rendimento sul capitale netto tangibile di Morgan Stanley nel Q3 ha raggiunto il 22,6%, supportato dalla forte attività azionaria. Un trading più lento, performance di investimento più debole o costi di servizio in aumento potrebbero ridurre i rendimenti e innescare cali del prezzo delle azioni.
Considerazioni Finali: Dovresti Investire in Morgan Stanley nel 2026?
I 9,07 miliardi di dollari di ricavi patrimoniali trimestrali di Morgan Stanley e i 3.155 miliardi di dollari in asset a base commissionale evidenziano la scala del suo franchise di utili ricorrenti. Il forte trading azionario e le relazioni di consulenza in crescita forniscono reddito aggiuntivo, mentre i riacquisti di azioni creano opportunità per migliorare i rendimenti per azione. Sostenere tale crescita dipenderà dalla fidelizzazione degli asset dei clienti e dal controllo dei costi di compenso e tecnologia.
Il caso rialzista a 230 dollari presuppone flussi patrimoniali sostenuti, trading azionario resiliente e miglioramento della leva operativa. Il caso base da 195 a 215 dollari riflette commissioni stabili, mentre il caso ribassista a 165 dollari tiene conto di mercati più deboli e spese elevate. Con MS che ha chiuso a 187,01 dollari il 21 ottobre, gli investitori dovrebbero osservare se la raccolta di asset si traduce in utili per azione duraturi.
Avvertenza sul Rischio: Il franchise patrimoniale di Morgan Stanley non elimina il rischio di investimento. Un'attività di trading più debole, la diminuzione del valore degli asset dei clienti o l'aumento dei costi operativi potrebbero ridurre gli utili e i rendimenti per gli azionisti. Gli investitori dovrebbero valutare la valutazione, la solidità del capitale e la propria tolleranza al rischio prima di acquistare azioni MS.
Letture Correlate
- I Migliori Titoli di Servizi Finanziari e Fintech da Acquistare nel 2026 nell'Era dell'AI Agentiva e del Cambiamento delle Stablecoin Rail
- Previsione del Prezzo di Broadcom (AVGO) 2026: La Crescita dei Ricavi AI Può Spingere AVGO Verso $600?
- Previsione del Prezzo di Goldman Sachs (GS) 2026: I Ricavi Azionari Record Possono Spingere GS Verso $1.150?
- Previsione del Prezzo di JPMorgan Chase (JPM) 2026: L'Aumento del Reddito da Interessi Può Spingere JPM Verso $425?
- Previsione del Prezzo di BlackRock (BLK) 2026: La Forte Domanda di ETF Può Spingere BLK Verso $1.400?
- Previsione del Prezzo di Wells Fargo (WFC) 2026: L'Aumento del Reddito da Interessi Può Spingere WFC Verso $105?
