Mastercard (MA) gestisce una delle più grandi reti di pagamento elettronico al mondo, collegando consumatori, commercianti, istituzioni finanziarie e governi. La rete principale genera ricavi da valutazioni nazionali, attività transfrontaliere e elaborazione delle transazioni, mentre i servizi a valore aggiunto estendono il modello a sicurezza informatica, analisi, fedeltà e consulenza. Questo mix crea un potente motore di crescita composta, anche se le azioni rimangono sensibili alla salute dei consumatori, ai viaggi internazionali, agli incentivi per i clienti e alla valutazione premium assegnata alle grandi reti di pagamento.
L'ultimo trimestre ha rafforzato il caso operativo. I ricavi netti del Q2 2026 sono aumentati del 14% anno su anno, gli utili adjusted sono cresciuti più velocemente dei ricavi e i servizi a valore aggiunto si sono espansi del 20%. Anche il volume transfrontaliero e le transazioni switched sono rimasti sani. Il dibattito sugli investimenti ora si concentra sul fatto che Mastercard possa preservare quella ampiezza man mano che i confronti diventano più difficili e se i servizi possano continuare a migliorare il mix di ricavi senza che sconti, regolamentazioni o binari di pagamento alternativi indeboliscano l'economia di rete.
Le previsioni per le azioni MA del 2026 si concentrano ora su due punti di vista concorrenti:
- Il caso dei pagamenti e servizi globali: spese resilienti, viaggi internazionali e crescita più rapida dei servizi possono supportare una composizione duratura degli utili e un riferimento di valutazione più elevato.
- Il caso della valutazione e interruzione: consumo più lento, incentivi per clienti più ricchi, regolamentazione e nuovi binari conto-a-conto o stablecoin possono ridurre il premio di crescita anche se la rete rimane redditizia.
Questa guida analizza le previsioni delle azioni MA, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, attingendo al comunicato degli utili del Q2 2026 di Mastercard del 30 luglio, al deposito normativo e ai dati di mercato fino al 2 settembre, più come fare trading sui futures delle azioni MA su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Mastercard Devono Sapere a Settembre 2026
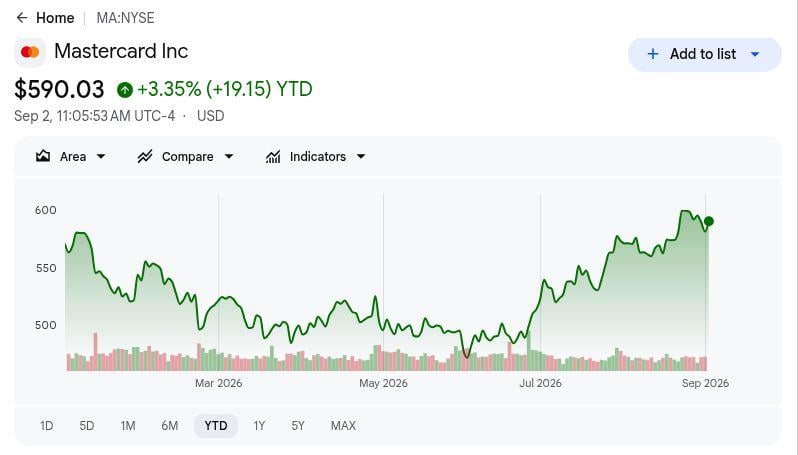
- MA era in rialzo di circa l'8% YTD fino al 1° settembre: L'azione è rimasta vicino alla fascia alta del suo range 2026 dopo una forte ripresa estiva. Ciò supporta la storia dello slancio operativo, ma lascia anche meno spazio per utili che soddisfano solo le aspettative.
- I ricavi del Q2 sono cresciuti del 14% a $8,14 miliardi: I ricavi netti hanno superato il consensus seguito, supportati da una maggiore attività di pagamento e dalla crescita continua dei servizi. Il superamento è stato sostenuto da un'espansione transazionale ampia piuttosto che da un beneficio contabile una tantum.
- I ricavi dei servizi a valore aggiunto sono cresciuti del 20%: Sicurezza informatica, analisi, consulenza e altri servizi hanno continuato a superare la rete di pagamento principale, ampliando il mix di ricavi di Mastercard e riducendo la dipendenza dai soli volumi di transazione.
- Il volume transfrontaliero è aumentato del 12%: I viaggi internazionali e il commercio sono rimasti resilienti nonostante l'incertezza macro. Una crescita transfrontaliera sostenuta a doppia cifra rimane un importante contributore ai ricavi perché queste transazioni tipicamente portano un'economia attraente.
- I target degli analisti post-utili spaziano approssimativamente da $575 a oltre $650: Il range rimane ampiamente costruttivo ma riflette diverse assunzioni sui consumi dei consumatori, crescita transfrontaliera, slancio dei servizi e valutazione. Con MA che opera vicino alla fascia alta del suo range annuale, i target più elevati richiedono continui aggiornamenti di utili e guidance.
Cos'è Mastercard (MA)?
Mastercard (MA) è una società tecnologica di pagamenti globale con sede a Purchase, New York. Tipicamente non emette carte o presta direttamente ai consumatori. Invece, Mastercard gestisce la rete, gli standard e l'infrastruttura di elaborazione che collegano banche emittenti, banche acquirenti, commercianti e portatori di carte, permettendo ai pagamenti elettronici di essere autorizzati, clearing e regolati attraverso mercati e valute. La sua scala dà all'azienda esposizione ai consumi dei consumatori, viaggi internazionali, e-commerce e al più ampio passaggio dal contante ai pagamenti digitali.
La sua crescita deriva da due motori principali. La rete di pagamento principale beneficia di un volume in dollari lordo più elevato, spese transfrontaliere e transazioni switched, mentre i servizi a valore aggiunto generano ricavi da sicurezza informatica, identità, analisi dei dati, consulenza, fedeltà e strumenti di finanza aperta. Mastercard si sta anche espandendo ulteriormente nei pagamenti commerciali, trasferimenti conto-a-conto, identità digitale e open banking, ampliando il business oltre le tradizionali transazioni con carta e dandole più modi per monetizzare le relazioni clienti esistenti.
Leggi di più: Top Azioni di Servizi Finanziari e Fintech da Acquistare nel 2026 Tra il Cambiamento dell'IA Agentiva e dei Binari Stablecoin
Panoramica Utili Q2 2026 di Mastercard (MA): Ricavi, EPS e Volumi di Pagamento
Mastercard ha consegnato un ampio superamento del Q2 attraverso ricavi, utili, margini e attività di rete. I ricavi netti hanno raggiunto $9,277 miliardi contro i $9,08 miliardi attesi, l'EPS adjusted è arrivato a $5,04 contro $4,77, il volume in dollari lordo ha raggiunto $2,9 trilioni e il margine operativo adjusted è stato del 61,1%. Anche il volume transfrontaliero, le transazioni switched e i servizi a valore aggiunto sono rimasti forti, mentre $4,9 miliardi di riacquisti di azioni hanno aggiunto ulteriore supporto per azione.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi netti Q2 |
$9,08B |
$9,277B |
Superato. Circa il 2% sopra il consensus; in rialzo del 14% anno su anno. |
|
EPS diluito adjusted |
$4,77 |
$5,04 |
Superato. Circa il 6% sopra il consensus; in rialzo del 21% anno su anno. |
|
Utile netto GAAP |
— |
$4,388B |
Migliorato. In rialzo del 19% anno su anno. |
|
EPS diluito GAAP |
— |
$4,97 |
Migliorato. In rialzo del 22% anno su anno. |
|
Margine operativo adjusted |
— |
61,10% |
Espanso. Gli utili sono cresciuti più velocemente dei ricavi. |
|
Volume in dollari lordo |
— |
$2,9T; +8% valuta locale |
Positivo. Le spese sono rimaste resilienti. |
|
Volume transfrontaliero |
— |
+12% valuta locale |
Positivo. Il commercio internazionale è rimasto solido. |
|
Transazioni switched |
— |
0,09 |
Positivo. L'attività di rete si è ampliata. |
|
Ricavi servizi a valore aggiunto |
— |
0,2 |
Forte. I servizi hanno superato la rete di pagamento. |
|
Riacquisti azioni Q2 |
— |
$4,9B |
Di supporto. I buyback hanno ridotto il numero di azioni. |
- I ricavi netti di $9,277 miliardi sono saliti del 14%: Il risultato è arrivato circa il 2% sopra il consensus seguito, con la crescita supportata sia dall'attività di pagamento che dai servizi. Quell'ampiezza suggerisce che Mastercard non si stava basando su una geografia o un effetto di prezzo temporaneo.
- L'EPS adjusted di $5,04 ha superato il consensus di circa il 6%: Gli utili adjusted sono aumentati del 21% anno su anno, più velocemente dei ricavi, mostrando una leva operativa più forte e supporto aggiuntivo dai riacquisti di azioni.
- Il volume in dollari lordo ha raggiunto $2,9 trilioni: Il GDV in valuta locale è aumentato dell'8%, indicando spese resilienti di consumatori e commerciali attraverso la rete nonostante le condizioni macro irregolari.
- Il volume transfrontaliero è cresciuto del 12% e le transazioni switched sono salite del 9%: Le spese internazionali sono rimaste un driver di crescita di alto valore, mentre la crescita delle transazioni ha confermato un utilizzo sano della rete oltre i guadagni di spesa nominali.
- I ricavi dei servizi a valore aggiunto sono aumentati del 20%: Sicurezza informatica, analisi, consulenza, identità e altri servizi hanno continuato a superare la rete di pagamento principale, rafforzando il mix di ricavi di Mastercard oltre la sola elaborazione delle transazioni.
Leggi di più: Panoramica Utili Q2 2026 di Mastercard (MA): $5,04 EPS Beat e Crescita Transfrontaliera del 12% Sollevano le Azioni del 2,49%
Outlook Investimenti 2026 di Mastercard (MA): Caso Bull da $760 vs Caso Bear da $520
Il test centrale è se Mastercard possa convertire l'attività di pagamento sana in crescita degli utili guidata dai servizi senza che un rallentamento dei consumatori, pressione degli incentivi o reset della valutazione interrompa il profilo di composizione.
Il Caso Bull: Servizi e Crescita Transfrontaliera Spingono MA verso $760
Il Caso Bull assume che le spese transfrontaliere rimangano forti, le transazioni switched continuino a crescere e i servizi a valore aggiunto continuino a superare la rete di pagamento principale. Quel mix supporterebbe la crescita dei ricavi e la leva operativa, specialmente se i prodotti di sicurezza informatica, analisi e trasferimento denaro approfondiscono le relazioni clienti senza un forte aumento degli incentivi.
Un movimento verso $760 richiederebbe una crescita sostenuta a doppia cifra dei servizi, viaggi internazionali resilienti e continue revisioni degli utili. Spese dei consumatori forti e economia transfrontaliera stabile fornirebbero la conferma più chiara di questo scenario.
Il Caso Base: Pagamenti Resilienti Mantengono MA tra $620 e $700
Il Caso Base assume che i volumi di pagamento rimangano sani mentre la crescita si normalizza gradualmente. L'attività transfrontaliera si modera dalla forza recente, i servizi a valore aggiunto continuano ad espandersi più velocemente della rete e margini stabili più riacquisti di azioni supportano gli utili per azione.
In questo scenario, MA potrebbe operare principalmente tra $620 e $700. Crescita della rete a cifre singole elevate, crescita dei servizi a doppia cifra e incentivi controllati supporterebbero il range, mentre trend transfrontalieri più deboli spingerebbero l'outlook più vicino al caso bear.
Il Caso Bear: Spese Più Lente e Compressione Multipla Tirano MA verso $520
Il Caso Bear assume che le spese di consumatori e aziende si indeboliscano, i viaggi internazionali rallentino e incentivi per clienti più elevati assorbano più ricavi. I binari di pagamento alternativi non devono spiazzare Mastercard completamente; una crescita incrementale più lenta da sola potrebbe ridurre il premium che gli investitori sono disposti a pagare.
Un movimento verso $520 diventerebbe più probabile se le transazioni switched e i volumi transfrontalieri si indeboliscono, la crescita dei servizi rallenta materialmente o la leva operativa si inverte. Mastercard potrebbe rimanere altamente redditizia in questo scenario, ma aspettative di utili più basse e compressione della valutazione presserebbero l'azione.
Previsioni Prezzo Azioni MA per il 2026 degli Analisti di Wall Street
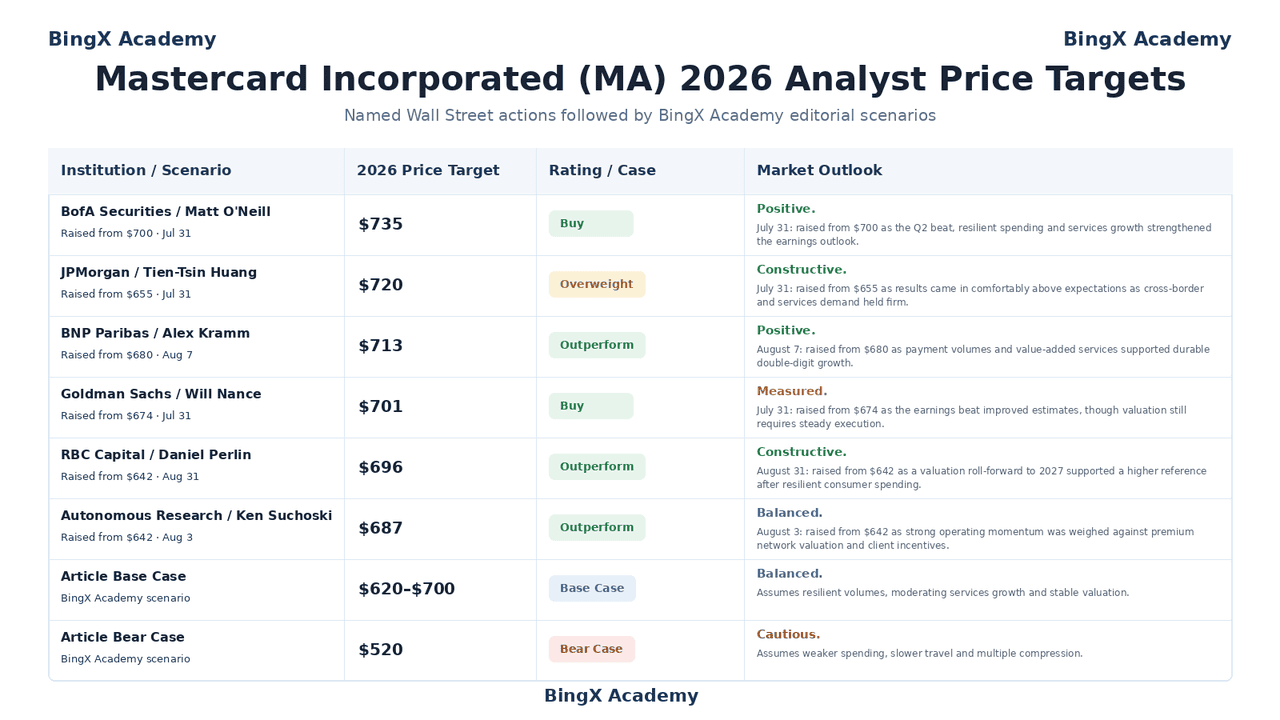
Le azioni datate selezionate mostrano una visione costruttiva di Street dopo il Q2, anche se rivelano anche quanto l'esecuzione sia già attesa. I casi Base e Bear dell'articolo sono scenari di ricerca condizionali della BingX Academy e rimangono separati dai target degli analisti nominati.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
BofA Securities |
$735 |
Buy |
Positivo. 31 luglio: alzato da $700 mentre il beat del Q2, spese resilienti e crescita dei servizi hanno rafforzato l'outlook degli utili. |
|
JPMorgan |
$720 |
Overweight |
Costruttivo. 31 luglio: alzato da $655 mentre i risultati sono arrivati comodamente sopra le aspettative e la domanda transfrontaliera è rimasta solida. |
|
BNP Paribas |
$713 |
Outperform |
Positivo. 7 agosto: alzato da $680 mentre i volumi di pagamento e i servizi a valore aggiunto hanno supportato una crescita duratura a doppia cifra. |
|
Goldman Sachs |
$701 |
Buy |
Misurato. 31 luglio: alzato da $674 mentre il beat degli utili ha migliorato le stime, anche se la valutazione richiede ancora un'esecuzione costante. |
|
RBC Capital |
$696 |
Outperform |
Costruttivo. 31 agosto: alzato da $642 mentre un roll-forward della valutazione al 2027 ha supportato un riferimento più elevato dopo spese dei consumatori resilienti. |
|
Autonomous Research |
$687 |
Outperform |
Bilanciato. 3 agosto: alzato da $642 mentre il forte slancio operativo è stato pesato contro la valutazione premium e gli incentivi per clienti. |
|
Caso Base dell'Articolo |
$620–$700 |
Caso Base |
Bilanciato. Assume volumi resilienti, crescita dei servizi moderata e valutazione stabile. |
|
Caso Bear dell'Articolo |
$520 |
Caso Bear |
Cauto. Assume spese più deboli, viaggi più lenti e compressione multipla. |
Come Fare Trading sulle Azioni Mastercard (MA) su BingX
Mastercard può reagire rapidamente agli utili, rilasci di volumi di pagamento, dati di viaggio, regolamentazione e cambiamenti nella fiducia dei consumatori. BingX TradFi fornisce esposizione long e short attraverso un contratto perpetuo regolato in USDT, quindi i controlli del rischio contano tanto quanto l'analisi direzionale.
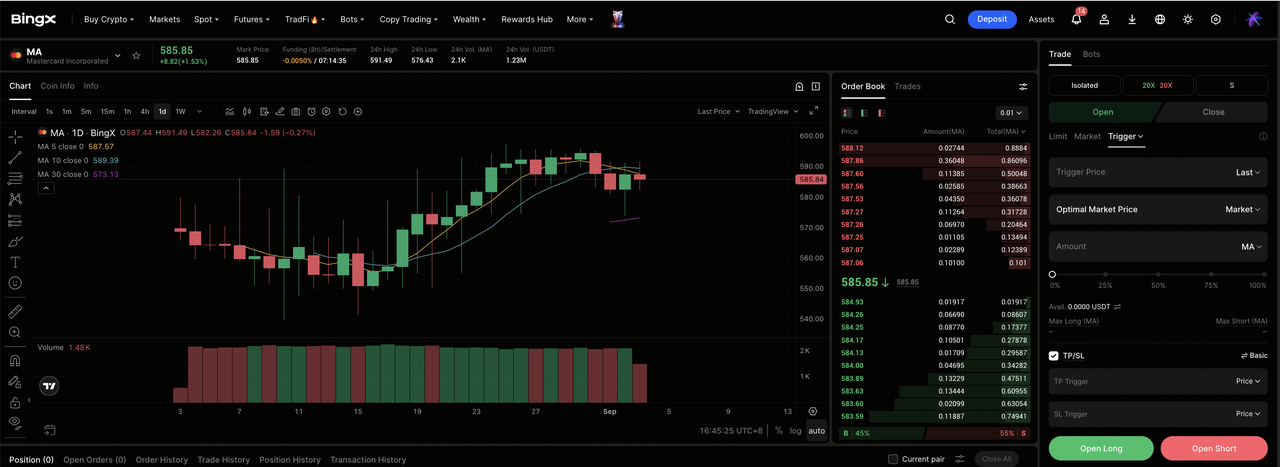
Passo 1: Accedi a BingX TradFi. Iscriviti, completa la KYC, abilita l' autenticazione a due fattori, e apri il mercato TradFi.
Passo 2: Seleziona Mastercard (MA). Deposita USDT, poi cerca il contratto perpetuo MA-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long o Short secondo se pagamenti, attività transfrontaliera e servizi si rafforzano o se spese e valutazione si indeboliscono.
Passo 4: Seleziona leva e modalità margine. Scegli Isolato o Cross-Margin basato sulla tolleranza al rischio. Una rete large-cap premium può ancora muoversi bruscamente intorno ai rilasci trimestrali e alle decisioni normative, quindi il dimensionamento conservativo è importante.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss prima o immediatamente dopo l'entrata. MA può rispondere a dati sui consumatori, trend di viaggio, revisioni degli analisti, contenzioso e annunci di binari alternativi.
I 5 Principali Rischi da Monitorare per gli Investitori di Mastercard nel 2026
L'outlook di Mastercard rimane supportato da attività di pagamento resiliente e crescita dei servizi, ma diversi rischi potrebbero pressare ricavi, margini o valutazione se le condizioni si indeboliscono.
- La debolezza dei consumatori potrebbe rallentare i volumi di pagamento e la crescita degli utili: Spese più deboli di famiglie o aziende ridurrebbero il volume in dollari lordo e le transazioni switched, limitando la leva operativa da cui Mastercard beneficia quando l'attività di rete è forte.
- La crescita transfrontaliera potrebbe normalizzarsi: I viaggi internazionali e il commercio sono driver di ricavi ad alto valore per Mastercard. Un rallentamento dall'attuale tasso di crescita transfrontaliera del 12% potrebbe pesare sproporzionatamente sulle aspettative di ricavi e utili.
- Incentivi per clienti più elevati potrebbero diluire la forte crescita dei volumi: La competizione per le principali banche, commercianti e relazioni di pagamento può richiedere sconti e incentivi più ricchi, riducendo la quantità di ricavi che Mastercard trattiene anche quando i volumi di transazione rimangono sani.
- Regolamentazione e contenzioso potrebbero cambiare l'economia di rete: Regole di interchange, mandati di routing, azioni antitrust e requisiti di dati potrebbero aumentare i costi di compliance o ridurre la flessibilità di prezzo attraverso i mercati chiave.
- Binari di pagamento alternativi e fallimenti operativi potrebbero indebolire il vantaggio di rete: Pagamenti conto-a-conto, portafogli digitali e stablecoin possono catturare flussi incrementali, mentre interruzioni, frodi o incidenti di sicurezza informatica potrebbero creare costi diretti e danneggiare la fiducia dei clienti.
Pensieri Finali: Dovresti Investire in Mastercard nel 2026?
La qualità operativa di Mastercard rimane chiara. Il Q2 ha prodotto crescita ampia dei ricavi, espansione più veloce degli utili adjusted, attività transfrontaliera resiliente e forte crescita dei servizi. La rete rimane altamente scalabile e i servizi forniscono un percorso credibile per una monetizzazione più profonda oltre l'elaborazione tradizionale delle carte.
Il caso bull richiede che quell'ampiezza persista e si traduca in continue revisioni delle stime. Il caso bear non richiede nessun collasso nel franchising, solo spese più deboli, viaggi più lenti o un multiplo di valutazione più basso. I trader conservativi potrebbero preferire monitorare crescita transfrontaliera, transazioni switched, servizi a valore aggiunto, incentivi e leva operativa prima di trattare qualsiasi scenario come confermato.
Promemoria Rischio: Il trading e l'investimento in azioni come MA comporta un alto rischio di perdita di capitale. Spese dei consumatori, viaggi transfrontalieri, regolamentazione, contenzioso, sicurezza informatica, incentivi per clienti e contratti perpetui con leva possono produrre perdite rapide. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Top Azioni di Servizi Finanziari e Fintech da Acquistare nel 2026 Tra il Cambiamento dell'IA Agentiva e dei Binari Stablecoin
- Previsioni Azioni Visa (V) 2026: Possono la Crescita dei Pagamenti Transfrontalieri e l'IA Spingere V verso $460?
- Previsioni Prezzo JPMorgan Chase (JPM) 2026: Difesa Fortezza o Alpha Guidato dall'IA a $341?
- Previsioni Prezzo Goldman Sachs (GS) 2026: Slancio Trimestre Record o Tetto Valutazione a $1.140?
- Previsioni Prezzo Morgan Stanley (MS) 2026: Risorgimento Banca d'Investimento o Correzione $170?
