
Cisco è una società di networking sicuro che serve aziende, governi, operatori di telecomunicazioni e fornitori di cloud iperscalari. Il switching e il routing rimangono centrali per i ricavi, mentre sicurezza, osservabilità e software ricorrente sono diventati più importanti dopo l'acquisizione di Splunk. Questo mix offre a Cisco esposizione diretta all' infrastruttura AI e agli upgrade dei campus, anche se lascia il titolo sensibile ai margini hardware, ai cicli di spesa dei clienti e all'esecuzione delle acquisizioni.
L'ultimo trimestre ha mostrato un potente ciclo di networking con un mix di prodotti meno favorevole. I ricavi Q4 FY2026 di Cisco hanno raggiunto $17,3 miliardi, in crescita del 18% su base annua, e l'EPS non-GAAP è salito del 23% a $1,22. Gli ordini di prodotti sono cresciuti del 35% e gli ordini annuali di infrastruttura AI hanno raggiunto $9,3 miliardi, sebbene il margine lordo non-GAAP sia sceso al 66,3% poiché l'hardware si è espanso più velocemente dei servizi.
La previsione del titolo CSCO per il 2026 si concentra ora su due visioni contrapposte:
- Il caso del networking AI e del refresh del campus: I ricavi degli hyperscaler AI, i refresh dei campus e la domanda di sicurezza guidata da Splunk potrebbero mantenere ricavi ed EPS in espansione sopra i tassi storici.
- Il caso dei margini e della valutazione: Un mix heavy hardware, il rallentamento dei confronti degli ordini e una valutazione ricca potrebbero impedire alla crescita dei ricavi di produrre abbastanza upside per azione.
Questa guida analizza la previsione del titolo CSCO, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili Q4 FY2026 del 12 agosto 2026 di Cisco, sul filing trimestrale e sui dati di mercato fino all'11 settembre, oltre a come fare trading sui futures del titolo CSCO su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori di Cisco Devono Sapere a Settembre 2026
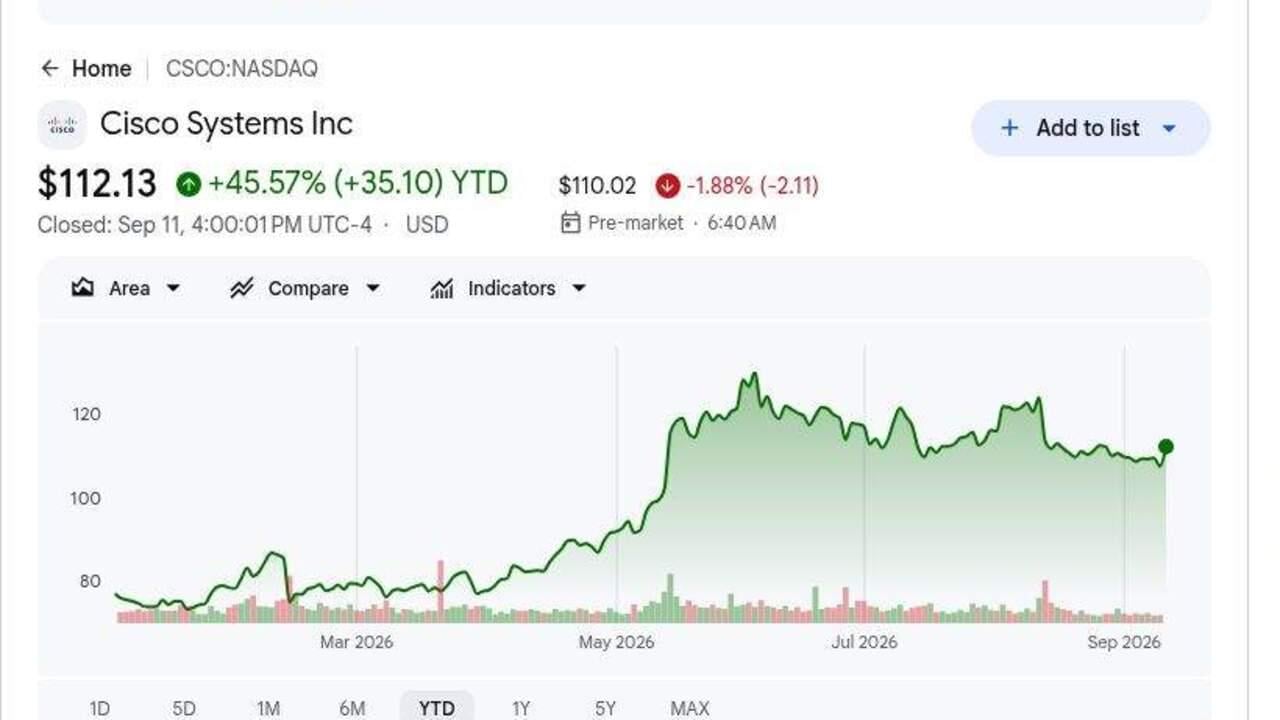
- CSCO ha chiuso a USD 112,13 l'11 settembre dopo aver guadagnato circa il 45% YTD: Il rally riflette una domanda di networking AI più forte e un ciclo di upgrade aziendale. L'obiettivo medio degli analisti di USD 139,62 implica ancora un upside, anche se il range USD 122-USD 170 mostra ampio disaccordo.
- I ricavi Q4 hanno raggiunto USD 16,9 miliardi, in crescita del 18%: I ricavi hanno battuto il tetto delle guidance di USD 16,9 miliardi di USD 352 milioni, mentre l'EPS non-GAAP di USD 1,22 ha superato il tetto di USD 1,18. La domanda diffusa di prodotti ha supportato il beat.
- Gli ordini di prodotti sono saliti del 35% e gli ordini di networking sono aumentati del 40%: Gli ordini sono cresciuti ancora del 25% escludendo gli hyperscaler, mentre il networking ha registrato l'ottavo trimestre consecutivo di crescita a doppia cifra. Il ciclo di refresh quindi si estende oltre i clienti cloud AI.
- Gli ordini di infrastruttura AI FY2026 hanno raggiunto USD 9,3 miliardi: Cisco ha prenotato USD 4 miliardi solo nel Q4 e ha generato circa USD 4 miliardi di ricavi annuali correlati. Il management si aspetta che questo contributo salga a USD 7,5 miliardi nel FY2027.
- Le guidance sui ricavi FY2027 hanno raggiunto USD 72,2-73,4 miliardi: Il punto medio di USD 72,8 miliardi implica circa il 15% di crescita dal FY2026. Il principale compromesso è il margine lordo non-GAAP Q4, che è sceso di 2,1 punti percentuali su base annua al 66,3%.
Cos'è Cisco (CSCO)?
Cisco fornisce l'hardware di networking, il software di sicurezza, gli strumenti di osservabilità e i prodotti di collaborazione che aziende, governi, fornitori di servizi e operatori cloud utilizzano per connettere e proteggere l'infrastruttura digitale. Il suo portafoglio comprende switch e sistemi wireless per campus, networking dei data center, routing, firewall, Webex e servizi tecnici. L'acquisizione di Splunk da $28 miliardi ha espanso l'analisi della sicurezza e l'osservabilità, aggiungendo più ricavi software ricorrenti a un business ancora guidato da grandi cicli di prodotti. I ricavi dei prodotti Q4 sono cresciuti del 24%, mentre i ricavi dei servizi sono rimasti stabili, mostrando che la domanda hardware attualmente porta una maggiore parte dell'onere di crescita.
La strategia a lungo termine di Cisco si concentra sull'infrastruttura AI sicura attraverso data center iperscalari e reti aziendali. I sistemi Silicon One, Ethernet ad alta velocità, ottica e switching Nexus supportano i cluster AI, mentre Splunk, ThousandEyes e prodotti di sicurezza forniscono telemetria e protezione attraverso ambienti ibridi. Cisco lavora strettamente con NVIDIA sull'infrastruttura AI integrata e si aspetta che i ricavi AI dagli hyperscaler salgano da circa $4 miliardi nel FY2026 a $7,5 miliardi nel FY2027. Un refresh del campus multi-anno si sta sviluppando parallelamente a questo ciclo degli hyperscaler, ampliando la domanda oltre un piccolo gruppo di clienti cloud.
Leggi di più: Top Titoli di Networking AI 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
Panoramica degli Utili Q4 FY2026 di Cisco (CSCO): Ricavi, EPS e Driver di Crescita
Cisco ha consegnato ricavi record Q4 di $17,3 miliardi contro un tetto delle guidance di $16,9 miliardi, EPS non-GAAP di $1,22 contro un tetto di $1,18, crescita degli ordini di prodotti del 35% e flusso di cassa operativo di $5,4 miliardi. Gli ordini di infrastruttura AI FY2026 hanno raggiunto $9,3 miliardi, e il management si aspetta $7,5 miliardi di ricavi correlati nel FY2027, anche se un mix hardware più pesante ha ridotto il margine lordo non-GAAP al 66,3%.
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q4 FY2026 |
Guidance $16,7B–$16,9B |
$17,3B |
Beat. $352M sopra il tetto delle guidance e in crescita del 18% YoY. |
|
EPS diluito non-GAAP Q4 |
Guidance $1,16–$1,18 |
$1,22 |
Beat. $0,04 sopra il tetto delle guidance e in crescita del 23% YoY. |
|
Utile netto GAAP Q4 |
$2,55B un anno fa |
$3,86B |
Migliorato. Aumentato del 51% YoY. |
|
Ordini di prodotti Q4 |
— |
+35% YoY |
Accelerato. La crescita era del 25% escludendo gli hyperscaler. |
|
Ordini di prodotti networking Q4 |
— |
+40% YoY |
Espanso. Ha segnato l'ottavo trimestre consecutivo di crescita a doppia cifra. |
|
Ordini di infrastruttura AI FY2026 |
Aspettativa precedente sopra $5B |
$9,3B |
Superato. Includeva $4B prenotati nel Q4. |
|
Flusso di cassa operativo Q4 |
$4,2B un anno fa |
$5,4B |
Migliorato. Aumentato del 27% YoY. |
|
Outlook ricavi Q1 FY2027 |
— |
$18,0B–$18,2B |
Guidato. Il punto medio implica circa il 5% di crescita sequenziale. |
|
Outlook ricavi FY2027 |
— |
$72,2B–$73,4B |
Guidato. Il punto medio implica circa il 15% di crescita. |
|
Ricavi infrastruttura AI FY2027 |
FY2026 effettivo circa $4B |
$7,5B previsti |
Alzato. Implica un aumento annuale dell'87,5%. |
- I ricavi di USD 17,3 miliardi hanno superato le guidance di almeno USD 352 milioni: Le vendite sono salite del 18%, guidate dalla crescita dei prodotti del 24%, mentre i ricavi dei servizi sono rimasti stabili. Il mix mostra che l'attuale momentum è concentrato nella domanda di hardware e networking.
- L'EPS non-GAAP di USD 1,22 ha superato le guidance di USD 0,04: Il reddito operativo non-GAAP è aumentato del 23% a USD 6,2 miliardi. Un volume più alto si sta ancora traducendo in leva operativa.
- Gli ordini di prodotti networking sono cresciuti del 40% per l'ottavo trimestre consecutivo a doppia cifra: Gli ordini totali di prodotti sono saliti del 35%, mentre gli ordini escludendo gli hyperscaler sono aumentati del 25%. Ciò indica una domanda aziendale diffusa oltre i clienti cloud AI.
- Il flusso di cassa operativo Q4 è aumentato del 27% a USD 5,4 miliardi: Cisco ha restituito USD 3,2 miliardi attraverso riacquisti e dividendi mantenendo USD 15,9 miliardi di liquidità e investimenti. La forte generazione di cassa supporta sia i ritorni agli azionisti che gli investimenti continui.
- I ricavi dell'infrastruttura AI FY2027 dovrebbero raggiungere USD 7,5 miliardi: Questo si confronta con circa USD 4 miliardi nel FY2026 e supporta le guidance sui ricavi di USD 72,2-73,4 miliardi. Una crescita hardware più veloce potrebbe ancora mettere pressione sui margini.
Leggi di più: Top Titoli di Networking AI 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
Outlook Investimenti Cisco (CSCO) 2026: Caso Bull $170 vs Caso Bear $90
L'outlook 2026 dipende dal fatto che la crescita del networking AI, gli upgrade aziendali e l'espansione del software possano supportare l'attuale valutazione di Cisco. I seguenti range sono scenari editoriali di BingX Academy piuttosto che previsioni di Wall Street.
Il Caso Bull: La Forte Domanda di Networking AI Spinge CSCO Verso USD 170
Il Caso Bull assume che i ricavi dell'infrastruttura AI raggiungano o superino l'aspettativa di USD 7,5 miliardi FY2027, mentre gli upgrade aziendali mantengono forti gli ordini di networking. Splunk espande anche i ricavi ricorrenti di sicurezza e osservabilità, riducendo la dipendenza dai cicli hardware.
Un movimento verso USD 170 richiederebbe ricavi vicini alla parte alta di USD 72,2-73,4 miliardi, un mix software migliore e margini lordi stabili. Una crescita continua degli ordini escludendo gli hyperscaler rafforzerebbe il caso.
Il Caso Base: La Domanda Costante di Networking Mantiene CSCO Tra USD 120 e USD 145
Il Caso Base assume che gli ordini AI e del campus si convertano in ricavi come pianificato, anche se una crescita più veloce dei prodotti mantiene il margine lordo sotto i picchi precedenti. Splunk aggiunge ricavi ricorrenti, ma l'hardware rimane il principale driver di crescita.
Sotto questo scenario, CSCO potrebbe fare trading principalmente tra USD 120 e USD 145. Ricavi FY2027 all'interno delle guidance, ricavi AI vicino a USD 7,5 miliardi e crescita degli ordini di prodotti sopra il 15% supporterebbero il range. Margini lordi sotto il 65% indebolirebbe la parte alta.
Il Caso Bear: Ordini Più Lenti e Pressione sui Margini Tirano CSCO Verso USD 90
Il Caso Bear assume che gli ordini degli hyperscaler si raffreddino dopo un forte ciclo di investimenti, gli upgrade aziendali rallentino e l'hardware rimanga una quota maggiore dei ricavi. I costi dei componenti e la pressione sui prezzi indeboliscono poi il margine lordo prima che la crescita del software possa compensare il rallentamento.
Un movimento verso USD 90 diventerebbe più probabile se gli ordini di prodotti diventassero negativi, i ricavi AI non raggiungessero USD 7,5 miliardi o il margine lordo non-GAAP scendesse sotto il 65%. Una crescita EPS più lenta e un multiplo di valutazione inferiore aggiungerebbero ulteriore pressione.
Previsioni Prezzo Titolo CSCO per il 2026 Dagli Analisti di Wall Street
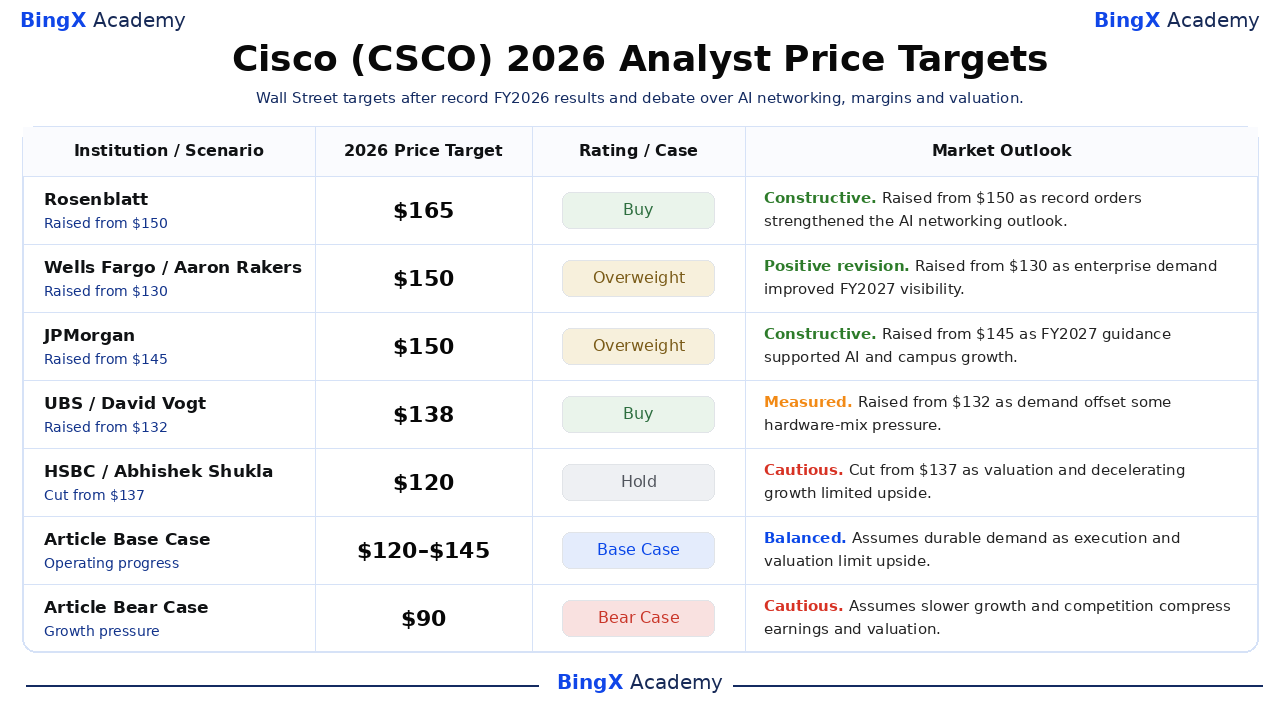
Queste cinque azioni datate sono ordinate dalla più alta alla più bassa e mostrano come gli analisti valutano crescita, concorrenza, margini e valutazione. Sono punti di riferimento di terze parti piuttosto che promesse di prezzo. Le righe Base e Bear finali sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Outlook Mercato |
|
Rosenblatt / Mike Genovese |
$165 |
Buy |
Costruttivo. 13 agosto: alzato da $150 poiché ordini record e momentum dell'infrastruttura AI hanno rafforzato l'outlook di crescita multi-anno del networking di Cisco. |
|
Wells Fargo / Aaron Rakers |
$150 |
Overweight |
Revisione positiva. 13 agosto: alzato da $130 poiché la domanda aziendale diffusa e una maggiore visibilità sui ricavi dell'anno fiscale 2027 hanno supportato un target più alto. |
|
JPMorgan / Samik Chatterjee |
$150 |
Overweight |
Costruttivo. 14 agosto: alzato da $145 poiché l'azienda ha visto l'outlook dell'anno fiscale 2027 come supporto per la continua crescita del networking AI e del campus. |
|
UBS / David Vogt |
$138 |
Buy |
Misurato. 13 agosto: alzato da $132 poiché la forte domanda aziendale e degli hyperscaler ha supportato le stime, anche se il mix di prodotti potrebbe mettere pressione sul margine lordo. |
|
HSBC / Abhishek Shukla |
$120 |
Hold |
Cauto. 14 agosto: tagliato da $137 poiché il downgrade ha riflesso preoccupazioni sulla valutazione e sulla crescita in decelerazione nonostante la forte esecuzione Q4. |
|
Caso Base Articolo |
$120–$145 |
Caso Base |
Bilanciato. Assume domanda duratura poiché esecuzione e valutazione limitano l'upside. |
|
Caso Bear Articolo |
$90 |
Caso Bear |
Cauto. Assume che crescita più lenta e concorrenza comprimano guadagni e valutazione. |
Come Fare Trading sul Titolo Cisco (CSCO) su BingX
Fai trading sull'outlook di networking AI, refresh del campus e margini di Cisco usando BingX TradFi e gli strumenti BingX AI. Poiché CSCO può reagire bruscamente a utili, guidance e aggiornamenti sui prodotti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
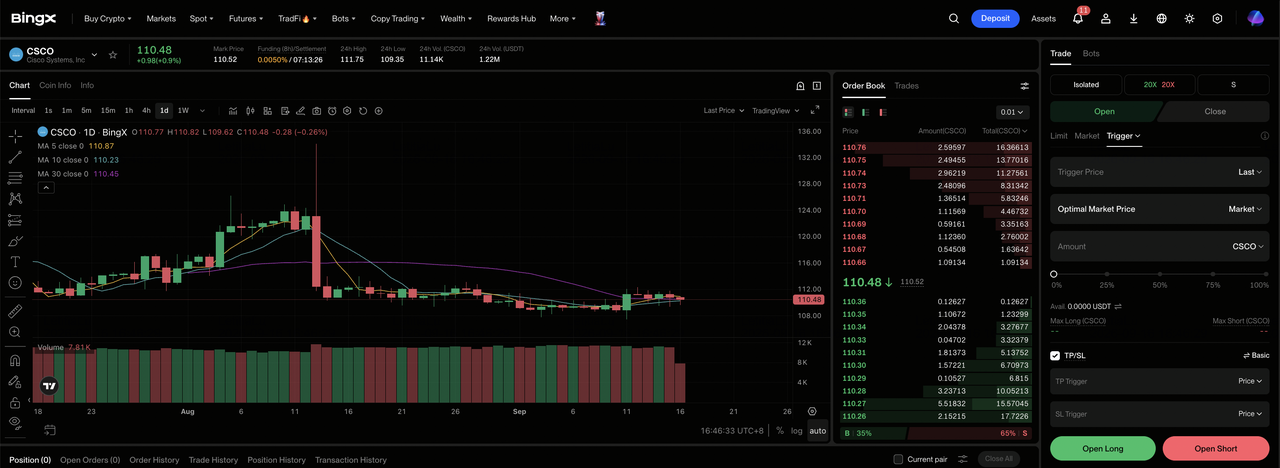
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Cisco (CSCO). Cerca e seleziona il contratto futures perpetui CSCO-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se crescita e margini supportano il Caso Bull. Seleziona Apri Short se concorrenza o esecuzione indebolisce l'economia per azione attesa.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. La volatilità del titolo nel 2026 mostra perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. CSCO può reagire rapidamente a risultati, guidance, revisioni degli analisti e notizie del settore.
I 5 Principali Rischi da Osservare per gli Investitori di Cisco nel 2026
L'outlook di Cisco dipende dal mix di prodotti, dalla domanda dei clienti, dall'integrazione e dalla valutazione. Questi rischi possono influenzare guadagni, flusso di cassa e il multiplo assegnato al titolo.
- La crescita dell'hardware potrebbe mettere pressione sui margini: I ricavi dei prodotti sono saliti del 24% mentre i servizi sono rimasti stabili, e il margine lordo non-GAAP è sceso di 2,1 punti al 66,3%. Un mix hardware più pesante potrebbe limitare l'upside dell'EPS anche se i ricavi rimangono forti.
- Gli ordini degli hyperscaler potrebbero rimanere volatili: Cisco ha prenotato USD 4 miliardi di ordini AI nel Q4. Ritardi da un piccolo gruppo di clienti cloud potrebbero creare forti oscillazioni nella crescita trimestrale degli ordini.
- Gli upgrade aziendali potrebbero rallentare dopo il ciclo attuale: Gli ordini di networking sono saliti del 40% per l'ottavo trimestre consecutivo a doppia cifra. Cicli di sostituzione più lunghi potrebbero indebolire la crescita dei ricavi e l'efficienza delle scorte.
- L'integrazione di Splunk deve ancora produrre ritorni: Cisco ha pagato USD 28 miliardi per Splunk. Cross-selling debole o costi di integrazione più alti potrebbero ridurre il ritorno atteso dall'acquisizione.
- La valutazione più alta lascia meno spazio per errori: CSCO ha guadagnato circa il 45% YTD e ha fatto trading vicino a USD 112,13. Ricavi sotto il pavimento FY2027 di USD 72,2 miliardi o margine lordo sotto il 65% potrebbero mettere pressione sul multiplo di valutazione.
Considerazioni Finali: Dovresti Investire in Cisco nel 2026?
Cisco è entrata nel FY2027 con ricavi trimestrali record di $17,3 miliardi, $9,3 miliardi di ordini AI annuali e crescita degli ordini di networking del 40%. Queste cifre supportano la tesi del superciclo, anche se un mix heavy hardware e confronti alti alzano la soglia di esecuzione. La stabilità del margine lordo e gli ordini aziendali diffusi dovrebbero mostrare se l'espansione può rimanere redditizia nel tempo.
Il Caso Bull supporta $170 se la crescita si traduce in guadagni per azione più forti. Il Caso Bear punta a $90 se concorrenza, margini o pressione sull'esecuzione indebolisce le stime. I trader conservativi potrebbero aspettare i prossimi aggiornamenti su ricavi, crescita ricorrente e margini prima di aumentare l'esposizione. Questa evidenza offre una base più chiara per scegliere tra i due scenari e controllare la dimensione della posizione.
Promemoria Rischio: Il trading e gli investimenti in azioni come CSCO comporta un alto rischio di perdita di capitale. Mancanze negli utili, cambiamenti nelle guidance, concorrenza, spostamenti di valutazione e trading con leva possono produrre perdite rapide. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Top Titoli di Networking AI 2026: AI Fabric, Switch, Rame, Fibra e Connettività Ottica
- Top Titoli Ottici AI da Comprare nel 2026: Fotonica, Ottica, Fibra e Interconnessioni Data Center
- Outlook Prezzo Titolo Nvidia (NVDA) per il 2026: Possono Blackwell e Vera Rubin Riportare NVDA a $300?
- Previsione Prezzo Broadcom (AVGO) 2026: Può la Crescita dei Ricavi AI Spingere AVGO Verso $600?
- Outlook Marvell (MRVL) 2026: Possono AI e Momentum del Silicio Portare il Titolo a $150?
- Previsione Prezzo Credo Technology (CRDO) 2026: Hyper-Ramp AEC da $300 o Ostacolo di Valutazione Premium?
