GE Aerospace (GE) produce motori aeronautici e fornisce servizi di manutenzione, ricambi e sistemi di propulsione per compagnie aeree, costruttori di aeromobili e clienti militari. Il parco motori installato genera una domanda ricorrente di servizi, mentre le consegne LEAP e la capacità produttiva aggiuntiva di fusioni creano percorsi di espansione. La produzione dei fornitori, la durata dei motori e la conversione della liquidità determinano se tale domanda produrrà utili più elevati e rendimenti per gli azionisti.
L'ultimo trimestre ha mostrato una domanda di motori più forte, mentre la generazione di liquidità è rimasta indietro rispetto alla crescita degli utili. I ricavi di GE Aerospace nel Q3 2026 sono aumentati del 16% a 14,118 miliardi di dollari, con le vendite di motori commerciali e i servizi in crescita del 21%. L'EPS rettificato è aumentato del 36% a 2,25 dollari, mentre il flusso di cassa libero è diminuito del 14% a 2,042 miliardi di dollari. Il test del Q4 è se una maggiore produzione di servizi possa ripristinare la conversione della liquidità e sostenere le previsioni annuali riviste al rialzo.
Le previsioni sul titolo GE per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso della crescita dei servizi e del recupero della liquidità: Più visite in officina e vendite di pezzi di ricambio supportano gli utili ricorrenti, mentre una migliore produzione dei fornitori aiuta a convertire una domanda più forte in liquidità.
- Il caso delle pressioni sulle consegne e sui margini: Una crescita più lenta del mercato aftermarket, i ritardi nella certificazione del GE9X e i costi di produzione potrebbero assorbire i guadagni di profitto prima che il portafoglio ordini più ampio generi liquidità.
Questa guida analizza le previsioni sul titolo GE, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato sugli utili del Q3 del 20 ottobre di GE Aerospace, sul documento SEC e sui dati di mercato del 26 ottobre, oltre a come acquistare azioni GE su BingX TradFi con USDT o USDC.
Le 5 Cose Principali che gli Investitori di GE Aerospace Devono Sapere a Ottobre 2026
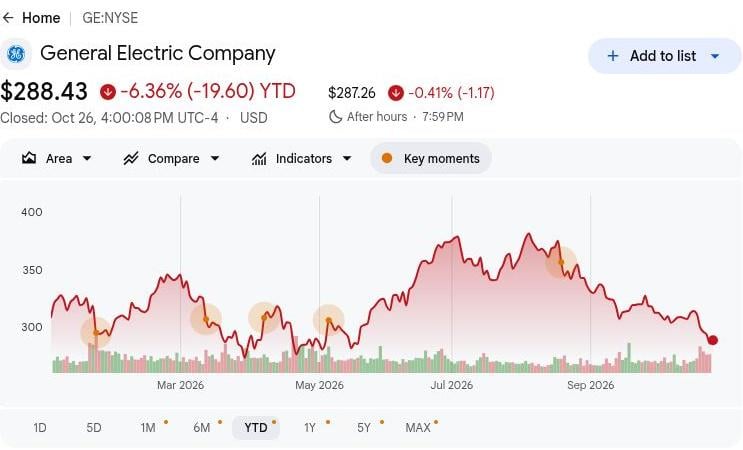
- GE ha chiuso a 288,43 dollari il 26 ottobre, in calo del 6,36% da inizio anno: Le azioni rimangono al di sotto del livello di apertura dell'anno, rendendo lo scenario rialzista a 350 dollari dipendente da una conversione della liquidità più forte. I guadagni continui richiedono che i servizi commerciali generino utili duraturi, piuttosto che fare affidamento esclusivamente sugli annunci di ordini di motori.
- I ricavi del Q3 sono aumentati a 14,118 miliardi di dollari da 12,181 miliardi di dollari: Le vendite sono aumentate anche rispetto ai circa 13,3 miliardi di dollari del Q2, mostrando progressi sequenziali. All'interno di quel risultato, le vendite di attrezzature sono cresciute più rapidamente dei servizi, rendendo importante distinguere la crescita delle consegne dalla redditività ricorrente dell'aftermarket.
- Il portafoglio ordini dei servizi commerciali ha superato 170 miliardi di dollari con l'espansione degli ordini: Il pipeline del Q3 e l'accordo di ottobre con Turkish Airlines forniscono prove della continua domanda di motori. La capacità delle officine, le consegne dei fornitori e l'economia contrattuale determineranno quanto di quel pipeline si tradurrà in utili e liquidità.
- La proposta di acquisizione di CPP offre un'ulteriore opportunità di capacità: GE ha firmato un accordo per acquisire Consolidated Precision Products per espandere la produzione di fusioni di precisione mission-critical. Il completamento futuro della transazione e l'aumento della produzione di componenti determineranno se l'espansione pianificata si svilupperà in una crescita sostenuta delle consegne.
- Il flusso di cassa libero dall'inizio dell'anno supporta gli investimenti ma richiede un recupero nel Q4: GE ha generato 6,728 miliardi di dollari fino a settembre insieme a 1,002 miliardi di dollari di investimenti lordi in conto capitale. Ciò fornisce supporto per l'espansione della produzione, sebbene il raggiungimento delle previsioni annuali di liquidità tra 9,1 e 9,4 miliardi di dollari rimanga essenziale.
Cos'è GE Aerospace (GE)?
GE Aerospace è un'azienda globale di propulsione aeronautica, servizi e sistemi che serve clienti dell'aviazione commerciale e della difesa. Il suo business Commercial Engines & Services combina le consegne di nuovi motori con la manutenzione, i ricambi e gli accordi di servizio a lungo termine. Defense & Propulsion Technologies fornisce motori militari, sistemi aeronautici e tecnologie correlate per clienti governativi e aerospaziali. L'azienda genera ricavi lungo tutto il ciclo di vita del motore, con circa 50.000 motori commerciali e 30.000 militari nella sua base installata che supportano la domanda oltre la vendita iniziale dell'attrezzatura.
La strategia di crescita di GE Aerospace si concentra sull'espansione della capacità di assistenza, sul miglioramento della durata dei motori e sullo sviluppo della propulsione di nuova generazione. Nel 2026, GE ha collaborato con NASA, BETA Technologies e Boeing su un volo ibrido-elettrico sopra i 30.000 piedi, dimostrando la tecnologia piuttosto che lanciando un motore commerciale. L'azienda sta anche cercando una capacità di fusione aggiuntiva attraverso il suo accordo annunciato per acquisire Consolidated Precision Products e investendo più di 3 miliardi di dollari all'anno in ricerca e sviluppo. Con il portafoglio ordini dei servizi commerciali del Q3 che supera i 170 miliardi di dollari, queste iniziative mirano a rafforzare i ricavi dei servizi a lungo termine e a migliorare l'economia delle consegne.
Leggi di più: Le Migliori Azioni della Difesa da Acquistare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'IA
Panoramica degli Utili Q3 2026 di GE Aerospace (GE): La Crescita dei Servizi Sostiene gli Utili Nonostante un Flusso di Cassa più Debole
GE Aerospace ha riportato ricavi GAAP del Q3 2026 pari a 14,118 miliardi di dollari, in aumento del 16% su base annua, supportati da una crescita del 21% nei ricavi di Commercial Engines & Services a 10,342 miliardi di dollari. Il profitto operativo non-GAAP è aumentato del 30% a 2,988 miliardi di dollari, mentre il flusso di cassa libero non-GAAP è diminuito del 14% a 2,042 miliardi di dollari, separando il miglioramento degli utili dalla generazione immediata di liquidità. Con l'EPS rettificato a 2,25 dollari e le previsioni annuali sul flusso di cassa libero alzate a 9,1-9,4 miliardi di dollari, i rendimenti futuri dipendono dalla produzione dei servizi, dalla capacità dei fornitori e dalla conversione della liquidità.
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi GAAP |
$12,181 mld Q3 2025 |
$14,118 mld |
Migliorato. +16% su base annua. |
|
Ricavi rettificati |
$11,305 mld Q3 2025 |
$13,285 mld |
Migliorato. +18% su base annua. |
|
Profitto operativo |
$2,299 mld Q3 2025 |
$2,988 mld |
Più alto. +30% su base annua. |
|
EPS rettificato |
$1,66 Q3 2025 |
$2,25 |
Più alto. +36% su base annua. |
|
Margine operativo CES |
28,0% Q3 2025 |
27,90% |
Più basso. In calo di 0,1 punti percentuali. |
|
Flusso di cassa libero |
$2,362 mld Q3 2025 |
$2,042 mld |
Più basso. -14% su base annua. |
|
EPS rettificato FY2026 |
7,65–7,85 previsione precedente |
8,00–8,10 |
Alzato. Il punto medio è aumentato di $0,30. |
|
Flusso di cassa libero FY2026 |
8,9 mld–9,2 mld previsione precedente |
9,1 mld–9,4 mld |
Alzato. Entrambi i valori limite aumentati di 200 milioni di dollari. |
- I ricavi GAAP del Q3 sono aumentati del 16% a 14,118 miliardi di dollari. Gli ordini commerciali hanno raggiunto 15,265 miliardi di dollari, riflettendo una forte domanda di attrezzature insieme a ulteriori impegni di servizio. Una domanda sostenuta di manutenzione da parte delle compagnie aeree e le consegne di motori saranno importanti per mantenere lo slancio dei ricavi commerciali.
- I ricavi di Commercial Engines & Services sono aumentati del 21% a 10,342 miliardi di dollari. I maggiori ricavi dalle visite in officina e le vendite di pezzi di ricambio hanno guidato la performance. La manutenzione continuata delle compagnie aeree e l'espansione della flotta potrebbero supportare gli utili, sebbene il mix di attrezzature e l'inflazione dei componenti influenzino la redditività lungo il ciclo di vita del motore.
- L'EPS rettificato è aumentato del 36% a 2,25 dollari nonostante la pressione sui margini commerciali. Il margine operativo commerciale è sceso al 27,9%, mentre il margine operativo del gruppo ha raggiunto il 22,5%. Volumi di servizi più elevati hanno supportato la redditività, ma l'efficienza produttiva sarà importante con l'espansione delle consegne di nuovi motori nelle flotte dei clienti.
- La spesa annuale in ricerca supporta le capacità dei motori attuali e futuri. Il management ha citato oltre 3 miliardi di dollari di R&S annuale insieme alla pianificata acquisizione di fusioni CPP. Gli investimenti supportano lo sviluppo della propulsione, con i ritorni dipendenti dalla certificazione e dalla produzione redditizia su scala commerciale.
- Il portafoglio ordini dei servizi commerciali ha superato i 170 miliardi di dollari nel Q3. Il pipeline supporta la futura attività di assistenza, sebbene il riconoscimento dei ricavi dipenda dai programmi di manutenzione e dai lavori completati. Aumentare la produzione delle officine, migliorare la disponibilità dei componenti e raccogliere liquidità saranno importanti per la crescita futura degli utili.
Prospettive di Investimento 2026 di GE Aerospace (GE): Caso Rialzista a $350 vs. Caso Ribassista a $250
Le prospettive 2026 di GE Aerospace dipendono dal fatto che una più forte assistenza ai motori possa tradursi in liquidità insieme a utili più elevati. Le previsioni alzate sul flusso di cassa libero tra 9,1 e 9,4 miliardi di dollari mostrano fiducia, mentre una generazione di liquidità trimestrale più debole rende la conversione del capitale circolante centrale per la valutazione. I seguenti scenari editoriali riflettono come la domanda di servizi, la produzione dei fornitori e i progressi nella certificazione potrebbero modellare le performance fino a dicembre 2026.
Il Caso Rialzista: La Crescita dei Servizi e il Recupero della Liquidità Spingono GE Verso $350
Aumentare la produzione delle officine e raccogliere più liquidità darebbe a GE un percorso diretto verso rendimenti più forti per gli azionisti. I ricavi dei servizi commerciali sono cresciuti del 17% nel Q3, mentre il flusso di cassa libero è diminuito del 14%, mostrando che lo slancio degli utili non ha ancora raggiunto completamente la generazione di liquidità. Estendere la crescita dei servizi migliorerebbe la conversione mentre la domanda di ricambi continua a supportare i profitti commerciali.
Lo scenario a 350 dollari otterrebbe supporto se i servizi commerciali mantenessero una crescita vicino al 17% e il flusso di cassa libero annuale raggiungesse i 9,4 miliardi di dollari della guida superiore. Mantenere i margini commerciali vicino al 27,9% aiuterebbe a trasformare un maggiore throughput in utili duraturi.
Il Caso Base: Un'Assistenza Stabile Mantiene GE tra $290 e $320
Una domanda di manutenzione continua potrebbe mantenere gli utili di GE in progressione anche se le consegne di attrezzature rimangono costose. Il profitto operativo commerciale ha raggiunto 2,887 miliardi di dollari, contribuendo ad assorbire gli investimenti produttivi mentre il margine del segmento è leggermente diminuito. Il caso base assume che l'assistenza continui a finanziare l'espansione, producendo un moderato progresso sottostante lasciando irrisolti i colli di bottiglia dei fornitori e i tempi di certificazione del GE9X fino a fine anno.
Un intervallo tra 290 e 320 dollari si adatterebbe all'EPS rettificato nell'intervallo 8,00-8,10 dollari e alle previsioni annuali raggiungibili sul flusso di cassa. Incassi più forti supporterebbero l'estremità superiore, mentre costi di consegna aggiuntivi potrebbero assorbire abbastanza crescita dei servizi da limitare il potenziale rialzo del prezzo delle azioni.
Il Caso Ribassista: Un'Assistenza più Lenta e i Ritardi nelle Consegne Spingono GE Verso $250
Una crescita più lenta dell'aftermarket esporrebbe GE più completamente ai costi delle attrezzature e alla conversione ritardata della liquidità. I servizi commerciali hanno fornito un importante aumento degli utili, mentre i margini del segmento sono scivolati e i ricavi delle spedizioni GE9X attendevano la certificazione midseal aggiornata. Se la produzione delle officine rallenta o la carenza di componenti persiste, GE potrebbe perdere quel cuscinetto di profitto prima che l'economia dei nuovi motori migliori e la liquidità recuperi.
Lo scenario a 250 dollari diventerebbe più probabile se la crescita dei servizi si indebolisse insieme a una generazione di liquidità al di sotto del livello annuale minimo di 9,1 miliardi di dollari. Le consegne di attrezzature dovrebbero quindi contribuire maggiormente semplicemente per stabilizzare la liquidità, lasciando meno supporto per la crescita per azione e la valutazione.
Previsioni sul Prezzo del Titolo GE per il 2026 secondo gli Analisti di Wall Street
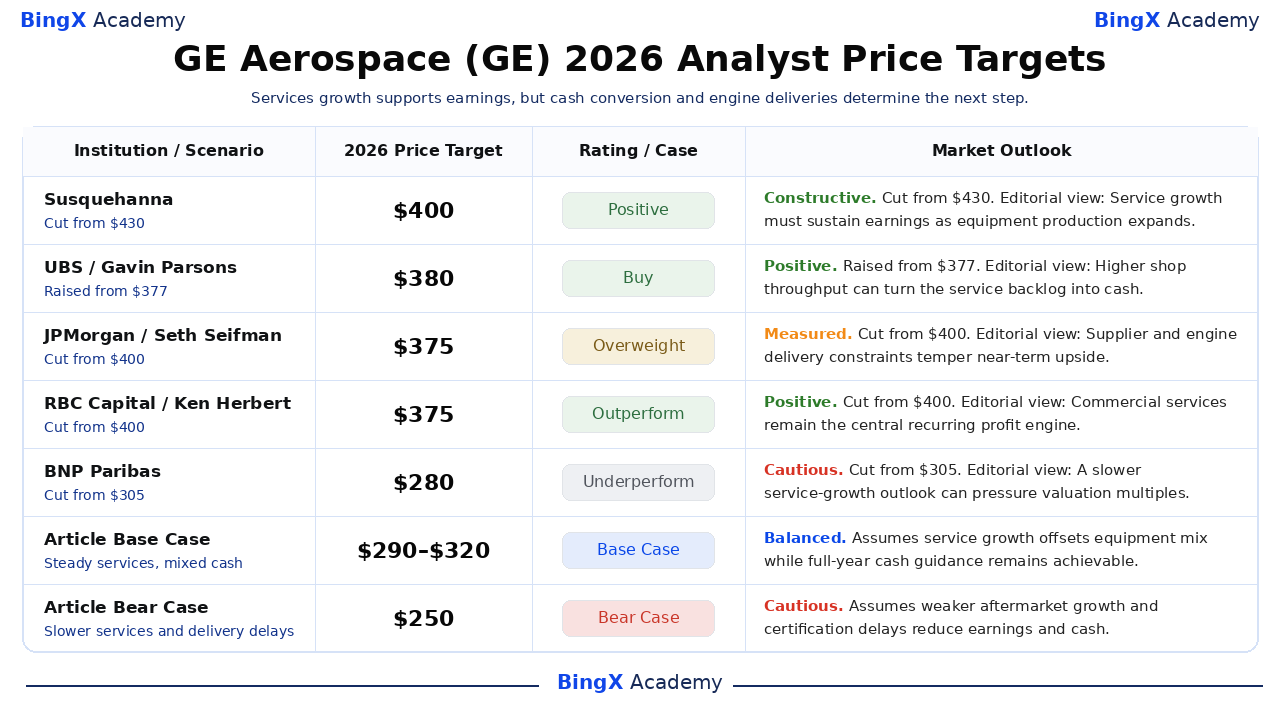
Questi obiettivi di terze parti nominati e datati si riferiscono a GE quotata al NYSE e coprono generalmente un orizzonte di circa 12 mesi che si estende oltre il 2026. L'intervallo selezionato tra $280 e $400 riflette opinioni divergenti sulla crescita dei servizi, sui costi di consegna e sulla valutazione. Le interpretazioni aziendali di seguito sono editoriali; le ultime due righe rappresentano gli scenari di fine anno separati di questo articolo.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Susquehanna |
$400 |
Positivo |
Costruttivo. 2026-10-21: Charles Minervino ha ridotto il target da $430 a $400 e ha mantenuto Positivo. Interpretazione editoriale: La crescita dei servizi deve sostenere gli utili con l'espansione della produzione di attrezzature. |
|
UBS |
$380 |
Acquisto |
Positivo. 2026-10-21: Gavin Parsons ha alzato il target da $377 a $380 e ha mantenuto Acquisto. Interpretazione editoriale: Un maggiore throughput delle officine può trasformare il portafoglio ordini dei servizi in liquidità. |
|
JPMorgan |
$375 |
Sovrappesato |
Misurato. 2026-10-21: Seth Seifman ha ridotto il target da $400 a $375 e ha mantenuto Sovrappesato. Interpretazione editoriale: I vincoli dei fornitori e delle consegne di motori temperano il potenziale rialzo a breve termine. |
|
RBC Capital |
$375 |
Sovraperformante |
Positivo. 2026-10-21: Ken Herbert ha ridotto il target da $400 a $375 e ha mantenuto Sovraperformante. Interpretazione editoriale: I servizi commerciali rimangono il principale motore di profitto ricorrente. |
|
BNP Paribas |
$280 |
Sottoperformante |
Cauto. 2026-10-21: Matthew Akers ha ridotto il target da $305 a $280 e ha mantenuto Sottoperformante. Interpretazione editoriale: Un outlook di crescita dei servizi più lento può fare pressione sui multipli di valutazione. |
|
Caso Base dell'Articolo |
290–320 |
Caso Base |
Equilibrato. Assume che la crescita dei servizi compensi i costi delle attrezzature mentre le previsioni annuali sugli utili e sulla liquidità rimangono raggiungibili fino a dicembre. |
|
Caso Ribassista dell'Articolo |
$250 |
Caso Ribassista |
Cauto. Assume che una crescita più lenta dell'aftermarket e i ritardi nella certificazione facciano pressione sugli utili e sulla conversione della liquidità. |
Come Acquistare Azioni GE Aerospace (GE) su BingX
Acquista e mantieni azioni GE Aerospace tramite BingX Stocks Trading utilizzando USDT o USDC, soggetto alla quotazione e all'idoneità dell'account. GE offre esposizione ai motori aeronautici commerciali, ai servizi aftermarket e alla propulsione della difesa. Gli utenti idonei possono dimensionare le partecipazioni in base ai loro obiettivi di investimento senza utilizzare la leva finanziaria o pagare commissioni di finanziamento perpetuo.
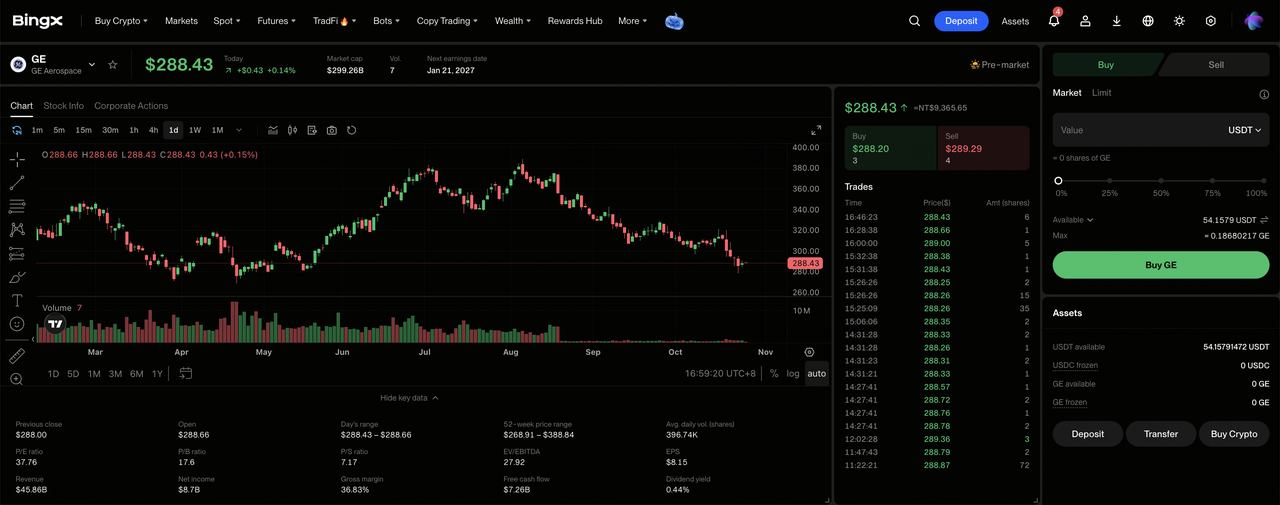
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta l'Informativa sul Rischio di Trading di Azioni se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Patrimonio se necessario. Rivedi l'importo minimo dell'ordine dell'azione selezionata e l'idoneità frazionaria prima di scegliere la dimensione dell'investimento.
Passo 3: Seleziona GE Aerospace (GE). Apri il mercato Azioni, cerca GE Aerospace (GE), e conferma che il titolo sia disponibile per il tuo account. Esamina l'identità dell'azienda, il prezzo attuale delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passo 4: Acquista Azioni GE Aerospace. Seleziona "Acquista", inserisci un importo di investimento consentito o una quantità di azioni e scegli un ordine a mercato o limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini limite richiedono il prezzo specificato o migliore e liquidità sufficiente per l'esecuzione.
Passo 5: Rivedi e Gestisci le Tue Partecipazioni. Apri "Azioni > Posizioni" per monitorare le tue azioni GE e il profitto o la perdita non realizzata. Usa Tutti gli Ordini per rivedere le transazioni o vendere le azioni quando necessario. Il regolamento T+1 generalmente influisce su quando i proventi della vendita diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori di GE Aerospace nel 2026
Il parco motori installato di GE Aerospace, il crescente portafoglio ordini dei servizi e le relazioni con la difesa supportano le sue previsioni sugli utili. Tuttavia, la domanda aftermarket, i costi di produzione, i tempi di certificazione e la conversione della liquidità potrebbero fare pressione sulla redditività e sui rendimenti per gli azionisti.
- Una domanda di manutenzione più debole potrebbe fare pressione sui ricavi: I ricavi dei servizi commerciali del Q3 sono cresciuti del 17%, supportati dalle visite in officina e dalla domanda di ricambi. Volumi inferiori di manutenzione delle compagnie aeree o ordini di ricambi ridotti potrebbero ridurre gli utili ricorrenti e i margini operativi commerciali.
- Margini commerciali più bassi potrebbero indebolire la redditività: Il margine operativo commerciale del Q3 è sceso al 27,9% dal 28,0%. Costi più elevati dei componenti e dell'ingegneria potrebbero indebolire la redditività se i ricavi dei servizi e le vendite di ricambi crescono più lentamente.
- I ritardi nella certificazione potrebbero limitare la crescita dei ricavi delle attrezzature: GE ha consegnato motori GE9X nel Q3, ma il riconoscimento dei ricavi attendeva la certificazione midseal aggiornata. Il ritardo delle autorizzazioni regolamentari o delle consegne degli aeromobili ai clienti potrebbe ridurre la visibilità futura dei ricavi.
- Gli investimenti produttivi potrebbero indebolire i rendimenti per gli azionisti: GE ha speso 337 milioni di dollari in proprietà, attrezzature e software durante il Q3, supportando la capacità produttiva. Un utilizzo inferiore o costi aggiuntivi dei componenti potrebbero limitare la generazione di liquidità e ridurre i rendimenti per gli azionisti.
- Una conversione della liquidità più debole potrebbe fare pressione sulla valutazione: Il flusso di cassa libero del Q3 di GE ha raggiunto 2,042 miliardi di dollari, in ritardo rispetto alla crescita degli utili. Incassi più lenti, una produzione di servizi più debole o costi di produzione crescenti potrebbero ridurre i rendimenti della liquidità e innescare cali del prezzo delle azioni.
Considerazioni Finali: Dovreste Investire in GE Aerospace nel 2026?
I 2,988 miliardi di dollari di profitto operativo non-GAAP trimestrale di GE Aerospace e i 6,728 miliardi di dollari di flusso di cassa libero dall'inizio dell'anno evidenziano la sua capacità di generare utili e investimenti. L'assistenza commerciale e la propulsione della difesa forniscono supporto agli utili, mentre la pianificata espansione delle fusioni crea opportunità per aumentare le consegne. Sostenere tale progresso dipenderà dalla conversione della domanda di manutenzione in liquidità e dalla protezione dei margini con l'espansione della produzione di motori.
Il caso rialzista a 350 dollari assume una crescita sostenuta dei servizi, margini resilienti e un recupero della liquidità verso la guida superiore. Il caso base tra 290 e 320 dollari riflette una domanda di manutenzione stabile, mentre il caso ribassista a 250 dollari tiene conto dei ritardi nelle consegne e della liquidità più debole. Con GE che ha chiuso a 288,43 dollari il 26 ottobre, gli investitori dovrebbero osservare se i crescenti profitti dei servizi si traducano in rendimenti sostenibili per gli azionisti.
Avviso sul Rischio: Il parco motori installato di GE Aerospace non elimina il rischio di investimento. Una domanda di manutenzione più debole, la carenza di fornitori o i ritardi nella certificazione potrebbero ridurre gli utili e la generazione di liquidità. Gli investitori dovrebbero valutare la valutazione, la conversione della liquidità e la loro tolleranza al rischio prima di acquistare azioni GE.
Letture Correlate
- Le Migliori Azioni della Difesa da Acquistare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'IA
- Le Migliori Azioni Spaziali da Acquistare Prima dell'IPO di SpaceX
- Previsione del Prezzo di RTX Corporation (RTX) 2026: La Crescita Aerospaziale e della Difesa Può Spingere RTX Verso $260?
- Previsione del Prezzo di Lockheed Martin (LMT) 2026: Il Portafoglio Ordini Record Può Spingere LMT Verso $700?
- Previsione del Prezzo di Rocket Lab (RKLB) 2026: Il Nuovo Razzo e la Crescita nella Difesa Possono Spingere RKLB Verso $150?
