
Ferrari (RACE) progetta, ingegnerizza e vende auto sportive di lusso ad alte prestazioni, modelli a serie limitata e veicoli unici, guadagnando anche da sponsorizzazioni, Formula 1, licenze e attività di lifestyle brandizzato. Il suo modello economico si basa sulla scarsità, volumi controllati, prezzi e personalizzazione piuttosto che sulla scala di mercato di massa. Questo produce margini eccezionali e durabilità del marchio, ma lascia le azioni sensibili al mix di prodotti, alla domanda dei clienti facoltosi, ai cambi valutari e a una valutazione che presuppone già un'esecuzione sostenuta.
Ferrari Q2 2026 ha dimostrato che prezzi e mix possono compensare volumi più bassi. I ricavi sono aumentati dell'8,4% a €1,94 miliardi ($2,23 miliardi), l'EBITDA rettificato è cresciuto del 7% a €755 milioni ($867 milioni) e l'azienda ha alzato le previsioni sui ricavi per l'intero anno a €7,6 miliardi ($8,72 miliardi). Le consegne sono diminuite di 128 auto a 3.366, rendendo il dibattito sugli investimenti meno incentrato sulla crescita delle unità e più sul fatto che le consegne F80, la personalizzazione e la nuova Luce preservino la qualità degli utili.
Le previsioni per il titolo RACE per il 2026 si concentrano ora su due prospettive contrapposte:
- Il caso della scarsità e del mix premium: Le consegne F80, la personalizzazione e un portafoglio ordini che copre tutto il 2027 proteggono il potere di prezzo, mentre la famiglia 12Cilindri e Luce ampliano la domanda senza trasformare Ferrari in un produttore di volume.
- Il caso del ciclo di prodotto e della valutazione: Il contributo delle serie limitate si normalizza, l'adozione della Luce risulta più ristretta del previsto e una spesa globale più lenta per il lusso rende più difficile sostenere un multiplo degli utili premium.
Questa guida analizza le previsioni per il titolo RACE, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul rilascio degli utili Q2 di Ferrari del 30 luglio 2026, sui documenti normativi e sui dati di mercato fino al 24 settembre, più come negoziare futures sul titolo RACE su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori Ferrari Devono Sapere a Settembre 2026
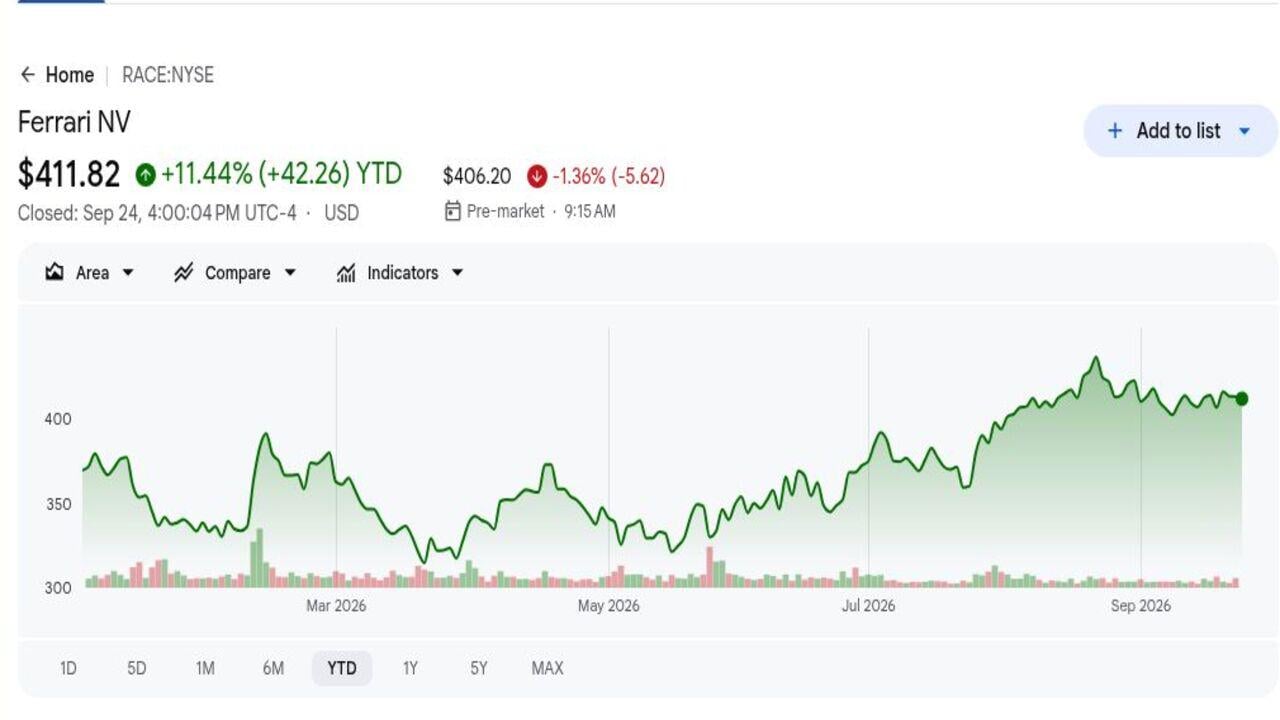
- RACE ha chiuso a $411,82 dopo essere salito dell'11,44% YTD: Il guadagno ha seguito un range tra un minimo a 52 settimane di $312,51 e un massimo di $504,49, mostrando supporto continuo per l'economia della scarsità di Ferrari insieme alla sensibilità alla valutazione, alle notizie sui prodotti e ai cambiamenti nella domanda globale di lusso.
- I ricavi Q2 hanno raggiunto €1,94 miliardi ($2,23 miliardi), in aumento dell'8,4%: Il risultato ha superato il consenso di €1,89 miliardi ($2,17 miliardi) di €50 milioni ($57 milioni), anche se le consegne sono diminuite di 128 auto, confermando che prezzi, personalizzazione e mix piuttosto che il volume hanno guidato il trimestre e protetto la traiettoria dei ricavi.
- L'EBITDA rettificato è salito del 7% a €755 milioni ($867 milioni): La cifra ha battuto il consenso di €729 milioni ($837 milioni) di €26 milioni ($30 milioni), supportata dalla F80 da €3,6 milioni ($4,13 milioni) e da una maggiore personalizzazione su una base produttiva deliberatamente limitata, convalidando il contributo agli utili delle auto a serie limitata e delle opzioni su misura.
- Le consegne sono scese a 3.366 auto: Ferrari ha consegnato 128 veicoli in meno rispetto a un anno prima, tuttavia mix e prezzi hanno comunque aumentato i ricavi. Questo contrasto dimostra la forza della scarsità, anche se aumenta la dipendenza dal ritmo delle serie limitate e dalle transizioni riuscite tra famiglie di modelli.
- Le previsioni sui ricavi 2026 sono salite a €7,6 miliardi ($8,72 miliardi): L'obiettivo precedente era €7,5 miliardi ($8,61 miliardi), mentre le previsioni sull'EBITDA rettificato sono aumentate ad almeno €2,97 miliardi ($3,41 miliardi). Il portafoglio ordini copre tutto il 2027, fornendo visibilità sulla produzione mentre nuovi modelli entrano nel mix.
Cos'è Ferrari (RACE)?
Ferrari è un'azienda italiana di lusso-prestazioni che controlla progettazione, ingegneria, produzione e distribuzione dalla sua base di Maranello. Auto e ricambi generano la maggior parte dei ricavi, supportati da sponsorizzazioni e entrate commerciali legate alla Formula 1, motori, licenze e attività del marchio. L'azienda limita deliberatamente l'offerta rispetto alla domanda e utilizza lunghe liste d'attesa, allocazione di serie speciali e personalizzazione per proteggere l'esclusività. I clienti pagano premi sostanziali per materiali su misura, colori e caratteristiche, permettendo al mix di guidare i ricavi più velocemente del volume dei veicoli.
La sua strategia a lungo termine combina modelli a combustione, ibridi ed elettrici piuttosto che forzare una sola motorizzazione in tutto il portafoglio. La serie limitata F80 e la famiglia 12Cilindri servono collezionisti e clienti tradizionali, mentre la Luce crea un ingresso nelle prestazioni elettriche a €550.000 ($631.000). La Formula 1 rimane una piattaforma di marketing globale, e Ferrari estende il marchio attraverso corse, moda, ospitalità e licenze. Il portafoglio ordini del management copre tutto il 2027, dando visibilità sulla produzione mentre preserva la scarsità che supporta prezzi e valori di rivendita.
Leggi di più: Chi Sono i Principali Sponsor della Scuderia Ferrari nel 2026?
Panoramica Utili Q2 2026 Ferrari (RACE): Il Mix Premium Guida Ricavi, EBITDA e Previsioni Più Alte
Ferrari ha generato €1,94 miliardi ($2,23 miliardi) di ricavi contro €1,89 miliardi ($2,17 miliardi) attesi, mentre l'EBITDA rettificato ha raggiunto €755 milioni ($867 milioni) contro €729 milioni ($837 milioni) di consenso. Le consegne sono scese del 3,7% a 3.366, tuttavia le consegne F80 ad alto margine e la personalizzazione hanno sollevato gli utili. Il management ha alzato i ricavi annuali a €7,6 miliardi ($8,72 miliardi) e l'EBITDA rettificato ad almeno €2,97 miliardi ($3,41 miliardi). La tensione è se il mix premium possa continuare a compensare volumi più deboli.
Leggi di più: Panoramica Utili Q2 2026 Ferrari (RACE): Ricavi €1,94B ($2,23B) e Prospettive Alzate Spingono le Azioni del 3,12%
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi netti Q2 |
€1,89B ($2,17B) |
€1,94B ($2,23B) |
Superato. €50M ($57M) sopra il consenso; +8,4%. |
|
EBITDA rettificato Q2 |
€729M ($837M) |
€755M ($867M) |
Superato. €26M ($30M) sopra il consenso; +7%. |
|
Consegne Q2 |
3.494 un anno prima |
3.366 |
Inferiore. Diminuite di 128 unità. |
|
Margine EBITDA rettificato Q2 |
39,4% un anno prima |
38,90% |
Compresso. -50 punti base. |
|
Prospettive ricavi FY2026 |
€7,5B ($8,61B) precedente |
€7,6B ($8,72B) |
Alzato. Aumentato €100M ($115M). |
|
Prospettive EBITDA rettificato FY2026 |
€2,93B ($3,36B) precedente |
Almeno €2,97B ($3,41B) |
Alzato. Aumentato €40M ($46M). |
|
Prospettive EBIT rettificato FY2026 |
€2,22B ($2,55B) precedente |
Almeno €2,26B ($2,59B) |
Alzato. Aumentato €40M ($46M). |
- Ricavi di €1,94 miliardi ($2,23 miliardi) cresciuti dell'8,4%: I ricavi hanno superato il consenso di €50 milioni ($57 milioni) nonostante 128 consegne in meno. Prezzi forti, mix di prodotti e personalizzazione hanno aiutato a compensare volumi più bassi durante la transizione dei modelli.
- EBITDA rettificato di €755 milioni ($867 milioni) ha superato di €26 milioni ($30 milioni): L'EBITDA è salito del 7%, anche se il margine è scivolato di 50 punti base al 38,9% mentre i costi di prodotto e lancio sono aumentati. La durabilità del margine rimane un test importante per le prospettive alzate.
- Le consegne sono scese del 3,7% a 3.366: Consegne più basse insieme a ricavi più alti supportano il modello di prezzo basato sulla scarsità di Ferrari. Il prossimo test è se nuovi modelli e personalizzazione possano sostenere quel mix una volta che le consegne F80 maturano.
- Le previsioni sui ricavi annuali sono aumentate di €100 milioni ($115 milioni): Ferrari ora si aspetta €7,6 miliardi ($8,72 miliardi), supportati da personalizzazione ed effetti valutari piuttosto che volumi più alti. Questo mantiene mix di prodotti e prezzi al centro delle prospettive di crescita.
- Le previsioni sull'EBITDA rettificato sono aumentate di €40 milioni ($46 milioni): Il nuovo obiettivo di almeno €2,97 miliardi ($3,41 miliardi) indica crescita continua degli utili. Un portafoglio ordini che copre la produzione fino al 2027 fornisce anche forte visibilità sulla domanda futura.
Leggi di più: Previsione Prezzo Uber (UBER) 2026: Può la Mobilità Autonoma Spingere UBER Verso $120?
Prospettive di Investimento Ferrari (RACE) 2026: Caso Rialzista $525 vs Caso Ribassista $350
Le prospettive Ferrari 2026 dipendono dal fatto che prezzi premium, personalizzazione e nuovi modelli possano mantenere gli utili in crescita più velocemente dei volumi dei veicoli. Il rialzo deriva da domanda forte per F80 e 12Cilindri, un portafoglio ordini completo e espansione riuscita in nuovi segmenti, mentre domanda di lusso più debole e transizioni del ciclo di prodotto rimangono i rischi principali.
Il Caso Rialzista: Prezzi Forti e Personalizzazione Spingono RACE Verso $525
Il Caso Rialzista presuppone che consegne F80, personalizzazione e la famiglia 12Cilindri mantengano i ricavi in crescita più velocemente delle spedizioni. La Luce amplia la portata clienti di Ferrari senza indebolire la scarsità, mentre il portafoglio ordini fino al 2027 supporta forte visibilità sulla produzione.
Un movimento verso $525 richiederebbe che i ricavi raggiungano o superino €7,6 miliardi ($8,72 miliardi), l'EBITDA rettificato superi €2,97 miliardi ($3,41 miliardi) e il margine rimanga vicino al 39%. Domanda forte per Luce e personalizzazione continua elevata rafforzerebbero il caso.
Il Caso Base: Il Mix Premium Mantiene RACE Tra $440 e $490
Il Caso Base presuppone che il portafoglio ordini 2027, F80 e personalizzazione continuino a supportare la crescita degli utili, anche se il guadagno YTD del titolo dell'11,44% limita ulteriore espansione del multiplo. La domanda per Luce è sana ma non diventa un importante nuovo motore di volume nel 2026.
RACE potrebbe negoziare principalmente tra $440 e $490 se i ricavi raggiungono €7,6 miliardi ($8,72 miliardi) e il margine EBITDA rimane vicino al 39%. Tagli alle previsioni o visibilità più breve del portafoglio ordini indebolirebbero la fascia alta.
Il Caso Ribassista: Domanda di Lusso Più Debole Porta RACE Verso $350
Il Caso Ribassista presuppone che il contributo F80 svanisca più velocemente di quanto i nuovi modelli lo sostituiscano, la personalizzazione si moderi e la domanda globale di lusso si indebolisca. I costi fissi di sviluppo e la spesa per il lancio di Luce peserebbero quindi più pesantemente su margini e generazione di cassa.
Un movimento verso $350 diventerebbe più probabile se l'EBITDA rettificato scende sotto €2,93 miliardi ($3,36 miliardi), il margine cala sotto il 37% o il portafoglio ordini si accorcia. Una crescita del mix più lenta farebbe pressione sia sugli utili che sulla valutazione premium di Ferrari.
Previsioni Prezzo Titolo RACE per il 2026 Dagli Analisti di Wall Street
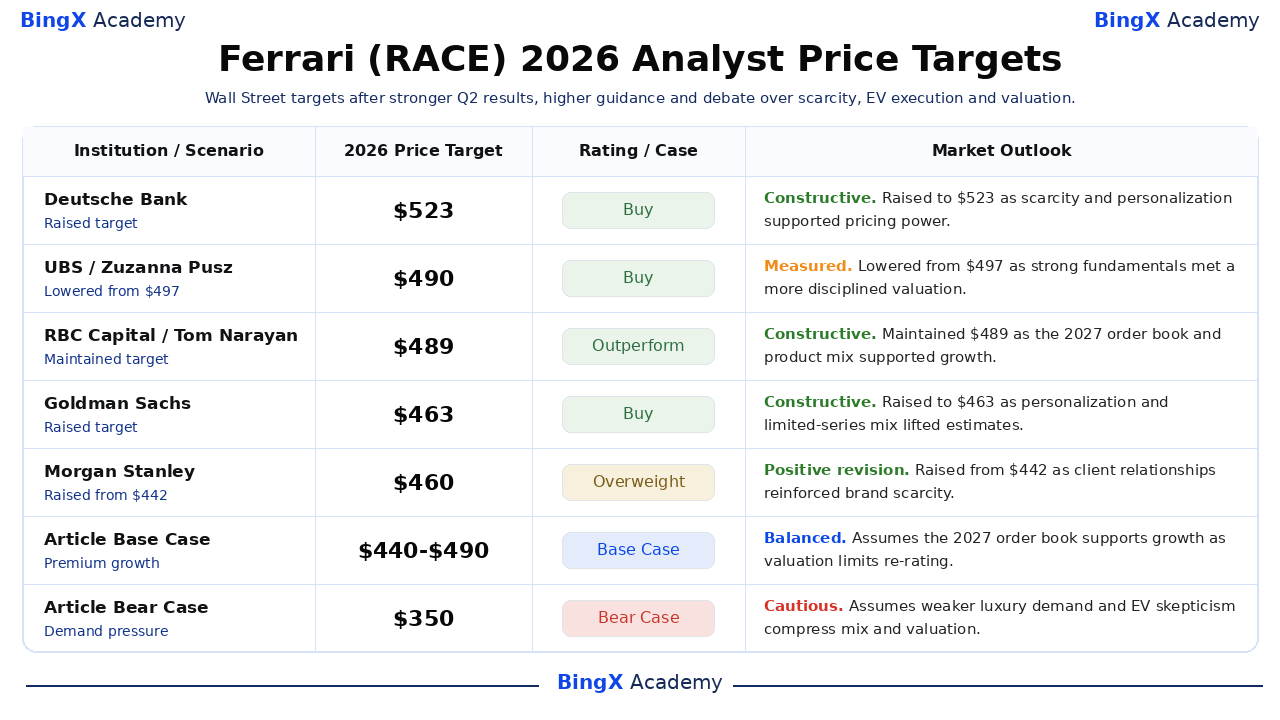
Le cinque azioni recenti sotto vanno da $460 a $523. Riflettono fiducia nel modello di scarsità di Ferrari insieme a diverse visioni su valutazione e durabilità del ciclo di prodotto. Le righe finali Base e Bear sono scenari editoriali piuttosto che obiettivi di Wall Street, separando il framework dell'articolo dalla ricerca istituzionale.
|
Istituzione / Scenario |
Obiettivo Prezzo 2026 |
Rating / Caso |
Prospettiva Mercato |
|
Deutsche Bank |
$523 |
Buy |
Costruttiva. 3 settembre: alzato poiché scarsità e personalizzazione hanno supportato il potere di prezzo. |
|
UBS |
$490 |
Buy |
Misurata. 18 settembre: abbassato da $497 poiché i fondamentali hanno incontrato disciplina valutativa. |
|
RBC Capital |
$489 |
Outperform |
Costruttiva. 22 settembre: mantenuto poiché il portafoglio ordini 2027 ha supportato la crescita. |
|
Goldman Sachs |
$463 |
Buy |
Costruttiva. 3 settembre: alzato poiché personalizzazione e mix serie limitate hanno sollevato le stime. |
|
Morgan Stanley |
$460 |
Overweight |
Revisione positiva. 10 settembre: alzato da $442 poiché le relazioni clienti hanno rafforzato la scarsità. |
|
Caso Base Articolo |
$440-$490 |
Caso Base |
Bilanciato. Presuppone che il portafoglio ordini 2027 supporti la crescita mentre la valutazione limita il re-rating. |
|
Caso Ribassista Articolo |
$350 |
Caso Ribassista |
Prudente. Presuppone domanda di lusso più debole e scetticismo EV che comprimono mix e valutazione. |
Come Negoziare il Titolo Ferrari (RACE) su BingX
Negozia il mix di serie limitate di Ferrari, la personalizzazione e le prospettive sui veicoli elettrici utilizzando BingX TradFi e gli strumenti BingX AI. Poiché RACE può reagire bruscamente a previsioni, lanci di prodotti e segnali di domanda di lusso, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
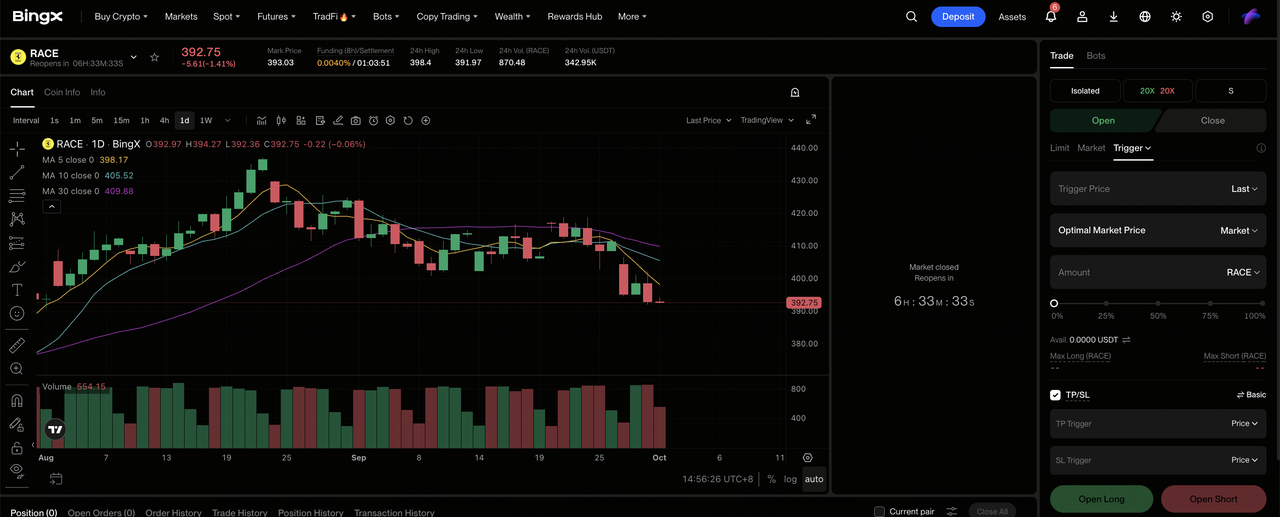
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi nel dashboard dell'exchange BingX.
Passo 2: Seleziona Ferrari (RACE). Cerca e seleziona il contratto futures perpetui RACE-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se personalizzazione e mix premium sostengono le previsioni. Seleziona Apri Short se l'esecuzione EV o domanda di lusso più debole fa pressione sui margini.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Il range tra $312,51 e $504,49 mostra perché leva conservativa e dimensionamento delle posizioni contano.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade. RACE può reagire rapidamente a consegne, mix di prodotti, previsioni e cambi valutari.
I 5 Rischi Principali da Osservare per gli Investitori Ferrari nel 2026
La valutazione premium di Ferrari dipende dal fatto che scarsità, mix di prodotti e forza del marchio continuino a supportare crescita costante degli utili. Ogni rischio sotto potrebbe indebolire margini, visibilità della domanda o il multiplo di valutazione.
- Il mix di serie limitate può normalizzarsi: La F80 da €3,6 milioni ($4,13 milioni) ha contribuito fortemente al Q2. Un gap prima del prossimo programma ad alto margine potrebbe rallentare la crescita EBITDA e lasciare i costi fissi di sviluppo distribuiti su un mix meno favorevole.
- L'esecuzione di Luce può influire sulla strategia EV di Ferrari: Il modello da €550.000 ($631.000) espande il portafoglio, ma domanda più debole del previsto potrebbe alzare i costi di marketing e ritardare i ritorni sull'investimento elettrico. Questo farebbe anche pressione sulla fiducia nei futuri lanci EV.
- La domanda di lusso rimane sensibile alle condizioni macro: Anche i clienti facoltosi possono ritardare acquisti durante stress di mercato o geopolitico. Personalizzazione più bassa e un portafoglio ordini più corto indebolirebbero la visibilità che supporta la valutazione premium di Ferrari.
- La valuta può distorcere la crescita riportata: Ferrari riporta in euro ma vende globalmente. I movimenti dei tassi di cambio possono compensare aumenti di prezzo, influire sui margini riportati e cambiare i ritorni tradotti per gli investitori statunitensi anche quando la domanda di veicoli rimane stabile.
- Un multiplo premium magnifica il rischio delle previsioni: Ricavi sotto €7,6 miliardi ($8,72 miliardi) o EBITDA rettificato sotto €2,97 miliardi ($3,41 miliardi) potrebbero fare pressione sia sulle aspettative di utili che sulla valutazione. Anche un modesto taglio alle previsioni potrebbe quindi innescare una reazione eccessiva del prezzo delle azioni.
Pensieri Finali: Dovresti Investire in Ferrari nel 2026?
L'evidenza Q2 di Ferrari è rimasta forte. I ricavi sono cresciuti dell'8,4% nonostante 128 consegne in meno, l'EBITDA rettificato ha battuto il consenso di €26 milioni ($30 milioni), le previsioni sono aumentate e il portafoglio ordini ha coperto il 2027. Questi numeri dimostrano il potere di prezzo più chiaramente di una semplice storia di crescita delle unità e supportano l'economia premium incorporata nella valutazione attuale.
Il percorso verso $525 richiede che mix, personalizzazione e domanda per Luce preservino i margini. Il Caso Ribassista $350 riflette normalizzazione del ciclo di prodotto, spesa di lusso più debole e compressione del multiplo. I trader conservativi potrebbero osservare personalizzazione, margine EBITDA, copertura ordini e ordini Luce insieme piuttosto che affidarsi solo al volume delle consegne quando valutano se crescita degli utili e valutazione rimangono allineate.
Promemoria Rischio: Negoziare e investire in titoli come RACE comporta un rischio di perdita di capitale. Domanda di lusso, cambiamenti valutari, valutazione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Previsione Prezzo Tesla (TSLA) 2026: Possono Robotaxi e Optimus Spingere il Titolo TSLA a $500?
- Previsione Prezzo Uber (UBER) 2026: Possono le Partnership Robotaxi Spingere UBER Verso $120?
- Previsione Prezzo SpaceX (SPCX) 2026: Fusione AI $227 Street-High o Bolla di Valutazione da Trilioni di Dollari?
- Previsione Prezzo Firefly Aerospace (FLY) 2026: Può la Crescita di Lancio e Difesa Spingere FLY Verso $55?
- Previsione Prezzo GE Aerospace (GE) 2026: Può il Backlog da $190B Sfidare i Timori di Valutazione?
