

SAP (SAP) è una società tedesca di software aziendale le cui azioni depositate statunitensi sono quotate sul NYSE. Le sue applicazioni collegano finanza, approvvigionamento, risorse umane, catene di fornitura e operazioni clienti, con gli abbonamenti cloud che diventano il principale motore di crescita mentre i clienti migrano dai sistemi legacy a S/4HANA e RISE with SAP. La base installata crea una domanda ricorrente duratura, anche se l'ADR rimane sensibile alla crescita del backlog cloud, all'esecuzione dell'IA e ai movimenti valutari.
L'ultimo trimestre ha confermato una forte domanda cloud insieme a un risultato degli utili meno pulito. I ricavi totali di SAP Q2 2026 hanno raggiunto EUR 9,88 miliardi (11,16miliardidollari),in crescita del 9%, i ricavi cloud sono aumentati del 22% a EUR 6,30 miliardi (7,12 miliardi di dollari), e l'attuale backlog cloud è aumentato del 27% a EUR 22,93 miliardi (25,91 miliardi di dollari). I ricavi e l'EPS non-IFRS hanno mancato il consenso, e la diluizione da acquisizione ha ridotto le prospettive di profitto operativo.
La previsione delle azioni SAP per il 2026 ora si concentra su due punti di vista concorrenti:
- Il caso di conversione cloud e Business AI: Le migrazioni S/4HANA, la crescita del backlog del 26% a valuta costante e l'adozione più ampia di Joule potrebbero sostenere la crescita degli abbonamenti mentre una base cloud più ampia migliora la leva operativa e il flusso di cassa libero.
- Il caso di rallentamento del backlog e esecuzione IA: impegni dei clienti più lenti, consegna di agenti debole o declino più rapido nel supporto legacy potrebbero ridurre la crescita prima che i costi di acquisizione e investimenti si traducano in margini più forti.
Questa guida analizza la previsione delle azioni SAP, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili Q2 2026 del 23 luglio di SAP, il deposito semestrale e i dati di mercato fino al 24 settembre, più come fare trading sui futures delle azioni SAP su BingX TradFi con garanzia USDT.
Le 5 Cose Principali da Sapere per gli Investitori SAP a Settembre 2026
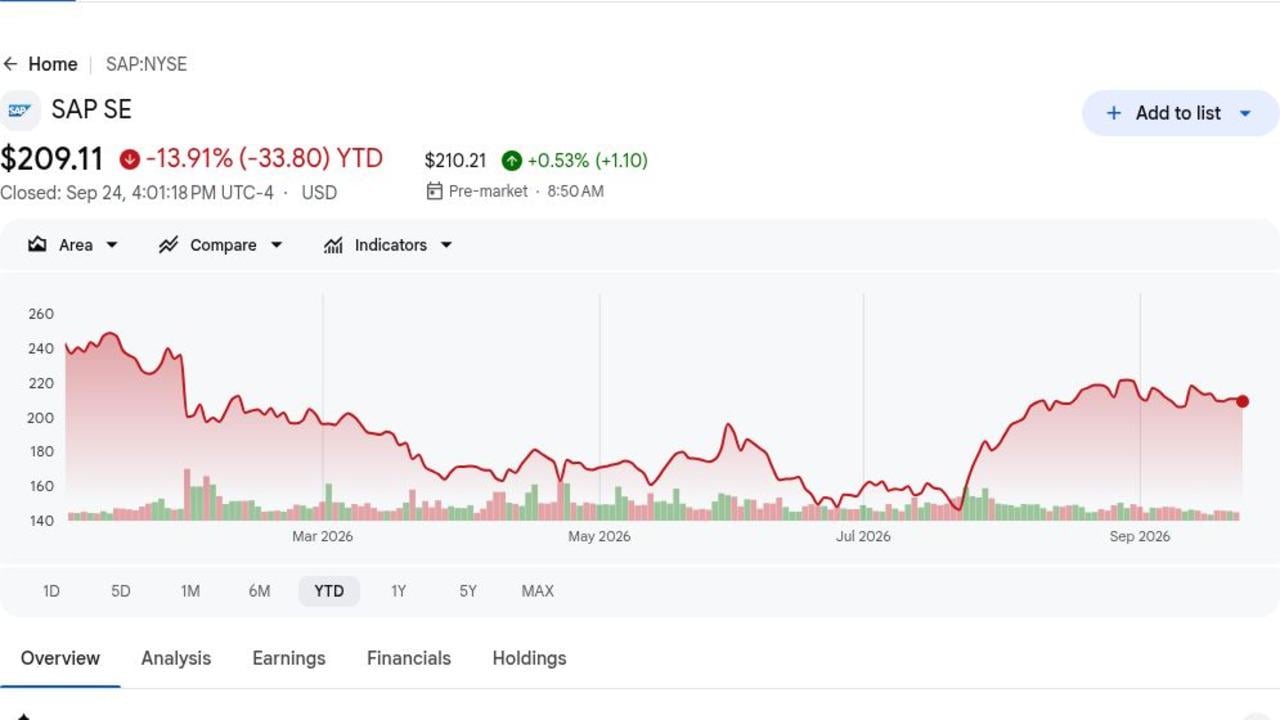
- Gli ADR SAP hanno chiuso a $209,11 ed erano in calo del 13,91% nel 2026: Le azioni sono rimaste ben al di sotto del massimo di 52 settimane di $281,37 poiché gli investitori hanno messo in discussione il ritmo del lancio dell'IA agente di SAP. Il ritiro crea più spazio di valutazione, ma mostra anche che la forte crescita cloud da sola non ha risolto le preoccupazioni di esecuzione.
- I ricavi Q2 hanno raggiunto EUR 9,88 miliardi ($11,16 miliardi), in crescita del 9%: Il risultato ha mancato il consenso di EUR 10,02 miliardi (11,32miliardidollari)diEUR140milioni(158 milioni di dollari). L'EPS non-IFRS di EUR 1,59 (1,80dollari)haanchesso mancato la stima di EUR 1,78 (2,01 dollari), rendendo il trimestre operativamente solido ma finanziariamente misto.
- L'attuale backlog cloud ha raggiunto EUR 22,93 miliardi ($25,91 miliardi), in crescita del 27%: La crescita è stata del 26% a valute costanti, sopra l'aspettativa del 24% riportata intorno al rilascio. Il backlog contrattuale offre a SAP una forte visibilità degli abbonamenti mentre i clienti continuano a spostare i carichi di lavoro principali su S/4HANA Cloud.
- La guidance sui ricavi cloud 2026 è rimasta EUR 25,8 miliardi (29,15miliardidollari)aEUR26,2miliardi(29,61 miliardi di dollari): La gamma implica una crescita a valuta costante dal 23% al 25%. Mantenere le prospettive dopo che i ricavi cloud sono aumentati del 22% a EUR 6,30 miliardi ($7,12 miliardi) supporta la storia della migrazione e la visibilità del secondo semestre.
- La guidance del profitto operativo è stata tagliata di EUR 100 milioni ($113 milioni): SAP ha abbassato la gamma non-IFRS a EUR 11,8 miliardi (13,33miliardidollari)aEUR12,2miliardi(13,79 miliardi di dollari) dopo aver completato Dremio e Prior Labs. Le acquisizioni rafforzano le capacità di dati e IA di SAP, anche se la loro diluizione a breve termine evidenzia il costo dell'accelerazione di quella strategia.
Cos'è SAP (SAP)?
SAP sviluppa applicazioni aziendali che gestiscono finanza, approvvigionamento, forza lavoro, produzione, logistica e relazioni clienti. Le grandi organizzazioni utilizzano il suo software come sistema di registrazione per processi di alto valore, creando significativi costi di cambio e lunghi cicli di implementazione. I ricavi provengono principalmente da abbonamenti cloud, supporto software, licenze e servizi. La transizione cloud sposta la spesa dalle licenze anticipate verso contratti ricorrenti, migliorando la visibilità mentre richiede a SAP e ai suoi partner di spostare dati e flussi di lavoro complessi dei clienti senza interrompere le operazioni.
La sua direzione a lungo termine combina le migrazioni S/4HANA e RISE with SAP con Business Data Cloud, l'assistente Joule e un set in espansione di agenti IA basati sui processi dei clienti. SAP ha acquisito Dremio per le capacità data-lakehouse e Prior Labs per la tecnologia del modello di fondazione, mentre clienti come Bosch e PwC utilizzano prodotti cloud e IA di SAP per lo sviluppo e flussi di lavoro aziendali complessi. L'ecosistema di partner include integratori di sistemi e fornitori di infrastrutture cloud che aiutano a migrare, personalizzare e operare applicazioni nelle aziende globali.
Panoramica Utili SAP (SAP) Q2 2026: Crescita Cloud e Flusso di Cassa Libero Compensano i Mancati Ricavi e EPS
SAP ha riportato ricavi Q2 di EUR 9,88 miliardi (11,16miliardidollari)controEUR10,02miliardi(11,32 miliardi di dollari) attesi, EPS non-IFRS di EUR 1,59 (1,80dollari)controEUR1,78(2,01 dollari) attesi, e ricavi cloud di EUR 6,30 miliardi (7,12miliardidollari).L'attualebacklogcloudèaumentatodel27%aEUR22,93miliardi(25,91 miliardi di dollari), il flusso di cassa libero è aumentato del 27% a EUR 3,00 miliardi ($3,39 miliardi), e le prospettive di profitto operativo sono state abbassate per la diluizione da acquisizione.
Leggi di più: Panoramica Utili SAP (SAP) Q2 2026: 22% di Crescita Cloud e Prospettive di Profitto Inferiore Mandano le Azioni Giù dell'1,59%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi totali Q2 |
EUR 10,02M ($11,32M) |
EUR 9,88M ($11,16M) |
Mancato. EUR 140M ($158M) sotto il consenso; in crescita del 9% YoY. |
|
EPS non-IFRS Q2 |
EUR 1,78 ($2,01) |
EUR 1,59 ($1,80) |
Mancato. EUR 0,19 ($0,21) sotto il consenso; in crescita del 6% YoY. |
|
EPS IFRS Q2 |
— |
EUR 1,89 ($2,14) |
Migliorato. In crescita del 30% YoY. |
|
Ricavi cloud Q2 |
EUR 6,25M ($7,06M) |
EUR 6,30M ($7,12M) |
Superato. In crescita del 22% riportato e 24% a valute costanti. |
|
Backlog cloud attuale |
24% crescita a valuta costante |
EUR 22,93M ($25,91M) |
Espanso. In crescita del 27% riportato e 26% a valute costanti. |
|
Ricavi Cloud ERP Suite |
— |
EUR 5,50M ($6,22M) |
Accelerato. In crescita del 25% riportato e 27% a valute costanti. |
|
Flusso di cassa libero Q2 |
EUR 2,36M ($2,67M) anno precedente |
EUR 3,00M ($3,39M) |
Migliorato. In crescita del 27% YoY. |
|
Prospettive ricavi cloud 2026 |
Immutato |
EUR 25,8M (29,15M)aEUR26,2M(29,61M) |
Mantenuto. Implica crescita a valuta costante 23%-25%. |
|
Profitto operativo non-IFRS 2026 |
Precedente EUR 11,9M (13,45M)aEUR12,3M(13,90M) |
EUR 11,8M (13,33M)aEUR12,2M(13,79M) |
Ridotto. Tagliato di EUR 100M ($113M) per diluizione da acquisizione. |
|
Prospettive flusso di cassa libero 2026 |
Immutato |
EUR 10,0M ($11,30M) |
Mantenuto. Sopra EUR 8,24M ($9,31M) nel 2025. |
- Ricavi di EUR 9,88 miliardi (11,16miliardidollari)mancatidiEUR140milioni(158 milioni di dollari): I ricavi sono comunque cresciuti del 9% anno su anno e dell'11% a valute costanti. Il mancato risultato ha quindi riflesso il mix di riconoscimento e il cambio estero più che una domanda sottostante più debole.
- I ricavi cloud sono aumentati del 22% a EUR 6,30 miliardi ($7,12 miliardi): Il risultato ha leggermente superato il consenso, mentre i ricavi Cloud ERP Suite sono aumentati del 25% a EUR 5,50 miliardi ($6,22 miliardi). La crescita cloud più veloce continua a migliorare il mix di ricavi ricorrenti di SAP.
- Il backlog cloud è aumentato del 27% a EUR 22,93 miliardi ($25,91 miliardi): La crescita a valuta costante del 26% ha superato l'aspettativa del 24%. Quella base contrattuale fornisce una visibilità più forte sui ricavi futuri degli abbonamenti nonostante il mancato risultato trimestrale dei ricavi.
- Il flusso di cassa libero è aumentato del 27% a EUR 3,00 miliardi ($3,39 miliardi): Il miglioramento supporta investimenti IA, acquisizioni e riacquisti di azioni, mentre l'obiettivo annuale immutato di EUR 10,0 miliardi ($11,30 miliardi) punta a un'ulteriore conversione di cassa del secondo semestre.
- La guidance del profitto operativo è stata tagliata di EUR 100 milioni ($113 milioni): SAP ha abbassato la gamma non-IFRS 2026 a EUR 11,8 miliardi (13,33miliardidollari)aEUR12,2miliardi(13,79 miliardi di dollari) dopo le acquisizioni Dremio e Prior Labs. La crescita cloud ora deve compensare i costi di integrazione e ripristinare la fiducia sui margini.
Prospettive di Investimento SAP (SAP) 2026: Caso Rialzista $280 vs Caso Ribassista $170
Le prospettive di SAP per il 2026 dipendono dal fatto che le migrazioni S/4HANA e Business AI possano sostenere una forte crescita cloud mentre le acquisizioni si traducono in margini migliori. Il rialzo proviene dalla conversione del backlog, dall'adozione dell'IA e dal crescente flusso di cassa libero, mentre migrazioni più lente, esecuzione IA più debole e ulteriore pressione sui margini rimangono i rischi principali.
Il Caso Rialzista: Forte Crescita Cloud e IA Spinge SAP Verso $280
Il Caso Rialzista assume che l'attuale backlog cloud continui a crescere sopra il 25% a valute costanti mentre più clienti spostano carichi di lavoro finanziari, della catena di fornitura e delle risorse umane su S/4HANA. Joule e Business Data Cloud ottengono un'adozione misurabile, mentre Dremio e Prior Labs rafforzano le capacità di dati e IA di SAP.
Una mossa verso 280richiederebbecrescitaricavicloudvicinaallagamma23%-25%annuale,flussodicassalibero che raggiunge EUR 10,0 miliardi (11,30 miliardi di dollari), e guidance del profitto operativo che rimane stabile. Un'adozione più veloce degli agenti IA di SAP fornirebbe conferma aggiuntiva.
Il Caso Base: Crescita Cloud Stabile Mantiene SAP Tra $215 e $250
Il Caso Base assume che le migrazioni S/4HANA continuino a supportare la crescita ricorrente, mentre la monetizzazione dell'IA si sviluppa più gradualmente. La crescita del backlog modera dal 26% a valute costanti ma rimane sopra il 20%, mentre i costi di acquisizione compensano parte del beneficio dalla scala cloud.
SAP potrebbe negoziare principalmente tra $215 e 250sottoquestecondizioni.RicavicloudallinternodiEUR25,8miliardi(29,15 miliardi di dollari) a EUR 26,2 miliardi (29,61miliardidollari),flussodicassaliberovicinoaEUR10,0miliardi(11,30 miliardi di dollari), e guidance stabile supporterebbero la gamma.
Il Caso Ribassista: Crescita Cloud Più Lenta e Ritardi IA Tirano SAP Verso $170
Il Caso Ribassista assume che la crescita del backlog cloud scenda sotto il 20% mentre le decisioni di migrazione rallentano e la consegna del prodotto IA fallisce nel soddisfare le aspettative dei clienti. Il declino del supporto software e dei ricavi da licenze diventerebbe più visibile, mentre i costi di acquisizione e sviluppo prodotto continuano a pesare sulla crescita del profitto.
Una mossa verso 170diventerebbepiu probabile se la crescita dei ricavi cloud scende sotto il 20%, la guidance del profitto operativo viene tagliata di nuovo, o il flusso di cassa libero scende materialmente sotto EUR 10,0 miliardi (11,30 miliardi di dollari). Un dollaro USA più forte potrebbe aggiungere ulteriore pressione alle performance ADR.
Previsioni del Prezzo delle Azioni SAP per il 2026 Dagli Analisti di Wall Street
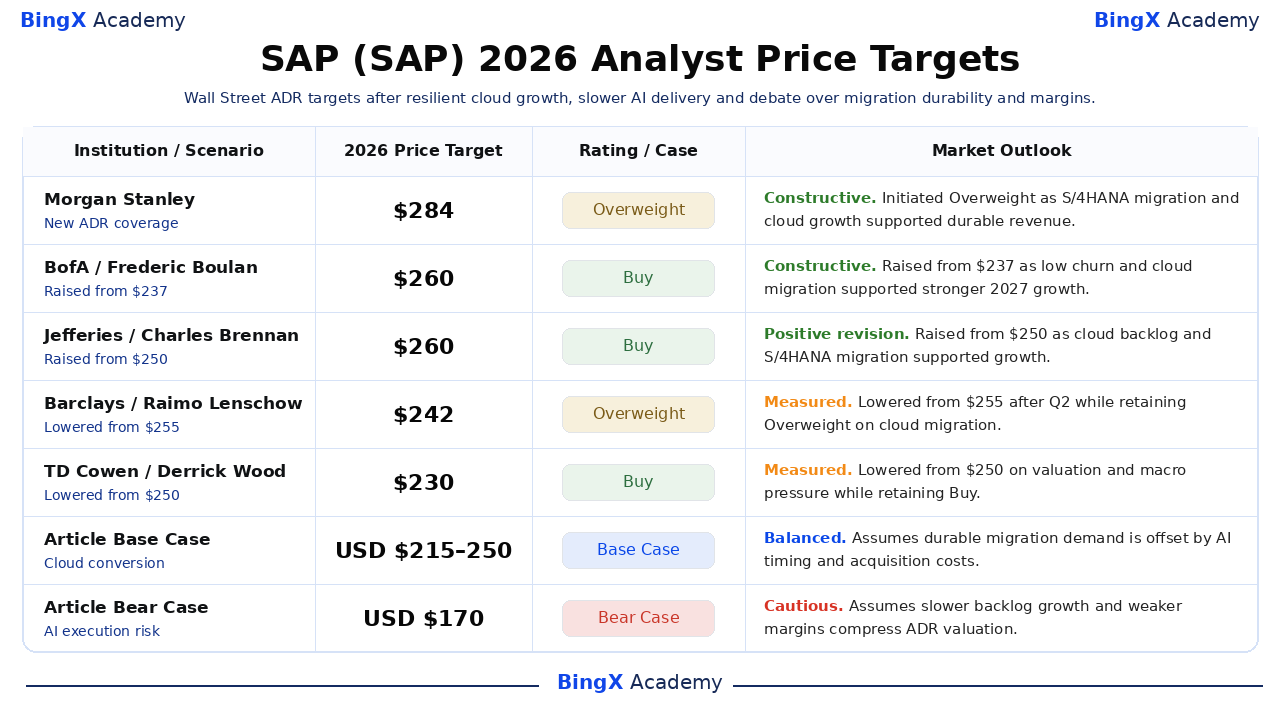
Queste cinque azioni analista ADR datate vanno da $230 a $284 e riflettono diverse assunzioni sulla migrazione cloud, consegna IA, ricavi ricorrenti e valutazione. Tutti e cinque gli obiettivi stanno sopra la chiusura del 24 settembre di $209,11, anche se i tagli recenti mostrano meno fiducia nell'esecuzione a breve termine. Le righe Base e Ribassista sono scenari editoriali di BingX Academy e sono etichettate separatamente.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Morgan Stanley / Adam Wood |
$284/ADR |
Sovrappeso |
Costruttivo. 20 febbraio: avviata copertura mentre la migrazione S/4HANA e la crescita cloud supportavano ricavi durevoli. |
|
BofA / Frederic Boulan |
$260/ADR |
Comprare |
Costruttivo. 27 agosto: alzato da $237 mentre basso churn e migrazione cloud supportavano crescita 2027 più forte. |
|
Jefferies / Charles Brennan |
$260/ADR |
Comprare |
Revisione positiva. 22 settembre: alzato da $250 mentre backlog cloud e migrazione S/4HANA supportavano crescita. |
|
Barclays / Raimo Lenschow |
$242/ADR |
Sovrappeso |
Misurato. 27 luglio: abbassato da $255 dopo Q2 mantenendo Sovrappeso sulla migrazione cloud. |
|
TD Cowen / Derrick Wood |
$230/ADR |
Comprare |
Misurato. 14 maggio: abbassato da $250 su valutazione e pressione macro mantenendo Comprare. |
|
Caso Base Articolo |
215-250/ADR |
Caso Base |
Equilibrato. Assume che la domanda di migrazione duratura sia compensata dai tempi IA e costi di acquisizione. |
|
Caso Ribassista Articolo |
$170/ADR |
Caso Ribassista |
Cauto. Assume crescita del backlog più lenta e margini più deboli comprimano la valutazione ADR. |
Come Fare Trading su Azioni SAP (SAP) su BingX
Fai trading sulla migrazione cloud di SAP, Business AI e prospettive dei margini utilizzando BingX TradFi e gli strumenti BingX AI. Poiché l'ADR può reagire bruscamente alla crescita del backlog, guidance e movimenti valutari, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
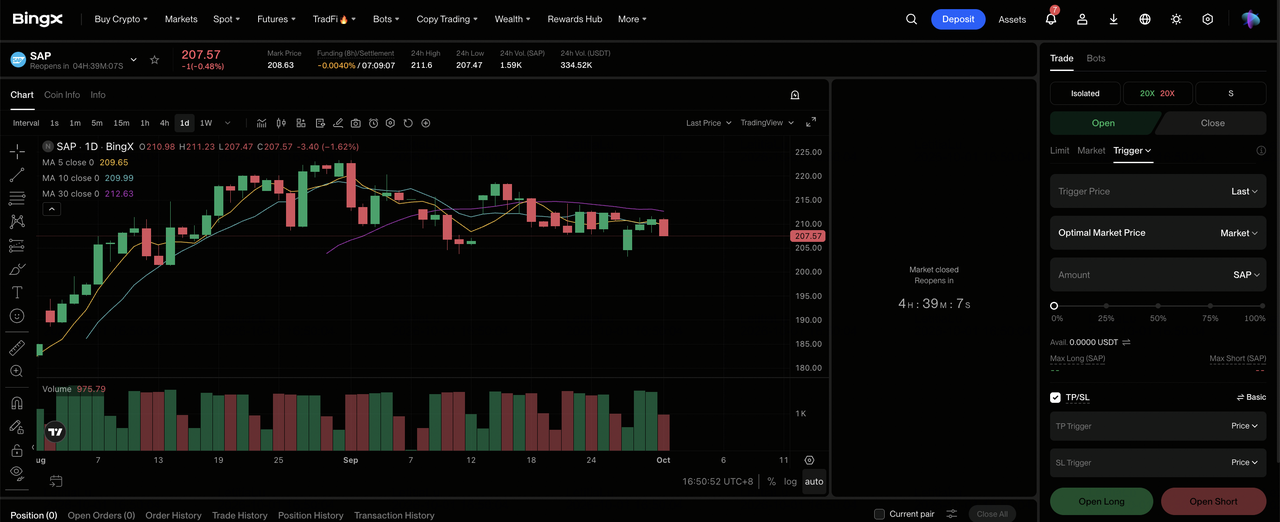
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard di exchange BingX.
Passo 2: Seleziona SAP (SAP). Cerca e seleziona il contratto futures perpetui SAP-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se backlog cloud, migrazioni S/4HANA e adozione IA rimangono forti. Seleziona Apri Short se la crescita del backlog o la guidance del profitto si indeboliscono.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross basato sulla tua tolleranza al rischio. Il declino YTD del 13,91% e la gamma tra $144,97 e $281,37 mostrano perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade. SAP può reagire rapidamente a utili, backlog, rilasci IA, integrazione acquisizioni, spesa aziendale e movimenti EUR/$.
I 5 Rischi Principali da Osservare per gli Investitori SAP nel 2026
SAP ha una grande base installata e forte domanda cloud, ma esecuzione IA, tempi di migrazione, costi di acquisizione e movimenti valutari possono ancora influenzare gli utili e il valore ADR.
- La consegna IA può non soddisfare le aspettative dei clienti: Business AI è centrale nella storia di crescita di SAP. Un'adozione più lenta di agenti utili renderebbe i costi di acquisizione e sviluppo più difficili da giustificare e potrebbe mettere pressione sul multiplo di valutazione.
- La crescita del backlog cloud potrebbe rallentare dal 26%: L'attuale backlog cloud ha raggiunto EUR 22,93 miliardi (25,91miliardidollari).Crescitasotto il 20% indebolirebbe la visibilità futura degli abbonamenti e solleverebbe domande intorno alle prospettive cloud EUR 25,8 miliardi (29,15 miliardi di dollari) a EUR 26,2 miliardi ($29,61 miliardi di dollari).
- Le migrazioni S/4HANA possono richiedere più tempo del previsto: I clienti devono spostare dati complessi e processi aziendali senza interrompere le operazioni. Progetti più lunghi potrebbero ritardare la conversione degli abbonamenti, aumentare i costi di implementazione e rallentare il miglioramento dei margini.
- I costi di acquisizione potrebbero pesare sul profitto più a lungo: Dremio e Prior Labs hanno già ridotto la guidance del profitto operativo di EUR 100 milioni ($113 milioni). Costi di integrazione, ritenzione o infrastruttura più elevati potrebbero ritardare ulteriormente i benefici attesi dell'IA e della piattaforma dati.
- I movimenti valutari possono influenzare i rendimenti ADR: SAP riporta in euro mentre il suo ADR è quotato in dollari. Un euro più debole può ridurre ricavi tradotti, utili e il valore in dollari dell'ADR anche quando la crescita cloud a valuta costante rimane forte.
Considerazioni Finali: Dovresti Investire in SAP nel 2026?
SAP è entrato nel secondo semestre con un trimestre misto ma strategicamente importante. I ricavi sono aumentati del 9% a EUR 9,88 miliardi (11,16miliardidollari),i ricavi cloud sono aumentati del 22% a EUR 6,30 miliardi (7,12 miliardi di dollari), e l'attuale backlog cloud ha raggiunto EUR 22,93 miliardi ($25,91 miliardi di dollari). La crescita del flusso di cassa libero supporta la tesi della migrazione, anche se il taglio della guidance del profitto mostra che l'espansione IA comporta costi a breve termine.
Il Caso Rialzista richiede forte conversione delle migrazioni e migliore consegna IA per supportare $280/ADR. Il Caso Ribassista riflette backlog più lento e pressione sui margini verso 170/ADR.Itraderconservatoripotrebberoapettarecrescitadelbacklogsopra il 20%, ricavi cloud all'interno della gamma annuale e flusso di cassa libero vicino a EUR 10,0 miliardi (11,30 miliardi di dollari) prima di aumentare l'esposizione.
Promemoria Rischio: Il trading e l'investimento in azioni come SAP comporta un alto rischio di perdita di capitale. Spesa aziendale, migrazioni cloud, concorrenza IA, acquisizioni, movimenti valutari, cambiamenti di valutazione e trading con leva possono produrre perdite rapide. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Previsione Prezzo Oracle (ORCL) 2026: Può la Crescita AI Cloud Spingere ORCL Verso $260?
- Previsione Prezzo Adobe (ADBE) 2026: Può la Monetizzazione IA Spingere ADBE Verso $350?
- Previsione Prezzo IBM (IBM) 2026: Può la Crescita Software e Quantum Spingere IBM Verso $350?
- Previsione Prezzo AppLovin (APP) 2026: Può la Crescita AXON Spingere APP Verso $600?
- Prospettive Azioni Microsoft (MSFT) per il 2026: Può la Crescita Azure AI e Copilot Portare le Azioni MSFT a $550+?
