Cheniere Energy (LNG) è il più grande produttore ed esportatore statunitense di gas naturale liquefatto, operando una catena integrata dall'approvvigionamento di gas e trasporto tramite gasdotti alla liquefazione, noleggio di navi e consegna. I suoi terminali Sabine Pass e Corpus Christi forniscono circa 55 milioni di tonnellate all'anno di capacità operativa. I contratti a lungo termine supportano la visibilità dei flussi di cassa, mentre i progetti di espansione rendono il titolo sensibile ai tempi di costruzione, alle approvazioni normative e ai differenziali globali del gas.
Il suo ultimo trimestre ha mostrato il valore di un maggiore throughput. I ricavi del Q2 2026 di Cheniere Energy sono aumentati del 24% a 5,732 miliardi di dollari, l'EBITDA rettificato è aumentato del 27% a 1,804 miliardi di dollari e i carichi esportati sono aumentati del 19% a 184. Cheniere ha anche alzato la sua gamma di EBITDA rettificato per l'intero anno a 7,90-8,40 miliardi di dollari, rendendo l'utilizzo della capacità e la consegna dei progetti i test centrali per il resto del 2026.
La previsione del titolo LNG per il 2026 si concentra ora su due visioni concorrenti:
- Il caso della capacità di esportazione e del flusso di cassa: Corpus Christi Stage 3, volumi contrattuali più elevati e operazioni terminali affidabili potrebbero aumentare il flusso di cassa distribuibile e supportare ulteriori ritorni agli azionisti.
- Il caso dell'esecuzione dei progetti e dei margini: ritardi nella costruzione, interruzioni dei terminali o margini LNG realizzati più deboli potrebbero ridurre le stime del flusso di cassa e limitare il valore creato dalla nuova capacità.
Questa guida analizza la previsione del titolo LNG, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato stampa degli utili Q2 2026 del 6 agosto di Cheniere Energy, il 10-Q e i dati di mercato fino al 18 settembre, più come negoziare i futures del titolo LNG su BingX TradFi con garanzia USDT.
Le 5 Cose Principali che gli Investitori di Cheniere Energy Dovrebbero Sapere a Settembre 2026
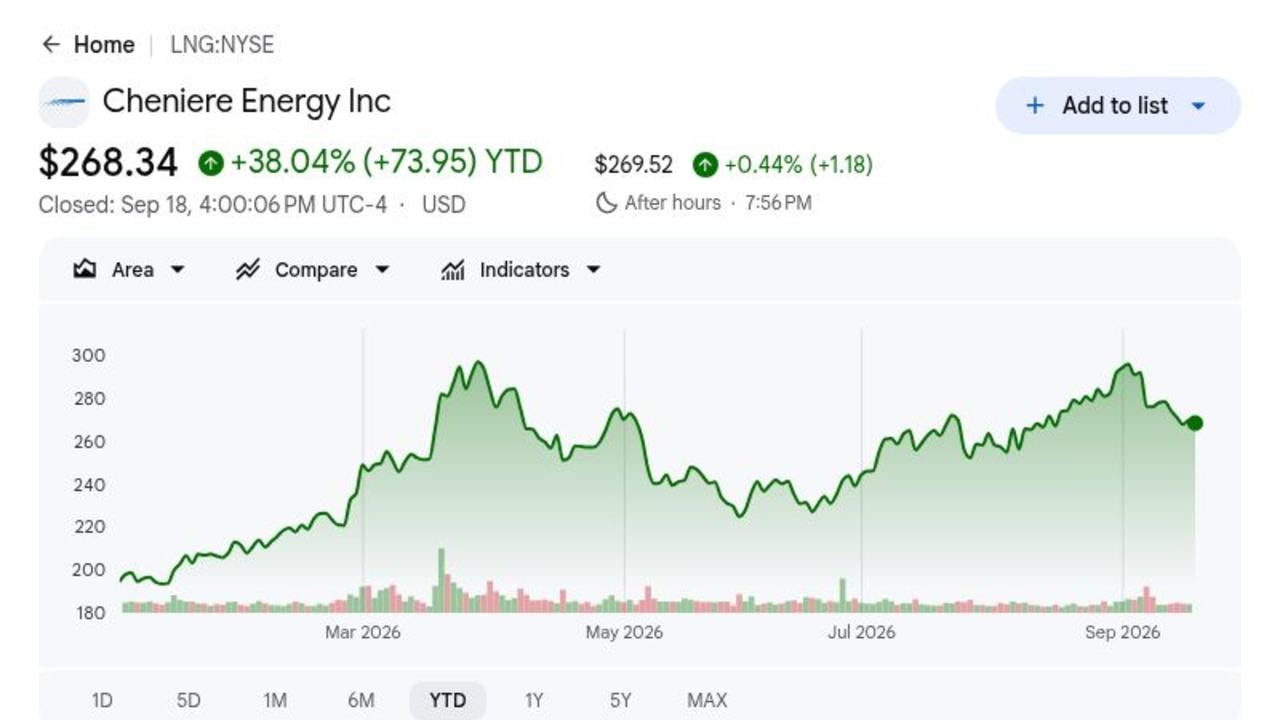
- LNG ha chiuso a $268,34 il 18 settembre dopo aver guadagnato il 38,04% nel 2026: Il rally riflette volumi di esportazione più elevati e mercati globali del gas più tesi. Le azioni rimangono sotto l'obiettivo di $319 di RBC Capital e il Bull Case di $340, lasciando ulteriore upside dipendente dalla crescita operativa e del flusso di cassa continuata.
- I ricavi Q2 sono aumentati del 24% a $5,732 miliardi: I ricavi sono aumentati da $4,641 miliardi dell'anno precedente poiché volumi riconosciuti più elevati e margini più forti hanno ampliato la base degli utili. Il risultato mostra che la nuova capacità LNG si sta già traducendo in vendite riportate.
- Cheniere ha esportato 184 carichi, in aumento del 19%: I volumi esportati hanno raggiunto 672 TBtu, il 22% in più rispetto al trimestre dell'anno precedente. Un throughput più elevato crea leva operativa mentre la capacità di liquefazione aggiuntiva entra in servizio e i treni esistenti mantengono un forte utilizzo.
- La guidance dell'EBITDA rettificato 2026 è aumentata a $7,90-8,40 miliardi: Il punto medio è aumentato di $650 milioni rispetto alla gamma precedente. Anche la guidance del flusso di cassa distribuibile è aumentata di $550 milioni nel punto medio a $5,30-5,80 miliardi.
- Corpus Christi Stage 3 ha raggiunto il completamento mentre Cheniere ha esportato il suo 5.000° carico: Le pietre miliari di agosto hanno spostato sette treni di media scala dalla costruzione alle operazioni complete e hanno rafforzato la scala di esportazione di Cheniere. Più di 40 mtpa di progetti potenziali dipendono ancora da permessi e impegni commerciali aggiuntivi.
Cos'è Cheniere Energy (LNG)?
Cheniere è una società LNG full-service che acquista gas naturale, lo trasporta attraverso gasdotti, lo raffredda in forma liquida e vende o consegna carichi ai clienti in tutto il mondo. Sabine Pass in Louisiana fornisce più di 30 mtpa di capacità, mentre Corpus Christi in Texas fornisce più di 24 mtpa inclusi i primi sei treni di media scala Stage 3. I ricavi provengono principalmente da accordi di vendita e acquisto a lungo termine, commissioni legate alla capacità e carichi mercantili, creando un mix di flusso di cassa contrattuale ed esposizione al mercato.
La strategia a lungo termine si concentra sull'espansione della piattaforma esistente del Golfo del Messico piuttosto che sulla costruzione di asset greenfield isolati. Bechtel sta eseguendo ingegneria e approvvigionamento preliminari per la prima fase dell'espansione Sabine Pass, mentre i Treni 8 e 9 di Corpus Christi aggiungono circa 5 mtpa di capacità pianificata. Cheniere mantiene anche relazioni di fornitura a lungo termine in Europa e Asia, inclusa la CPC di Taiwan, e utilizza le sue capacità di marketing, spedizione e programmazione per reindirizzare i carichi quando cambiano la domanda e i prezzi regionali.
Leggi di più: Le Migliori Azioni e ETF Energetici da Acquistare nel 2026: La Crisi Energetica dell'AI Incontra la Volatilità Geopolitica
Panoramica degli Utili Q2 2026 di Cheniere Energy (LNG): Volumi Più Elevati Aumentano Ricavi, EBITDA e Guidance
Cheniere ha riportato ricavi Q2 di $5,732 miliardi, in aumento del 24% da $4,641 miliardi, EPS diluito di $14,65 contro $7,30 dell'anno precedente, e EBITDA rettificato di $1,804 miliardi, in aumento del 27%. La società ha esportato 184 carichi e generato $1,171 miliardi di flusso di cassa distribuibile, poi ha alzato la guidance dell'EBITDA rettificato 2026 di $650 milioni nel punto medio. La tensione è che il forte flusso di cassa operativo deve finanziare espansione, ritorni agli azionisti e obbligazioni di debito allo stesso tempo.
Leggi di più: Notizie Utili Q2 2026 di Cheniere Energy (LNG): Outlook EBITDA $8,40B Guida un Rally del 4,32%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
Q2 2025: $4,641B |
$5,732B |
Cresciuto. In aumento del 24% anno su anno. |
|
EPS diluito Q2 |
Q2 2025: $7,30 |
$14,65 |
Migliorato. Più che raddoppiato anno su anno. |
|
Utile netto Q2 attribuibile a Cheniere |
Q2 2025: $1,626B |
$3,068B |
Migliorato. In aumento dell'89% anno su anno. |
|
EBITDA rettificato Q2 |
Q2 2025: $1,416B |
$1,804B |
Cresciuto. In aumento del 27% su volume e margine. |
|
Flusso di cassa distribuibile Q2 |
— |
$1,171B |
Positivo. Ha finanziato riacquisti, dividendi e crescita. |
|
Carichi esportati Q2 |
154 un anno prima |
184 |
Cresciuto. In aumento del 19% anno su anno. |
|
Guidance EBITDA rettificato 2026 |
$7,25B–$7,75B precedente |
$7,90B–$8,40B |
Alzato. Punto medio aumentato di $650M. |
|
Guidance flusso di cassa distribuibile 2026 |
$4,75B–$5,25B precedente |
$5,30B–$5,80B |
Alzato. Punto medio aumentato di $550M. |
- I ricavi di $5,732 miliardi sono cresciuti del 24%: Le vendite sono aumentate di $1,091 miliardi anno su anno poiché volumi LNG più elevati e margini più forti hanno ampliato la base dei ricavi. Il risultato mostra che la nuova capacità si sta traducendo direttamente in crescita riportata.
- L'EPS diluito ha raggiunto $14,65 mentre l'utile netto attribuibile è aumentato dell'89%: L'utile netto è aumentato a $3,068 miliardi, anche se i movimenti del fair value dei derivati possono rendere volatili gli utili GAAP. L'EBITDA rettificato e il flusso di cassa distribuibile rimangono misure più pulite della performance operativa.
- I volumi di esportazione sono saliti del 22% a 672 TBtu: Cheniere ha caricato 184 carichi contro 154 dell'anno precedente, mostrando come la messa in servizio di Corpus Christi abbia ampliato il throughput fisico. Un utilizzo più elevato rafforza la leva operativa sull'infrastruttura di liquefazione fissa.
- L'EBITDA rettificato è aumentato del 27% a $1,804 miliardi: Il miglioramento di $388 milioni ha riflesso volumi e margini per MMBtu più elevati. Un EBITDA più forte supporta i ritorni di capitale mentre Cheniere continua a investire in nuova capacità.
- La liquidità totale di $7,475 miliardi supporta più di 6 mtpa in costruzione: Cheniere ha concluso giugno con $1,099 miliardi di contanti e quasi $5,956 miliardi di impegni di credito disponibili. Il bilancio fornisce flessibilità per la spesa dei progetti, il rifinanziamento e l'espansione futura.
Leggi di più: Previsione Prezzo Gas Naturale 2026: Shock Energetico Globale $15 o Trappola di Eccesso USA?
Outlook Investimenti 2026 Cheniere Energy (LNG): Bull Case $340 vs Bear Case $220
Le prospettive 2026 di Cheniere dipendono dal fatto che una maggiore capacità di esportazione LNG possa continuare ad aumentare volumi, EBITDA e flusso di cassa distribuibile. Corpus Christi Stage 3 supporta l'upside, mentre la spesa per costruzioni, l'esposizione alle commodity e i tempi dei progetti rimangono i principali vincoli.
Il Bull Case: Maggiori Esportazioni LNG Spingono LNG Verso $340
Il Bull Case assume che Corpus Christi Stage 3 raggiunga un utilizzo affidabile, il Treno 7 contribuisca a un tasso operativo completo e mercati globali del gas più forti supportino i margini mercantili. L'aumento del volume del 22% del Q2 e l'outlook EBITDA alzato a $7,90-8,40 miliardi forniscono il supporto operativo.
Un movimento verso $340 richiederebbe operazioni terminali stabili, più contratti a lungo termine e progressi visibili sulle approvazioni dell'espansione Sabine Pass. Ulteriori aumenti di guidance, produzione annuale sopra 53 milioni di tonnellate e riacquisti continuati rafforzerebbero il caso.
Il Base Case: Crescita Costante delle Esportazioni Mantiene LNG tra $275 e $310
Il Base Case assume che contratti a lungo termine e volumi Stage 3 supportino il flusso di cassa, mentre l'alta spesa per costruzioni e la volatilità delle commodity limitino un'ulteriore espansione della valutazione. Cheniere rimane redditizia e restituisce capitale, anche se gli investitori aspettano la prova che i nuovi progetti possano generare ritorni attraenti.
In questo scenario, LNG potrebbe negoziare principalmente tra $275 e $310. Produzione all'interno della previsione 53-54 milioni di tonnellate, flusso di cassa distribuibile di $5,30-5,80 miliardi e programmi di progetto stabili supporterebbero la gamma. Interruzioni maggiori o tagli alla guidance indebolirebbero la parte superiore.
Il Bear Case: Ritardi dei Progetti e Margini Inferiori Tirano LNG Verso $220
Il Bear Case assume problemi di messa in servizio, margini LNG più deboli o ritardi normativi che riducono il flusso di cassa previsto. I pesanti impegni di capitale assorbirebbero quindi più flusso di cassa distribuibile e lascerebbero meno spazio per riacquisti e riduzione del debito.
Un movimento verso $220 diventerebbe più probabile se la produzione scendesse sotto 53 milioni di tonnellate, l'EBITDA rettificato scendesse sotto la guidance o i progetti di espansione andassero avanti senza domanda contrattuale sufficiente. Un flusso di cassa inferiore e un rendimento richiesto più alto metterebbero pressione sulla valutazione.
Previsioni Prezzo Titolo LNG per il 2026 da Analisti di Wall Street
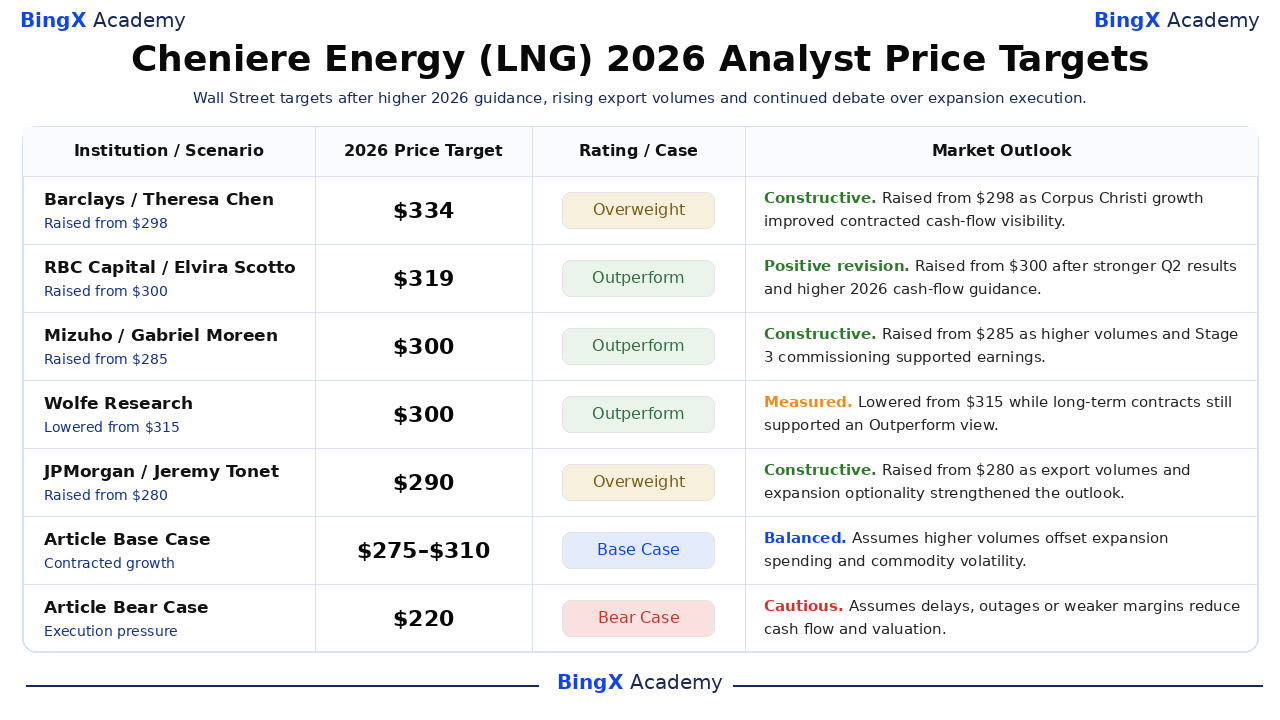
Queste azioni datate di terze parti mostrano una gamma target $290-$334 piuttosto che un risultato garantito. Le righe Article Base e Bear Case sono scenari editoriali e rimangono separate dai target di Wall Street. Ogni target è un punto di riferimento basato sulle assunzioni dichiarate della società, non un risultato garantito o la previsione propria dell'articolo.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Outlook Mercato |
|
Barclays |
$334 |
Overweight |
Costruttivo. 27 febbraio: alzato da $298 poiché la crescita di Corpus Christi ha migliorato la visibilità del flusso di cassa. |
|
RBC Capital |
$319 |
Outperform |
Revisione positiva. 24 agosto: alzato da $300 dopo risultati Q2 e guidance più forti. |
|
Mizuho |
$300 |
Outperform |
Costruttivo. 12 agosto: alzato da $285 poiché volumi più elevati hanno supportato gli utili. |
|
Wolfe Research |
$300 |
Outperform |
Misurato. 2 giugno: abbassato da $315 mentre i contratti hanno supportato la visione a lungo termine. |
|
JPMorgan |
$290 |
Overweight |
Costruttivo. 15 maggio: alzato da $280 su volume di esportazione e opzionalità di espansione. |
|
Article Base Case |
$275 a $310 |
Base Case |
Bilanciato. Assume che volumi più elevati compensino la spesa per espansione e volatilità. |
|
Article Bear Case |
$220 |
Bear Case |
Cauto. Assume ritardi, interruzioni o margini più deboli riducano il flusso di cassa. |
Come Negoziare il Titolo Cheniere Energy (LNG) su BingX
Negozia le prospettive di volume di esportazione, contratti ed espansione di Cheniere Energy utilizzando BingX TradFi e gli strumenti BingX AI. Poiché LNG può reagire bruscamente ai prezzi globali del gas, alle operazioni terminali e alle decisioni normative, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
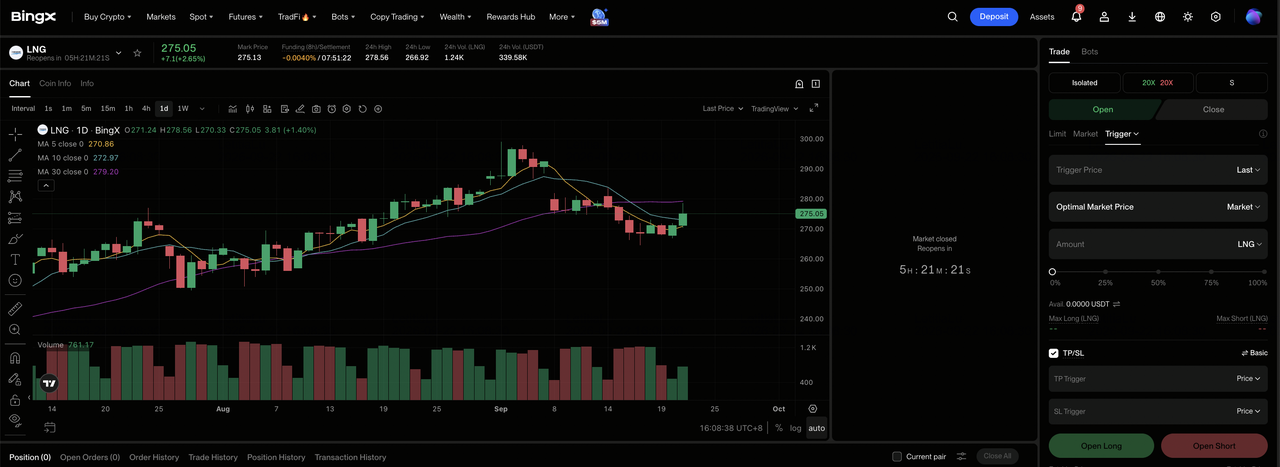
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Cheniere Energy (LNG). Cerca e seleziona il contratto futures perpetui LNG-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se prevedi che i volumi di esportazione e il flusso di cassa distribuibile aumenteranno. Seleziona Apri Short se prevedi interruzioni, ritardi o margini più deboli.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Cross-Margin in base alla tua tolleranza al rischio. Il guadagno YTD del 38,04% e l'esposizione a mercati del gas volatili mostrano perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. LNG può reagire rapidamente a volumi di carico, guidance, spread del gas, interruzioni e decisioni sui permessi.
I 5 Principali Rischi da Osservare per gli Investitori di Cheniere Energy nel 2026
I contratti a lungo termine di Cheniere riducono parte della volatilità, ma l'esecuzione dei progetti, la regolamentazione e le condizioni di mercato influiscono ancora sul flusso di cassa e sul valore per azione.
- Le oscillazioni delle commodity e dei derivati possono distorcere gli utili: Una varianza favorevole di $1,4 miliardi sui derivati del Q2 ha spinto l'utile GAAP. Grandi movimenti mark-to-market possono rendere il profitto headline meno rappresentativo della generazione di cassa sottostante.
- I ritardi dei progetti potrebbero rimandare il flusso di cassa contrattuale: Più di 6 mtpa rimangono in costruzione. I ritardi nella messa in servizio potrebbero spingere l'EBITDA in periodi successivi mentre i costi di interesse e contraenti continuano.
- Le approvazioni normative potrebbero rallentare l'espansione futura: I progetti Sabine Pass e Corpus Christi richiedono ancora approvazioni FERC e DOE prima che più di 40 mtpa di capacità potenziale possano avanzare. I ritardi spingerebbero la crescita e il flusso di cassa futuri più in là.
- I cambiamenti nella domanda globale di LNG potrebbero pressare l'utilizzo: Una domanda asiatica più debole o prezzi spot più morbidi potrebbero ridurre l'economia dei carichi flessibili. I contratti a lungo termine forniscono supporto, ma i cambiamenti nella domanda regionale possono ancora influenzare margini e posizionamento dei carichi.
- La pesante spesa per progetti compete con i ritorni agli azionisti: Cheniere ha investito $1,1 miliardi di capitale di crescita nel Q2 mentre riacquistava $550 milioni di azioni. Costi di costruzione più elevati potrebbero lasciare meno contanti per riacquisti, riduzione del debito e altri ritorni di capitale.
Pensieri Finali: Dovresti Investire in Cheniere Energy nel 2026?
Cheniere ha già convertito Corpus Christi Stage 3 in volumi più elevati, crescita dei ricavi del 24% e guidance del flusso di cassa alzata. La sua piattaforma contrattuale e 55 mtpa di capacità operativa forniscono più visibilità di un produttore di commodity puro, anche se gli utili GAAP rimangono volatili. La domanda rimanente è quanto efficientemente quel progresso operativo si converte in flusso di cassa libero sostenibile per azione.
Il Bull Case richiede treni nuovi affidabili, più contratti e ritorni di cassa continuati per supportare $340. Il Bear Case riflette interruzioni, margini inferiori o ritardi di espansione che tirano il titolo verso $220. I trader conservativi potrebbero osservare produzione annuale, flusso di cassa distribuibile, programmi di progetto, approvazioni normative e debito netto prima di trattare il re-rating come duraturo.
Promemoria Rischio: Negoziare e investire in azioni come LNG comporta un alto rischio di perdita di capitale. Prezzi delle commodity, derivati, interruzioni terminali, ritardi di costruzione, regolamentazione e trading con leva possono produrre perdite rapide. Conduci ricerca indipendente prima di allocare capitale.
Letture Correlate
- Le Migliori Azioni Energetiche AI da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile, e la Costruzione Energetica AI
- Le Migliori Azioni e ETF Energetici da Acquistare nel 2026: La Crisi Energetica dell'AI Incontra la Volatilità Geopolitica
- Previsione Prezzo Gas Naturale 2026: Shock Energetico Globale $15 o Trappola di Eccesso USA?
- Previsione Prezzo ExxonMobil (XOM) 2026: Possono Petrolio e Crescita della Produzione Spingere XOM Verso $205?
- Previsione Prezzo Occidental Petroleum (OXY) 2026: Possono Petrolio e Deleveraging Spingere OXY Verso $85?
