Alibaba Group (BABA) opera piattaforme di commercio digitale, cloud computing, logistica e servizi al consumatore in Cina e nei mercati internazionali. Taobao e Tmall restano centrali al gruppo, mentre Alibaba Cloud, l'intelligenza artificiale Qwen, il retail istantaneo e il commercio internazionale stanno diventando più importanti per la crescita a lungo termine. Questa transizione espande l'esposizione di Alibaba alla domanda di IA, tuttavia la lascia anche sensibile all'intensità di capitale, alla concorrenza commerciale e al rischio di politiche legate alla Cina.
L'ultimo trimestre ha mostrato che la transizione sta avanzando più velocemente sui ricavi che sui guadagni. I ricavi Q1 FY2027 di Alibaba sono aumentati del 9% a RMB 268,953 miliardi (USD $39,63 miliardi), i ricavi di AI Cloud e Compute sono cresciuti del 45% a RMB 48,437 miliardi (USD $7,14 miliardi) e l'EBITA aggiustato del cloud è cresciuto del 133%. L'EPS aggiustato per ADS di RMB 8,52 (USD $1,26 per ADS) ha mancato il consenso di RMB 10,72 (USD $1,58 per ADS) poiché l'investimento nell'infrastruttura IA e nel commercio ha ridotto la redditività a breve termine.
Le previsioni per le azioni BABA per il 2026 ora si concentrano su due visioni contrastanti:
- Il caso di monetizzazione dell'IA: la crescita del cloud del 45%, l'espansione dei margini del cloud e l'adozione di Qwen convertono l'investimento nell'infrastruttura di Alibaba in una base di ricavi ricorrenti più grande e più redditizia.
- Il caso di pressione sui rendimenti: le pesanti spese in conto capitale, la concorrenza del retail istantaneo, la diluizione azionaria e il consumo domestico debole mantengono il flusso di cassa e i guadagni al di sotto del livello necessario per una ri-valutazione duratura.
Questa guida analizza le previsioni ADR BABA, gli scenari di prezzo in USD per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul rilascio dei guadagni Q1 FY2027 del 20 agosto di Alibaba, su documenti ufficiali e dati di mercato fino al 4 settembre, oltre a come fare trading sui futures delle azioni BABA su BingX TradFi con collateral USDT.
Le 5 Cose Principali da Sapere per gli Investitori di Alibaba a Settembre 2026
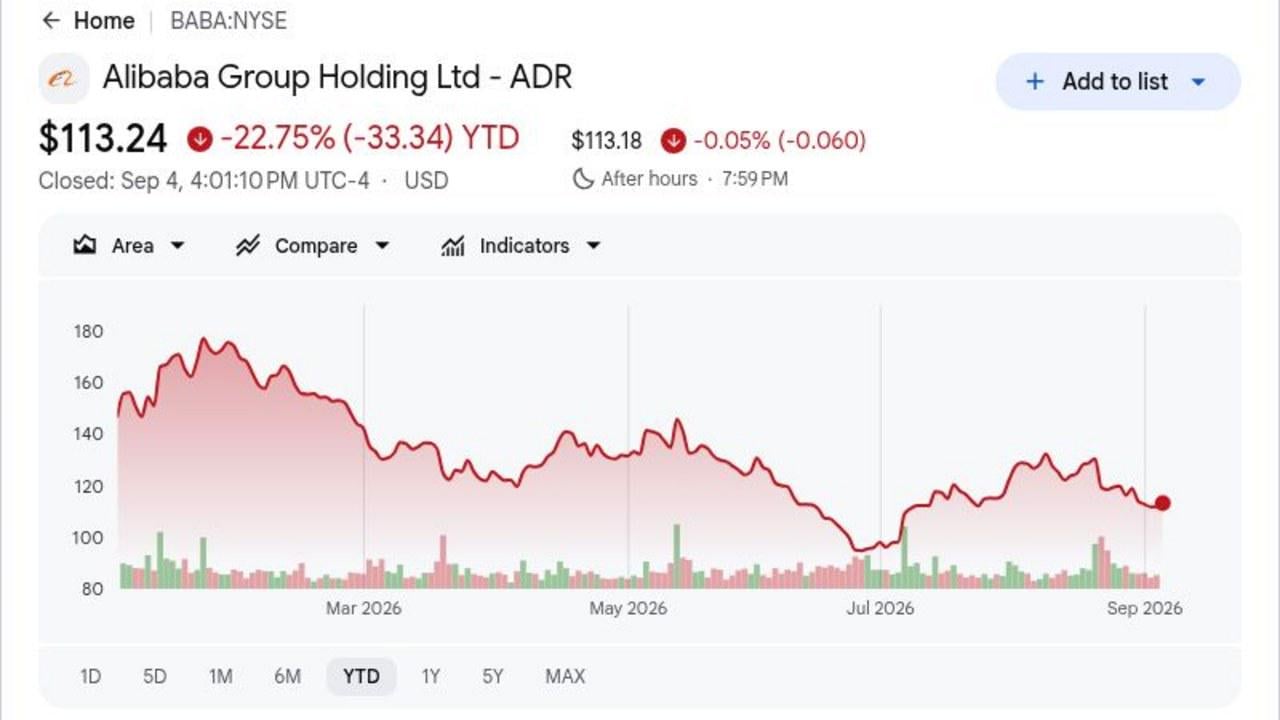
- BABA era in ribasso del 22,75% da inizio anno fino al 4 settembre: Le azioni hanno chiuso a $113,24, ben al di sotto del massimo a 52 settimane di $192,67. Il calo mostra che gli investitori vogliono ancora prove più chiare che la spesa pesante in IA possa tradursi in guadagni e flussi di cassa più forti.
- I ricavi trimestrali hanno raggiunto RMB 268,953 miliardi ($39,63 miliardi), in crescita del 9% anno su anno: I ricavi hanno battuto il consenso di circa RMB 262,1 miliardi ($38,62 miliardi) di circa RMB 6,9 miliardi ($1,02 miliardi), ma l'EPS aggiustato di RMB 8,52 ($1,26 per ADS) ha mancato la stima di RMB 10,72 ($1,58).
- I ricavi di AI Cloud e Compute sono cresciuti del 45% a RMB 48,437 miliardi ($7,14 miliardi): Questo ha segnato la crescita del cloud più veloce di Alibaba in 22 trimestri. I ricavi dei prodotti legati all'IA hanno raggiunto RMB 12,376 miliardi ($1,82 miliardi) e hanno registrato una crescita a tre cifre per un dodicesimo trimestre consecutivo.
- Le spese in conto capitale trimestrali sono aumentate del 75% a RMB 67,7 miliardi ($9,98 miliardi): La spesa ha supportato l'espansione del compute IA, mentre l'EBITA aggiustato del cloud è comunque cresciuto del 133% a RMB 5,628 miliardi ($0,83 miliardi). Alibaba ha chiuso il trimestre con circa $69,9 miliardi in contanti e investimenti liquidi.
- Alibaba ha raccolto HK$80 miliardi per l'investimento in IA full-stack: L'azienda ha emesso 710 milioni di nuove azioni a HK$112,70, con i proventi destinati a chip, infrastrutture e sviluppo di modelli. Il finanziamento rafforza l'espansione dell'IA, ma l'aumento di circa il 3,7% delle azioni in circolazione crea un chiaro compromesso di diluizione.
Che Cos'è Alibaba Group (BABA)?
Alibaba Group è un'azienda tecnologica cinese i cui motori di ricavi spaziano dal commercio, cloud computing, logistica e servizi digitali. Taobao e Tmall collegano consumatori, commercianti e marchi in Cina, Alibaba.com serve il commercio all'ingrosso globale, e AliExpress, Lazada e Trendyol estendono il gruppo a livello internazionale. Cainiao fornisce capacità logistiche, mentre Alibaba Cloud vende infrastrutture, database, sicurezza e servizi IA. Il titolo BABA quotato a New York è un American depositary receipt che rappresenta l'esposizione alle azioni ordinarie di Alibaba.
L'attuale strategia di Alibaba concentra gli investimenti sull'IA full-stack e sui consumi. La famiglia di modelli Qwen ha superato i 3 miliardi di download e i 300.000 modelli derivati, creando un canale open-source per Alibaba Cloud. Il suo processore Zhenwu M890 è utilizzato attraverso servizi cloud da oltre 650 clienti esterni in più di 20 settori, mentre QwenWork, DingTalk e Qwen Shopping Assistant collegano i modelli ai flussi di lavoro aziendali e commerciali. Il retail istantaneo e la base di 64 milioni di membri 88VIP aggiungono scala al consumo insieme alla transizione al cloud.
Panoramica Guadagni Q1 FY2027 di Alibaba Group (BABA): Ricavi Battuti, Crescita Cloud del 45% e Pressione sui Profitti
Alibaba ha consegnato RMB 268,953 miliardi (USD $39,63 miliardi) di ricavi trimestrali contro circa RMB 262,1 miliardi (USD $38,62 miliardi) attesi, mentre l'EPS aggiustato per ADS di RMB 8,52 (USD $1,26) ha mancato il consenso di RMB 10,72 (USD $1,58). I ricavi di AI Cloud e Compute sono cresciuti del 45% a RMB 48,437 miliardi (USD $7,14 miliardi), e l'EBITA aggiustato del cloud è aumentato del 133% a RMB 5,628 miliardi (USD $0,83 miliardi), mentre il reddito netto è sceso del 75% a RMB 10,444 miliardi (USD $1,54 miliardi). Il trimestre ha rafforzato il caso della domanda di IA, ma RMB 67,7 miliardi (USD $9,98 miliardi) di capex e un flusso di cassa libero negativo di RMB 44,67 miliardi (USD $6,58 miliardi) hanno mantenuto centrale al dibattito sulla valutazione la tempistica dei ritorni degli investimenti.
Leggi di più: Panoramica Guadagni Q1 2027 di Alibaba (BABA): La Crescita del Cloud IA di RMB48,44B Spinge un Rally del Prezzo dell'1,26%
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q1 FY2027 |
Consenso RMB 262,1B (USD $38,62B) |
RMB 268,953B (USD $39,63B) |
Battuto. Circa RMB 6,9B (USD $1,02B) sopra il consenso; in crescita del 9% anno su anno. |
|
EPS diluito non-GAAP per ADS |
Consenso RMB 10,72 (USD $1,58 per ADS) |
RMB 8,52 (USD $1,26 per ADS) |
Mancato. RMB 2,20 (USD $0,32 per ADS) sotto il consenso a causa dell'aumento degli investimenti. |
|
Reddito netto |
— |
RMB 10,444B (USD $1,54B) |
Diminuito. In calo del 75% anno su anno. |
|
Profitto operativo |
— |
RMB 15,161B (USD $2,23B) |
Diminuito. In calo del 57% anno su anno nonostante la crescita dei ricavi. |
|
Ricavi AI Cloud e Compute |
— |
RMB 48,437B (USD $7,14B); +45% anno su anno |
Accelerato. Crescita del cloud più veloce in 22 trimestri. |
|
Ricavi prodotti legati all'IA |
— |
RMB 12,376B (USD $1,82B) |
Accelerato. Crescita a tre cifre per 12 trimestri consecutivi. |
|
EBITA aggiustato del cloud |
— |
RMB 5,628B (USD $0,83B); +133% anno su anno |
Espanso. Il margine ha raggiunto circa il 12%. |
|
Ricavi retail istantaneo Cina |
— |
RMB 53,295B (USD $7,85B); +45% anno su anno |
Espanso. La scala è aumentata mentre l'economia unitaria è migliorata. |
|
Spese in conto capitale |
— |
RMB 67,7B (USD $9,98B) |
Aumentato. In crescita del 75% anno su anno per l'infrastruttura IA. |
|
Flusso di cassa libero |
— |
RMB 44,67B (USD $6,58B) deflusso |
Indebolito. La spesa per le infrastrutture ha reso negativo il flusso di cassa. |
|
Contanti e investimenti liquidi |
— |
US$69,9B |
Forte. La liquidità supporta investimenti continui. |
- I ricavi di RMB 268,953 miliardi (USD $39,63 miliardi) sono cresciuti del 9% e hanno battuto il consenso: Il risultato è arrivato circa RMB 6,9 miliardi (USD $1,02 miliardi) sopra la stima di circa RMB 262,1 miliardi (USD $38,62 miliardi). La crescita più rapida del cloud e del retail istantaneo ha aiutato ad ampliare l'espansione oltre il commercio principale cinese.
- L'EPS aggiustato per ADS di RMB 8,52 (USD $1,26) ha mancato di RMB 2,20 (USD $0,32): Il consenso era vicino a RMB 10,72 (USD $1,58), mentre il reddito netto è sceso del 75% a RMB 10,444 miliardi (USD $1,54 miliardi). Il divario mostra che investimenti più pesanti in tecnologia e consumi stanno ancora limitando la crescita degli utili per azione.
- I ricavi del Cloud IA hanno raggiunto RMB 48,437 miliardi (USD $7,14 miliardi), in crescita del 45%: I ricavi dei prodotti legati all'IA sono anche cresciuti a RMB 12,376 miliardi (USD $1,82 miliardi) dopo un dodicesimo trimestre consecutivo di crescita a tre cifre, mostrando che Qwen e la domanda di compute stanno diventando carichi di lavoro commerciali significativi.
- L'EBITA aggiustato del cloud è cresciuto del 133% a RMB 5,628 miliardi (USD $0,83 miliardi): Il margine del segmento ha raggiunto circa il 12% anche mentre gli investimenti nell'infrastruttura aumentavano. Questo supporta il caso della leva operativa, anche se il profitto operativo del gruppo è comunque diminuito del 57%.
- Le spese in conto capitale di RMB 67,7 miliardi (USD $9,98 miliardi) hanno guidato un flusso di cassa libero negativo di RMB 44,67 miliardi (USD $6,58 miliardi): La spesa è cresciuta del 75% anno su anno, rendendo la conversione di cassa il principale compromesso del trimestre. La posizione di liquidità di circa USD $69,9 miliardi di Alibaba supporta l'espansione, ma un flusso di cassa libero negativo prolungato indebolirebbe il valore creato dalla crescita più rapida del cloud.
Previsione del Prezzo di Alibaba Group (BABA) 2026: Scenari Bull vs. Bear
Il test centrale è se la crescita del cloud sopra il 40% e un margine EBITA del cloud di circa il 12% possano superare un profitto di gruppo più debole, un flusso di cassa libero negativo e una diluizione azionaria. Tutti i prezzi qui sotto si riferiscono al BABA ADR quotato negli Stati Uniti in USD e sono scenari editoriali di BingX Academy piuttosto che obiettivi di Wall Street.
Il Caso Bull: La Forte Crescita del Cloud IA Spinge BABA Verso USD $230
Il Caso Bull presuppone che i ricavi di AI Cloud e Compute rimangano vicini o sopra il 40% di crescita, che l'EBITA aggiustato del cloud continui a crescere più velocemente delle vendite, e che l'adozione di Qwen si espanda attraverso più carichi di lavoro aziendali. Il retail istantaneo rimane anche forte mentre le perdite si riducono, permettendo alla redditività del cloud e a una migliore efficienza commerciale di ricostruire i guadagni del gruppo.
Un movimento verso USD $210 a $230 richiederebbe che il flusso di cassa libero diventasse positivo, che il margine del cloud salisse sopra circa il 12%, e che il management mostrasse ritorni più chiari sui RMB 67,7 miliardi (USD $9,98 miliardi) di capex trimestrale. Una minore diluizione e un consumo cinese più forte fornirebbero ulteriore supporto.
Il Caso Base: La Crescita Stabile del Cloud Mantiene BABA Tra USD $150 e $180
Il Caso Base presuppone che la crescita del cloud si moderi nella fascia del 30% al 40%, che i ricavi legati all'IA rimangano una quota significativa delle vendite del cloud, e che l'investimento commerciale continui a pressare i margini del gruppo. La posizione di liquidità di circa USD $69,9 miliardi di Alibaba supporta l'espansione, mentre il flusso di cassa libero si riprende solo gradualmente.
Sotto questo scenario, BABA potrebbe tradare principalmente tra USD $150 e $180. La crescita continua dell'EBITA del cloud e le perdite ridotte del retail istantaneo supporterebbero la fascia, mentre una crescita del cloud sotto il 30%, un'altra grande raccolta di capitale azionario, o un flusso di cassa libero persistentemente negativo la indebolirebbero.
Il Caso Bear: La Spesa Pesante in IA e la Diluizione Portano BABA Verso USD $90
Il Caso Bear presuppone che la spesa per l'infrastruttura IA rimanga elevata senza un miglioramento corrispondente nei margini del cloud. La concorrenza nel commercio domestico mantiene alti i costi di acquisizione clienti, il consumo cinese rimane debole, e il collocamento di HK$80 miliardi non riesce a generare ritorni abbastanza velocemente da compensare la diluizione.
Un movimento verso USD $90 a $110 diventerebbe più probabile se la crescita del cloud scendesse sotto il 25%, il profitto operativo continuasse a diminuire bruscamente, o il flusso di cassa libero rimanesse materialmente negativo. I controlli sulle esportazioni o rinnovate preoccupazioni politiche ADR potrebbero aggiungere ulteriore pressione sulla valutazione.
Previsioni del Prezzo delle Azioni BABA per il 2026 da Parte degli Analisti di Wall Street
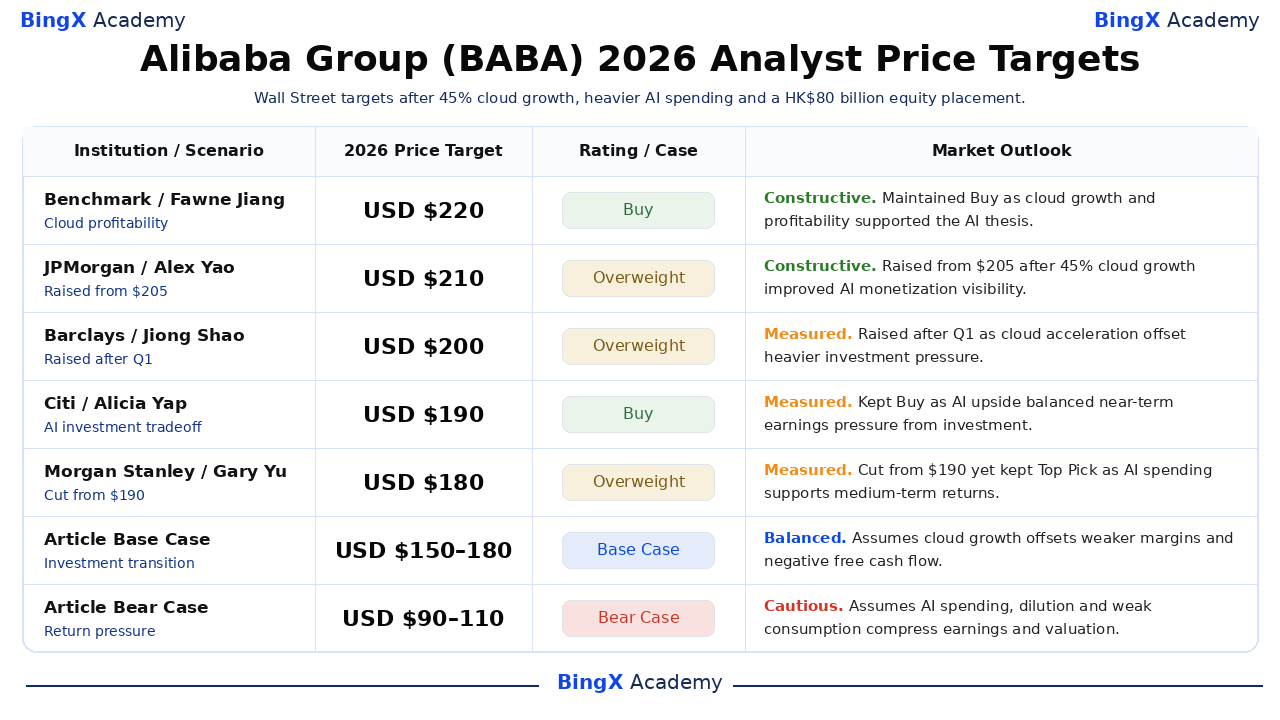
Le sei azioni istituzionali selezionate vanno da USD $170 a $220 per ADR e preservano l'ultimo rating e direzione dell'obiettivo di ogni società. Il consenso più ampio si trova vicino a USD $187 a $196, mostrando un sostanziale rialzo rispetto alla chiusura del 4 settembre insieme a una significativa incertezza sui ritorni degli investimenti. Le ultime due righe sono scenari editoriali di BingX Academy piuttosto che previsioni di Wall Street.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Benchmark |
USD $220/ADR |
Buy |
Costruttivo. 9 luglio: mantenuto Buy poiché la crescita del cloud e la redditività hanno supportato la tesi IA a lungo termine. |
|
JPMorgan |
USD $210/ADR |
Overweight |
Costruttivo. 21 agosto: aumentato da $205 dopo che la crescita del cloud del 45% ha migliorato la visibilità di monetizzazione dell'IA. |
|
Barclays |
USD $200/ADR |
Overweight |
Misurato. 21 agosto: aumentato dopo Q1 poiché l'accelerazione del cloud ha compensato la maggiore pressione degli investimenti. |
|
Citi |
USD $190/ADR |
Buy |
Misurato. 20 agosto: mantenuto Buy poiché il rialzo dell'IA ha bilanciato la pressione sui guadagni a breve termine degli investimenti. |
|
Morgan Stanley |
USD $180/ADR |
Overweight |
Misurato. 26 luglio: tagliato da $190 ma mantenuto Alibaba come Top Pick per i ritorni IA a medio termine. |
|
HSBC |
USD $170/ADR |
Buy |
Cauto. 9 luglio: tagliato da $176 poiché la spesa per IA e commercio ha pesato sui guadagni a breve termine. |
|
Caso Base dell'Articolo |
USD $150–$180/ADR |
Caso Base |
Bilanciato. Presuppone che la crescita del cloud compensi margini più deboli e flusso di cassa libero negativo. |
|
Caso Bear dell'Articolo |
USD $90–$110/ADR |
Caso Bear |
Cauto. Presuppone che la spesa per l'IA, la diluizione e il consumo debole comprimano i guadagni e la valutazione. |
Come Fare Trading sulle Azioni di Alibaba Group (BABA) su BingX
Fai trading sulla crescita del cloud IA di Alibaba, l'adozione di Qwen, l'efficienza commerciale e le prospettive del flusso di cassa libero utilizzando BingX TradFi e BingX AI. Poiché BABA può reagire bruscamente ai guadagni, alle politiche cinesi, ai finanziamenti azionari e alle restrizioni tecnologiche statunitensi, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
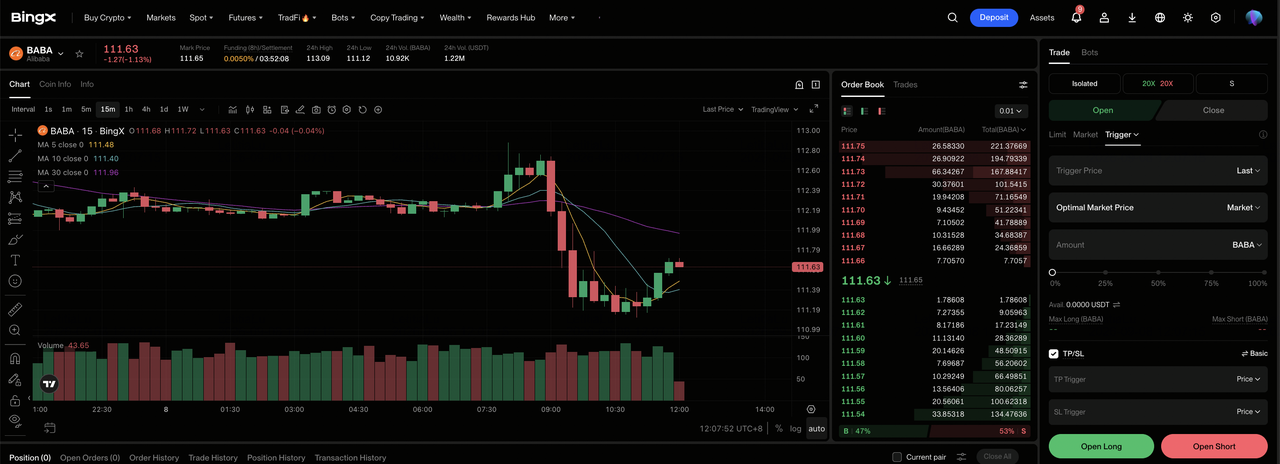
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Alibaba Group (BABA). Cerca e seleziona il contratto futures perpetui BABA-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la crescita del cloud rimane sopra il 40% e i margini migliorano. Seleziona Apri Short se l'investimento, la diluizione o la domanda commerciale debole riducono i guadagni per azione.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basandoti sulla tua tolleranza al rischio. Il calo del 22,75% da inizio anno mostra perché la leva conservativa e il dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. BABA può reagire rapidamente alla crescita del cloud, ai margini commerciali, alla spesa in conto capitale, all'emissione di azioni e alle politiche cinesi.
I 5 Principali Rischi da Tenere d'Occhio per gli Investitori BABA nel 2026
La crescita più rapida del cloud di Alibaba migliora l'opportunità a lungo termine, anche se l'ADR rimane esposto a rischi operativi, finanziari e politici che possono cambiare direttamente il valore per azione.
- RMB 67,7 miliardi (USD $9,98 miliardi) di capex trimestrale aumentato del 75%: La spesa ha contribuito a un deflusso di flusso di cassa libero di RMB 44,67 miliardi (USD $6,58 miliardi). Se la crescita o i margini del cloud rallentano prima che l'utilizzo dell'infrastruttura aumenti, una conversione di cassa più bassa ridurrebbe il valore creato per ogni ADR.
- Il reddito netto è sceso del 75% a RMB 10,444 miliardi (USD $1,54 miliardi): L'investimento nel retail istantaneo e nell'IA si è espanso più velocemente del profitto a breve termine. La concorrenza continua da JD.com, Meituan e PDD potrebbe richiedere sussidi che sopprimono i margini e ritardano la ripresa dei guadagni incorporata negli scenari più alti.
- Il collocamento di HK$80 miliardi ha emesso 710 milioni di azioni: Il nuovo capitale azionario espande la capacità di finanziamento e aumenta il conteggio delle azioni ordinarie di circa il 3,7%. Se il capitale non produce ritorni IA sufficienti, ogni ADR rappresenta una rivendicazione più piccola sui guadagni e sul flusso di cassa.
- L'esposizione macroeconomica e regolamentare cinese rimane materiale: Il commercio domestico dipende dalla fiducia dei consumatori, dall'attività dei commercianti e da un ambiente politico stabile per le piattaforme. Una spesa più debole o un rinnovato intervento regolamentare potrebbe ridurre la crescita dei ricavi e mantenere uno sconto di rischio più grande su BABA.
- I controlli sulle esportazioni statunitensi e la struttura ADR aggiungono rischio esterno: Le restrizioni sui chip avanzati potrebbero limitare la capacità IA anche con una forte domanda. Separatamente, le dispute geopolitiche o di accesso agli audit potrebbero aumentare lo sconto tra il progresso operativo di Alibaba e la valutazione assegnata al suo ADR quotato negli Stati Uniti.
Considerazioni Finali: Dovresti Investire in BABA nel 2026?
I risultati Q1 FY2027 di Alibaba hanno fornito forte evidenza che la domanda di IA sta diventando commerciale: i ricavi sono cresciuti del 9%, i ricavi del cloud sono cresciuti del 45%, i prodotti legati all'IA hanno mantenuto una crescita a tre cifre e l'EBITA aggiustato del cloud è aumentato del 133%. Il contrappeso è ugualmente chiaro. L'EPS aggiustato ha mancato il consenso, il reddito netto è sceso del 75%, le spese in conto capitale hanno raggiunto RMB 67,7 miliardi (USD $9,98 miliardi) e il flusso di cassa libero è diventato materialmente negativo.
Il Caso Base da USD $150 a $180 presuppone che la crescita del cloud e il miglioramento della redditività del segmento compensino gradualmente i pesanti investimenti. Il Caso Bull da USD $210 a $230 richiede un flusso di cassa positivo e una migliore efficienza commerciale, mentre il Caso Bear da USD $90 a $110 riflette ritorni deboli, diluizione e pressione politica. Gli investitori dovrebbero monitorare la crescita del cloud, il margine EBITA del cloud, le perdite del retail istantaneo e il flusso di cassa libero prima di trattare il divario di valutazione dell'ADR come un rialzo duraturo.
Promemoria sui Rischi: Questi scenari ADR BABA sono stime di ricerca condizionali, non consigli di investimento o ritorni garantiti. L'ADR di Alibaba e i contratti perpetui BABA-USDT possono perdere valore, e le posizioni con leva possono essere liquidate. Rivedi indipendentemente i dati di mercato attuali, i documenti aziendali e i termini di BingX prima di assumere rischi.
Letture Correlate
- Top 10 Azioni di Infrastrutture IA da Comprare nel 2026: Leader nella Produzione e Progettazione di Chip
- Top Azioni di Compute IA e GPU da Comprare nel 2026: Il Passaggio all'Inferenza e al Silicio Personalizzato
- Top Azioni di Infrastrutture Cloud IA da Comprare nel 2026 nel Contesto del Capex degli Hyperscaler e del Boom Neocloud
- Cos'è l'Azione Tokenizzata Alibaba di Ondo (BABAON) e Come Comprarla?
- Previsione del Prezzo Amazon (AMZN) 2026: Possono AWS e la Crescita IA Spingere AMZN Oltre $400?
- Previsione del Prezzo Walmart (WMT) 2026: Possono E-Commerce e Pubblicità Spingere WMT Verso $155?
