
Palo Alto Networks (PANW) est une entreprise de cybersécurité d'entreprise couvrant la sécurité réseau, la protection cloud, les opérations de sécurité et l'identité. Ses pare-feu de nouvelle génération demeurent une base importante, tandis que les plateformes logicielles récurrentes telles que Prisma, Cortex et l'activité d'identité Idira récemment élargie deviennent plus importantes pour la croissance à long terme. Cette plateforme plus large donne à PANW une exposition à la consolidation des fournisseurs et aux dépenses de sécurité IA, bien qu'elle augmente également les risques d'intégration, d'exécution et d'évaluation.
Le dernier trimestre a montré une expansion rapide avec un écart croissant entre la rentabilité déclarée et sous-jacente. Le chiffre d'affaires Q4 fiscal 2026 de Palo Alto Networks a augmenté de 34% à 3,41 milliards de dollars, l'ARR de Sécurité Nouvelle Génération a augmenté de 63% à 9,10 milliards de dollars et le RPO a crû de 34% à 21,2 milliards de dollars. Le BPA non-GAAP a atteint 1,02$, bien qu'une perte nette GAAP de 282 millions de dollars ait montré comment la comptabilité d'acquisition et le financement peuvent compliquer le tableau des bénéfices.
Les prévisions d'actions PANW pour 2026 se concentrent maintenant sur deux visions concurrentes :
- Le scénario IA-sécurité et plateformisation : les clients pourraient consolider la sécurité réseau, cloud, opérations et identité sur Palo Alto Networks tandis que les activités acquises ajoutent des revenus récurrents et un levier opérationnel.
- Le scénario intégration et croissance organique : les coûts cloud, la dilution et les dépenses d'intégration pourraient faire pression sur les marges si la croissance acquise masque des réservations organiques plus faibles ou ralentit la vente croisée.
Ce guide détaille les prévisions d'actions PANW, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, s'appuyant sur la publication des résultats Q4 fiscal 2026 de Palo Alto Networks du 1er septembre, le dépôt annuel et les données de marché jusqu'au 18 septembre, plus comment trader les contrats à terme d'actions PANW sur BingX TradFi avec une garantie USDT.
Top 5 des Éléments à Connaître pour les Investisseurs de Palo Alto Networks en Septembre 2026
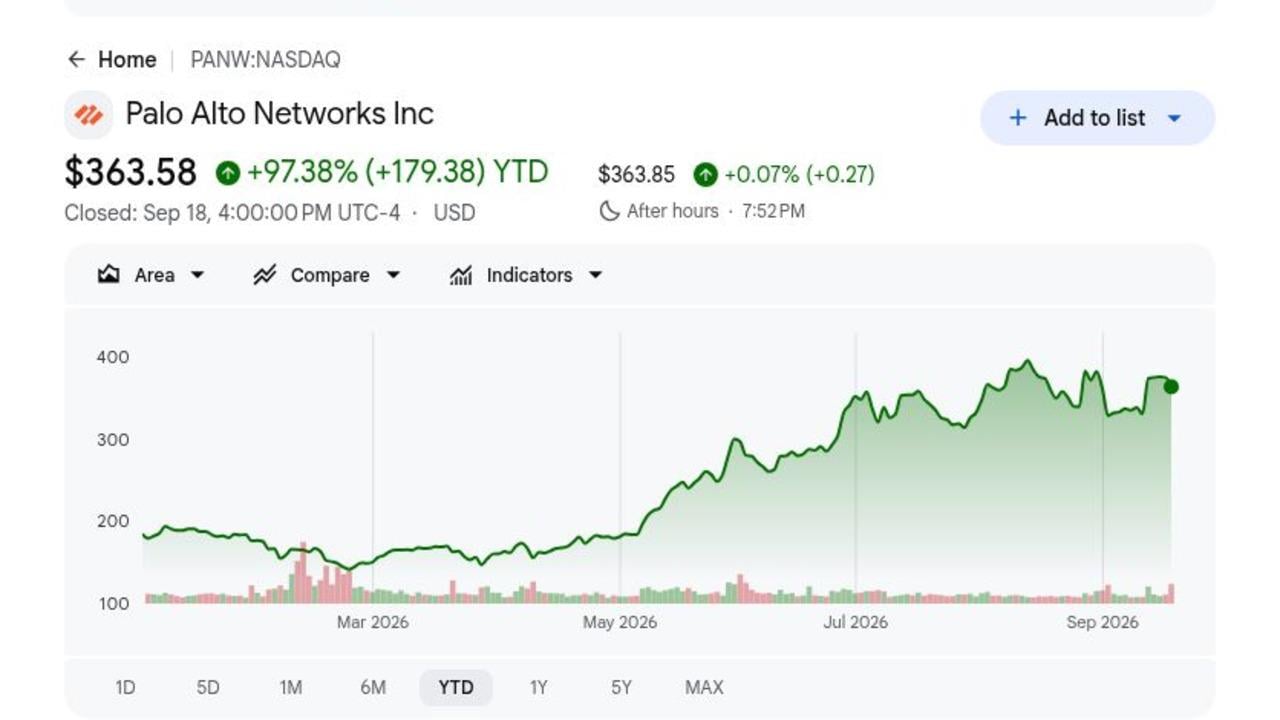
- PANW a clôturé à 363,58$ après avoir gagné 97,38% en 2026 : La clôture du 18 septembre est restée sous l'objectif moyen des analystes de 408,53$ de Google Finance malgré un quasi-doublement depuis le début de l'année. Une nouvelle hausse dépend maintenant plus des augmentations d'estimations et de l'exécution que de l'enthousiasme sectoriel seul.
- Le chiffre d'affaires Q4 a atteint 3,410 milliards de dollars, en hausse de 34% : Le chiffre d'affaires a dépassé le consensus de 3,35 milliards de dollars d'environ 58 millions de dollars. Les abonnements et le support ont contribué à hauteur de 2,672 milliards de dollars, soit 78% du chiffre d'affaires total, montrant que les logiciels et services récurrents dominent maintenant l'activité.
- L'ARR Sécurité Nouvelle Génération a augmenté de 63% à 9,10 milliards de dollars : Palo Alto Networks a ajouté près de 1 milliard de dollars d'ARR NGS net nouveau en Q4, tandis que le RPO a augmenté de 34% à 21,2 milliards de dollars. L'accélération soutient la stratégie de plateforme, bien que les acquisitions rendent la croissance organique une métrique importante à surveiller.
- Le flux de trésorerie libre ajusté a atteint 1,289 milliard de dollars en Q4 : La génération de trésorerie a augmenté de 35% d'une année sur l'autre, tandis que la marge de flux de trésorerie libre ajustée sur l'année complète a atteint 38,4%. Le management a guidé la marge fiscale 2027 à 38,0% alors que les coûts d'hébergement cloud et d'acquisition restent élevés.
- Les prévisions de chiffre d'affaires fiscal 2027 ont atteint 14,10 à 14,20 milliards de dollars : Le point médian se situe environ 310 millions de dollars au-dessus du consensus FactSet de 13,84 milliards de dollars cité après les résultats. Le management s'attend également à un ARR NGS de 11,075 à 11,175 milliards de dollars et continue de viser 20 milliards de dollars d'ici l'exercice 2030.
Qu'est-ce que Palo Alto Networks (PANW) ?
Palo Alto Networks développe des produits de cybersécurité utilisés par les entreprises, gouvernements et fournisseurs de services pour protéger les réseaux, charges de travail cloud, terminaux, applications, données et identités. L'entreprise vend des pare-feu matériels aux côtés d'abonnements logiciels, de support et de services livrés par le cloud, créant un mélange de revenus produits et de revenus contractuels récurrents. Ses principales plateformes incluent Sécurité Réseau et IA, les opérations de sécurité Cortex, Prisma Cloud et le portefeuille de sécurité d'identité Idira. Plus de 70 000 clients utilisent ses produits, tandis que Unit 42 fournit des renseignements sur les menaces et une expertise de réponse aux incidents qui informe le développement produit et les engagements clients.
La stratégie à long terme se centre sur la plateformisation, qui encourage les clients à consolider des outils de sécurité séparés sur moins de plateformes Palo Alto Networks intégrées. CyberArk élargit l'accès privilégié et la sécurité d'identité, Chronosphere ajoute l'observabilité cloud, et Console étend Cortex aux opérations d'entreprise agentiques. Prisma AIRS a dépassé 100 millions de dollars d'ARR en quatre trimestres, XSIAM a dépassé 700 millions de dollars d'ARR avec plus de 1 000 clients, et le management a divulgué de grandes transactions de plateforme Q4 valant 126 millions de dollars, 72 millions de dollars et 53 millions de dollars. Ces ajouts élargissent l'opportunité au-delà des pare-feu, bien qu'une intégration réussie détermine si le portefeuille élargi crée une vente croisée durable plutôt qu'une complexité accrue.
Aperçu des Résultats Q4 FY2026 de Palo Alto Networks (PANW) : Croissance du Chiffre d'Affaires, ARR et Flux de Trésorerie
Palo Alto Networks a livré 3,410 milliards de dollars de chiffre d'affaires contre 3,35 milliards attendus, un BPA non-GAAP de 1,02$ contre 0,98$ attendu et un ARR NGS de 9,10 milliards de dollars, en hausse de 63%. Le RPO a augmenté de 34% à 21,2 milliards de dollars, tandis que le flux de trésorerie libre ajusté a atteint 1,289 milliard de dollars. Les prévisions de chiffre d'affaires fiscal 2027 de 14,10 à 14,20 milliards de dollars ont dépassé le consensus FactSet de 13,84 milliards de dollars, bien qu'une perte nette GAAP de 282 millions de dollars et une marge brute plus faible aient maintenu la qualité d'acquisition et la rentabilité au centre du débat.
|
Métrique Financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires Q4 FY2026 |
Consensus 3,35B$ |
3,410B$ |
Dépassé. Environ 58M$ au-dessus du consensus et +34% en glissement annuel. |
|
BPA dilué non-GAAP Q4 |
Consensus 0,98$ |
1,02$ |
Dépassé. Quatre cents au-dessus du consensus et sept cents au-dessus de l'année précédente. |
|
BPA dilué GAAP Q4 |
0,36$ l'année précédente |
$(0,35) |
Décliné. Les éléments d'acquisition et d'obligations convertibles ont entraîné une perte GAAP. |
|
ARR Sécurité Nouvelle Génération |
5,58B$ l'année précédente |
9,10B$ |
Accéléré. L'ARR a crû de 63% et a ajouté près de 1B$ pendant Q4. |
|
Obligations de performance restantes |
15,8B$ l'année précédente |
21,2B$ |
Élargi. Le carnet de commandes contracté a crû de 34% en glissement annuel. |
|
Revenu opérationnel non-GAAP Q4 |
768M$ l'année précédente |
1,011B$ |
Amélioré. Le revenu opérationnel a augmenté de 32% malgré les coûts d'intégration. |
|
Flux de trésorerie libre ajusté Q4 |
954M$ l'année précédente |
1,289B$ |
Amélioré. La génération de trésorerie a augmenté de 35% en glissement annuel. |
|
Perspectives chiffre d'affaires Q1 FY2027 |
— |
3,300B$-3,310B$ |
Perspectives de croissance. Le management s'attend à une croissance de 33%-34% en glissement annuel. |
|
Perspectives chiffre d'affaires FY2027 |
Consensus FactSet 13,84B$ |
14,10B$-14,20B$ |
Au-dessus du consensus. Le point médian implique une croissance de 23%-24%. |
|
Marge flux trésorerie libre ajustée FY2027 |
38,4% en FY2026 |
38,00% |
Résiliente. Les prévisions absorbent l'investissement d'intégration et cloud. |
- Chiffre d'affaires de 3,410 milliards de dollars dépassant le consensus d'environ 58 millions de dollars : Le chiffre d'affaires a crû de 34% par rapport à 2,536 milliards de dollars l'année précédente. Les revenus d'abonnements et de support ont atteint 2,672 milliards de dollars, confirmant que les services récurrents demeurent le principal moteur de croissance même si les acquisitions compliquent la comparaison organique.
- BPA non-GAAP de 1,02$ dépassant le consensus de 0,04$ : Le revenu opérationnel non-GAAP a augmenté à 1,011 milliard de dollars contre 768 millions de dollars, soutenant une marge de 29,6%. La perte par action GAAP de 0,35$ montre pourquoi les investisseurs doivent encore suivre les ajustements liés aux acquisitions aux côtés du progrès opérationnel.
- L'ARR NGS a atteint 9,10 milliards de dollars et a crû de 63% : Palo Alto Networks a ajouté près de 1 milliard de dollars d'ARR NGS en un trimestre, tandis que les clients plateformisés ont affiché une rétention nette de revenus supérieure à 120%. Environ 220 plateformisations supplémentaires en Q4 soutiennent l'histoire de vente croisée, bien que la croissance ARR fiscal 2027 soit attendue ralentir à 22% à 23%.
- Le flux de trésorerie libre ajusté a augmenté de 35% à 1,289 milliard de dollars : Le flux de trésorerie libre ajusté sur l'année complète a atteint 4,414 milliards de dollars avec une marge de 38,4%. Les perspectives fiscal 2027 du management de 38,0% suggèrent que la génération de trésorerie devrait rester forte malgré des coûts d'hébergement cloud et d'intégration plus élevés.
- Les prévisions de chiffre d'affaires fiscal 2027 de 14,10 à 14,20 milliards de dollars impliquent une croissance de 23% à 24% : Le chiffre d'affaires Cortex devrait croître d'environ 30%, tandis qu'Idira devrait générer environ 1,5 milliard de dollars avec une croissance pro forma d'environ 20%. L'exécution dépend maintenant d'une intégration fluide et d'une demande de sécurité réseau organique durable.
Perspectives d'Investissement 2026 de Palo Alto Networks (PANW) : Scénario Haussier à 475$ vs Scénario Baissier à 300$
Les perspectives 2026 de Palo Alto Networks dépendent de savoir si la consolidation de plateforme, la demande de sécurité IA et les acquisitions récentes peuvent maintenir une forte croissance ARR sans affaiblir les marges. L'avantage vient d'une vente croisée plus profonde et d'une intégration plus rapide, tandis qu'une demande organique plus lente et une compression d'évaluation demeurent les principaux risques.
Le Scénario Haussier : Une Forte Demande de Sécurité IA Pousse PANW Vers 475$
Le Scénario Haussier suppose que les clients continuent de consolider les dépenses de sécurité à travers Sécurité Réseau et IA, Cortex, cloud et Idira. L'ARR NGS devrait finir l'exercice 2027 au-dessus du plafond de prévisions de 11,175 milliards de dollars, tandis que les gros contrats et une rétention supérieure à 120% parmi les clients plateformisés soutiennent une vente croisée plus forte.
Un mouvement vers 475$ nécessiterait que l'intégration CyberArk et Chronosphere reste trois à six mois en avance sur le plan, que la marge opérationnelle dépasse 29,5% et que la marge de flux de trésorerie libre reste près de 38%. Une croissance continue de Prisma AIRS, XSIAM et de l'observabilité montrerait que l'IA élargit l'opportunité de revenus sans affaiblir la rentabilité.
Le Scénario de Base : Une Croissance de Sécurité Stable Maintient PANW Entre 380$ et 420$
Le Scénario de Base suppose que les revenus fiscal 2027 atterrissent près du point médian de 14,15 milliards de dollars et que l'ARR NGS atteigne environ 11,1 milliards de dollars. La plateformisation reste efficace, bien que les investisseurs séparent la croissance ARR déclarée de 63% de la croissance organique plus lente et attendent une preuve plus claire que les revenus acquis peuvent maintenir les marges actuelles.
PANW pourrait trader principalement entre 380$ et 420$ sous ces conditions. Une croissance RPO près de 20%, une marge opérationnelle près de 29,5% et une marge de flux de trésorerie libre ajustée autour de 38% soutiendraient la fourchette. Des réservations organiques plus faibles ou des synergies d'acquisition retardées limiteraient une hausse supplémentaire.
Le Scénario Baissier : Croissance Plus Lente et Coûts Plus Élevés Tirent PANW Vers 300$
Le Scénario Baissier suppose que la demande organique ralentit après l'accélération menée par les acquisitions, tandis que les coûts d'hébergement cloud, matériel et d'intégration font pression sur les marges. Une croissance ARR NGS sous 22%, une croissance RPO sous 19% ou une rétention plus faible parmi les clients plateformisés défieraient la stratégie de consolidation.
Un mouvement vers 300$ deviendrait plus probable si les revenus fiscal 2027 tombent sous 14,1 milliards de dollars, si la marge opérationnelle rate 29,5% ou si la dilution affaiblit la croissance des bénéfices par action. PANW pourrait encore s'étendre sous ce scénario, mais un multiple d'évaluation plus bas refléterait une confiance plus faible dans la qualité et la rentabilité de cette croissance.
Prévisions de Prix d'Actions PANW pour 2026 par les Analystes de Wall Street
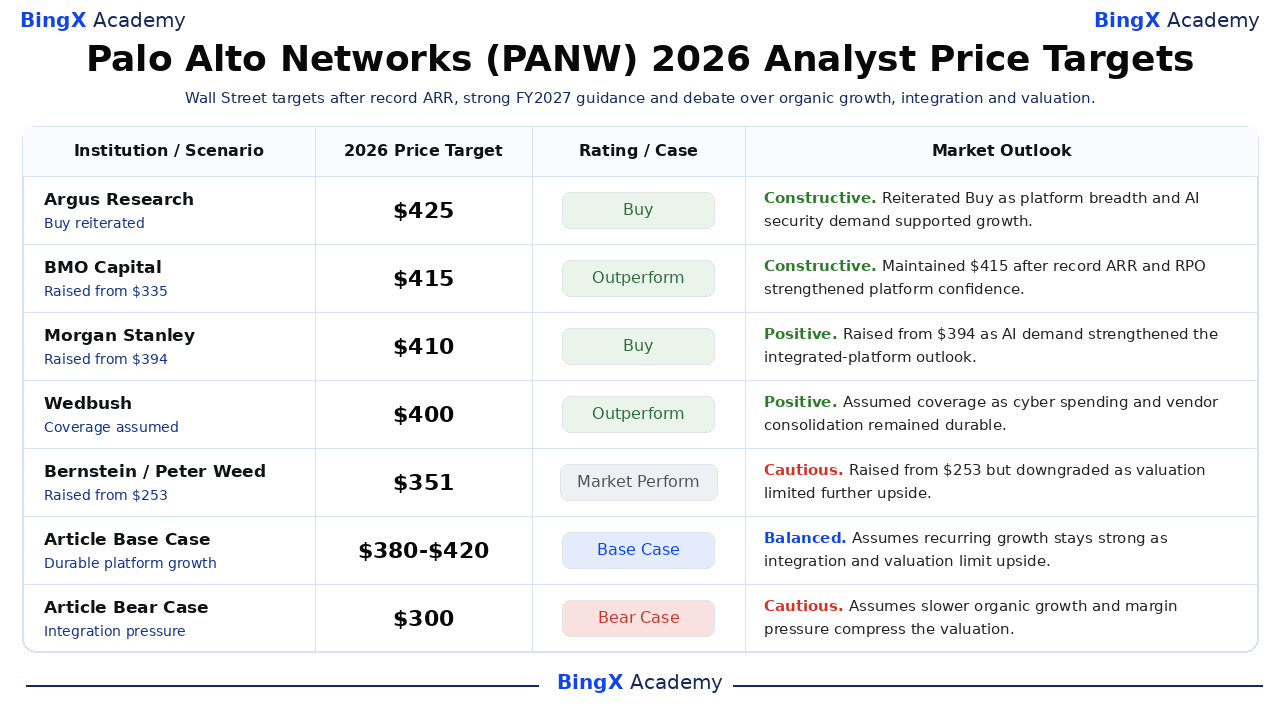
Wall Street est resté largement constructif après Q4, bien que les objectifs de 351$ à 425$ montrent un désaccord sur la croissance menée par les acquisitions et l'évaluation. Google Finance a listé un objectif moyen de 408,53$ sur 41 analystes au 21 septembre, comparé à la clôture du 18 septembre de 363,58$. Le tableau maintient les actions d'analystes séparées des scénarios éditoriaux de Base et Baissier de l'article.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Scénario |
Perspectives de Marché |
|
Argus Research |
425$ |
Achat |
Constructif. 3 septembre : réitéré Achat car l'étendue de la plateforme et la demande de sécurité menée par l'IA ont soutenu des perspectives de croissance premium. |
|
BMO Capital |
415$ |
Surperformance |
Constructif. 2 septembre : maintenu 415$ après un ARR et RPO record renforçant la confiance en la plateformisation. |
|
Morgan Stanley |
410$ |
Achat |
Positif. 20 septembre : relevé de 394$ car la demande de sécurité IA et les plateformes intégrées ont soutenu une hausse supplémentaire. |
|
Wedbush |
400$ |
Surperformance |
Positif. 10 septembre : assumé couverture car les dépenses de cybersécurité durables ont soutenu la consolidation des fournisseurs. |
|
Bernstein |
351$ |
Performance de Marché |
Prudent. 17 septembre : relevé de 253$ mais dégradé car l'évaluation et la croissance menée par les acquisitions ont limité la hausse. |
|
Scénario de Base de l'Article |
380$-420$ |
Scénario de Base |
Équilibré. Suppose que la croissance récurrente reste forte car les coûts d'intégration et l'évaluation limitent la hausse. |
|
Scénario Baissier de l'Article |
300$ |
Scénario Baissier |
Prudent. Suppose qu'une croissance organique plus lente et une pression sur les marges compriment l'évaluation. |
Comment Trader les Actions Palo Alto Networks (PANW) sur BingX
Tradez les perspectives de sécurité IA, plateformisation et intégration de Palo Alto Networks en utilisant BingX TradFi et les outils BingX AI. Parce que PANW peut réagir brusquement aux résultats, actions d'analystes, acquisitions et changements d'évaluation du secteur sécurité, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer une position.
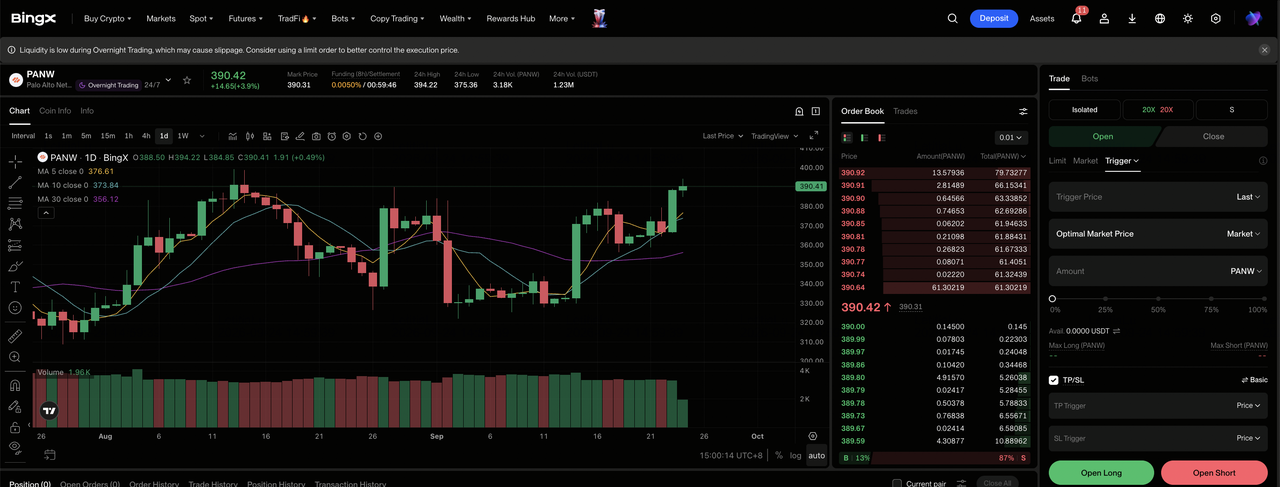
Étape 1 : Accéder à BingX TradFi. S'inscrire et naviguer vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Palo Alto Networks (PANW). Rechercher et sélectionner le contrat contrats à terme perpétuels PANW-USDT.
Étape 3 : Choisir votre direction. Sélectionner Ouvrir Long si la croissance ARR et l'intégration de plateforme soutiennent des estimations plus élevées. Sélectionner Ouvrir Short si les réservations organiques, marges ou progrès d'intégration s'affaiblissent.
Étape 4 : Sélectionner levier et mode de marge. Choisir Marge Isolée ou Croisée basé sur votre tolérance au risque. La hausse de 97,38% depuis le début de l'année et les oscillations brutales post-résultats montrent pourquoi un levier conservateur et un dimensionnement de position clair importent.
Étape 5 : Exécuter des protocoles de risque stricts. Définir des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. PANW peut bouger rapidement après les résultats, incidents de cybersécurité, nouvelles d'acquisition et changements de notation d'analystes.
Top 5 des Risques à Surveiller pour les Investisseurs Palo Alto Networks en 2026
Palo Alto Networks a encore une forte croissance et génération de trésorerie, mais l'exécution d'acquisition, la demande organique, la pression sur les marges, la concurrence et l'évaluation demeurent les principaux risques pour les perspectives 2026.
- L'intégration d'acquisitions pourrait affaiblir la valeur des prévisions de revenus de 14,15 milliards de dollars : CyberArk et Chronosphere sont les deux plus grandes acquisitions de l'entreprise. Le chevauchement de produits, une vente croisée plus lente ou une perturbation des employés pourraient réduire les synergies attendues et rendre la croissance déclarée de 23% à 24% moins valuable.
- La croissance organique pourrait traîner l'augmentation d'ARR déclarée de 63% : Les acquisitions ont contribué au saut de l'ARR NGS à 9,10 milliards de dollars. Si la croissance client sous-jacente ou la plateformisation ralentit, les investisseurs peuvent assigner une évaluation plus faible à la croissance menée par les acquisitions.
- Des marges brutes plus faibles pourraient compenser un fort flux de trésorerie : La marge brute Q4 a chuté de 100 points de base à 74,8% malgré 1,289 milliard de dollars de flux de trésorerie libre ajusté. Des coûts d'hébergement cloud, mémoire et stockage plus élevés pourraient limiter le levier opérationnel.
- La concurrence pourrait ralentir la vente croisée : CrowdStrike, Microsoft, Zscaler et les fournisseurs cloud concurrencent à travers les principales catégories de sécurité. De meilleurs outils intégrés ou une tarification plus faible pourraient affaiblir la capacité de Palo Alto Networks à étendre les dépenses à travers les clients plateformisés.
- L'évaluation pourrait chuter même si le chiffre d'affaires continue de croître : PANW avait gagné 97,38% depuis le début de l'année au 18 septembre. Des rendements obligataires plus élevés, une croissance d'estimations plus lente ou une plus grande dépendance aux acquisitions pourraient comprimer le multiple logiciel et tirer l'action plus près du Scénario Baissier à 300$.
Réflexions Finales : Devriez-vous Investir dans Palo Alto Networks en 2026 ?
Palo Alto Networks sort de l'exercice 2026 avec 9,10 milliards de dollars d'ARR NGS, 21,2 milliards de dollars de RPO et 4,414 milliards de dollars de flux de trésorerie libre ajusté sur l'année complète. Ces chiffres soutiennent l'argument que la plateformisation et la demande de sécurité IA créent une activité récurrente plus grande. Le test d'investissement est de savoir si l'intégration convertit les capacités acquises en croissance organique durable sans sacrifier les marges ou l'économie par action.
Le Scénario Haussier nécessite un ARR au-dessus des prévisions, une rétention soutenue et des synergies plus rapides pour soutenir 475$. Le Scénario Baissier reflète une croissance organique plus lente, une pression sur les marges et une compression d'évaluation vers 300$. Les traders conservateurs peuvent surveiller l'ARR net nouveau organique, la croissance RPO, la marge brute, la marge de flux de trésorerie libre ajustée et l'intégration CyberArk avant de traiter le taux de croissance actuel comme durable.
Rappel de Risque : Le trading et l'investissement dans des actions comme PANW implique un risque de perte de capital. L'exécution d'acquisition, la concurrence en cybersécurité, les changements d'évaluation et le trading avec effet de levier peuvent produire des pertes rapides. Conduire une recherche indépendante avant d'allouer du capital.
Lectures Connexes
- Prédiction de Prix Adobe (ADBE) 2026 : La Monétisation IA Peut-elle Pousser ADBE Vers 520$ ?
- Prédiction de Prix Action IBM 2026 : La Croissance Logicielle et Quantique Peut-elle Pousser IBM Vers 350$ ?
- Perspectives Action Cisco (CSCO) pour 2026 : La Croissance IA et Splunk Peuvent-elles Ramener CSCO à 90$ ?
- Prédiction de Prix CrowdStrike (CRWD) 2026 : La Sécurité IA et Falcon Flex Peuvent-elles Pousser CRWD Vers 280$ ?
- Prédiction de Prix Action Palantir (PLTR) 2026 : Une Croissance Commerciale Américaine de 149% Peut-elle Pousser PLTR Vers 255$ ?
