Planet Labs (PL) exploite une plateforme d'observation de la Terre intégrée verticalement qui combine satellites, imagerie mondiale, données géospatiales et analyses logicielles. Ses environ 200 satellites imagent quotidiennement la masse terrestre de la Terre, tandis que les systèmes à haute résolution et hyperspectraux prennent en charge les missions de ciblage et spécialisées. La demande gouvernementale stimule une croissance plus rapide, bien que l'action reste sensible au calendrier des contrats, aux horaires de lancement, aux dépenses d'investissement et à l'évaluation.
Le dernier trimestre a montré à la fois l'opportunité d'échelle et la source de volatilité. Les revenus de Planet Labs Q2 FY2027 ont augmenté de 58% pour atteindre un record de 116,1 millions de dollars, la défense et le renseignement ont contribué à environ 81 millions de dollars et l'EBITDA ajusté a atteint 13,9 millions de dollars. La direction a ensuite orienté les revenus Q3 entre 101 et 105 millions de dollars et une perte EBITDA de 1 à 6 millions de dollars, montrant comment les transferts de satellites peuvent décaler les revenus entre les trimestres.
Les prévisions d'actions PL pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de la demande souveraine et de la conversion du carnet de commandes : 814,9 millions de dollars de carnet de commandes, une demande de défense en expansion et de nouveaux services satellites pourraient soutenir une forte croissance et élargir les revenus récurrents.
- Le cas du calendrier de livraison et de l'évaluation : les transferts de clients irréguliers, les dépenses d'investissement plus élevées et l'émission d'actions pourraient maintenir la volatilité des bénéfices et comprimer le multiple de ventes malgré une forte demande.
Ce guide détaille les prévisions d'actions PL, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats Q2 FY2027 du 3 septembre de Planet Labs, le dépôt trimestriel et les données de marché jusqu'au 18 septembre, plus comment trader les contrats à terme d'actions PL sur BingX TradFi avec une garantie USDT.
Top 5 des choses que les investisseurs de Planet Labs doivent savoir en septembre 2026
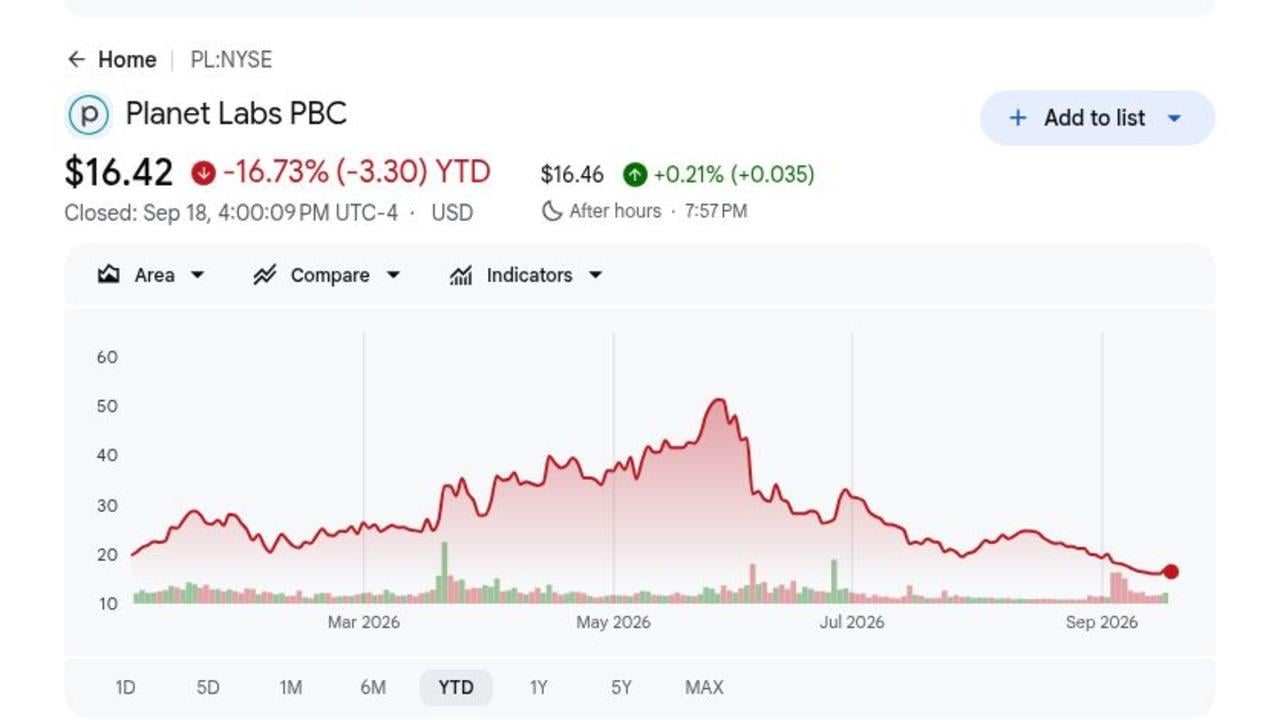
- PL a clôturé à 16,42 $ et était en baisse de 16,73% en 2026 : Le prix de référence du 18 septembre est resté 68% en dessous du plus haut de 51,76 $ sur 52 semaines même après que l'entreprise ait livré des revenus trimestriels records. Cet écart montre à quelle vitesse l'évaluation peut se comprimer lorsque les investisseurs remettent en question le calendrier et la répétabilité des revenus des services satellites.
- Les revenus Q2 ont atteint un record de 116,1 millions de dollars et ont augmenté de 58% : Les ventes ont dépassé le consensus d'environ 104,5 millions de dollars de 11,6 millions de dollars et ont dépassé le plafond de guidance de Planet de 107 millions de dollars. Une partie de la surprise positive provenait du transfert de satellite des Forces armées suédoises, rendant la qualité et le calendrier des revenus centraux au prochain trimestre.
- La défense et le renseignement ont généré environ 81 millions de dollars : La catégorie représentait 70% des revenus, en hausse de 57% un an plus tôt, et a augmenté de plus de 90%. Les programmes souverains élargissent l'opportunité, bien que la concentration gouvernementale augmente également l'exposition aux calendriers d'approvisionnement et à l'acceptation des jalons.
- Le carnet de commandes a augmenté de 11% à 814,9 millions de dollars : Planet s'attendait à ce que plus de 400 millions de dollars d'obligations restantes et de carnet de commandes se convertissent au cours des quatre prochains trimestres. Cette visibilité soutient les perspectives annuelles, bien que les transferts de matériel ponctuels puissent encore rendre les revenus et marges trimestriels irréguliers.
- La guidance des revenus FY2027 a augmenté à 430 à 441 millions de dollars : La direction a relevé la fourchette basse de 15 millions de dollars et prévoit un profit EBITDA ajusté de 3 à 10 millions de dollars. Le même plan nécessite 100 à 115 millions de dollars de dépenses d'investissement alors que Pelican, Owl et la capacité de fabrication s'étendent.
Qu'est-ce que Planet Labs (PL) ?
Planet Labs est une entreprise d'observation de la Terre qui conçoit, construit et exploite des satellites tout en vendant de l'imagerie, des flux de données, de la capacité de ciblage et des analyses. PlanetScope fournit une couverture large zone à haute fréquence, SkySat fournit un ciblage à plus haute résolution et Pelican est conçu pour étendre les performances haute résolution. Les clients utilisent les données pour la défense, l'agriculture, la foresterie, la cartographie, la réponse aux catastrophes et le suivi de la chaîne d'approvisionnement. Les abonnements annuels et pluriannuels créent des revenus récurrents, tandis que les services satellites et les transferts ajoutent des contrats plus importants basés sur les jalons.
La stratégie à long terme combine une couverture mondiale quotidienne avec des programmes satellites souverains et une analyse basée sur l'IA. Planet a livré le premier satellite des Forces armées suédoises, remporté un accord de 8 millions de dollars avec l'Agence nationale américaine de renseignement géospatial, sécurisé un appel d'offres du gouvernement civil allemand d'une valeur allant jusqu'à 25 millions d'euros, et lancé un programme national avec l'Agence spatiale rwandaise. Une collaboration de recherche avec Google explore les centres de données spatiaux, tandis que Planet AI vise à rendre l'archive d'imagerie interrogeable par le langage naturel. Ces programmes connectent Planet au cycle d'investissement spatial commercial plus large.
Lire plus : Meilleures actions spatiales à acheter avant l'IPO de SpaceX
Aperçu des résultats Planet Labs (PL) Q2 FY2027 : Revenus records rencontrent un calendrier de livraison irrégulier
Planet a rapporté des revenus Q2 FY2027 de 116,1 millions de dollars contre 104,5 millions de dollars attendus et une perte nette GAAP de 9,4 millions de dollars, améliorée par rapport aux 22,6 millions de dollars d'il y a un an. L'EBITDA ajusté de 13,9 millions de dollars a dépassé le consensus de 2,3 millions de dollars, les revenus de défense et de renseignement ont approché 81 millions de dollars et la marge brute non-GAAP a atteint 59%. La guidance des revenus pour l'année complète est passée à 430-441 millions de dollars, bien que la guidance Q3 de 101-105 millions de dollars ait signalé une remise à zéro séquentielle.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 FY2027 |
104,5M$ consensus ; plafond guidance 107M$ |
116,1M$ |
Dépassé. Les revenus ont dépassé le consensus de 11,6M$ et augmenté de 58% en glissement annuel. |
|
Perte nette GAAP Q2 |
-22,6M$ il y a un an |
-9,4M$ |
Amélioré. La perte s'est réduite de 13,2M$ avec la montée en puissance des revenus. |
|
EBITDA ajusté Q2 |
2,3M$ consensus ; 6,4M$ il y a un an |
13,9M$ |
Dépassé. Le profit a dépassé le consensus de 11,6M$ et plus que doublé en glissement annuel. |
|
Marge brute non-GAAP Q2 |
61% il y a un an |
59% |
Compressée. Le mix services satellites a compensé l'effet de levier opérationnel. |
|
Revenus défense et renseignement |
57% des revenus il y a un an |
Environ 81M$ ; 70% des revenus |
Accéléré. Les revenus ont presque doublé avec l'expansion de la demande souveraine. |
|
Carnet de commandes |
— |
814,9M$ ; +11% en glissement annuel |
Étendu. Plus de 400M$ devaient se convertir dans les quatre trimestres. |
|
Perspectives revenus Q3 FY2027 |
114M$ consensus |
101M$-105M$ |
En dessous du consensus. Les revenus satellites ponctuels créent une variabilité séquentielle. |
|
Perspectives revenus FY2027 |
Précédent 415M$-440M$ |
430M$-441M$ |
Relevé. La direction a augmenté la fourchette basse de 15M$. |
|
Perspectives EBITDA ajusté FY2027 |
Milieu précédent près de 5M$ |
3M$-10M$ de profit |
Relevé. La fourchette préserve la rentabilité annuelle malgré les perspectives de perte Q3. |
- Les revenus de 116,1 millions de dollars ont dépassé le consensus de 11,6 millions de dollars : Les ventes ont augmenté de 58% et sont arrivées 9,1 millions de dollars au-dessus du plafond de guidance de Planet. Le dépassement confirme une forte demande souveraine, bien que le transfert de satellite des Forces armées suédoises ait rendu le trimestre exceptionnellement lourd en jalons.
- L'EBITDA ajusté de 13,9 millions de dollars a dépassé le consensus de 11,6 millions de dollars : Le profit a plus que doublé par rapport à 6,4 millions de dollars, montrant un fort effet de levier opérationnel avec la montée en puissance des revenus. La guidance Q3 pour une perte de 1 à 6 millions de dollars montre que la rentabilité n'est pas encore cohérente.
- Les revenus de défense d'environ 81 millions de dollars ont presque doublé : Le segment a atteint 70% du chiffre d'affaires total, en hausse de 13 points de pourcentage par rapport à l'année précédente. La forte demande gouvernementale soutient la croissance, mais augmente également l'exposition au calendrier d'approvisionnement et d'acceptation.
- La marge brute non-GAAP a chuté de 2 points de pourcentage à 59% : Le mix de programmes et l'investissement satellitaire ont compensé une partie de l'effet de levier des revenus. Planet a tout de même relevé la guidance de marge annuelle à 55%-57%, rendant le mix et les coûts de déploiement de Pelican importants à surveiller.
- La guidance des revenus FY2027 est passée à 430-441 millions de dollars : La fourchette basse a augmenté de 415 millions de dollars, impliquant environ 40% à 43% de croissance annuelle. Les dépenses d'investissement ont également augmenté à 100-115 millions de dollars, donc la croissance doit être mise en balance avec des besoins de trésorerie plus élevés.
Perspectives d'investissement Planet Labs (PL) 2026 : Cas haussier 35$ vs Cas baissier 12,30$
Les perspectives 2026 de Planet dépendent de savoir si la forte demande de défense et la conversion du carnet de commandes peuvent soutenir une croissance durable au-delà des livraisons de satellites lourdes en jalons. Le potentiel de hausse vient des attributions souveraines répétées et de l'amélioration de la rentabilité, tandis que le calendrier de livraison, les dépenses d'investissement et la dilution restent les principaux risques.
Le Cas haussier : Forte croissance de la défense pousse PL vers 35$
Le Cas haussier suppose que les revenus de défense et de renseignement continuent de croître au-dessus de 50%, que Planet convertit davantage de son pipeline d'opportunités de 4 milliards de dollars et que la demande de données récurrentes maintient les revenus annuels près du plafond de guidance de 441 millions de dollars. Pelican, Owl et Planet AI élargissent également l'activité au-delà de l'imagerie brute tandis que l'EBITDA ajusté reste positif pour l'année complète.
Un mouvement vers 35$ nécessiterait que le carnet de commandes reste au-dessus d'environ 815 millions de dollars, des attributions souveraines répétées et un EBITDA positif au-delà des trimestres lourds en jalons. Maintenir les dépenses d'investissement dans la fourchette de 100-115 millions de dollars et limiter l'émission d'actions renforcerait le cas.
Le Cas de base : La croissance du carnet de commandes maintient PL entre 20$ et 28$
Le Cas de base suppose que Planet livre 430-441 millions de dollars de revenus annuels et maintient la marge brute non-GAAP dans les 55%-57%. La demande de défense reste forte, bien que les transferts de satellites et l'acceptation des contrats continuent de rendre les résultats trimestriels irréguliers.
PL pourrait trader principalement entre 20$ et 28$ dans ces conditions. Un carnet de commandes stable, un EBITDA ajusté annuel au-dessus de 3 millions de dollars et une rétention nette près de 109% soutiendraient la fourchette. Des revenus en dessous de 430 millions de dollars ou des pertes EBITDA trimestrielles répétées affaibliraient le haut de la fourchette.
Le Cas baissier : Les retards de livraison tirent PL vers 12,30$
Le Cas baissier suppose que les transferts de satellites souverains se déplacent vers des périodes ultérieures, que la conversion du carnet de commandes ralentit et que les retards de lancement ou de fabrication augmentent les coûts de Pelican et Owl. Des dépenses d'investissement plus élevées et une émission d'actions limiteraient alors le bénéfice par action d'une croissance des revenus par ailleurs forte.
Un mouvement vers 12,30$ deviendrait plus probable si le carnet de commandes tombe en dessous de 750 millions de dollars, que les revenus annuels manquent le plancher de 430 millions de dollars ou que l'EBITDA ajusté devient négatif pour l'année complète. Ces résultats mettraient la pression sur l'évaluation de Planet et rendraient la dilution future plus coûteuse.
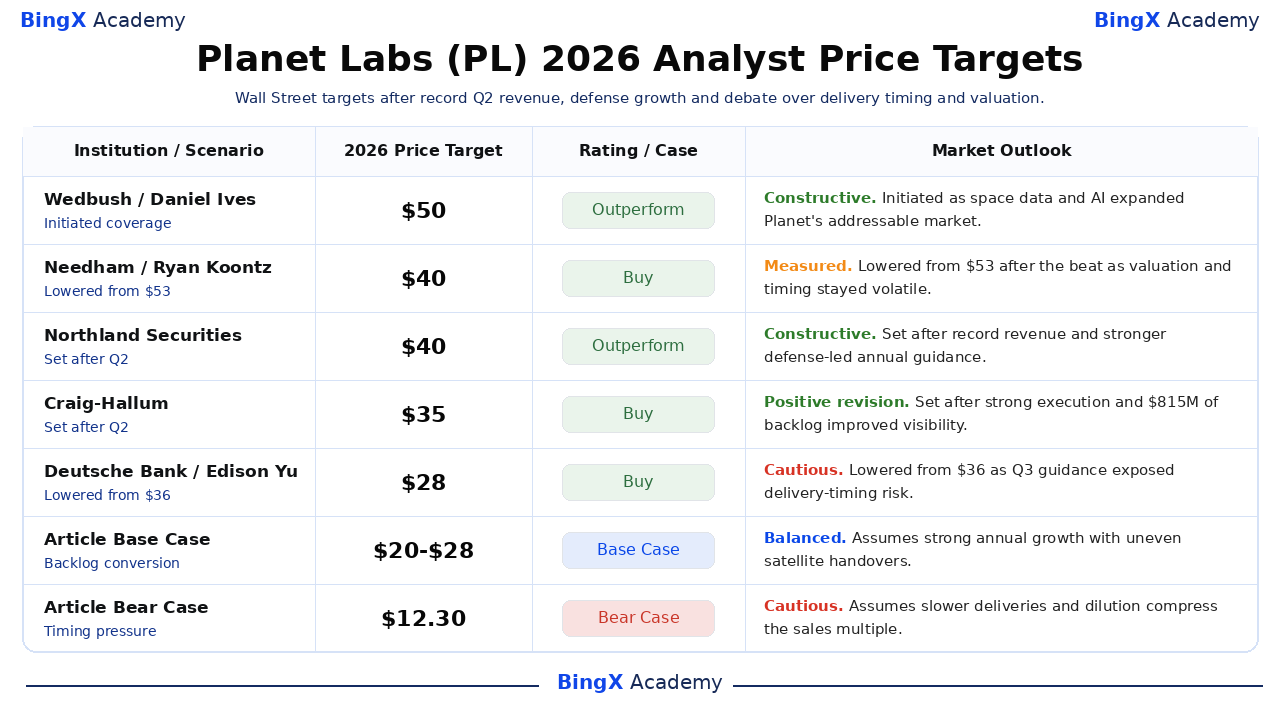
Prévisions de prix des actions PL pour 2026 par les analystes de Wall Street
Ces cinq actions datées s'étendent de 28$ à 50$ et montrent comment Wall Street équilibre la croissance record et la demande de défense contre le calendrier de livraison et l'évaluation. Elles sont des points de référence tiers plutôt qu'une prévision unique. Les dernières lignes Base et Baissier sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspective de marché |
|
Wedbush |
50$ |
Surperformance |
Constructif. 1er juillet : initié car les données spatiales et l'IA ont élargi le marché adressable de Planet. |
|
Needham |
40$ |
Achat |
Mesuré. 4 septembre : abaissé de 53$ après le dépassement car l'évaluation et le calendrier restaient volatils. |
|
Northland Securities |
40$ |
Surperformance |
Constructif. 4 septembre : fixé après des revenus records et une guidance annuelle renforcée par la défense. |
|
Craig-Hallum |
35$ |
Achat |
Révision positive. 4 septembre : fixé après une forte exécution et 814,9M$ de carnet de commandes améliorant la visibilité. |
|
Deutsche Bank |
28$ |
Achat |
Prudent. 8 septembre : abaissé de 36$ car la guidance Q3 exposait le risque de calendrier de livraison. |
|
Cas de base de l'article |
20$-28$ |
Cas de base |
Équilibré. Suppose une forte croissance annuelle avec des transferts de satellites irréguliers. |
|
Cas baissier de l'article |
12,30$ |
Cas baissier |
Prudent. Suppose des livraisons plus lentes et une dilution comprimant le multiple de ventes. |
Comment trader les actions Planet Labs (PL) sur BingX
Tradez les perspectives de demande de défense, livraison de satellites et rentabilité de Planet Labs en utilisant BingX TradFi et les outils BingX AI. Parce que PL peut réagir fortement aux contrats gouvernementaux, lancements, transferts, guidances et financements, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
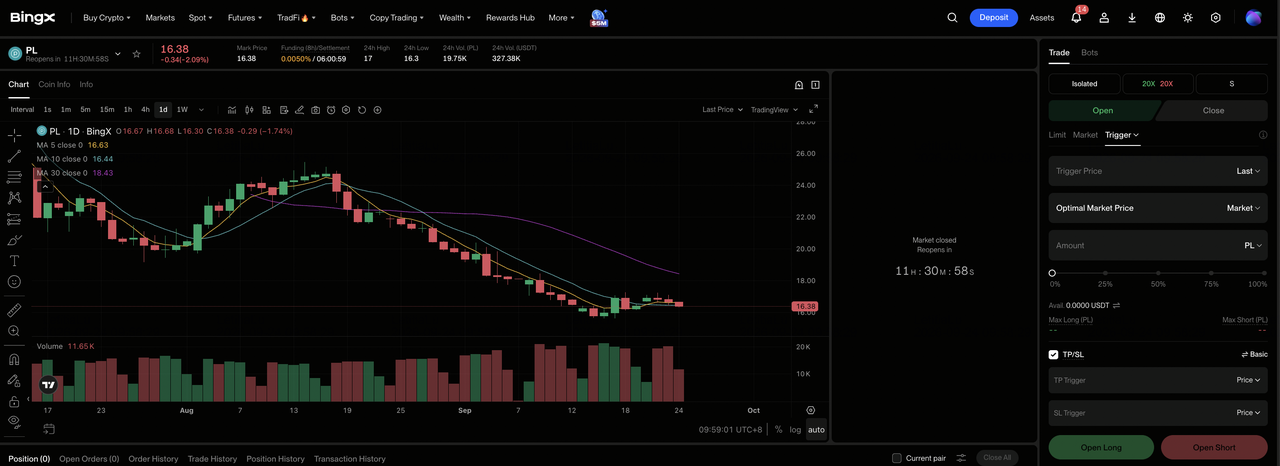
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Planet Labs (PL). Recherchez et sélectionnez le contrat à terme perpétuel PL-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir Long si la conversion du carnet de commandes et la rentabilité s'améliorent. Sélectionnez Ouvrir Court si les retards de livraison ou la dilution affaiblissent l'économie par action attendue.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La baisse d'un maximum de 51,76$ à 16,42$ montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez les niveaux de Prise de profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. PL peut réagir rapidement aux résultats, contrats souverains, lancements, transferts et levées de capitaux.
Top 5 des risques à surveiller pour les investisseurs Planet Labs en 2026
Le carnet de commandes de 814,9 millions de dollars de Planet offre une forte visibilité, mais le calendrier de livraison des satellites, la concentration gouvernementale, l'exécution des lancements, les dépenses d'investissement plus élevées et la volatilité de l'évaluation peuvent encore l'emporter sur les progrès opérationnels.
- Les transferts de satellites peuvent rendre les revenus irréguliers : Les revenus Q2 ont atteint 116,1 millions de dollars, tandis que la guidance Q3 implique un point médian près de 103 millions de dollars. Le calendrier des jalons peut décaler les revenus et marges entre les trimestres même lorsque la demande sous-jacente reste saine.
- La concentration de défense a atteint 70% des revenus : Environ 81 millions de dollars de revenus trimestriels provenaient de clients de défense et de renseignement. Les retards budgétaires, les changements d'approvisionnement ou le calendrier d'acceptation pourraient donc affecter une grande part des résultats.
- Les retards de lancement et de fabrication peuvent repousser les revenus : L'expansion de Pelican, Owl, Tanager et SuperDove dépend de la production de vaisseaux spatiaux et de la disponibilité des lancements. Les retards pourraient reporter la capacité et les jalons clients tandis que Planet continue de financer son programme satellite.
- Les dépenses d'investissement de 100 à 115 millions de dollars augmentent les besoins de trésorerie : Planet détenait 865,4 millions de dollars de liquidités et d'investissements, fournissant une liquidité substantielle. Cependant, une production satellite plus rapide et un investissement d'infrastructure pourraient presser le flux de trésorerie libre et augmenter le risque d'émission future.
- PL reste très sensible aux changements d'évaluation : Les actions sont tombées d'un maximum sur 52 semaines de 51,76$ à 16,42$ malgré une croissance record des revenus. Des multiples d'évaluation plus bas pourraient l'emporter sur les progrès opérationnels si les taux d'intérêt, le sentiment du secteur spatial ou les attentes de croissance s'affaiblissent.
Réflexions finales : Devriez-vous investir dans Planet Labs en 2026 ?
Planet a livré son trimestre opérationnel le plus fort, avec 116,1 millions de dollars de revenus, 13,9 millions de dollars d'EBITDA ajusté et environ 81 millions de dollars de ventes de défense et de renseignement. Un carnet de commandes de 814,9 millions de dollars soutient les perspectives annuelles. Le problème restant est la cohérence car la guidance Q3 appelle à des revenus plus bas et un retour à une perte EBITDA.
Le Cas haussier nécessite une demande souveraine, une conversion du carnet de commandes et une rentabilité récurrente pour soutenir 35$. Le Cas baissier reflète des livraisons retardées, des besoins de capitaux plus élevés et une dilution qui pourraient tirer PL vers 12,30$. Les traders conservateurs peuvent attendre un EBITDA positif sur plusieurs trimestres, un carnet de commandes au-dessus de 815 millions de dollars et des dépenses d'investissement dans la guidance.
Rappel de risque : Le trading et l'investissement en actions comme PL impliquent un risque élevé de perte en capital. L'exécution de l'entreprise, la volatilité du marché, le financement et le trading avec effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Meilleures actions spatiales à acheter avant l'IPO de SpaceX
- Meilleures actions de défense à acheter en 2026 : Prime contractors, Missiles, Drones, Espace et Guerre assistée par IA
- Prédiction de prix Rocket Lab (RKLB) 2026 : La nouvelle fusée et la croissance de défense peuvent-elles pousser RKLB vers 150$ ?
- Perspectives des actions Firefly Aerospace 2026 : Les véhicules de lancement et services de vaisseaux spatiaux peuvent-ils amener FLY à 45$+ ?
- Prédiction de prix Virgin Galactic (SPCE) 2026 : Les vols Delta Class peuvent-ils pousser SPCE vers 20$ ?
