Micron Technology (MU) est un fabricant intégré de mémoire et de stockage dont les DRAM, NAND, flash NOR et disques SSD servent les centres de données, PC, smartphones, véhicules et systèmes industriels. Ses activités établies de DRAM et NAND alimentent de vastes marchés informatiques, tandis que la mémoire haute bande passante (HBM) est au cœur de la croissance car les accélérateurs IA nécessitent une plus grande bande passante et capacité mémoire. Ce positionnement élargit l'exposition de Micron à l'infrastructure IA mais rend les résultats sensibles aux prix de la mémoire, aux coûts de fabrication et aux cycles de capacité intensifs en capital.
Le dernier trimestre a montré une inflexion de revenus menée par l'IA aux côtés d'une forte augmentation du réinvestissement. Les revenus Q4 AF2026 de Micron ont atteint 54,23 milliards de dollars, en hausse de 379%, et les flux de trésorerie opérationnels ont atteint 43,97 milliards de dollars ; les flux de trésorerie libres ajustés ont totalisé 33,20 milliards de dollars. Plus de 50 milliards de dollars de dépenses d'investissement prévues pour l'AF2027 et 32 milliards de dollars d'engagements clients donnent à Micron une voie pour étendre la capacité HBM même si les prix de la mémoire et les rendements sur les nouvelles usines restent cycliques.
La prévision d'action MU pour 2026 se concentre sur deux points de vue concurrents :
- Le cas de pénurie de mémoire IA et de visibilité contractuelle : Des marges record, 32 milliards de dollars d'engagements clients, environ 150 milliards de dollars d'obligations de performance restantes et 26 Accords Clients Stratégiques pourraient maintenir les prix et les bénéfices au-dessus des niveaux historiques des cycles mémoire.
- Le cas de normalisation cyclique et d'intensité capitalistique : Un rallye de 272,78% depuis le début de l'année, des dépenses d'investissement attendues pour l'année fiscale 2027 supérieures à 50 milliards de dollars et le risque d'une croissance de l'offre ultérieure laissent peu de marge pour une demande HBM plus faible, des retards d'exécution ou des prix de mémoire plus bas.
Ce guide décompose la prévision d'action MU, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats du T4 fiscal au 30 septembre de Micron, le dépôt SEC et les données de marché jusqu'au 5 octobre, plus comment négocier les contrats à terme d'actions MU sur BingX TradFi avec garantie USDT.
Top 5 des Choses que les Investisseurs Micron Doivent Savoir en Octobre 2026
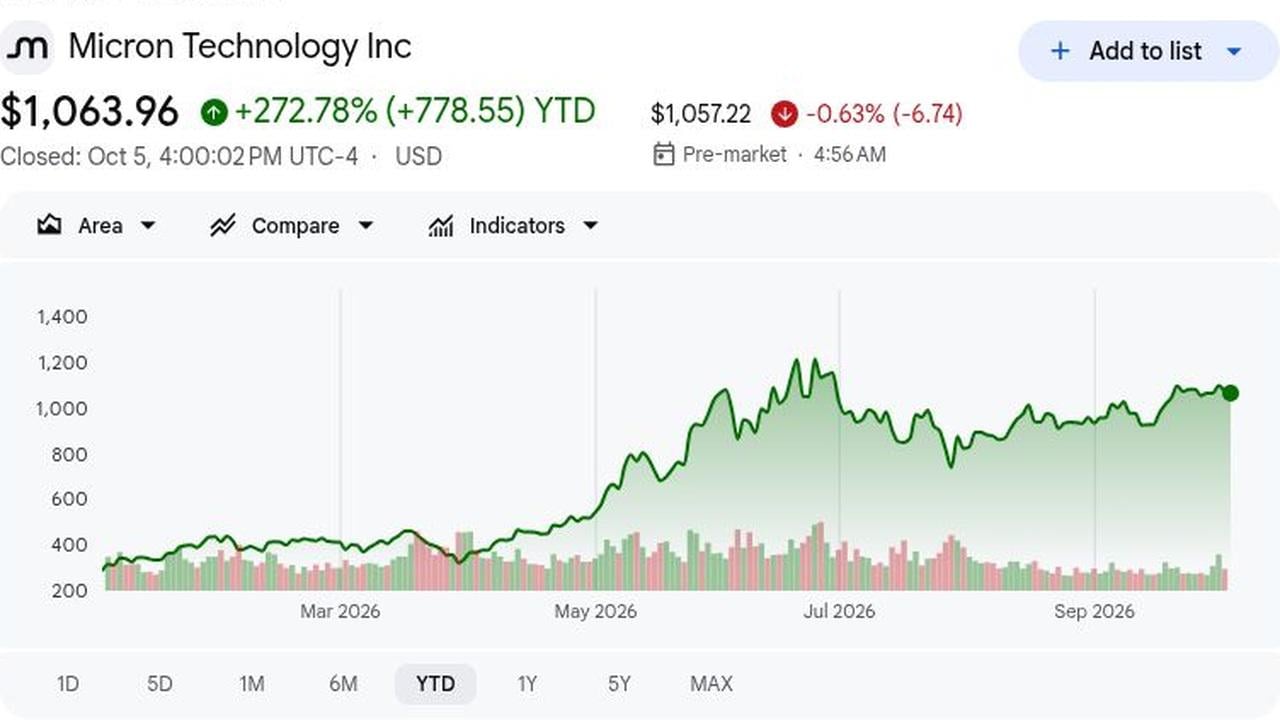
- MU a clôturé à 1 063,96 $ le 5 octobre et était en hausse de 272,78% depuis le début de l'année : Le rallye reflète une réévaluation autour des serveurs IA, de la HBM et de l'offre DRAM restreinte. Une hausse supplémentaire nécessite maintenant des révisions d'estimations à la hausse, pas simplement des conditions industrielles améliorées. Cela augmente les attentes d'exécution après une course historique.
- Les revenus du T4 fiscal ont atteint 54,23 milliards de dollars, en hausse de 379% d'année en année : Les revenus ont dépassé le consensus LSEG de 51,07 milliards de dollars de 3,16 milliards de dollars. Le BPA dilué non-GAAP de 33,42 $ a également battu l'estimation suivie de 31,41 $ de 2,01 $, démontrant que la poussée de la demande s'est convertie en bénéfices à une vitesse exceptionnelle.
- Les unités commerciales de centres de données ont généré 34,29 milliards de dollars de revenus au T4 : Cloud Memory a contribué 16,28 milliards de dollars, en hausse de 258% d'année en année, tandis que Core Data Center a atteint 18,00 milliards de dollars contre 1,58 milliard de dollars il y a un an. Ensemble, ils ont représenté environ 63% des revenus trimestriels, faisant de la demande d'infrastructure IA le principal moteur de bénéfices.
- Les prévisions de revenus du T1 fiscal ont atteint un point médian de 61,5 milliards de dollars : Le point médian a dépassé le consensus LSEG de 57,02 milliards de dollars de 4,48 milliards de dollars ; les perspectives de BPA de 38,15 $ ont dépassé 35,40 $ de 2,75 $, étendant le signal de demande à court terme et renforçant la confiance prospective de la direction.
- Les engagements clients ont atteint 32 milliards de dollars et les RPO ont approché 150 milliards de dollars : Micron a déclaré que 26 Accords Clients Stratégiques couvraient plus de 75% de la production AF2027. Cela améliore la visibilité, bien que le calendrier d'expédition et l'absorption client comptent encore car la capacité industrielle continue de s'étendre sur les segments.
Qu'est-ce que Micron Technology (MU) ?
Micron Technology conçoit et fabrique de la DRAM, de la mémoire haute bande passante (HBM), de la flash NAND et NOR, et du stockage à état solide utilisés dans les centres de données, PC, smartphones, véhicules et équipements industriels. En tant que l'un des rares producteurs de mémoire intégrés, Micron exploite ses propres installations de fabrication de plaquettes et d'emballage, lui donnant plus de contrôle sur la technologie et l'approvisionnement. Ce modèle de fabrication rend également l'entreprise très intensive en capital et sensible aux rendements, à l'utilisation, aux transitions de processus et aux cycles de prix de la mémoire.
La stratégie de croissance à long terme de Micron se concentre de plus en plus sur l'infrastructure IA. La HBM et la DRAM avancée supportent les plateformes d'accélérateurs et de serveurs, tandis que les SSD haute capacité servent la demande de stockage cloud. Les accords pluriannuels avec Anthropic, Ford et General Motors supportent la visibilité de la demande, tandis que la mémoire Micron est également intégrée dans les plateformes d'accélérateurs NVIDIA. Du côté de l'offre, Micron prévoit plus de 250 milliards de dollars d'investissement en fabrication et recherche américaines jusqu'en 2035 et a un accord de plaquettes de silicium de 10 ans avec GlobalWafers, bien que les nouvelles usines et capacités d'emballage prennent encore des années à qualifier et à monter en puissance.
Aperçu des Résultats T4 AF2026 de Micron Technology (MU) : Revenus Record et Perspectives T1 Solides
Micron a livré des revenus du T4 fiscal de 54,23 milliards de dollars, en hausse de 379%, un BPA non-GAAP de 33,42 $ et une marge brute non-GAAP de 87,0%. Les revenus ont battu le consensus LSEG de 51,07 milliards de dollars de 3,16 milliards de dollars ; son point médian T1 de 61,5 milliards de dollars a dépassé le consensus de 57,02 milliards de dollars de 4,48 milliards de dollars.
|
Métrique Financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus T4 AF2026 |
51,07 Md$ |
54,23 Md$ |
Battu. 3,16 Md$ au-dessus du consensus LSEG ; en hausse de 379% d'année en année. |
|
BPA dilué non-GAAP T4 |
31,41 $ |
33,42 $ |
Battu. 2,01 $ au-dessus de l'estimation citée et en hausse par rapport à 3,03 $ il y a un an. |
|
BPA dilué GAAP T4 |
— |
32,87 $ |
Étendu. En hausse par rapport à 2,83 $ au T4 AF2025. |
|
Bénéfice net GAAP T4 |
— |
37,70 Md$ |
Étendu. En hausse par rapport à 3,20 Md$ il y a un an. |
|
Marge brute non-GAAP T4 |
— |
87,00% |
Élargie. En hausse par rapport à 45,7% il y a un an. |
|
Flux de trésorerie opérationnel T4 |
— |
43,97 Md$ |
Amélioré. En hausse par rapport à 5,73 Md$ au T4 AF2025. |
|
Flux de trésorerie libre ajusté T4 |
— |
33,20 Md$ |
Positif. A financé l'investissement tandis que la liquidité a augmenté. |
|
Revenus Cloud Memory |
— |
16,28 Md$ |
Croissance. En hausse de 258% par rapport à 4,54 Md$ il y a un an. |
|
Revenus Core Data Center |
— |
18,00 Md$ |
Accéléré. En hausse par rapport à 1,58 Md$ il y a un an. |
|
Revenus Mobile et Client |
— |
13,11 Md$ |
Récupéré. En hausse par rapport à 3,76 Md$ il y a un an. |
|
Revenus Automobile et Embarqué |
— |
6,82 Md$ |
Récupéré. En hausse par rapport à 1,43 Md$ il y a un an. |
|
Perspectives revenus T1 AF2027 |
57,02 Md$ |
61,5 Md$ ± 1,5 Md$ |
Au-dessus. Le point médian a dépassé le consensus LSEG de 4,48 Md$. |
|
Perspectives BPA non-GAAP T1 AF2027 |
35,40 $ |
38,15 $ ± 1,00 $ |
Au-dessus. Le point médian a dépassé le consensus de 2,75 $. |
|
Perspectives marge brute non-GAAP T1 AF2027 |
— |
Environ 86,25% |
Forte. Les prévisions restent près du niveau record T4. |
- Les revenus de 54,23 milliards de dollars ont augmenté de 379% et ont dépassé le consensus : L'offre restreinte de DRAM et NAND, l'augmentation du mix HBM et la demande plus forte des centres de données montrent que la croissance provenait à la fois des prix et des expéditions. La contribution large réduit la dépendance à tout marché final unique.
- Le BPA non-GAAP a atteint 33,42 $, dépassant une estimation suivie de 31,41 $ : Le BPA non-GAAP était plus de dix fois les 3,03 $ de l'année précédente. Le bénéfice net GAAP de 37,70 milliards de dollars confirme que la rentabilité s'étendait au-delà des ajustements non-GAAP, une vérification importante de la qualité des bénéfices.
- Les activités de centres de données sont devenues le moteur de croissance central : Cloud Memory a affiché 16,28 milliards de dollars, en hausse de 258%, tandis que Core Data Center a atteint 18,00 milliards de dollars contre 1,58 milliard de dollars. L'infrastructure IA pilote maintenant plus de bénéfices que les cycles mémoire traditionnels, élargissant le mix de demande client.
- La génération de trésorerie s'est élargie aux côtés de la marge brute : Le flux de trésorerie opérationnel a atteint 43,97 milliards de dollars et le flux de trésorerie libre ajusté 33,20 milliards de dollars. Le solde de trésorerie et d'investissements de 73,48 milliards de dollars peut financer des nœuds de pointe, des salles propres et l'emballage HBM. Il laisse aussi de la place pour absorber les coûts de construction.
- Les prévisions du T1 fiscal ont étendu la dynamique des bénéfices : Les points médians de revenus de 61,5 milliards de dollars et de BPA non-GAAP de 38,15 $ dépassent le consensus de 4,48 milliards de dollars et 2,75 $. Une perspective de marge de 86,25% signale une légère normalisation par rapport au T4 tout en restant historiquement élevée.
Perspectives d'Investissement 2026 de Micron Technology (MU) : Cas Haussier 2 100 $ vs Cas Baissier 800 $
Les perspectives 2026 de Micron dépendent de si la demande menée par l'IA pour la HBM, la DRAM serveur et la NAND centre de données peut rester en avance sur la nouvelle offre tandis que les importants engagements clients se convertissent en revenus. Le potentiel haussier vient de l'offre mémoire restreinte, de la forte visibilité contractuelle et des marges soutenues, tandis que la croissance plus rapide de la capacité, les prix plus faibles et les lourdes dépenses d'investissement restent les principaux risques.
Le Cas Haussier : L'Offre Mémoire IA Restreinte Pousse MU Vers 2 100 $
Le Cas Haussier suppose que la HBM, la DRAM serveur et la NAND centre de données restent sous-approvisionnées tandis que 26 Accords Clients Stratégiques se convertissent en expéditions. Avec plus de 75% de la production de l'année fiscale 2027 engagée et les RPO près de 150 milliards de dollars, Micron pourrait maintenir les marges bien au-dessus des moyennes historiques de cycle.
Un mouvement vers 2 100 $ nécessiterait des révisions d'estimations supplémentaires à la hausse, une qualification HBM continue et une offre industrielle disciplinée. La conversion de 32 milliards de dollars d'engagements clients en dépôts et revenus, aux côtés d'un flux de trésorerie libre fort malgré plus de 50 milliards de dollars de capex attendu pour l'année fiscale 2027, renforcerait le cas.
Le Cas de Base : Les Forts Engagements Clients Maintiennent MU Entre 1 300 $ et 1 700 $
Le Cas de Base suppose que la demande mémoire IA reste forte, mais que les prix et la marge brute se normalisent par rapport aux niveaux exceptionnels du T4 fiscal. Les accords stratégiques et la production engagée supportent la visibilité, tandis que des capex, amortissements plus élevés et une offre graduellement croissante limitent une accélération supplémentaire des bénéfices.
MU pourrait négocier principalement entre 1 300 $ et 1 700 $ si les expéditions HBM restent stables, la croissance des centres de données continue et la marge brute reste près des prévisions. Des révisions d'estimations plus lentes limiteraient probablement un mouvement vers les objectifs les plus élevés.
Le Cas Baissier : Les Prix Mémoire Plus Faibles Tirent MU Vers 800 $
Le Cas Baissier suppose que les additions de capacité IA ralentissent, l'offre HBM concurrente monte en puissance plus rapidement, ou les prix DRAM et NAND conventionnels s'affaiblissent. L'augmentation de l'amortissement et des engagements opérationnels presserait alors les bénéfices et le flux de trésorerie libre car la marge brute recule de 87,0%.
Un mouvement vers 800 $ deviendrait plus probable si les engagements clients sont retardés, les prévisions de l'année fiscale 2027 sont coupées, ou les capex restent élevés malgré une demande plus faible. Des estimations prospectives plus basses et une compression d'évaluation après le rallye de 272,78% depuis le début de l'année ajouteraient une pression supplémentaire.
Prévisions de Prix d'Action MU pour 2026 Par les Analystes de Wall Street
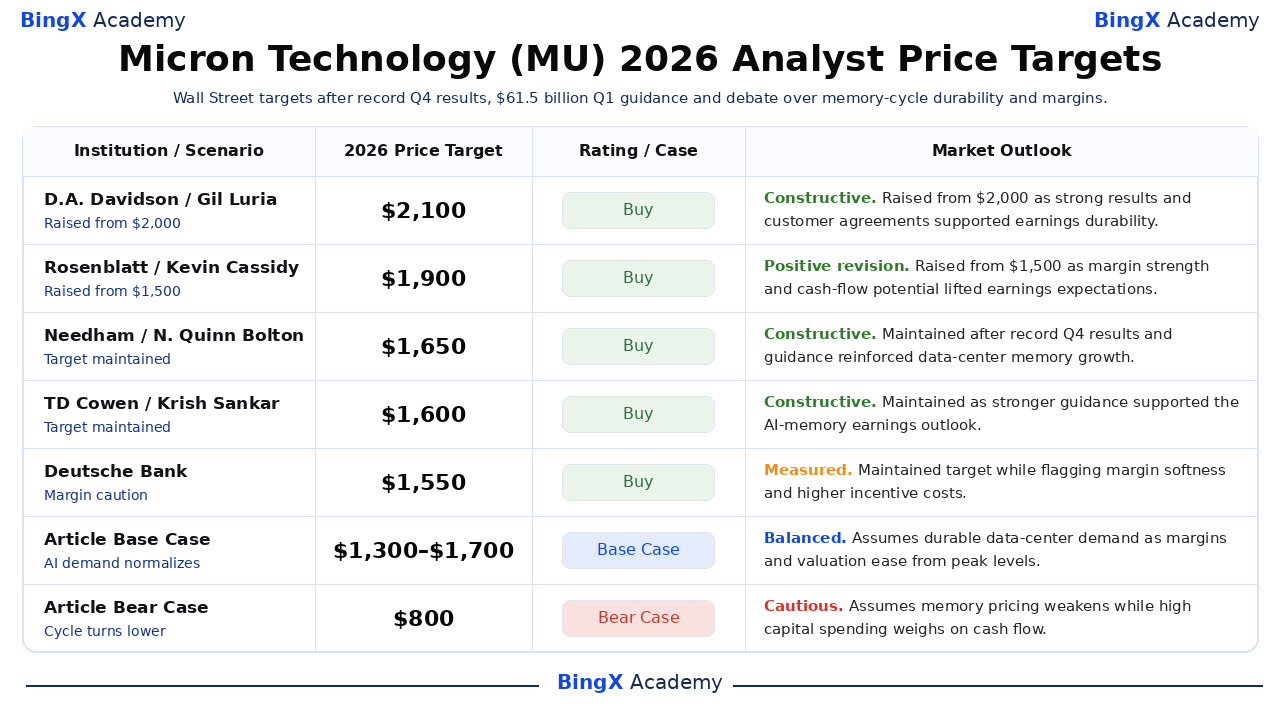
Les objectifs d'analystes post-résultats restent bien au-dessus de la clôture du 5 octobre de Micron, mais ils couvrent aussi une gamme significative. Les actions sélectionnées ci-dessous sont datées du 1er octobre et reflètent comment les entreprises ont interprété les marges record, les prévisions plus fortes, les engagements clients et les besoins en capital immédiatement après la publication du T4 fiscal.
|
Institution / Analyste |
Objectif de Prix 2026 |
Note / Cas |
Perspectives de Marché |
|
D.A. Davidson / Gil Luria |
2 100 $ |
Achat |
Constructif. 1er octobre : Relevé de 2 000 $ car les résultats record et les accords clients ont supporté la durabilité des bénéfices. |
|
Rosenblatt / Kevin Cassidy |
1 900 $ |
Achat |
Révision positive. 1er octobre : Relevé de 1 500 $ car la force des marges et le potentiel de flux de trésorerie ont élevé les attentes de bénéfices. |
|
Needham / N. Quinn Bolton |
1 650 $ |
Achat |
Constructif. 1er octobre : Maintenu après les résultats record du T4 et les prévisions ont renforcé la croissance mémoire des centres de données. |
|
TD Cowen / Krish Sankar |
1 600 $ |
Achat |
Constructif. 1er octobre : Maintenu car les prévisions plus fortes ont supporté les perspectives de bénéfices mémoire IA. |
|
Deutsche Bank / Melissa Weathers |
1 550 $ |
Achat |
Mesuré. 1er octobre : Maintenu l'objectif tout en signalant la faiblesse des marges et les coûts d'incitation plus élevés. |
|
RBC Capital / Srini Pajjuri |
1 500 $ |
Surperformance |
Constructif. 1er octobre : Maintenu car les accords stratégiques ont supporté la visibilité des revenus pluriannuels. |
|
Cas de Base Article |
1 300 $ à 1 700 $ |
Cas de Base |
Équilibré. Suppose une demande durable des centres de données car les marges et l'évaluation s'assouplissent par rapport aux niveaux de pic. |
|
Cas Baissier Article |
800 $ |
Cas Baissier |
Prudent. Suppose que les prix de la mémoire s'affaiblissent tandis que les dépenses d'investissement élevées pèsent sur les flux de trésorerie. |
Comment Négocier l'Action Micron Technology (MU) sur BingX
Négociez les perspectives HBM, prix mémoire et marges de Micron en utilisant BingX TradFi et les outils BingX AI. Parce que MU peut réagir fortement aux mises à jour de prix, plans de capacité, prévisions et dépenses IA, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
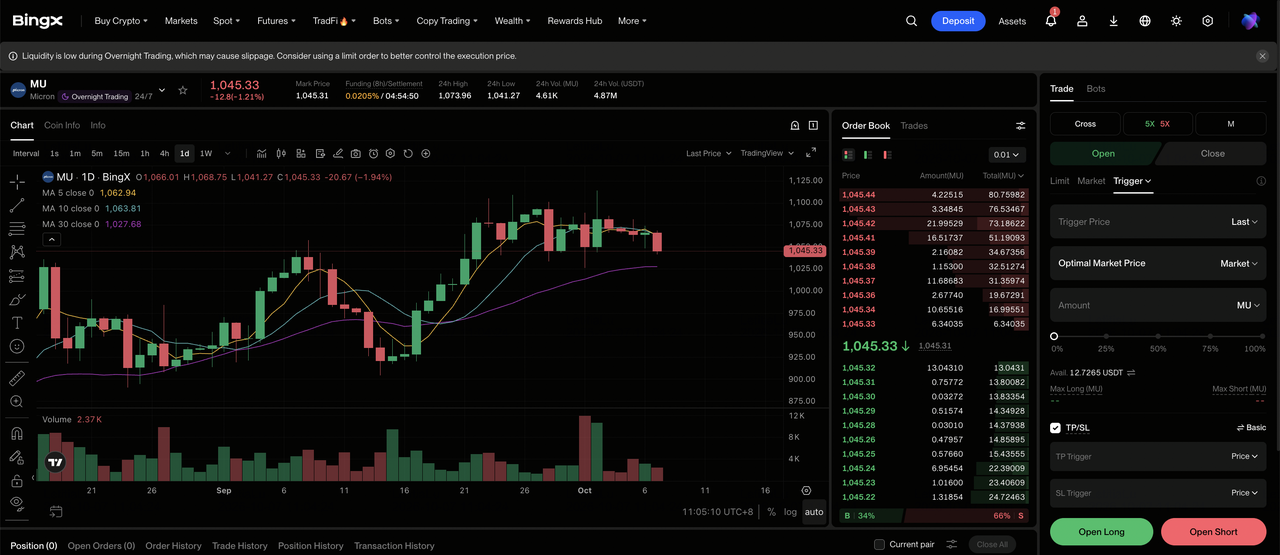
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Micron Technology (MU). Recherchez et sélectionnez le contrat contrats à terme perpétuels MU-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si la demande mémoire IA et les marges restent fermes. Sélectionnez Ouvrir Short si les prix, la demande HBM ou la conversion de contrats s'affaiblissent.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée basé sur votre tolérance au risque. L'avance de 272,78% depuis le début de l'année montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux de Prise de Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré dans le trade. MU peut réagir rapidement aux prix de la mémoire, plans de capacité, engagements clients et prévisions de bénéfices.
Top 5 des Risques pour la Prévision d'Action Micron Technology (MU)
Les résultats record ne suppriment pas les risques cycliques et d'évaluation de Micron. Les prix, l'exécution, la politique commerciale et l'expansion de capacité peuvent encore affecter matériellement les bénéfices même si la demande IA reste forte.
- Les prix de la mémoire peuvent encore s'inverser : La marge brute non-GAAP de 87,0% reflète une offre inhabituellement restreinte et un mix produit fort. Si l'offre DRAM ou NAND croît plus rapidement que la demande, les prix, revenus et flux de trésorerie pourraient s'affaiblir rapidement.
- Les lourdes dépenses d'investissement peuvent presser les rendements : Les capex de l'année fiscale 2027 devraient dépasser 50 milliards de dollars après 27,37 milliards de dollars en année fiscale 2026. Les dépassements de coûts ou les montées en puissance plus lentes pourraient augmenter l'amortissement avant que la nouvelle capacité ne produise des rendements adéquats.
- Les transitions HBM comportent un risque d'exécution : Les accélérateurs IA nécessitent une mémoire plus rapide, un emballage avancé et une qualification client stricte. Une qualification retardée, des rendements plus faibles ou des changements d'architecture pourraient déplacer les commandes HBM vers les concurrents.
- La Chine et la politique commerciale restent importantes : Les contrôles à l'exportation, l'investissement mémoire chinois local et les restrictions sur les produits Micron peuvent affecter les marchés adressables, l'accès aux équipements et la demande client à travers les États-Unis et l'Asie.
- L'évaluation laisse moins de place à la déception : Le gain de 272,78% depuis le début de l'année de MU reflète de fortes attentes pour la demande IA et les bénéfices futurs. Les actions pourraient chuter si les révisions d'estimations ralentissent, les marges se normalisent plus tôt que prévu, ou les investisseurs assignent un multiple plus bas.
Réflexions Finales : MU Est-il un Bon Investissement en 2026 ?
Le T4 fiscal de Micron renforce le cas d'investissement 2026 parce que la demande menée par l'IA se traduit à la fois par de la croissance et une génération de trésorerie plus forte. Les revenus ont atteint 54,23 milliards de dollars, la marge brute non-GAAP a atteint 87,0%, et le flux de trésorerie opérationnel a augmenté à 43,97 milliards de dollars. Le point médian de revenus T1 de 61,5 milliards de dollars suggère aussi que la dynamique se poursuit dans le prochain trimestre plutôt que de se terminer par un rapport solide unique.
La question principale est de savoir si cette force peut durer. MU est déjà en hausse de 272,78% depuis le début de l'année, tandis que Micron prévoit plus de 50 milliards de dollars de capex pour l'AF2027. Le cas plus fort dépend du fait que la demande HBM reste restreinte, les 32 milliards de dollars d'engagements clients se convertissent en expéditions et trésorerie, et la nouvelle capacité gagne de forts rendements avant que l'offre industrielle ne rattrape. Si ces conditions se maintiennent, le Cas de Base de 1 300 $ à 1 700 $ reste supportable et le Cas Haussier de 2 100 $ devient plus réaliste. Si les prix s'affaiblissent tandis que les capex et l'amortissement restent élevés, la baisse vers 800 $ devient plus facile à justifier.
Rappel de Risque : La négociation d'actions et de contrats à terme perpétuels implique un risque substantiel, incluant des pertes rapides et une liquidation quand l'effet de levier est utilisé. Les objectifs de prix et scénarios sont des estimations analytiques, pas des garanties ou des conseils financiers personnalisés.
Lectures Connexes
- Top Actions Mémoire IA à Acheter en 2026 : Demande DRAM, HBM et Stockage IA Expliquée
- Top Actions Mémoire Haute Bande Passante (HBM) à Acheter dans le Supercycle Mémoire 2026
- Top 10 Actions Infrastructure IA à Acheter en 2026 : Leaders de Fabrication et Conception de Puces
- Top Actions Serveurs IA à Acheter en 2026 : Systèmes Rack-Scale, Serveurs GPU et Infrastructure Serveurs IA
- Prédiction de Prix NVIDIA (NVDA) 2026 : La Croissance de l'Infrastructure IA Peut-elle Pousser NVDA Vers 420 $ ?
- Prédiction de Prix Sandisk (SNDK) 2026 : La Demande Centre de Données IA Peut-elle Pousser SNDK Vers 3 000 $ ?
