Credo Technology (CRDO) est une entreprise de semi-conducteurs fabless qui conçoit des liaisons cuivre et optiques haute vitesse pour les centres de données. Les câbles électriques actifs (AEC), les émetteurs-récepteurs optiques, les DSP, les composants de photonique sur silicium, les retimers et les logiciels connectent les accélérateurs, serveurs et commutateurs. Les revenus dépendent de la conversion des conceptions en déploiements par les clients, liant la croissance aux dépenses d'infrastructure IA, à la qualification des produits et aux calendriers des hyperscalers.
Le dernier trimestre a montré une croissance de la connectivité IA parallèlement à la pression de la montée en puissance optique. Le chiffre d'affaires de Credo au T1 FY2027 a atteint 479,0 millions de dollars, en hausse de 114,7%, et la marge brute non-GAAP était de 68,0%, tandis que la marge brute GAAP a chuté à 64,5%. La trésorerie et les investissements à court terme totalisaient 764,3 millions de dollars, donnant à Credo les moyens de poursuivre l'objectif de revenus optiques de plus de 600 millions de dollars pour FY2027 fixé par la direction, même si le timing des expéditions et la concentration client exposent cette montée en puissance.
Les prévisions de l'action CRDO pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas d'expansion optique : L'objectif de revenus optiques de plus de 600 millions de dollars pour FY2027 de Credo et la feuille de route produit 1.6T ajoutent un second moteur de croissance aux AEC, donnant à l'entreprise plus de moyens de participer à la montée en échelle des clusters IA.
- Le cas d'exécution et de valorisation : un seul client final a représenté 43% du chiffre d'affaires du T1, les mesures de marge se sont assouplies séquentiellement, et tout retard dans les programmes d'hyperscalers pourrait défier une valorisation construite sur une croissance rapide continue.
Ce guide décompose les prévisions de l'action CRDO, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, s'appuyant sur la publication des résultats T1 FY2027 de Credo du 1er septembre, son dépôt trimestriel du 1er août et les données de marché jusqu'au 5 octobre, plus comment trader les futures d'actions CRDO sur BingX TradFi avec une garantie USDT.
Top 5 des Choses que les Investisseurs Credo Technology Doivent Savoir en Octobre 2026
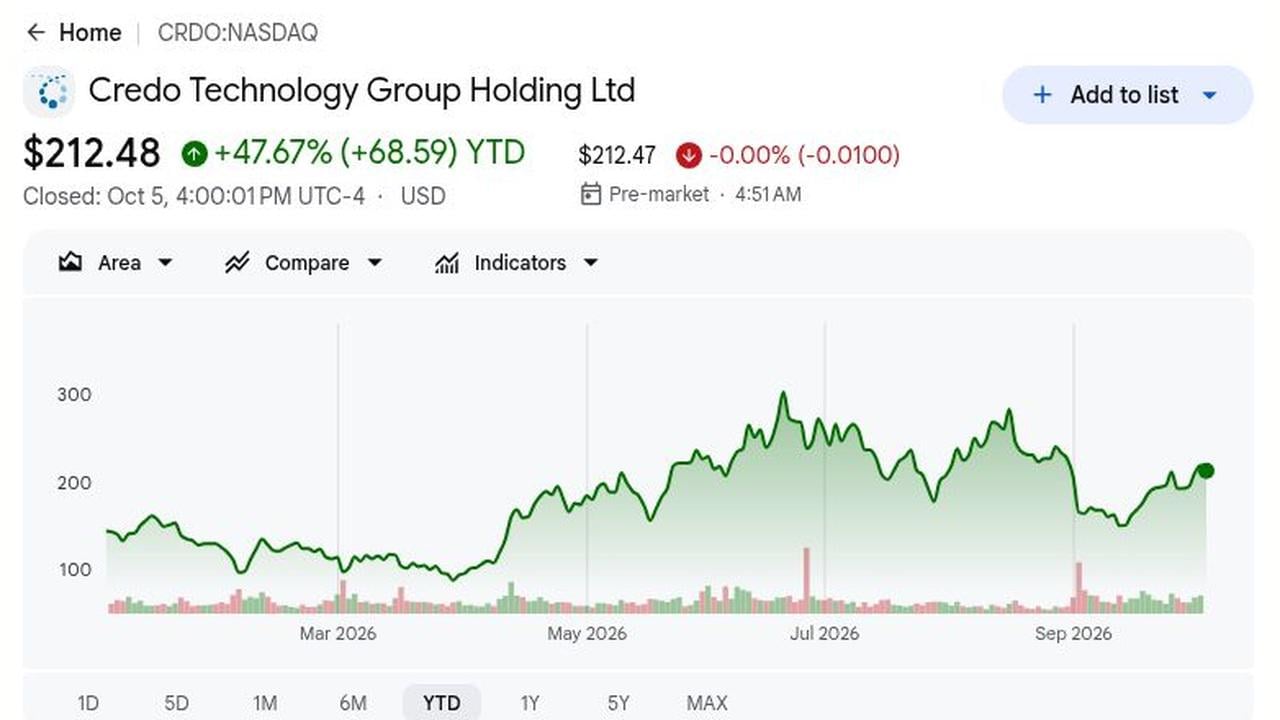
- CRDO a clôturé à 212,48$ le 5 octobre, en hausse de 47,67% YTD : L'action était 31,2% en dessous de son plus haut de 308,67$, montrant comment les investisseurs repricient le risque d'exécution même si les revenus de connectivité IA croissent. Cela reste une référence volatile, pas une prévision.
- Le chiffre d'affaires T1 FY2027 a augmenté de 114,7% à 479,0 millions de dollars : Le chiffre d'affaires a battu le consensus de 471,71 millions de dollars de 7,29 millions de dollars et a progressé de 9,6% séquentiellement. Cela confirme la demande, mais laisse la durabilité des AEC incertaine alors que l'optique s'étend dans plus de conceptions de réseaux hyperscale.
- Le BPA non-GAAP a atteint 1,20$, en hausse de 0,52$ un an plus tôt : Le BPA GAAP était de 0,67$ et le bénéfice net a doublé à 129,4 millions de dollars contre 63,4 millions de dollars. Les ventes atteignent les bénéfices, bien que le mix et les coûts puissent encore changer rapidement.
- Les prévisions de revenus T2 impliquent une autre augmentation séquentielle de 10,6% : Credo s'attend à 525 à 535 millions de dollars, un point médian de 530 millions de dollars contre 479,0 millions de dollars au T1 et au-dessus du consensus de 514,7 millions de dollars, fixant une barre plus haute pour le prochain rapport.
- Les revenus optiques sont ciblés au-dessus de 600 millions de dollars en FY2027 : La direction s'attend à ce que l'optique ZeroFlap, les PIC et les DSP dépassent chacun 100 millions de dollars, et a présenté la connectivité 1.6T à ECOC 2026. La qualification et les déploiements clients doivent convertir ces objectifs en ventes rapportées pour soutenir le cas de croissance et des contributions significatives à l'échelle.
Qu'est-ce que Credo Technology (CRDO) ?
Credo Technology Group conçoit des puces et systèmes de connectivité haute vitesse qui déplacent les données à l'intérieur et entre les serveurs, accélérateurs IA et commutateurs réseau. Son portefeuille comprend des câbles électriques actifs (AEC), des émetteurs-récepteurs optiques, des processeurs de signal numérique, des composants de photonique sur silicium, des retimers et des logiciels de diagnostic. Les AEC gèrent les liaisons courtes où l'efficacité énergétique et la qualité du signal importent, tandis que les produits optiques supportent des connexions plus longues à travers de plus grands réseaux de centres de données. Credo est fabless, elle conçoit donc la technologie et s'appuie sur des partenaires de fabrication externes, avec une croissance liée aux victoires de conception, à la qualification client et au déploiement à grande échelle.
La stratégie à long terme de Credo est de s'étendre des AEC vers une plateforme de connectivité électrique et optique plus large pour les centres de données IA. Les AEC ZeroFlap supportent les liaisons courtes, tandis que les émetteurs-récepteurs optiques, DSP et composants de photonique sur silicium répondent à la croissance de bande passante de 800G vers 1.6T. L'acquisition de DustPhotonics a ajouté la technologie de circuits intégrés photoniques, donnant à Credo plus de contrôle sur le traitement du signal et la connectivité optique. Ses produits peuvent servir à la fois les liaisons scale-up à l'intérieur des systèmes IA et les réseaux scale-out entre serveurs et racks, avec une croissance à long terme dépendant des programmes clients passant de la qualification à la production répétée.
Lire plus : Top Actions de Réseautage IA 2026 : Fabric IA, Commutateurs, Cuivre, Fibre et Connectivité Optique
Aperçu des Résultats T1 FY2027 de Credo Technology (CRDO) : Revenus Record et Forte Prévision T2 Soutiennent la Croissance Optique
Credo a rapporté un chiffre d'affaires record au T1 de 479,0 millions de dollars, en hausse de 114,7%, et un BPA ajusté de 1,20$ contre 1,17$ attendu. Les prévisions T2 impliquent une croissance séquentielle de 10,6%, tandis que l'objectif optique FY2027 dépasse 600 millions de dollars. Pourtant, la marge GAAP de 64,5% et la vente après publication montrent que les investisseurs veulent encore une conversion optique profitable.
|
Métrique Financière |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires T1 FY2027 |
471,71M$ consensus |
479,00M$ |
Battu. 7,29M$ au-dessus du consensus ; en hausse de 114,7% en glissement annuel. |
|
BPA dilué non-GAAP T1 |
1,17$ consensus |
1,20$ |
Battu. Trois cents au-dessus du consensus et en hausse de 0,52$. |
|
BPA dilué GAAP T1 |
0,34$ un an plus tôt |
0,67$ |
Amélioré. Presque doublé alors que le bénéfice net GAAP a atteint 129,4M$. |
|
Marge brute GAAP T1 |
67,4% un an plus tôt |
64,50% |
Plus faible. Contractée de 2,9 points de pourcentage en glissement annuel. |
|
Marge brute non-GAAP T1 |
68,3% au T4 FY2026 |
68,00% |
Stable. Baisse de 0,3 point séquentiellement. |
|
Flux de trésorerie opérationnel T1 |
104,5M$ un an plus tôt |
163,4M$ |
Plus élevé. La génération de trésorerie s'est élargie parallèlement à la croissance rapide des revenus. |
|
Trésorerie et investissements à court terme |
663,6M$ au 2 mai 2026 |
764,3M$ au 1er août 2026 |
Plus élevé. Augmenté de 100,7M$ pendant le trimestre. |
|
Prévisions de revenus T2 FY2027 |
514,7M$ consensus |
525M$–535M$ |
Au-dessus. Point médian de 530M$ implique une croissance séquentielle de 10,6%. |
|
Prévisions de revenus optiques FY2027 |
Revenus totaux FY2026 : 1,335Md$ |
Plus de 600M$ |
Élargi. Trois catégories optiques sont chacune attendues pour dépasser 100M$. |
- Le chiffre d'affaires de 479,0 millions de dollars a battu le consensus de 7,29 millions de dollars : Les ventes ont augmenté de 114,7% en glissement annuel et de 9,6% séquentiellement. L'augmentation séquentielle est particulièrement importante car elle montre que la base de revenus continue de s'étendre après un trimestre précédent déjà fort.
- Le BPA dilué non-GAAP de 1,20$ a battu le consensus de 0,03$ : Le BPA ajusté a augmenté de 0,52$ un an plus tôt, tandis que le BPA GAAP a progressé de 0,34$ à 0,67$. Des bénéfices plus forts montrent que la croissance rapide des revenus se traduit en profit, bien que la rémunération en actions reste importante à suivre.
- Le bénéfice net GAAP a plus que doublé à 129,4 millions de dollars : Le bénéfice net ajusté a atteint 236,3 millions de dollars, en hausse de 140% en glissement annuel. La base de profit plus forte donne à Credo plus de flexibilité pour financer l'expansion optique et le développement de nouveaux produits.
- La marge brute GAAP a chuté à 64,5% contre 67,4% : La marge brute non-GAAP était plus stable à 68,0%, seulement 0,3 point de pourcentage en dessous du T4 FY2026. Le principal risque est de savoir si un mix optique croissant peut évoluer sans causer une compression de marge supplémentaire.
- Le point médian des prévisions de revenus T2 de 530 millions de dollars a battu le consensus de 15,3 millions de dollars : Les perspectives impliquent une autre augmentation séquentielle de 10,6%, tandis que les revenus optiques FY2027 devraient dépasser 600 millions de dollars. Atteindre ces objectifs sans sacrifier la marge renforcerait le cas que les produits optiques deviennent un second moteur de croissance majeur.
Perspectives d'Investissement 2026 de Credo Technology (CRDO) : Cas Haussier de 325$ vs Cas Baissier de 145$
Les perspectives 2026 de Credo dépendent de la capacité d'une forte demande de réseaux IA à maintenir la croissance des AEC élevée tandis que les produits optiques plus récents évoluent sans affaiblir les marges. Le potentiel haussier vient de l'adoption 800G et 1.6T, tandis que la concentration client, les retards de qualification et la pression sur les marges restent les principaux risques.
Le Cas Haussier : Une Forte Demande de Réseautage IA Pousse CRDO Vers 325$
Le Cas Haussier suppose que la demande d'AEC reste forte tandis que les produits optiques 800G et 1.6T élargissent le rôle de Credo dans les centres de données IA. Le chiffre d'affaires T1 a augmenté de 114,7% à 479,0 millions de dollars, les prévisions T2 impliquent une autre augmentation séquentielle de 10,6%, et la direction s'attend à plus de 600 millions de dollars de revenus optiques FY2027.
Un mouvement vers 325$ nécessiterait que les programmes optiques se convertissent en expéditions, un chiffre d'affaires T2 près du point médian de 530 millions de dollars, et une marge brute ajustée autour de 68%. Une production 1.6T plus forte et d'autres améliorations d'estimations renforceraient le cas.
Le Cas de Base : Une Croissance Régulière des Centres de Données IA Maintient CRDO Entre 230$ et 280$
Le Cas de Base suppose que les dépenses d'infrastructure IA restent saines, que les revenus des AEC continuent de croître, et que les produits optiques montent en puissance progressivement. Les revenus et le BPA restent forts, mais la concentration client et une baisse de 2,9 points en glissement annuel de la marge brute GAAP limitent l'expansion de valorisation supplémentaire.
CRDO pourrait trader principalement entre 230$ et 280$ si les revenus restent au-dessus de 525 millions de dollars, la marge brute ajustée reste près de 67% à 69%, et plusieurs produits optiques contribuent significativement.
Le Cas Baissier : Des Montées en Puissance Optiques Plus Lentes Tirent CRDO Vers 145$
Le Cas Baissier suppose qu'un client cloud majeur ralentit le déploiement, que la demande d'AEC s'affaiblit, ou que la qualification 1.6T prend plus de temps que prévu. Avec le plus grand client final représentant 43% du chiffre d'affaires T1, même un changement de calendrier pourrait affecter matériellement la croissance.
Un mouvement vers 145$ deviendrait plus probable si le chiffre d'affaires T2 tombe en dessous de 525 millions de dollars, la marge brute ajustée chute sous 67%, ou les prévisions optiques sont coupées. Ces signaux presseraient les estimations de bénéfices et le multiple de valorisation.
Prévisions de Prix de l'Action CRDO pour 2026 Par les Analystes de Wall Street
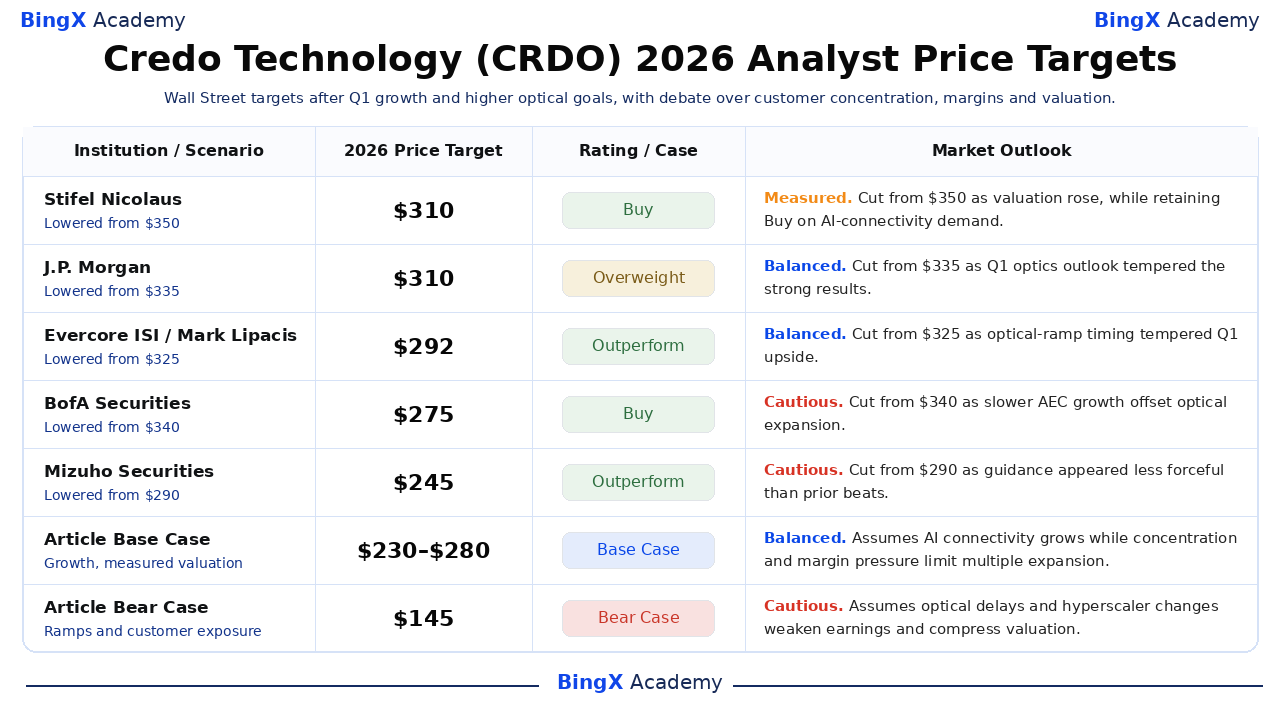
Les objectifs récents de 235$–310$ reflètent les points de vue sur le timing optique, la durabilité des AEC et la valorisation. Ils sont des points de référence, pas un consensus ; les scénarios d'article sont séparés. Stifel a coupé son objectif le 5 octobre après des réductions de septembre suite aux réactions mitigées T1 des analystes actuellement.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspective de Marché |
|
Stifel Nicolaus |
310$ |
Achat |
Mesuré. 5 octobre : coupé de 350$ car la valorisation a augmenté, tout en conservant Achat sur la demande de connectivité IA. |
|
J.P. Morgan |
310$ |
Surpondérer |
Équilibré. 2 septembre : coupé de 335$ car les perspectives optiques T1 ont tempéré les résultats forts. |
|
Evercore ISI |
292$ |
Surperformance |
Équilibré. 2 septembre : abaissé de 325$ car le timing de montée en puissance optique a tempéré le potentiel haussier T1. |
|
BofA Securities |
275$ |
Achat |
Prudent. 2 septembre : coupé de 340$ car la croissance plus lente des AEC a accru la dépendance à l'exécution optique. |
|
Mizuho Securities |
245$ |
Surperformance |
Prudent. 21 septembre : coupé de 290$ car les prévisions semblaient moins fermes que les battements précédents. |
|
Rosenblatt Securities |
235$ |
Neutre |
Mesuré. 2 septembre : relevé de 215$ après des estimations FY2027–FY2028 plus élevées, en attendant la preuve que les produits optiques peuvent évoluer. |
|
Cas de Base Article |
230$–280$ |
Cas de Base |
Équilibré. Suppose que la connectivité IA croît tandis que la concentration et la pression sur les marges limitent l'expansion du multiple. |
|
Cas Baissier Article |
145$ |
Cas Baissier |
Prudent. Suppose que les retards optiques et les changements d'hyperscalers affaiblissent les bénéfices et compriment la valorisation. |
Comment Trader l'Action Credo Technology (CRDO) sur BingX
Tradez les perspectives d'AEC, de montée en puissance optique et de marge de Credo en utilisant BingX TradFi et BingX AI. CRDO peut réagir fortement aux dépenses d'hyperscalers, aux prévisions et au mix produit, alors définissez le catalyseur et les limites de risque avant d'entrer.
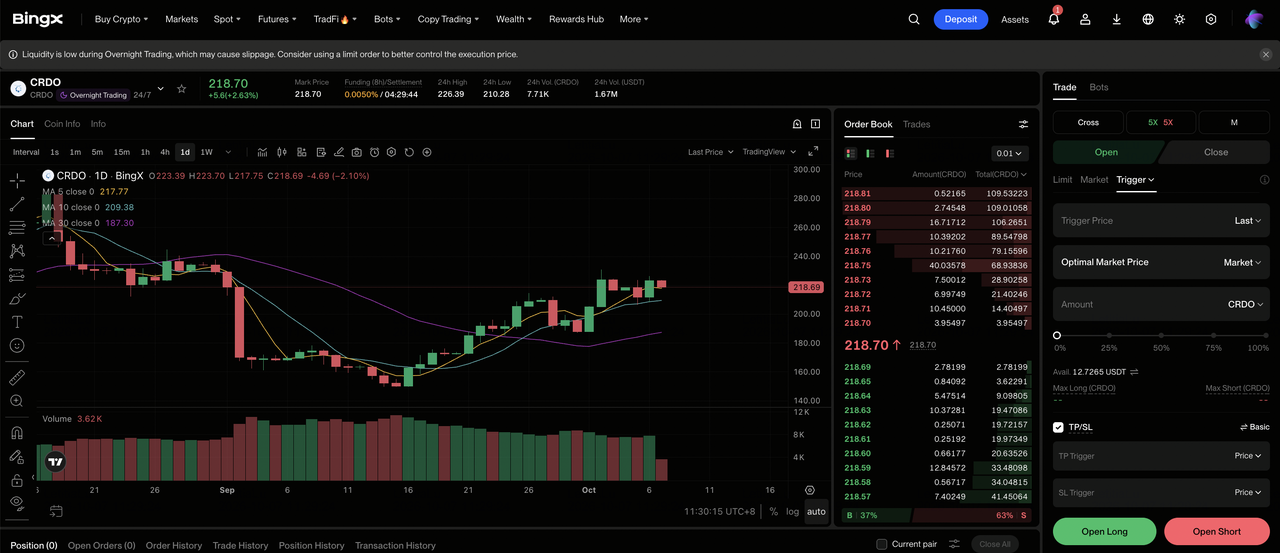
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Credo Technology (CRDO). Recherchez et sélectionnez le contrat de futures perpétuels CRDO-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si la demande d'AEC reste forte et les revenus optiques évoluent selon le calendrier. Sélectionnez Ouvrir Short si la croissance des câbles ralentit, les qualifications produit glissent ou les prévisions s'affaiblissent.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. La baisse de CRDO de 308,67$ à 212,48$ montre pourquoi un effet de levier conservateur et un dimensionnement de position importent.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux de Prise de Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. CRDO peut réagir rapidement aux revenus, à la marge brute, aux programmes d'hyperscalers, aux volumes d'AEC et aux mises à jour de produits optiques.
Top 5 des Risques à Surveiller pour les Investisseurs Credo Technology en 2026
La valorisation de Credo dépend de la conversion des montées en puissance de nouveaux produits en bénéfices durables. Les risques ci-dessous peuvent réduire la visibilité des ventes, les marges, la conversion de trésorerie ou le multiple que les investisseurs paient pour la croissance.
- La concentration client peut rendre la croissance irrégulière : Le plus grand client final a représenté 43% du chiffre d'affaires T1. Un changement d'achat pourrait affecter les résultats trimestriels même si les dépenses globales d'infrastructure IA restent saines, faisant de la demande au niveau des comptes une variable de prévision clé.
- La transition AEC-vers-optique peut ne pas être synchronisée : La direction cible plus de 600 millions de dollars de revenus optiques FY2027, mais les programmes ZeroFlap, PIC et DSP ont encore besoin de qualification. Si la croissance des AEC ralentit en premier, les ventes pourraient manquer la thèse de demande à long terme.
- Les changements de marge brute peuvent diluer la croissance des bénéfices : La marge GAAP T1 a chuté de 2,9 points à 64,5%, et la marge ajustée a glissé de 0,3 point séquentiellement à 68,0%. Une tarification ou un mix plus faibles pourraient réduire la valeur par action de la croissance des ventes.
- La valorisation laisse peu de place à une réinitialisation des prévisions : Les actions ont clôturé à 212,48$ après un plus haut de 308,67$. Stifel a coupé son objectif de 350$ à 310$ le 5 octobre ; un manquement aux prévisions pourrait entraîner une compression de multiple supplémentaire.
- L'exécution de produit et d'approvisionnement peut retarder les retours : L'optique 800G et 1.6T nécessite des contrôles de qualification et de fiabilité exigeants. Les retards de rendement ou de fabrication pourraient pousser les programmes au-delà de FY2027 tout en gardant les coûts de R&D élevés, réduisant l'effet de levier des bénéfices attendus.
Réflexions Finales : Devriez-vous Investir dans Credo Technology en 2026 ?
Le T1 de Credo renforce le cas de croissance 2026. Le chiffre d'affaires a augmenté de 114,7% à 479,0 millions de dollars, le BPA ajusté a atteint 1,20$, et les prévisions T2 sont venues au-dessus du consensus. La question plus importante est de savoir si les produits optiques plus récents peuvent devenir un second moteur de croissance majeur aux côtés des AEC. L'objectif de plus de 600 millions de dollars de revenus optiques FY2027 de la direction donne aux investisseurs un benchmark mesurable, bien que la concentration client de 43% et la marge brute GAAP plus faible montrent que l'exécution compte encore.
Le Cas Haussier de 325$ devient plus crédible si les expéditions optiques 800G et 1.6T évoluent sans pousser la marge brute ajustée en dessous de la fourchette haute de 60%. Le Cas de Base de 230$ à 280$ correspond à un scénario où la demande de réseautage IA reste forte mais la concentration et la valorisation limitent le potentiel haussier supplémentaire, tandis que le Cas Baissier de 145$ devient plus plausible si un client majeur ralentit le déploiement ou la qualification optique glisse. Le chiffre d'affaires T2, la contribution optique, la stabilité de la marge brute et la concentration client sont les métriques les plus claires à surveiller ensuite.
Rappel de Risque : Le trading et l'investissement en actions comme CRDO impliquent un risque élevé de perte de capital. La concentration client, les cycles de semi-conducteurs, la qualification de produit, les changements de valorisation et le trading à effet de levier peuvent causer des pertes rapides. Menez une recherche indépendante avant d'allouer du capital.
Lectures Connexes
- Top Actions de Réseautage IA 2026 : Fabric IA, Commutateurs, Cuivre, Fibre et Connectivité Optique
- Top Actions Optiques IA à Acheter en 2026 : Photonique, Optique, Fibre et Interconnexions de Centres de Données
- Prédiction de Prix Lumentum (LITE) 2026 : L'Optique IA Peut-elle Pousser LITE Vers 1 300$ ?
- Perspectives Marvell (MRVL) 2026 : L'IA et l'Élan Silicium Peuvent-ils Pousser l'Action vers 150$ ?
- Prédiction de Prix Ciena (CIEN) 2026 : La Demande de Réseautage Optique IA Peut-elle Pousser l'Action CIEN Vers 600$ ?
- Prévisions Actions Corning (GLW) 2026 : La Croissance Optique IA Peut-elle Pousser GLW Vers 220$ ?
