Ouster (OUST) desarrolla tecnología de detección y percepción para máquinas que operan en el mundo físico. Su plataforma combina lidar digital, cámaras estéreo, computación de IA, fusión de sensores, software de percepción y modelos entrenados para automatización industrial, robótica, sistemas automotrices e infraestructura inteligente. Esta posición más amplia en IA Física le da a Ouster más rutas de crecimiento, aunque la acción sigue siendo sensible a los ciclos de implementación de clientes, precios de hardware y el costo de integrar tecnología adquirida.
El último trimestre mostró que la escala y la rentabilidad están mejorando juntas, aunque el negocio aún reporta pérdidas. Los ingresos de Ouster Q2 2026 alcanzaron $54.6 millones, un aumento del 56% interanual, ya que Ouster envió más de 17,000 sensores lidar y de cámara. El margen bruto GAAP se expandió al 49%, sin embargo la empresa aún registró una pérdida neta de $18.1 millones, dejando el apalancamiento operativo sostenido como la prueba clave de inversión.
La predicción de la acción OUST para 2026 ahora se centra en dos puntos de vista en competencia:
- El caso de la plataforma de IA Física: La demanda de Rev8, la adopción de visión estéreo y el software de percepción en expansión podrían mantener el crecimiento de ingresos por encima del 30% y mover el EBITDA ajustado a territorio positivo.
- El caso de adopción y rentabilidad: despliegues más lentos de clientes, costos de integración de adquisiciones y presión de precios podrían extender las pérdidas y prevenir que la base de ingresos más alta soporte una revalorización duradera.
Esta guía desglosa la predicción de la acción OUST, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el reporte de ganancias Q2 2026 del 6 de agosto de Ouster, presentación trimestral y datos de mercado hasta el 11 de septiembre, además de cómo hacer trading de futuros de acciones OUST en BingX TradFi con colateral USDT.
Las 5 Cosas Principales que los Inversores de Ouster Deben Saber en Septiembre 2026
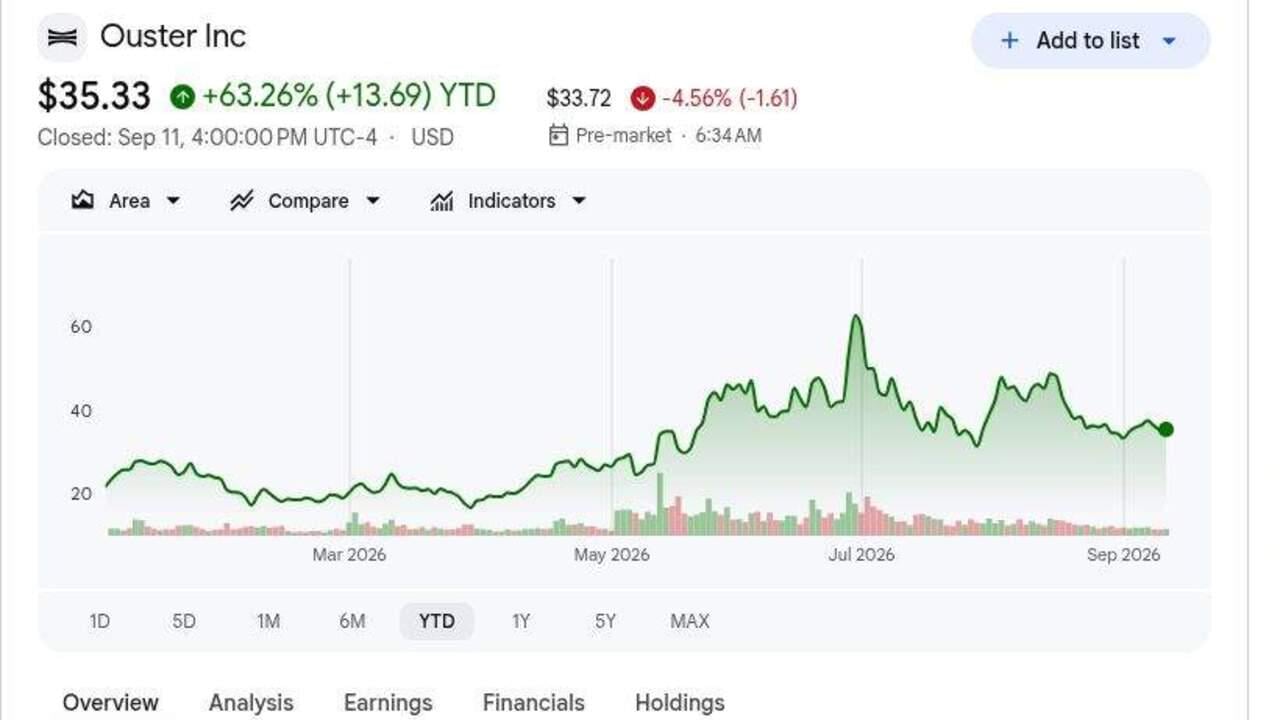
- OUST cerró en $35.33 el 11 de septiembre y subió 63.26% en lo que va del año: El repunte refleja envíos más fuertes, márgenes en mejora y entusiasmo alrededor de la IA Física. Las acciones permanecen por debajo del objetivo promedio de $61.25, aunque el alza adicional depende de convertir el crecimiento en flujo de efectivo duradero.
- Los ingresos de Q2 alcanzaron $54.6 millones, un aumento del 56% interanual: Las ventas superaron el consenso de aproximadamente $51 millones por unos $3.6 millones y subieron 12% secuencialmente. El crecimiento en clientes industriales e de infraestructura inteligente reduce la dependencia de un ciclo de adopción.
- Los envíos de sensores excedieron 17,000 unidades: Lidar contribuyó aproximadamente el 53% del total, con cámaras completando el balance después de la adquisición de Stereolabs. La mezcla más amplia crea más puntos de entrada para clientes a través de hardware, computación y software.
- El margen bruto GAAP se expandió 400 puntos básicos al 49%: El margen bruto no-GAAP alcanzó 53%, subiendo 700 puntos básicos secuencialmente. Mejor volumen y eficiencia están mejorando la economía unitaria y estrechando el camino desde la pérdida de EBITDA ajustada de $4 millones.
- La guía de ingresos Q3 de $54.5 millones a $57.5 millones implica crecimiento adicional: El punto medio de $56 millones está aproximadamente 3% por encima de Q2. La demanda de Rev8 y productos de Stereolabs deben compensar el tiempo normal de proyectos para alcanzar el extremo superior.
¿Qué es Ouster (OUST)?
Ouster es una empresa de detección y percepción que diseña hardware y software que permite a las máquinas mapear y entender entornos tridimensionales. Sus sensores lidar digitales generan datos espaciales de alta resolución, mientras que las cámaras, computación integrada y software de percepción convierten esos datos en información utilizable para equipos autónomos e infraestructura inteligente. Los clientes operan en automatización de almacenes, logística de patios, minería, agricultura, gestión de tráfico, seguridad, mapeo y robótica. Los ingresos provienen principalmente de envíos de productos, complementados por regalías y oportunidades relacionadas con software a medida que las implementaciones escalan.
La dirección a largo plazo de Ouster se centra en una plataforma unificada de IA Física en lugar de un componente lidar independiente. La adquisición de Stereolabs añadió cámaras estéreo, computación de IA y modelos de visión, incluyendo el producto ZED X Nano, cuyo lanzamiento en abril se convirtió en el más fuerte en la historia de Stereolabs. Rev8 añade color nativo al lidar digital, y socios incluyendo Flyability, GeoCue y la subsidiaria de John Deere GUSS Automation están evaluando o implementando sensores Ouster en inspección industrial, mapeo aéreo y agricultura de precisión. Este ecosistema puede ampliar la demanda y acortar el tiempo de integración a través de miles de clientes.
Resumen de Ganancias Q2 2026 de Ouster (OUST): Crecimiento de Ingresos, Envíos de Sensores y Expansión de Márgenes
Ouster reportó ingresos de Q2 de $54.6 millones versus aproximadamente $51 millones esperados, un aumento del 56% interanual y 12% secuencialmente, mientras que la pérdida por acción GAAP de $0.27 fue aproximadamente $0.03 menor que el consenso. Los ingresos de productos subieron 51% a $52.8 millones ya que los envíos excedieron 17,000 sensores, y el margen bruto GAAP se expandió al 49% desde 45% un año antes. El EBITDA ajustado permaneció en una pérdida de $4 millones, mientras que la guía de Q3 de $54.5 millones a $57.5 millones mantuvo intacto el camino de crecimiento.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$51M consenso |
$54.6M |
Superó. Aproximadamente $3.6M por encima del consenso; subió 56% interanual. |
|
Pérdida por acción GAAP Q2 |
Pérdida de $0.30 consenso |
Pérdida de $0.27 |
Superó. La pérdida fue $0.03 menor de lo esperado. |
|
Ingresos de productos Q2 |
$35.0M en Q2 2025 |
$52.8M |
Creció. Subió 51% interanual y 9% secuencialmente. |
|
Margen bruto GAAP Q2 |
45% en Q2 2025 |
49% |
Se expandió. Mejoró 400 puntos básicos interanualmente. |
|
Margen bruto no-GAAP Q2 |
52% en Q2 2025 |
53% |
Se expandió. Mejoró 100 puntos básicos interanualmente. |
|
Pérdida neta GAAP Q2 |
Pérdida de $20.6M en Q2 2025 |
Pérdida de $18.1M |
Mejoró. La pérdida se redujo en $2.5M interanualmente. |
|
EBITDA ajustado Q2 |
Pérdida de $5M en Q2 2025 |
Pérdida de $4M |
Mejoró. La pérdida se redujo en $1M interanualmente. |
|
Envíos de sensores Q2 |
— |
Más de 17,000 |
Escaló. Lidar representó aproximadamente el 53% de las unidades. |
|
Efectivo e inversiones a corto plazo |
— |
$263M |
Disponible. Apoya la inversión en productos e integración. |
|
Perspectiva de ingresos Q3 2026 |
$54.6M real Q2 |
$54.5M–$57.5M |
Elevado. El punto medio implica aproximadamente 3% de crecimiento secuencial. |
- Los ingresos de $54.6 millones crecieron 56% y superaron el consenso en $3.6 millones: La demanda industrial y de infraestructura inteligente lideró el trimestre en automatización de almacenes, logística de patios y transporte. Estos mercados pueden escalar independientemente de la autonomía de vehículos de pasajeros.
- La pérdida por acción de $0.27 fue $0.03 menor de lo esperado: La pérdida neta mejoró a $18.1 millones desde $20.6 millones un año antes. El crecimiento de ingresos está llegando al resultado final, aunque $46.7 millones de gastos operativos aún mantienen a Ouster no rentable.
- Los ingresos de productos subieron 51% a $52.8 millones: Más de 17,000 sensores enviados, incluyendo aproximadamente 9,000 unidades lidar y una contribución sustancial de cámaras. Mayores volúmenes pueden mejorar la eficiencia de manufactura a medida que se expande la mezcla de productos.
- El margen bruto GAAP aumentó del 45% al 49%: El margen bruto no-GAAP alcanzó 53%, subiendo siete puntos secuencialmente. Sostener estos niveles acortaría el camino hacia el punto de equilibrio de EBITDA.
- La guía de Q3 de $54.5 millones a $57.5 millones extiende la prueba de crecimiento: El punto medio de $56 millones implica crecimiento secuencial modesto después del aumento del 12% de Q2. Rev8, órdenes industriales repetidas y la demanda de Stereolabs deben compensar el tiempo de proyecto irregular.
Perspectiva de Inversión 2026 de Ouster (OUST): Caso Alcista de $75 vs. Caso Bajista de $25
La prueba central es si Ouster puede convertir el crecimiento de sensores y una plataforma de IA Física más amplia en EBITDA ajustado positivo sin sacrificar el margen bruto GAAP del 49%.
El Caso Alcista: La Adopción de IA Física Impulsa OUST Hacia $75
El Caso Alcista asume que Rev8 se convierte en un sensor preferido para automatización industrial, infraestructura inteligente y robótica, mientras que las cámaras y computación de Stereolabs expanden el valor vendido en cada implementación. El crecimiento de ingresos permanece por encima del 30%, el margen bruto se mantiene cerca o por encima del 50%, y la pérdida de EBITDA ajustada de $4 millones se convierte en ganancia sostenible.
Un movimiento hacia $75 requiere ingresos trimestrales repetidos por encima del punto medio de $56 millones de Q3, crecimiento continuo de envíos más allá de 17,000 unidades y venta cruzada visible a través de lidar, cámaras y software. EBITDA ajustado positivo, precios estables y nuevas implementaciones grandes con socios como GUSS Automation o Flyability proporcionarían la confirmación más clara.
El Caso Base: El Crecimiento Industrial Mantiene OUST Entre $40 y $55
El Caso Base asume que las implementaciones industriales y de infraestructura inteligente permanecen saludables, Rev8 recibe órdenes repetidas y el portafolio de Stereolabs añade ingresos. La integración de adquisiciones y el gasto continuo en investigación absorben parte de la ganancia de margen bruto, dejando el EBITDA ajustado cerca del punto de equilibrio en lugar de claramente positivo.
OUST podría cotizar principalmente entre $40 y $55 bajo estas condiciones. Ingresos dentro del rango de Q3 de $54.5 millones a $57.5 millones y margen bruto en los altos 40s apoyarían el rango. Un retorno a la contracción secuencial o margen por debajo del 45% debilitaría el extremo superior.
El Caso Bajista: Retrasos en la Adopción Empujan OUST Hacia $25
El Caso Bajista asume que los proyectos de automatización se alargan, los clientes retrasan las implementaciones de flotas y los competidores presionan los precios de sensores. El menor volumen reduciría la absorción de manufactura, mientras que los costos de integración y desarrollo de productos mantienen los gastos operativos cerca del nivel de Q2, extendiendo las pérdidas netas y el consumo de efectivo.
Un movimiento hacia $25 se vuelve más probable si los ingresos caen por debajo de $54.5 millones, el margen bruto retrocede hacia el 43% registrado en Q1, o las pérdidas de EBITDA ajustado se amplían desde $4 millones. Órdenes repetidas débiles para Rev8 o venta cruzada limitada de cámaras también reducirían la valoración asignada a la plataforma unificada.
Predicciones de Precio de la Acción OUST para 2026 por Analistas de Wall Street
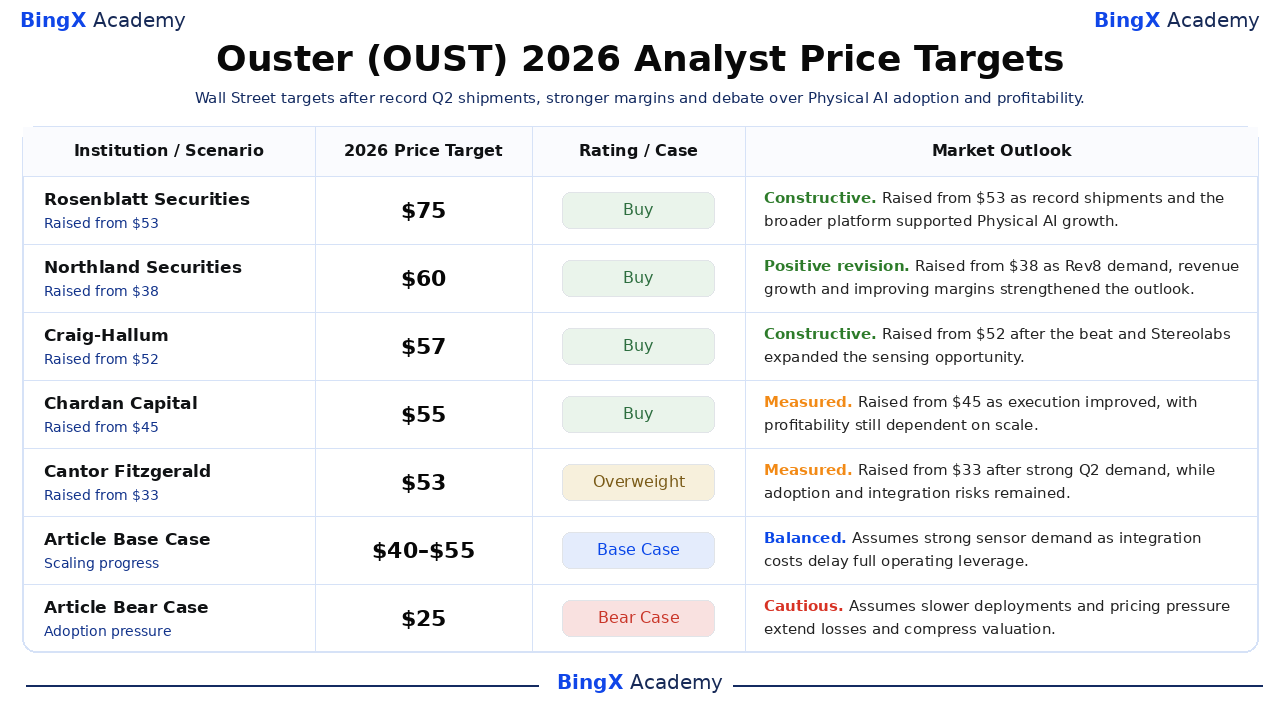
Estas acciones fechadas de analistas abarcan de $53 a $75 y reflejan diferentes asunciones sobre la adopción de IA Física, expansión de márgenes e integración de Stereolabs. Son puntos de referencia de terceros en lugar de una predicción de consenso única. Las filas finales de Caso Base y Bajista son escenarios editoriales de Academia BingX y permanecen claramente separados.
|
Institución / Escenario |
Precio Objetivo 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Rosenblatt Securities / Kevin Cassidy |
$75 |
Comprar |
Constructiva. 8 de agosto: elevado desde $53 ya que los envíos récord y la plataforma más amplia apoyaron el crecimiento de IA Física. |
|
Northland Securities / Tim Savageaux |
$60 |
Comprar |
Revisión positiva. 8 de agosto: elevado desde $38 ya que la demanda de Rev8, crecimiento de ingresos y márgenes fortalecieron la perspectiva. |
|
Craig-Hallum / Richard Shannon |
$57 |
Comprar |
Constructiva. 7 de agosto: elevado desde $52 después del resultado superior y Stereolabs expandió la oportunidad de detección. |
|
Chardan Capital / Brian Dobson |
$55 |
Comprar |
Medido. 8 de agosto: elevado desde $45 ya que la ejecución mejoró, con rentabilidad aún dependiente de escala. |
|
Cantor Fitzgerald / Andres Sheppard |
$53 |
Sobrepeso |
Medido. 7 de agosto: elevado desde $33 después de fuerte demanda Q2, mientras que los riesgos de integración permanecieron. |
|
Caso Base del Artículo |
$40–$55 |
Caso Base |
Equilibrado. Asume fuerte demanda de sensores ya que los costos de integración retrasan el apalancamiento operativo completo. |
|
Caso Bajista del Artículo |
$25 |
Caso Bajista |
Cauteloso. Asume implementaciones más lentas y presión de precios extienden pérdidas y comprimen valoración. |
Cómo Hacer Trading de la Acción Ouster (OUST) en BingX
Haz trading de la demanda de Rev8 de Ouster, adopción de IA Física y perspectiva de expansión de márgenes usando BingX TradFi y herramientas de BingX AI. Debido a que OUST puede reaccionar bruscamente a envíos trimestrales, implementaciones de clientes y actualizaciones de rentabilidad, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
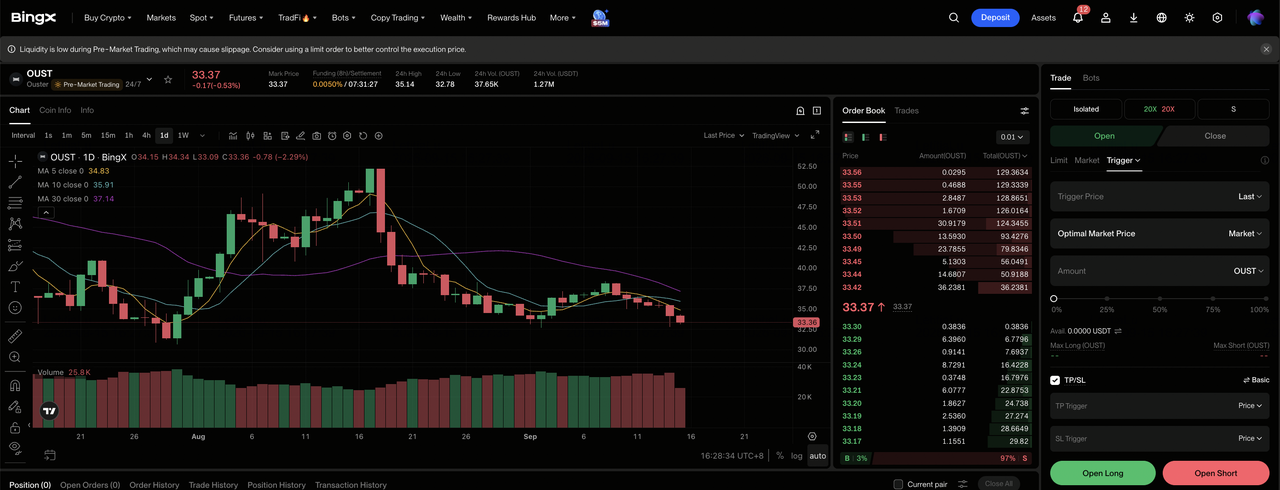
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel del exchange BingX.
Paso 2: Selecciona Ouster (OUST). Busca y selecciona el contrato futuros perpetuo OUST-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si la adopción de Rev8, envíos y márgenes continúan mejorando. Selecciona Abrir Short si las implementaciones se desaceleran, los precios se debilitan o las pérdidas se amplían.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. OUST ganó 63.26% en lo que va del año hasta el 11 de septiembre, mostrando por qué el apalancamiento conservador y el dimensionamiento claro de posición son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar al trade. OUST puede reaccionar rápidamente a órdenes, lanzamientos de productos, guía trimestral, margen bruto, uso de efectivo e integración de adquisiciones.
Los 5 Principales Riesgos a Observar para Inversores de Ouster en 2026
La valoración de Ouster depende de la adopción, precios, integración y rentabilidad. Estos riesgos pueden afectar el crecimiento de ingresos, márgenes y flujo de efectivo futuro.
- La adopción más lenta de clientes podría reducir el crecimiento de envíos: Más de 17,000 envíos de Q2 apoyaron el crecimiento de ingresos del 56%. Las implementaciones industriales y de infraestructura más largas podrían reducir la utilización de fábrica y la ganancia bruta.
- La integración de Stereolabs podría tomar más tiempo del esperado: Las cámaras amplían la plataforma de Ouster, pero las hojas de ruta de productos, canales de ventas y software aún requieren integración. Los retrasos podrían elevar costos y reducir los beneficios de venta cruzada esperados.
- Una pérdida neta trimestral de $18.1 millones mantiene el riesgo de financiamiento relevante: Ouster mantenía $263 millones en efectivo e inversiones a corto plazo, pero las pérdidas continuas reducen el tiempo disponible. Capital adicional podría diluir las ganancias futuras por acción.
- Problemas de proveedores podrían retrasar entregas: Ouster depende de fabricantes incluyendo Benchmark Electronics y Fabrinet. Escasez de componentes, aranceles o problemas de calidad podrían retrasar ingresos y elevar costos unitarios.
- La competencia de precios podría presionar el margen bruto del 49%: Los competidores de lidar y cámaras continúan mejorando sus productos. Descuentos para ganar programas grandes podrían reducir la ganancia bruta y retrasar el punto de equilibrio de EBITDA ajustado.
Pensamientos Finales: ¿Deberías Invertir en Ouster en 2026?
Ouster entró en la segunda mitad con ingresos trimestrales récord de $54.6 millones, más de 17,000 envíos y un margen bruto GAAP del 49%. Esos números muestran que la demanda de IA Física y la eficiencia operativa están mejorando. La pregunta restante es si la plataforma unificada puede generar suficiente ganancia bruta recurrente para eliminar la pérdida de EBITDA ajustada de $4 millones.
El Caso Alcista requiere adopción de Rev8, venta cruzada de cámaras y EBITDA positivo para apoyar $75. El Caso Bajista refleja implementaciones más lentas, presión de precios y pérdidas continuas que podrían empujar OUST hacia $25. Los traders conservadores pueden esperar por ingresos por encima del punto medio de Q3, márgenes estables en los altos 40s y un trimestre claro de EBITDA ajustado positivo.
Recordatorio de Riesgo: Hacer trading e invertir en acciones como OUST involucra un alto riesgo de pérdida de capital. Retrasos de clientes, presión de precios, defectos de productos, interrupción de proveedores, costos de integración, dilución y trading apalancado pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio de NVIDIA (NVDA) 2026: ¿Puede el Crecimiento de Infraestructura de IA Impulsar NVDA Hacia $420?
- Las Mejores Acciones de Computación de IA y GPU para Comprar en 2026: El Cambio hacia la Inferencia y el Silicio Personalizado
- Las Mejores Acciones de Centros de Datos de IA para Comprar en 2026: Nube, Servidores e Infraestructura de Computación de IA
- Las 10 Mejores Acciones de Infraestructura de IA para Comprar en 2026: Líderes en Fabricación y Diseño de Chips
- Las Mejores Acciones de Computación de Alto Rendimiento (HPC) para Observar en 2026: Líderes del Mercado de Computación Acelerada
