

Applied Digital (APLD) construye y arrienda centros de datos de IA para clientes en la nube. El negocio de alojamiento heredado proporciona una base operativa, mientras que los grandes campus con capacidad eléctrica preparada crean una vía para ingresos recurrentes de computación de alto rendimiento. La capacidad arrendada por sí sola no genera rentas: la construcción, las conexiones de servicios públicos, las entregas a clientes y los términos de financiamiento determinan cuándo esos campus comienzan a generar rendimientos para los accionistas existentes.
El último trimestre mostró un rápido crecimiento de ingresos junto con una costosa expansión. Las ventas del primer trimestre fiscal 2027 de Applied Digital alcanzaron los 341,9 millones de dólares, incluyendo 65,8 millones de dólares de renta base HPC y 183,5 millones de dólares de ingresos por acondicionamiento de inquilinos, mientras que la pérdida GAAP para los accionistas comunes se amplió a 221,0 millones de dólares. El efectivo y el efectivo restringido alcanzaron los 3.700 millones de dólares frente a una deuda de 6.400 millones de dólares. Las entregas adicionales deben aumentar la renta recurrente más rápido que los costos de intereses y construcción.
Dos visiones contrapuestas enmarcan la previsión de la acción de Applied Digital para el resto de 2026:
- El caso alcista: Los campus de IA arrendados alcanzan sus fechas de entrada en servicio, la renta base recurrente aumenta y los inversores ganan confianza en el pipeline de ingresos contratados a largo plazo de aproximadamente 36.000 millones de dólares.
- El caso de riesgo: Los retrasos, el financiamiento costoso, la concentración de clientes y las ventas irregulares de acondicionamiento hacen que el aumento de ingresos sea menos valioso para los accionistas comunes.
Esta guía analiza el negocio de Applied Digital, los últimos resultados, los objetivos de Wall Street, tres escenarios de precio condicionales y cómo operar con futuros de acciones APLD a través de BingX TradFi.
Las 5 Cosas Más Importantes que los Inversores de Applied Digital Deben Saber en Octubre de 2026
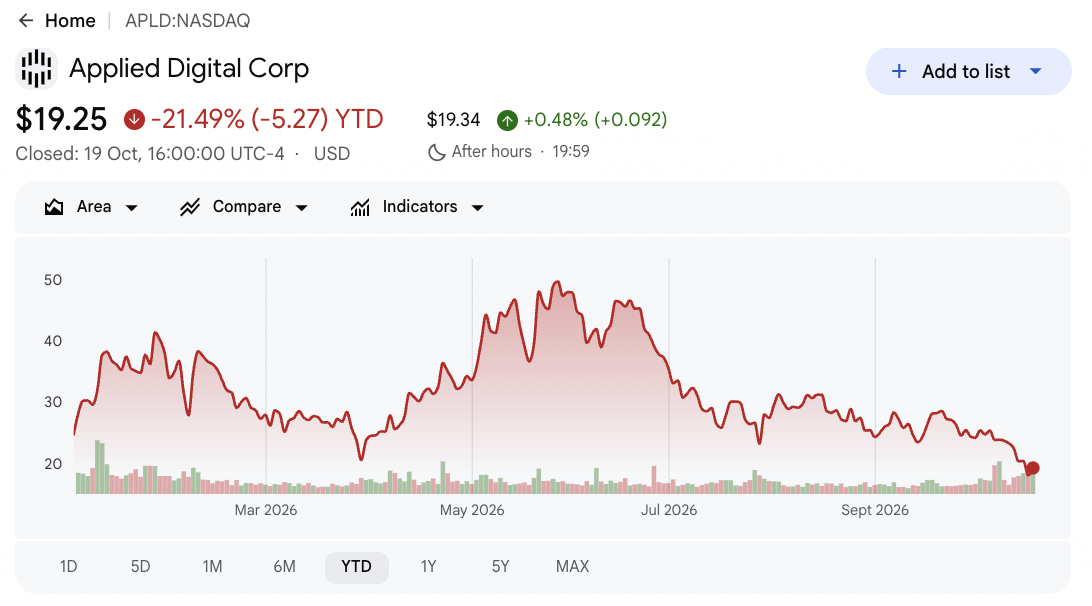
- La acción ha perdido terreno a pesar del rápido crecimiento. Las acciones de APLD cerraron el 2026-10-19 a 19,25 dólares, con una caída del 21,49% en lo que va del año. El mercado está descontando la incertidumbre en la entrega de proyectos y el financiamiento, en lugar de simplemente extrapolar el aumento de ingresos del 322% interanual.
- La composición de los ingresos importa más que el titular. Los ingresos del primer trimestre fiscal alcanzaron los 341,9 millones de dólares; el alojamiento HPC incluyó 65,8 millones de dólares de renta base y 183,5 millones de dólares de servicios de acondicionamiento. El trabajo por proyectos no debe tratarse como ingresos de arrendamiento igualmente recurrentes.
- La capacidad eléctrica arrendada es significativa pero lleva tiempo. Applied Digital reportó 1,41 gigavatios bajo arrendamiento en cinco campus en Estados Unidos y aproximadamente 36.000 millones de dólares de ingresos contratados a plazo base durante esos arrendamientos. Este es un valor contractual futuro, no ingresos reportados actuales ni efectivo.
- Las entregas físicas son la prueba a corto plazo. Polaris Forge 1 tenía 175 megavatios operativos al 2026-08-31 y 250 megavatios tras una fase del 2026-10-01. La dirección apuntó a 300 megavatios operativos en Dakota del Norte para finales de 2026; los inversores pueden verificar la capacidad entregada contra ese hito.
- El financiamiento determina el resultado para el capital. El efectivo y el efectivo restringido al 2026-08-31 totalizaron 3.700 millones de dólares frente a una deuda de 6.400 millones de dólares, mientras que el gasto trimestral en intereses alcanzó los 77,4 millones de dólares. Más arrendamientos agregan valor solo si el financiamiento no absorbe rendimientos desproporcionados.
¿Qué es Applied Digital (APLD)?
Applied Digital es una empresa de infraestructura de IA con sede en Dallas que desarrolla, posee y opera grandes centros de datos para computación de alto rendimiento (HPC) e inteligencia artificial. Sus campus Polaris Forge y Delta Forge proporcionan la energía, el enfriamiento y la infraestructura necesarios para la computación de IA de alta densidad. CoreWeave arrienda capacidad en Polaris Forge 1, mientras que otros hiperescaladores se han comprometido con campus adicionales. Applied Digital genera ingresos a través de arrendamientos a largo plazo, reembolsos de inquilinos y servicios relacionados con la construcción a medida que la capacidad contratada se vuelve operativa.
Originalmente conocida como Applied Blockchain, la empresa comenzó con la minería de criptomonedas antes de orientarse hacia el alojamiento en centros de datos y la infraestructura de IA. Su negocio heredado de alojamiento de minería de criptomonedas de 286 MW generó 37,8 millones de dólares en ingresos en el primer trimestre fiscal. Applied Digital también posee aproximadamente el 96% de ChronoScale, que cotiza en bolsa, una plataforma de computación GPU con planes para un despliegue de IA de Microsoft de 50 MW. En conjunto, estas operaciones amplían su exposición al arrendamiento de centros de datos de IA y la computación GPU, con el crecimiento futuro dependiendo de la ejecución de la construcción, la demanda de los clientes y la conversión de la capacidad contratada en ingresos recurrentes.
Applied Digital (APLD) Resumen de Resultados Q1 FY2027: El Crecimiento de los Centros de Datos de IA Impulsa un Aumento de Ingresos del 322%
Applied Digital reportó ingresos del Q1 FY2027 de 341,9 millones de dólares, un aumento del 322% interanual, impulsado por 183,5 millones de dólares en ingresos por acondicionamiento de inquilinos HPC y 65,8 millones de dólares en renta base de centros de datos de IA. El EBITDA ajustado alcanzó los 64,4 millones de dólares, reflejando un mayor rendimiento operativo. Sin embargo, la pérdida GAAP atribuible a los accionistas comunes se amplió a 221,0 millones de dólares, mientras que la deuda de 6.400 millones de dólares y el efectivo y efectivo restringido de 3.700 millones de dólares mantuvieron los costos de financiamiento y el crecimiento del alquiler recurrente como aspectos centrales de las perspectivas.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos |
80,9 M$ el año anterior |
341,9 M$ |
Ampliado. Subida del 322%; el acondicionamiento impulsó gran parte del aumento. |
|
Ingresos ajustados |
64,2 M$ el año anterior |
300,4 M$ |
Ampliado. Excluye las operaciones de ChronoScale. |
|
Ingresos por renta base HPC |
0$ el año anterior |
65,8 M$ |
Iniciado. La renta recurrente de alojamiento ya es visible. |
|
Ingresos por acondicionamiento de inquilinos HPC |
— |
183,5 M$ |
Elevado. Aumento de 157,2 M$ interanual. |
|
Pérdida neta GAAP |
18,5 M$ el año anterior |
221,0 M$ |
Ampliada. La pérdida aumentó 202,5 M$. |
|
Pérdida neta ajustada |
7,6 M$ el año anterior |
4,1 M$ |
Reducida. La pérdida disminuyó 3,5 M$. |
|
EBITDA ajustado |
0,5 M$ el año anterior |
64,4 M$ |
Mejorado. Aumento de 63,9 M$ interanual. |
|
Deuda |
— |
6.400 M$ |
Apalancado. Frente a 3.700 M$ en efectivo y efectivo restringido. |
- El acondicionamiento fue el principal motor de crecimiento. El alojamiento HPC contribuyó con 262,6 millones de dólares, compuestos por 183,5 millones de dólares de acondicionamiento de inquilinos, 65,8 millones de dólares de renta base y 13,3 millones de dólares de recuperaciones. Siga la renta recurrente a medida que las fases adicionales entren en servicio en el campus.
- La entrega avanzó tras el cierre del trimestre. El primer edificio de 100 megavatios de Polaris Forge 1 entró en servicio en octubre de 2025. Dos fases de 75 megavatios siguieron en julio y octubre de 2026, llevando la capacidad operativa a 250 megavatios. Otros campus siguen en construcción, por lo que la renta se retrasa respecto a los arrendamientos.
- Los resultados GAAP y ajustados divergen. La pérdida neta ajustada se redujo a 4,1 millones de dólares, o 0,01 dólares por acción, mientras que la pérdida GAAP para los accionistas comunes se amplió a 221,0 millones de dólares, o 0,76 dólares. ChronoScale se consolida en los resultados GAAP pero se excluye de las métricas ajustadas; los efectos de financiamiento y valoración también importan.
- El progreso operativo conlleva una carga de intereses. El EBITDA ajustado subió de 0,5 millones a 64,4 millones de dólares, pero el gasto por intereses saltó de 8,0 millones a 77,4 millones de dólares. El EBITDA excluye el principal; la renta recurrente creciente debe superar los costos de financiamiento de proyectos.
- La liquidez y el apalancamiento requieren un análisis conjunto. El efectivo, equivalentes y efectivo restringido totalizaron 3.700 millones de dólares al 2026-08-31 frente a 6.400 millones de dólares de deuda. La cifra de arrendamientos a plazo base de 36.000 millones de dólares abarca años futuros y no es inmediatamente cobrable; las fechas de puesta en marcha y los términos de financiamiento rigen los rendimientos del capital.
Perspectivas de Inversión de Applied Digital (APLD) para 2026: Caso Alcista de 45$ vs. Caso Bajista de 14$
Las perspectivas de Applied Digital para 2026 dependen de convertir sus 1,41 GW de capacidad contratada de centros de datos de IA en instalaciones operativas e ingresos de alquiler recurrentes. Si bien los 65,8 millones de dólares de renta base trimestral muestran un progreso inicial, los cronogramas de construcción, los costos de financiamiento y la generación de efectivo siguen siendo centrales para la valoración. Los siguientes escenarios reflejan cómo las entregas de campus y la conversión de arrendamientos podrían determinar el desempeño de APLD hasta finales de año.
El Caso Alcista: Una Expansión Más Rápida de los Centros de Datos de IA Lleva a APLD Hacia los 45$
El caso alcista asume que Applied Digital alcanza su objetivo de capacidad operativa de 300 MW a fin de año en Dakota del Norte, con instalaciones adicionales comenzando a generar renta recurrente. El progreso en otros campus y el financiamiento confiable de proyectos reforzarían la confianza en la conversión de sus aproximadamente 36.000 millones de dólares en compromisos de arrendamiento a largo plazo en ingresos futuros.
Un movimiento hacia los 45$ requeriría entregas puntuales de instalaciones, aumento de los ingresos por renta base HPC y costos de financiamiento manejables. Una mayor generación de efectivo y una dilución limitada para los accionistas brindarían apoyo adicional para una valoración más alta.
El Caso Base: El Crecimiento Constante de los Alquileres Mantiene a APLD Entre 22$ y 32$
El caso base asume que la capacidad de los centros de datos completados entra gradualmente en servicio mientras los campus más grandes avanzan en su construcción. Los ingresos por acondicionamiento de inquilinos siguen siendo irregulares, pero los contratos a largo plazo con hiperescaladores y los ingresos adicionales por alquiler respaldan el crecimiento. Los requisitos de financiamiento pueden limitar la expansión de la valoración hasta que el flujo de caja recurrente esté más consolidado.
APLD podría cotizar entre 22$ y 32$ si la capacidad operativa aumenta, la renta base crece y el financiamiento de proyectos sigue siendo manejable. Una conversión de arrendamientos más rápida podría apoyar el extremo superior, mientras que un crecimiento más lento de los alquileres o mayores costos de financiamiento presionarían el rango.
El Caso Bajista: Los Retrasos en la Construcción y el Financiamiento Llevan a APLD Hacia los 14$
El caso bajista asume que la disponibilidad de energía, la escasez de equipos o los retrasos en la construcción posponen las entregas de centros de datos y los ingresos por alquiler recurrentes. Los ingresos por acondicionamiento pueden seguir siendo sustanciales, pero una conversión más lenta de arrendamientos prolongaría los gastos de financiamiento antes de que las instalaciones sean completamente operativas. Los préstamos adicionales o la emisión de acciones podrían reducir aún más los rendimientos para los accionistas existentes.
Un movimiento hacia los 14$ se volvería más probable si las entregas de campus se retrasan, los ingresos por renta base crecen por debajo de las expectativas o los costos de financiamiento aumentan. Un rendimiento más débil de los proyectos y un mayor riesgo de dilución podrían presionar la valoración a pesar del gran pipeline contratado de la empresa.
Previsiones del Precio de la Acción APLD para 2026 por Parte de los Analistas de Wall Street
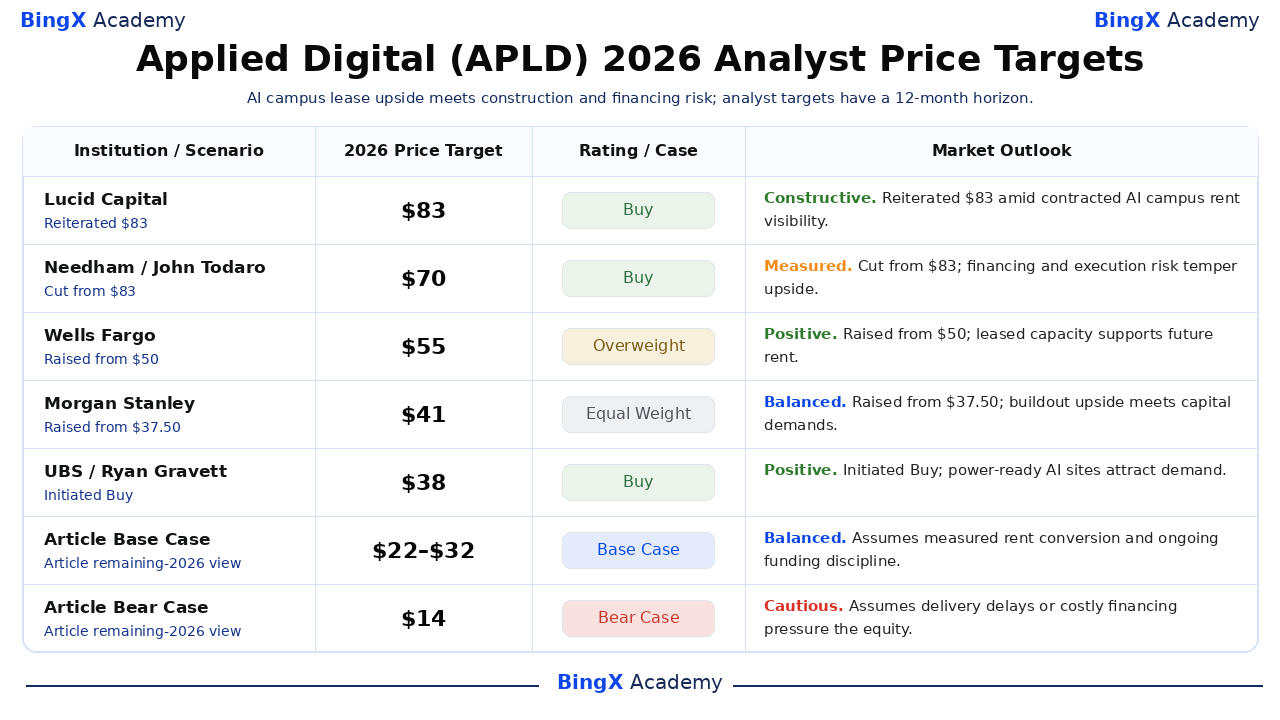
Estos seis objetivos de terceros nombrados tienen horizontes de aproximadamente 12 meses que se extienden más allá de diciembre de 2026. Las acciones y calificaciones con fecha se reportan; las breves explicaciones de perspectivas de mercado son interpretaciones editoriales. Las dos últimas filas son los escenarios separados para el resto de 2026 de este artículo, por lo que los objetivos altos de los analistas no deben tratarse como promesas para fin de año.
|
Institución / Escenario |
Precio Objetivo 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Lucid Capital |
83$ |
Compra |
Constructiva. 2026-10-08: Darren Aftahi reiteró Compra con un objetivo de 83$. Opinión editorial: Reiteró 83$ ante la visibilidad de la renta del campus de IA contratado. |
|
Needham |
70$ |
Compra |
Moderada. 2026-10-08: John Todaro redujo el objetivo de 83$ a 70$, manteniendo Compra. Opinión editorial: El riesgo de financiamiento y ejecución modera el potencial alcista. |
|
Wells Fargo |
55$ |
Sobreponderar |
Positiva. 2026-10-08: Eric Luebchow elevó el objetivo de 50$ a 55$, manteniendo Sobreponderar. Opinión editorial: La capacidad arrendada respalda la renta futura. |
|
Morgan Stanley |
41$ |
Igual Ponderación |
Equilibrada. 2026-10-09: Stephen Byrd elevó el objetivo de 37,50$ a 41$, manteniendo Igual Ponderación. Opinión editorial: El potencial alcista de la expansión se enfrenta a las demandas de capital. |
|
UBS |
38$ |
Compra |
Positiva. 2026-09-23: Ryan Gravett inició Compra con un objetivo de 38$. Opinión editorial: Los sitios de IA con energía preparada atraen demanda. |
|
Rothschild & Co Redburn |
22$ |
Neutral |
Cautelosa. 2026-09-21: Alexander Haissl inició Neutral con un objetivo de 22$. Opinión editorial: El financiamiento y los plazos de los proyectos reducen el margen de error. |
|
Caso Base del Artículo |
22–32 |
Caso Base |
Equilibrado. Asume una conversión de alquileres medida y disciplina en el financiamiento hasta diciembre de 2026. |
|
Caso Bajista del Artículo |
14$ |
Caso Bajista |
Cauteloso. Asume que los retrasos en las entregas o el financiamiento costoso reducen el valor del capital. |
Cómo Operar con Acciones de Applied Digital (APLD) en BingX
BingX TradFi lista perpetuos APLD-USDT para los operadores que monitorean las entregas de sitios y el financiamiento. Los perpetuos difieren de poseer acciones en Nasdaq. Defina el tamaño, el apalancamiento y las salidas; BingX AI puede organizar señales, pero la investigación independiente sigue siendo esencial.
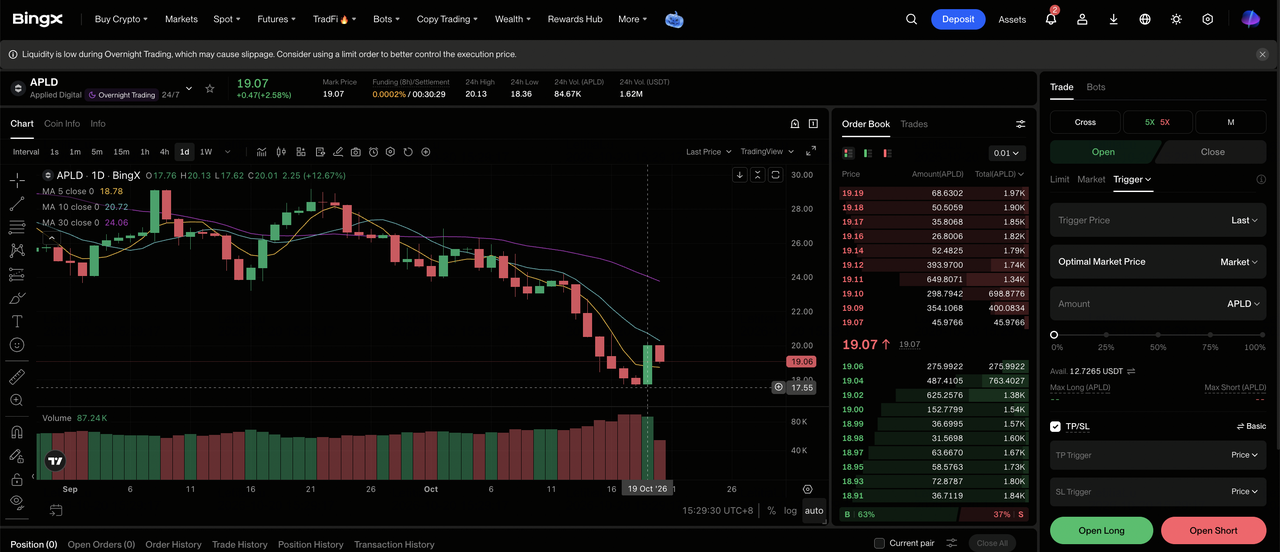
Paso 1: Acceda a BingX TradFi. Regístrese y navegue hasta la sección especializada de TradFi en el panel de control del exchange de BingX.
Paso 2: Seleccione Applied Digital (APLD). Busque y seleccione el contrato de futuros perpetuos APLD-USDT.
Paso 3: Elija su dirección. Seleccione Abrir Largo si espera entregas puntuales de sitios y aumento de la renta base. Seleccione Abrir Corto si espera retrasos en los proyectos, presión financiera o dilución.
Paso 4: Seleccione el apalancamiento y el modo de margen. Elija Margen Aislado o Margen Cruzado según su tolerancia al riesgo. Los anuncios de inquilinos y construcción pueden mover a APLD bruscamente.
Paso 5: Ejecute protocolos de gestión de riesgo estrictos. Establezca niveles de Tomar Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. Supervise los hitos de renta, capacidad y financiamiento.
Los 5 Principales Riesgos a Vigilar para los Inversores de Applied Digital en 2026
El mayor riesgo es un desajuste entre el ritmo del gasto de capital y el momento de los ingresos por alquiler duraderos. Cinco verificaciones operativas merecen atención a medida que los campus de IA escalan.
- Los cronogramas de construcción y suministro eléctrico pueden retrasarse. Los 1,41 gigavatios arrendados abarcan sitios que aún están en construcción. Las conexiones de servicios públicos, el equipamiento, el enfriamiento y la aceptación del cliente determinan cuándo la capacidad se convierte en renta facturable. Los retrasos prolongan los costos de financiamiento y difieren los ingresos por arrendamiento que esperan los inversores.
- La deuda puede consumir los rendimientos del proyecto. La deuda en agosto era de 6.400 millones de dólares, con un gasto trimestral en intereses de 77,4 millones de dólares. Más campus necesitan financiamiento antes de que comience la renta completa. Si las condiciones se deterioran, las ventas incrementales pueden beneficiar a los prestamistas antes que a los accionistas comunes.
- La emisión de capital puede diluir a los accionistas. Financiar un pipeline de varios gigavatios puede requerir acciones o valores similares al capital. Incluso si los activos operativos ganan valor, un número sustancialmente mayor de acciones puede reducir el potencial alcista por acción. Compare el nuevo capital captado con la renta atribuible a los accionistas existentes.
- La concentración de clientes amplifica los contratiempos. CoreWeave ocupa Polaris Forge 1, mientras que un pequeño grupo de clientes hiperescaladores arrienda otros campus. Las contrapartes sólidas añaden visibilidad de demanda, pero la aceptación del inquilino o los cambios de gasto en un proyecto grande pueden afectar materialmente los resultados.
- Las ventas de acondicionamiento pueden ocultar el progreso recurrente. El acondicionamiento de inquilinos proporcionó 183,5 millones de dólares de ingresos HPC trimestrales frente a 65,8 millones de dólares de renta base. El trabajo por proyectos fluctúa. El crecimiento de ingresos sin aumento de capacidad y renta es una evidencia más débil.
Reflexiones Finales: ¿Debería Invertir en Applied Digital en 2026?
Applied Digital tiene 1,41 gigavatios de campus de IA bajo arrendamiento y aproximadamente 36.000 millones de dólares de ingresos contratados futuros a plazo base. Polaris Forge 1 alcanzó 250 megavatios operativos tras la entrega de octubre, y la renta base trimestral HPC fue de 65,8 millones de dólares. Sin embargo, una pérdida GAAP de 221 millones de dólares, una deuda de 6.400 millones de dólares y sustanciales ventas de acondicionamiento significan que la cartera de pedidos por sí sola no establece los rendimientos para los accionistas comunes.
El caso alcista editorial de 45$ necesita entregas puntuales y rendimientos por acción; el caso bajista de 14$ refleja retrasos o financiamiento costoso. El rango base de 22$ a 32$ asume un crecimiento gradual de los alquileres. Frente al cierre del 2026-10-19 de 19,25$, siga la capacidad operativa, la renta base, el gasto en intereses y la dilución. Los objetivos de los analistas a doce meses y las ventas de acondicionamiento en construcción son sustitutos débiles de esos hitos.
Aviso de Riesgo: El trading de capital y perpetuos apalancados puede resultar en pérdidas sustanciales de capital. Los retrasos en proyectos, las restricciones de energía, la concentración, los términos de financiamiento, el apalancamiento y la volatilidad del mercado pueden cambiar los resultados rápidamente. Realice su propia investigación independiente y gestione el tamaño de la posición.
Lectura Relacionada
- Las Principales Acciones de Centros de Datos de IA para Comprar en 2026: Infraestructura de Nube, Servidores y Computación de IA
- Las Principales Acciones de Computación de Alto Rendimiento (HPC) a Seguir en 2026: Líderes del Mercado de Computación Acelerada
- Las Principales Acciones de Minería de Bitcoin para Comprar en 2026: El Hashrate de BTC se Encuentra con el Giro hacia la Infraestructura de IA
- Predicción del Precio de CoreWeave (CRWV) para 2026: ¿Puede la Demanda de Nube de IA Llevar a CRWV Hacia los 175$?
- Predicción del Precio de Nebius Group (NBIS) para 2026: ¿Puede el Crecimiento de la Nube de IA Llevar a NBIS Hacia los 350$?
- Predicción del Precio de IREN Limited (IREN) para 2026: ¿Puede el Giro hacia la Nube de IA Llevar a IREN Hacia los 131$?
