Micron Technology (MU) là một nhà sản xuất bộ nhớ và lưu trữ tích hợp có các sản phẩm DRAM, NAND, NOR flash và ổ cứng thể rắn phục vụ cho các trung tâm dữ liệu, PC, điện thoại thông minh, xe cộ và hệ thống công nghiệp. Các mảng kinh doanh DRAM và NAND đã được thiết lập của công ty cung cấp cho các thị trường máy tính rộng lớn, trong khi bộ nhớ băng thông cao (HBM) là trung tâm cho tăng trưởng khi các bộ tăng tốc AI đòi hỏi băng thông và dung lượng bộ nhớ lớn hơn. Vị thế này mở rộng khả năng tiếp cận của Micron với cơ sở hạ tầng AI nhưng khiến kết quả nhạy cảm với giá bộ nhớ, chi phí sản xuất và chu kỳ dung lượng đòi hỏi vốn lớn.
Quý mới nhất cho thấy sự chuyển hướng doanh thu do AI dẫn dắt cùng với sự gia tăng mạnh trong tái đầu tư. Doanh thu Q4 FY2026 của Micron đạt 54,23 tỷ USD, tăng 379%, và dòng tiền hoạt động đạt 43,97 tỷ USD; dòng tiền tự do điều chỉnh tổng cộng 33,20 tỷ USD. Hơn 50 tỷ USD chi tiêu vốn dự kiến cho FY2027 và 32 tỷ USD cam kết từ khách hàng mang lại cho Micron con đường mở rộng dung lượng HBM ngay cả khi giá bộ nhớ và lợi nhuận từ các nhà máy mới vẫn theo chu kỳ.
Dự báo cổ phiếu MU cho năm 2026 tập trung vào hai quan điểm cạnh tranh:
- Trường hợp thiếu hụt bộ nhớ AI và tầm nhìn hợp đồng: Lợi nhuận kỷ lục, 32 tỷ USD cam kết từ khách hàng, khoảng 150 tỷ USD nghĩa vụ thực hiện còn lại và 26 Thỏa thuận Khách hàng Chiến lược có thể giữ giá cả và thu nhập trên mức chu kỳ bộ nhớ lịch sử.
- Trường hợp bình thường hóa chu kỳ và cường độ vốn: Đợt tăng 272,78% từ đầu năm, chi tiêu vốn năm tài chính 2027 dự kiến trên 50 tỷ USD và rủi ro tăng trưởng nguồn cung sau này để lại ít chỗ cho nhu cầu HBM yếu hơn, chậm trễ thực hiện hoặc giá bộ nhớ thấp hơn.
Hướng dẫn này phân tích dự báo cổ phiếu MU, các kịch bản giá 2026, rủi ro chính và triển vọng của nhà phân tích, dựa trên báo cáo thu nhập Q4 tài chính ngày 30 tháng 9 của Micron, hồ sơ SEC và dữ liệu thị trường đến ngày 5 tháng 10, cộng với cách giao dịch hợp đồng tương lai cổ phiếu MU trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Nhà Đầu Tư Micron Cần Biết Trong Tháng 10 Năm 2026
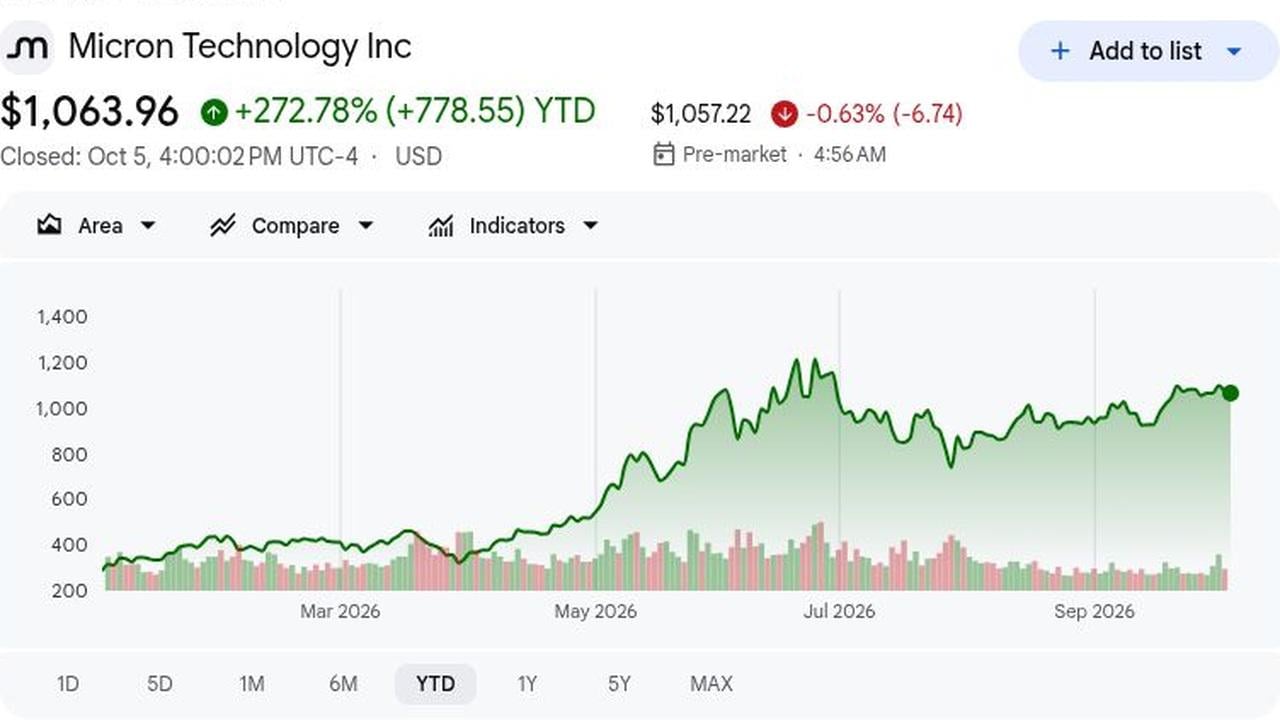
- MU đóng cửa ở mức 1.063,96 USD vào ngày 5 tháng 10 và tăng 272,78% từ đầu năm: Đợt tăng phản ánh việc định giá lại xung quanh máy chủ AI, HBM và nguồn cung DRAM chặt chẽ. Tăng giá thêm nữa bây giờ cần nâng cấp ước tính, không chỉ đơn giản là cải thiện điều kiện ngành. Điều đó làm tăng kỳ vọng thực hiện sau một đợt chạy lịch sử.
- Doanh thu Q4 tài chính đạt 54,23 tỷ USD, tăng 379% so với năm trước: Doanh thu vượt quá đồng thuận LSEG 51,07 tỷ USD với 3,16 tỷ USD. EPS pha loãng không GAAP 33,42 USD cũng vượt ước tính theo dõi 31,41 USD với 2,01 USD, chứng minh rằng sự gia tăng nhu cầu đã chuyển đổi thành thu nhập với tốc độ đặc biệt.
- Đơn vị kinh doanh trung tâm dữ liệu tạo ra 34,29 tỷ USD doanh thu Q4: Cloud Memory đóng góp 16,28 tỷ USD, tăng 258% so với năm trước, trong khi Core Data Center đạt 18,00 tỷ USD so với 1,58 tỷ USD một năm trước đó. Cùng nhau, chúng chiếm khoảng 63% doanh thu hàng quý, khiến nhu cầu cơ sở hạ tầng AI trở thành động lực thu nhập chính.
- Hướng dẫn doanh thu Q1 tài chính đạt điểm giữa 61,5 tỷ USD: Điểm giữa vượt quá đồng thuận LSEG 57,02 tỷ USD với 4,48 tỷ USD; triển vọng EPS 38,15 USD vượt 35,40 USD với 2,75 USD, mở rộng tín hiệu nhu cầu gần hạn và củng cố sự tự tin về tương lai của ban quản lý.
- Cam kết khách hàng đạt 32 tỷ USD và RPO tiến gần 150 tỷ USD: Micron cho biết 26 Thỏa thuận Khách hàng Chiến lược bao phủ hơn 75% sản lượng FY2027. Điều này cải thiện tầm nhìn, mặc dù thời gian vận chuyển và hấp thụ của khách hàng vẫn quan trọng khi dung lượng ngành mở rộng thêm trên các phân khúc.
Micron Technology (MU) Là Gì?
Micron Technology thiết kế và sản xuất DRAM, bộ nhớ băng thông cao (HBM), NAND và NOR flash, và lưu trữ thể rắn được sử dụng trên các trung tâm dữ liệu, PC, điện thoại thông minh, xe cộ và thiết bị công nghiệp. Là một trong số ít nhà sản xuất bộ nhớ tích hợp, Micron vận hành các cơ sở chế tạo wafer và đóng gói riêng của mình, mang lại nhiều kiểm soát hơn về công nghệ và nguồn cung. Mô hình sản xuất đó cũng khiến doanh nghiệp rất náo nhiệt vốn và nhạy cảm với năng suất, sử dụng, chuyển đổi quy trình và chu kỳ giá bộ nhớ.
Chiến lược tăng trưởng dài hạn của Micron ngày càng tập trung vào cơ sở hạ tầng AI. HBM và DRAM tiên tiến hỗ trợ các nền tảng tăng tốc và máy chủ, trong khi SSD dung lượng cao phục vụ nhu cầu lưu trữ đám mây. Các thỏa thuận nhiều năm với Anthropic, Ford và General Motors hỗ trợ tầm nhìn nhu cầu, trong khi bộ nhớ Micron cũng được thiết kế vào các nền tảng tăng tốc NVIDIA. Về phía nguồn cung, Micron lên kế hoạch hơn 250 tỷ USD đầu tư sản xuất và nghiên cứu tại Mỹ đến năm 2035 và có thỏa thuận wafer silicon 10 năm với GlobalWafers, mặc dù các nhà máy và dung lượng đóng gói mới vẫn mất nhiều năm để đủ tiêu chuẩn và tăng tốc.
Đọc Thêm: Dự Đoán Giá NVIDIA (NVDA) 2026: Tăng Trưởng Cơ Sở Hạ Tầng AI Có Thể Đẩy NVDA Về Phía 420 USD?
Tổng Quan Thu Nhập Q4 FY2026 Micron Technology (MU): Doanh Thu Kỷ Lục và Triển Vọng Q1 Mạnh Mẽ
Micron đạt doanh thu Q4 tài chính 54,23 tỷ USD, tăng 379%, EPS không GAAP 33,42 USD và lợi nhuận gộp không GAAP 87,0%. Doanh thu vượt đồng thuận LSEG 51,07 tỷ USD với 3,16 tỷ USD; điểm giữa Q1 61,5 tỷ USD vượt đồng thuận 57,02 tỷ USD với 4,48 tỷ USD.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q4 FY2026 |
51,07 tỷ USD |
54,23 tỷ USD |
Vượt. 3,16 tỷ USD trên đồng thuận LSEG; tăng 379% so với năm trước. |
|
EPS pha loãng không GAAP Q4 |
31,41 USD |
33,42 USD |
Vượt. 2,01 USD trên ước tính được trích dẫn và tăng từ 3,03 USD một năm trước. |
|
EPS pha loãng GAAP Q4 |
— |
32,87 USD |
Mở rộng. Tăng từ 2,83 USD trong Q4 FY2025. |
|
Thu nhập ròng GAAP Q4 |
— |
37,70 tỷ USD |
Mở rộng. Tăng từ 3,20 tỷ USD một năm trước. |
|
Lợi nhuận gộp không GAAP Q4 |
— |
87,00% |
Mở rộng. Tăng từ 45,7% một năm trước. |
|
Dòng tiền hoạt động Q4 |
— |
43,97 tỷ USD |
Cải thiện. Tăng từ 5,73 tỷ USD trong Q4 FY2025. |
|
Dòng tiền tự do điều chỉnh Q4 |
— |
33,20 tỷ USD |
Tích cực. Tài trợ đầu tư trong khi thanh khoản tăng. |
|
Doanh thu Cloud Memory |
— |
16,28 tỷ USD |
Tăng trưởng. Tăng 258% từ 4,54 tỷ USD một năm trước. |
|
Doanh thu Core Data Center |
— |
18,00 tỷ USD |
Tăng tốc. Tăng từ 1,58 tỷ USD một năm trước. |
|
Doanh thu Mobile và Client |
— |
13,11 tỷ USD |
Phục hồi. Tăng từ 3,76 tỷ USD một năm trước. |
|
Doanh thu Automotive và Embedded |
— |
6,82 tỷ USD |
Phục hồi. Tăng từ 1,43 tỷ USD một năm trước. |
|
Triển vọng doanh thu Q1 FY2027 |
57,02 tỷ USD |
61,5 tỷ USD ± 1,5 tỷ USD |
Trên. Điểm giữa vượt đồng thuận LSEG với 4,48 tỷ USD. |
|
Triển vọng EPS không GAAP Q1 FY2027 |
35,40 USD |
38,15 USD ± 1,00 USD |
Trên. Điểm giữa vượt đồng thuận với 2,75 USD. |
|
Triển vọng lợi nhuận gộp không GAAP Q1 FY2027 |
— |
Khoảng 86,25% |
Mạnh mẽ. Hướng dẫn vẫn gần mức Q4 kỷ lục. |
- Doanh thu 54,23 tỷ USD tăng 379% và vượt đồng thuận: Nguồn cung DRAM và NAND chặt chẽ, tỷ lệ HBM tăng và nhu cầu trung tâm dữ liệu mạnh hơn cho thấy tăng trưởng đến từ cả giá cả và lô hàng. Sự đóng góp rộng rãi giảm sự phụ thuộc vào bất kỳ thị trường cuối đơn lẻ nào.
- EPS không GAAP đạt 33,42 USD, vượt ước tính theo dõi 31,41 USD: EPS không GAAP cao hơn mười lần so với 3,03 USD cùng kỳ năm trước. Thu nhập ròng GAAP 37,70 tỷ USD xác nhận lợi nhuận mở rộng vượt ra ngoài các điều chỉnh không GAAP, một kiểm tra quan trọng về chất lượng thu nhập.
- Các doanh nghiệp trung tâm dữ liệu trở thành động cơ tăng trưởng trung tâm: Cloud Memory đăng 16,28 tỷ USD, tăng 258%, trong khi Core Data Center đạt 18,00 tỷ USD so với 1,58 tỷ USD. Cơ sở hạ tầng AI hiện thúc đẩy nhiều thu nhập hơn so với chu kỳ bộ nhớ truyền thống, mở rộng hỗn hợp nhu cầu khách hàng.
- Tạo tiền mặt mở rộng cùng với lợi nhuận gộp: Dòng tiền hoạt động đạt 43,97 tỷ USD và dòng tiền tự do điều chỉnh 33,20 tỷ USD. Số dư tiền mặt và đầu tư 73,48 tỷ USD có thể tài trợ cho các node hàng đầu, phòng sạch và đóng gói HBM. Nó cũng để lại chỗ để hấp thụ chi phí xây dựng.
- Hướng dẫn Q1 tài chính mở rộng đà thu nhập: Các điểm giữa doanh thu 61,5 tỷ USD và EPS không GAAP 38,15 USD vượt đồng thuận với 4,48 tỷ USD và 2,75 USD. Triển vọng lợi nhuận 86,25% báo hiệu bình thường hóa nhẹ từ Q4 trong khi vẫn cao so với lịch sử.
Triển Vọng Đầu Tư Micron Technology (MU) 2026: Trường Hợp Tăng 2.100 USD vs Trường Hợp Giảm 800 USD
Triển vọng 2026 của Micron phụ thuộc vào việc liệu nhu cầu do AI thúc đẩy đối với HBM, DRAM máy chủ và NAND trung tâm dữ liệu có thể vượt trước nguồn cung mới trong khi các cam kết khách hàng lớn chuyển đổi thành doanh thu hay không. Ưu điểm đến từ nguồn cung bộ nhớ chặt chẽ, tầm nhìn hợp đồng mạnh và lợi nhuận duy trì, trong khi tăng trưởng dung lượng nhanh hơn, giá yếu hơn và chi tiêu vốn nặng vẫn là những rủi ro chính.
Trường Hợp Tăng: Nguồn Cung Bộ Nhớ AI Chặt Chẽ Đẩy MU Về Phía 2.100 USD
Trường Hợp Tăng giả định HBM, DRAM máy chủ và NAND trung tâm dữ liệu vẫn thiếu nguồn cung trong khi 26 Thỏa thuận Khách hàng Chiến lược chuyển đổi thành lô hàng. Với hơn 75% sản lượng năm tài chính 2027 được cam kết và RPO gần 150 tỷ USD, Micron có thể giữ lợi nhuận cao hơn nhiều so với trung bình chu kỳ lịch sử.
Một động thái hướng tới 2.100 USD sẽ đòi hỏi thêm các nâng cấp thu nhập, tiếp tục đủ điều kiện HBM và nguồn cung ngành có kỷ luật. Chuyển đổi 32 tỷ USD cam kết khách hàng thành tiền gửi và doanh thu, cùng với dòng tiền tự do mạnh mẽ mặc dù hơn 50 tỷ USD chi tiêu vốn năm tài chính 2027 dự kiến, sẽ củng cố trường hợp này.
Trường Hợp Cơ Sở: Cam Kết Khách Hàng Mạnh Giữ MU Giữa 1.300 USD và 1.700 USD
Trường Hợp Cơ Sở giả định nhu cầu bộ nhớ AI vẫn mạnh, nhưng giá cả và lợi nhuận gộp bình thường hóa từ mức Q4 tài chính đặc biệt. Các thỏa thuận chiến lược và sản lượng cam kết hỗ trợ tầm nhìn, trong khi chi tiêu vốn cao hơn, khấu hao và nguồn cung tăng dần hạn chế tăng tốc thu nhập thêm.
MU có thể giao dịch chủ yếu giữa 1.300 USD và 1.700 USD nếu lô hàng HBM vẫn ổn định, tăng trưởng trung tâm dữ liệu tiếp tục và lợi nhuận gộp ở gần hướng dẫn. Nâng cấp ước tính chậm hơn có thể sẽ hạn chế một động thái hướng tới các mục tiêu cao nhất.
Trường Hợp Giảm: Giá Bộ Nhớ Yếu Hơn Kéo MU Về Phía 800 USD
Trường Hợp Giảm giả định việc bổ sung dung lượng AI chậm lại, nguồn cung HBM cạnh tranh tăng nhanh hơn, hoặc giá DRAM và NAND thông thường yếu đi. Khấu hao tăng và cam kết hoạt động sau đó sẽ gây áp lực lên thu nhập và dòng tiền tự do khi lợi nhuận gộp rút lui từ 87,0%.
Một động thái hướng tới 800 USD sẽ trở nên khả thi hơn nếu cam kết khách hàng bị trì hoãn, hướng dẫn năm tài chính 2027 bị cắt giảm, hoặc chi tiêu vốn vẫn cao mặc dù nhu cầu yếu hơn. Các ước tính về tương lai thấp hơn và nén định giá sau đợt tăng 272,78% từ đầu năm sẽ thêm áp lực.
Dự Báo Giá Cổ Phiếu MU Cho 2026 Bởi Các Nhà Phân Tích Wall Street
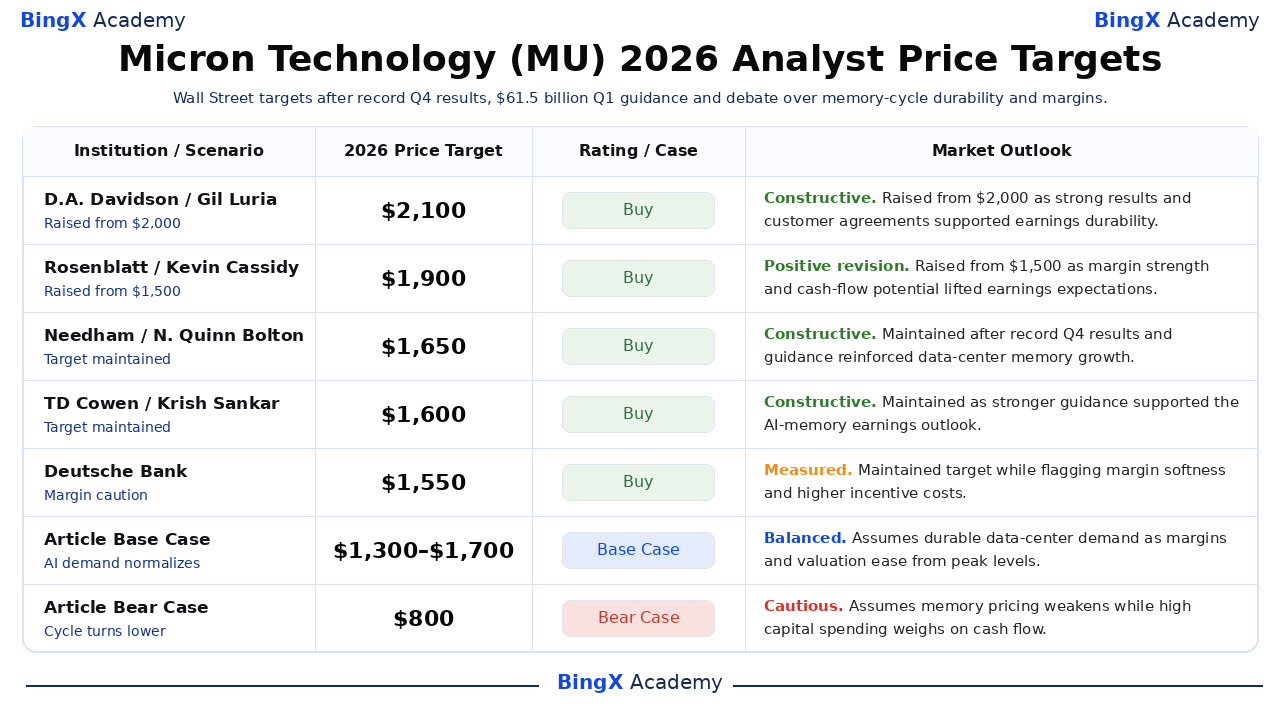
Các mục tiêu của nhà phân tích sau thu nhập vẫn cao hơn nhiều so với mức đóng cửa ngày 5 tháng 10 của Micron, nhưng chúng cũng trải rộng một phạm vi có ý nghĩa. Các hành động được chọn dưới đây có ngày 1 tháng 10 và phản ánh cách các công ty diễn giải lợi nhuận kỷ lục, hướng dẫn mạnh hơn, cam kết khách hàng và nhu cầu vốn ngay sau khi phát hành Q4 tài chính.
|
Tổ Chức / Nhà Phân Tích |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
D.A. Davidson / Gil Luria |
2.100 USD |
Mua |
Tích cực. 1 tháng 10: Nâng từ 2.000 USD khi kết quả kỷ lục và thỏa thuận khách hàng hỗ trợ độ bền thu nhập. |
|
Rosenblatt / Kevin Cassidy |
1.900 USD |
Mua |
Điều chỉnh tích cực. 1 tháng 10: Nâng từ 1.500 USD khi sức mạnh lợi nhuận và tiềm năng dòng tiền nâng kỳ vọng thu nhập. |
|
Needham / N. Quinn Bolton |
1.650 USD |
Mua |
Tích cực. 1 tháng 10: Duy trì sau kết quả Q4 kỷ lục và hướng dẫn củng cố tăng trưởng bộ nhớ trung tâm dữ liệu. |
|
TD Cowen / Krish Sankar |
1.600 USD |
Mua |
Tích cực. 1 tháng 10: Duy trì khi hướng dẫn mạnh hơn hỗ trợ triển vọng thu nhập bộ nhớ AI. |
|
Deutsche Bank / Melissa Weathers |
1.550 USD |
Mua |
Thận trọng. 1 tháng 10: Duy trì mục tiêu trong khi gắn cờ sự mềm mại lợi nhuận và chi phí khuyến khích cao hơn. |
|
RBC Capital / Srini Pajjuri |
1.500 USD |
Vượt trội |
Tích cực. 1 tháng 10: Duy trì khi các thỏa thuận chiến lược hỗ trợ tầm nhìn doanh thu nhiều năm. |
|
Trường Hợp Cơ Sở Bài Viết |
1.300 USD đến 1.700 USD |
Trường Hợp Cơ Sở |
Cân bằng. Giả định nhu cầu trung tâm dữ liệu bền vững khi lợi nhuận và định giá giảm từ mức đỉnh. |
|
Trường Hợp Giảm Bài Viết |
800 USD |
Trường Hợp Giảm |
Thận trọng. Giả định giá bộ nhớ yếu đi trong khi chi tiêu vốn cao gây áp lực lên dòng tiền. |
Cách Giao Dịch Cổ Phiếu Micron Technology (MU) Trên BingX
Giao dịch HBM, giá bộ nhớ và triển vọng lợi nhuận của Micron bằng cách sử dụng BingX TradFi và các công cụ BingX AI. Vì MU có thể phản ứng mạnh với các cập nhật giá cả, kế hoạch dung lượng, hướng dẫn và chi tiêu AI, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
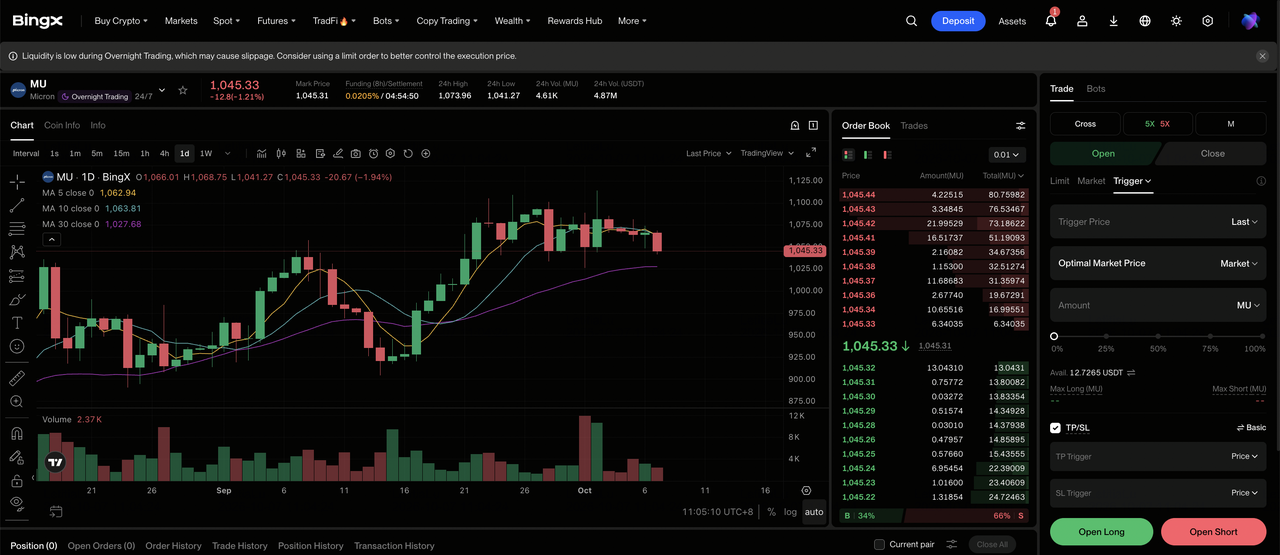
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Micron Technology (MU). Tìm kiếm và chọn hợp đồng MU-USDT perpetual futures.
Bước 3: Chọn hướng của bạn. Chọn Open Long nếu nhu cầu bộ nhớ AI và lợi nhuận vẫn vững chắc. Chọn Open Short nếu giá cả, nhu cầu HBM hoặc chuyển đổi hợp đồng yếu đi.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Isolated hoặc Cross-Margin dựa trên khả năng chịu rủi ro của bạn. Sự tiến bộ 272,78% từ đầu năm cho thấy tại sao đòn bẩy bảo thủ và định cỡ vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt các mức Take-Profit và Stop-Loss (TP/SL) trước hoặc ngay sau khi vào giao dịch. MU có thể phản ứng nhanh chóng với giá bộ nhớ, kế hoạch dung lượng, cam kết khách hàng và hướng dẫn thu nhập.
Top 5 Rủi Ro Đối Với Dự Báo Cổ Phiếu Micron Technology (MU)
Kết quả kỷ lục không loại bỏ rủi ro chu kỳ và định giá của Micron. Giá cả, thực hiện, chính sách thương mại và mở rộng dung lượng vẫn có thể ảnh hưởng đáng kể đến thu nhập ngay cả khi nhu cầu AI vẫn mạnh.
- Giá bộ nhớ vẫn có thể đảo chiều: Lợi nhuận gộp không GAAP 87,0% phản ánh nguồn cung đặc biệt chặt chẽ và hỗn hợp sản phẩm mạnh. Nếu nguồn cung DRAM hoặc NAND tăng nhanh hơn nhu cầu, giá cả, doanh thu và dòng tiền có thể yếu đi nhanh chóng.
- Chi tiêu vốn nặng có thể gây áp lực lên lợi nhuận: Chi tiêu vốn năm tài chính 2027 dự kiến vượt quá 50 tỷ USD sau 27,37 tỷ USD trong năm tài chính 2026. Chi phí vượt mức hoặc tăng tốc chậm hơn có thể tăng khấu hao trước khi dung lượng mới tạo ra lợi nhuận đầy đủ.
- Chuyển đổi HBM mang rủi ro thực hiện: Bộ tăng tốc AI đòi hỏi bộ nhớ nhanh hơn, đóng gói tiên tiến và đủ tiêu chuẩn khách hàng nghiêm ngặt. Đủ tiêu chuẩn chậm trễ, năng suất yếu hơn hoặc thay đổi kiến trúc có thể chuyển đơn hàng HBM sang đối thủ cạnh tranh.
- Trung Quốc và chính sách thương mại vẫn quan trọng: Kiểm soát xuất khẩu, đầu tư bộ nhớ địa phương Trung Quốc và hạn chế sản phẩm Micron có thể ảnh hưởng đến thị trường có thể tiếp cận, truy cập thiết bị và nhu cầu khách hàng trên khắp Mỹ và châu Á.
- Định giá để lại ít chỗ cho thất vọng: Tăng 272,78% từ đầu năm của MU phản ánh kỳ vọng mạnh mẽ về nhu cầu AI và thu nhập tương lai. Cổ phiếu có thể giảm nếu nâng cấp ước tính chậm lại, lợi nhuận bình thường hóa sớm hơn dự kiến hoặc nhà đầu tư gán một bội số thấp hơn.
Suy Nghĩ Cuối Cùng: MU Có Phải Là Một Khoản Đầu Tư Tốt Trong Năm 2026?
Q4 tài chính của Micron củng cố trường hợp đầu tư 2026 vì nhu cầu do AI thúc đẩy đang chuyển thành cả tăng trưởng và tạo tiền mạnh hơn. Doanh thu đạt 54,23 tỷ USD, lợi nhuận gộp không GAAP đạt 87,0% và dòng tiền hoạt động tăng lên 43,97 tỷ USD. Điểm giữa doanh thu Q1 61,5 tỷ USD cũng cho thấy đà này đang tiếp tục vào quý tiếp theo thay vì kết thúc với một báo cáo mạnh.
Câu hỏi chính là liệu sức mạnh đó có thể kéo dài hay không. MU đã tăng 272,78% từ đầu năm, trong khi Micron lên kế hoạch hơn 50 tỷ USD chi tiêu vốn FY2027. Trường hợp mạnh hơn phụ thuộc vào nhu cầu HBM vẫn chặt chẽ, 32 tỷ USD cam kết khách hàng chuyển đổi thành lô hàng và tiền mặt, và dung lượng mới kiếm được lợi nhuận mạnh trước khi nguồn cung ngành bắt kịp. Nếu những điều kiện đó được duy trì, Trường Hợp Cơ Sở 1.300 USD đến 1.700 USD vẫn có thể hỗ trợ và Trường Hợp Tăng 2.100 USD trở nên hiện thực hơn. Nếu giá cả yếu đi trong khi chi tiêu vốn và khấu hao vẫn cao, rủi ro giảm về phía 800 USD trở nên dễ biện minh hơn.
Nhắc Nhở Rủi Ro: Giao dịch cổ phiếu và hợp đồng tương lai vĩnh viễn liên quan đến rủi ro đáng kể, bao gồm thua lỗ nhanh và thanh lý khi sử dụng đòn bẩy. Mục tiêu giá và kịch bản là ước tính phân tích, không phải bảo đảm hoặc lời khuyên tài chính cá nhân.
Bài Đọc Liên Quan
- Top Cổ Phiếu Bộ Nhớ AI Nên Mua Năm 2026: Nhu Cầu DRAM, HBM và Lưu Trữ AI Được Giải Thích
- Top Cổ Phiếu Bộ Nhớ Băng Thông Cao (HBM) Nên Mua Trong Siêu Chu Kỳ Bộ Nhớ 2026
- Top 10 Cổ Phiếu Cơ Sở Hạ Tầng AI Nên Mua Năm 2026: Lãnh Đạo Sản Xuất và Thiết Kế Chip
- Top Cổ Phiếu Máy Chủ AI Nên Mua Năm 2026: Hệ Thống Quy Mô Rack, Máy Chủ GPU và Cơ Sở Hạ Tầng Máy Chủ AI
- Dự Đoán Giá NVIDIA (NVDA) 2026: Tăng Trưởng Cơ Sở Hạ Tầng AI Có Thể Đẩy NVDA Về Phía 420 USD?
- Dự Đoán Giá Sandisk (SNDK) 2026: Nhu Cầu Trung Tâm Dữ Liệu AI Có Thể Đẩy SNDK Về Phía 3.000 USD?
