
-
JPMorgan Chase (JPM) cung cấp dịch vụ ngân hàng tiêu dùng, tài trợ doanh nghiệp, thanh toán, giao dịch và quản lý đầu tư cho các hộ gia đình, công ty và tổ chức. Mạng lưới tiền gửi của ngân hàng cung cấp nguồn vốn cho hoạt động cho vay đã được thiết lập, trong khi tài sản khách hàng ngày càng tăng và tài trợ công nghiệp tạo ra thêm cơ hội thu phí. Định giá tiền gửi, chất lượng tín dụng và chi phí vận hành quyết định liệu hoạt động rộng lớn đó có chuyển thành thu nhập bền vững và lợi nhuận hấp dẫn trên vốn đầu tư hay không.
Quý gần nhất cho thấy thu nhập ngân hàng mạnh hơn trong khi chi phí tăng nhanh hơn doanh thu. Doanh thu Q3 2026 của JPMorgan Chase tăng 8% lên 50,172 tỷ USD, với thu nhập lãi thuần tăng 13%. EPS pha loãng đạt 5,57 USD, trong khi chi phí tăng 12% lên 27,295 tỷ USD. Thử thách trong Q4 là liệu tăng trưởng số dư tiếp tục có thể hỗ trợ thu nhập lãi mà không làm xói mòn thêm hiệu quả vận hành và sự linh hoạt về vốn hay không.
Dự báo cổ phiếu JPM cho năm 2026 hiện xoay quanh hai quan điểm cạnh tranh:
- Kịch bản tăng trưởng nhờ tiền gửi: Số dư khách hàng cao hơn và phí quản lý định kỳ duy trì thu nhập, trong khi tăng trưởng chi phí chậm hơn bảo vệ lợi nhuận khi các cơ hội tài trợ doanh nghiệp mới phát triển.
- Kịch bản áp lực chi phí và vốn: Giao dịch yếu hơn, các khoản dự phòng tín dụng bổ sung và mở rộng bảng cân đối kế toán hấp thụ thu nhập, khiến ít vốn hơn có sẵn cho mua lại cổ phiếu và hạn chế tiềm năng tăng định giá.
Hướng dẫn này phân tích dự báo cổ phiếu JPM, các kịch bản giá năm 2026, các rủi ro chính và triển vọng từ các nhà phân tích, dựa trên báo cáo thu nhập ngày 13-10 của JPMorgan Chase, bản trình bày tài chính và dữ liệu thị trường ngày 21-10, cùng cách mua cổ phiếu JPM trên BingX TradFi bằng USDT hoặc USDC.
5 Điều Nhà Đầu Tư JPMorgan Chase Cần Biết Trong Tháng 10 Năm 2026
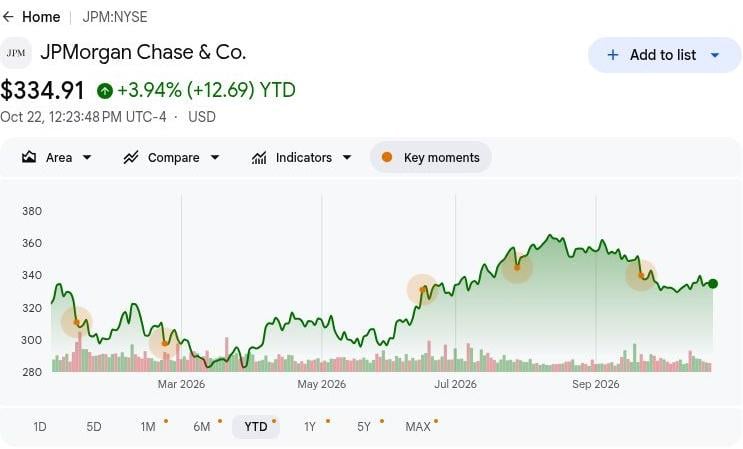
- JPM đóng cửa ở mức 335,19 USD vào ngày 21-10: Cổ phiếu vẫn dưới kịch bản tăng 425 USD, khiến tiềm năng tăng thêm phụ thuộc vào thu nhập mạnh hơn và lợi nhuận từ vốn. Tăng trưởng bền vững sẽ đòi hỏi cho vay có lợi nhuận và doanh thu ngân hàng định kỳ vượt ra ngoài hiệu suất giao dịch mạnh mẽ.
- Doanh thu Q3 tăng 8% lên 50,172 tỷ USD. Doanh thu tăng từ 46,427 tỷ USD một năm trước nhưng giảm từ 57,347 tỷ USD trong Q2. Thu nhập lãi do tiền gửi thúc đẩy hỗ trợ tăng trưởng hàng năm, trong khi hoạt động giao dịch và đầu tư đóng góp vào biến động theo quý.
- Tài sản được quản lý đạt 5,2 nghìn tỷ USD: Dòng vào ròng tài sản khách hàng đạt tổng cộng 263 tỷ USD, phản ánh nhu cầu mạnh mẽ về quản lý tài sản và đầu tư. Dòng vào tiếp tục, giữ chân khách hàng và phí quản lý định kỳ có thể hỗ trợ tăng trưởng thu nhập ổn định hơn.
- Michigan LIFT tạo ra các cơ hội tài trợ doanh nghiệp mới: JPMorgan hợp tác với Ford, Michigan và các tổ chức khác để khởi động sáng kiến tài trợ nhà cung cấp vào tháng 9. Hoạt động cho vay thành công và sự tham gia rộng rãi hơn của nhà cung cấp có thể mở rộng doanh thu ngân hàng thương mại.
- Tỷ lệ CET1 13,9% hỗ trợ cho vay và ổn định tài chính: JPMorgan nắm giữ 304 tỷ USD vốn CET1 và báo cáo 664 triệu USD mua lại cổ phiếu ròng. Dự trữ vốn mạnh hỗ trợ mở rộng kinh doanh, trong khi cho vay có kỷ luật và phân phối cho cổ đông vẫn quan trọng đối với lợi nhuận dài hạn.
JPMorgan Chase (JPM) Là Gì?
JPMorgan Chase là công ty dịch vụ tài chính toàn cầu phục vụ người tiêu dùng, doanh nghiệp nhỏ, tập đoàn, chính phủ và nhà đầu tư tổ chức. Bộ phận Ngân hàng Tiêu dùng & Cộng đồng cung cấp tiền gửi, thẻ, thế chấp và các dịch vụ liên quan, trong khi Ngân hàng Thương mại & Đầu tư kết hợp các hoạt động tài trợ, tư vấn, thanh toán và chứng khoán. Quản lý Tài sản & Tài chính thu phí từ việc quản lý đầu tư của khách hàng và cũng cung cấp dịch vụ ngân hàng. Doanh thu đến từ chênh lệch lãi suất và phí dịch vụ hoặc giao dịch, với bảng cân đối kế toán 5,1 nghìn tỷ USD tạo ra quy mô trên các lĩnh vực kinh doanh này.
Chiến lược tăng trưởng của JPMorgan Chase tập trung vào việc mở rộng mối quan hệ khách hàng, phát triển quản lý đầu tư và tài trợ các ngành công nghiệp trọng yếu. Vào tháng 9 năm 2026, công ty đã khởi động Michigan LIFT cùng với Ford, Bang Michigan, Michigan Central và Newlab, với mục tiêu cung cấp tới 1 tỷ USD tài trợ nhà cung cấp trong một thập kỷ. Công ty cũng đang mở rộng Sáng kiến An ninh và Khả năng Phục hồi, báo cáo 5 tỷ USD đầu tư vốn cổ phần và hơn 230 tỷ USD được tài trợ hoặc hỗ trợ tính đến ngày 19-10. Với tài sản được quản lý trong Q3 đạt 5,2 nghìn tỷ USD, các sáng kiến này nhằm mục đích tăng cường thu nhập từ phí và lợi nhuận vốn dài hạn.
Tổng Quan Kết Quả Kinh Doanh Q3 2026 của JPMorgan Chase (JPM): Thu Nhập Lãi Mạnh Đẩy EPS Tăng Bất Chấp Chi Phí Leo Thang
JPMorgan Chase báo cáo doanh thu thuần Q3 2026 đạt 50,172 tỷ USD, tăng 8% so với cùng kỳ năm trước, trong khi doanh thu được quản lý đạt 50,907 tỷ USD khi tiền gửi và cho vay mở rộng. EPS pha loãng tăng 10% lên 5,57 USD, trong khi chi phí tăng 12% lên 27,295 tỷ USD và các khoản lỗ chứng khoán đầu tư thuần làm giảm EPS 0,18 USD. Với thu nhập lãi thuần đạt 27,1 tỷ USD và lợi nhuận trên vốn chủ sở hữu hữu hình đạt 20%, việc duy trì thu nhập sẽ phụ thuộc vào kinh tế tiền gửi, phí định kỳ và hiệu quả vận hành.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu thuần báo cáo |
46,427 tỷ USD Q3 2025 |
50,172 tỷ USD |
Cải thiện. Tăng 8% so với cùng kỳ năm trước. |
|
Doanh thu thuần được quản lý |
47,120 tỷ USD Q3 2025 |
50,907 tỷ USD |
Cải thiện. Tăng 8% so với cùng kỳ năm trước. |
|
EPS pha loãng |
5,07 USD Q3 2025 |
5,57 USD |
Cao hơn. Tăng 10% so với cùng kỳ năm trước. |
|
Thu nhập lãi thuần |
~24,0 tỷ USD Q3 2025 |
27,1 tỷ USD |
Mở rộng. Tăng 13% so với cùng kỳ năm trước. |
|
Chi phí phi lãi |
24,281 tỷ USD Q3 2025 |
27,295 tỷ USD |
Cao hơn. Tăng 12% so với cùng kỳ năm trước. |
|
Dự phòng tổn thất tín dụng |
3,403 tỷ USD Q3 2025 |
2,743 tỷ USD |
Thấp hơn. Giảm 660 triệu USD so với năm trước. |
|
Lợi nhuận trên vốn chủ sở hữu hữu hình |
20% Q3 2025 |
20% |
Ổn định. Không đổi so với cùng kỳ năm trước. |
|
Tỷ lệ CET1 chuẩn hóa |
14,8% Q3 2025 |
13,90% |
Thấp hơn. Giảm 0,9 điểm phần trăm. |
- Doanh thu báo cáo Q3 tăng 8% lên 50,172 tỷ USD. Doanh thu giảm 13% theo quý bất chấp tăng trưởng hàng năm, phản ánh những thay đổi trong hoạt động thị trường và đầu tư. Tăng trưởng tiền gửi bền vững và phí khách hàng định kỳ sẽ quan trọng để duy trì đà thu nhập.
- Doanh thu thị trường tăng 15% lên 10,3 tỷ USD. Tăng trưởng Thị trường Cổ phần 49% và hoạt động khách hàng mạnh hơn thúc đẩy hiệu suất. Nhu cầu tổ chức tiếp tục và hoạt động tài trợ có thể hỗ trợ thu nhập, mặc dù điều kiện giao dịch và chi phí vốn ảnh hưởng đến khả năng sinh lời.
- EPS pha loãng tăng 10% lên 5,57 USD bất chấp chi phí cao hơn. Chi phí vận hành tăng 12% lên 27,295 tỷ USD, trong khi dự phòng tổn thất tín dụng đạt 2,743 tỷ USD. Thu nhập ngân hàng mạnh hơn hỗ trợ khả năng sinh lời, nhưng duy trì hiệu quả vận hành sẽ quan trọng khi thị trường bình thường hóa.
- Tài sản được quản lý đạt 5,2 nghìn tỷ USD. Dòng vào ròng tài sản khách hàng đạt tổng cộng 263 tỷ USD, hỗ trợ tăng trưởng tài sản được quản lý và phí liên quan. Mở rộng tài sản tạo phí củng cố doanh thu quản lý định kỳ và giảm sự phụ thuộc vào hoạt động giao dịch và tư vấn nhạy cảm với giao dịch.
- Hướng dẫn thu nhập lãi thuần Q4 báo hiệu sự hỗ trợ cho vay tiếp tục. Ban quản lý chỉ ra khoảng 25,5 tỷ USD không bao gồm Thị trường, với việc thực hiện phụ thuộc vào tăng trưởng số dư và kinh tế tiền gửi. Giữ chân tiền gửi, định giá khoản vay phù hợp và kiểm soát chi phí sẽ quan trọng đối với tăng trưởng thu nhập trong tương lai.
Triển Vọng Đầu Tư 2026 của JPMorgan Chase (JPM): Kịch Bản Tăng 425 USD vs. Kịch Bản Giảm 300 USD
Triển vọng năm 2026 của JPMorgan Chase phụ thuộc vào việc liệu tăng trưởng số dư được tài trợ bằng tiền gửi có thể duy trì thu nhập trong khi tiêu thụ lượng vốn chấp nhận được hay không. Thu nhập lãi Q3 và tài sản khách hàng mở rộng, nhưng chi phí tăng nhanh hơn doanh thu và tỷ lệ CET1 giảm. Các kịch bản biên tập sau đây phản ánh cách kinh tế cho vay, hoạt động thị trường và phân bổ vốn có thể định hình định giá đến tháng 12 năm 2026.
Kịch Bản Tăng: Tăng Trưởng Tiền Gửi và Hiệu Quả Tốt Hơn Đẩy JPM Đến 425 USD
Cải thiện tăng trưởng doanh thu so với chi phí sẽ tạo cho JPMorgan con đường trực tiếp đến lợi nhuận cao hơn trên bảng cân đối kế toán mở rộng. Thu nhập lãi thuần Q3 đạt 27,1 tỷ USD, tăng 13%, trong khi chi phí quản lý được quản lý tăng lên 54%. Giữ chân khách hàng tiền gửi với chi phí huy động hấp dẫn sẽ hỗ trợ lợi nhuận cho vay khi phí quản lý tài sản mở rộng cơ sở thu nhập.
Kịch bản 425 USD sẽ được hỗ trợ nếu thu nhập lãi Q4 không bao gồm Thị trường vượt quá mức chỉ định 25,5 tỷ USD và doanh thu tăng nhanh hơn chi phí. Lợi nhuận trên ROTCE vượt 20% của Q3 sẽ giúp biện minh cho định giá cao hơn mà không cần dựa vào mua lại cổ phiếu nhanh hơn.
Kịch Bản Cơ Sở: Tăng Trưởng Ngân Hàng Ổn Định Giữ JPM Trong Khoảng 340 đến 375 USD
Tăng trưởng số dư tiếp tục có thể giữ thu nhập của JPMorgan ổn định ngay cả khi lợi nhuận giao dịch và đầu tư bình thường hóa. Dư nợ cho vay bình quân tăng 10% và tiền gửi tăng 8% trong Q3, hỗ trợ thu nhập lãi định kỳ cùng với phí quản lý. Những mối quan hệ khách hàng đó có thể duy trì khả năng sinh lời lành mạnh trong khi chi phí đãi ngộ, chi tiêu công nghệ và việc sử dụng vốn tăng ngăn cản sự cải thiện đáng kể hơn về lợi nhuận.
Khoảng 340 đến 375 USD sẽ phù hợp với tăng trưởng tiền gửi tiếp tục, hoạt động khách hàng thông thường và chất lượng tín dụng xấp xỉ ổn định. Tăng trưởng chi phí chậm hơn sẽ hỗ trợ đầu trên, trong khi chi phí huy động cao hơn có thể hấp thụ đủ tăng trưởng thu nhập để hạn chế thêm lợi nhuận định giá.
Kịch Bản Giảm: Thị Trường Yếu Hơn và Chi Phí Tín Dụng Cao Hơn Kéo JPM Về 300 USD
Thị trường yếu hơn và kinh tế cho vay sẽ khiến JPMorgan tiếp xúc đầy đủ hơn với cơ sở chi phí vận hành lớn hơn của mình. Doanh thu thị trường Q3 cung cấp 10,3 tỷ USD, trong khi chi phí phi lãi đạt 27,295 tỷ USD và dự phòng tín dụng tăng theo quý. Nếu giao dịch khách hàng chậm lại trong khi người vay xấu đi, phí định kỳ có thể không đủ hỗ trợ để duy trì lợi nhuận gần đây trên vốn chủ sở hữu hữu hình thông thường.
Kịch bản 300 USD sẽ trở nên có khả năng hơn nếu doanh thu thị trường giảm cùng với các bổ sung dự trữ tín dụng thêm. Tăng trưởng tiền gửi và phí quản lý sau đó sẽ cần đóng góp nhiều hơn chỉ đơn giản là ổn định thu nhập, để lại ít hỗ trợ hơn cho phân phối và định giá cao hơn.
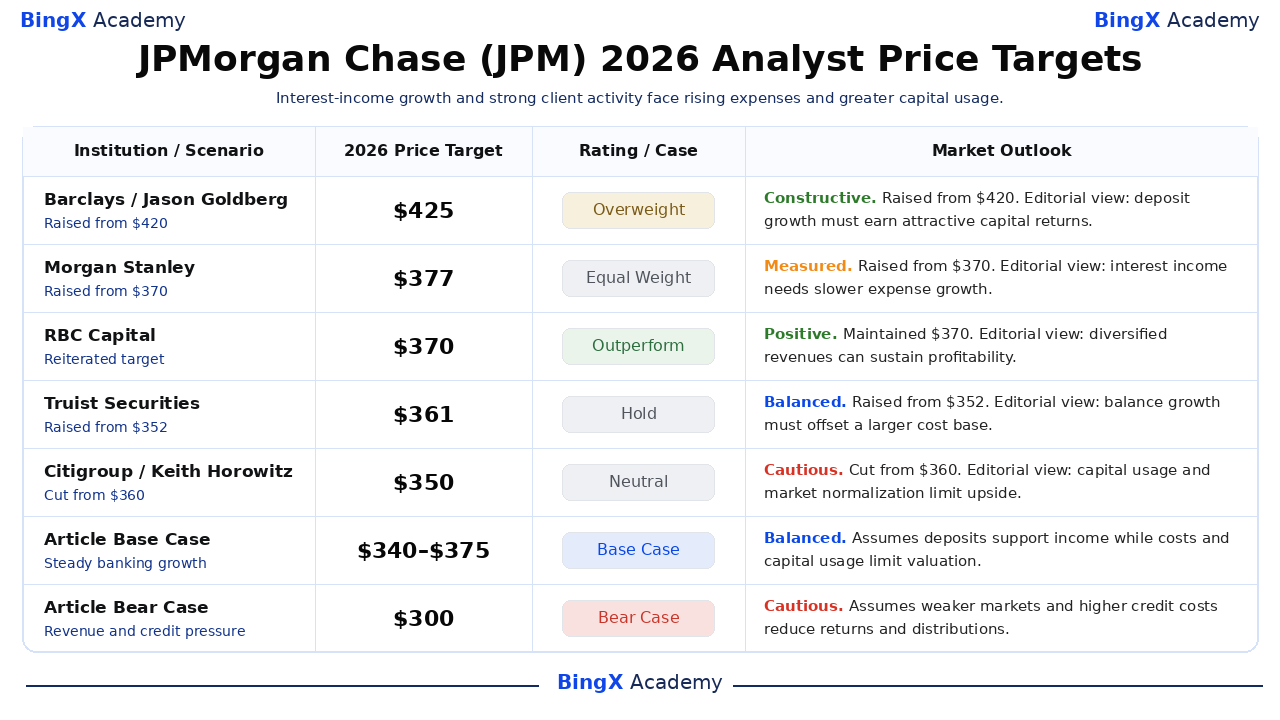
Dự Báo Giá Cổ Phiếu JPM 2026 Từ Các Nhà Phân Tích Phố Wall
Các mục tiêu của bên thứ ba được đặt tên, ghi ngày tháng này đề cập đến cổ phiếu JPM niêm yết trên NYSE và thường bao gồm khoảng thời gian khoảng 12 tháng kéo dài đến cuối năm 2026. Khoảng chênh lệch 350 đến 425 USD phản ánh các giả định khác nhau về thu nhập ngân hàng, chi phí và lợi nhuận vốn. Cách giải thích triển vọng là biên tập; hai hàng cuối là các kịch bản 2026 riêng biệt của bài viết này.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Barclays |
425 USD |
Tăng tỷ trọng |
Tích cực. Ngày 2026-10-14: Nâng từ 420 USD; duy trì Tăng tỷ trọng. Quan điểm biên tập: tăng trưởng tiền gửi phải tạo ra lợi nhuận vượt chi phí vốn bổ sung. |
|
Morgan Stanley |
377 USD |
Nắm giữ theo tỷ trọng |
Thận trọng vừa phải. Ngày 2026-10-14: Nâng từ 370 USD; duy trì Nắm giữ theo tỷ trọng. Quan điểm biên tập: thu nhập lãi mạnh cần tăng trưởng chi phí phải điều tiết. |
|
RBC Capital |
370 USD |
Vượt trội |
Tích cực. Ngày 2026-10-14: Duy trì 370 USD và tái khẳng định Vượt trội. Quan điểm biên tập: ngân hàng đa dạng hóa và quản lý tài sản có thể duy trì khả năng sinh lời. |
|
Truist Securities |
361 USD |
Nắm giữ |
Cân bằng. Ngày 2026-10-14: Nâng từ 352 USD; duy trì Nắm giữ. Quan điểm biên tập: tăng trưởng tiền gửi và cho vay phải bù đắp cơ sở chi phí vận hành lớn hơn. |
|
Citigroup |
350 USD |
Trung lập |
Thận trọng. Ngày 2026-10-15: Cắt giảm từ 360 USD; duy trì Trung lập. Quan điểm biên tập: việc sử dụng vốn và thị trường bình thường hóa có thể hạn chế tiềm năng tăng định giá. |
|
Kịch Bản Cơ Sở Bài Viết |
340–375 |
Kịch Bản Cơ Sở |
Cân bằng. Giả định tăng trưởng tiền gửi duy trì thu nhập trong khi chi phí và việc sử dụng vốn hạn chế định giá tháng 12 năm 2026. |
|
Kịch Bản Giảm Bài Viết |
300 USD |
Kịch Bản Giảm |
Thận trọng. Giả định doanh thu thị trường yếu hơn và chi phí tín dụng cao hơn làm giảm thu nhập và phân phối cho cổ đông. |
Cách Mua Cổ Phiếu JPMorgan Chase (JPM) Trên BingX
Mua và nắm giữ cổ phiếu JPMorgan Chase thông qua BingX Stocks Trading bằng USDT hoặc USDC, tùy theo điều kiện niêm yết và tài khoản. JPMorgan cung cấp khả năng tiếp cận ngân hàng tiêu dùng, tài trợ doanh nghiệp, thị trường và quản lý đầu tư. Người dùng đủ điều kiện có thể phân bổ nắm giữ theo mục tiêu đầu tư của họ mà không cần sử dụng đòn bẩy hoặc trả phí tài trợ vĩnh viễn.
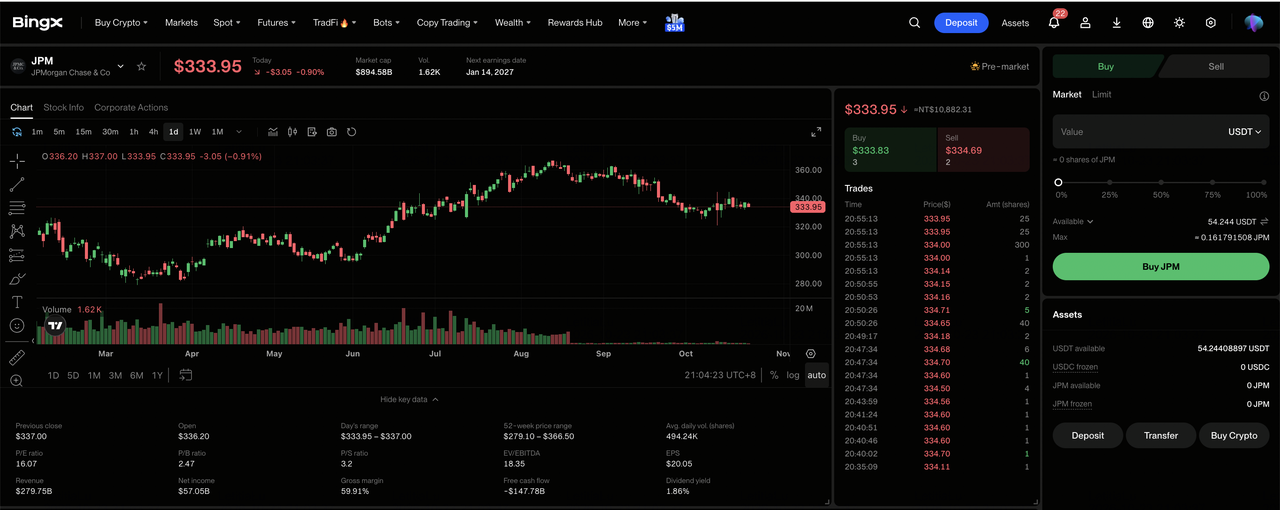
Bước 1: Truy Cập BingX Stocks Trading. Đăng ký hoặc đăng nhập vào BingX, hoàn thành xác minh danh tính bắt buộc và điều hướng đến "TradFi > Cổ phiếu". Chấp nhận Thông báo Rủi ro Giao dịch Cổ phiếu nếu truy cập sản phẩm lần đầu tiên.
Bước 2: Chuẩn Bị USDT hoặc USDC. Đảm bảo Tài khoản Spot của bạn có đủ tiền cho giao dịch mua. Chuyển USDT hoặc USDC từ Tài khoản Quỹ hoặc Tài khoản Tài sản nếu cần. Xem lại số tiền đặt hàng tối thiểu và điều kiện cổ phiếu phân đoạn của cổ phiếu đã chọn trước khi chọn quy mô đầu tư.
Bước 3: Chọn JPMorgan Chase (JPM). Mở thị trường Cổ phiếu, tìm kiếm JPMorgan Chase (JPM) và xác nhận rằng cổ phiếu có sẵn cho tài khoản của bạn. Xem lại thông tin nhận dạng công ty, giá cổ phiếu hiện tại, phiên giao dịch và các loại lệnh có sẵn.
Bước 4: Mua Cổ Phiếu JPMorgan Chase. Chọn "Mua", nhập số tiền đầu tư hoặc số lượng cổ phiếu được phép và chọn lệnh thị trường hoặc lệnh giới hạn được hỗ trợ. Lệnh thị trường sử dụng giá có sẵn trong các phiên được hỗ trợ, trong khi lệnh giới hạn yêu cầu giá được chỉ định hoặc tốt hơn và thanh khoản đủ để thực hiện.
Bước 5: Xem Xét và Quản Lý Danh Mục Đầu Tư Của Bạn. Mở "Cổ phiếu > Vị thế" để theo dõi cổ phiếu JPM và lợi nhuận hoặc lỗ chưa thực hiện của bạn. Sử dụng Tất cả Lệnh để xem lại giao dịch hoặc bán cổ phiếu khi cần. Thanh toán T+1 thường ảnh hưởng đến thời điểm số tiền từ việc bán có thể rút ra, thay vì thời điểm cổ phiếu đã mua có thể được bán.
Top 5 Rủi Ro Cần Theo Dõi Đối Với Nhà Đầu Tư JPMorgan Chase Năm 2026
Mạng lưới tiền gửi lớn, phí quản lý định kỳ và các lĩnh vực kinh doanh ngân hàng đa dạng hóa của JPMorgan Chase hỗ trợ triển vọng thu nhập. Tuy nhiên, hoạt động thị trường, chi phí vận hành, chất lượng tín dụng và yêu cầu vốn có thể gây áp lực lên khả năng sinh lời và lợi nhuận cổ đông.
- Hoạt động khách hàng yếu hơn có thể gây áp lực lên doanh thu: Doanh thu thị trường Q3 đạt 10,3 tỷ USD, được hỗ trợ bởi giao dịch cổ phần mạnh mẽ và nhu cầu tài trợ. Khối lượng giao dịch thấp hơn hoặc số dư tài trợ có thể giảm thu nhập và lợi nhuận trên vốn chủ sở hữu hữu hình thông thường.
- Chi phí vận hành tăng có thể hạn chế biên lợi nhuận: Chi phí phi lãi Q3 tăng 12% lên 27,295 tỷ USD. Chi phí đãi ngộ và công nghệ cao hơn có thể làm suy yếu khả năng sinh lời nếu thu nhập cho vay và phí quản lý tăng chậm hơn.
- Chậm trễ tài trợ doanh nghiệp có thể hạn chế tăng trưởng doanh thu: JPMorgan chỉ ra khoảng 25,5 tỷ USD thu nhập lãi Q4 không bao gồm Thị trường, đòi hỏi tăng trưởng số dư tiếp tục. Nhu cầu cho vay bị trì hoãn hoặc các quyết định tài trợ của khách hàng có thể làm giảm khả năng hiển thị doanh thu trong tương lai.
- Yêu cầu vốn có thể hạn chế lợi nhuận cổ đông: JPMorgan đã mua lại ròng 664 triệu USD trong Q3, trong khi tài trợ khách hàng đòi hỏi vốn đáng kể. Dự phòng tín dụng cao hơn hoặc yêu cầu bảng cân đối kế toán có thể hạn chế các giao dịch mua lại trong tương lai và tăng trưởng thu nhập trên mỗi cổ phiếu bền vững.
- Lợi nhuận yếu hơn có thể gây áp lực định giá: Lợi nhuận trên vốn chủ sở hữu hữu hình thông thường Q3 của JPMorgan đạt 20%, được hỗ trợ bởi thu nhập ngân hàng do tiền gửi thúc đẩy. Cho vay chậm hơn, hoạt động thị trường yếu hơn hoặc chi phí tín dụng tăng có thể làm giảm lợi nhuận và kích hoạt sự sụt giảm giá cổ phiếu.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào JPMorgan Chase Năm 2026 Không?
27,1 tỷ USD thu nhập lãi hàng quý và 5,2 nghìn tỷ USD tài sản được quản lý của JPMorgan Chase chứng minh quy mô của các mảng ngân hàng và đầu tư định kỳ. Cho vay tiêu dùng, tài trợ doanh nghiệp và phí quản lý tài sản hỗ trợ thu nhập vượt ra ngoài giao dịch, trong khi Michigan LIFT tạo cơ hội phát triển mối quan hệ khách hàng mới. Duy trì sự tăng trưởng đó sẽ phụ thuộc vào việc kiểm soát chi phí và kiếm được lợi nhuận hấp dẫn trên vốn bổ sung.
Kịch bản tăng 425 USD giả định thu nhập lãi mạnh hơn, hiệu quả tốt hơn và lợi nhuận vốn bền vững. Kịch bản cơ sở 340 đến 375 USD phản ánh hoạt động ngân hàng ổn định, trong khi kịch bản giảm 300 USD tính đến thị trường yếu hơn và chi phí tín dụng cao hơn. Với JPM đóng cửa ở mức 335,19 USD vào ngày 21-10, nhà đầu tư nên theo dõi liệu tăng trưởng số dư có chuyển thành thu nhập trên mỗi cổ phiếu bền vững hay không.
Lưu Ý Rủi Ro: Mảng ngân hàng đa dạng hóa của JPMorgan Chase không loại trừ rủi ro đầu tư. Chất lượng tín dụng yếu hơn, chi phí vận hành tăng hoặc hoạt động giao dịch thấp hơn có thể làm giảm thu nhập và lợi nhuận cổ đông. Nhà đầu tư nên đánh giá định giá, lợi nhuận trên vốn chủ sở hữu và khả năng chịu đựng rủi ro của họ trước khi mua cổ phiếu JPM.
Bài Đọc Liên Quan
- Các Cổ Phiếu Dịch Vụ Tài Chính và Fintech Hàng Đầu Cần Mua Năm 2026 Giữa Làn Sóng AI Tác Nhân và Sự Dịch Chuyển Của Stablecoin
- Dự Báo Giá Goldman Sachs (GS) 2026: Đà Tăng Từ Quý Kỷ Lục Hay Trần Định Giá Ở Mức 1.140 USD?
- Dự Báo Giá Morgan Stanley (MS) 2026: Thị Trường Vốn Mạnh Có Thể Đẩy MS Đến 270 USD Không?
- Dự Báo Giá BlackRock (BLK) 2026: Nhu Cầu ETF Mạnh Có Thể Đẩy BLK Đến 1.400 USD Không?
- Dự Báo Giá Wells Fargo (WFC) 2026: Thu Nhập Lãi Tăng Có Thể Đẩy WFC Đến 105 USD Không?
