
Netflix (NFLX) транслює телесеріали, фільми, ігри та прямі трансляції для учасників по всьому світу. Підписна бізнес-модель забезпечує стабільний дохід, тоді як Netflix Ads Suite відкриває доступ до ширшого рекламного попиту. Якість програм, утримання після підвищення цін та швидкість впровадження рекламних продуктів визначають, чи перетвориться ця аудиторія на вищі доходи та грошові повернення.
Останній квартал продемонстрував посилення монетизації підписок, тоді як виконання рекламного плану залишилося нижче очікувань. Дохід Netflix за Q3 2026 зріс на 11,8% до $12,874 млрд, а зростання забезпечили кількість учасників та ціноутворення. Операційна маржа досягла 34,6%, тоді як річний прогноз реклами знизився до $2,7 млрд. Головне завдання Q4 — чи зможуть інструменти утримання та реклами підтримувати доходи в міру нормалізації витрат.
Прогноз акцій NFLX на 2026 рік наразі зосереджений навколо двох конкуруючих поглядів:
- Сценарій відновлення підписок і реклами: Утримані учасники та покращені рекламні інструменти можуть підвищити дохід на годину перегляду, тоді як дисципліна програмування підтримуватиме сталий прибуток і генерацію грошових коштів.
- Сценарій тиску на монетизацію та витрати: Повільніше впровадження реклами та слабше утримання можуть призвести до того, що інвестиції в програми приноситимуть менший дохід, звужуючи буфер прибутковості за зростання прибутку на акцію.
Цей посібник аналізує прогноз акцій NFLX, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі листа про результати Netflix від 20 жовтня, фінансових звітів та ринкових даних від 26 жовтня, а також як купити акції NFLX на BingX TradFi за USDT або USDC.
Топ-5 речей, які повинні знати інвестори Netflix у жовтні 2026 року
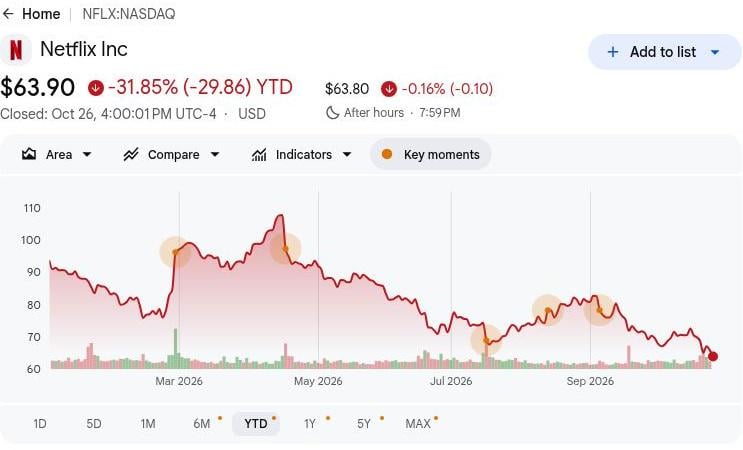
- NFLX закрилася на рівні $63,90 26 жовтня, знизившись на 31,85% з початку року: Акції залишаються нижче рівня $68,69 до публікації результатів, що робить бичачий сценарій на $85 залежним від вищого зростання прибутків. Подальший потенціал зростання вимагатиме стійкого утримання абонентів та монетизації реклами, а не лише покладання на викуп акцій.
- Дохід за Q3 збільшився на 12% до $12,874 млрд. Обсяг продажів зріс порівняно з $11,510 млрд роком раніше та $12,560 млрд у Q2, що підтримується зростанням підписок. Однак скорочення прогнозів щодо реклами підкреслює необхідність перетворення зростаючої залученості глядачів на вищий рекламний дохід.
- Операційна маржа досягла 34,6% завдяки зміцненню прибутковості підписок: Краще, ніж очікувалось, утримання абонентів підтримало стабільний дохід і прибутки. Підтримання маржі залежатиме від витрат на контент, цінової влади та подальшого розширення реклами.
- Партнерства з TF1 та в галузі реклами розширюють можливості зростання Netflix: Партнерство з французьким мовником розпочалося влітку, тоді як MercadoLibre та AdForm приєдналися до рекламної екосистеми Netflix у Q3. Ширше впровадження рекламодавців та посилення залученості можуть підтримати додатковий дохід понад підписки.
- Грошові резерви в розмірі $8,2 млрд підтримують інвестиції в контент та викуп акцій: Netflix викупила акцій на $4,8 млрд у Q3, маючи при цьому валовий борг у розмірі $15,3 млрд. Висока ліквідність підтримує інвестиції в програми, хоча стійка генерація грошових коштів та дисципліноване розподілення капіталу залишаються важливими для довгострокових повернень акціонерам.
Що таке Netflix (NFLX)?
Netflix — глобальна розважальна компанія, яка транслює телесеріали, фільми, ігри та прямі трансляції для платних учасників. Її модель підписки поєднує власні оригінальні виробництва з ліцензованими програмами, які розповсюджуються через інтернет-сервіс на телевізорах і мобільних пристроях. Плани з підтримкою реклами також з'єднують рекламодавців з аудиторією, яка користується сервісом, створюючи ще одне джерело монетизації. Компанія генерує дохід насамперед за рахунок підписок та реклами, а обсяг продажів за Q3 у розмірі $12,874 млрд ілюструє масштаб її єдиного стримінгового бізнесу.
Стратегія зростання Netflix зосереджена на диференційованих програмах, покращеному відкритті контенту та посиленій монетизації підписок і реклами. У 2026 році компанія запустила партнерство з TF1 у Франції та уклала ліцензійну угоду з Disney, додаючи сторонній контент поруч зі своїми оригіналами. Компанія також розширює Netflix Ads Suite через партнерства Q3 з MercadoLibre у Латинській Америці та AdForm у Європі, на Близькому Сході та в Африці. З глобальною аудиторією, яка наближається до одного мільярда людей, ці ініціативи спрямовані на зміцнення утримання та попиту рекламодавців, тоді як повернення залежать від залученості глядачів та успішного впровадження рекламних продуктів.
Огляд результатів Netflix (NFLX) за Q3 2026: Зростання операційного прибутку на 37% при слабшому рекламному прогнозі
Netflix повідомила про дохід за Q3 2026 у розмірі $12,874 млрд, що на 11,8% більше порівняно з аналогічним періодом попереднього року, зростання забезпечили насамперед учасники та ціноутворення. Операційний прибуток зріс на 37% до $4,459 млрд, а маржа досягла 34,6% завдяки часовому розподілу витрат, тоді як річний прогноз вільного грошового потоку знизився з $12,5 млрд до $12 млрд переважно через очікувану операцію з нерухомістю у Q4. При прогнозі доходу за Q4 у розмірі $13,442 млрд та скорочених рекламних очікуваннях до $2,7 млрд майбутні доходи залежатимуть від утримання, впровадження рекламних продуктів та повернення від програм.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітований / Фактичний |
Відхилення |
|
Дохід |
$11,510 млрд Q3 2025 |
$12,874 млрд |
Покращення. Зростання на 11,8% р/р. |
|
Операційний прибуток |
$3,248 млрд Q3 2025 |
$4,459 млрд |
Вище. Зростання на 37% р/р. |
|
Операційна маржа |
28,2% Q3 2025 |
34,60% |
Розширення. Зростання на 6,4 відсоткових пункти. |
|
Розбавлений EPS |
$0,59 Q3 2025 |
$0,87 |
Вище. Зростання на $0,28 р/р. |
|
Вільний грошовий потік |
$2,660 млрд Q3 2025 |
$2,884 млрд |
Покращення. Зростання на 8,4% р/р. |
|
Рекламний дохід за FY2026 |
~$3 млрд попередній прогноз |
~$2,7 млрд |
Скорочено. Приблизно на $300 млн нижче попереднього прогнозу. |
|
Вільний грошовий потік за FY2026 |
~$12,5 млрд попередній прогноз |
~$12 млрд |
Скорочено. Приблизно на $500 млн нижче попереднього прогнозу. |
|
Прогноз доходу за Q4 |
$12,051 млрд Q4 2025 |
$13,442 млрд |
Прогноз. Передбачає зростання на 11,5% р/р. |
- Дохід за Q3 збільшився на 11,8% до $12,874 млрд. Дохід зріс на 2,5% послідовно разом із річним зростанням, відображаючи посилення монетизації підписок та внески від реклами. Стійке утримання учасників та успішне коригування цін будуть важливими для підтримки динаміки доходів.
- Дохід UCAN зріс на 11% до $5,628 млрд. Зростання кількості учасників та ціноутворення підтримали результати на найбільшому регіональному ринку Netflix протягом кварталу. Подальше утримання та попит рекламодавців можуть підтримати прибутки, хоча витрати на програми впливають на прибутковість та грошові повернення.
- Операційний прибуток зріс на 37% до $4,459 млрд. Прибуток за попередній рік включав витрати на бразильський податок у розмірі $619 млн, тоді як часовий розподіл поточних витрат також допоміг. Зростання підписок підтримало прибутковість, але підтримання ефективності витрат буде важливим у міру їх нормалізації.
- Інвестиції в контент розширили можливості програмування Netflix. Додавання до активів контенту у Q3 склало $5,16 млрд, підтримуючи виробництво та ліцензування стримінгових релізів. Інвестиції підтримують утримання, а повернення залежать від залученості глядачів та монетизації підписок.
- Прогноз доходу за Q4 досяг $13,442 млрд. Прогноз передбачає річне зростання на 11,5%, а його виконання залежить від кількості учасників, ціноутворення та рекламного попиту. Утримання абонентів, покращення рекламних можливостей та контроль витрат на програми будуть важливими для майбутнього зростання прибутків.
Інвестиційний прогноз Netflix (NFLX) на 2026 рік: Бичачий сценарій $85 проти Ведмежого сценарію $55
Прогноз Netflix на 2026 рік залежить від того, чи зможе зростання підписок підтримати прибутки, поки рекламні продукти наздоганяють очікування. Вільний грошовий потік за дев'ять місяців у розмірі $9,5 млрд підтримує скорочений річний прогноз у $12 млрд, тоді як затримки в рекламі роблять стабільне зростання центральним для оцінки вартості. Наступні редакційні сценарії відображають, як утримання, монетизація та витрати на програми можуть вплинути на результати до грудня 2026 року.
Бичачий сценарій: Зростання підписок та відновлення реклами штовхають NFLX до $85
Покращення виконання рекламних планів надасть Netflix прямий шлях до вищих прибутків поруч із прибутковою базою підписок. Річний прогноз рекламного доходу знизився приблизно до $2,7 млрд з $3 млрд, залишаючи простір для відновлення затриманих можливостей продукту. Кращий доступ рекламодавців монетизував би наявну аудиторію перегляду, тоді як утримані учасники продовжували б підтримувати дохід від підписок.
Сценарій $85 отримав би підтримку, якби продажі реклами відновилися до попереднього річного прогнозу в $3 млрд, а дохід за Q4 перевищив $13,442 млрд. Генерація грошових коштів вище приблизно $2,5 млрд передбачуваного рівня Q4, після витрат на нерухомість, зміцнила б перспективи повернення на акцію.
Базовий сценарій: Стабільні підписки утримують NFLX в діапазоні $65–$75
Подальше зростання підписок може продовжувати рухати прибутки Netflix вперед, навіть якщо реклама покращується повільно. Дохід за Q3 збільшився на 11,8%, допомагаючи компенсувати скорочений рекламний прогноз та майбутні організаційні витрати. Базовий сценарій передбачає, що ці компенсуючі фактори збережуться, забезпечуючи помірне зростання прибутків, залишаючи темп монетизації реклами невирішеним.
Діапазон $65–$75 відповідав би доходу близько прогнозу Q4, повній річній операційній маржі 31,5% та поступовому покращенню реклами. Краща залученість підтримала б верхню межу, тоді як слабше утримання могло б поглинути достатньо прогресу, щоб обмежити потенціал зростання ціни акцій.
Ведмежий сценарій: Слабше утримання та вищі витрати тягнуть NFLX до $55
Повільніше зростання підписок більш повно піддасть Netflix впливу затримок реклами та витрат на програми. Монетизація підписок підтримала зростання доходу за Q3, тоді як часовий розподіл витрат допоміг підняти операційну маржу вище 26%, очікуваних для Q4. Якщо відтік збільшиться або нові програми не зможуть утримати глядачів, Netflix може втратити цей прибутковий буфер до покращення рекламних можливостей.
Сценарій $55 став би більш імовірним, якби дохід за Q4 не досяг $13,442 млрд разом із маржею нижче 26% та подальшим рекламним послабленням. Тоді новий контент мав би робити більший внесок просто для стабілізації прибутків, залишаючи менше підтримки для оцінки вартості.
Прогнози ціни акцій NFLX на 2026 рік від аналітиків Волл-стріт
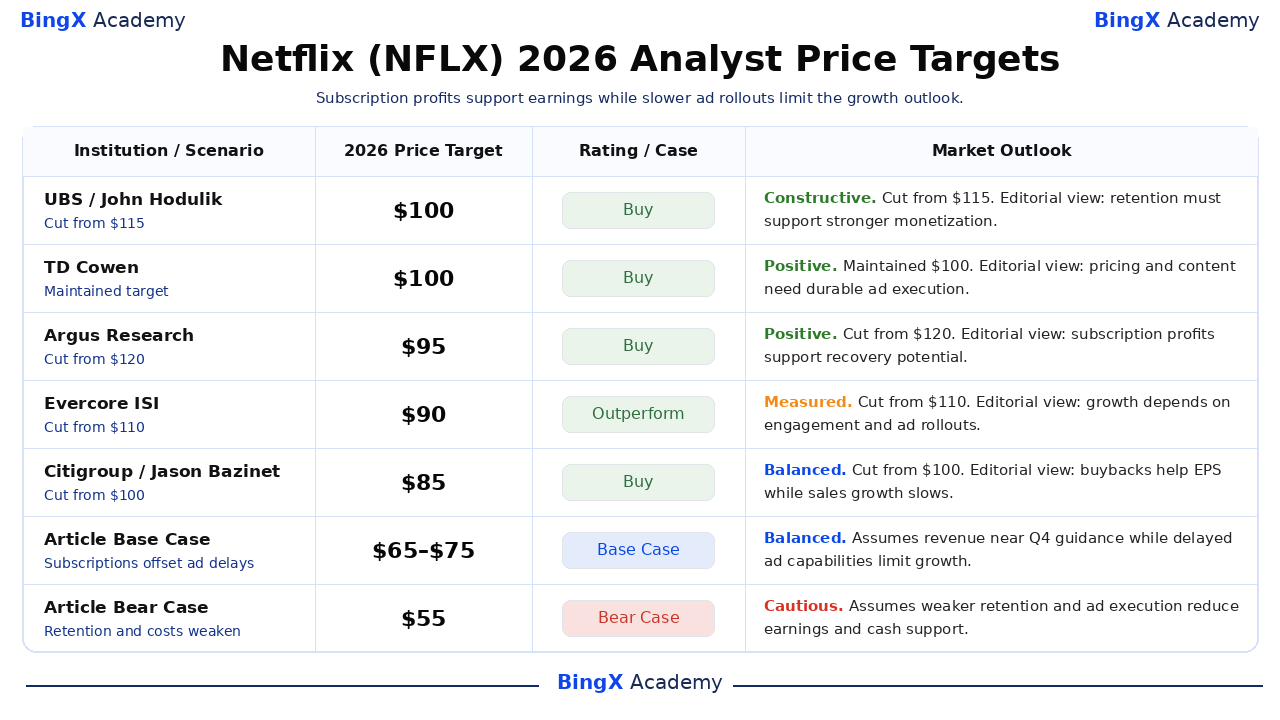
Ці іменовані, датовані цілі третіх сторін відносяться до акцій Netflix, що котируються на Nasdaq, і загалом охоплюють приблизно 12 місяців, виходячи за межі грудня 2026 року. Діапазон $85–$100 відображає різні судження щодо монетизації підписок та відновлення реклами; бізнес-інтерпретації нижче є редакційними. Останні два рядки — це окремі сценарії цієї статті на 2026 рік.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
UBS |
$100 |
Купувати |
Конструктивний. 2026-10-21: знижено з $115 до $100; рейтинг «Купувати» збережено. Редакційна інтерпретація: утримання підписок та покращення монетизації повинні відновити зростання після скорочення рекламного прогнозу. |
|
TD Cowen |
$100 |
Купувати |
Позитивний. 2026-10-21: збережено $100 та рейтинг «Купувати». Редакційна інтерпретація: розповсюдження контенту та ціноутворення можуть підтримати прибутки, але нові рекламні інструменти ще потребують забезпечення продажів. |
|
Argus Research |
$95 |
Купувати |
Позитивний. 2026-10-22: знижено з $120 до $95; рейтинг «Купувати» збережено. Редакційна інтерпретація: прибуткова база підписок підтримує потенціал відновлення, хоча часовий розподіл витрат обмежує екстраполяцію з маржі третього кварталу. |
|
Evercore ISI |
$90 |
Вище ринку |
Зважений. 2026-10-21: знижено з $110 до $90; рейтинг «Вище ринку» збережено. Редакційна інтерпретація: міжнародне розповсюдження та розширення реклами пропонують шляхи зростання за умови покращення залученості та впровадження продуктів. |
|
Citigroup |
$85 |
Купувати |
Збалансований. 2026-10-21: знижено з $100 до $85; рейтинг «Купувати» збережено. Редакційна інтерпретація: утримані абоненти та викуп акцій підтримують прибуток на акцію, тоді як повільніше зростання продажів обмежує короткострокову оцінку вартості. |
|
Базовий сценарій статті |
65–75 |
Базовий сценарій |
Збалансований. Передбачає, що підписки підтримують дохід близько прогнозу Q4, тоді як затримані рекламні можливості обмежують зростання до грудня 2026 року. |
|
Ведмежий сценарій статті |
$55 |
Ведмежий сценарій |
Обережний. Передбачає, що слабше утримання та виконання рекламного плану знижують прибутки та грошову підтримку до грудня 2026 року. |
Як купити акції Netflix (NFLX) на BingX
Купуйте та утримуйте акції Netflix через BingX Stocks Trading використовуючи USDT або USDC, відповідно до умов лістингу та права на відкриття рахунку. Netflix надає доступ до глобальних стримінгових підписок, реклами та розважальних програм. Кваліфіковані користувачі можуть визначати розмір позицій відповідно до своїх інвестиційних цілей без використання кредитного плеча або сплати постійних комісій за фінансування.
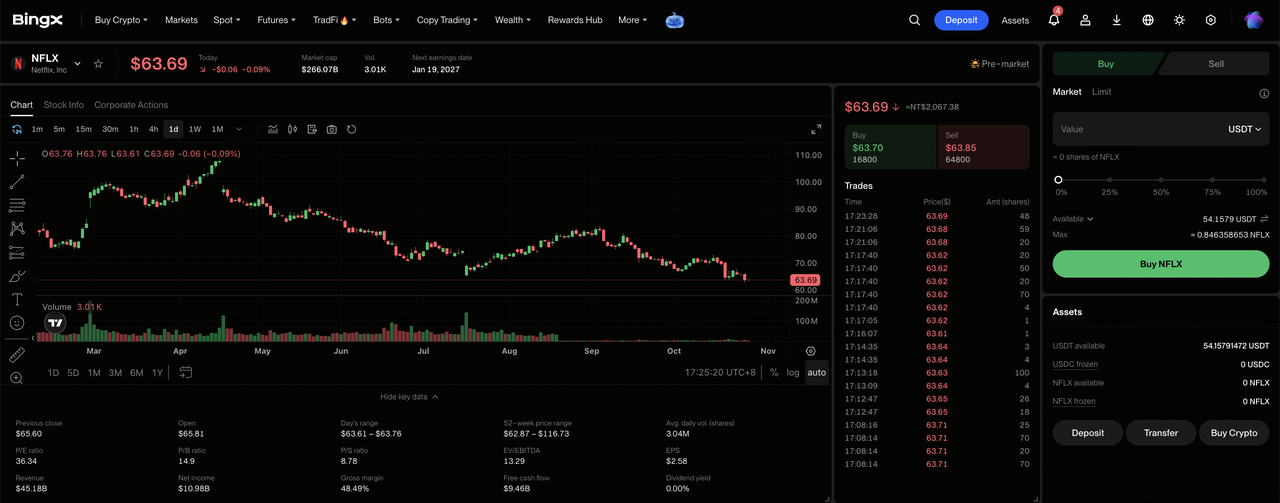
Крок 1: Отримайте доступ до BingX Stocks Trading. Зареєструйтеся або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви отримуєте доступ до продукту вперше.
Крок 2: Підготуйте USDT або USDC. Переконайтеся, що на вашому спотовому рахунку достатньо коштів для покупки. За необхідності перекажіть USDT або USDC зі свого Фондового рахунку або Рахунку добробуту. Перегляньте мінімальну суму замовлення та можливість дробових акцій для вибраної акції перед вибором розміру інвестиції.
Крок 3: Виберіть Netflix (NFLX). Відкрийте ринок акцій, знайдіть Netflix (NFLX) та переконайтеся, що акція доступна для вашого рахунку. Перегляньте ідентифікаційні дані компанії, поточну ціну акції, торговельну сесію та доступні типи ордерів.
Крок 4: Купіть акції Netflix. Виберіть «Купити», введіть дозволену суму інвестиції або кількість акцій і виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають вказаної або кращої ціни та достатньої ліквідності для виконання.
Крок 5: Перегляньте та управляйте своїми позиціями. Відкрийте «Акції > Позиції», щоб відстежувати свої акції NFLX та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за необхідності. Розрахунок T+1 загалом впливає на те, коли виручка від продажу стає доступною для виведення, а не на те, коли придбані акції можна продати.
Топ-5 ризиків для інвесторів Netflix у 2026 році
Стабільні підписки Netflix, глобальне розповсюдження та суттєва стабільна генерація грошових коштів підтримують прогноз прибутків. Однак слабше утримання, витрати на програми, затримки реклами та розподілення капіталу можуть тиснути на прибутковість та повернення акціонерам.
- Слабше утримання абонентів може тиснути на дохід: Дохід за Q3 склав $12,874 млрд, підтримуваний насамперед кількістю учасників та ціноутворенням у стримінговому сервісі. Нижчі темпи додавання абонентів або продовження підписок можуть знизити прибутки та операційну маржу.
- Вищі витрати на програми можуть обмежити маржу: Прогноз маржі за Q4 у розмірі 26% включає приблизно 120 базисних пунктів витрат на реструктуризацію. Вищі витрати на контент та заробітну плату можуть послабити прибутковість, якщо дохід від підписок та рекламні продажі зростатимуть повільніше.
- Затримки впровадження реклами можуть обмежити зростання доходів: Річний прогноз реклами досяг приблизно $2,7 млрд, але повільніший розвиток можливостей продукту скоротив попередній прогноз. Затримки рекламних інструментів, функцій вимірювання або прийняття клієнтами можуть знизити майбутню видимість доходів.
- Капітальні вимоги можуть обмежити повернення акціонерам: Netflix викупила акцій на $4,8 млрд у Q3, тоді як виробництво контенту вимагало значних грошових коштів. Вищі витрати на програми або додаткові придбання нерухомості можуть обмежити майбутні викупи акцій та грошові повернення на акцію.
- Слабша монетизація може тиснути на оцінку вартості: Операційна маржа Netflix за Q3 досягла 34,6%, частково підтримана часовим розподілом витрат, а не стабільною економією. Повільніше зростання підписок, слабше виконання рекламного плану або зростання витрат на програми можуть знизити прибутки та спровокувати падіння ціни акцій.
Підсумкові думки: Чи варто інвестувати в Netflix у 2026 році?
Квартальний операційний прибуток Netflix у розмірі $4,459 млрд та вільний грошовий потік у розмірі $2,884 млрд демонструють потенціал прибутків її підписного бізнесу. Міжнародні програми та рекламні партнерства підтримують можливості монетизації, тоді як викуп акцій може покращити результати на акцію. Підтримання цього прогресу залежатиме від утримання учасників після підвищення цін та отримання повернень від інвестицій у контент і рекламу.
Бичачий сценарій $85 передбачає відновлення реклами до $3 млрд, перевищення прогнозу доходу за Q4 та кращу, ніж очікується, генерацію грошових коштів. Базовий сценарій $65–$75 відображає стабільні підписки, тоді як ведмежий сценарій $55 враховує слабшу монетизацію та витрати. Оскільки NFLX закрилася на рівні $63,90 26 жовтня, інвесторам слід відстежувати, чи перетвориться зростання підписок на стійкий прибуток на акцію.
Застереження щодо ризиків: Глобальний підписний бізнес Netflix не усуває інвестиційного ризику. Слабше утримання, затримки рекламних можливостей або зростання витрат на програми можуть знизити прибутки та повернення акціонерам. Інвесторам слід оцінити вартість, генерацію грошових коштів та свою схильність до ризику перед покупкою акцій NFLX.
Пов'язані матеріали
- Прогноз ціни акцій Walt Disney (DIS) на 2026 рік: Чи можуть Disney+ та тематичні парки підштовхнути DIS до $145?
- Прогноз ціни акцій AMC Entertainment (AMC) на 2026 рік: Чи може зростання касових зборів підштовхнути AMC до $4,50?
- Прогноз ціни акцій Alphabet (GOOGL) на 2026 рік: Чи можуть зростання хмарних технологій на 82% та ШІ підштовхнути акції GOOGL до $430?
- Прогноз ціни акцій Reddit (RDDT) на 2026 рік: Чи можуть можливості даних ШІ підштовхнути RDDT до $300?
- Прогноз ціни акцій GameStop (GME) на 2026 рік: Чи може зростання продажів колекційних товарів підштовхнути GME до $30?
- Прогноз ціни акцій Snap Inc. (SNAP) на 2026 рік: Чи можуть зростання реклами та підписок підштовхнути SNAP до $10?
