Morgan Stanley (MS) надає послуги інвестиційного банкінгу, торгівлі цінними паперами, управління капіталом та інвестиційні послуги корпораціям, установам та індивідуальним інвесторам. Його підрозділ управління капіталом забезпечує регулярні комісії за управління активами, тоді як стратегія Integrated Firm поєднує корпоративне фінансування з відносинами у сфері корпоративного та особистого інвестування. Утримання клієнтських активів, торгова активність та дисципліна витрат визначають, чи перетворюється такий масштаб на більш сильний прибуток і дохідність на акцію.
Останній квартал продемонстрував рекордний дохід від управління капіталом, тоді як торгівля інструментами з фіксованим доходом послабла. Дохід Morgan Stanley за Q3 2026 зріс на 12% до $20,34 млрд, а дохід від акцій збільшився на 41%. Розбавлений EPS досяг $3,03, тоді як операційні витрати зросли приблизно на 12% до $13,71 млрд. Наступним випробуванням є те, чи зможуть рекордні притоки активів генерувати регулярні комісійні та підтримувати прибутковість в умовах зміни торгової активності.
Прогноз акцій MS на 2026 рік тепер зосереджений на двох конкуруючих точках зору:
- Сценарій стійкого зростання управління капіталом: Рекордні притоки активів та консультаційні відносини можуть збільшити комісійний дохід, якщо клієнтські активи залишатимуться інвестованими, а витрати на технології підвищуватимуть операційну ефективність.
- Сценарій тиску ринку та витрат: Слабша торгова активність та знецінення активів можуть обмежити прибуток, якщо витрати на компенсації та технології залишатимуться підвищеними по всій компанії.
Цей посібник розглядає прогноз акцій MS, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту про прибутки Morgan Stanley за Q3 від 14 жовтня, офіційної фінансової презентації та ринкових даних станом на 21 жовтня, а також як купити акції MS на BingX TradFi за USDT або USDC.
5 головних речей, які інвесторам Morgan Stanley слід знати у жовтні 2026 року
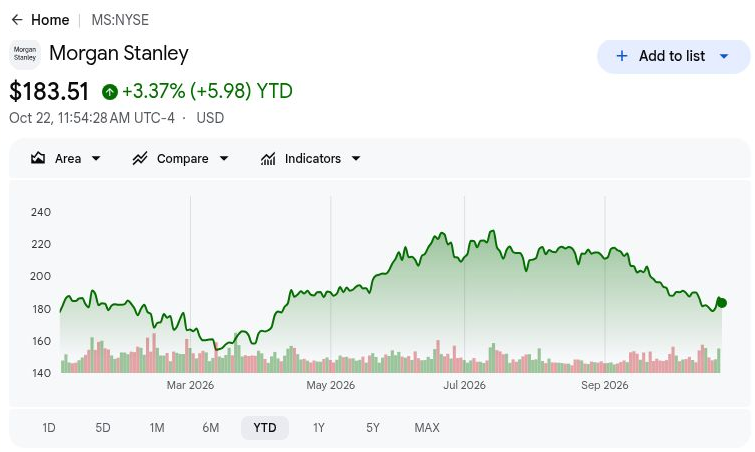
- MS закрилась на рівні $187,01 21 жовтня, зростання з початку року склало 5,34%: Акції залишаються нижче липневого піку, що робить бичачий сценарій у $230 залежним від стабільнішого регулярного прибутку. Стійке відновлення вимагає, щоб потоки від управління капіталом генерували комісійний дохід, а не покладалися на ще один виключно сильний квартал торгівлі акціями.
- Дохід за Q3 зріс до $20,34 млрд порівняно з $18,22 млрд роком раніше: Продажі знизилися з $21,35 млрд у Q2, що свідчить про послідовне уповільнення. Проте акції та управління капіталом сприяли річному зростанню, тому важливо розрізняти регулярні клієнтські комісії та чутливу до транзакцій ринкову активність.
- Активи управління капіталом на основі комісій досягли $3,155 трлн у міру розширення клієнтських притоків: Баланс станом на 30 вересня та $80,5 млрд квартальних потоків на основі комісій свідчать про попит з боку клієнтів. Утримання активів, ринкові показники та витрати на обслуговування визначатимуть, скільки з цього масштабу перетвориться на прибуток.
- Мандат на фінансування Broadcom AI забезпечує додаткову можливість для зростання: Morgan Stanley виступив провідним радником та спільним агентом розміщення у транзакції під керівництвом Apollo, оголошеній у червні. Майбутні фінансові мандати та визнані комісії визначатимуть, чи переростуть ці відносини у стійке комерційне зростання.
- Коефіцієнт капіталу CET1 на рівні 14,9% підтримує інвестиції та виплати акціонерам: Morgan Stanley викупив звичайних акцій на $1,54 млрд та оголосив квартальний дивіденд у розмірі $1,15. Це забезпечує підтримку прибутковості на акцію, хоча підтримка достатнього запасу капіталу та підвищення прибутковості будуть необхідні для довгострокової вартості для акціонерів.
Що таке Morgan Stanley (MS)?
Morgan Stanley — це глобальний інвестиційний банк та компанія з надання фінансових послуг, що обслуговує корпорації, уряди, установи та індивідуальних інвесторів. Підрозділ інституційних цінних паперів надає послуги з консультування при злиттях та поглинаннях, андеррайтингу цінних паперів, торгівлі та фінансування, тоді як підрозділ управління капіталом обслуговує клієнтів через фінансових консультантів, корпоративні програми та самостійне інвестування. Підрозділ управління інвестиціями заробляє комісійні від нагляду за активами інституційних та індивідуальних клієнтів у різних інвестиційних стратегіях. Дохід залежить від активності фінансових ринків, клієнтських транзакцій, процентного доходу та активів під управлінням, що робить диверсифікацію доходів та ефективність капіталу важливими для прибутковості.
Стратегія зростання Morgan Stanley зосереджена на поєднанні інституційного фінансування, корпоративних відносин та управління капіталом через модель Integrated Firm. У червні 2026 року компанія співпрацювала з Apollo, Blackstone та провідними банками над платформою AI XPV від Broadcom, виступаючи провідним радником та спільним агентом розміщення для початкової фінансової транзакції на $35 млрд. Компанія також розширює клієнтські відносини через свій канал під керівництвом консультантів, включаючи новий корпоративний пенсійний мандат у рамках потоків Q3 на основі комісій. З сукупними клієнтськими активами підрозділів управління капіталом та управління інвестиціями, що досягають $10,5 трлн, ці ініціативи спрямовані на зміцнення регулярних комісій та підвищення прибутковості для акціонерів.
Огляд прибутків Morgan Stanley (MS) за Q3 2026: Сила акцій підвищує EPS попри зростання витрат
Morgan Stanley повідомив про чистий дохід за Q3 2026 у розмірі $20,34 млрд, що на 12% більше рік до року, але на 5% менше порівняно з попереднім кварталом, завдяки торгівлі акціями та рекордному доходу від управління капіталом. Операційні витрати зросли приблизно на 12% до $13,71 млрд, тоді як розбавлений EPS збільшився на 8% до $3,03, що відображає зростання доходів поряд із витратами на компенсації та технології. З $232,4 млрд нових чистих активів управління капіталом та коефіцієнтом CET1 на рівні 14,9%, майбутні прибутки залежать від конвертації регулярних комісій, стійкої залученості клієнтів та дисципліни витрат.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Чистий дохід |
$18,224 млрд Q3 2025 |
$20,338 млрд |
Покращення. Зростання на 12% рік до року. |
|
Розбавлений EPS |
$2,80 Q3 2025 |
$3,03 |
Покращення. Зростання на 8% рік до року. |
|
Дохід від акцій |
$4,116 млрд Q3 2025 |
$5,799 млрд |
Розширення. Зростання на 41% рік до року. |
|
Дохід від інструментів з фіксованим доходом |
$2,169 млрд Q3 2025 |
$2,011 млрд |
Нижче. Зниження на 7% рік до року. |
|
Дохід від управління капіталом |
$8,234 млрд Q3 2025 |
$9,065 млрд |
Розширення. Зростання на 10% рік до року. |
|
Нові чисті активи управління капіталом |
$81,0 млрд Q3 2025 |
$232,4 млрд |
Розширення. Майже втричі більше порівняно з попереднім показником. |
|
Операційні витрати |
$12,196 млрд Q3 2025 |
$13,712 млрд |
Вище. Зростання приблизно на 12% рік до року. |
|
ROTCE |
23,5% Q3 2025 |
22,60% |
Нижче. Зниження на 0,9 відсоткових пункти. |
- Чистий дохід за Q3 зріс на 12% до $20,34 млрд. Дохід знизився на 5% послідовно, незважаючи на річне зростання, що відображає уповільнення активності після другого кварталу. Стійкий клієнтський попит та розширення управління капіталом будуть важливі для підтримки динаміки прибутків.
- Дохід від акцій зріс на 41% до $5,80 млрд. Широка клієнтська залученість та сила на міжнародних ринках забезпечили ці результати. Подальша інституційна активність та попит на фінансування можуть підтримати прибутки, хоча ринкові умови та витрати на виконання впливають на прибутковість.
- Розбавлений EPS зріс на 8% до $3,03 попри зростання витрат. Операційні витрати збільшилися на 12% до $13,71 млрд, тоді як кредитні резерви досягли $148 млн. Сильніші показники акцій та управління капіталом підтримали прибутковість, але дисципліна витрат буде важлива в міру нормалізації ринкової активності.
- Активи управління капіталом на основі комісій досягли $3,155 трлн. Квартальні притоки на основі комісій склали $80,5 млрд, забезпечуючи $5,54 млрд доходу від управління активами у підрозділі управління капіталом. Розширення активів, що генерують комісії, зміцнює регулярний дохід і зменшує залежність від чутливої до ринку торгової та консультаційної діяльності.
- Дохід від інвестиційного банкінгу зріс на 2% до $2,16 млрд. Більш активна завершена консультаційна діяльність підтримала квартальні результати, хоча дохід від андеррайтингу акцій знизився на 19% рік до року. Поповнення консультаційних мандатів, завершення фінансових транзакцій та підтримання дисципліни витрат будуть важливі для майбутнього зростання доходів.
Інвестиційний прогноз Morgan Stanley (MS) на 2026 рік: Бичачий сценарій $230 проти ведмежого сценарію $165
Прогноз Morgan Stanley на 2026 рік залежить від того, чи зможуть рекордні притоки управління капіталом перетворитися на стійкі комісії, поки підрозділ акцій підтримує клієнтський попит. Сильне залучення активів свідчить про прогрес, тоді як слабша торгівля інструментами з фіксованим доходом та зростання витрат на технології роблять операційний важіль центральним для оцінки. Наступні редакційні сценарії відображають те, як утримання активів, ринкова активність та витрати можуть вплинути на результати до грудня 2026 року.
Бичачий сценарій: Притоки управління капіталом та зростання акцій штовхають MS до $230
Перетворення нових активів управління капіталом на постійні консультаційні комісії розширило б прибутки, тоді як стійка торгівля акціями додає операційний дохід. Квартальні потоки на основі комісій досягли $80,5 млрд, а дохід від акцій збільшився на 41%, що демонструє обидва джерела попиту. Якщо утримані активи зростатимуть швидше за витрати на обслуговування, Morgan Stanley міг би підвищити прибутковість, не покладаючись повністю на ще один сплеск транзакцій.
Сценарій $230 отримав би підтримку, якщо квартальні притоки на основі комісій залишатимуться на рівні або вище $80,5 млрд, а рентабельність підрозділу управління капіталом до оподаткування перевищить 30,4%. Зростання доходів швидше за витрати зміцнило б цей редакційний тест; ці порогові значення не є прогнозом компанії.
Базовий сценарій: Стабільні комісії від управління капіталом утримують MS між $195 та $215
Регулярні комісії від управління капіталом можуть стабілізувати прибутки, поки інституційна торгівля нормалізується після сильного першого півріччя. Дохід від управління капіталом у Q3 досяг $9,07 млрд, а рентабельність до оподаткування склала 30,4%, забезпечуючи значний внесок понад торгівлю цінними паперами. Базовий сценарій передбачає, що ці відносини залишаться продуктивними, дозволяючи помірне зростання прибутку, тоді як витрати на технології та нерівномірна транзакційна активність обмежуватимуть операційний важіль.
Діапазон від $195 до $215 відповідав би позитивним потокам на основі комісій, стабільній рентабельності управління капіталом та стійкому консультаційному попиту. Сильніше утримання клієнтів підтримало б верхню межу, тоді як слабші ринкові рівні можуть скоротити активи, що генерують комісії, достатньо, щоб обмежити подальше зростання оцінки.
Ведмежий сценарій: Слабкість ринків та зростання витрат тягнуть MS до $165
Падіння вартості активів та слабший попит на торгівлю скоротять дохід, тоді як витрати на компенсації та технології поглинатимуть більшу частину залишкового доходу. Дохід від інструментів з фіксованим доходом у Q3 знизився на 7%, а дохід від управління інвестиціями впав на 12%, що свідчить про нерівномірні умови під заголовним зростанням. Якщо активність в акціях також сповільниться, регулярні комісії від управління капіталом можуть забезпечити недостатній захист від ширшої бази витрат.
Сценарій $165 стане більш імовірним, якщо торгівля акціями послабне поряд із уповільненням потоків управління капіталом або зниженням вартості активів. Підвищені витрати на обслуговування та технології тоді обмежать гнучкість маржі, залишаючи менше підтримки прибутків для викупу акцій та вищої оцінки ціни акцій.
Прогнози ціни акцій MS на 2026 рік від аналітиків Уолл-стріт
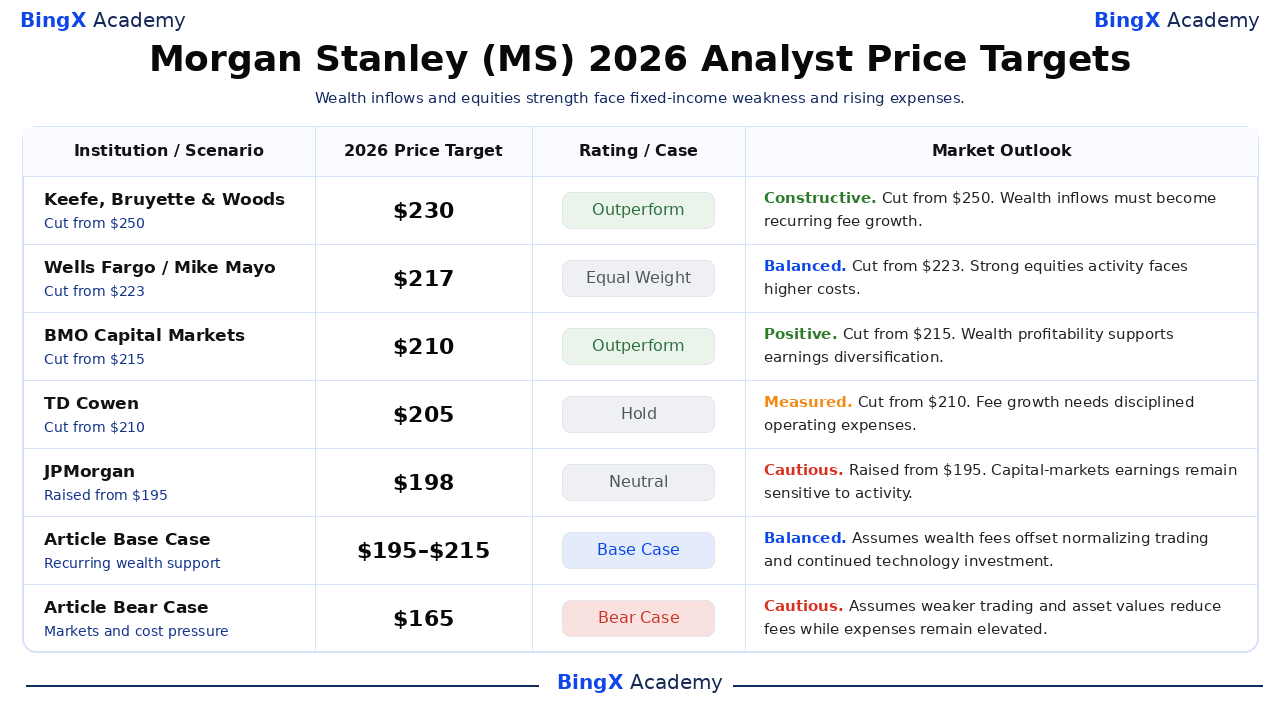
Наведені нижче цільові показники є датованими сторонніми орієнтирами для акцій Morgan Stanley, як правило, з дванадцятимісячним горизонтом, що виходить за межі 2026 року. Вони не є гарантованими цінами або ідентичними грудневим сценаріям у цій статті. Нещодавні зниження цільових показників свідчать про те, що конструктивні бізнес-погляди можуть співіснувати з більш стриманими припущеннями щодо прибутків та оцінки.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Keefe, Bruyette & Woods |
$230 |
Перевищує ринок |
Конструктивний. 2026-10-15: Знижено ціль з $250; збережено рейтинг «Перевищує ринок». Редакційна думка: Притоки управління капіталом мають перетворитися на регулярне зростання комісій. |
|
Wells Fargo |
$217 |
Рівний ринку |
Збалансований. 2026-10-15: Знижено ціль з $223; збережено рейтинг «Рівний ринку». Редакційна думка: Сильна активність в акціях стикається з вищими витратами. |
|
BMO Capital Markets |
$210 |
Перевищує ринок |
Позитивний. 2026-10-19: Знижено ціль з $215; збережено рейтинг «Перевищує ринок». Редакційна думка: Прибутковість управління капіталом підтримує диверсифікацію прибутків. |
|
TD Cowen |
$205 |
Утримувати |
Зважений. 2026-10-15: Знижено ціль з $210; збережено рейтинг «Утримувати». Редакційна думка: Зростання комісій потребує дисципліни операційних витрат. |
|
JPMorgan |
$198 |
Нейтральний |
Обережний. 2026-10-16: Підвищено ціль з $195; збережено рейтинг «Нейтральний». Редакційна думка: Прибутки ринків капіталу залишаються чутливими до активності. |
|
Базовий сценарій статті |
195–215 |
Базовий сценарій |
Збалансований. Редакційний сценарій на грудень 2026 року. Передбачає, що регулярні комісії від управління капіталом компенсують нормалізацію торгівлі та витрат. |
|
Ведмежий сценарій статті |
$165 |
Ведмежий сценарій |
Обережний. Редакційний сценарій на грудень 2026 року. Передбачає, що слабші ринки та вищі витрати скорочують прибутки. |
Як купити акції Morgan Stanley (MS) на BingX
Купуйте та утримуйте акції Morgan Stanley через BingX Stocks Trading за допомогою USDT або USDC, залежно від наявності лістингу та відповідності вимогам облікового запису. Morgan Stanley надає доступ до інвестиційного банкінгу, інституційної торгівлі, управління капіталом та інвестиційних послуг. Відповідні користувачі можуть розподіляти кошти відповідно до своїх інвестиційних цілей без використання кредитного плеча або сплати постійних комісій за фінансування.
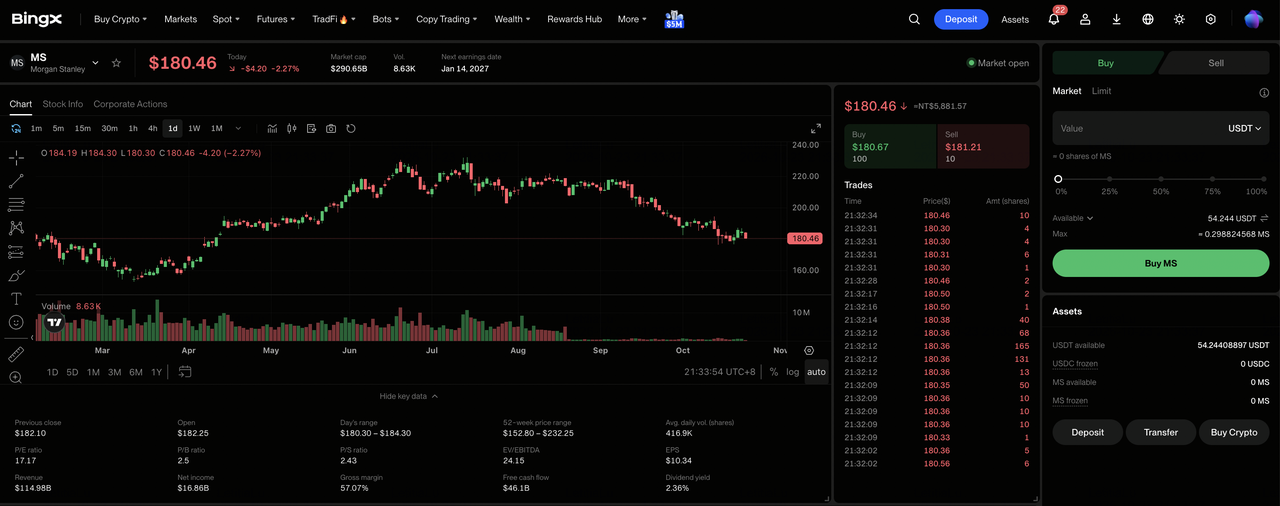
Крок 1: Відкрийте BingX Stocks Trading. Зареєструйтесь або увійдіть у BingX, пройдіть необхідну верифікацію особи та перейдіть до розділу «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви використовуєте продукт вперше.
Крок 2: Підготуйте USDT або USDC. Переконайтеся, що на вашому спот-рахунку достатньо коштів для покупки. За потреби переведіть USDT або USDC з вашого фондового рахунку або рахунку управління активами. Ознайомтеся з мінімальною сумою замовлення для вибраної акції та можливістю дробового придбання перед вибором розміру інвестиції.
Крок 3: Оберіть Morgan Stanley (MS). Відкрийте ринок акцій, знайдіть Morgan Stanley (MS) та підтвердіть, що акція доступна для вашого облікового запису. Перегляньте ідентифікаційні дані компанії, поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції Morgan Stanley. Оберіть «Купити», введіть допустиму суму інвестиції або кількість акцій та виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають зазначеної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Перегляньте та керуйте своїми активами. Відкрийте «Акції > Позиції», щоб відстежувати свої акції MS та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за потреби. Розрахунок T+1 зазвичай впливає на те, коли виручка від продажу стає доступною для виведення, а не на те, коли можна продати придбані акції.
Топ-5 ризиків, на які слід звернути увагу інвесторам Morgan Stanley у 2026 році
Інституційні відносини Morgan Stanley, розширення підрозділу управління капіталом та диверсифіковані клієнтські активи підтримують прогноз прибутків. Проте волатильність торгівлі, операційні витрати, активність інвестиційного банкінгу та падіння ринків активів можуть тиснути на прибутковість та прибутковість для акціонерів.
- Слабша торгова активність може тиснути на дохід: Дохід від акцій у Q3 досяг $5,80 млрд, підтримуваний широкою залученістю інституційних клієнтів. Нижчі обсяги торгівлі або фінансові баланси можуть скоротити прибутки та прибутковість власного капіталу.
- Зростання операційних витрат може обмежити маржу: Операційні витрати у Q3 зросли приблизно на 12% до $13,71 млрд. Вищі витрати на компенсації та технології можуть послабити прибутковість, якщо дохід від торгівлі та комісії за управління зростатимуть повільніше.
- Затримки в інвестиційному банкінгу можуть обмежити зростання комісій: Дохід від банкінгу у Q3 досяг $2,16 млрд, але андеррайтинг акцій знизився на 19%. Відкладені злиття, андеррайтингова діяльність або завершення транзакцій можуть скоротити майбутню видимість доходів.
- Вимоги до капіталу можуть обмежити виплати акціонерам: Morgan Stanley викупив акцій на $1,54 млрд у Q3, при CET1 на рівні 14,9%. Вищі кредитні резерви або регуляторні вимоги до капіталу можуть обмежити майбутні викупи та зростання прибутку на акцію.
- Слабша прибутковість може тиснути на оцінку: Прибутковість Morgan Stanley на матеріальний звичайний акціонерний капітал у Q3 досягла 22,6%, підтримувана сильною активністю в акціях. Повільніша торгівля, слабші інвестиційні показники або зростання витрат на обслуговування можуть скоротити прибутковість та спровокувати падіння ціни акцій.
Підсумки: Чи варто інвестувати в Morgan Stanley у 2026 році?
Квартальний дохід Morgan Stanley від управління капіталом у розмірі $9,07 млрд та $3,155 трлн активів на основі комісій підкреслюють масштаб його підрозділу регулярних прибутків. Сильна торгівля акціями та зростаючі консультаційні відносини забезпечують додатковий дохід, тоді як викупи акцій створюють можливості для підвищення прибутковості на акцію. Підтримання цього зростання залежатиме від утримання клієнтських активів та контролю витрат на компенсації та технології.
Бичачий сценарій $230 передбачає стійкі потоки управління капіталом, стабільну торгівлю акціями та покращення операційного важеля. Базовий сценарій від $195 до $215 відображає стабільні комісії, тоді як ведмежий сценарій $165 враховує слабші ринки та підвищені витрати. При закритті MS на рівні $187,01 21 жовтня, інвесторам слід спостерігати за тим, чи перетворюється залучення активів на стійкий прибуток на акцію.
Нагадування про ризики: Підрозділ управління капіталом Morgan Stanley не усуває інвестиційних ризиків. Слабша торгова активність, падіння вартості клієнтських активів або зростання операційних витрат можуть скоротити прибутки та прибутковість для акціонерів. Інвесторам слід оцінити оцінку, капітальну міцність та свою толерантність до ризику перед купівлею акцій MS.
Пов'язані матеріали
- Топові акції фінансових послуг та фінтех для купівлі у 2026 році в умовах агентного ШІ та зміщення у сторону стейблкоїн-рейок
- Прогноз ціни Broadcom (AVGO) на 2026 рік: Чи може зростання доходів від ШІ підштовхнути AVGO до $600?
- Прогноз ціни Goldman Sachs (GS) на 2026 рік: Чи може рекордний дохід від акцій підняти GS до $1 150?
- Прогноз ціни JPMorgan Chase (JPM) на 2026 рік: Чи може зростання процентного доходу підштовхнути JPM до $425?
- Прогноз ціни BlackRock (BLK) на 2026 рік: Чи може сильний попит на ETF підштовхнути BLK до $1 400?
- Прогноз ціни Wells Fargo (WFC) на 2026 рік: Чи може зростання процентного доходу підштовхнути WFC до $105?
