
-
JPMorgan Chase (JPM) надає послуги споживчого банкінгу, корпоративного фінансування, платежів, торгівлі та управління інвестиціями для домогосподарств, компаній та інституцій. Його депозитна франшиза фінансує усталений механізм кредитування, тоді як зростання клієнтських активів та промислового фінансування створюють додаткові можливості для отримання комісійних. Ціноутворення депозитів, якість кредитів та операційні витрати визначають, чи перетворюється ця ширша діяльність на стабільні прибутки та привабливу дохідність на вкладений капітал.
Останній квартал продемонстрував зміцнення банківських доходів, тоді як витрати зростали швидше, ніж виручка. Виручка JPMorgan Chase за 3 квартал 2026 року зросла на 8% до $50,172 млрд, а чистий процентний дохід збільшився на 13%. Розбавлений EPS досяг $5,57, тоді як витрати зросли на 12% до $27,295 млрд. Завдання 4 кварталу — визначити, чи може подальше зростання балансу підтримати процентний дохід без подальшого погіршення операційної ефективності та гнучкості капіталу.
Прогноз акцій JPM на 2026 рік зосереджений навколо двох конкуруючих поглядів:
- Сценарій зростання на основі депозитів: Вищі залишки клієнтів та регулярні комісії за управління підтримують дохід, тоді як сповільнення зростання витрат захищає прибутковість у міру розвитку нових можливостей корпоративного фінансування.
- Сценарій тиску витрат та капіталу: Слабша торгівля, додаткові резерви на кредитні збитки та розширення балансу поглинають прибутки, залишаючи менше капіталу для зворотного викупу та обмежуючи потенціал зростання оцінки.
Цей посібник розкриває прогноз акцій JPM, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту про прибутки JPMorgan Chase від 13 жовтня, фінансової презентації та ринкових даних від 21 жовтня, а також як купити акції JPM на BingX TradFi за USDT або USDC.
Топ-5 речей, які інвестори JPMorgan Chase повинні знати у жовтні 2026 року
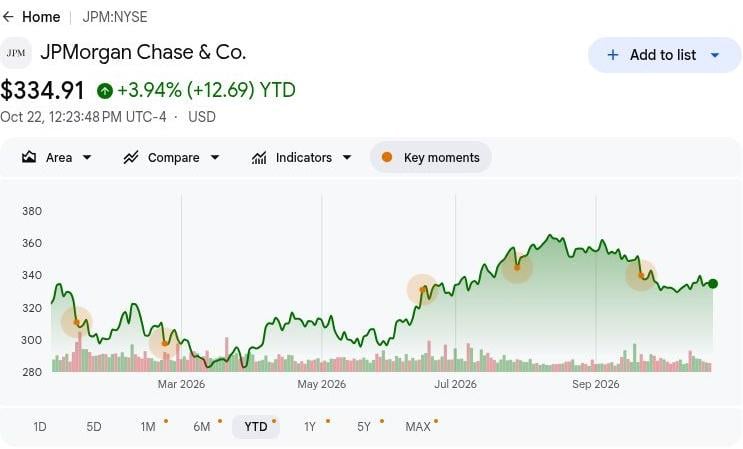
- JPM закрився на рівні $335,19 21 жовтня: Акції залишаються нижче $425 за бичачим сценарієм, що робить подальше зростання залежним від сильніших прибутків та повернення капіталу. Стале зростання вимагатиме прибуткового кредитування та регулярних банківських доходів поза межами сильних торгових результатів.
- Виручка за 3 квартал зросла на 8% до $50,172 млрд. Виручка зросла з $46,427 млрд роком раніше, але знизилася з $57,347 млрд у 2 кварталі. Процентний дохід, зумовлений депозитами, підтримав річне зростання, тоді як торгова та інвестиційна діяльність сприяла квартальним коливанням.
- Активи під управлінням досягли $5,2 трлн: Чистий приплив клієнтських активів склав $263 млрд, що відображає сильний попит на управління капіталом та інвестиціями. Продовження припливу, утримання клієнтів та регулярні комісії за управління можуть підтримати стабільніше зростання прибутків.
- Michigan LIFT створює нові можливості корпоративного фінансування: JPMorgan у вересні запустив ініціативу фінансування постачальників у партнерстві з Ford, штатом Мічиган та іншими організаціями. Успішна кредитна діяльність та ширша участь постачальників можуть розширити доходи від комерційного банкінгу.
- Коефіцієнт CET1 на рівні 13,9% підтримує кредитування та фінансову стабільність: JPMorgan мав $304 млрд капіталу CET1 та повідомив про $664 млн чистого зворотного викупу акцій. Міцні резерви капіталу підтримують розширення бізнесу, тоді як дисципліноване кредитування та виплати акціонерам залишаються важливими для довгострокової прибутковості.
Що таке JPMorgan Chase (JPM)?
JPMorgan Chase — глобальна компанія фінансових послуг, що обслуговує споживачів, малий бізнес, корпорації, уряди та інституційних інвесторів. Її підрозділ споживчого та громадського банкінгу надає депозити, картки, іпотеку та супутні послуги, тоді як комерційний та інвестиційний банкінг поєднує фінансування, консультації, платежі та операції з цінними паперами. Управління активами та капіталом отримує комісії за управління інвестиціями клієнтів та також надає банківські послуги. Дохід надходить від процентних спредів та комісій за послуги чи транзакції, а баланс у $5,1 трлн забезпечує масштаб у цих бізнесах.
Стратегія зростання JPMorgan Chase зосереджена на поглибленні відносин з клієнтами, розширенні управління інвестиціями та фінансуванні критично важливих галузей. У вересні 2026 року компанія запустила Michigan LIFT спільно з Ford, штатом Мічиган, Michigan Central та Newlab, прагнучи надати до $1 млрд у фінансуванні постачальників протягом десятиліття. Компанія також розширює свою Ініціативу безпеки та стійкості, повідомляючи про $5 млрд в акціонерних інвестиціях та понад $230 млрд, профінансованих або сприяних до 19 жовтня. Оскільки активи під управлінням у 3 кварталі досягли $5,2 трлн, ці ініціативи спрямовані на зміцнення комісійного доходу та довгострокової дохідності капіталу.
Читати далі: Топ акцій фінансових послуг та фінтех для купівлі у 2026 році на тлі зміщення агентського ШІ та рейок стейблкоїнів
Огляд прибутків JPMorgan Chase (JPM) за 3 квартал 2026 року: Сильний процентний дохід підвищує EPS попри зростання витрат
JPMorgan Chase повідомив про чисту виручку за 3 квартал 2026 року в розмірі $50,172 млрд, що на 8% більше порівняно з аналогічним периодом минулого року, тоді як управлінська виручка досягла $50,907 млрд у міру розширення депозитів та кредитування. Розбавлений EPS зріс на 10% до $5,57, тоді як витрати збільшилися на 12% до $27,295 млрд, а чисті збитки від інвестиційних цінних паперів знизили EPS на $0,18. Оскільки чистий процентний дохід досяг $27,1 млрд, а дохідність на матеріальний звичайний капітал склала 20%, підтримка прибутків залежатиме від економіки депозитів, регулярних комісій та операційної ефективності.
Читати далі: Огляд прибутків JPMorgan Chase (JPM) за 3 квартал 2026 року: Промах EPS у $5,57 спровокував падіння ціни на 0,86%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Звітна чиста виручка |
$46,427 млрд за 3 кв. 2025 |
$50,172 млрд |
Покращилась. Зростання на 8% р/р. |
|
Управлінська чиста виручка |
$47,120 млрд за 3 кв. 2025 |
$50,907 млрд |
Покращилась. Зростання на 8% р/р. |
|
Розбавлений EPS |
$5,07 за 3 кв. 2025 |
$5,57 |
Вищий. Зростання на 10% р/р. |
|
Чистий процентний дохід |
~$24,0 млрд за 3 кв. 2025 |
$27,1 млрд |
Розширився. Зростання на 13% р/р. |
|
Непроцентні витрати |
$24,281 млрд за 3 кв. 2025 |
$27,295 млрд |
Вищі. Зростання на 12% р/р. |
|
Резерв на кредитні збитки |
$3,403 млрд за 3 кв. 2025 |
$2,743 млрд |
Нижчий. На $660 млн менше порівняно з попереднім роком. |
|
Дохідність на матеріальний капітал |
20% за 3 кв. 2025 |
20% |
Стабільна. Без змін р/р. |
|
Стандартизований коефіцієнт CET1 |
14,8% за 3 кв. 2025 |
13,90% |
Нижчий. Зниження на 0,9 відсоткового пункту. |
- Звітна виручка за 3 квартал зросла на 8% до $50,172 млрд. Виручка знизилася на 13% у квартальному вимірі, незважаючи на річне зростання, що відображає зміни на ринках та в інвестиційній діяльності. Стале зростання депозитів та регулярні клієнтські комісії будуть важливими для підтримки імпульсу прибутків.
- Виручка від ринків зросла на 15% до $10,3 млрд. Зростання ринків акцій на 49% та підвищення клієнтської активності забезпечили результати. Продовження інституційного попиту та фінансової діяльності може підтримати прибутки, хоча торгові умови та витрати на капітал впливають на рентабельність.
- Розбавлений EPS зріс на 10% до $5,57 попри вищі витрати. Операційні витрати збільшилися на 12% до $27,295 млрд, тоді як резерви на кредитні збитки досягли $2,743 млрд. Сильніший банківський дохід підтримав рентабельність, однак підтримання операційної ефективності буде важливим у міру нормалізації ринків.
- Активи під управлінням досягли $5,2 трлн. Чистий приплив клієнтських активів склав $263 млрд, підтримуючи зростання управлінських активів та пов'язаних комісій. Розширення активів, що генерують комісії, зміцнює регулярний управлінський дохід та зменшує залежність від чутливої до транзакцій торговельної та консультаційної діяльності.
- Прогноз чистого процентного доходу на 4 квартал сигналізує про продовження підтримки кредитування. Керівництво вказало приблизно на $25,5 млрд, без урахування ринків, а реалізація залежатиме від зростання балансу та економіки депозитів. Утримання депозитів, відповідне ціноутворення позик та контроль витрат будуть важливими для майбутнього зростання прибутків.
Інвестиційний прогноз JPMorgan Chase (JPM) на 2026 рік: Бичачий сценарій $425 проти ведмежого сценарію $300
Прогноз JPMorgan Chase на 2026 рік залежить від того, чи може зростання балансу, фінансоване депозитами, підтримувати прибутки, споживаючи прийнятну кількість капіталу. У 3 кварталі процентний дохід та клієнтські активи розширилися, однак витрати зростали швидше, ніж виручка, а коефіцієнт CET1 знизився. Наступні авторські сценарії відображають, як економіка кредитування, ринкова діяльність та розподіл капіталу можуть формувати оцінку до грудня 2026 року.
Бичачий сценарій: Зростання депозитів та підвищення ефективності штовхають JPM до $425
Поліпшення зростання виручки відносно витрат надало б JPMorgan прямий шлях до більш сильної дохідності на розширений баланс. Чистий процентний дохід у 3 кварталі досяг $27,1 млрд, зростання на 13%, тоді як управлінські накладні витрати зросли до 54%. Утримання депозитних клієнтів за привабливих витрат на фінансування підтримало б кредитний прибуток у міру того, як комісії за управління активами розширюють базу прибутків.
Сценарій $425 отримає підтримку, якщо процентний дохід 4 кварталу без урахування ринків перевищить зазначені $25,5 млрд та виручка зростатиме швидше за витрати. Дохідність вище 20% ROTCE у 3 кварталі допоможе обґрунтувати вищу оцінку без опори на прискорений зворотний викуп.
Базовий сценарій: Стабільне зростання банкінгу утримує JPM між $340 та $375
Продовження зростання балансу може зберегти стійкість прибутків JPMorgan, навіть якщо торгові та інвестиційні прибутки нормалізуються. Середні позики зросли на 10%, а депозити збільшилися на 8% у 3 кварталі, підтримуючи регулярний процентний дохід поряд із управлінськими комісіями. Ці клієнтські відносини можуть зберегти здорову рентабельність, тоді як витрати на компенсацію, технологічні витрати та підвищене використання капіталу запобігають більш суттєвому покращенню прибутковості.
Діапазон від $340 до $375 відповідав би продовженню зростання депозитів, звичайній клієнтській активності та приблизно стабільній якості кредитів. Сповільнення зростання витрат підтримало б верхню межу, тоді як вищі витрати на фінансування могли б поглинути достатній приріст доходу, щоб обмежити подальше збільшення оцінки.
Ведмежий сценарій: Слабкі ринки та вищі кредитні витрати тягнуть JPM до $300
Слабкі ринки та кредитна економіка повністю відкриють JPMorgan перед його більшою базою операційних витрат. Виручка від ринків у 3 кварталі склала $10,3 млрд, тоді як непроцентні витрати досягли $27,295 млрд, а кредитні резерви зросли у квартальному вимірі. Якщо торгова активність клієнтів сповільниться, а позичальники погіршаться, регулярні комісії можуть виявитися недостатньою підтримкою для збереження нещодавньої дохідності на матеріальний звичайний капітал.
Сценарій $300 стане більш імовірним, якщо виручка від ринків впаде одночасно з подальшим поповненням кредитних резервів. Тоді зростання депозитів та управлінських комісій мало б докладати більше зусиль просто для стабілізації прибутків, залишаючи меншу підтримку для виплат та преміальної оцінки.
Прогнози курсу акцій JPM на 2026 рік від аналітиків Волл-стріт
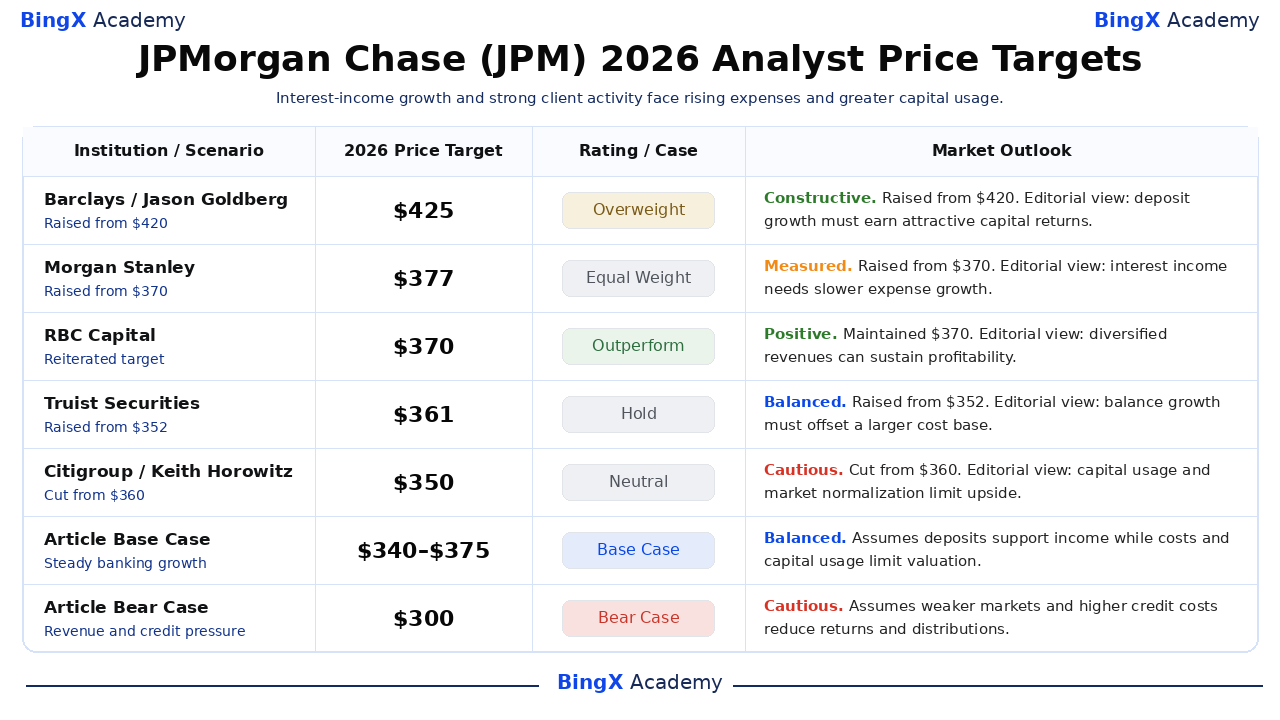
Ці іменовані, датовані цільові показники третіх сторін стосуються акцій JPM, що торгуються на NYSE, та загалом охоплюють приблизно 12-місячний горизонт, що виходить за межі грудня 2026 року. Розкид від $350 до $425 відображає різні припущення щодо банківського доходу, витрат та повернення капіталу. Інтерпретації прогнозів є авторськими; останні два рядки — це окремі сценарії цієї статті на 2026 рік.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Barclays |
$425 |
Вище ринку |
Конструктивний. 2026-10-14: Підвищено з $420; рейтинг «Вище ринку» збережено. Авторська точка зору: зростання депозитів має забезпечувати прибутковість вище вартості додаткового капіталу. |
|
Morgan Stanley |
$377 |
На рівні ринку |
Виважений. 2026-10-14: Підвищено з $370; рейтинг «На рівні ринку» збережено. Авторська точка зору: сильний процентний дохід потребує помірнішого зростання витрат. |
|
RBC Capital |
$370 |
Випереджає ринок |
Позитивний. 2026-10-14: Цільова ціна $370 збережена, рейтинг «Випереджає ринок» підтверджено. Авторська точка зору: диверсифікований банкінг та управління активами можуть підтримати рентабельність. |
|
Truist Securities |
$361 |
Тримати |
Збалансований. 2026-10-14: Підвищено з $352; рейтинг «Тримати» збережено. Авторська точка зору: зростання депозитів та позик має компенсувати більшу базу операційних витрат. |
|
Citigroup |
$350 |
Нейтральний |
Обережний. 2026-10-15: Знижено з $360; рейтинг «Нейтральний» збережено. Авторська точка зору: використання капіталу та нормалізація ринків можуть обмежити потенціал зростання оцінки. |
|
Базовий сценарій статті |
340–375 |
Базовий сценарій |
Збалансований. Передбачає, що зростання депозитів підтримує дохід, тоді як витрати та використання капіталу обмежують оцінку станом на грудень 2026 року. |
|
Ведмежий сценарій статті |
$300 |
Ведмежий сценарій |
Обережний. Передбачає, що слабша виручка від ринків та вищі кредитні витрати знижують прибутки та виплати акціонерам. |
Як купити акції JPMorgan Chase (JPM) на BingX
Купуйте та тримайте акції JPMorgan Chase через торгівлю акціями BingX за USDT або USDC, за умови наявності лістингу та відповідності вимогам облікового запису. JPMorgan пропонує доступ до споживчого банкінгу, корпоративного фінансування, ринків та управління інвестиціями. Відповідні користувачі можуть розмірювати позиції відповідно до своїх інвестиційних цілей без використання кредитного плеча або сплати постійних фінансових комісій.
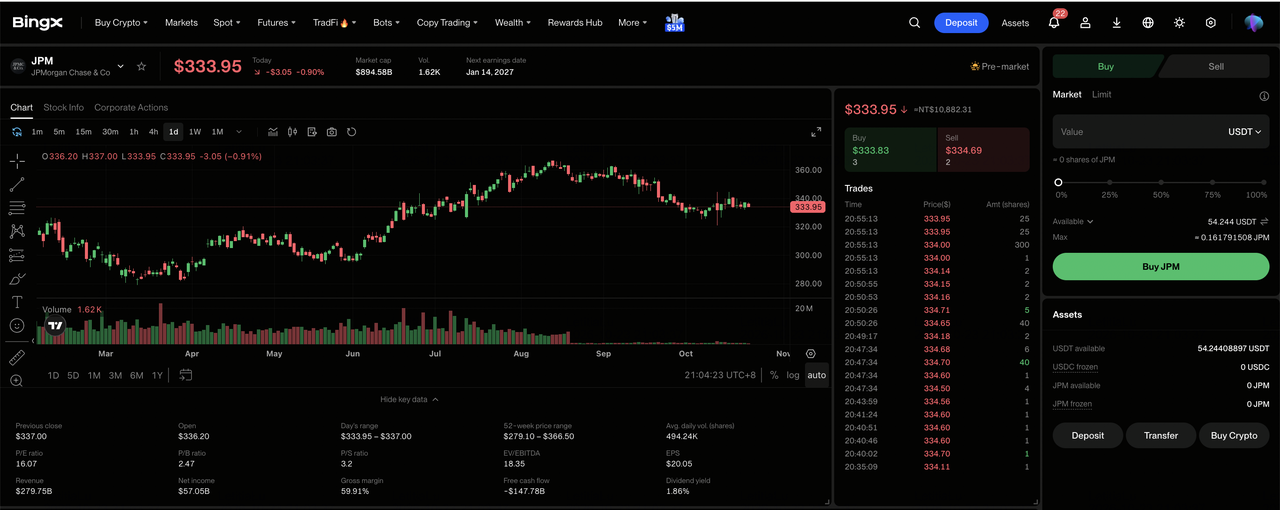
Крок 1: Відкрийте торгівлю акціями BingX. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до розділу «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви вперше користуєтеся продуктом.
Крок 2: Підготуйте USDT або USDC. Переконайтеся, що на вашому спотовому рахунку достатньо коштів для купівлі. За потреби переведіть USDT або USDC зі свого фондового рахунку або рахунку капіталу. Перегляньте мінімальну суму замовлення вибраної акції та доступність дробових частин перед вибором розміру інвестиції.
Крок 3: Оберіть JPMorgan Chase (JPM). Відкрийте ринок акцій, знайдіть JPMorgan Chase (JPM) та підтвердіть, що акція доступна для вашого облікового запису. Перегляньте ідентифікаційні дані компанії, поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції JPMorgan Chase. Оберіть «Купити», введіть дозволену суму інвестиції або кількість акцій та виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають зазначеної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Переглядайте та керуйте своїми позиціями. Відкрийте «Акції > Позиції», щоб відстежувати свої акції JPM та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за потреби. Розрахунок T+1 зазвичай впливає на те, коли виручка від продажу стає доступною для виведення, а не на те, коли куплені акції можна продати.
Топ-5 ризиків, на які слід звернути увагу інвесторам JPMorgan Chase у 2026 році
Велика депозитна франшиза JPMorgan Chase, регулярні управлінські комісії та диверсифіковані банківські бізнеси підтримують прогноз прибутків. Однак ринкова активність, операційні витрати, якість кредитів та вимоги до капіталу можуть чинити тиск на рентабельність та акціонерну дохідність.
- Слабша клієнтська активність може тиснути на виручку: Виручка від ринків у 3 кварталі досягла $10,3 млрд, підтримана сильною торгівлею акціями та попитом на фінансування. Нижчі обсяги торгів або фінансові залишки можуть знизити прибутки та дохідність на матеріальний звичайний капітал.
- Зростання операційних витрат може обмежити маржі: Непроцентні витрати у 3 кварталі збільшилися на 12% до $27,295 млрд. Вищі витрати на компенсацію та технології можуть послабити рентабельність, якщо дохід від кредитування та управлінські комісії зростатимуть повільніше.
- Затримки корпоративного фінансування можуть обмежити зростання виручки: JPMorgan вказав на приблизно $25,5 млрд процентного доходу у 4 кварталі без урахування ринків, що вимагає продовження зростання балансу. Затримки попиту на позики або рішень клієнтів щодо фінансування можуть знизити прогнозованість майбутньої виручки.
- Вимоги до капіталу можуть обмежити акціонерну дохідність: JPMorgan викупив акцій на $664 млн у чистому вираженні в 3 кварталі, тоді як клієнтське фінансування вимагало значного капіталу. Вищі кредитні резерви або вимоги до балансу можуть обмежити майбутній зворотний викуп та стале зростання прибутку на акцію.
- Слабша дохідність може тиснути на оцінку: Дохідність JPMorgan на матеріальний звичайний капітал у 3 кварталі досягла 20%, підтримана депозитним банківським доходом. Сповільнення кредитування, слабкіша ринкова активність або зростання кредитних витрат можуть знизити дохідність та спровокувати падіння ціни акцій.
Заключні думки: Чи варто інвестувати в JPMorgan Chase у 2026 році?
$27,1 млрд квартального процентного доходу JPMorgan Chase та $5,2 трлн в управлінських активах демонструють масштаб його регулярних банківських та інвестиційних франшиз. Споживче кредитування, корпоративне фінансування та комісії за управління активами підтримують прибутки поза торгівлею, тоді як Michigan LIFT створює можливості для розвитку нових клієнтських відносин. Підтримання цього зростання залежатиме від контролю витрат та отримання привабливої дохідності на додатковий капітал.
Бичачий сценарій $425 передбачає сильніший процентний дохід, кращу ефективність та стале повернення капіталу. Базовий сценарій від $340 до $375 відображає стійкий банкінг, тоді як ведмежий сценарій $300 враховує слабкі ринки та вищі кредитні витрати. Оскільки JPM закрився на рівні $335,19 21 жовтня, інвестори мають стежити за тим, чи перетворюється зростання балансу на стале зростання прибутку на акцію.
Нагадування про ризики: Диверсифікована банківська франшиза JPMorgan Chase не усуває інвестиційний ризик. Погіршення якості кредитів, зростання операційних витрат або зниження торгової активності можуть знизити прибутки та акціонерну дохідність. Інвестори повинні оцінити оцінку, дохідність на капітал та свою толерантність до ризику перед купівлею акцій JPM.
Пов'язані матеріали
- Топ акцій фінансових послуг та фінтех для купівлі у 2026 році на тлі зміщення агентського ШІ та рейок стейблкоїнів
- Прогноз ціни Goldman Sachs (GS) на 2026 рік: Імпульс рекордного кварталу чи стеля оцінки на рівні $1 140?
- Прогноз ціни Morgan Stanley (MS) на 2026 рік: Чи можуть сильні ринки капіталу підштовхнути MS до $270?
- Прогноз ціни BlackRock (BLK) на 2026 рік: Чи може сильний попит на ETF підштовхнути BLK до $1 400?
- Прогноз ціни Wells Fargo (WFC) на 2026 рік: Чи може зростання процентного доходу підштовхнути WFC до $105?
