
Bank of America (BAC) надає банківські, кредитні, послуги з управління капіталом і послуги на ринках капіталу домогосподарствам, підприємствам та інституційним клієнтам. Депозитно-фінансована кредитна франшиза забезпечує регулярний процентний дохід, тоді як Merrill і Private Bank розширюють інвестиційні збори та клієнтські відносини. Переоцінка кредитів, вартість фінансування та операційна ефективність визначають, чи трансформується зростання балансу в підвищення прибутку та прибутку на акцію.
Останній квартал продемонстрував зміцнення доходів від основного банківського бізнесу, тоді як регуляторний збір послабив звітну прибутковість. Виручка Bank of America за Q3 2026 зросла на 3% до $29,96 млрд, а чистий процентний дохід збільшився на 8%. Скоригований прибуток на акцію склав $1,08, тоді як врегулювання на $1,2 млрд знизило прибуток на акцію за GAAP до $0,91. Наступним випробуванням є те, чи зможуть переоцінка кредитів і зростання управління капіталом відновити операційний важіль.
Прогноз акцій BAC на 2026 рік зараз зосереджений на двох конкуруючих поглядах:
- Сценарій відновлення основного банківського бізнесу: Переоцінка кредитів і регулярні комісійні за управління капіталом можуть збільшити прибуток, якщо вартість депозитів залишатиметься керованою, а інвестиції у відповідність стануть ефективнішими.
- Сценарій тиску на витрати та комісійні: Слабші торгові та банківські комісійні можуть поглинути прибутки від процентного доходу, якщо витрати та вимоги до капіталу залишатимуться підвищеними по всій франшизі.
Цей посібник розкриває прогноз акцій BAC, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту про прибутки від 14 жовтня, офіційної презентації та ринкових даних до 21 жовтня, а також як купити акції BAC на BingX TradFi за USDT або USDC.
Топ-5 речей, які варто знати інвесторам Bank of America у жовтні 2026 року
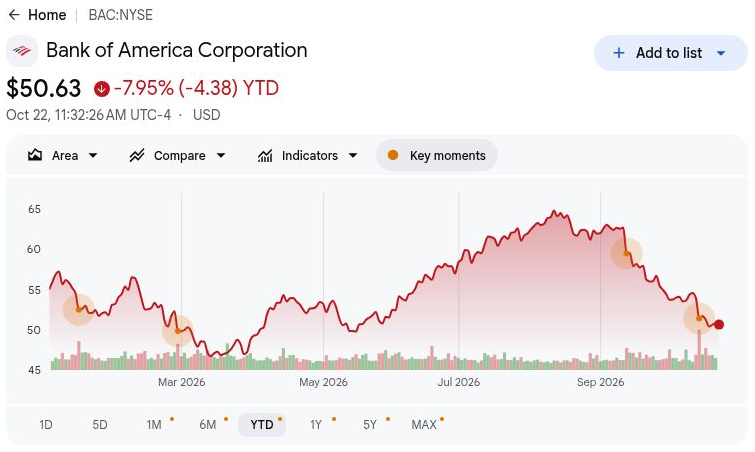
- BAC закрилась на рівні $50,78 21 жовтня, знизившись на 7,67% з початку року: Акції залишаються нижче свого рівня на початку року, що робить бичачий сценарій з $68 залежним від більш сильного операційного важеля. Для подальшого зростання потрібна переоцінка кредитів для покращення акціонерної прибутковості, а не покладання на автоматичне відновлення активності на ринках капіталу.
- Виручка за Q3 зросла до $29,96 млрд порівняно з $29,04 млрд роком раніше: Продажі впали з $31,56 млрд у Q2, демонструючи послідовне послаблення. Однак процентний дохід і комісійні від управління капіталом сприяли зростанню, що робить важливим розмежування між регулярним банківським прогресом і широким відновленням на ринках капіталу.
- Баланси клієнтів з управління капіталом досягли $5,1 трлн у міру розширення клієнтських відносин: Баланси станом на 30 вересня та $20 млрд квартальних надходжень до AUM свідчать про інвестиційний попит. Утримання активів, прибутковість комісійних і витрати на обслуговування визначатимуть, яка частина цього масштабу перетвориться на прибуток.
- Мандат на фінансування ШІ від Broadcom відкриває додаткові можливості для зростання: Bank of America виступив спільним агентом з розміщення в транзакції під керівництвом Apollo, оголошеній у червні. Майбутні мандати на фінансування та визнані комісійні визначатимуть, чи перетвориться така інституційна позиція на стійке зростання доходів.
- Коефіцієнт капіталу CET1 10,9% підтримує кредитування та виплати акціонерам: BAC повідомила про $6 млрд викупів акцій разом із $2,2 млрд звичайних дивідендів у Q3. Це забезпечує підтримку прибутковості на акцію, хоча збереження запасу капіталу та покращення прибутковості матимуть вирішальне значення для довгострокової цінності для акціонерів.
Що таке Bank of America (BAC)?
Bank of America — це глобальний банк і компанія фінансових послуг, що обслуговує споживачів, малий бізнес, корпорації, інституційних інвесторів і заможних фізичних осіб. Споживчий банкінг надає депозити, кредитні картки та кредити, тоді як Глобальний банкінг обслуговує корпоративне фінансування та потреби казначейства. Merrill і Private Bank генерують комісійні від управління інвестиціями, а Глобальні ринки надають торгові та фінансові послуги. Дохід формується з процентних спредів, консультаційних і транзакційних комісій, управління активами та клієнтської активності, що робить вартість фінансування та ефективність капіталу ключовими для прибутковості.
Стратегія зростання Bank of America зосереджена на розширенні клієнтських відносин, збільшенні доходів від управління капіталом і підвищенні продуктивності через цифровий банкінг. У червні 2026 року компанія виступила спільним агентом з розміщення в траншу A2 фінансування ШІ XPV від Broadcom на $35 млрд під керівництвом Apollo — це обсяг транзакції, а не банківський дохід. Компанія також розширює використання ШІ серед співробітників: понад 200 000 працівників використовують інструменти в понад 300 затверджених додатках. Оскільки баланси клієнтів з управління капіталом у Q3 досягли $5,1 трлн, ці ініціативи спрямовані на поглиблення відносин і збільшення комісійного доходу при контролі витрат на обслуговування.
Читати далі: Топові акції фінансових послуг і фінтеху для купівлі у 2026 році в умовах агентного ШІ та зміни рейок стейблкоїнів
Огляд прибутків Bank of America (BAC) за Q3 2026: процентний дохід зростає попри врегулювання та тиск на комісійні
Bank of America повідомила про виручку за Q3 2026 у розмірі $29,96 млрд, що на 3% більше у річному вимірі, але нижче $31,56 млрд у Q2, завдяки переоцінці кредитів і комісійним від управління капіталом. Чистий процентний дохід збільшився на 8% до $16,45 млрд, тоді як розбавлений прибуток на акцію за GAAP впав до $0,91 після регуляторного врегулювання на $1,2 млрд. При скоригованому прибутку на акцію $1,08 і коефіцієнті CET1 10,9% майбутнє зростання прибутку залежатиме від дисципліни фінансування, більш активної комісійної діяльності та контрольованих витрат.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Виручка |
$29,04 млрд Q3 2025 |
$29,96 млрд |
Покращилася. Зростання на 3% у річному вимірі. |
|
Чистий процентний дохід |
$15,23 млрд Q3 2025 |
$16,45 млрд |
Розширився. Зростання на 8% у річному вимірі. |
|
Розбавлений прибуток на акцію за GAAP |
$1,04 Q3 2025 |
$0,91 |
Нижчий. Зниження на 13% у річному вимірі. |
|
Скоригований розбавлений прибуток на акцію |
Виключає збір за врегулювання |
$1,08 |
Скоригований. На $0,17 вище за GAAP. |
|
Непроцентні витрати |
~$17,3 млрд Q3 2025 |
$19,7 млрд |
Вищі. Зростання приблизно на 14%. |
|
Дохід від управління капіталом |
$6,31 млрд Q3 2025 |
$7,12 млрд |
Розширився. Зростання на 13% у річному вимірі. |
|
Комісійні від інвестиційно-банківської діяльності |
~$2,0 млрд Q3 2025 |
$1,8 млрд |
Нижчі. Зниження на 11% у річному вимірі. |
|
Коефіцієнт CET1 |
11,2% Q2 2026 |
10,90% |
Нижчий. Зниження приблизно на 0,4 пункту. |
- Виручка за Q3 зросла на 3% до $29,96 млрд. Виручка знизилася на 5% у квартальному вимірі попри річне зростання, що відображає слабшу активність на ринках капіталу після більш сильного другого кварталу. Стійкий попит на кредити та розширення управління капіталом будуть важливими для підтримання імпульсу прибутку.
- Чистий процентний дохід зріс на 8% до $16,45 млрд. Вищі кредитні баланси та переоцінка активів з фіксованою ставкою забезпечили результати по всій депозитно-фінансованій банківській франшизі. Тривалий попит на кредитування та утримання депозитів можуть підтримати прибуток, хоча вартість фінансування впливає на прибутковість.
- Розбавлений прибуток на акцію за GAAP впав до $0,91 у зв'язку зі збільшенням витрат на врегулювання. Непроцентні витрати досягли $19,7 млрд, тоді як регуляторне врегулювання склало $1,2 млрд. Вищі витрати на відповідність знизили звітну прибутковість, що робить ефективність витрат важливою в міру нормалізації ринкової активності.
- Баланси клієнтів з управління капіталом досягли $5,1 трлн. Квартальні надходження до AUM склали $20 млрд, підтримуючи $4,5 млрд комісійних за управління активами по всій франшизі управління капіталом. Розширення активів, що генерують комісійні, зміцнює регулярний дохід і знижує залежність від торгової та інвестиційно-банківської діяльності.
- Комісійні від інвестиційно-банківської діяльності впали на 11% до $1,8 млрд. Слабша транзакційна активність тиснула на квартальні результати, хоча керівництво охарактеризувало інвестиційно-банківські портфелі як надійні. Поповнення консультаційних мандатів, завершення фінансових транзакцій і підтримання витратної дисципліни матимуть важливе значення для майбутнього зростання доходів.
Інвестиційний прогноз Bank of America (BAC) на 2026 рік: бичачий сценарій $68 проти ведмежого $45
Прогноз Bank of America на 2026 рік залежить від того, чи зможуть переоцінка кредитів і зростання управління капіталом відновити прибутковість після збору за врегулювання. Вищий процентний дохід свідчить про прогрес, тоді як слабші комісійні від ринків капіталу та зростаючі витрати роблять операційний важіль центральним для оцінки. Наступні редакційні сценарії відображають, як вартість фінансування, клієнтська активність і розподіл капіталу можуть вплинути на результати до грудня 2026 року.
Бичачий сценарій: переоцінка кредитів і зростання управління капіталом підштовхують BAC до $68
Вищі доходи від депозитно-фінансованого кредитування збільшать прибуток, тоді як регулярні комісійні від управління капіталом забезпечать додатковий двигун зростання. Чистий процентний дохід у Q3 зріс на 8%, а комісійні від управління активами збільшилися на 16%, що свідчить про те, що обидва напрями бізнесу можуть розширюватися навіть в умовах слабших ринків. Якщо ці доходи зростатимуть швидше за базові витрати, BAC зможе покращити прибутковість без потреби в ще одному виключно сильному торговому кварталі.
Сценарій з $68 отримає підтримку, якщо чистий процентний дохід перевищить рівень Q3, а надходження до управління капіталом залишатимуться позитивними. Уникнення ще одного збору рівня врегулювання та збереження запасу капіталу допоможуть перетворити це зростання на більш сильний прибуток на акцію.
Базовий сценарій: стабільний основний банківський бізнес утримує BAC між $54 і $60
Регулярний процентний дохід і комісійні від управління капіталом можуть підтримувати прибуток навіть при поступовому покращенні інвестиційно-банківської діяльності та торгівлі. Дохід від управління капіталом у Q3 досяг $7,12 млрд, допомагаючи компенсувати слабший бізнес, чутливий до транзакцій, та вплив зростаючих витрат. Базовий сценарій передбачає збереження цих основних внесків, що забезпечить помірний прогрес прибутку, залишаючи конкуренцію за фінансування та витрати на відповідність невирішеними.
Діапазон від $54 до $60 відповідатиме стійкому попиту на кредити, позитивним надходженням до управління капіталом і контрольованим кредитним втратам. Краща ефективність витрат підтримає верхню межу, тоді як тривала слабкість комісійних може поглинути достатній банківський прогрес, щоб обмежити відновлення.
Ведмежий сценарій: слабкі комісійні та вищі витрати тягнуть BAC до $45
Слабший дохід від ринків капіталу повніше піддасть BAC впливу витрат на фінансування, відповідність та операційних витрат, зменшуючи прибуток, що утримується від його банківської франшизи. Комісійні від інвестиційно-банківської діяльності у Q3 впали на 11%, а продажі та торгівля знизилися на 5%, незважаючи на більш сильний процентний дохід. Якщо клієнтська активність ще більше ослабне, зростання депозитів і кредитів може забезпечити недостатній захист прибутку від підвищених витрат.
Сценарій з $45 стане більш імовірним, якщо комісійні ослабнуть одночасно з вищою вартістю депозитів або кредитними зборами. Прибутки від процентного доходу тоді потребуватимуть більшого внеску просто для стабілізації прибутку, залишаючи менше підтримки для викупів акцій і вищої оцінки.
Прогнози ціни акцій BAC на 2026 рік від аналітиків Уолл-стріт
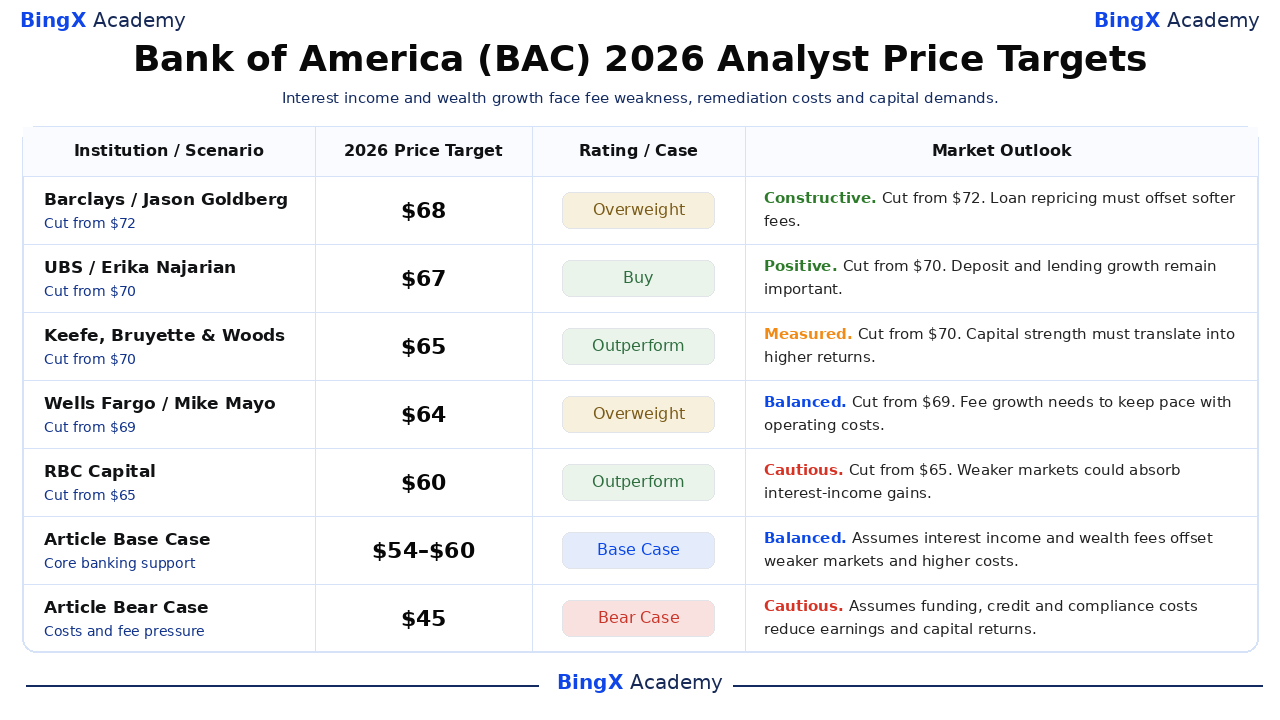
Наступні цільові показники є датованими довідковими точками досліджень третіх сторін для звичайних акцій Bank of America, як правило, з дванадцятимісячними горизонтами, що виходять за межі 2026 року. Вони не є гарантованими цінами або ідентичними грудневим сценаріям у цій статті. Зниження після виходу звітів показує, що конструктивні рейтинги можуть співіснувати з нижчими очікуваннями щодо прибутку та припущеннями оцінки.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Barclays |
$68 |
Надмірна вага |
Конструктивний. 2026-10-15: знижено з $72; збережено надмірну вагу. Редакційна думка: переоцінка кредитів повинна компенсувати слабші комісійні. |
|
UBS |
$67 |
Купувати |
Позитивний. 2026-10-05: знижено з $70; збережено рейтинг «Купувати». Редакційна думка: зростання депозитів і кредитування залишаються важливими. |
|
Keefe, Bruyette & Woods |
$65 |
Вище ринку |
Виважений. 2026-10-15: знижено з $70; збережено рейтинг «Вище ринку». Редакційна думка: сила капіталу повинна трансформуватися у вищу прибутковість. |
|
Wells Fargo |
$64 |
Надмірна вага |
Збалансований. 2026-10-15: знижено з $69; збережено надмірну вагу. Редакційна думка: зростання комісійних повинне встигати за операційними витратами. |
|
RBC Capital |
$60 |
Вище ринку |
Обережний. 2026-10-15: знижено з $65; збережено рейтинг «Вище ринку». Редакційна думка: слабші ринки можуть поглинути прибутки від процентного доходу. |
|
Базовий сценарій статті |
54–60 |
Базовий сценарій |
Збалансований. Редакційний сценарій на грудень 2026 року. Передбачає, що основний банківський бізнес компенсує слабші комісійні та витрати. |
|
Ведмежий сценарій статті |
$45 |
Ведмежий сценарій |
Обережний. Редакційний сценарій на грудень 2026 року. Передбачає, що тиск на фінансування та кредит знижує прибутковість. |
Як купити акції Bank of America (BAC) на BingX
Купуйте та утримуйте акції Bank of America через BingX Stocks Trading використовуючи USDT або USDC, за умови лістингу та відповідності вимогам до акаунту. Bank of America пропонує доступ до споживчого банкінгу, кредитування, управління капіталом та інституційних фінансових послуг. Відповідні користувачі можуть розподіляти вкладення відповідно до своїх інвестиційних цілей без використання кредитного плеча та без сплати постійних комісій за фінансування.
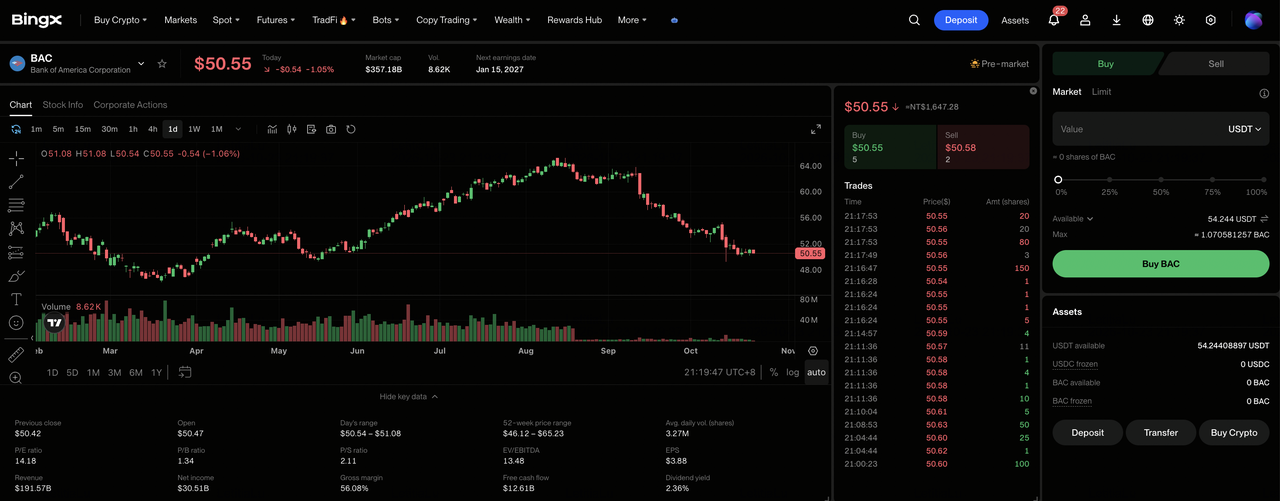
Крок 1: Отримайте доступ до BingX Stocks Trading. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до розділу «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви звертаєтеся до продукту вперше.
Крок 2: Підготуйте USDT або USDC. Переконайтеся, що на вашому спотовому акаунті достатньо коштів для покупки. За потреби перекажіть USDT або USDC зі свого фондового акаунту або акаунту управління капіталом. Перегляньте мінімальну суму замовлення для вибраної акції та відповідність для дробних часток перед вибором розміру інвестиції.
Крок 3: Виберіть Bank of America (BAC). Відкрийте ринок акцій, знайдіть Bank of America (BAC) та підтвердіть, що акція доступна для вашого акаунту. Перегляньте ідентифікаційні дані компанії, поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції Bank of America. Натисніть «Купити», введіть дозволену суму інвестиції або кількість акцій і виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають зазначеної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Перегляньте та управляйте своїми вкладеннями. Відкрийте «Акції > Позиції», щоб відстежувати свої акції BAC та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за потреби. Розрахунок T+1 зазвичай впливає на те, коли виручка від продажу стає доступною для виведення, а не на те, коли придбані акції можна продати.
Топ-5 ризиків, на які варто звернути увагу інвесторам Bank of America у 2026 році
Депозитна франшиза Bank of America, бізнес з управління капіталом, що розширюється, та диверсифіковані клієнтські відносини підтримують прогноз прибутків. Однак вартість фінансування, витрати на відповідність, активність на ринках капіталу та якість кредитів можуть тиснути на прибутковість і акціонерну прибутковість.
- Слабша клієнтська активність може тиснути на виручку: Дохід від продажів і торгівлі у Q3 досяг $5,1 млрд, знизившись на 5% попри більш сильну активність у акціях. Нижчі торгові обсяги або фінансові баланси можуть знизити прибуток і прибутковість капіталу.
- Зростання операційних витрат може обмежити маржі: Непроцентні витрати у Q3 досягли $19,7 млрд, включаючи збір за врегулювання у розмірі $1,2 млрд. Вищі витрати на відповідність і технології можуть послабити прибутковість, якщо процентний дохід і комісійні від управління капіталом зростатимуть повільніше.
- Затримки в інвестиційно-банківській діяльності можуть обмежити зростання комісійних: Комісійні від інвестиційно-банківської діяльності у Q3 досягли $1,8 млрд, знизившись на 11%, попри те, що керівництво охарактеризувало портфелі як надійні. Затримки злиттів, андерайтингової діяльності або завершення транзакцій можуть знизити майбутню видимість доходів.
- Вимоги до капіталу можуть обмежити виплати акціонерам: BAC викупила акцій на $6 млрд у Q3, тоді як коефіцієнт CET1 впав до 10,9%. Вищі резерви за кредитами або витрати на усунення наслідків можуть обмежити майбутні викупи та зростання прибутку на акцію.
- Слабша прибутковість може тиснути на оцінку: Скоригована прибутковість BAC на матеріальний власний капітал у Q3 досягла 14,9%, виключаючи регуляторний збір. Повільніше кредитування, слабша активність на ринках капіталу або зростання вартості фінансування можуть знизити прибутковість і спровокувати падіння ціни акцій.
Підсумкові думки: чи варто інвестувати в Bank of America у 2026 році?
Квартальний чистий процентний дохід Bank of America у $16,45 млрд і $5,1 трлн у балансах клієнтів з управління капіталом демонструють масштаб його основної прибуткової франшизи. Переоцінка кредитів і регулярні інвестиційні комісійні забезпечують підтримку поза торгівлею, тоді як викупи акцій створюють можливості для покращення результатів на акцію. Підтримання цього зростання залежатиме від контролю витрат і відновлення доходів від ринків капіталу.
Бичачий сценарій з $68 передбачає більш сильний процентний дохід, стійкі надходження до управління капіталом і покращення ефективності витрат. Базовий сценарій від $54 до $60 відображає стійкий банківський бізнес, тоді як ведмежий сценарій з $45 враховує слабші комісійні та вищу вартість фінансування. Оскільки BAC закрилась на рівні $50,78 21 жовтня, інвесторам варто стежити за тим, чи трансформується основне зростання в стійку прибутковість на акцію.
Нагадування про ризики: Диверсифікована банківська франшиза Bank of America не усуває інвестиційний ризик. Вища вартість фінансування, регуляторне усунення наслідків або погіршення якості кредитів можуть знизити прибуток і акціонерну прибутковість. Інвестори повинні оцінити оцінку, силу капіталу та свою толерантність до ризику перед купівлею акцій BAC.
Пов'язані матеріали
- Топові акції фінансових послуг і фінтеху для купівлі у 2026 році в умовах агентного ШІ та зміни рейок стейблкоїнів
- Прогноз ціни Broadcom (AVGO) на 2026 рік: чи зможе зростання доходів від ШІ підштовхнути AVGO до $600?
- Прогноз ціни Goldman Sachs (GS) на 2026 рік: чи зможе рекордний дохід від акцій підняти GS до $1 150?
- Прогноз ціни JPMorgan Chase (JPM) на 2026 рік: чи зможе зростання процентного доходу підштовхнути JPM до $425?
- Прогноз ціни BlackRock (BLK) на 2026 рік: чи зможе сильний попит на ETF підштовхнути BLK до $1 400?
- Прогноз ціни Wells Fargo (WFC) на 2026 рік: чи зможе зростання процентного доходу підштовхнути WFC до $105?
