
Arm Holdings (ARM) розробляє архітектури CPU, системну інтелектуальну власність та обчислювальні платформи, які використовуються в смартфонах, хмарних серверах, транспортних засобах та підключених пристроях. Її модель ліцензування та роялті забезпечує широкий доступ до AI напівпровідників без володіння виробничими заводами, тоді як обчислювальні підсистеми та виробниче кремнієве залізо стають все більш важливими. Таке розширення збільшує можливості Arm в сфері AI, але також підвищує ризики виконання, постачання та структури маржі.
Останній квартал показав сильний попит з обох сторін моделі. Доходи ARM за фіскальний Q1 2027 досягли $1,289 мільярда, зростання на 22% рік до року, оскільки доходи від роялті зросли на 22% до $715 мільйонів, а доходи від ліцензій зросли на 23% до $574 мільйонів. Роялті від дата-центрів більш ніж подвоїлися, роблячи впровадження інфраструктури найбільш очевидною підтримкою преміум-оцінки.
Прогноз акцій ARM на 2026 рік тепер зосереджується на двох конкуруючих точках зору:
- Сценарій AI роялті та вартості на систему: вищі ставки роялті, впровадження Neoverse та попит на Arm AGI CPU можуть розширити участь Arm в AI-інфраструктурі.
- Сценарій виконання та оцінки: нерівномірне ліцензування, витрати на виробниче кремнієве залізо та преміум-мультиплікатор можуть перевершити сильний попит, якщо конверсія доходів або маржа розчарує.
Цей посібник розкриває прогноз акцій ARM, сценарії ціни на 2026 рік, ключові ризики та погляди аналітиків, спираючись на випуск фіскального Q1 2027 від 29 липня Arm, інвесторські матеріали та ринкові дані станом на 4 вересня, плюс як торгувати ф'ючерсами на акції ARM на BingX TradFi із заставою USDT.
Топ-5 речей, які інвесторам Arm Holdings потрібно знати у вересні 2026
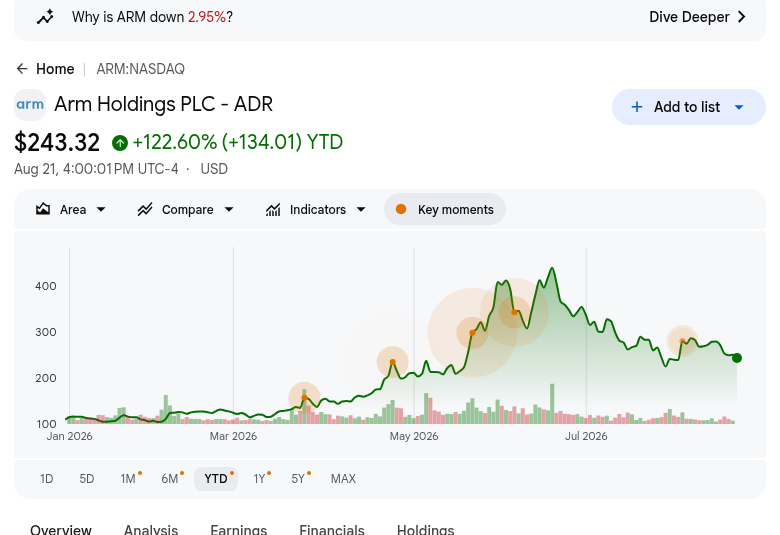
- ARM закрилася на $252,09 4 вересня після зростання приблизно на 115% YTD: Акція більш ніж подвоїлася у 2026 році, але все ще торгувалася значно нижче свого червневого піку $452,70, демонструючи як сильний AI-оптимізм, так і високу чутливість до мінливих очікувань зростання.
- Фіскальні Q1 доходи досягли $1,289 мільярда, зростання на 22% рік до року: Доходи перевершили консенсус приблизно на $29 мільйонів від $1,26 мільярда, тоді як non-GAAP EPS у $0,45 побив оцінку $0,40. Квартал показав, що зростання доходів продовжує перетворюватися на прибутки незважаючи на вищі інвестиції.
- Роялті від дата-центрів більш ніж подвоїлися, оскільки поставки Neoverse перевищили 1,5 мільярда ядер: Останні 500 мільйонів ядер були поставлені лише за дев'ять місяців, порівняно з шістьма роками для першого мільярда. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 та Qualcomm Dragonfly C1000 показують ширше впровадження Arm CPU в AI-інфраструктурі.
- Попит на Arm AGI CPU перевищив $2 мільярди на фіскальні 2027 та 2028 роки: Менеджмент раніше описував можливість у $1 мільярд і вже поставив початкові продукти кільком клієнтам. Більші перспективи попиту розширюють можливості доходів Arm, хоча це все ще потребує конвертації в поставки та привабливі маржі.
- Вибрані цілі Волл-стрит коливаються від $280 до $500: Ціль Bernstein $500 Outperform відображає сильніший попит на agentic-AI CPU, тоді як ціль Wells Fargo $280 Overweight включає більше обережності щодо виконання та оцінки. Спред у $220 показує широку впевненість у стратегічній позиції Arm, але значну незгоду щодо оцінки.
Що таке Arm Holdings (ARM)?
Arm Holdings — це компанія інтелектуальної власності напівпровідників, яка проектує архітектури CPU, процесорні ядра, системну IP, інструменти розробки та обчислювальні підсистеми. Клієнти сплачують ліцензійні збори за доступ до технології та регулярні роялті при поставці чіпів на базі Arm. Її платформи охоплюють смартфони, планшети, ПК, хмарні сервери, автомобільні системи, промислове обладнання та підключені пристрої. Модель з низькими активами дозволяє доходам масштабуватися за поставками клієнтів без того, щоб Arm експлуатувала власні вафельні заводи.
Поточна стратегія Arm рухається за межі окремих процесорних ядер до більш цінних обчислювальних підсистем та виробничого кремнієвого заліза під брендом Arm. NVIDIA Vera CPU, Google Axion, AWS Graviton5, Microsoft Cobalt 200 та Qualcomm планований Dragonfly C1000 — всі використовують технологію Arm в дата-центрах. Arm також представила Performix з підтримкою Microsoft, MongoDB, Redis та SAP, зміцнюючи програмний рівень, який допомагає розробникам оптимізувати робочі навантаження в ланцюгу постачання AI напівпровідників.
Читайте більше: Топ AI напівпровідникових акцій для купівлі у 2026: Повний посібник з AI чіпів та ланцюга постачання
Огляд прибутків Arm Holdings (ARM) Q1 FY2027: Доходи, EPS та зростання дата-центрів
Arm показала фіскальні Q1 доходи $1,289 мільярда проти очікуваних близько $1,26 мільярда, non-GAAP EPS $0,45 проти очікуваних $0,40, та GAAP чистий прибуток $270 мільйонів. Доходи від роялті зросли на 22% до $715 мільйонів, ліцензування зросло на 23% до $574 мільйонів, а керівництво Q2 доходів досягло $1,33-1,43 мільярда. Центральний компроміс — швидше зростання AI проти зростаючих вимог виконання кремнієвого заліза.
Читайте більше: Новини прибутків Arm Holdings (ARM) Q1 FY2027: Рекордні доходи та зростання дата-центрів підняли акції на 7,40%
|
Фінансовий показник |
Керівництво / Консенсус |
Звітність / Фактичний |
Сюрприз |
|
Q1 FY2027 доходи |
$1,26 млрд консенсус |
$1,289 млрд |
Перевершив. Близько $29 млн вище консенсусу; зростання на 22% YoY. |
|
Q1 non-GAAP розбавлений EPS |
$0,40 консенсус |
$0,45 |
Перевершив. П'ять центів вище консенсусу; зростання на 29% YoY. |
|
Q1 GAAP розбавлений EPS |
— |
$0,25 |
Покращився. Більш ніж подвоївся з $0,12 рік тому. |
|
Q1 GAAP чистий прибуток |
— |
$270 млн |
Покращився. Збільшився з $130 млн рік тому. |
|
Q1 доходи від роялті |
— |
$715 млн; +22% YoY |
Рекорд. Роялті дата-центрів більш ніж подвоїлися. |
|
Q1 ліцензійні та інші доходи |
— |
$574 млн; +23% YoY |
Рекорд. Високовартісні поновлення підтримали зростання. |
|
Q1 операційний грошовий потік |
— |
$902 млн |
Сильний. Генерація готівки фінансувала розширення R&D та роботи з кремнієвим залізом. |
|
Q1 non-GAAP вільний грошовий потік |
— |
$665 млн |
Позитивний. Конверсія готівки залишалася сильною незважаючи на інвестиції. |
|
Q2 FY2027 прогноз доходів |
Близько $1,36 млрд погляд Street |
$1,33-1,43 млрд |
Вище середньої точки. Середня точка $1,38 млрд перевершила згаданий погляд Street. |
|
Q2 FY2027 прогноз non-GAAP EPS |
— |
$0,43-0,51 |
Конструктивний. Середня точка вказує на продовження зростання прибутків. |
- Доходи $1,289 мільярда зросли на 22% і перевершили консенсус приблизно на $29 мільйонів: Як ліцензування, так і роялті внесли свій внесок, зменшуючи залежність від одного потоку доходів у кварталі. Результат підтримує твердження Arm про те, що попит на AI розширюється в хмарних, периферійних і фізичних системах, а не залишається обмеженим однією категорією продуктів.
- Non-GAAP EPS $0,45 перевершив оцінку $0,40 на п'ять центів: GAAP розбавлений EPS також зріс до $0,25 з $0,12, а чистий прибуток збільшився до $270 мільйонів з $130 мільйонів. Розширення прибутків показує операційний прогрес, хоча інвестори все ще повинні відокремлювати базову економіку від компенсацій на основі акцій та скоригованих показників.
- Доходи від роялті зросли на 22% до рекордних $715 мільйонів: Роялті дата-центрів більш ніж подвоїлися, а Armv9 плюс обчислювальні підсистеми підвищили ставки роялті в споживчих пристроях. Зростання як в інфраструктурі, так і в новіших архітектурах має значення, оскільки стійке розширення роялті забезпечує регулярну економіку, яка може компенсувати мінливу синхронізацію великих ліцензійних угод.
- Операційний грошовий потік досяг $902 мільйони, а non-GAAP вільний грошовий потік досяг $665 мільйонів: Ці цифри перевершили GAAP операційний прибуток і забезпечують ресурси для інжинірингу, потужностей та інвестицій у виробниче кремнієве залізо. Подальша конверсія готівки допоможе Arm фінансувати зростання AGI CPU, не дозволяючи більш капіталоємній бізнес-моделі підірвати її фінансову гнучкість.
- Керівництво Q2 доходів досягло $1,33-1,43 мільярда: Середня точка $1,38 мільярда перебуває вище згаданого погляду Street $1,36 мільярда, а керівництво non-GAAP EPS становить $0,43-0,51. Досягнення близько верхніх меж зміцнило б імпульс, тоді як промах посилив би занепокоєння щодо синхронізації ліцензій та конверсії AGI CPU.
Інвестиційний прогноз Arm Holdings (ARM) на 2026: Бичачий сценарій $350 проти ведмежого сценарію $180
Прогноз на 2026 рік залежить від того, чи зможуть роялті дата-центрів та доходи Arm AGI CPU розширитися без ослаблення високомаржинальної економіки, яка зробила ліцензійну модель Arm цінною.
Бичачий сценарій: Роялті дата-центрів та попит на AGI CPU штовхають ARM до $350
Бичачий сценарій передбачає, що роялті дата-центрів продовжують зростати значно вище загальнокорпоративних доходів, оскільки масштабуються розгортання NVIDIA Vera, Google Axion, AWS Graviton5 та Microsoft Cobalt. Більш ніж $2 мільярди вказаного попиту AGI CPU конвертуються в поставки, тоді як доходи від роялті зберігають генерацію готівки та компенсують додаткові потреби у виробництві та оборотному капіталі виробничого кремнієвого заліза.
Рух до $350 потребуватиме квартальних доходів поблизу або вище стелі керівництва $1,43 мільярда, подальшого двозначного зростання роялті та доказів того, що доходи AGI CPU несуть дисципліновані маржі. Оновлення керівництва, додаткові високовартісні ліцензії та зростання грошового потоку разом з поставками кремнієвого заліза забезпечили б найбільш чітке підтвердження; затримка конверсії клієнтів ослабила б сценарій.
Базовий сценарій: Зростання роялті утримує ARM між $250 та $310
Базовий сценарій передбачає, що роялті та ліцензування залишаються основним двигуном прибутків Arm, тоді як обчислювальні підсистеми та доходи AGI CPU масштабуються поступово. Роялті дата-центрів продовжують розширюватися, Armv9 підтримує вартість на пристрій, а квартальна синхронізація ліцензій залишається нерівномірною. Операційні інвестиції зростають, хоча $665 мільйонів недавнього non-GAAP вільного грошового потоку забезпечує місце для фінансування дорожньої карти.
За цього сценарію ARM міг би торгуватися переважно між $250 та $310, оскільки інвестори балансують 22% зростання доходів проти ризику виконання та преміум-мультиплікатора. Доходи в межах діапазону Q2 $1,33-1,43 мільярда, стабільні маржі та поступові поставки AGI CPU підтримали б діапазон; повільніші роялті або слабша конверсія готівки кинули б йому виклик.
Ведмежий сценарій: Затримки кремнієвого заліза та стиснення мультиплікатора тягнуть ARM до $180
Ведмежий сценарій передбачає, що великі можливості AGI CPU переносяться на майбутні періоди, оскільки клієнти змінюють графіки розгортання або плани потужностей. Ліцензування залишається нерівномірним, попит на смартфони пом'якшується, а витрати на виробниче кремнієве залізо зростають до появи матеріальних доходів. Повільніше зростання роялті тоді залишило б операційні витрати та зобов'язання з постачання важче тиснучими на прибутки та конверсію готівки.
Рух до $180 став би більш імовірним, якби доходи впали нижче нижньої межі керівництва $1,33 мільярда, зростання роялті дата-центрів значно сповільнилося, або коментарі про валову маржу ослабли з початком поставок кремнієвого заліза. Arm міг би зберегти сильну архітектурну позицію, але нижчі оцінки та стиснений мультиплікатор зростання домінували б над результатом акцій у короткостроковій перспективі.
Прогнози ціни акцій ARM на 2026 рік від аналітиків Волл-стрит
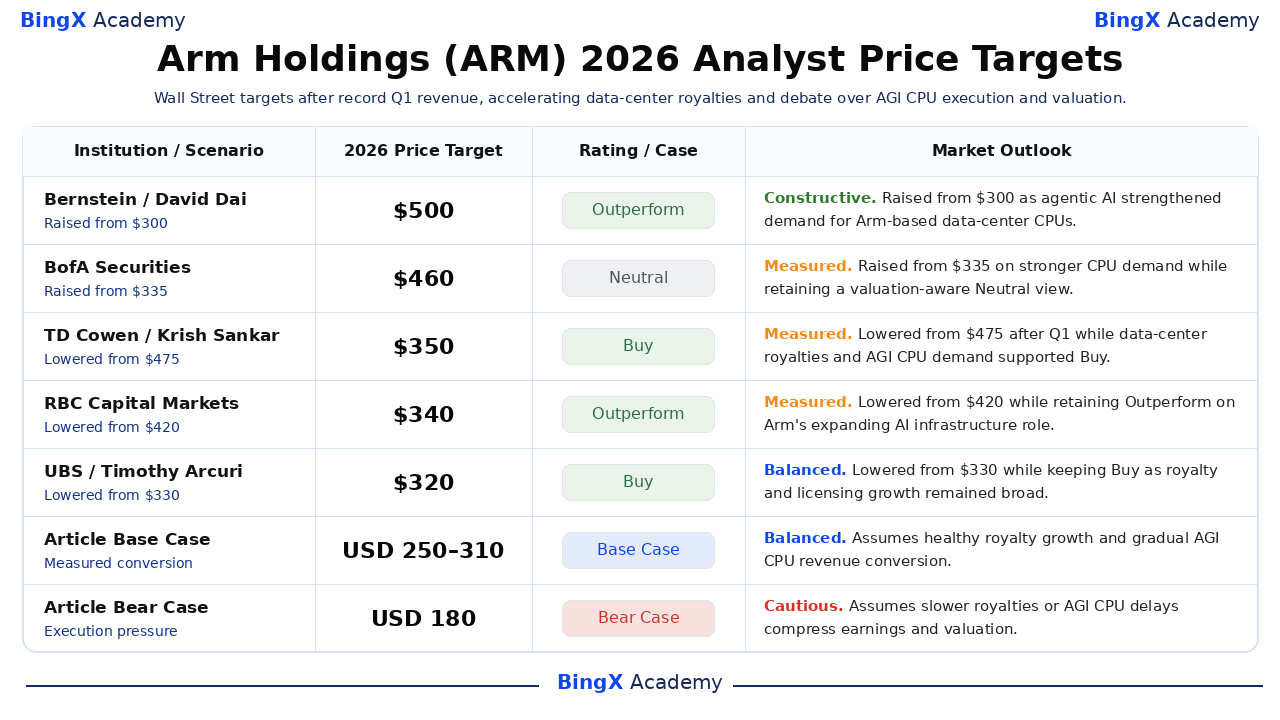
Вибрані цілі аналітиків охоплюють $280-500, порівняно з закриттям ARM 4 вересня $252,09. Bernstein та BofA підвищили свої цілі під час червневої переоцінки CPU, тоді як кілька фірм знизили цілі після фіскального Q1 незважаючи на збереження позитивних рейтингів. Дисперсія вимірює незгоду щодо оцінки та синхронізації конверсії; сценарії статті залишаються окремими редакційними оцінками.
|
Установа / Сценарій |
Цільова ціна 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Bernstein |
$500 |
Outperform |
Конструктивний. 17 червня: підвищив з $300, оскільки агентний AI зміцнив попит на дата-центрові CPU на базі Arm. |
|
BofA Securities |
$460 |
Neutral |
Виважений. 23 червня: підвищив з $335 на сильніший попит CPU, зберігаючи обережний щодо оцінки погляд Neutral. |
|
TD Cowen |
$350 |
Buy |
Виважений. 30 липня: знизив з $475 після Q1, тоді як роялті дата-центрів та попит AGI CPU підтримали Buy. |
|
RBC Capital Markets |
$340 |
Outperform |
Виважений. 30 липня: знизив з $420, зберігаючи Outperform на розширюваній ролі Arm в AI-інфраструктурі. |
|
UBS |
$320 |
Buy |
Збалансований. 30 липня: знизив з $330, зберігаючи Buy, оскільки зростання роялті та ліцензування залишалося широким. |
|
Wells Fargo |
$280 |
Overweight |
Збалансований. 30 липня: знизив з $320, оскільки ризик виконання та оцінки компенсував імпульс дата-центрів. |
|
Базовий сценарій статті |
$250-310 |
Базовий сценарій |
Збалансований. Передбачає здорові роялті та поступову конверсію доходів AGI CPU. |
|
Ведмежий сценарій статті |
$180 |
Ведмежий сценарій |
Обережний. Передбачає повільніші роялті або затримки AGI CPU стискають прибутки та оцінку. |
Як торгувати акціями Arm Holdings (ARM) на BingX
Торгуйте роялті дата-центрів Arm, конверсією AGI CPU та прогнозом оцінки, використовуючи BingX TradFi та BingX AI інструменти. Оскільки ARM може різко реагувати на синхронізацію ліцензування, прибутки та етапи продуктів, трейдери повинні визначити як каталізатор, так і ліміти ризиків перед входом у позицію.
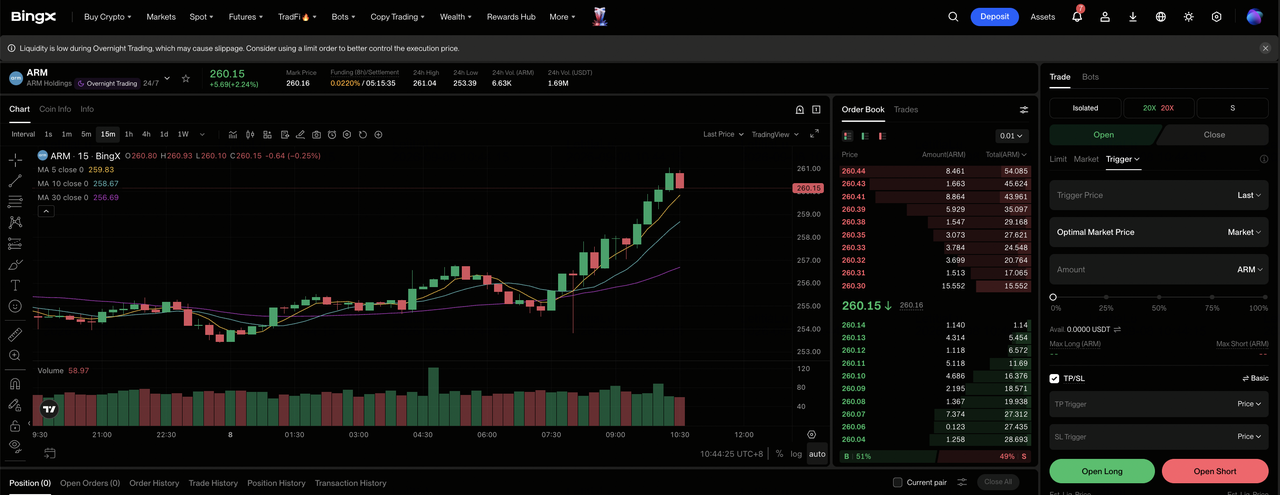
Крок 1: Доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі керування біржі BingX.
Крок 2: Виберіть Arm Holdings (ARM). Знайдіть та виберіть безстроковий ф'ючерсний контракт ARM-USDT.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити довгу якщо роялті дата-центрів прискорюються і попит AGI CPU конвертується прибутково. Виберіть Відкрити коротку, якщо синхронізація ліцензій слабшає або витрати на кремнієве залізо тиснуть на маржі.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Широкий річний діапазон ARM $100,02-452,70 показує, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконайте суворі протоколи ризиків. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) до або відразу після входу в торгівлю. ARM може швидко реагувати на виграші ліцензій, тренди роялті, керівництво прибутками, експортні обмеження та етапи AGI CPU.
Топ-5 ризиків, за якими слід стежити інвесторам Arm Holdings у 2026 році
ARM поєднує сильний потенціал зростання AI з преміум-оцінкою, тому проблеми виконання можуть швидко вплинути як на очікування прибутків, так і на мультиплікатор, який інвестори готові платити.
- Преміум-оцінка залишає мало місця для розчарування: ARM закрилася на $252,09 після зростання приблизно на 115% YTD, в межах діапазону 2026 року $100,02-452,70. Скромний промах доходів або EPS тому може спричинити стиснення мультиплікатора навіть якщо компанія залишається прибутковою та зростаючою.
- Ліцензійні доходи можуть зробити квартальне зростання нерівномірним: Фіскальні Q1 ліцензійні доходи досягли $574 мільйонів і включали великі стратегічні угоди, синхронізація яких може варіюватися. Затримані поновлення або менше великих угод можуть послабити короткострокові доходи до того, як регулярні роялті компенсують розрив.
- Перехід до виробничого кремнієвого заліза додає новий ризик витрат та виконання: Більш ніж $2 мільярди попиту AGI CPU розширюють можливості Arm, але виробничі потужності, запаси та оборотний капітал вводять ризики, які не існують у чистій моделі IP-ліцензування. Витрати, що надходять раніше поставок, можуть тиснути на маржі та вільний грошовий потік.
- Цикли смартфонів та гіперскейлерів все ще мають значення: Вищі ставки роялті Armv9 можуть компенсуватися слабшими поставками пристроїв, тоді як зростання дата-центрів частково залежить від невеликої групи великих хмарних клієнтів. Повільніший попит на мобільні пристрої або затримані хмарні розгортання тиснули б на зростання роялті.
- Геополітика та концентрація акціонерів можуть підвищити невизначеність: Експортні обмеження можуть обмежити доступ до технологій на важливих ринках, тоді як SoftBank залишається контролюючим акціонером Arm. Регуляторні зміни або рішення з управління можуть звузити адресований ринок та підвищити преміум ризику, застосований до ARM.
Заключні думки: Чи варто інвестувати в акції ARM у 2026 році?
Arm входить у вересень із 22% зростанням доходів, рекордними доходами від роялті та ліцензування, роялті дата-центрів, які більш ніж подвоїлися, та понад $2 мільярдами вказаного попиту AGI CPU. Ці факти підтримують тезу про AI обчислення, але еталонна ціна $252,09 вже закладає суттєвий прогрес. Ключове питання полягає в тому, чи зможуть нові доходи від кремнієвого заліза масштабуватися без ослаблення маржі або конверсії готівки.
Базовий сценарій $250-310 потребує здорових роялті, доходів в межах керівництва та виваженої комерціалізації AGI CPU. Бичачий сценарій $350 потребує швидшого впровадження дата-центрів та прибуткової конверсії клієнтів, тоді як ведмежий сценарій $180 відображає затримки та стиснення мультиплікатора. Консервативні інвестори повинні спостерігати за роялті дата-центрів, синхронізацією ліцензій, поставками AGI CPU, валовою маржею та вільним грошовим потоком разом.
Нагадування про ризик: Сценарії ARM є умовними дослідницькими оцінками, а не інвестиційними порадами або гарантованими прибутками. Акції та безстрокові контракти TradFi можуть втрачати вартість, а контракти з кредитним плечем можуть бути ліквідовані. Перегляньте поточні дані, припущення та умови BingX незалежно перед прийняттям ризику.
Пов'язане читання
- Топ AI напівпровідникових акцій для купівлі у 2026: Повний посібник з AI чіпів та ланцюга постачання
- Топ акцій AI обчислень та GPU для купівлі у 2026: Перехід до інференсу та спеціального кремнієвого заліза
- Топ акцій AI дата-центрів для купівлі у 2026: Хмара, сервери та AI обчислювальна інфраструктура
- Прогноз ціни акцій Nvidia (NVDA) на 2026: Чи зможуть Blackwell та Vera Rubin повернути NVDA до $300?
- Прогноз акцій Qualcomm (QCOM) на 2026: Чи зможуть AI та диверсифікація штовхнути QCOM вище $200?
- Прогноз ціни Alphabet (GOOGL) на 2026: Чи зможуть 82% зростання хмари та AI штовхнути акції GOOGL до $430?
