

Applied Digital (APLD) будує та здає в оренду центри обробки даних ШІ для хмарних клієнтів. Традиційний хостинг-бізнес забезпечує операційну базу, тоді як великі майданчики з готовою потужністю створюють шлях до стабільної орендної плати за високопродуктивні обчислення. Орендована ємність сама по собі не генерує дохід: будівництво, підключення до комунальних мереж, передача об'єктів клієнтам та умови фінансування визначають, коли ці майданчики почнуть приносити прибуток існуючим акціонерам.
Останній квартал показав стрімке зростання доходів поряд із значними витратами на будівництво. Продажі Applied Digital за фіскальний Q1 2027 досягли $341,9 млн, включаючи $65,8 млн базової орендної плати за HPC та $183,5 млн доходу від облаштування приміщень орендарями, тоді як збиток за GAAP для власників звичайних акцій збільшився до $221,0 млн. Грошові кошти та обмежені грошові кошти досягли $3,7 млрд проти $6,4 млрд боргу. Подальші передачі об'єктів мають збільшувати стабільну орендну плату швидше, ніж зростають відсоткові та будівельні витрати.
Два конкуруючі погляди формують прогноз акцій Applied Digital до кінця 2026 року:
- Оптимістичний сценарій: Орендовані кампуси ШІ досягають дат введення в експлуатацію, стабільна базова орендна плата зростає, і інвестори набувають впевненості у приблизно $36 млрд контрактного доходу за базовий строк оренди.
- Ризиковий сценарій: Затримки, дороге фінансування, концентрація клієнтів та нерівномірні продажі від облаштування приміщень роблять зростання доходів менш цінним для власників звичайних акцій.
Цей посібник розкриває бізнес Applied Digital, останні результати, цільові показники Уолл-стріт, три умовні цінові сценарії та як торгувати ф'ючерсами на акції APLD через BingX TradFi.
Топ-5 речей, які інвесторам Applied Digital варто знати у жовтні 2026 року
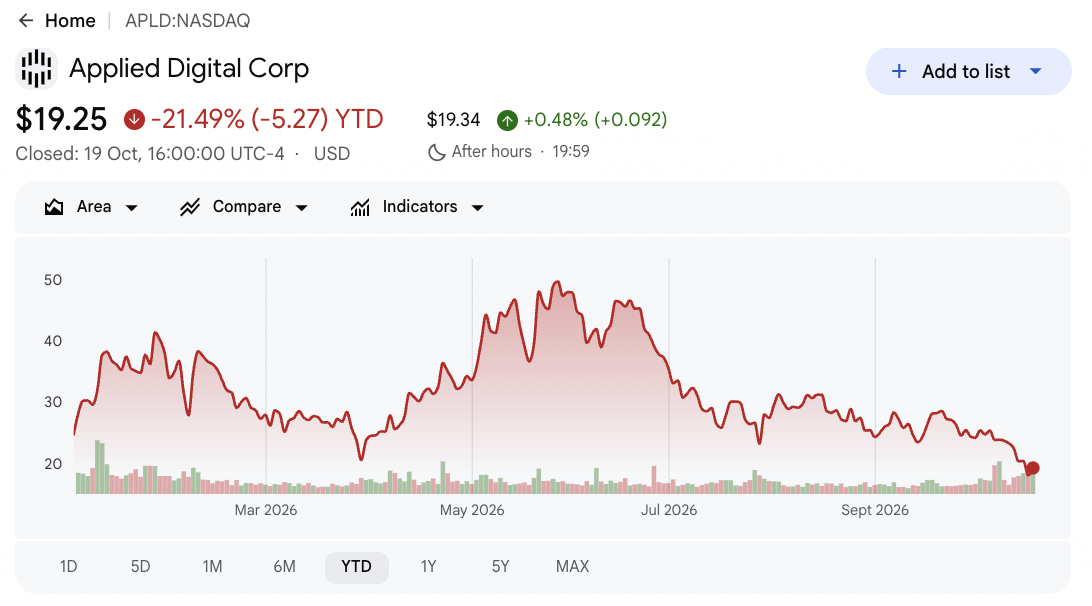
- Акція втратила позиції попри стрімке зростання. Акції APLD закрилися 2026-10-19 на рівні $19,25, що на 21,49% нижче з початку року. Ринок дисконтує невизначеність щодо реалізації проєктів та фінансування, а не просто екстраполює 322% річне зростання доходів.
- Структура доходів важливіша за заголовкові показники. Дохід за фіскальний Q1 досяг $341,9 млн; сегмент HPC Hosting включав $65,8 млн базової орендної плати та $183,5 млн від облаштування приміщень. Проєктні роботи не слід розглядати як такі самі стабільні, як орендний дохід.
- Орендована потужність значна, але потребує часу. Applied Digital повідомила про 1,41 гігавата в оренді на п'яти майданчиках у США та приблизно $36 млрд контрактного доходу за базовий строк оренди. Це майбутня контрактна вартість, а не поточний звітний дохід або грошові кошти.
- Фізична передача об'єктів — найближчий тест. Polaris Forge 1 мав 175 мегаватів у роботі станом на 2025-08-31 та 250 мегаватів після фази від 2026-10-01. Керівництво планувало введення 300 мегаватів у Північній Дакоті до кінця 2026 року; інвестори можуть відстежувати введену потужність відповідно до цього орієнтиру.
- Фінансування визначає результат для акціонерів. Грошові кошти та обмежені грошові кошти станом на 2026-08-31 склали $3,7 млрд проти $6,4 млрд боргу, а квартальні витрати на відсотки досягли $77,4 млн. Нові оренди додають вартість лише за умови, що фінансування не поглинає непропорційну частку прибутків.
Що таке Applied Digital (APLD)?
Applied Digital — компанія з Далласа, що займається ШІ-інфраструктурою, розробляє, володіє та управляє великими центрами обробки даних для високопродуктивних обчислень (HPC) та штучного інтелекту. Її кампуси Polaris Forge та Delta Forge забезпечують живлення, охолодження та інфраструктуру, необхідні для високощільних ШІ-обчислень. CoreWeave орендує потужності на Polaris Forge 1, тоді як інші гіперскейлери взяли зобов'язання щодо додаткових кампусів. Applied Digital генерує дохід через довгострокову оренду, відшкодування від орендарів та будівельні послуги в міру того, як законтрактована ємність стає операційною.
Спочатку відома як Applied Blockchain, компанія розпочала з майнінгу криптовалют, перш ніж перейти до хостингу центрів обробки даних та ШІ-інфраструктури. Її традиційний бізнес хостингу крипто-майнінгу потужністю 286 МВт приніс $37,8 млн доходу за фіскальний Q1. Applied Digital також володіє приблизно 96% публічно торгованої ChronoScale — платформи для GPU-обчислень із планами розгортання ШІ від Microsoft потужністю 50 МВт. Разом ці операції розширюють її присутність в оренді центрів обробки даних ШІ та GPU-обчисленнях, а майбутнє зростання залежить від виконання будівельних робіт, попиту клієнтів та конвертації законтрактованої ємності у стабільний дохід.
Applied Digital (APLD) Результати Q1 FY2027: Зростання ШІ-дата-центрів забезпечує стрибок доходів на 322%
Applied Digital повідомила про дохід за Q1 FY2027 у розмірі $341,9 млн, що на 322% більше порівняно з аналогічним періодом минулого року, завдяки $183,5 млн доходу від облаштування приміщень орендарями HPC та $65,8 млн базової орендної плати від ШІ-дата-центрів. Скоригований показник EBITDA досяг $64,4 млн, що відображає покращення операційних результатів. Однак збиток за GAAP, що відноситься до власників звичайних акцій, збільшився до $221,0 млн, тоді як $6,4 млрд боргу та $3,7 млрд грошових коштів і обмежених грошових коштів залишили фінансові витрати та зростання стабільної орендної плати в центрі уваги прогнозу.
Читати далі: Applied Digital (APLD) Результати Q1 FY2027: Зростання доходів на 322% спричинило ралі ціни на 0,17%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Дохід |
$80,9 млн роком раніше |
$341,9 млн |
Зріс. Зростання на 322%; облаштування приміщень стало основним рушієм. |
|
Скоригований дохід |
$64,2 млн роком раніше |
$300,4 млн |
Зріс. Без урахування операцій ChronoScale. |
|
Базова орендна плата HPC |
$0 роком раніше |
$65,8 млн |
Розпочалась. Стабільна орендна плата за хостинг тепер є видимою. |
|
Дохід від облаштування приміщень орендарями HPC |
— |
$183,5 млн |
Значний. Зростання на $157,2 млн порівняно з аналогічним кварталом минулого року. |
|
Чистий збиток за GAAP |
$18,5 млн роком раніше |
$221,0 млн |
Збільшився. Збиток зріс на $202,5 млн. |
|
Скоригований чистий збиток |
$7,6 млн роком раніше |
$4,1 млн |
Зменшився. Збиток скоротився на $3,5 млн. |
|
Скоригований EBITDA |
$0,5 млн роком раніше |
$64,4 млн |
Покращився. Зростання на $63,9 млн порівняно з аналогічним кварталом минулого року. |
|
Борг |
— |
$6,4 млрд |
Значний рівень. Порівняно з $3,7 млрд грошових та обмежених грошових коштів. |
- Облаштування приміщень стало головним рушієм зростання. HPC Hosting приніс $262,6 млн, з яких $183,5 млн — від облаштування приміщень орендарями, $65,8 млн — базова орендна плата та $13,3 млн — відшкодування. Відстежуйте стабільну орендну плату в міру введення в експлуатацію додаткових фаз кампусу.
- Передача об'єктів прогресувала після закінчення кварталу. Перша будівля потужністю 100 мегаватів на Polaris Forge 1 була введена в експлуатацію у жовтні 2025 року. Дві фази по 75 мегаватів послідували у липні та жовтні 2026 року, довівши активну потужність до 250 мегаватів. Інші кампуси ще будуються, тому орендна плата відстає від оренди.
- Результати за GAAP та скориговані показники розходяться. Скоригований чистий збиток скоротився до $4,1 млн, або $0,01 на акцію, тоді як збиток за GAAP для власників звичайних акцій збільшився до $221,0 млн, або $0,76. ChronoScale включена до консолідованих показників GAAP, але виключена зі скоригованих; ефекти фінансування та оцінки також мають значення.
- Операційний прогрес супроводжується відсотковими витратами. Скоригований EBITDA зріс з $0,5 млн до $64,4 млн, однак відсоткові витрати стрибнули з $8,0 млн до $77,4 млн. EBITDA не враховує основний борг; зростання стабільної орендної плати має випереджати витрати на фінансування проєктів.
- Ліквідність та боргове навантаження потребують спільного аналізу. Грошові кошти, еквіваленти та обмежені грошові кошти склали $3,7 млрд станом на 2026-08-31 проти $6,4 млрд боргу. Показник базової оренди у $36 млрд охоплює майбутні роки та не підлягає негайному стягненню; дати введення в експлуатацію та умови фінансування визначають прибутковість для акціонерів.
Читати далі: Топ акцій ШІ-дата-центрів для купівлі у 2026 році: хмарні технології, сервери та ШІ-обчислювальна інфраструктура
Інвестиційний прогноз Applied Digital (APLD) на 2026 рік: $45 в оптимістичному сценарії проти $14 у песимістичному
Прогноз Applied Digital на 2026 рік залежить від перетворення 1,41 ГВт законтрактованої ємності ШІ-дата-центрів на діючі об'єкти та стабільний орендний дохід. Хоча $65,8 млн квартальної базової орендної плати демонструють початковий прогрес, графіки будівництва, витрати на фінансування та генерація грошових потоків залишаються центральними для оцінки. Наступні сценарії відображають, як здача кампусів в експлуатацію та конвертація оренди можуть вплинути на результати APLD до кінця року.
Оптимістичний сценарій: Прискорене розширення ШІ-дата-центрів штовхає APLD до $45
Оптимістичний сценарій передбачає, що Applied Digital досягне цільового показника операційної потужності 300 МВт у Північній Дакоті до кінця року, а додаткові об'єкти почнуть генерувати стабільну орендну плату. Прогрес на інших кампусах та надійне проєктне фінансування зміцнили б впевненість у конвертації приблизно $36 млрд довгострокових орендних зобов'язань у майбутній дохід.
Рух до $45 потребуватиме своєчасної передачі об'єктів, зростання базового орендного доходу HPC та керованих витрат на фінансування. Більш сильна генерація грошових коштів та обмежене розмивання частки акціонерів забезпечили б додаткову підтримку більш високої оцінки.
Базовий сценарій: Стабільне зростання орендних доходів утримує APLD між $22 та $32
Базовий сценарій передбачає, що завершена потужність дата-центрів поступово вводиться в експлуатацію, тоді як більші кампуси просуваються через стадію будівництва. Дохід від облаштування приміщень залишається нерівномірним, але довгострокові контракти з гіперскейлерами та додаткові орендні доходи підтримують зростання. Потреби у фінансуванні можуть обмежити розширення оцінки до встановлення більш стабільного грошового потоку.
APLD може торгуватися між $22 і $32, якщо операційна потужність зростатиме, базова орендна плата збільшуватиметься, а проєктне фінансування залишатиметься керованим. Прискорена конвертація оренди може підтримати верхню межу, тоді як повільніше зростання орендних доходів або вищі витрати на фінансування тиснутимуть на діапазон.
Песимістичний сценарій: Затримки будівництва та фінансування тягнуть APLD до $14
Песимістичний сценарій передбачає, що брак потужностей, дефіцит обладнання або затримки будівництва відкладуть передачу дата-центрів та стабільний орендний дохід. Дохід від облаштування приміщень може залишатися суттєвим, але повільніша конвертація оренди подовжить фінансові витрати до повного введення об'єктів в експлуатацію. Додаткові запозичення або емісія акцій можуть ще більше знизити прибутки для існуючих акціонерів.
Рух до $14 стане більш ймовірним, якщо здача кампусів затримається, базові орендні доходи зростатимуть нижче очікувань або витрати на фінансування збільшаться. Слабша прибутковість проєктів та більший ризик розмивання можуть тиснути на оцінку попри великий законтрактований портфель компанії.
Цінові прогнози APLD на 2026 рік від аналітиків Уолл-стріт
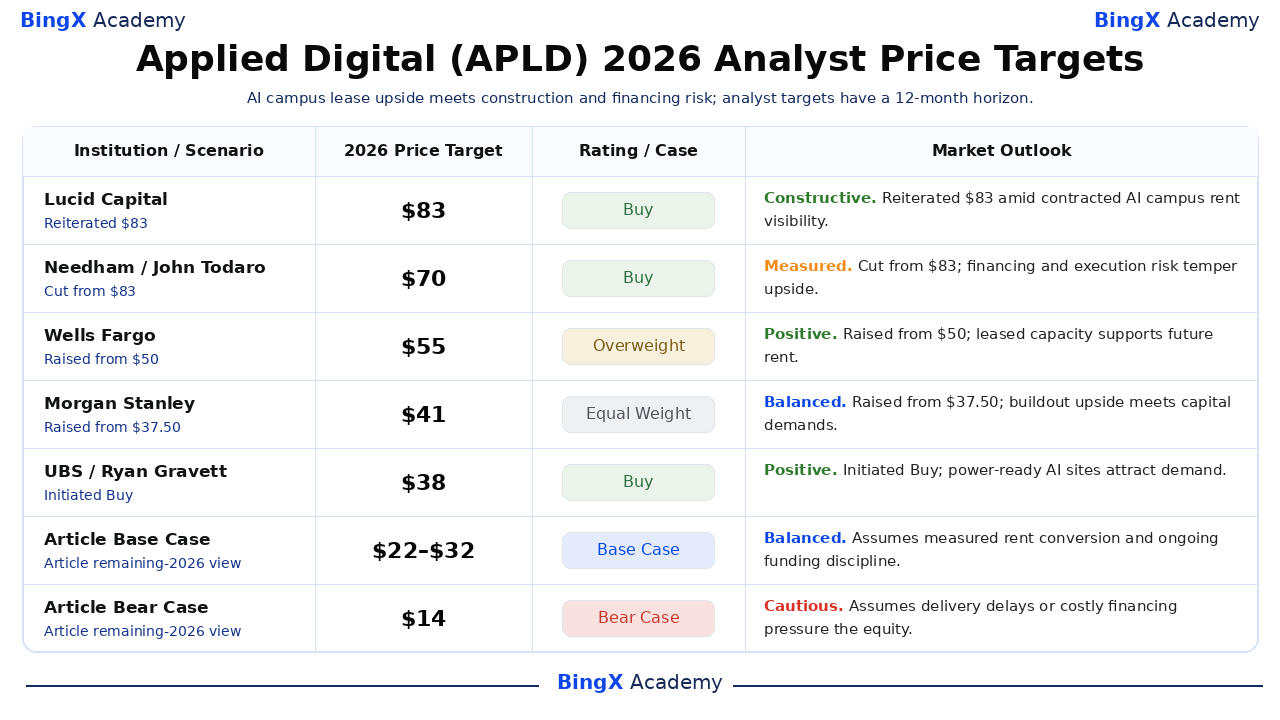
Ці шість іменних цільових показників від третіх сторін мають горизонт приблизно 12 місяців, що виходить за межі грудня 2026 року. Датовані дії та рейтинги наведено у звіті; короткі пояснення ринкового прогнозу є редакційними інтерпретаціями. Два останні рядки — це окремі сценарії для решти 2026 року з цієї статті, тому високі аналітичні цільові показники не слід сприймати як обіцянки до кінця року.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Lucid Capital |
$83 |
Купувати |
Конструктивний. 2026-10-08: Даррен Афтахі підтвердив рейтинг «Купувати» з цільовою ціною $83. Редакційна думка: Підтверджено $83 на тлі видимості законтрактованої орендної плати за ШІ-кампус. |
|
Needham |
$70 |
Купувати |
Поміркований. 2026-10-08: Джон Тодаро знизив цільову ціну з $83 до $70, зберігши рейтинг «Купувати». Редакційна думка: Ризики фінансування та виконання стримують потенціал зростання. |
|
Wells Fargo |
$55 |
Вище ринку |
Позитивний. 2026-10-08: Ерік Лубхоу підвищив цільову ціну з $50 до $55, зберігши рейтинг «Вище ринку». Редакційна думка: Орендована потужність підтримує майбутню орендну плату. |
|
Morgan Stanley |
$41 |
На рівні ринку |
Збалансований. 2026-10-09: Стівен Бірд підвищив цільову ціну з $37,50 до $41, зберігши рейтинг «На рівні ринку». Редакційна думка: Потенціал будівництва зустрічає капітальні потреби. |
|
UBS |
$38 |
Купувати |
Позитивний. 2026-09-23: Раян Грейветт ініціював рейтинг «Купувати» з цільовою ціною $38. Редакційна думка: Готові до роботи ШІ-майданчики приваблюють попит. |
|
Rothschild & Co Redburn |
$22 |
Нейтральний |
Обережний. 2026-09-21: Александер Хайссл ініціював нейтральний рейтинг з цільовою ціною $22. Редакційна думка: Фінансування та терміни проєктів звужують поле для помилок. |
|
Базовий сценарій статті |
22–32 |
Базовий сценарій |
Збалансований. Передбачає поміркану конвертацію орендних доходів та фінансову дисципліну до грудня 2026 року. |
|
Песимістичний сценарій статті |
$14 |
Песимістичний сценарій |
Обережний. Передбачає, що затримки передачі об'єктів або дороге фінансування знижують вартість акцій. |
Як торгувати акціями Applied Digital (APLD) на BingX
BingX TradFi пропонує безстрокові контракти APLD-USDT для трейдерів, що відстежують здачу об'єктів та фінансування. Безстрокові контракти відрізняються від володіння акціями на Nasdaq. Визначте розмір позиції, кредитне плече та точки виходу; BingX AI може організовувати сигнали, але незалежне дослідження залишається необхідним.
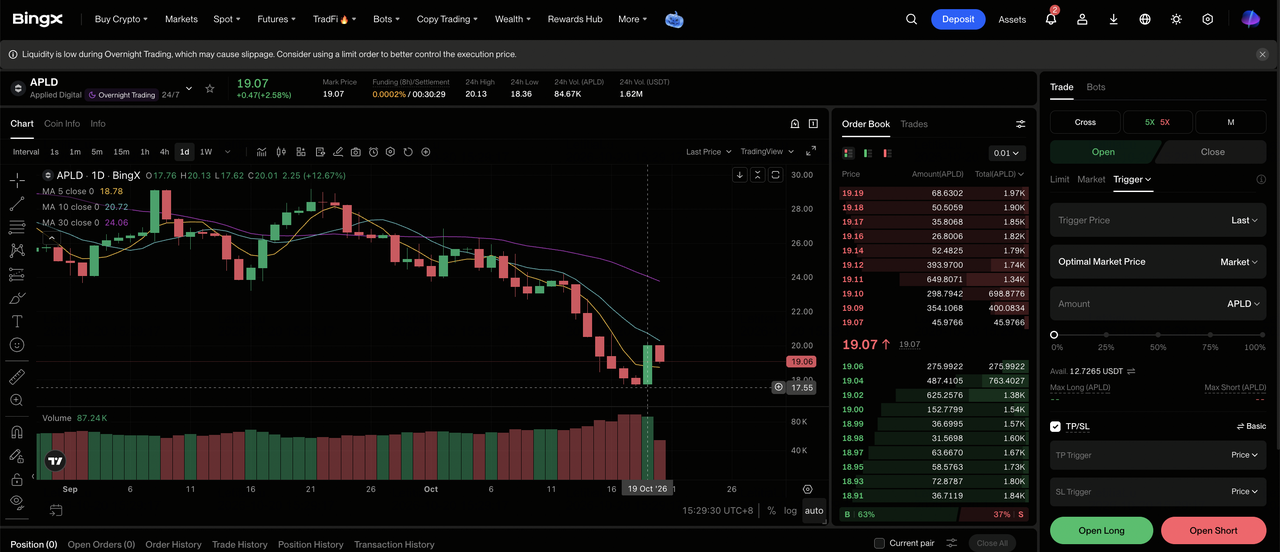
Крок 1: Відкрийте BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Applied Digital (APLD). Знайдіть та виберіть безстрокові ф'ючерси APLD-USDT.
Крок 3: Оберіть напрямок. Виберіть Відкрити довгу позицію, якщо ви очікуєте своєчасної здачі об'єктів та зростання базової орендної плати. Виберіть «Відкрити коротку позицію», якщо ви очікуєте затримок проєктів, фінансового напруження або розмивання.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або перехресну маржу відповідно до вашої толерантності до ризику. Новини про орендарів та будівництво можуть різко змінити ціну APLD.
Крок 5: Дотримуйтесь суворих протоколів управління ризиками. Встановіть рівні тейк-профіт та стоп-лосс (TP/SL) до або відразу після відкриття угоди. Відстежуйте орендну плату, потужність та ключові показники фінансування.
Топ-5 ризиків для інвесторів Applied Digital у 2026 році
Найбільшим ризиком є невідповідність між темпом капітальних витрат та часом отримання стабільних орендних надходжень. П'ять операційних показників заслуговують уваги в міру масштабування ШІ-кампусів.
- Графіки будівництва та підключення електроенергії можуть затримуватися. Орендований 1,41 гігавата охоплює об'єкти, що ще будуються. Підключення до комунальних мереж, обладнання, охолодження та прийняття клієнтами визначають, коли потужності стають оплачуваною орендою. Затримки збільшують витрати на фінансування та відкладають орендний дохід, якого очікують інвестори.
- Борг може поглинути прибутки від проєктів. Борг станом на серпень склав $6,4 млрд, а квартальні відсоткові витрати — $77,4 млн. Більше кампусів потребують фінансування до початку повних орендних платежів. Якщо умови погіршаться, додаткові продажі можуть підтримувати кредиторів раніше, ніж власників звичайних акцій.
- Емісія акцій може розмивати частки акціонерів. Фінансування портфеля на кілька гігаватів може вимагати випуску акцій або квазіакціонерних цінних паперів. Навіть якщо операційні активи зростатимуть у вартості, суттєво більша кількість акцій може знизити потенціал зростання на акцію. Порівнюйте залучений новий капітал з орендою, що відноситься до існуючих акціонерів.
- Концентрація клієнтів посилює негативні наслідки. CoreWeave займає Polaris Forge 1, тоді як невелика група гіперскейлерів орендує інші кампуси. Сильні контрагенти підвищують передбачуваність попиту, але зміни у прийнятті або витратах орендарів у великому проєкті можуть суттєво вплинути на результати.
- Продажі від облаштування приміщень можуть маскувати стабільний прогрес. Облаштування приміщень орендарями забезпечило $183,5 млн квартального HPC-доходу проти $65,8 млн базової орендної плати. Проєктні роботи є непостійними. Зростання доходів без збільшення потужностей та орендної плати є слабшим свідченням прогресу.
Підсумки: Чи варто інвестувати в Applied Digital у 2026 році?
Applied Digital має 1,41 гігавата ШІ-кампусів в оренді та приблизно $36 млрд майбутнього контрактного доходу за базовий строк. Polaris Forge 1 досяг 250 живих мегаватів після жовтневої передачі, а квартальна базова орендна плата HPC склала $65,8 млн. Проте збиток за GAAP у $221 млн, $6,4 млрд боргу та значні продажі від облаштування приміщень означають, що лише портфель замовлень не встановлює прибутковість для власників звичайних акцій.
Редакційний оптимістичний сценарій у $45 вимагає своєчасної передачі об'єктів та прибутків на акцію; песимістичний сценарій у $14 відображає затримки або дороге фінансування. Базовий діапазон від $22 до $32 передбачає поступове зростання орендних доходів. Порівнюючи із закриттям 2026-10-19 на рівні $19,25, відстежуйте активну потужність, базову орендну плату, відсоткові витрати та розмивання. Дванадцятимісячні аналітичні цілі та продажі від будівельного облаштування є слабкою заміною цим ключовим показникам.
Нагадування про ризики: Торгівля акціями та безстроковими контрактами з кредитним плечем може призвести до суттєвих втрат капіталу. Затримки проєктів, обмеження потужностей, концентрація, умови фінансування, кредитне плече та волатильність ринку можуть швидко змінити результати. Проводьте незалежне дослідження та управляйте розміром позиції.
Пов'язані матеріали
- Топ акцій ШІ-дата-центрів для купівлі у 2026 році: хмарні технології, сервери та ШІ-обчислювальна інфраструктура
- Топ акцій у сфері високопродуктивних обчислень (HPC) для спостереження у 2026 році: лідери ринку прискорених обчислень
- Топ акцій майнінгу біткоїну для купівлі у 2026 році: хешрейт BTC зустрічає поворот до ШІ-інфраструктури
- CoreWeave (CRWV) Прогноз ціни на 2026 рік: Чи може попит на хмарний ШІ підштовхнути CRWV до $175?
- Nebius Group (NBIS) Прогноз ціни на 2026 рік: Чи може зростання хмарного ШІ підштовхнути NBIS до $350?
- IREN Limited (IREN) Прогноз ціни на 2026 рік: Чи може поворот до хмарного ШІ підштовхнути IREN до $131?
