
Arm Holdings (ARM) พัฒนาสถาปัตยกรรม CPU ทรัพย์สินทางปัญญาของระบบ และแพลตฟอร์มคอมพิวติ้งที่ใช้ในสมาร์ทโฟน เซิร์ฟเวอร์คลาวด์ ยานพาหนะ และอุปกรณ์ที่เชื่อมต่อ รูปแบบไลเซนส์และค่าลิขสิทธิ์ของบริษัทให้การเปิดรับ เซมิคอนดักเตอร์ AI อย่างกว้างขวางโดยไม่ต้องเป็นเจ้าของโรงงานผลิต ขณะที่ระบบย่อยคอมพิวติ้งและซิลิคอนการผลิตกำลังมีความสำคัญมากขึ้น การขยายตัวนั้นเพิ่มโอกาส AI ของ Arm แต่ยังเพิ่มความเสี่ยงด้านการดำเนินการ อุปทาน และส่วนผสมมาร์จิ้น
ไตรมาสล่าสุดแสดงให้เห็นความต้องการที่แข็งแกร่งในทั้งสองด้านของโมเดล รายได้ Q1 ปีงบประมาณ 2027 ของ ARM ถึง 1.289 พันล้านดอลลาร์ เพิ่มขึ้น 22% เมื่อเทียบปีต่ปี เนื่องจากรายได้ค่าลิขสิทธิ์เพิ่มขึ้น 22% เป็น 715 ล้านดอลลาร์ และรายได้ไลเซนส์เพิ่มขึ้น 23% เป็น 574 ล้านดอลลาร์ ค่าลิขสิทธิ์ศูนย์ข้อมูลเพิ่มขึ้นมากกว่าสองเท่า ทำให้การนำไปใช้ในโครงสร้างพื้นฐานเป็นการสนับสนุนที่ชัดเจนที่สุดสำหรับการประเมินมูลค่าพรีเมียม
การคาดการณ์หุ้น ARM สำหรับปี 2026 ตอนนี้เน้นที่สองมุมมองที่แข่งขันกัน:
- กรณีค่าลิขสิทธิ์ AI และมูลค่าต่อระบบ: อัตราค่าลิขสิทธิ์ที่สูงขึ้น การนำ Neoverse มาใช้ และความต้องการ Arm AGI CPU อาจขยายการมีส่วนร่วมของ Arm ในโครงสร้างพื้นฐาน AI
- กรณีการดำเนินการและการประเมินมูลค่า: การให้ไลเซนส์ที่ไม่สม่ำเสมอ ต้นทุนซิลิคอนการผลิต และตัวคูณพรีเมียมอาจครอบงำความต้องการที่แข็งแกร่งหากการแปลงรายได้หรือมาร์จิ้นผิดหวัง
คู่มือนี้แจกแจงการคาดการณ์หุ้น ARM สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอ้างอิงจากการเปิดเผย Q1 ปีงบประมาณ 2027 ของ Arm เมื่อวันที่ 29 กรกฎาคม เอกสารนักลงทุน และข้อมูลตลาดถึงวันที่ 4 กันยายน รวมถึง วิธีการเทรดฟิวเจอร์สหุ้น ARM บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่สุดสำหรับนักลงทุน Arm Holdings ที่ควรรู้ในเดือนกันยายน 2026
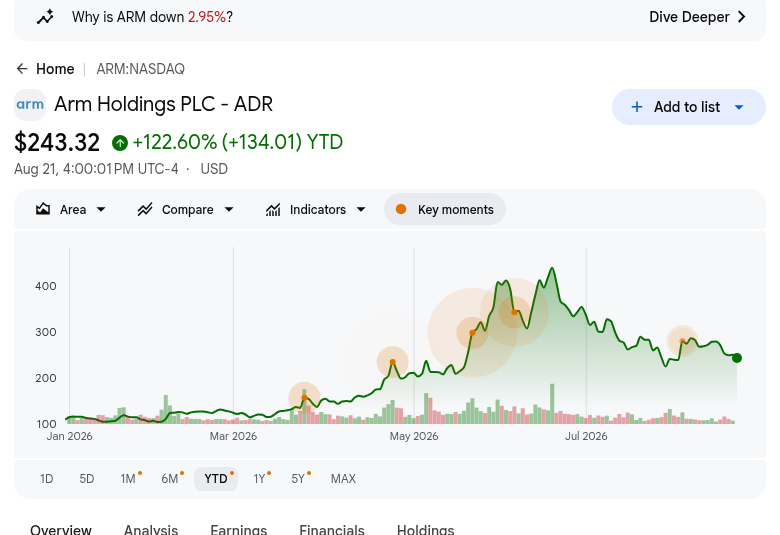
- ARM ปิดที่ $252.09 เมื่อวันที่ 4 กันยายน หลังจากขึ้นประมาณ 115% YTD: หุ้นเพิ่มขึ้นมากกว่าสองเท่าในปี 2026 แต่ยังซื้อขายต่ำกว่าจุดสูงสุด $452.70 ในเดือนมิถุนายนอย่างมาก แสดงทั้งความหวังใน AI ที่แข็งแกร่งและความไวต่อความคาดหวังการเติบโตที่เปลี่ยนแปลง
- รายได้ Q1 ปีงบประมาณถึง 1.289 พันล้านดอลลาร์ เพิ่มขึ้น 22% เมื่อเทียบปีต่ปี: รายได้มาประมาณ 29 ล้านดอลลาร์เหนือการคาดการณ์ 1.26 พันล้านดอลลาร์ ขณะที่ EPS ที่ไม่ใช่ GAAP ที่ $0.45 เอาชนะการประมาณการ $0.40 ไตรมาสแสดงให้เห็นว่าการเติบโตของรายได้ยังคงแปลงเป็นรายได้แม้จะมีการลงทุนที่สูงขึ้น
- ค่าลิขสิทธิ์ศูนย์ข้อมูลเพิ่มขึ้นมากกว่าสองเท่าขณะที่การจัดส่ง Neoverse ผ่าน 1.5 พันล้านคอร์: 500 ล้านคอร์ล่าสุดจัดส่งในเพียงเก้าเดือน เทียบกับหกปีสำหรับพันล้านแรก NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 และ Qualcomm Dragonfly C1000 แสดงการนำ Arm CPU มาใช้อย่างกว้างขวางในโครงสร้างพื้นฐาน AI
- ความต้องการ Arm AGI CPU เกิน 2 พันล้านดอลลาร์ในปีงบประมาณ 2027 และ 2028: ผู้บริหารเคยอธิบายถึงโอกาส 1 พันล้านดอลลาร์และได้ส่งมอบผลิตภัณฑ์เริ่มต้นให้กับลูกค้าหลายรายแล้ว มุมมองความต้องการที่ใหญ่กว่านี้ขยายโอกาสรายได้ของ Arm แม้ว่ายังต้องแปลงเป็นการจัดส่งและมาร์จิ้นที่น่าสนใจ
- เป้าหมาย Wall Street ที่เลือกมาตั้งแต่ $280 ถึง $500: เป้าหมาย $500 Outperform ของ Bernstein สะท้อนความต้องการ agentic-AI CPU ที่แข็งแกร่งขึ้น ขณะที่เป้าหมาย $280 Overweight ของ Wells Fargo รวมความระมัดระวังในการดำเนินการและการประเมินมูลค่ามากขึ้น ช่วง $220 แสดงความเชื่อมั่นอย่างกว้างขวางในตำแหน่งเชิงกลยุทธ์ของ Arm แต่ความไม่เห็นด้วยอย่างมากเกี่ยวกับการประเมินมูลค่า
Arm Holdings (ARM) คืออะไร?
Arm Holdings เป็นบริษัททรัพย์สินทางปัญญาเซมิคอนดักเตอร์ที่ออกแบบสถาปัตยกรรม CPU คอร์โปรเซสเซอร์ ระบบ IP เครื่องมือพัฒนา และระบบย่อยคอมพิวติ้ง ลูกค้าจ่ายค่าไลเซนส์เพื่อเข้าถึงเทคโนโลยีและค่าลิขสิทธิ์ที่เกิดขึ้นเมื่อชิปที่ใช้ Arm จัดส่ง แพลตฟอร์มของบริษัทครอบคลุมสมาร์ทโฟน แท็บเล็ต PC เซิร์ฟเวอร์คลาวด์ ระบบยานยนต์ อุปกรณ์อุตสาหกรรม และอุปกรณ์ที่เชื่อมต่อ โมเดลที่ไม่หนักด้านสินทรัพย์ช่วยให้รายได้ขยายขนาดได้ตามการจัดส่งของลูกค้าโดยไม่ต้องให้ Arm ดำเนินการ wafer fabs ของตัวเอง
กลยุทธ์ปัจจุบันของ Arm เคลื่อนไปไกลกว่าคอร์โปรเซสเซอร์แต่ละตัวสู่ระบบย่อยคอมพิวติ้งที่มีมูลค่าสูงขึ้นและซิลิคอนการผลิตแบรนด์ Arm NVIDIA Vera CPU ของ Google Axion ของ AWS Graviton5 ของ Microsoft Cobalt 200 และ Qualcomm Dragonfly C1000 ที่วางแผนไว้ ล้วนใช้เทคโนโลยี Arm ใน ศูนย์ข้อมูล Arm ยังได้แนะนำ Performix พร้อมการสนับสนุน Microsoft, MongoDB, Redis และ SAP เสริมสร้างชั้นซอฟต์แวร์ที่ช่วยให้นักพัฒนาเพิ่มประสิทธิภาพเวิร์กโหลดผ่านห่วงโซ่อุปทานเซมิคอนดักเตอร์ AI
อ่านเพิ่มเติม: หุ้นเซมิคอนดักเตอร์ AI ชั้นนำที่ควรซื้อในปี 2026: คู่มือสมบูรณ์ชิป AI และห่วงโซ่อุปทาน
ภาพรวมผลประกอบการ Arm Holdings (ARM) Q1 FY2027: รายได้ EPS และการเติบโตศูนย์ข้อมูล
Arm ส่งมอบรายได้ปีงบประมาณ Q1 จำนวน 1.289 พันล้านดอลลาร์ เทียบกับประมาณ 1.26 พันล้านดอลลาร์ที่คาดหวัง EPS ที่ไม่ใช่ GAAP $0.45 เทียบกับ $0.40 ที่คาดหวัง และรายได้สุทธิ GAAP 270 ล้านดอลลาร์ รายได้ค่าลิขสิทธิ์เพิ่มขึ้น 22% เป็น 715 ล้านดอลลาร์ การออกใบอนุญาตเพิ่มขึ้น 23% เป็น 574 ล้านดอลลาร์ และคำแนะนำรายได้ Q2 ถึง 1.33 พันล้านถึง 1.43 พันล้านดอลลาร์ การแลกเปลี่ยนหลักคือการเติบโต AI ที่เร็วขึ้นเทียบกับความต้องการการดำเนินการซิลิคอนที่เพิ่มขึ้น
อ่านเพิ่มเติม: ข่าวผลประกอบการ Arm Holdings (ARM) Q1 FY2027: รายได้สถิติและการเติบโตศูนย์ข้อมูลยกระดับหุ้น 7.40%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / การคาดการณ์ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q1 FY2027 |
การคาดการณ์ $1.26B |
$1.289B |
เอาชนะ ประมาณ $29M เหนือการคาดการณ์; เพิ่มขึ้น 22% YoY |
|
Q1 EPS ปรับปรุงที่ไม่ใช่ GAAP |
การคาดการณ์ $0.40 |
$0.45 |
เอาชนะ ห้าเซ็นต์เหนือการคาดการณ์; เพิ่มขึ้น 29% YoY |
|
Q1 GAAP EPS ปรับปรุง |
— |
$0.25 |
ปรับปรุง เพิ่มขึ้นมากกว่าสองเท่าจาก $0.12 ปีก่อน |
|
รายได้สุทธิ Q1 GAAP |
— |
$270M |
ปรับปรุง เพิ่มขึ้นจาก $130M ปีก่อน |
|
รายได้ค่าลิขสิทธิ์ Q1 |
— |
$715M; +22% YoY |
สถิติ ค่าลิขสิทธิ์ศูนย์ข้อมูลเพิ่มขึ้นมากกว่าสองเท่า |
|
รายได้ไลเซนส์และอื่นๆ Q1 |
— |
$574M; +23% YoY |
สถิติ การต่ออายุมูลค่าสูงสนับสนุนการเติบโต |
|
กระแสเงินสดจากการดำเนินงาน Q1 |
— |
$902M |
แข็งแกร่ง การสร้างเงินสดให้ทุนขยาย R&D และงานซิลิคอน |
|
กระแสเงินสดอิสระที่ไม่ใช่ GAAP Q1 |
— |
$665M |
บวก การแปลงเงินสดยังแข็งแกร่งแม้จะมีการลงทุน |
|
มุมมองรายได้ Q2 FY2027 |
มุมมอง Street ประมาณ $1.36B |
$1.33B ถึง $1.43B |
เหนือจุดกลาง จุดกลาง $1.38B เกินมุมมอง Street ที่อ้างถึง |
|
มุมมอง EPS ที่ไม่ใช่ GAAP Q2 FY2027 |
— |
$0.43 ถึง $0.51 |
สร้างสรรค์ จุดกลางบ่งชี้การเติบโตรายได้ต่อเนื่อง |
- รายได้ 1.289 พันล้านดอลลาร์เติบโต 22% และเอาชนะการคาดการณ์ประมาณ 29 ล้านดอลลาร์: ทั้งการให้ใบอนุญาตและค่าลิขสิทธิ์มีส่วนร่วม ลดการพึ่งพาสายรายได้เดียวในไตรมาส ผลลัพธ์สนับสนุนการอ้างของ Arm ว่าความต้องการ AI กำลังขยายไปทั่วคลาวด์ edge และระบบทางกายภาพแทนที่จะจำกัดอยู่ในหมวดผลิตภัณฑ์เดียว
- EPS ที่ไม่ใช่ GAAP ที่ $0.45 เอาชนะการประมาณการ $0.40 ได้ห้าเซ็นต์: EPS ปรับปรุง GAAP ยังเพิ่มขึ้นเป็น $0.25 จาก $0.12 และรายได้สุทธิเพิ่มขึ้นเป็น 270 ล้านดอลลาร์จาก 130 ล้านดอลลาร์ การขยายตัวของรายได้แสดงความคืบหน้าในการดำเนินงาน แม้ว่านักลงทุนยังต้องแยกเศรษฐกิจพื้นฐานจากค่าตอบแทนหุ้นและมาตรการที่ปรับแล้ว
- รายได้ค่าลิขสิทธิ์เพิ่มขึ้น 22% เป็นสถิติ 715 ล้านดอลลาร์: ค่าลิขสิทธิ์ศูนย์ข้อมูลเพิ่มขึ้นมากกว่าสองเท่า และ Armv9 รวมกับระบบย่อยคอมพิวติ้งยกระดับอัตราค่าลิขสิทธิ์ในอุปกรณ์ผู้บริโภค การเติบโตทั้งในโครงสร้างพื้นฐานและสถาปัตยกรรมใหม่มีความสำคัญเพราะการขยายค่าลิขสิทธิ์ที่ยั่งยืนให้เศรษฐศาสตร์ที่เกิดขึ้นซ้ำที่สามารถชดเชยการจับเวลาที่ผันผวนในข้อตกลงใบอนุญาตขนาดใหญ่
- กระแสเงินสดจากการดำเนินงานถึง 902 ล้านดอลลาร์ และกระแสเงินสดอิสระที่ไม่ใช่ GAAP ถึง 665 ล้านดอลลาร์: ตัวเลขเหล่านี้เกินรายได้จากการดำเนินงาน GAAP และให้ทรัพยากรสำหรับการลงทุนในวิศวกรรม กำลังการผลิต และซิลิคอนการผลิต การแปลงเงินสดที่ต่อเนื่องจะช่วยให้ Arm ให้ทุนการเติบโต AGI CPU โดยไม่ให้โมเดลธุรกิจที่ใช้ทุนมากขึ้นกัดเซาความยืดหยุ่นทางการเงิน
- คำแนะนำรายได้ Q2 ถึง 1.33 พันล้านถึง 1.43 พันล้านดอลลาร์: จุดกลาง 1.38 พันล้านดอลลาร์อยู่เหนือมุมมอง Street ที่อ้างถึง 1.36 พันล้านดอลลาร์ และคำแนะนำ EPS ที่ไม่ใช่ GAAP คือ $0.43 ถึง $0.51 การส่งมอบใกล้ปลายบนจะเสริมโมเมนตัม ขณะที่การพลาดจะเพิ่มความกังวลเกี่ยวกับการจับเวลาใบอนุญาตและการแปลง AGI CPU
มุมมองการลงทุน Arm Holdings (ARM) ปี 2026: กรณี Bull $350 เทียบกับกรณี Bear $180
มุมมองปี 2026 ขึ้นอยู่กับว่าค่าลิขสิทธิ์ศูนย์ข้อมูลและรายได้ Arm AGI CPU สามารถขยายได้โดยไม่ทำให้เศรษฐศาสตร์มาร์จิ้นสูงที่ทำให้โมเดลไลเซนส์ของ Arm มีค่าอ่อนแอลง
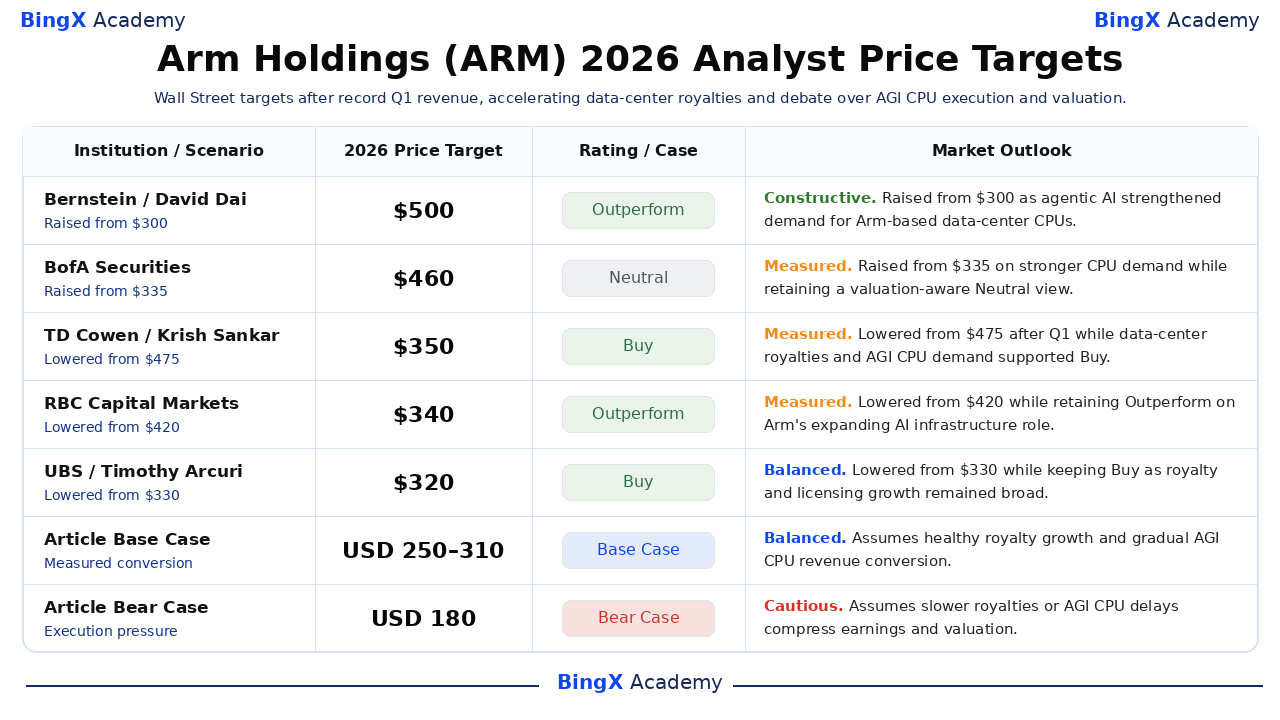
กรณี Bull: ค่าลิขสิทธิ์ศูนย์ข้อมูลและความต้องการ AGI CPU ผลัก ARM ไปสู่ $350
กรณี Bull สมมติว่าค่าลิขสิทธิ์ศูนย์ข้อมูลยังคงเติบโตสูงเหนือรายได้ทั้งบริษัทเนื่องจาก NVIDIA Vera, Google Axion, AWS Graviton5 และการปรับใช้ Microsoft Cobalt ขยายขนาด ความต้องการ AGI CPU ที่บ่งชี้มากกว่า 2 พันล้านดอลลาร์แปลงเป็นการจัดส่ง ขณะที่รายได้ค่าลิขสิทธิ์รักษาการสร้างเงินสดและชดเชยความต้องการการผลิตและเงินทุนหมุนเวียนเพิ่มเติมของซิลิคอนการผลิต
การเคลื่อนไปสู่ $350 จะต้องการรายได้รายไตรมาสใกล้หรือสูงกว่าเพดาน 1.43 พันล้านดอลลาร์ การเติบโตค่าลิขสิทธิ์สองหลักต่อเนื่อง และหลักฐานว่ารายได้ AGI CPU มีมาร์จิ้นที่มีระเบียบ การอัปเกรดคำแนะนำ ใบอนุญาตมูลค่าสูงเพิ่มเติม และกระแสเงินสดที่เพิ่มขึ้นควบคู่กับการจัดส่งซิลิคอนจะให้การยืนยันที่ชัดเจนที่สุด การแปลงลูกค้าที่ล่าช้าจะทำให้กรณีนี้อ่อนแอลง
กรณีฐาน: การเติบโตค่าลิขสิทธิ์รักษา ARM ระหว่าง $250 และ $310
กรณีฐานสมมติว่าค่าลิขสิทธิ์และการให้ใบอนุญาตยังคงเป็นเครื่องยนต์รายได้หลักของ Arm ขณะที่ระบบย่อยคอมพิวติ้งและรายได้ AGI CPU ขยายขนาดอย่างค่อยเป็นค่อยไป ค่าลิขสิทธิ์ศูนย์ข้อมูลยังคงขยายตัว Armv9 สนับสนุนมูลค่าต่ออุปกรณ์ และการจับเวลาใบอนุญาตรายไตรมาสยังคงไม่สม่ำเสมอ การลงทุนในการดำเนินงานเพิ่มขึ้น แม้ว่า 665 ล้านดอลลาร์ของกระแสเงินสดอิสระที่ไม่ใช่ GAAP ล่าสุดให้พื้นที่เพื่อให้ทุนแผนงาน
ภายใต้สถานการณ์นี้ ARM อาจซื้อขายส่วนใหญ่ระหว่าง $250 และ $310 เนื่องจากนักลงทุนสมดุลการเติบโตรายได้ 22% กับความเสี่ยงการดำเนินการและตัวคูณพรีเมียม รายได้ภายในช่วง Q2 $1.33 พันล้านถึง $1.43 พันล้านดอลลาร์ มาร์จิ้นที่มั่นคงและการจัดส่ง AGI CPU เพิ่มขึ้นจะสนับสนุนช่วง ค่าลิขสิทธิ์ที่ช้าลงหรือการแปลงเงินสดที่อ่อนแอจะท้าทาย
กรณี Bear: ความล่าช้าซิลิคอนและการบีบอัดตัวคูณดึง ARM ไปสู่ $180
กรณี Bear สมมติว่าโอกาส AGI CPU ขนาดใหญ่เคลื่อนไปในช่วงเวลาในอนาคตเนื่องจากลูกค้าเปลี่ยนตารางการปรับใช้หรือแผนกำลังการผลิต การให้ใบอนุญาตยังคงผิดปกติ ความต้องการสมาร์ทโฟนอ่อนตัว และต้นทุนซิลิคอนการผลิตเพิ่มขึ้นก่อนที่รายได้วัสดุจะปรากฏ การเติบโตค่าลิขสิทธิ์ที่ช้าลงจะทำให้ค่าใช้จ่ายในการดำเนินงานและความมุ่งมั่นในการจัดหามีน้ำหนักหนักขึ้นในรายได้และการแปลงเงินสด
การเคลื่อนไหวไปสู่ $180 จะมีแนวโน้มมากขึ้นหากรายได้ตกต่ำกว่าพื้น 1.33 พันล้านดอลลาร์ การเติบโตค่าลิขสิทธิ์ศูนย์ข้อมูลช้าลงอย่างมีนัยสำคัญ หรือความคิดเห็นเกี่ยวกับมาร์จิ้นขั้นต้นอ่อนแอลงเมื่อการจัดส่งซิลิคอนเริ่มต้น Arm สามารถรักษาตำแหน่งสถาปัตยกรรมที่แข็งแกร่ง แต่การประมาณการที่ต่ำลงและตัวคูณการเติบโตที่บีบอัดจะครอบงำผลลัพธ์หุ้นระยะใกล้
การคาดการณ์ราคาหุ้น ARM สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
เป้าหมายนักวิเคราะห์ที่เลือกมาครอบคลุม $280 ถึง $500 เทียบกับการปิด $252.09 ของ ARM เมื่อวันที่ 4 กันยายน Bernstein และ BofA เพิ่มเป้าหมายของตนในระหว่างการให้คะแนนใหม่ CPU ในเดือนมิถุนายน ขณะที่บริษัทหลายแห่งลดเป้าหมายหลังจากปีงบประมาณ Q1 แม้จะรักษาเรตติ้งเชิงบวก การกระจายตัววัดความไม่เห็นด้วยเกี่ยวกับการประเมินมูลค่าและเวลาการแปลง สถานการณ์บทความยังคงเป็นการประมาณการทางบรรณาธิการแยกต่างหาก
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
มุมมองตลาด |
|
Bernstein |
$500 |
Outperform |
สร้างสรรค์ 17 มิถุนายน: เพิ่มจาก $300 เนื่องจาก agentic AI เสริมสร้างความต้องการ CPU ศูนย์ข้อมูลที่ใช้ Arm |
|
BofA Securities |
$460 |
เป็นกลาง |
วัดแล้ว 23 มิถุนายน: เพิ่มจาก $335 ในความต้องการ CPU ที่แข็งแกร่งขึ้นขณะที่รักษามุมมองเป็นกลางที่ตระหนักถึงการประเมินมูลค่า |
|
TD Cowen |
$350 |
ซื้อ |
วัดแล้ว 30 กรกฎาคม: ลดลงจาก $475 หลัง Q1 ขณะที่ค่าลิขสิทธิ์ศูนย์ข้อมูลและความต้องการ AGI CPU สนับสนุนการซื้อ |
|
RBC Capital Markets |
$340 |
Outperform |
วัดแล้ว 30 กรกฎาคม: ลดลงจาก $420 ขณะที่รักษา Outperform ในบทบาทโครงสร้างพื้นฐาน AI ที่ขยายตัวของ Arm |
|
UBS |
$320 |
ซื้อ |
สมดุล 30 กรกฎาคม: ลดลงจาก $330 ขณะที่รักษาการซื้อเนื่องจากการเติบโตค่าลิขสิทธิ์และใบอนุญาตยังคงกว้าง |
|
Wells Fargo |
$280 |
น้ำหนักเกิน |
สมดุล 30 กรกฎาคม: ลดลงจาก $320 เนื่องจากความเสี่ยงการดำเนินการและการประเมินมูลค่าชดเชยโมเมนตัมศูนย์ข้อมูล |
|
กรณีฐานบทความ |
$250 ถึง $310 |
กรณีฐาน |
สมดุล สมมติค่าลิขสิทธิ์ที่แข็งแรงและการแปลงรายได้ AGI CPU แบบค่อยเป็นค่อยไป |
|
กรณี Bear บทความ |
$180 |
กรณี Bear |
ระมัดระวัง สมมติค่าลิขสิทธิ์ที่ช้าลงหรือความล่าช้า AGI CPU บีบอัดรายได้และการประเมินมูลค่า |
วิธีการเทรดหุ้น Arm Holdings (ARM) บน BingX
เทรดค่าลิขสิทธิ์ศูนย์ข้อมูล การแปลง AGI CPU และมุมมองการประเมินมูลค่าของ Arm โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก ARM สามารถตอบสนองอย่างรุนแรงต่อการจับเวลาใบอนุญาต รายได้ และเหตุการณ์สำคัญผลิตภัณฑ์ เทรดเดอร์ควรกำหนดทั้งตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
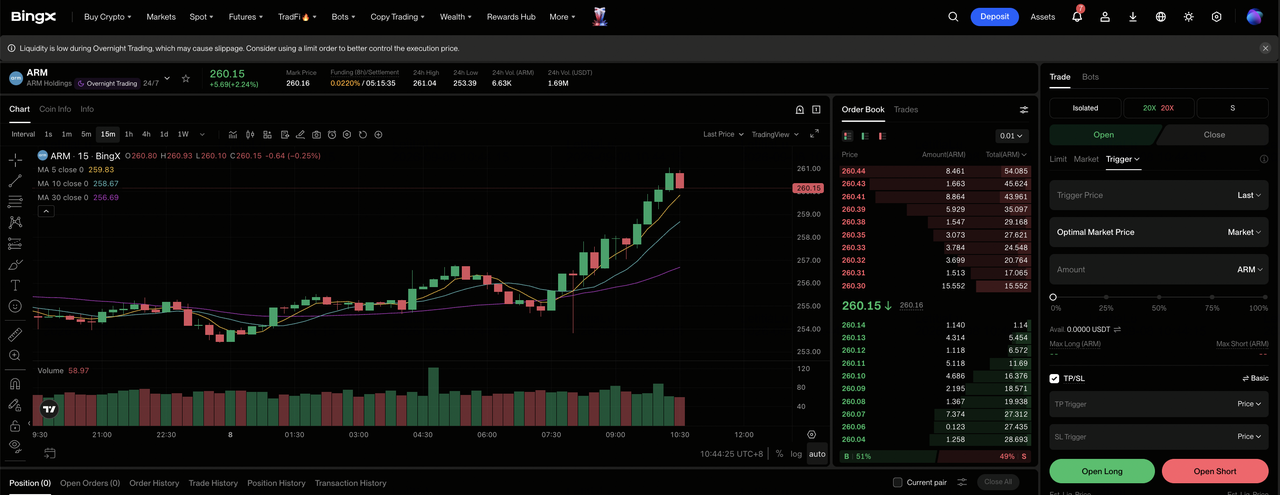
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียน และนำทางไปยังส่วน TradFi เฉพาะบนแดชบอร์ด BingX exchange
ขั้นตอนที่ 2: เลือก Arm Holdings (ARM) ค้นหาและเลือกสัญญา ARM-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากค่าลิขสิทธิ์ศูนย์ข้อมูลเร่งความเร็วและความต้องการ AGI CPU แปลงกำไร เลือกเปิด Short หากการจับเวลาใบอนุญาตอ่อนแอหรือต้นทุนซิลิคอนกดดันมาร์จิ้น
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก ไอโซเลทหรือครอสมาร์จิ้น ตามความเสี่ยงที่คุณยอมรับได้ ช่วงปี $100.02 ถึง $452.70 ที่กว้างของ ARM แสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงอย่างเข้มงวด ตั้ง ระดับทำกำไรและหยุดการสูญเสีย (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย ARM สามารถตอบสนองอย่างรวดเร็วต่อการชนะใบอนุญาต แนวโน้มค่าลิขสิทธิ์ คำแนะนำรายได้ การควบคุมการส่งออก และเหตุการณ์สำคัญ AGI CPU
ความเสี่ยง 5 อันดับแรกที่ต้องเฝ้าดูสำหรับนักลงทุน Arm Holdings ในปี 2026
ARM รวมศักยภาพการเติบโต AI ที่แข็งแกร่งกับการประเมินมูลค่าพรีเมียม ดังนั้นปัญหาการดำเนินการสามารถส่งผลกระทบต่อทั้งความคาดหวังรายได้และตัวคูณที่นักลงทุนเต็มใจจ่ายได้อย่างรวดเร็ว
- การประเมินมูลค่าพรีเมียมเหลือพื้นที่น้อยสำหรับความผิดหวัง: ARM ปิดที่ $252.09 หลังจากขึ้นประมาณ 115% YTD ภายในช่วงปี 2026 ของ $100.02 ถึง $452.70 การพลาดรายได้หรือ EPS อย่างเล็กน้อยจึงสามารถกระตุ้นการบีบอัดตัวคูณแม้ว่าบริษัทจะยังคงทำกำไรและเติบโต
- รายได้ใบอนุญาตสามารถทำให้การเติบโตรายไตรมาสไม่สม่ำเสมอ: รายได้ใบอนุญาตปีงบประมาณ Q1 ถึง 574 ล้านดอลลาร์และรวมข้อตกลงเชิงกลยุทธ์ขนาดใหญ่ที่การจับเวลาอาจแตกต่างกัน การต่ออายุที่ล่าช้าหรือข้อตกลงใหญ่ที่น้อยลงอาจทำให้รายได้ระยะใกล้อ่อนแอก่อนที่ค่าลิขสิทธิ์ที่เกิดขึ้นซ้ำจะชดเชยช่องว่าง
- การย้ายเข้าสู่ซิลิคอนการผลิตเพิ่มต้นทุนและความเสี่ยงการดำเนินการใหม่: ความต้องการ AGI CPU มากกว่า 2 พันล้านดอลลาร์ขยายโอกาสของ Arm แต่กำลังการผลิต สินค้าคงคลัง และเงินทุนหมุนเวียนแนะนำความเสี่ยงที่ไม่มีอยู่ในโมเดลไอพีไลเซนส์บริสุทธิ์ ต้นทุนที่มาถึงก่อนการจัดส่งอาจกดดันมาร์จิ้นและกระแสเงินสดอิสระ
- รอบสมาร์ทโฟนและ hyperscaler ยังคงสำคัญ: อัตราค่าลิขสิทธิ์ Armv9 ที่สูงขึ้นสามารถชดเซาได้ด้วยการจัดส่งอุปกรณ์ที่อ่อนแอ ขณะที่การเติบโตศูนย์ข้อมูลขึ้นอยู่บางส่วนกับกลุ่มเล็กของลูกค้าคลาวด์ขนาดใหญ่ ความต้องการแฮนด์เซ็ตที่ช้าลงหรือการปรับใช้คลาวด์ที่ล่าช้าจะกดดันการเติบโตค่าลิขสิทธิ์
- ภูมิรัฐศาสตร์และการกระจุกตัวของผู้ถือหุ้นสามารถเพิ่มความไม่แน่นอน: การควบคุมการส่งออกอาจจำกัดการเข้าถึงเทคโนโลยีในตลาดสำคัญ ขณะที่ SoftBank ยังคงเป็นผู้ถือหุ้นควบคุมของ Arm การเปลี่ยนแปลงกฎระเบียบหรือการตัดสินใจการกำกับดูแลอาจทำให้ตลาดที่อยู่ในเป้าหมายแคบลงและเพิ่มพรีเมียมความเสี่ยงที่ใช้กับ ARM
ความคิดสุดท้าย: คุณควรลงทุนในหุ้น ARM ในปี 2026 หรือไม่?
Arm เข้าสู่เดือนกันยายนด้วยการเติบโตรายได้ 22% รายได้ค่าลิขสิทธิ์และใบอนุญาตสถิติ ค่าลิขสิทธิ์ศูนย์ข้อมูลที่เพิ่มขึ้นมากกว่าสองเท่าและความต้องการ AGI CPU ที่บ่งชี้กว่า 2 พันล้านดอลลาร์ ข้อเท็จจริงเหล่านั้นสนับสนุนวิทยานิพนธ์การคำนวณ AI แต่ราคาอ้างอิง $252.09 รวมความคืบหน้าอย่างมากแล้ว คำถามสำคัญคือรายได้ซิลิคอนใหม่สามารถขยายขนาดได้โดยไม่ทำให้มาร์จิ้นหรือการแปลงเงินสดอ่อนแอ
กรณีฐาน $250 ถึง $310 ต้องการค่าลิขสิทธิ์ที่แข็งแรง รายได้ภายในคำแนะนำ และการพาณิชยกรรม AGI CPU ที่วัดแล้ว กรณี Bull $350 ต้องการการนำไปใช้ศูนย์ข้อมูลที่เร็วขึ้นและการแปลงลูกค้าที่มีกำไร ขณะที่กรณี Bear $180 สะท้อนความล่าช้าและการบีบอัดตัวคูณ นักลงทุนที่อนุรักษ์นิยมควรติดตามค่าลิขสิทธิ์ศูนย์ข้อมูล การจับเวลาใบอนุญาต การจัดส่ง AGI CPU มาร์จิ้นขั้นต้น และกระแสเงินสดอิสระร่วมกัน
การเตือนความเสี่ยง: สถานการณ์ ARM เป็นการประมาณการวิจัยแบบมีเงื่อนไข ไม่ใช่คำแนะนำการลงทุนหรือผลตอบแทนที่รับประกัน หุ้นและสัญญา TradFi perpetual สามารถสูญเสียมูลค่า และสัญญาที่มีเลเวอเรจสามารถถูกชำระหนี้ได้ ตรวจสอบข้อมูลปัจจุบัน สมมติฐาน และเงื่อนไข BingX อย่างอิสระก่อนรับความเสี่ยง
การอ่านที่เกี่ยวข้อง
- หุ้นเซมิคอนดักเตอร์ AI ชั้นนำที่ควรซื้อในปี 2026: คู่มือสมบูรณ์ชิป AI และห่วงโซ่อุปทาน
- หุ้นการคำนวณ AI และ GPU ชั้นนำที่ควรซื้อในปี 2026: การเปลี่ยนไปสู่ Inference และซิลิคอนที่กำหนดเอง
- หุ้นศูนย์ข้อมูล AI ชั้นนำที่ควรซื้อในปี 2026: คลาวด์ เซิร์ฟเวอร์ และโครงสร้างพื้นฐานการคำนวณ AI
- มุมมองราคาหุ้น Nvidia (NVDA) สำหรับปี 2026: Blackwell และ Vera Rubin สามารถพา NVDA กลับไปที่ $300 ได้หรือไม่?
- การคาดการณ์หุ้น Qualcomm (QCOM) ปี 2026: AI และการกระจายความหลากหลายสามารถผลัก QCOM เหนือ $200 ได้หรือไม่?
- การคาดการณ์ราคา Alphabet (GOOGL) ปี 2026: การเติบโต Cloud 82% และ AI สามารถผลักหุ้น GOOGL ไปที่ $430 ได้หรือไม่?
