


Vicor (VICR) разрабатывает модули преобразования электроэнергии для вычислительного оборудования, промышленных систем, электромобилей и аэрокосмических заказчиков. Производимые компоненты обеспечивают стабильную базу доходов, тогда как запатентованная технология вертикальной подачи питания (Vertical Power Delivery) создаёт возможность для получения лицензионных доходов от оборудования для ИИ. Принятие лицензий, отгрузки продукции и загрузка заводов определяют, преобразуется ли растущий спрос в устойчивую прибыль и денежные доходы.
Последний квартал показал более высокий спрос на продукцию и роялти наряду с ростом операционных расходов. Выручка Vicor за Q3 2026 финансового года выросла на 78,5% до $197,1 млн, включая $66,6 млн роялти. Валовая маржа достигла 68,3%, тогда как операционные расходы выросли до $62,5 млн. Тест Q4 — смогут ли повторяющиеся лицензионные платежи и поставки продукции сохранить рентабельность по мере расширения производственных инвестиций.
Прогноз акций VICR на 2026 год теперь сосредоточен на двух конкурирующих сценариях:
- Сценарий роста роялти и продукции: Повторяющиеся лицензионные доходы и увеличение отгрузок модулей защищают маржу, позволяя операционному денежному потоку финансировать дополнительные производственные мощности.
- Сценарий нестабильных роялти: Колебания лицензионных платежей и заводские инвестиции поглощают прибыль от продукции, сокращая запас прочности по прибыли в случае замедления поставок клиентам или роста судебных расходов.
В данном руководстве рассматривается прогноз акций VICR, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта о прибыли Vicor за Q3 2026 финансового года от 20 октября, подачи документов 26 октября и рыночных данных по 26 октября, а также как купить акции VICR на BingX TradFi за USDT или USDC.
5 главных вещей, которые инвесторам Vicor необходимо знать в октябре 2026 года
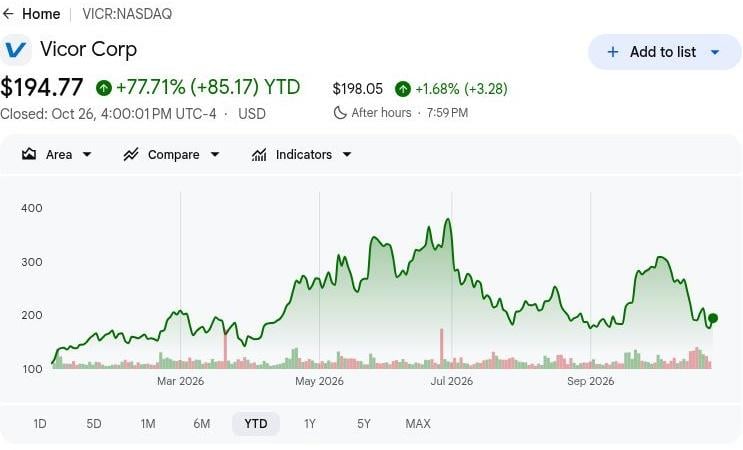
- VICR закрылась на отметке $194,77 26 октября, прибавив 77,71% с начала года: Акции остаются выше уровня начала года, что делает бычий сценарий с целью $300 зависимым от повторяющихся лицензионных доходов. Для продолжения роста необходимо, чтобы отгрузки продукции и роялти укрепляли генерацию денежных средств, а не полагались на дальнейшее расширение мультипликаторов оценки.
- Выручка Q3 выросла до $197,1 млн с $110,4 млн: Продажи также выросли с $143,4 млн в Q2, демонстрируя последовательный прогресс. Однако роялти составили $66,6 млн, что делает важным разграничение расширения маржи за счёт лицензирования от роста производства, необходимого для заполнения новых заводов.
- Портфель заказов достиг $406 млн по мере расширения клиентских заказов: Остаток на 30 сентября и $130,5 млн квартальной выручки от продукции подтверждают спрос на компоненты преобразования электроэнергии. Сроки поставок, приёмка клиентами и производственная маржа определят, какая часть этого портфеля конвертируется в прибыль.
- Дополнительные фабрики ChiP создают возможность для производственного роста: Vicor обеспечила площадки в Мерримаке и Хуксетте для поддержки Fab-2 и Fab-3, при этом начальное развёртывание Fab-2 требует одного года. Готовность производства в будущем и поставки клиентам определят, превратится ли расширение в устойчивый коммерческий рост.
- Около $513,1 млн наличных средств поддерживают расширение мощностей: Vicor сохранила значительную ликвидность после $16,1 млн капитальных затрат в третьем квартале, тогда как операционный денежный поток достиг $69,7 млн. Это обеспечивает финансирование производственных инвестиций, хотя поддержание конвертации денежных средств и привлекательной загрузки заводов будет иметь ключевое значение для долгосрочной акционерной стоимости.
Что такое Vicor (VICR)?
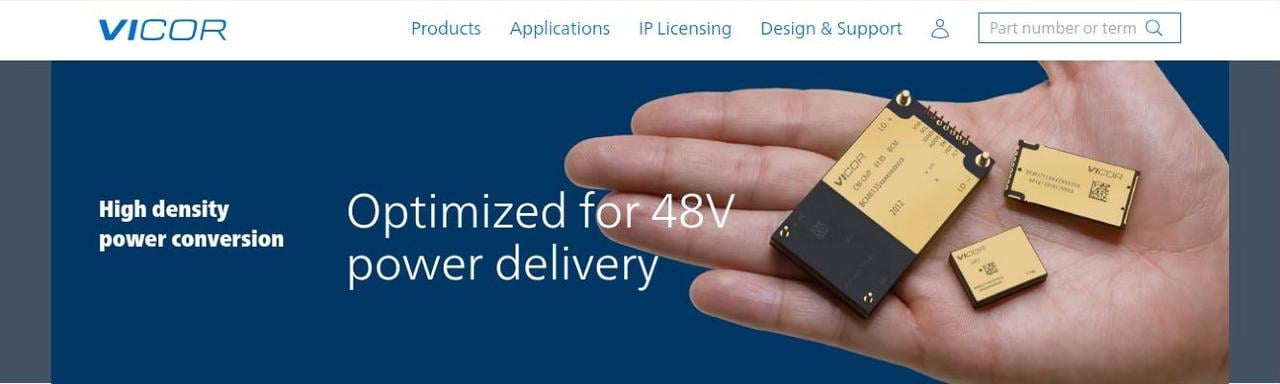
Vicor (VICR) — компания по силовой электронике из Массачусетса, которая разрабатывает и производит высокопроизводительные модули и системы преобразования электроэнергии. Её патентованные технологии обеспечивают эффективное управление питанием в вычислениях для ИИ, промышленной автоматизации, электромобилях и аэрокосмической и оборонной отраслях. Её вертикально интегрированная производственная модель сочетает передовые силовые архитектуры, системы управления и упаковку. Выручка формируется за счёт продаж продукции и патентного лицензирования: выручка от продукции за Q3 2026 достигла $130,5 млн, а лицензионный доход составил $66,6 млн, предоставляя две взаимодополняющие возможности для роста.
Стратегия роста Vicor сосредоточена на расширении решений питания для центров обработки данных ИИ, укреплении патентного лицензирования и наращивании производственных мощностей. В сентябре 2026 года южнокорейская компания INFAC представила систему аккумуляторов для электромобилей с использованием конверторов BCM6135 и регуляторов PRM3735 от Vicor для эффективного преобразования напряжения с 800 В до 48 В. Vicor также готовит дополнительные производственные мощности ChiP в Нью-Гэмпшире для удовлетворения растущего спроса на высокоплотные силовые модули. При портфеле заказов в $406 млн эти инициативы могут расширить выручку от инфраструктуры ИИ и автомобильного сегмента, поддерживая долгосрочный производственный рост.
Обзор финансовых результатов Vicor (VICR) за Q3 2026 финансового года: продажи продукции выросли на 47%, лицензионный доход утроился
Vicor сообщила о выручке за Q3 2026 финансового года в размере $197,1 млн, что на 78,5% выше в годовом исчислении и на 37,5% больше в квартальном, при поддержке отгрузок продукции и $66,6 млн лицензионного дохода. Операционные расходы выросли до $62,5 млн, тогда как операционная прибыль достигла $72,1 млн, а валовая маржа расширилась до 68,3%, отражая более прибыльную структуру выручки. При портфеле заказов в $406 млн и $513,1 млн наличных средств будущий рост зависит от сохранения лицензионного дохода, конвертации клиентских заказов и получения привлекательной отдачи от дополнительных производственных мощностей.
|
Финансовый показатель |
Прогноз / Консенсус |
Фактический результат |
Отклонение |
|
Общая выручка |
$110,4 млн Q3 2025 ф.г. |
$197,1 млн |
Улучшение. Рост на 78,5% г/г. |
|
Выручка от продукции |
$88,7 млн Q3 2025 ф.г. |
$130,5 млн |
Рост. Увеличение на 47,1% г/г. |
|
Роялти |
$21,7 млн Q3 2025 ф.г. |
$66,6 млн |
Увеличение. Примерно в 3,1 раза выше прежнего показателя. |
|
Валовая маржа |
57,5% Q3 2025 ф.г. |
68,30% |
Улучшение. Рост на 10,8 процентных пункта. |
|
Операционная прибыль |
$20,9 млн Q3 2025 ф.г. |
$72,1 млн |
Увеличение. Примерно в 3,5 раза выше прежней прибыли. |
|
Разводнённая прибыль на акцию |
$0,63 Q3 2025 ф.г. |
$1,33 |
Выше. Рост на $0,70 на акцию. |
|
Операционный денежный поток |
$38,5 млн Q3 2025 ф.г. |
$69,7 млн |
Улучшение. Рост на $31,2 млн г/г. |
|
Портфель заказов |
$153 млн Q3 2025 ф.г. |
$406 млн |
Расширение. Рост на 166% г/г. |
- Выручка Q3 выросла на 78,5% до $197,1 млн. Выручка увеличилась на 37,5% в квартальном исчислении наряду с годовым ростом, что отражает более высокие отгрузки и лицензионный доход. Устойчивый спрос на продукцию и поступление роялти будут важны для поддержания динамики прибыли.
- Доход от роялти вырос до $66,6 млн. Патентное лицензирование и более высокая выручка от продукции обеспечили результаты, подняв валовую маржу до 68,3%. Дальнейшее принятие лицензий и спрос на модули могут поддержать прибыль, хотя сроки поступления роялти и судебные расходы влияют на рентабельность.
- Операционная прибыль достигла $72,1 млн несмотря на рост расходов. Операционные расходы выросли до $62,5 млн, включая гонорары за обеспечение соблюдения прав на интеллектуальную собственность. Более высокие лицензионные и продуктовые доходы поддержали рентабельность, однако поддержание эффективности затрат будет важным по мере расширения производственных инвестиций.
- Дополнительные производственные площадки расширили запланированные мощности Vicor. Компания расширила запланированный производственный след через площадки в Мерримаке и Хуксетте. Инвестиции поддерживают более высокое производство модулей, а отдача зависит от спроса клиентов и прибыльной загрузки заводов.
- Портфель контрактов достиг $406 млн по состоянию на 30 сентября. Портфель поддерживает будущие поставки, хотя признание выручки зависит от сроков отгрузки и приёмки клиентами. Конвертация заказов, выполнение поставок и поддержание производственной маржи будут важны для будущего роста выручки.
Инвестиционный прогноз Vicor (VICR) на 2026 год: бычий сценарий $300 против медвежьего $140
Перспективы Vicor на 2026 год зависят от того, сможет ли спрос на питание для ИИ поддерживать как производственную выручку, так и повторяющиеся патентные роялти. Валовая маржа Q3 в размере 68,3% демонстрирует прибыльный эффект от такой структуры, тогда как рост расходов и новые планы по строительству заводов делают конвертацию денежных средств ключевым фактором оценки. Следующие редакционные сценарии отражают, как лицензирование, поставки и инвестиции могут повлиять на показатели вплоть до декабря 2026 года.
Бычий сценарий: повторяющиеся роялти и рост продукции толкают VICR к $300
Сохранение роста роялти наряду с увеличением отгрузок модулей обеспечит Vicor прямой путь к более высокой операционной прибыли. Доход от роялти в Q3 достиг $66,6 млн, что помогло поднять валовую маржу до 68,3% несмотря на рост расходов. Продление такой структуры позволит удерживать больше выручки в виде прибыли, тогда как продуктовый бизнес конвертирует растущий портфель заказов в поставки клиентам.
Сценарий с целью $300 получит поддержку, если роялти останутся вблизи или выше $66,6 млн, а выручка от продукции превысит $130,5 млн. Валовая маржа на уровне Q3 и продолжение генерации операционного денежного потока помогут финансировать расширение без ущерба для качества прибыли.
Базовый сценарий: стабильные отгрузки удерживают VICR в диапазоне $180–$220
Продолжение роста продукции может поддерживать движение прибыли Vicor вперёд даже при колебаниях роялти между кварталами. Выручка от продукции Q3 достигла $130,5 млн, тогда как портфель заказов в $406 млн обеспечивает ожидающие поставки заказы. Базовый сценарий предполагает, что отгрузки компенсируют нестабильный лицензионный доход, обеспечивая умеренный прогресс, при этом оставляя стоимость и сроки расширения завода нерешёнными.
Диапазон $180–$220 соответствует устойчивому спросу на продукцию, валовой марже выше уровня Q2 в 58% и постепенной подготовке заводов. Более сильная конвертация портфеля заказов поддержит верхнюю границу, тогда как более низкий доход от роялти может поглотить достаточно прогресса, чтобы ограничить потенциал роста.
Медвежий сценарий: снижение роялти и рост расходов тянут VICR к $140
Снижение лицензионного дохода в полной мере подвергнет Vicor воздействию растущих операционных и производственных расходов. Роялти обеспечили $66,6 млн выручки в Q3, тогда как операционные расходы выросли до $62,5 млн. Если лицензирование для клиентов замедлится или поставки модулей запоздают, Vicor может лишиться этой высокомаржинальной прибыльной подушки прежде, чем новые производственные мощности начнут приносить значимую дополнительную выручку.
Сценарий с целью $140 станет более вероятным, если роялти упадут и валовая маржа вернётся к уровню Q2 в 58%. Поставки продукции тогда должны будут вносить больший вклад просто для стабилизации операционной прибыли, оставляя меньше поддержки для роста оценки.
Прогнозы цены акций VICR на 2026 год от аналитиков Уолл-стрит
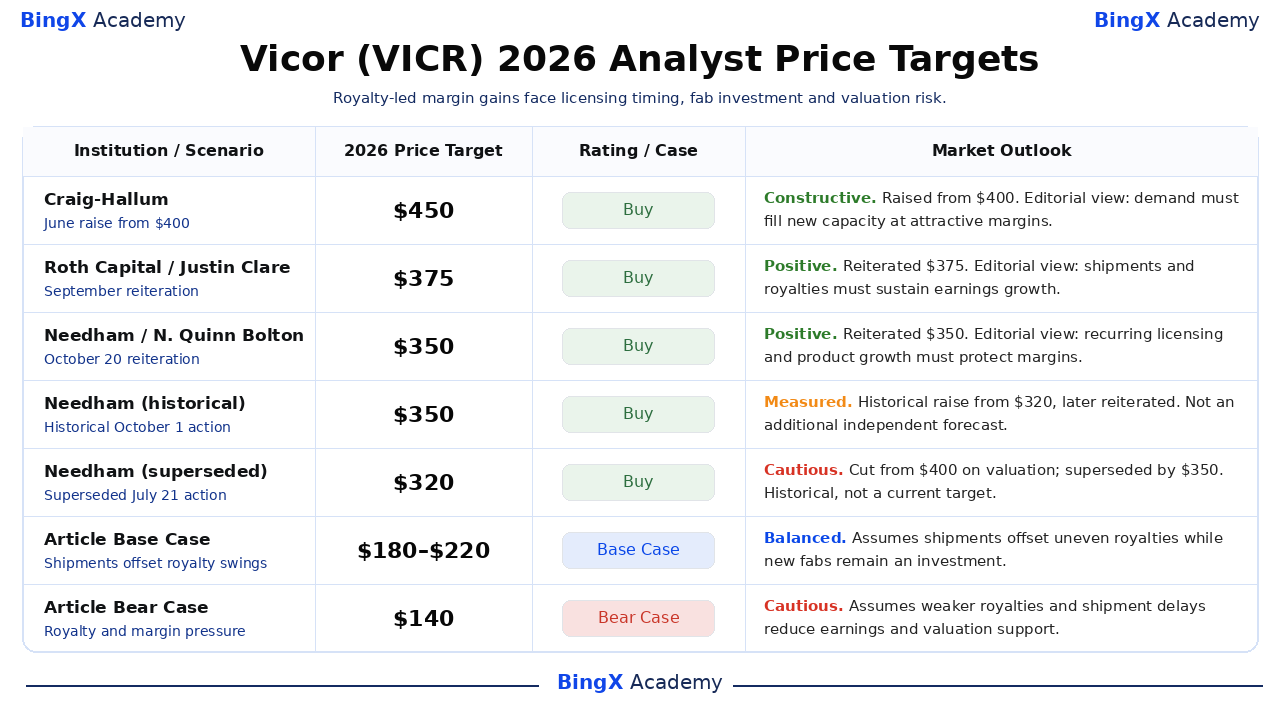
Указанные целевые уровни относятся к VICR, котирующейся на Nasdaq, и, как правило, охватывают около 12 месяцев, выходя за пределы декабря 2026 года. Пять датированных действий представляют три организации; два более старых упоминания Needham являются историческими, включая устаревшую цель $320. Текущий институциональный диапазон составляет 350–450; обоснования являются редакционными интерпретациями, а в последних строках показаны отдельные сценарии на конец года.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Craig-Hallum |
$450 |
Покупать |
Позитивно. 2026-06-22: Повышена с $400; рейтинг «Покупать» сохранён. Редакционная интерпретация: спрос должен заполнить запланированные производственные мощности при привлекательной марже. |
|
Roth Capital |
$375 |
Покупать |
Позитивно. 2026-09-22: Подтверждены цель $375 и рейтинг «Покупать». Редакционная интерпретация: отгрузки продукции и патентные роялти должны поддерживать расширение прибыли. |
|
Needham |
$350 |
Покупать |
Позитивно. 2026-10-20: Подтверждены цель $350 и рейтинг «Покупать». Редакционная интерпретация: рост маржи в Q3 требует повторяющегося лицензирования и роста продукции для сохранения устойчивости. |
|
Needham (историческая) |
$350 |
Покупать |
Взвешенно. 2026-10-01: Историческое повышение с $320; позднее подтверждено 20 октября. Более раннее действие, связанное с прогнозом, а не самостоятельный прогноз; пересмотр оценок был обусловлен более высокими роялти. |
|
Needham (устаревшая) |
$320 |
Покупать |
Осторожно. 2026-07-21: Историческое снижение с $400; заменена целью $350 от 2026-10-01. Историческое снижение, связанное с оценкой; впоследствии заменена на $350 и не является текущей целью. |
|
Базовый сценарий статьи |
180–220 |
Базовый сценарий |
Сбалансированно. Предполагает, что отгрузки продукции компенсируют нестабильные роялти, тогда как дополнительные заводы остаются инвестицией вплоть до декабря 2026 года. |
|
Медвежий сценарий статьи |
$140 |
Медвежий сценарий |
Осторожно. Предполагает, что снижение роялти, задержки отгрузок и рост расходов снижают прибыль и поддержку оценки. |
Как купить акции Vicor (VICR) на BingX
Покупайте и держите акции Vicor через BingX Stocks Trading за USDT или USDC, при наличии листинга и соответствия требованиям аккаунта. Vicor предоставляет доступ к модулям преобразования электроэнергии, лицензированию оборудования для ИИ и передовому производству. Квалифицированные пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча или уплаты постоянных комиссий за финансирование.
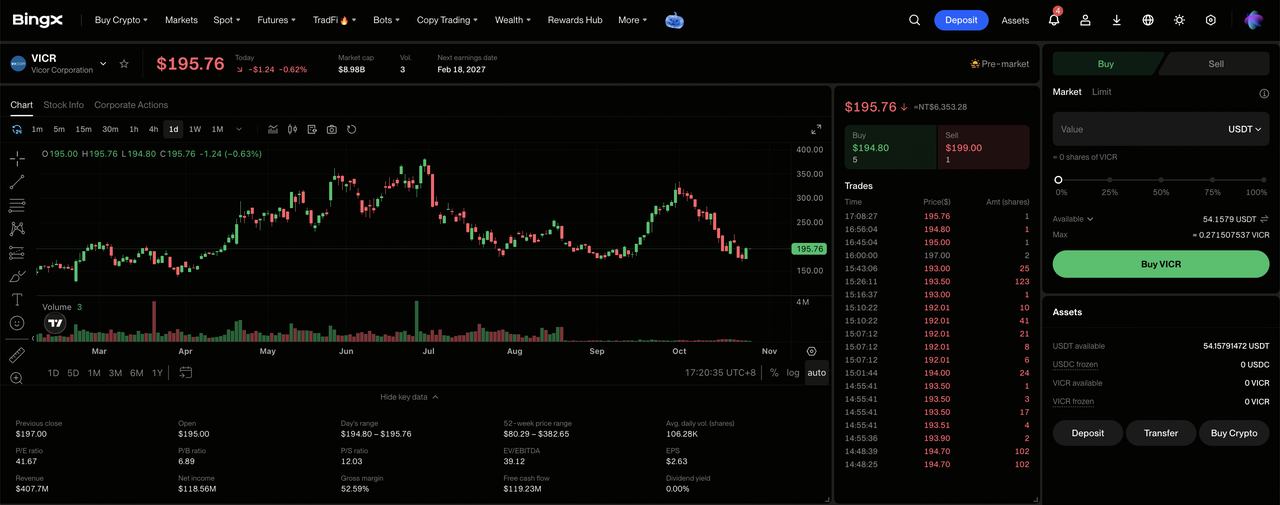
Шаг 1: Перейдите в BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите раскрытие рисков торговли акциями при первом использовании продукта.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC со своего фондового счёта или счёта накоплений. Ознакомьтесь с минимальной суммой заказа выбранной акции и возможностью дробного приобретения перед выбором размера инвестиции.
Шаг 3: Выберите Vicor (VICR). Откройте рынок акций, найдите Vicor (VICR) и убедитесь, что акция доступна для вашего аккаунта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Vicor. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера используют доступные цены в поддерживаемые сессии, тогда как лимитные ордера требуют указанной цены или лучше, а также достаточной ликвидности для исполнения.
Шаг 5: Просматривайте свои позиции и управляйте ими. Откройте раздел «Акции > Позиции» для мониторинга ваших акций VICR и нереализованной прибыли или убытка. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1, как правило, влияет на время, когда выручка от продажи становится доступной для вывода, а не на момент, когда купленные акции можно продать.
5 главных рисков, на которые следует обратить внимание инвесторам Vicor в 2026 году
Запатентованная силовая технология Vicor, расширяющиеся производственные планы и значительные денежные резервы поддерживают её перспективы роста. Однако сроки поступления роялти, операционные расходы, конвертация портфеля заказов и загрузка заводов могут оказывать давление на рентабельность и акционерную доходность.
- Ослабление лицензионной активности может оказать давление на выручку: Роялти в Q3 достигли $66,6 млн, поддерживаемые патентным лицензированием технологии преобразования электроэнергии. Снижение объёмов лицензируемых систем или задержка соглашений могут снизить операционную прибыль и ухудшить рентабельность структуры выручки.
- Рост судебных расходов может ограничить маржу: Операционные расходы в Q3 выросли до $62,5 млн, включая гонорары за защиту прав на интеллектуальную собственность. Более высокие юридические и инженерные расходы могут снизить рентабельность, если отгрузки продукции и доход от роялти будут расти медленнее.
- Задержки отгрузок могут ограничить рост выручки: Портфель заказов на 30 сентября достиг $406 млн, однако заказы всё ещё требуют поставки и приёмки клиентами. Задержки производства или изменения графиков клиентов могут снизить предсказуемость будущей выручки.
- Расширение производства может ослабить акционерную доходность: Vicor расширила запланированный производственный след через дополнительные площадки для ChiP Fab-2 и Fab-3. Задержки строительства или низкая загрузка могут ограничить генерацию денежных средств и снизить отдачу от новых мощностей.
- Ухудшение рентабельности может оказать давление на оценку: Валовая маржа Vicor в Q3 достигла 68,3%, поддерживаемая более высоким вкладом роялти. Замедление лицензирования, ослабление спроса на модули или рост производственных затрат могут снизить прибыль и спровоцировать падение котировок.
Заключительные мысли: стоит ли инвестировать в Vicor в 2026 году?
Квартальная операционная прибыль Vicor в размере $72,1 млн и операционный денежный поток в $69,7 млн демонстрируют, как рост роялти может улучшить экономику бизнеса. Отгрузки продукции и патентное лицензирование обеспечивают поддержку прибыли, тогда как дополнительные заводы ChiP создают возможности для расширения производственной выручки. Сохранение этого прогресса будет зависеть от повторяющегося лицензионного дохода и конвертации портфеля заказов в прибыльные поставки по мере подготовки новых мощностей.
Бычий сценарий с целью $300 предполагает повторяющиеся роялти, более высокие отгрузки модулей и устойчивую валовую маржу. Базовый сценарий в диапазоне $180–$220 отражает стабильные поставки, тогда как медвежий сценарий с целью $140 учитывает ослабление лицензирования и давление на расходы. При закрытии VICR на отметке $194,77 26 октября инвесторам следует наблюдать за тем, превратится ли прибыль под влиянием роялти в устойчивую генерацию денежных средств на протяжении всего расширения производства.
Напоминание о рисках: Запатентованная силовая технология Vicor не устраняет инвестиционный риск. Ослабление лицензионного дохода, задержки отгрузок или недозагрузка заводов могут снизить прибыль и акционерную доходность. Инвесторам следует оценить оценку компании, конвертацию денежных средств и свою толерантность к риску перед покупкой акций VICR.
Дополнительное чтение
- Лучшие акции в сфере энергетики ИИ для покупки в 2026 году: атомная энергетика, газ, топливные элементы и развитие энергетики ИИ
- Лучшие акции в сфере центров обработки данных ИИ для покупки в 2026 году: облачные вычисления, серверы и инфраструктура вычислений ИИ
- Лучшие акции в сфере серверов ИИ для покупки в 2026 году: стоечные системы, GPU-серверы и инфраструктура серверов ИИ
- Лучшие акции в сфере полупроводников ИИ для покупки в 2026 году: полное руководство по чипам ИИ и цепочке поставок
- Топ-10 акций в сфере инфраструктуры ИИ для покупки в 2026 году: лидеры производства и проектирования чипов
