

Snowflake (SNOW) управляет облачной платформой данных на основе потребления, используемой для хранения данных, аналитики, инженерии, разработки приложений и искусственного интеллекта. Платформа работает на Amazon Web Services, Microsoft Azure и Google Cloud, позволяя клиентам управлять и анализировать данные без привязки каждой рабочей нагрузки к одному поставщику инфраструктуры. Потребление основных данных остается центральным для доходов, в то время как Cortex AI и рабочие нагрузки приложений становятся более важными для роста. Это расширение расширяет возможности, хотя акции остаются чувствительными к тенденциям использования, конкуренции и оценке.
Последний квартал показал, что рабочие нагрузки ИИ добавляются к основному росту. Доходы Snowflake Q2 FY2027 достигли $1,55 млрд, доходы от продуктов выросли на 37% до $1,49 млрд, а скорректированная прибыль на акцию $0,62 превысила консенсус $0,45. Руководство повысило годовой прогноз доходов от продуктов с $5,84 млрд до $6,07 млрд, поскольку Cortex Code превысил 9 100 аккаунтов, а CoWork превысил 5 800, делая устойчивое потребление ИИ и операционный рычаг центральным инвестиционным тестом.
Прогноз акций SNOW на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий рабочих нагрузок ИИ и роста потребления: Cortex, Snowpark и рабочие нагрузки инженерии данных могут поддержать более быстрый рост продуктов и расширить операционную маржу по мере масштабирования корпоративного использования.
- Сценарий потребления и конкуренции: более медленное использование клиентами, конкуренция Databricks и гиперскейлеров, а также высокая компенсация акциями могут ограничить прибыль на акцию, несмотря на продолжающийся рост доходов.
Это руководство разбирает прогноз акций SNOW, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о прибыли Snowflake Q2 FY2027 от 2 сентября 2026 года, квартальной отчетности и рыночных данных до 18 сентября, плюс как торговать фьючерсами на акции SNOW на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Snowflake в сентябре 2026 года
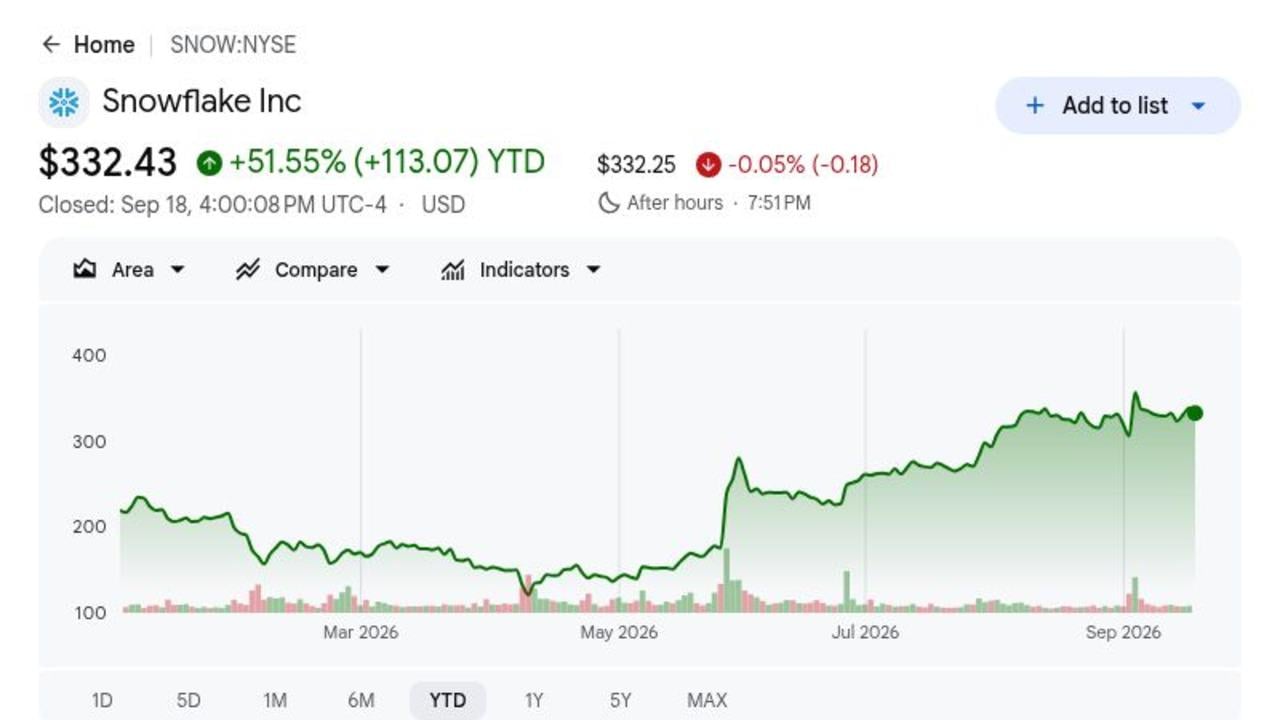
- SNOW закрылась на $332,43 и выросла на 51,55% в 2026 году: Закрытие 18 сентября последовало за 17% скачком после отчета о прибыли, но осталось ниже средней оценки аналитиков $425,19. Разрыв показывает, что инвесторы все еще хотят доказательств того, что внедрение ИИ может поддержать рост после переоценки.
- Доходы достигли $1,55 млрд и превысили консенсус примерно на $70 млн: Общий доход вырос на 35% год к году, в то время как скорректированная прибыль на акцию $0,62 превысила оценку $0,45. Результаты показали более сильный рост использования, достигший как доходности, так и прибыльности не по GAAP.
- Доходы от продуктов выросли на 37% до $1,49 млрд: Результат превысил прогноз от $1,415 млрд до $1,420 млрд примерно на $70 млн. Более быстрое потребление продуктов важно, поскольку это самый ясный показатель роста рабочих нагрузок на платформе Snowflake.
- Прогноз доходов от продуктов FY2027 увеличился на $230 млн до $6,07 млрд: Руководство повысило предыдущий прогноз $5,84 млрд и подняло прогноз скорректированной операционной маржи до 14,5%. Более сильный рост и маржа вместе предполагают улучшение операционного рычага.
- Внедрение ИИ достигло 9 100 аккаунтов Cortex Code и 5 800 аккаунтов CoWork: Snowflake также добавила 692 клиента, рост на 32%, в то время как руководство сказало, что продукты ИИ обеспечили около половины недавнего ускорения роста. Следующий тест - переведутся ли эти приросты аккаунтов в устойчивое потребление.
Что такое Snowflake (SNOW)?
Snowflake - это облачная платформа данных, архитектура которой разделяет вычисления от хранения, позволяя клиентам масштабировать рабочие нагрузки и платить в соответствии с потреблением. Ее Data Cloud поддерживает хранение данных, инженерию, аналитику, обмен, разработку приложений и задачи машинного обучения через одну управляемую платформу. Доходы генерируются в основном от потребления продуктов, а не от фиксированных подписок на места, что связывает рост с запросами клиентов, хранением и использованием ИИ. Платформа работает на AWS, Microsoft Azure и Google Cloud и обслуживает предприятия, организации государственного сектора и разработчиков программного обеспечения.
Долгосрочная стратегия расширяется от аналитики к более широкому корпоративному операционному уровню данных и ИИ. Cortex AI предоставляет генеративные и агентные инструменты, Snowpark позволяет разработчикам запускать код и рабочие нагрузки машинного обучения близко к управляемым данным, а Marketplace распространяет наборы данных и приложения. Snowflake также подписала пятилетнее партнерство с AWS на $6 млрд, охватывающее инфраструктуру Graviton, разработку ИИ и работу по выходу на рынок. Рост аккаунтов Cortex Code и CoWork показывает, что компания использует свою установленную базу данных для распространения новых рабочих нагрузок ИИ, а не полагается на отдельный стек продуктов.
Обзор прибыли Snowflake (SNOW) Q2 FY2027: доходы $1,55 млрд, рост продуктов на 37% и повышенный прогноз
Snowflake сообщила о доходах Q2 FY2027 в размере $1,55 млрд против ожидаемых $1,48 млрд, доходах от продуктов $1,49 млрд против корпоративного прогноза от $1,415 млрд до $1,420 млрд, и скорректированной прибыли на акцию $0,62 против консенсуса $0,45. Доходы от продуктов выросли на 37%, компания добавила 692 клиента, а внедрение ИИ достигло более 9 100 аккаунтов Cortex Code и 5 800 аккаунтов CoWork. Руководство повысило прогноз доходов от продуктов FY2027 до $6,07 млрд и скорректированную операционную маржу до 14,5%, оставив оценку и прибыльность по GAAP как основные компромиссы.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Общий доход Q2 FY2027 |
Консенсус $1,48 млрд |
$1,55 млрд |
Превышение. Превышение примерно на $70 млн; рост на 35% г/г. |
|
Доходы от продуктов Q2 |
Прогноз $1,415–$1,420 млрд |
$1,49 млрд |
Превышение. Превышение верхней границы примерно на $70 млн; рост на 37% г/г. |
|
Скорректированная разводненная прибыль на акцию Q2 |
Консенсус $0,45 |
$0,62 |
Превышение. Превышение на $0,17; рост с $0,35 г/г. |
|
Новые клиенты |
— |
692 |
Расширение. Расширение на 32%. |
|
Аккаунты Cortex Code |
— |
Более 9 100 |
Масштабирование. Масштабировано внедрение ИИ-кодирования. |
|
Аккаунты CoWork |
— |
Более 5 800 |
Масштабирование. Масштабировано внедрение корпоративных чат-ботов. |
|
Прогноз доходов от продуктов FY2027 |
Предыдущий $5,84 млрд |
$6,07 млрд |
Повышен. Повышен на $230 млн. |
|
Скорректированная операционная маржа FY2027 |
Предыдущий прогноз ниже 14,5% |
14,50% |
Повышена. Повышена на более сильном использовании и рычаге. |
- Доходы в размере $1,55 млрд превысили консенсус примерно на $70 млн: Доходы выросли на 35% год к году, поскольку основные услуги данных и рабочие нагрузки ИИ ускорились. Превышение показало, что потребление клиентами улучшилось сверх ожиданий перед отчетом о прибыли.
- Скорректированная прибыль на акцию $0,62 превысила консенсус на $0,17: Прибыль выросла с $0,35 год назад, показывая, что более сильное потребление переводится в операционный рычаг не по GAAP. Следующий тест - насколько быстро это улучшение достигнет результатов GAAP после компенсации на основе акций.
- Доходы от продуктов выросли на 37% до $1,49 млрд: Результат оказался примерно на $70 млн выше верхней границы предыдущего диапазона руководства. Рост продуктов остается самым ясным показателем расширения потребления рабочих нагрузок на платформе Snowflake.
- Snowflake добавила 692 клиента, рост на 32%: Большая клиентская база создает больше возможностей для расширения использования Cortex, Snowpark и Marketplace. Эти добавления становятся более ценными, когда клиенты увеличивают потребление после адаптации.
- Прогноз доходов от продуктов FY2027 увеличился на $230 млн до $6,07 млрд: Руководство повысило предыдущий прогноз $5,84 млрд и подняло прогноз скорректированной операционной маржи до 14,5%. Более высокие ожидания роста и маржи вместе указывают на более сильный спрос и улучшение эффективности.
Инвестиционный прогноз Snowflake (SNOW) на 2026 год: бычий сценарий $500 против медвежьего сценария $250
Прогноз Snowflake на 2026 год зависит от того, смогут ли рабочие нагрузки ИИ поддержать более быстрое потребление продуктов при продолжающемся улучшении маржи. Потенциал роста исходит от устойчивого использования Cortex и Snowpark, в то время как более медленные корпоративные расходы и усиление конкуренции остаются основными рисками.
Бычий сценарий: рост Cortex и Snowpark толкает SNOW к $500
Бычий сценарий предполагает, что Cortex AI, Snowpark и рабочие нагрузки приложений поддерживают рост продуктов выше 35%, в то время как основное потребление данных остается сильным. Более 9 100 аккаунтов Cortex Code и 5 800 аккаунтов CoWork конвертируются в повторяющееся использование, в то время как партнерство с AWS на $6 млрд поддерживает эффективность инфраструктуры и распространение.
Движение к $500 потребует доходов от продуктов выше годового прогноза $6,07 млрд, скорректированной операционной маржи выше 14,5% и продолжающихся повышений оценок. Сужение убытков GAAP несмотря на компенсацию на основе акций обеспечило бы более сильное доказательство того, что рост ИИ улучшает экономику на акцию.
Базовый сценарий: 30% рост продуктов удерживает SNOW между $380 и $440
Базовый сценарий предполагает, что рост продуктов замедляется с 37% к 30%, поскольку сравнения становятся труднее. Рабочие нагрузки ИИ продолжают добавлять потребление, а рост клиентов остается здоровым, хотя конкуренция и премиальная оценка ограничивают дальнейшее расширение мультипликатора.
SNOW может торговаться в основном между $380 и $440 при этих условиях. Доходы от продуктов около $6,07 млрд, скорректированная операционная маржа 14,5% и стабильное внедрение ИИ поддержали бы диапазон. Прогноз ниже $6 млрд или рост, опускающийся ниже 30%, ослабил бы его.
Медвежий сценарий: использование ИИ не компенсирует более медленное потребление, тянет SNOW к $250
Медвежий сценарий предполагает возвращение корпоративной оптимизации, ИИ-проекты остаются экспериментальными, а Databricks или гиперскейлеры захватывают больше рабочих нагрузок. Рост продуктов замедляется быстрее, чем расходы, в то время как компенсация на основе акций удерживает прибыльность GAAP дальше.
Движение к $250 стало бы более вероятным, если рост продуктов упадет ниже 25%, годовой прогноз будет снижен или расширение скорректированной маржи остановится ниже 14,5%. Слабая конверсия аккаунтов Cortex в устойчивое потребление также бросила бы вызов истории роста ИИ.
Прогнозы цен акций SNOW на 2026 год от аналитиков Уолл-стрит
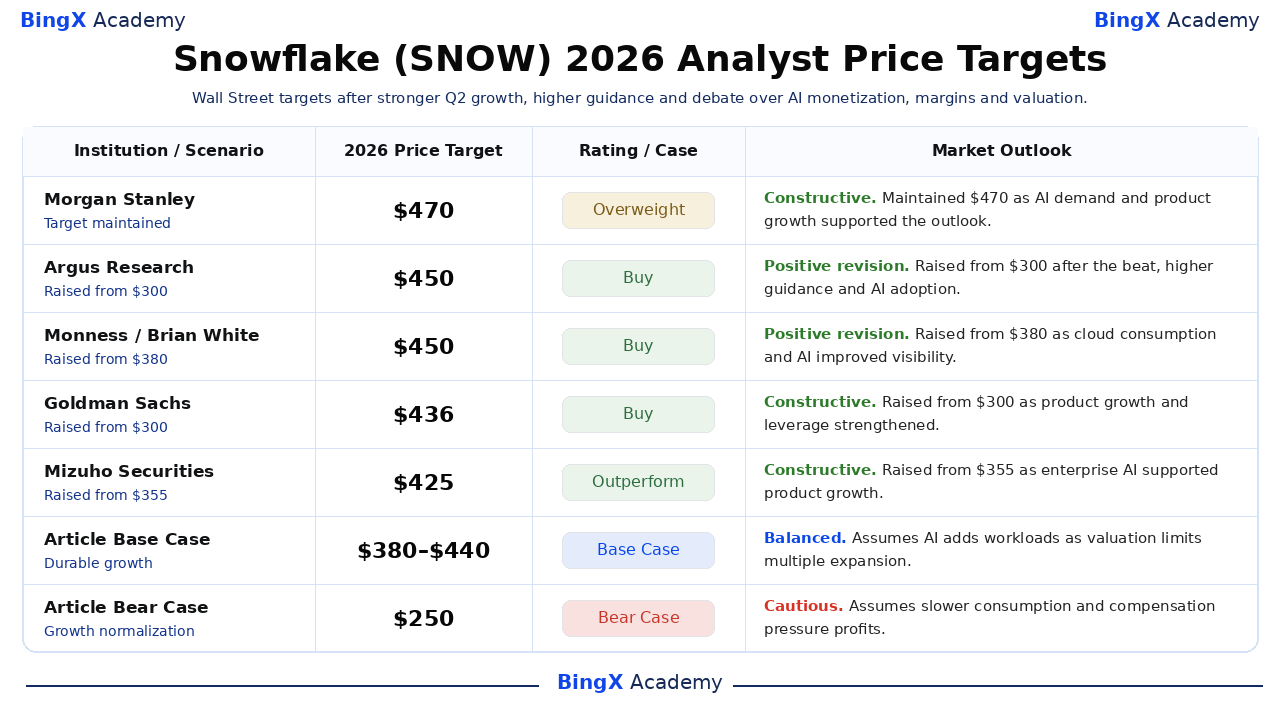
Пять датированных действий показывают, как аналитики взвешивают текущее исполнение против долгосрочной возможности. Они являются сторонними справочными точками, а не единым консенсусным прогнозом. Финальные строки Base и Bear - это редакционные сценарии BingX Academy и помечены отдельно.
|
Институт / Сценарий |
Целевая цена 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Morgan Stanley / Sanjit Singh |
$470 |
Overweight |
Конструктивный. 18 сентября: сохранена цель $470; спрос на ИИ и более быстрый рост продуктов поддержали прогноз. |
|
Argus Research / Joseph Bonner |
$450 |
Buy |
Положительный пересмотр. 4 сентября: снижена с $300 до $450; Превышение, повышенный прогноз и внедрение ИИ усилили мнение. |
|
Monness / Brian White |
$450 |
Buy |
Положительный пересмотр. 3 сентября: снижена с $380 до $450; Потребление облака и рабочие нагрузки ИИ улучшили видимость. |
|
Goldman Sachs / Gabriela Borges |
$436 |
Buy |
Конструктивный. 3 сентября: снижена с $300 до $436; Рост продуктов и операционный рычаг усилились. |
|
Mizuho Securities / Gregg Moskowitz |
$425 |
Outperform |
Конструктивный. 4 сентября: снижена с $355 до $425; Корпоративные рабочие нагрузки ИИ поддержали более быстрый рост продуктов. |
|
Базовый сценарий статьи |
$380–$440 |
Базовый сценарий |
Сбалансированный. Предполагает, что ИИ добавляет рабочие нагрузки, поскольку оценка ограничивает расширение мультипликатора. |
|
Медвежий сценарий статьи |
$250 |
Медвежий сценарий |
Осторожный. Предполагает более медленное потребление и компенсация давит на прибыль. |
Как торговать акциями Snowflake (SNOW) на BingX
Торгуйте потреблением продуктов Snowflake, внедрением ИИ и прогнозом маржи, используя BingX TradFi и BingX AI инструменты. Поскольку SNOW может резко реагировать на тенденции использования, прогнозы и объявления продуктов, трейдеры должны определить как катализатор, так и лимиты рисков перед входом в позицию.
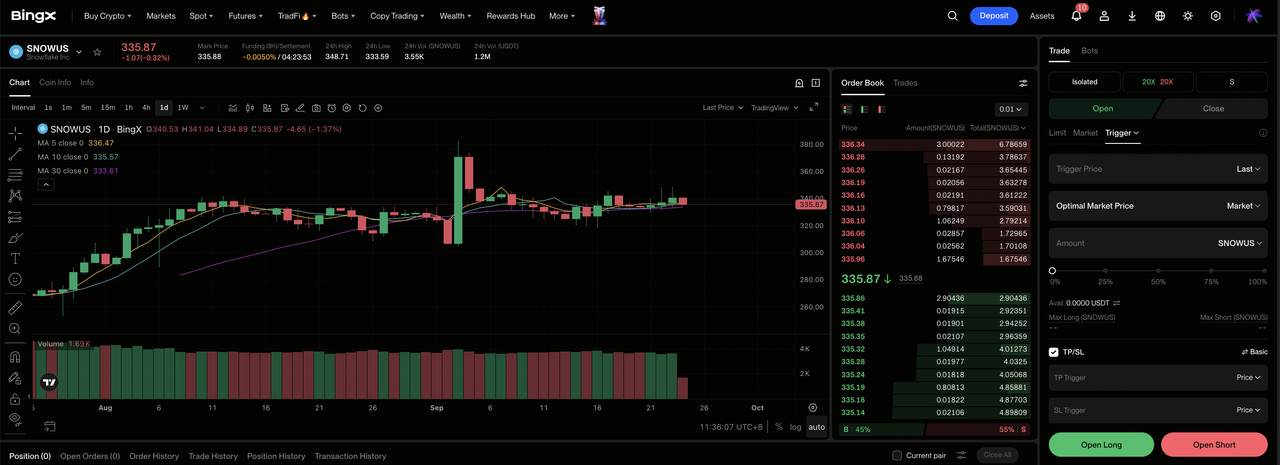
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Snowflake (SNOW). Найдите и выберите бессрочный фьючерсный контракт SNOWUS-USDT.
Шаг 3: Выберите направление. Выберите Открыть длинную, если рабочие нагрузки ИИ поддерживают рост продуктов и расширение маржи. Выберите Открыть короткую, если потребление замедляется или оценка сжимается.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. 17% движение после отчета о прибыли показывает, почему важны консервативное кредитное плечо и четкое позиционирование.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профит и Стоп-лосс (TP/SL) до или сразу после входа в сделку. SNOW может быстро реагировать на доходы от продуктов, оставшиеся обязательства, внедрение ИИ, прогнозы, конкуренцию и компенсацию акциями.
Топ-5 рисков для наблюдения инвесторов Snowflake в 2026 году
Оценка Snowflake оставляет мало места для более медленного роста. Основные риски - это более слабое потребление, интенсивная конкуренция, компенсация на основе акций и внедрение ИИ, которое не переводится в достаточные доходы.
- Премиальная оценка увеличивает любой промах роста: Справочное закрытие $332,43 уже предполагает устойчивое расширение. Доходы от продуктов ниже прогноза $6,07 млрд или рост, опускающийся под 30%, может давить на мультипликатор, даже если доходы все еще растут.
- Доходы от потребления могут замедлиться до контрактов: Клиенты могут оптимизировать запросы и хранение без отмены Snowflake. Более низкое использование может поэтому ударить по квартальным доходам от продуктов до того, как количество клиентов или контракты покажут подобную слабость.
- Databricks и гиперскейлеры конкурируют за те же рабочие нагрузки: AWS, Microsoft, Google и Databricks все предлагают аналитические платформы и платформы ИИ. Более сильные инструменты соперников или ценовое давление могли замедлить миграцию рабочих нагрузок и снизить доходы или рост маржи.
- Компенсация на основе акций ослабляет экономику GAAP на акцию: Квартальная компенсация на основе акций достигла $423 млн. Продолжающийся выпуск может расширить количество акций и отсрочить точку, когда скорректированный операционный рычаг превращается в более сильную прибыльность GAAP.
- Рост аккаунтов ИИ может не переводиться в равное потребление: Более 9 100 аккаунтов Cortex Code и 5 800 аккаунтов CoWork показывают сильное внедрение, но некоторые могут оставаться пилотными с низким использованием. Слабая конверсия в повторяющееся потребление снизила бы доходную ценность этих заголовочных цифр.
Заключительные мысли: стоит ли инвестировать в Snowflake в 2026 году?
Результаты Q2 FY2027 Snowflake показали бизнес, который ускоряется, а не вытесняется ИИ. Доходы достигли $1,55 млрд, рост продуктов улучшился до 37%, скорректированная прибыль на акцию превысила на $0,17, и руководство повысило прогноз доходов от продуктов до $6,07 млрд. Эти факты поддерживают более сильную доходную мощность, хотя справочная цена $332,43 уже дисконтирует значительный успех.
Бычий сценарий требует устойчивого потребления ИИ и расширения маржи для поддержки $500. Медвежий сценарий отражает более медленное использование, конкуренцию и компенсацию акциями, которые могут потянуть SNOW к $250. Консервативные трейдеры могут наблюдать рост продуктов, прогнозы, скорректированную операционную маржу и конверсию аккаунтов Cortex в повторяющееся потребление, прежде чем предполагать, что ускорение после отчета о прибыли будет сохраняться.
Напоминание о рисках: Торговля и инвестирование в акции, такие как SNOW, включает риск потери капитала. Исполнение компании, конкуренция, финансирование, изменения оценки и торговля с кредитным плечом могут привести к быстрым потерям. Проводите независимые исследования перед распределением капитала.
Связанное чтение
- Прогноз цен Nebius Group (NBIS) 2026: может ли рост облака ИИ толкнуть NBIS к $350?
- Прогноз цен Oracle (ORCL) 2026: может ли рост облака ИИ толкнуть ORCL к $260?
- Прогноз цен акций Palantir (PLTR) 2026: может ли 149% рост в США толкнуть PLTR к $255?
- Прогноз цен Adobe (ADBE) 2026: может ли монетизация ИИ толкнуть ADBE к $350?
- Прогноз цен Alphabet (GOOGL) 2026: может ли 82% рост облака и ИИ толкнуть акции GOOGL к $430?
