Sidus Space (SIDU) — это небольшая космическая и оборонная технологическая компания, занимающаяся производством спутников, интеграцией полезной нагрузки, управлением миссиями, AI-сервисами обработки данных и оборонной аппаратурой. LizzieSat является основной орбитальной платформой, поддерживаемой экосистемой AI Orlaith, обработкой FeatherEdge и миссионными компьютерами Fortis VPX. Эта интегрированная модель предлагает несколько путей коммерциализации, хотя SIDU остается чувствительной к срокам контрактов, отрицательной валовой марже и разводнению.
Последний квартал укрепил ликвидность, не доказав коммерческий масштаб. Выручка Sidus Space за Q2 2026 упала на 54% до $583,000, поскольку вехи с фиксированной ценой сдвинулись между периодами, валовые убытки сузились на 39% до $630,000, а чистые убытки улучшились на 15% до $4,8 миллиона. Денежные средства достигли $166,5 миллиона без срочного долга после размещения акций, что делает центральным инвестиционным вопросом возможность этого капитала генерировать повторяющиеся государственные и коммерческие доходы до повторного расширения акционерной базы.
Прогноз акций SIDU на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Сценарий коммерциализации и оборонных контрактов: Миссии LizzieSat, внедрение Fortis VPX и новые государственные или разведывательные контракты могут поднять выручку с квартальной базы в $583,000 и поддержать движение к $6.
- Сценарий сроков доходов, убытков и разводнения: Задержки вех, продолжающаяся отрицательная валовая маржа и дальнейшее размещение акций могут снизить долю каждой акции в будущем росте и потянуть SIDU к $1.
Данное руководство разбирает прогноз акций SIDU, ценовые сценарии на 2026 год, ключевые риски и мнения аналитиков, опираясь на отчет о доходах Sidus Space за Q2 2026 от 14 августа, квартальную отчетность и рыночные данные по 15 сентября, плюс как торговать фьючерсами на акции SIDU на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые должны знать инвесторы Sidus Space в сентябре 2026 года
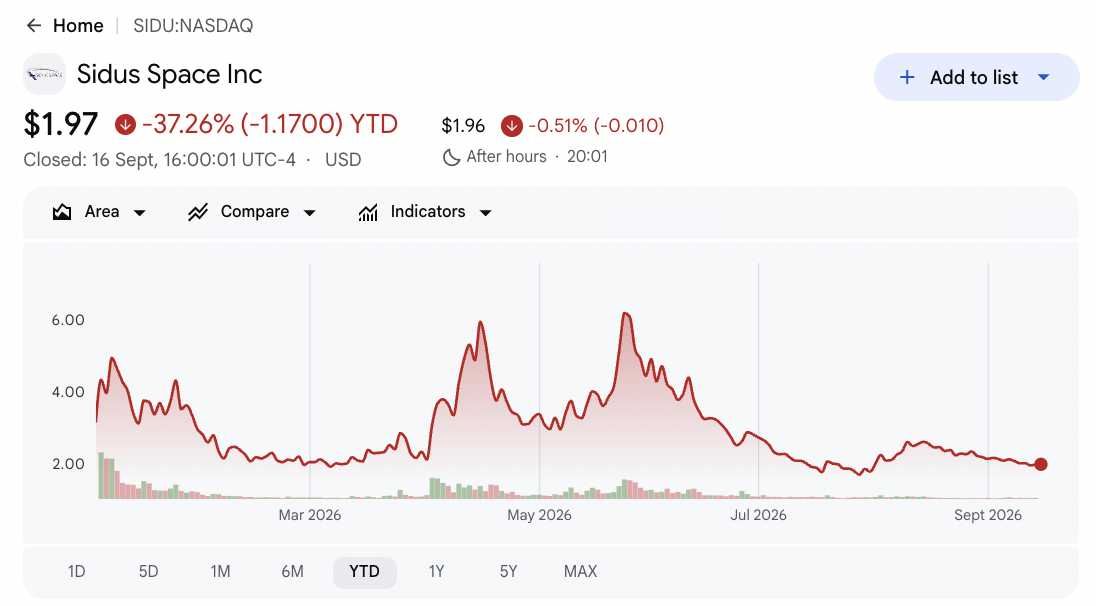
- SIDU закрылась на уровне $1,96 15 сентября и упала примерно на 38,65% с начала года: Акции торговались на максимуме $6,79 в 2026 году, показывая, как быстро могут развернуться оценки космических компаний малой капитализации. Устойчивое восстановление теперь больше зависит от конверсии контрактов, чем от повествовательного импульса.
- Выручка за Q2 упала на 54% до $583,000: Доходы снизились с $1,261 миллиона из-за сдвига вех контрактов с фиксированной ценой между периодами. Небольшая база означает, что одно событие принятия заказчиком может существенно изменить квартальные результаты.
- Валовые убытки сузились на 39% до $630,000: Себестоимость выручки упала на 47% до $1,213 миллиона, быстрее, чем снижение доходов. Улучшение помогает, хотя выручка все еще не покрывает прямые затраты.
- Денежные средства достигли $166,5 миллиона без срочного долга: Баланс вырос с $43,2 миллиона на конец года после привлечения капитала, включая майское размещение на $100 миллионов по $5,08 за акцию. Больший запас прочности поддерживает развитие, но увеличивает риск разводнения.
- LizzieSat завершил вибрационные испытания с интегрированным Fortis VPX Maxima: Платформа объединяет процессор ARM, FPGA и AI-движок NVIDIA edge для бортового вывода. Коммерческая ценность все еще зависит от запуска, производительности на орбите и принятия заказчиками.
Что такое Sidus Space (SIDU)?
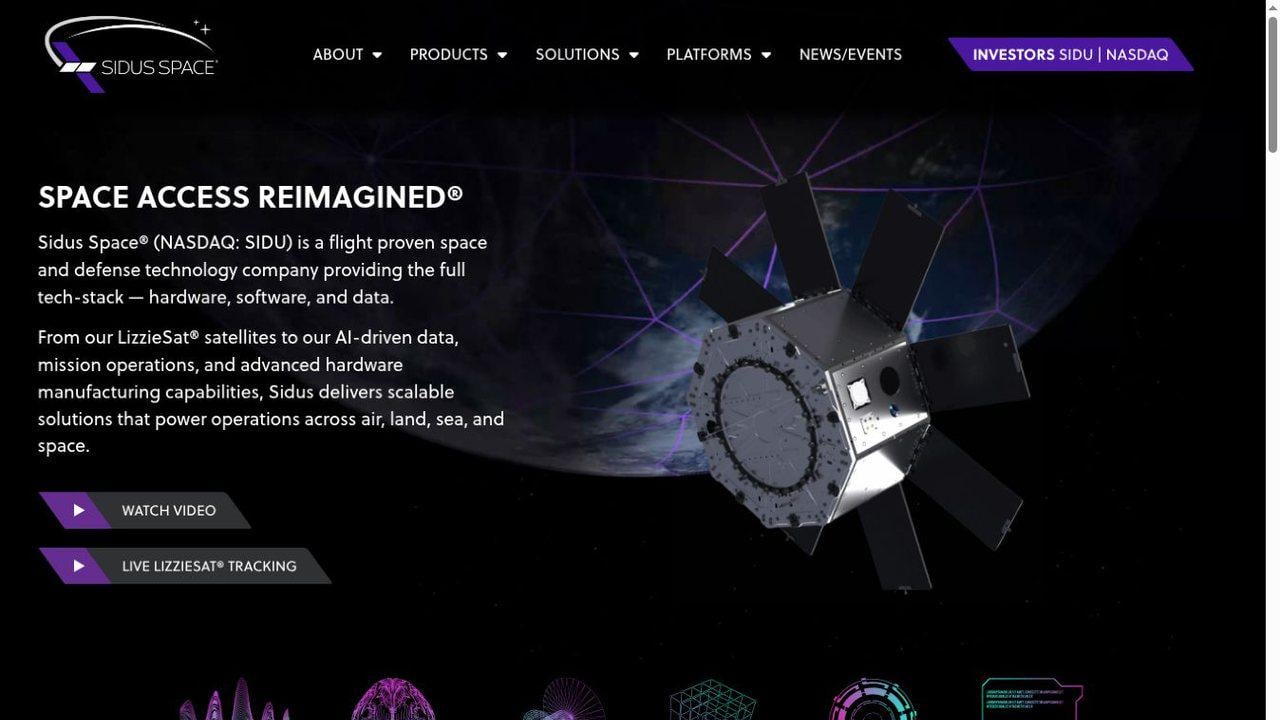
Sidus Space проектирует и производит спутники и космическое оборудование, интегрирует полезные нагрузки заказчиков, поддерживает планирование миссий и операции, а также разрабатывает космические сервисы данных. Ее производственный комплекс площадью 35,000 квадратных футов во Флориде выполняет производство, сборку, интеграцию и тестирование рядом с основной пусковой инфраструктурой. LizzieSat обеспечивает модульный мультисенсорный космический аппарат для размещенных полезных нагрузок и собственных миссий компании. Доходы могут поступать от инженерных и производственных контрактов, размещения полезных нагрузок, миссионных услуг и, в конечном счете, повторяющихся AI-усиленных продуктов данных для государственных, оборонных, разведывательных и коммерческих заказчиков.
Долгосрочная стратегия переводит Sidus от проектной инженерии к собственным платформам и повторяющимся услугам. LizzieSat предоставляет орбитальный слой, Orlaith и FeatherEdge обрабатывают сенсорную информацию, а Fortis VPX Maxima расширяет программно-определяемые миссионные вычисления в космосе, воздухе, на земле и море. Компания интегрировала NVIDIA edge AI движок и работала с Element U.S. Space & Defense по экологической квалификации. Russell 2000, Russell 3000 и Russell Microcap включение может улучшить видимость, хотя долговременная ценность все еще зависит от клиентских контрактов и повторяемого выполнения миссий.
Читать далее: Топ космических акций для покупки перед IPO SpaceX
Обзор доходов Sidus Space (SIDU) за Q2 2026: Более низкая выручка, более узкие чистые убытки и более сильная ликвидность
Sidus сообщил о выручке за Q2 в размере $583,000, снижение на 54% с $1,261 миллиона, и разводненном убытке на акцию $0,06 против $0,31 год назад. Валовые убытки улучшились на 39% до $630,000, чистые убытки сузились на 15% до $4,781 миллиона, хотя скорректированные убытки EBITDA расширились до $5,076 миллиона, поскольку SG&A выросли на 19%. Денежные средства увеличились до $166,5 миллиона без срочного долга, отделяя гораздо более сильную финансовую позицию от операционной модели, которая еще не достигла положительной валовой прибыли.
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетность / Фактически |
Сюрприз |
|
Выручка Q2 |
$1,261M в Q2 2025 |
$0,583M |
Снизился. Упал на 54% из-за сроков вех. |
|
Разводненный убыток на акцию |
$(0,31) в Q2 2025 |
$(0,06) |
Улучшился. Более узкий убыток и высокее количество акций снизили убыток на акцию. |
|
Валовые убытки |
$(1,027)M в Q2 2025 |
$(0,630)M |
Улучшились. Валовые убытки сузились на 39%. |
|
Чистые убытки |
$(5,625)M в Q2 2025 |
$(4,781)M |
Улучшились. Сузились на $0,844M, или 15%. |
|
Скорректированные убытки EBITDA |
$(3,946)M в Q2 2025 |
$(5,076)M |
Расширились. Инвестиции увеличили убыток на $1,129M. |
|
SG&A |
$4,263M в Q2 2025 |
$5,063M |
Увеличились. Рост на 19% год к году. |
|
Денежные средства |
$43,176M на 31 декабря |
$166,521M |
Укрепились. Размещение акций увеличило ликвидность. |
|
Майское размещение |
— |
$100M валовой доход |
Привлечен капитал. 19,685M акций или предфинансированных варрантов по $5,08. |
- Выручка в $583,000 упала на $678,000 год к году: Снижение на 54% отражало сроки вех с фиксированной ценой, а не слабость повторяющихся подписок. Расписания контрактов и принятие заказчиками остаются ключевыми краткосрочными драйверами доходов.
- Убыток на акцию улучшился до $0,06 с $0,31: Чистый убыток сузился на $844,000, но средневзвешенное количество акций выросло с 18,3 миллиона до 85,3 миллиона. Улучшение на акцию поэтому отражает разводнение, а также лучший чистый доход.
- Валовые убытки улучшились на $397,000 до $630,000: Себестоимость выручки упала на 47% до $1,213 миллиона. Sidus все еще тратил более двух долларов прямых затрат на каждый доллар выручки, оставляя масштаб и микс центральными для коммерциализации.
- Скорректированные убытки EBITDA расширились на $1,129 миллиона до $5,076 миллиона: SG&A выросли на 19% до $5,063 миллиона, поскольку Sidus инвестировал в свою платформу и корпоративную инфраструктуру. Выручка должна существенно вырасти до поглощения постоянных затрат.
- Денежные средства увеличились на $123,3 миллиона до $166,5 миллиона: Sidus ликвидировал срочный долг и получил запас прочности, хотя майское размещение добавило 19,685 миллиона акций или эквивалентов. Будущая стоимость зависит от роста выручки быстрее разводнения.
Инвестиционный прогноз Sidus Space (SIDU) на 2026 год: Бычий сценарий $6 против медвежьего сценария $1
Прогноз Sidus Space на 2026 год зависит от того, смогут ли LizzieSat, edge AI оборудование и государственные программы превратить ее сильную позицию ликвидности в повторяемую выручку. Основной риск заключается в том, что коммерциализация остается медленной, в то время как операционные убытки и разводнение продолжаются.
Бычий сценарий: Более сильный спрос на космос и оборону толкает SIDU к $6
Бычий сценарий предполагает, что следующий LizzieSat развивается по графику, Fortis VPX завоевывает внешних клиентов, а государственные или разведывательные контракты создают повторяемую миссионную выручку. Квартальные продажи движутся значительно выше $583,000, а валовые убытки становятся положительными по мере поглощения прямых затрат.
Движение к $6 потребовало бы именных контрактов, успешного выполнения запуска и ясного пути к снижению скорректированных убытков EBITDA. Более сильные заказы, положительная валовая маржа и больше повторяющейся выручки от сервисов данных без очередного крупного размещения акций укрепили бы сценарий.
Базовый сценарий: Стабильный коммерческий прогресс удерживает SIDU между $2,50 и $3,50
Базовый сценарий предполагает, что Sidus использует свой денежный баланс в $166,5 миллиона для финансирования разработки продуктов и миссий по мере постепенного улучшения контрактной выручки. Сроки вех делают квартальные результаты неравномерными, в то время как операционные расходы остаются высокими по отношению к продажам.
SIDU могла бы торговаться в основном между $2,50 и $3,50, если ликвидность остается сильной и вехи коммерциализации продвигаются. Более высокая квартальная выручка и меньшие скорректированные убытки EBITDA поддержали бы диапазон, в то время как стагнирующие продажи или очередное крупное размещение акций ослабили бы верхний предел.
Медвежий сценарий: Слабая выручка и разводнение тянут SIDU к $1
Медвежий сценарий предполагает, что контракты сдвигаются дальше, коммерциализация LizzieSat занимает больше времени, а валовая прибыль остается отрицательной. Денежные средства тогда финансируют разработку и корпоративные расходы без достаточной выручки для сужения скорректированного убытка EBITDA в $5,076 миллиона.
Движение к $1 стало бы более вероятным, если квартальная выручка остается около $583,000, валовая маржа остается отрицательной или Sidus возвращается на рынки капитала, несмотря на текущий денежный баланс. Дополнительные акции дополнительно снизили бы долю существующих инвесторов в будущей программной стоимости.
Прогнозы цен на акции SIDU на 2026 год от аналитиков с Уолл-стрит
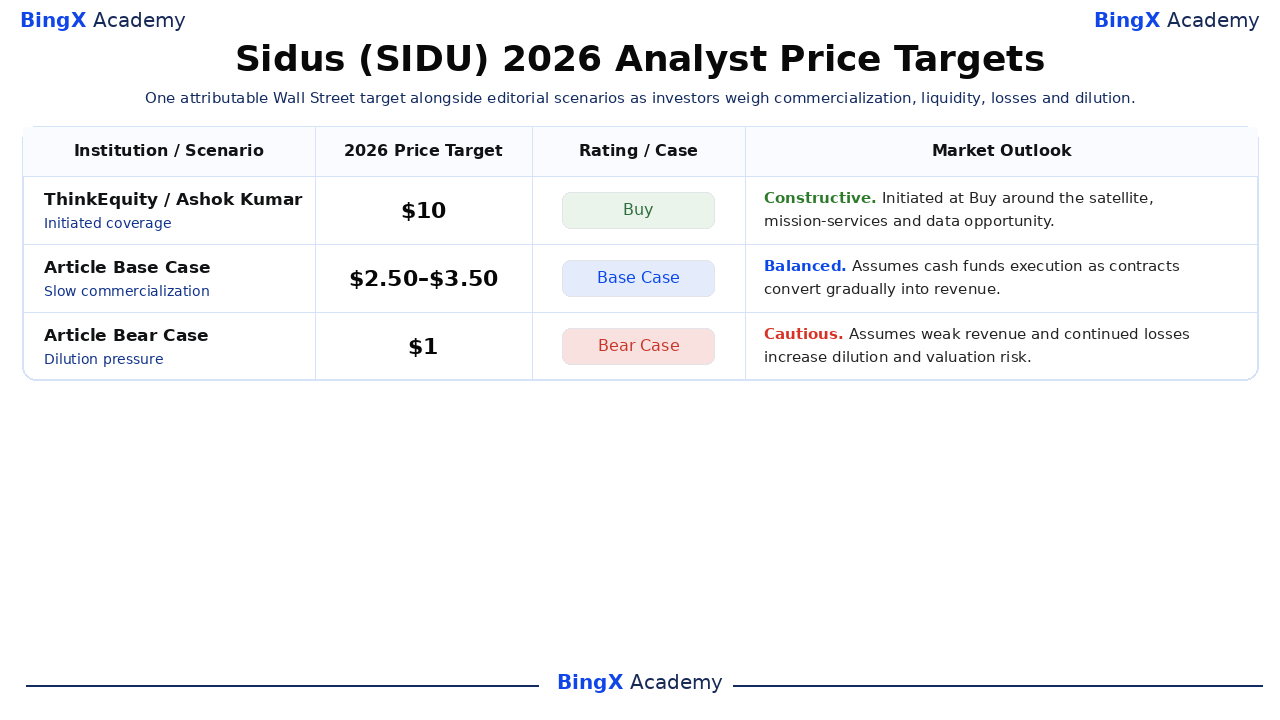
SIDU имеет исключительно тонкое покрытие sell-side. Только одно приписываемое, датированное институциональное действие было найдено в MarketScreener, Benzinga, Zacks и Investing.com. Таблица поэтому показывает это реальное действие и два четко обозначенных редакционных сценария BingX Academy вместо дублирования той же цели или изобретения фирм.
|
Институт / Сценарий |
Ценовая цель на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
ThinkEquity / Ашок Кумар |
$10 |
Покупать |
Конструктивный. 8 апреля: начал покрытие в 2024 году вокруг спутниковой, миссионной и данных возможности. |
|
Базовый сценарий статьи |
$2,50–$3,50 |
Базовый сценарий |
Сбалансированный. Предполагает, что денежные средства финансируют выполнение по мере постепенной конверсии контрактов в выручку. |
|
Медвежий сценарий статьи |
$1 |
Медвежий сценарий |
Осторожный. Предполагает слабую выручку и продолжающиеся убытки увеличивают разводнение и оценочный риск. |
Как торговать акциями Sidus Space (SIDU) на BingX
Торгуйте миссией Sidus Space, конверсией контрактов и перспективами финансирования, используя BingX TradFi и BingX AI инструменты. Поскольку SIDU может резко реагировать на запуски, контракты и финансирование, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
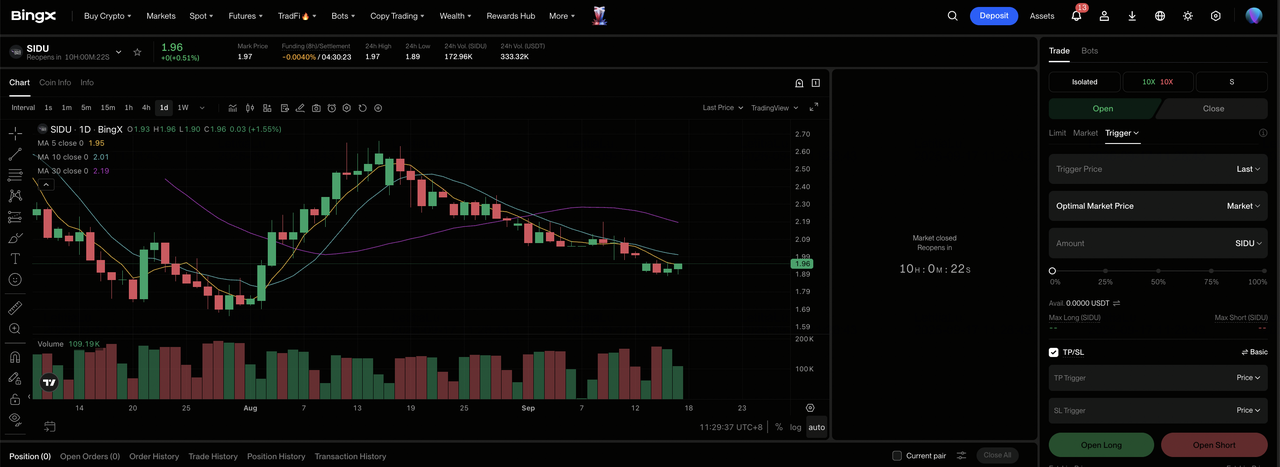
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному TradFi разделу.
Шаг 2: Выберите Sidus Space (SIDU). Найдите и выберите бессрочные фьючерсы SIDU-USDT контракт.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если контракты и миссии улучшают выручку. Выберите Открыть шорт, если убытки или разводнение ослабляют стоимость на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или кросс-маржу на основе вашей толерантности к риску. Диапазон сценария от $1 до $6 поддерживает консервативное кредитное плечо.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку.
Топ-5 рисков для наблюдения инвесторами Sidus Space в 2026 году
Sidus сталкивается с рисками сроков контрактов, маржи, разводнения и выполнения миссий. Эти факторы могут влиять на видимость выручки, использование денежных средств и стоимость на акцию.
- Сроки контрактов могут сдвинуть большую часть квартальной выручки: Продажи за Q2 упали на $678,000, поскольку вехи с фиксированной ценой сдвинулись между периодами. Задержки могут снизить как отчетную выручку, так и денежные поступления, даже когда контракты остаются активными.
- Отрицательная валовая прибыль оставляет мало операционной подушки: Sidus зафиксировал валовый убыток в $630,000 на выручке $583,000. Перерасход затрат или работа с низкой маржой могла бы расширить убытки до рассмотрения SG&A.
- Разводнение может компенсировать операционный прогресс: Средневзвешенные акции выросли с 18,3 миллиона до 85,3 миллиона год к году. Больше размещений распределило бы будущие доходы и контрактную стоимость по большей акционерной базе.
- Сбои запуска или космического аппарата могут задержать коммерциализацию: LizzieSat все еще нуждается в успешном запуске и надежной работе на орбите. Технические проблемы могут задержать клиентов, добавить затраты на замещение и прервать сбор данных.
- Тонкое покрытие аналитиков увеличивает неопределенность оценки: Только одна приписываемая цель в $10 обеспечивает ограниченное внешнее сравнение. Изменения настроений или ликвидности могут поэтому произвести резкие движения цен даже без крупных изменений в операционных результатах.
Заключительные мысли: Стоит ли инвестировать в Sidus Space в 2026 году?
Sidus входит в фазу коммерциализации с гораздо большей ликвидностью, без срочного долга и более широким стеком собственных технологий. LizzieSat и Fortis VPX предлагают легитимные пути в государственные, оборонные и коммерческие рынки. Выручка за Q2 в размере всего $583,000 и скорректированный убыток EBITDA в $5,076 миллиона показывают, что технический прогресс еще не стал финансовым масштабом.
Бычий сценарий требует контрактов, миссий и положительной валовой прибыли для поддержки $6. Медвежий сценарий отражает медленную выручку, устойчивые убытки и разводнение, которые могли бы потянуть SIDU к $1. Консервативные трейдеры могут ждать повторяемой квартальной выручки, положительной валовой маржи и более низкого сжигания денежных средств, прежде чем рассматривать укрепленный баланс как долговременную стоимость на акцию.
Напоминание о риске: Торговля и инвестирование в акции, такие как SIDU, включает высокий риск потери капитала. Сбои миссий, задержки контрактов, отрицательные маржи, разводнение, волатильность малых капитализаций и левереджированная торговля могут привести к быстрым потерям. Проведите независимое исследование перед размещением капитала.
Связанное чтение
- Топ оборонных акций для покупки в 2026 году: Прайм-подрядчики, ракеты, дроны, космос и AI-война
- Топ космических акций для покупки перед IPO SpaceX
- Прогноз цены Rocket Lab (RKLB) на 2026: Может ли новая ракета и рост обороны толкнуть RKLB к $150?
- Прогноз цены Redwire (RDW) на 2026: Могут ли космические и оборонные заказы толкнуть RDW к $24?
- Прогноз цены Firefly Aerospace (FLY) на 2026: Может ли рост запусков и обороны толкнуть FLY к $55?
- Прогноз цены Lockheed Martin (LMT) на 2026: Может ли рекордный бэклог толкнуть LMT к $700?
