
Netflix (NFLX) транслирует телесериалы, фильмы, игры и прямые эфиры для подписчиков по всему миру. Подписочный бизнес обеспечивает регулярный доход, а Netflix Ads Suite создаёт доступ к более широкому рекламному спросу. Качество контента, удержание аудитории после повышения цен и скорость внедрения рекламных продуктов определяют, выльется ли эта аудитория в более высокую прибыль и отдачу для акционеров.
Последний квартал показал более высокую монетизацию подписки, тогда как реализация рекламной стратегии отставала от плана. Выручка Netflix за 3-й квартал 2026 года выросла на 11,8% до $12,874 млрд, при этом рост обеспечили число подписчиков и ценообразование. Операционная маржа достигла 34,6%, тогда как годовой прогноз по рекламной выручке снизился до $2,7 млрд. Главный вопрос 4-го квартала — смогут ли удержание подписчиков и рекламные инструменты поддержать прибыль по мере нормализации расходов.
Прогноз акций NFLX на 2026 год сейчас строится вокруг двух конкурирующих точек зрения:
- Сценарий восстановления подписки и рекламы: Удержание подписчиков и улучшенные рекламные инструменты могут увеличить выручку на час просмотра, тогда как дисциплина в области контента поддержит устойчивую прибыль и генерацию денежных средств.
- Сценарий давления на монетизацию и затраты: Медленное внедрение рекламы и низкое удержание подписчиков могут привести к тому, что инвестиции в контент будут приносить меньше выручки, сужая запас рентабельности для роста показателей на акцию.
Данное руководство анализирует прогноз акций NFLX, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на письмо о доходах Netflix от 20 октября, финансовую отчётность и рыночные данные от 26 октября, а также на информацию о том, как купить акции NFLX на BingX TradFi за USDT или USDC.
Топ-5 вещей, которые инвесторам Netflix нужно знать в октябре 2026 года
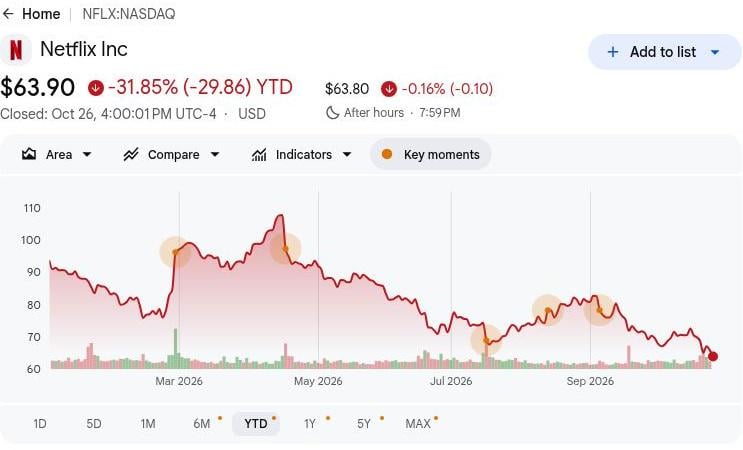
- NFLX закрылась на уровне $63,90 26 октября, снизившись на 31,85% с начала года: Акции по-прежнему ниже предторгового закрытия на $68,69, что делает сценарий роста до $85 зависимым от более высокого роста прибыли. Дальнейший потенциал роста потребует устойчивого удержания подписчиков и монетизации рекламы, а не опоры исключительно на обратный выкуп акций.
- Выручка за 3-й квартал выросла на 12% до $12,874 млрд. Продажи выросли с $11,510 млрд годом ранее и $12,560 млрд во 2-м квартале, поддержанные ростом подписки. Однако снижение прогноза по рекламе подчёркивает необходимость конвертации растущей зрительской вовлечённости в более высокую рекламную выручку.
- Операционная маржа достигла 34,6% по мере укрепления рентабельности подписки: Лучшее, чем ожидалось, удержание подписчиков поддержало регулярную выручку и прибыль. Поддержание маржи будет зависеть от расходов на контент, ценовой власти и дальнейшего расширения рекламы.
- Партнёрства TF1 и рекламные партнёрства расширяют возможности роста Netflix: Партнёрство с французским вещателем было запущено летом, тогда как MercadoLibre и AdForm присоединились к рекламной экосистеме Netflix в 3-м квартале. Более широкое привлечение рекламодателей и повышение вовлечённости могут поддержать дополнительную выручку помимо подписок.
- Денежные резервы в размере $8,2 млрд поддерживают инвестиции в контент и обратные выкупы: Netflix выкупила акции на $4,8 млрд в 3-м квартале при валовом долге в $15,3 млрд. Высокая ликвидность поддерживает инвестиции в программирование, хотя устойчивая генерация денежных средств и дисциплинированное распределение капитала остаются необходимыми для долгосрочного возврата акционерам.
Что такое Netflix (NFLX)?
Netflix — глобальная развлекательная компания, транслирующая телесериалы, фильмы, игры и прямые эфиры платным подписчикам. Её модель подписки сочетает профессионально созданные оригинальные проекты с лицензионным контентом, распространяемым через интернет-сервис на телевизорах и мобильных устройствах. Планы с рекламой также соединяют рекламодателей с аудиторией, смотрящей сервис, создавая ещё один источник монетизации. Компания получает доход преимущественно от подписок и рекламы: продажи за 3-й квартал составили $12,874 млрд, что демонстрирует масштаб её единого стриминговго бизнеса.
Стратегия роста Netflix сосредоточена на дифференцированном контенте, улучшенном поиске и более высокой монетизации подписки и рекламы. В 2026 году компания запустила партнёрство с TF1 во Франции и заключила лицензионное соглашение с Disney, добавив сторонний контент к своим оригинальным проектам. Компания также расширяет Netflix Ads Suite через партнёрства в 3-м квартале с MercadoLibre в Латинской Америке и AdForm на Ближнем Востоке, в Европе и Африке. По мере того как мировая аудитория приближается к одному миллиарду человек, эти инициативы направлены на укрепление удержания и спроса рекламодателей, тогда как результаты зависят от зрительской вовлечённости и успешного внедрения рекламных продуктов.
Обзор результатов Netflix (NFLX) за 3-й квартал 2026 года: рост операционной прибыли на 37% на фоне ухудшения рекламного прогноза
Netflix сообщила о выручке за 3-й квартал 2026 года в размере $12,874 млрд, что на 11,8% больше в годовом исчислении, в основном за счёт числа подписчиков и ценообразования. Операционный доход вырос на 37% до $4,459 млрд, а маржа достигла 34,6% благодаря срокам расходов, тогда как годовой прогноз по свободному денежному потоку снизился с $12,5 млрд до $12 млрд преимущественно из-за ожидаемой сделки с недвижимостью в 4-м квартале. При прогнозе выручки на 4-й квартал в $13,442 млрд и сниженных ожиданиях по рекламе в $2,7 млрд будущая прибыль зависит от удержания подписчиков, внедрения рекламных продуктов и рентабельности контента.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка |
$11,510 млрд за 3-й кв. 2025 |
$12,874 млрд |
Улучшение. Рост на 11,8% г/г. |
|
Операционный доход |
$3,248 млрд за 3-й кв. 2025 |
$4,459 млрд |
Выше. Рост на 37% г/г. |
|
Операционная маржа |
28,2% за 3-й кв. 2025 |
34,60% |
Расширение. Рост на 6,4 процентных пункта. |
|
Разводнённая прибыль на акцию |
$0,59 за 3-й кв. 2025 |
$0,87 |
Выше. Рост на $0,28 г/г. |
|
Свободный денежный поток |
$2,660 млрд за 3-й кв. 2025 |
$2,884 млрд |
Улучшение. Рост на 8,4% г/г. |
|
Рекламная выручка за 2026 год |
~$3 млрд — предыдущий прогноз |
~$2,7 млрд |
Снижено. Примерно на $300 млн ниже предыдущего прогноза. |
|
Свободный денежный поток за 2026 год |
~$12,5 млрд — предыдущий прогноз |
~$12 млрд |
Снижено. Примерно на $500 млн ниже предыдущего прогноза. |
|
Прогноз выручки на 4-й квартал |
$12,051 млрд за 4-й кв. 2025 |
$13,442 млрд |
Прогноз. Предполагает рост на 11,5% г/г. |
- Выручка за 3-й квартал выросла на 11,8% до $12,874 млрд. Выручка увеличилась на 2,5% квартал к кварталу наряду с годовым ростом, что отражает более высокую монетизацию подписки и вклад рекламы. Устойчивое удержание подписчиков и успешные корректировки цен будут важны для поддержания динамики выручки.
- Выручка UCAN выросла на 11% до $5,628 млрд. Рост числа подписчиков и ценообразование поддержали показатели на крупнейшем региональном рынке Netflix в квартале. Продолжение удержания подписчиков и спрос рекламодателей могут поддержать прибыль, хотя затраты на контент влияют на рентабельность и денежные доходы.
- Операционный доход вырос на 37% до $4,459 млрд. Прибыль прошлого года включала налоговый расход в Бразилии на $619 млн, тогда как сроки текущих расходов также помогли. Рост подписки поддержал рентабельность, однако поддержание операционной эффективности будет важным по мере нормализации расходов.
- Инвестиции в контент расширили производственные возможности Netflix. Добавления к контентным активам в 3-м квартале составили $5,16 млрд, поддерживая производство и лицензирование стриминговых релизов. Инвестиции поддерживают удержание подписчиков, а отдача зависит от зрительской вовлечённости и монетизации подписки.
- Прогноз выручки на 4-й квартал достиг $13,442 млрд. Прогноз предполагает годовой рост на 11,5%, а его выполнение зависит от числа подписчиков, ценообразования и рекламного спроса. Удержание подписчиков, улучшение рекламных возможностей и контроль расходов на контент будут важны для будущего роста прибыли.
Инвестиционный прогноз Netflix (NFLX) на 2026 год: бычий сценарий $85 против медвежьего сценария $55
Перспективы Netflix на 2026 год зависят от того, сможет ли рост подписки поддержать прибыль, пока рекламные продукты догоняют ожидания. Свободный денежный поток за девять месяцев в $9,5 млрд поддерживает сниженный годовой прогноз в $12 млрд, тогда как задержки с рекламой делают регулярный рост центральным для оценки стоимости. Следующие редакционные сценарии отражают то, как удержание подписчиков, монетизация и затраты на контент могут определить результаты до декабря 2026 года.
Бычий сценарий: рост подписки и восстановление рекламы толкают NFLX к $85
Улучшение рекламных показателей откроет Netflix прямой путь к более высокой прибыли наряду с прибыльной базой подписки. Годовой прогноз рекламной выручки снизился примерно с $3 млрд до $2,7 млрд, оставив возможность восстановить задержанные продуктовые возможности. Лучший доступ рекламодателей позволит монетизировать существующий просмотр, тогда как удержанные подписчики продолжат поддерживать доход от подписки.
Сценарий $85 получит поддержку, если рекламные продажи восстановятся к прежнему годовому прогнозу в $3 млрд, а выручка 4-го квартала превысит $13,442 млрд. Генерация денежных средств выше примерно $2,5 млрд, подразумеваемых для 4-го квартала после расходов на недвижимость, укрепит перспективы доходности на акцию.
Базовый сценарий: стабильная подписка удерживает NFLX в диапазоне $65–$75
Продолжение роста подписки может поддерживать движение прибыли Netflix вперёд, даже если реклама улучшается медленно. Выручка за 3-й квартал выросла на 11,8%, помогая компенсировать снижение рекламного прогноза и предстоящие организационные расходы. Базовый сценарий предполагает, что эти компенсирующие факторы сохранятся, обеспечивая умеренный прогресс прибыли при неразрешённом темпе монетизации рекламы.
Диапазон $65–$75 соответствовал бы выручке вблизи прогноза 4-го квартала, операционной марже за полный год на уровне 31,5% и постепенному улучшению рекламы. Лучшая вовлечённость поддержит верхнюю границу, тогда как более слабое удержание подписчиков может поглотить достаточно прогресса, чтобы ограничить потенциал роста цены акций.
Медвежий сценарий: слабое удержание и рост затрат тянут NFLX к $55
Замедление роста подписки в большей мере обнажит Netflix перед задержками с рекламой и затратами на контент. Монетизация подписки поддержала рост выручки в 3-м квартале, тогда как сроки расходов помогли поднять операционную маржу выше ожидаемых 26% в 4-м квартале. Если отмена подписок вырастет или новый контент не сможет удержать зрителей, Netflix может потерять этот запас прибыли до улучшения рекламных возможностей.
Сценарий $55 станет более вероятным, если выручка 4-го квартала не достигнет $13,442 млрд на фоне маржи ниже 26% и дальнейшей слабости рекламы. В таком случае новому контенту потребуется вносить больший вклад лишь для стабилизации прибыли, оставляя меньше поддержки для оценки стоимости.
Прогнозы цены акций NFLX на 2026 год от аналитиков Уолл-стрит
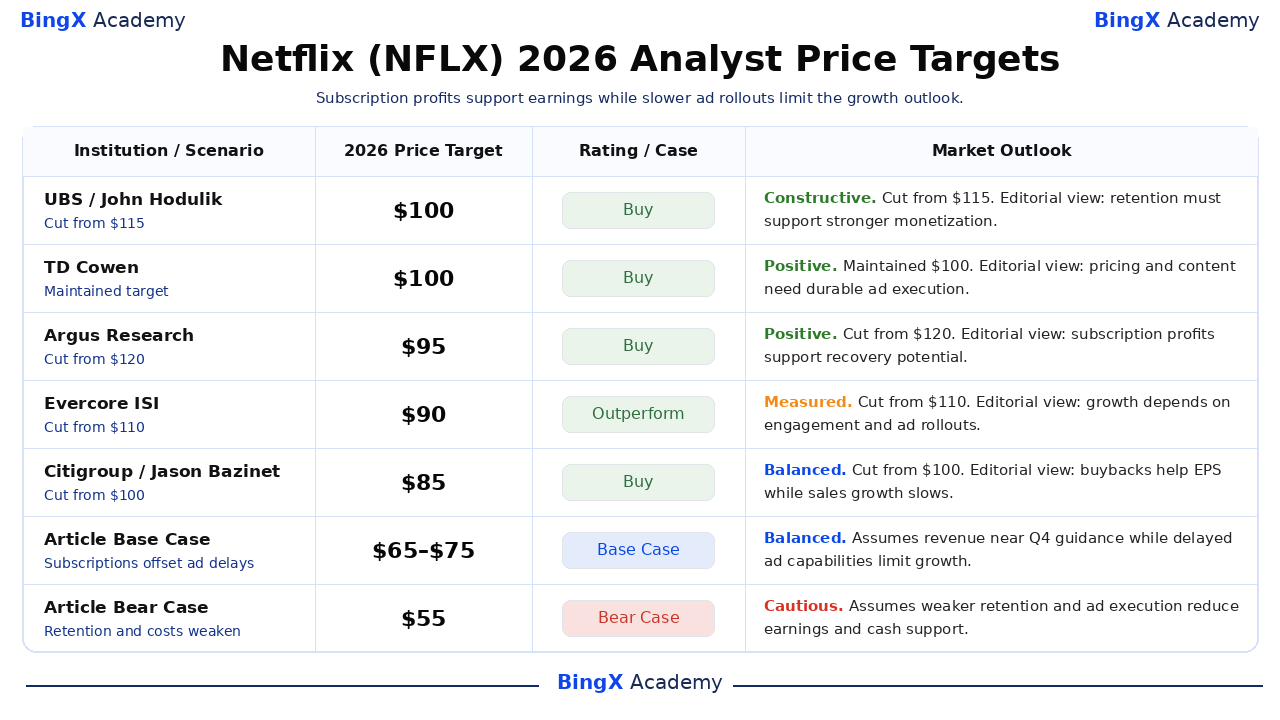
Эти именные, датированные целевые ориентиры третьих сторон относятся к акциям Netflix, торгующимся на Nasdaq, и, как правило, охватывают около 12 месяцев, выходя за пределы декабря 2026 года. Диапазон $85–$100 отражает различные суждения о монетизации подписки и восстановлении рекламы; приведённые ниже деловые интерпретации носят редакционный характер. Последние две строки представляют собой отдельные сценарии данной статьи на 2026 год.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
UBS |
$100 |
Покупать |
Позитивный. 2026-10-21: снижен с $115 до $100; рейтинг «Покупать» сохранён. Редакционная интерпретация: удержание подписчиков и улучшение монетизации должны восстановить рост после снижения рекламного прогноза. |
|
TD Cowen |
$100 |
Покупать |
Положительный. 2026-10-21: целевой уровень $100 и рейтинг «Покупать» подтверждены. Редакционная интерпретация: дистрибуция контента и ценообразование могут поддержать прибыль, однако новым рекламным инструментам ещё необходимо обеспечить продажи. |
|
Argus Research |
$95 |
Покупать |
Положительный. 2026-10-22: снижен с $120 до $95; рейтинг «Покупать» сохранён. Редакционная интерпретация: прибыльная база подписки поддерживает потенциал восстановления, хотя сроки расходов ограничивают экстраполяцию маржи третьего квартала. |
|
Evercore ISI |
$90 |
Лучше рынка |
Взвешенный. 2026-10-21: снижен с $110 до $90; рейтинг «Лучше рынка» сохранён. Редакционная интерпретация: международная дистрибуция и расширение рекламы предлагают пути роста при условии улучшения вовлечённости и внедрения продуктов. |
|
Citigroup |
$85 |
Покупать |
Сбалансированный. 2026-10-21: снижен с $100 до $85; рейтинг «Покупать» сохранён. Редакционная интерпретация: удержанные подписчики и обратные выкупы поддерживают прибыль на акцию, тогда как более медленный рост продаж ограничивает краткосрочный инвестиционный тезис. |
|
Базовый сценарий статьи |
65–75 |
Базовый сценарий |
Сбалансированный. Предполагает, что подписки поддержат выручку вблизи прогноза 4-го квартала, тогда как задержанные рекламные возможности ограничат рост до декабря 2026 года. |
|
Медвежий сценарий статьи |
$55 |
Медвежий сценарий |
Осторожный. Предполагает, что более слабое удержание подписчиков и рекламная стратегия снизят прибыль и поддержку денежными средствами до декабря 2026 года. |
Как купить акции Netflix (NFLX) на BingX
Покупайте и держите акции Netflix через BingX Stocks Trading за USDT или USDC, с учётом наличия листинга и права на открытие счёта. Netflix открывает доступ к глобальным стриминговым подпискам, рекламе и развлекательному контенту. Подходящие пользователи могут формировать портфель в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных комиссий за финансирование.
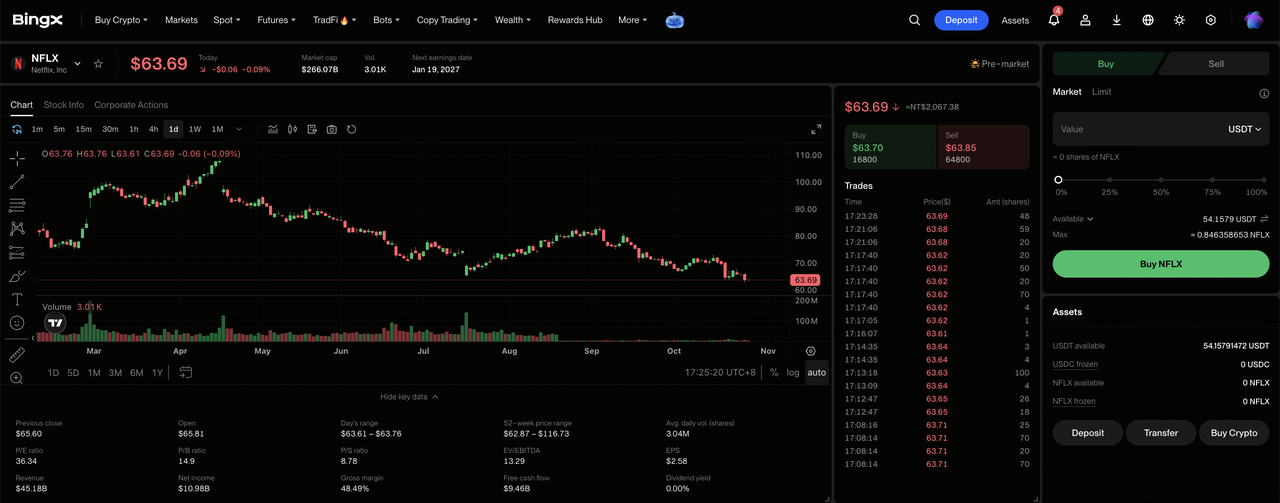
Шаг 1: Перейдите в BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Раскрытие рисков торговли акциями, если вы используете продукт впервые.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC с вашего Фондового счёта или Счёта благосостояния. Ознакомьтесь с минимальной суммой ордера и возможностью дробных акций для выбранного инструмента, прежде чем определять размер инвестиции.
Шаг 3: Выберите Netflix (NFLX). Откройте рынок акций, найдите Netflix (NFLX) и убедитесь, что акция доступна для вашего счёта. Проверьте идентификационные данные компании, текущую цену акции, торговую сессию и доступные типы ордеров.
Шаг 4: Купите акции Netflix. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые сессии, тогда как лимитные ордера требуют указанной цены или лучше и достаточной ликвидности для исполнения.
Шаг 5: Просматривайте и управляйте своим портфелем. Откройте «Акции > Позиции», чтобы отслеживать акции NFLX и нереализованную прибыль или убыток. Используйте «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1 в целом влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда купленные акции могут быть проданы.
Топ-5 рисков для инвесторов Netflix в 2026 году
Регулярные подписки Netflix, глобальная дистрибуция и значительная повторяющаяся генерация денежных средств поддерживают прогноз её прибыли. Однако более слабое удержание подписчиков, затраты на контент, задержки с рекламой и распределение капитала могут оказывать давление на рентабельность и доходность для акционеров.
- Слабое удержание подписчиков может оказать давление на выручку: Выручка за 3-й квартал достигла $12,874 млрд, поддержанная преимущественно числом подписчиков и ценообразованием на стриминговом сервисе. Снижение числа новых подписчиков или коэффициентов продления может сократить прибыль и операционную маржу.
- Рост затрат на контент может ограничить маржу: Прогноз маржи на 4-й квартал в 26% включает примерно 120 базисных пунктов расходов на реструктуризацию. Более высокие затраты на контент и персонал могут ослабить рентабельность, если выручка от подписки и рекламные продажи будут расти медленнее.
- Задержки внедрения рекламы могут ограничить рост выручки: Годовой рекламный прогноз составил примерно $2,7 млрд, однако более медленное развитие продуктовых возможностей снизило предыдущий прогноз. Задержки с рекламными инструментами, функциями измерений или привлечением клиентов могут снизить прозрачность будущей выручки.
- Потребности в капитале могут ограничить доходность для акционеров: Netflix выкупила акций на $4,8 млрд в 3-м квартале, тогда как производство контента потребовало значительных денежных средств. Более высокие расходы на контент или дополнительные покупки недвижимости могут ограничить будущие обратные выкупы и доходность на акцию.
- Слабая монетизация может оказать давление на оценку стоимости: Операционная маржа Netflix в 3-м квартале достигла 34,6%, частично поддержанная сроками расходов, а не регулярной экономией. Более медленный рост подписки, слабая рекламная стратегия или рост затрат на контент могут сократить прибыль и спровоцировать снижение цены акций.
Заключительные мысли: стоит ли инвестировать в Netflix в 2026 году?
Квартальный операционный доход Netflix в $4,459 млрд и свободный денежный поток в $2,884 млрд демонстрируют прибыльный потенциал её подписочного бизнеса. Международный контент и рекламные партнёрства открывают возможности для монетизации, тогда как обратные выкупы могут улучшить результаты на акцию. Поддержание этого прогресса будет зависеть от удержания подписчиков после повышения цен и получения отдачи от инвестиций в контент и рекламу.
Бычий сценарий $85 предполагает восстановление рекламы до $3 млрд, превышение выручкой 4-го квартала прогноза и опережение по генерации денежных средств. Базовый сценарий $65–$75 отражает стабильные подписки, тогда как медвежий сценарий $55 учитывает более слабую монетизацию и затраты. При цене закрытия NFLX на уровне $63,90 26 октября инвесторам следует наблюдать, выразится ли рост подписки в устойчивой прибыли на акцию.
Предупреждение о рисках: Глобальный подписочный бизнес Netflix не устраняет инвестиционных рисков. Более слабое удержание подписчиков, задержки с рекламными возможностями или рост затрат на контент могут сократить прибыль и доходность для акционеров. Инвесторам следует оценить стоимость, генерацию денежных средств и свою толерантность к риску, прежде чем покупать акции NFLX.
Связанные материалы
- Прогноз цены акций Walt Disney (DIS) на 2026 год: смогут ли Disney+ и тематические парки поднять DIS до $145?
- Прогноз цены акций AMC Entertainment (AMC) на 2026 год: сможет ли рост кассовых сборов поднять AMC до $4,50?
- Прогноз цены акций Alphabet (GOOGL) на 2026 год: смогут ли рост облачных технологий на 82% и ИИ поднять акции GOOGL до $430?
- Прогноз цены акций Reddit (RDDT) на 2026 год: смогут ли возможности данных ИИ поднять RDDT до $300?
- Прогноз цены акций GameStop (GME) на 2026 год: сможет ли рост коллекционных товаров поднять GME до $30?
- Прогноз цены акций Snap Inc. (SNAP) на 2026 год: смогут ли рост рекламы и подписки поднять SNAP до $10?
