Morgan Stanley (MS) предоставляет услуги инвестиционного банкинга, торговли ценными бумагами, управления капиталом и инвестиционные услуги корпорациям, учреждениям и индивидуальным инвесторам. Подразделение по управлению капиталом обеспечивает регулярные комиссии за управление активами, а стратегия Integrated Firm связывает корпоративное финансирование с рабочими и личными инвестиционными отношениями. Удержание клиентских активов, торговая активность и контроль расходов определяют, насколько этот масштаб трансформируется в более высокую прибыль и доходность на акцию.
Последний квартал продемонстрировал рекордную выручку от управления капиталом при одновременном ослаблении торговли инструментами с фиксированным доходом. Выручка Morgan Stanley за 3-й квартал 2026 года выросла на 12% до $20,34 млрд, а доходы от операций с акциями увеличились на 41%. Разводнённая прибыль на акцию составила $3,03, тогда как операционные расходы выросли примерно на 12% до $13,71 млрд. Следующим испытанием станет вопрос: смогут ли рекордные притоки активов генерировать регулярные комиссионные и поддерживать рентабельность по мере изменения торговой активности.
Прогноз акций MS на 2026 год строится вокруг двух конкурирующих точек зрения:
- Сценарий устойчивого роста в сфере управления капиталом: Рекордные притоки активов и консультационные отношения могут расширить комиссионные доходы, если клиентские активы останутся вложенными, а инвестиции в технологии повысят операционную эффективность.
- Сценарий рыночного и затратного давления: Ослабление торговли и снижение стоимости активов могут ограничить прибыль, если вознаграждение и технологические расходы останутся на высоком уровне по всей компании.
Данное руководство анализирует прогноз акций MS, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта Morgan Stanley о результатах за 3-й квартал от 14 октября, официальной финансовой презентации и рыночных данных по 21 октября, а также как купить акции MS на BingX TradFi за USDT или USDC.
5 ключевых фактов для инвесторов Morgan Stanley в октябре 2026 года
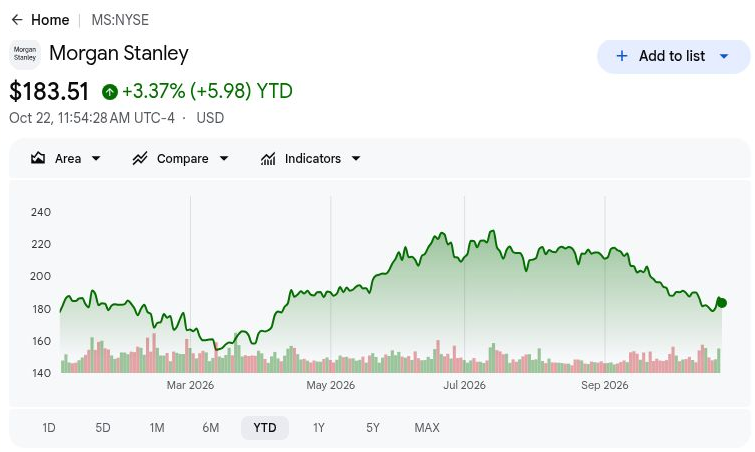
- 21 октября акции MS закрылись на уровне $187,01, прибавив 5,34% с начала года: Котировки остаются ниже июльского пика, что делает бычий сценарий с целью $230 зависимым от более высоких регулярных доходов. Устойчивое восстановление требует, чтобы притоки в сферу управления капиталом генерировали комиссионные доходы, а не опирались на очередной исключительно сильный квартал в торговле акциями.
- Выручка за 3-й квартал выросла до $20,34 млрд по сравнению с $18,22 млрд годом ранее: Продажи снизились с $21,35 млрд во 2-м квартале, демонстрируя последовательное замедление. Тем не менее акции и управление капиталом обеспечили годовой рост, поэтому важно разграничивать регулярные клиентские комиссии и чувствительную к транзакциям рыночную активность.
- Активы в управлении на основе вознаграждения достигли $3,155 трлн по мере роста клиентских притоков: Баланс на 30 сентября и $80,5 млрд квартальных потоков на основе вознаграждения свидетельствуют о потребительском спросе. Удержание активов, рыночные показатели и затраты на обслуживание определят, насколько этот масштаб конвертируется в прибыль.
- Мандат на финансирование ИИ-проекта Broadcom открывает дополнительные возможности для роста: Morgan Stanley выступил ведущим консультантом и совместным агентом по размещению в сделке под руководством Apollo, объявленной в июне. Будущие мандаты на финансирование и признанные комиссии определят, разовьются ли эти отношения в устойчивый коммерческий рост.
- Коэффициент капитала CET1 на уровне 14,9% поддерживает инвестиции и выплаты акционерам: Morgan Stanley выкупил обыкновенные акции на $1,54 млрд и объявил ежеквартальные дивиденды в размере $1,15. Это обеспечивает поддержку доходности на акцию, хотя сохранение достаточного запаса капитала и повышение рентабельности будут иметь ключевое значение для долгосрочной акционерной стоимости.
Что такое Morgan Stanley (MS)?
Morgan Stanley — глобальный инвестиционный банк и компания финансовых услуг, обслуживающая корпорации, правительства, учреждения и индивидуальных инвесторов. Подразделение Institutional Securities предоставляет консультационные услуги по слияниям и поглощениям, андеррайтинг ценных бумаг, торговые и финансовые услуги, тогда как Wealth Management обслуживает клиентов через финансовых консультантов, корпоративные программы и самостоятельное инвестирование. Investment Management получает комиссии за управление институциональными и индивидуальными клиентскими активами в рамках различных инвестиционных стратегий. Выручка зависит от активности финансовых рынков, клиентских транзакций, процентного дохода и активов под управлением, что делает диверсификацию доходов и эффективность капитала важными факторами рентабельности.
Стратегия роста Morgan Stanley сосредоточена на объединении институционального финансирования, корпоративных отношений и управления капиталом в рамках модели Integrated Firm. В июне 2026 года компания совместно с Apollo, Blackstone и ведущими банками работала над платформой Broadcom AI XPV, выступив ведущим консультантом и совместным агентом по размещению в рамках первоначальной финансовой сделки на $35 млрд. Компания также расширяет клиентские отношения через консультационный канал, включая новый корпоративный пенсионный мандат в рамках потоков на основе вознаграждения за 3-й квартал. При совокупных клиентских активах Wealth и Investment Management, достигших $10,5 трлн, эти инициативы направлены на укрепление регулярных комиссионных доходов и повышение акционерной доходности.
Читать далее: Лучшие акции финансовых услуг и финтех для покупки в 2026 году на фоне агентного ИИ и смены стейблкоин-инфраструктуры
Обзор результатов Morgan Stanley (MS) за 3-й квартал 2026 года: сила рынка акций поддержала EPS, несмотря на рост затрат
Morgan Stanley отчитался о чистой выручке за 3-й квартал 2026 года в размере $20,34 млрд, что на 12% больше год к году, но на 5% меньше по сравнению с предыдущим кварталом — за счёт торговли акциями и рекордной выручки от управления капиталом. Операционные расходы выросли примерно на 12% до $13,71 млрд, тогда как разводнённая прибыль на акцию увеличилась на 8% до $3,03, что отражает более высокую выручку наряду с затратами на вознаграждение и технологии. При $232,4 млрд чистых новых активов в управлении капиталом и коэффициенте CET1 на уровне 14,9% будущие доходы зависят от конвертации регулярных комиссий, устойчивого взаимодействия с клиентами и контроля расходов.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Чистая выручка |
$18,224 млрд за 3-й кв. 2025 |
$20,338 млрд |
Улучшение. Рост на 12% год к году. |
|
Разводнённая прибыль на акцию |
$2,80 за 3-й кв. 2025 |
$3,03 |
Улучшение. Рост на 8% год к году. |
|
Доходы от операций с акциями |
$4,116 млрд за 3-й кв. 2025 |
$5,799 млрд |
Рост. Увеличение на 41% год к году. |
|
Доходы от инструментов с фиксированным доходом |
$2,169 млрд за 3-й кв. 2025 |
$2,011 млрд |
Снижение. Падение на 7% год к году. |
|
Выручка от управления капиталом |
$8,234 млрд за 3-й кв. 2025 |
$9,065 млрд |
Рост. Увеличение на 10% год к году. |
|
Чистые новые активы в управлении капиталом |
$81,0 млрд за 3-й кв. 2025 |
$232,4 млрд |
Рост. Почти в три раза больше предыдущего значения. |
|
Операционные расходы |
$12,196 млрд за 3-й кв. 2025 |
$13,712 млрд |
Выше. Рост примерно на 12% год к году. |
|
ROTCE |
23,5% за 3-й кв. 2025 |
22,60% |
Снижение. Падение на 0,9 процентных пункта. |
- Чистая выручка за 3-й квартал выросла на 12% до $20,34 млрд. Выручка снизилась на 5% по сравнению с предыдущим кварталом, несмотря на годовой рост, что отражает замедление активности после второго квартала. Устойчивый клиентский спрос и расширение управления капиталом будут важны для поддержания импульса доходов.
- Доходы от операций с акциями выросли на 41% до $5,80 млрд. Широкое взаимодействие с клиентами и сильные позиции на международных рынках обеспечили результаты. Продолжение институциональной активности и спроса на финансирование могут поддержать доходы, хотя рыночные условия и затраты на исполнение влияют на рентабельность.
- Разводнённая прибыль на акцию выросла на 8% до $3,03, несмотря на рост расходов. Операционные затраты увеличились на 12% до $13,71 млрд, тогда как кредитные резервы составили $148 млн. Более сильные показатели в сфере акций и управления капиталом поддержали рентабельность, однако контроль расходов будет важен по мере нормализации рыночной активности.
- Активы в управлении на основе вознаграждения достигли $3,155 трлн. Квартальные притоки на основе вознаграждения составили $80,5 млрд, обеспечив $5,54 млрд доходов от управления активами в рамках подразделения по управлению капиталом. Расширение активов, генерирующих комиссии, укрепляет регулярную выручку и снижает зависимость от чувствительной к рынку торговой и консультационной деятельности.
- Выручка от инвестиционного банкинга выросла на 2% до $2,16 млрд. Более высокая завершённая консультационная деятельность поддержала квартальные результаты, хотя выручка от андеррайтинга акций снизилась на 19% год к году. Пополнение консультационных мандатов, завершение финансовых сделок и поддержание контроля расходов будут важны для будущего роста выручки.
Инвестиционные перспективы Morgan Stanley (MS) на 2026 год: бычий сценарий $230 против медвежьего $165
Перспективы Morgan Stanley на 2026 год зависят от того, смогут ли рекордные притоки в управление капиталом превратиться в устойчивые комиссии, а подразделение по торговле акциями — поддержать клиентский спрос. Сильный прирост активов свидетельствует о прогрессе, тогда как ослабление торговли инструментами с фиксированным доходом и рост технологических затрат делают операционный рычаг ключевым фактором оценки. Следующие редакционные сценарии отражают то, как удержание активов, рыночная активность и расходы могут формировать результаты до декабря 2026 года.
Бычий сценарий: притоки в управление капиталом и рост в сфере акций толкают MS к $230
Конвертация новых активов в управлении капиталом в текущие консультационные комиссии расширила бы доходы, тогда как устойчивая торговля акциями добавила бы операционную прибыль. В 3-м квартале потоки на основе вознаграждения достигли $80,5 млрд, а доходы от операций с акциями выросли на 41%, что демонстрирует оба источника спроса. Если удерживаемые активы будут расти быстрее затрат на обслуживание, Morgan Stanley сможет повысить рентабельность без полной зависимости от очередного всплеска транзакций.
Сценарий с целевым уровнем $230 получит поддержку, если квартальные притоки на основе вознаграждения останутся на уровне или выше $80,5 млрд, а маржа pre-tax в сфере управления капиталом превысит 30,4%. Опережающий рост выручки над расходами укрепит этот редакционный тест; данные пороговые значения не являются официальными прогнозами компании.
Базовый сценарий: стабильные комиссии от управления капиталом удерживают MS в диапазоне $195–$215
Регулярные комиссии от управления капиталом могут стабилизировать доходы, тогда как институциональная торговля нормализуется после сильного первого полугодия. В 3-м квартале выручка от управления капиталом достигла $9,07 млрд, а маржа pre-tax составила 30,4%, обеспечивая существенный вклад помимо торговли ценными бумагами. Базовый сценарий предполагает, что эти отношения остаются продуктивными, обеспечивая умеренный рост прибыли, тогда как расходы на технологии и неравномерная транзакционная активность ограничивают операционный рычаг.
Диапазон $195–$215 соответствует положительным потокам на основе вознаграждения, стабильным маржам в управлении капиталом и устойчивому консультационному спросу. Более сильное удержание клиентов поддержало бы верхнюю границу, тогда как более слабые рыночные уровни могут снизить активы, генерирующие комиссии, достаточно для ограничения дальнейшего роста оценки.
Медвежий сценарий: слабые рынки и рост затрат тянут MS к $165
Падение стоимости активов и ослабление спроса на торговые операции снизят выручку, тогда как вознаграждение и технологические расходы поглотят большую часть оставшегося дохода. В 3-м квартале доходы от инструментов с фиксированным доходом снизились на 7%, а выручка Investment Management упала на 12%, демонстрируя неравномерные условия за рамками общего роста. Если активность в сфере акций также замедлится, регулярные комиссии от управления капиталом могут обеспечить недостаточную защиту от более широкой базы расходов.
Сценарий с целевым уровнем $165 станет более вероятным, если торговля акциями ослабнет одновременно с замедлением потоков в управлении капиталом или снижением стоимости активов. Повышенные затраты на обслуживание и технологии тогда ограничат гибкость маржи, оставляя меньше поддержки для выкупов и более высокой оценки цены акции.
Прогнозы цены акций MS на 2026 год от аналитиков Уолл-стрит
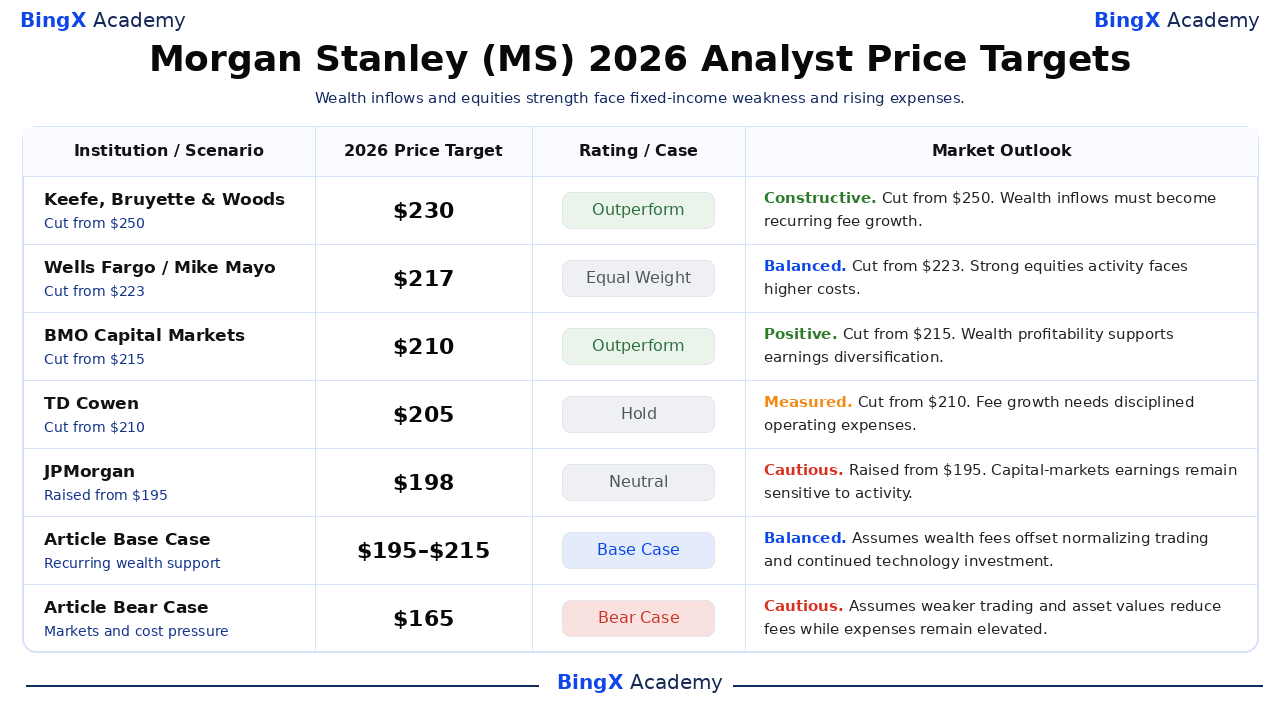
Следующие целевые показатели представляют собой датированные сторонние ориентиры для акций Morgan Stanley, как правило, на горизонте двенадцати месяцев, выходящем за пределы 2026 года. Они не являются гарантированными ценами или идентичными декабрьским сценариям в данной статье. Недавние снижения целевых уровней показывают, что конструктивные бизнес-взгляды могут сосуществовать с более сдержанными предположениями о доходах и оценке.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Keefe, Bruyette & Woods |
$230 |
Лучше рынка |
Конструктивный. 2026-10-15: снижение цели с $250; рейтинг «лучше рынка» сохранён. Редакционная точка зрения: притоки в управление капиталом должны стать регулярным ростом комиссий. |
|
Wells Fargo |
$217 |
Наравне с рынком |
Сбалансированный. 2026-10-15: снижение цели с $223; рейтинг «наравне с рынком» сохранён. Редакционная точка зрения: высокая торговая активность в сфере акций сталкивается с ростом затрат. |
|
BMO Capital Markets |
$210 |
Лучше рынка |
Позитивный. 2026-10-19: снижение цели с $215; рейтинг «лучше рынка» сохранён. Редакционная точка зрения: рентабельность в управлении капиталом поддерживает диверсификацию доходов. |
|
TD Cowen |
$205 |
Держать |
Взвешенный. 2026-10-15: снижение цели с $210; рейтинг «держать» сохранён. Редакционная точка зрения: рост комиссий требует дисциплинированного контроля операционных расходов. |
|
JPMorgan |
$198 |
Нейтральный |
Осторожный. 2026-10-16: повышение цели с $195; нейтральный рейтинг сохранён. Редакционная точка зрения: доходы рынков капитала остаются чувствительными к активности. |
|
Базовый сценарий статьи |
195–215 |
Базовый сценарий |
Сбалансированный. Редакционный сценарий на декабрь 2026 года. Предполагает, что регулярные комиссии от управления капиталом компенсируют нормализацию торговли и рост расходов. |
|
Медвежий сценарий статьи |
$165 |
Медвежий сценарий |
Осторожный. Редакционный сценарий на декабрь 2026 года. Предполагает, что слабые рынки и рост затрат снижают прибыль. |
Как купить акции Morgan Stanley (MS) на BingX
Покупайте и держите акции Morgan Stanley через BingX Stocks Trading за USDT или USDC, при наличии листинга и соответствия требованиям аккаунта. Morgan Stanley предоставляет доступ к инвестиционному банкингу, институциональной торговле, управлению капиталом и инвестиционным услугам. Правомочные пользователи могут определять размер позиций в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты постоянных комиссий за финансирование.
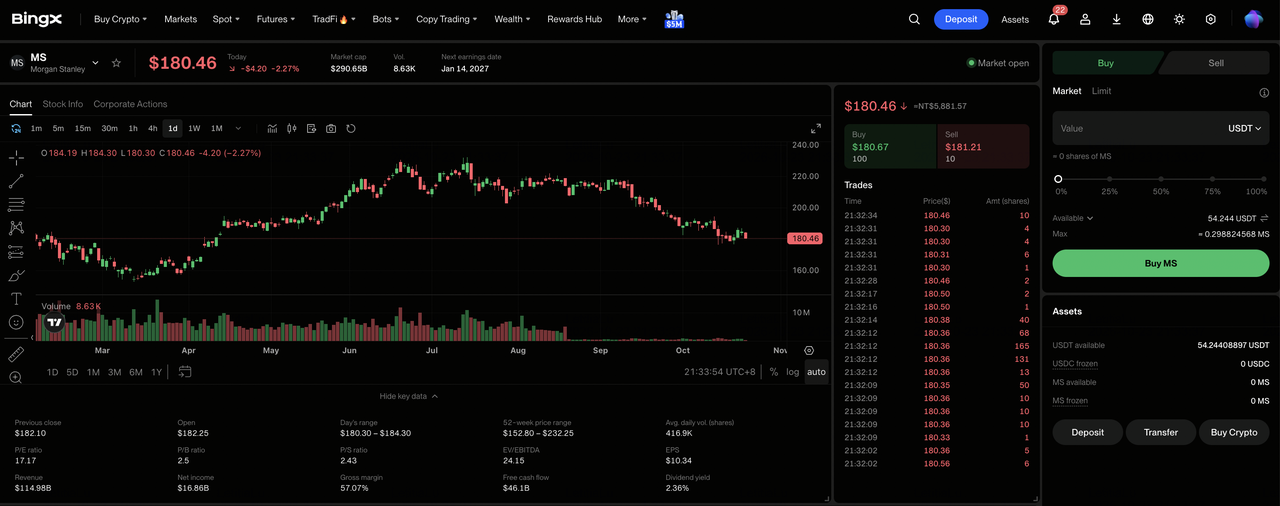
Шаг 1: Перейдите в раздел BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, выполните требуемую верификацию личности и перейдите в раздел «TradFi > Акции». Примите раскрытие рисков торговли акциями, если вы обращаетесь к продукту впервые.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC со счёта Fund Account или Wealth Account. Перед выбором размера инвестиций ознакомьтесь с минимальной суммой заказа для выбранной акции и возможностью дробного приобретения.
Шаг 3: Выберите Morgan Stanley (MS). Откройте рынок акций, найдите Morgan Stanley (MS) и убедитесь, что акция доступна для вашего аккаунта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Morgan Stanley. Нажмите «Купить», введите допустимую сумму инвестиций или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые сессии, тогда как лимитные ордера требуют достижения указанной цены или лучше и наличия достаточной ликвидности для исполнения.
Шаг 5: Отслеживайте свои позиции и управляйте ими. Откройте «Акции > Позиции» для мониторинга ваших акций MS и нереализованной прибыли или убытка. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1 обычно влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда купленные акции можно продать.
5 ключевых рисков для инвесторов Morgan Stanley в 2026 году
Институциональные отношения Morgan Stanley, расширяющееся подразделение по управлению капиталом и диверсифицированные клиентские активы поддерживают прогноз доходов компании. Однако волатильность торговли, операционные расходы, активность инвестиционного банкинга и снижение стоимости активов могут оказать давление на рентабельность и акционерную доходность.
- Ослабление торговой активности может оказать давление на выручку: В 3-м квартале доходы от операций с акциями достигли $5,80 млрд благодаря широкому взаимодействию с институциональными клиентами. Снижение объёмов торгов или финансовых балансов может уменьшить прибыль и доходность на капитал.
- Рост операционных затрат может ограничить маржу: В 3-м квартале операционные расходы выросли примерно на 12% до $13,71 млрд. Более высокие затраты на вознаграждение и технологии могут ослабить рентабельность, если выручка от торговли и комиссии за управление будут расти медленнее.
- Задержки в инвестиционном банкинге могут ограничить рост комиссий: В 3-м квартале выручка от банковских услуг достигла $2,16 млрд, однако доходы от андеррайтинга акций снизились на 19%. Задержки слияний, деятельности по андеррайтингу или завершения сделок могут снизить видимость будущей выручки.
- Требования к капиталу могут ограничить выплаты акционерам: В 3-м квартале Morgan Stanley выкупил акции на $1,54 млрд при коэффициенте CET1 на уровне 14,9%. Более высокие кредитные резервы или регуляторные требования к капиталу могут ограничить будущие выкупы и рост прибыли на акцию.
- Ухудшение доходности может оказать давление на оценку: Доходность Morgan Stanley на материальный обыкновенный капитал в 3-м квартале достигла 22,6% благодаря высокой торговой активности в сфере акций. Замедление торговли, снижение инвестиционной эффективности или рост затрат на обслуживание могут снизить доходность и спровоцировать падение цены акций.
Заключение: стоит ли инвестировать в Morgan Stanley в 2026 году?
Квартальная выручка Morgan Stanley от управления капиталом в размере $9,07 млрд и $3,155 трлн активов на основе вознаграждения подчёркивают масштаб его регулярного дохода. Активная торговля акциями и расширение консультационных отношений обеспечивают дополнительный доход, тогда как выкупы акций создают возможности для повышения доходности на акцию. Поддержание этого роста будет зависеть от удержания клиентских активов и контроля затрат на вознаграждение и технологии.
Бычий сценарий с целевым уровнем $230 предполагает устойчивые потоки в управлении капиталом, устойчивую торговлю акциями и улучшение операционного рычага. Базовый сценарий $195–$215 отражает стабильные комиссии, тогда как медвежий сценарий $165 учитывает слабые рынки и повышенные расходы. При закрытии акций MS на уровне $187,01 21 октября инвесторам следует наблюдать за тем, трансформируется ли прирост активов в устойчивую прибыль на акцию.
Напоминание о рисках: Подразделение по управлению капиталом Morgan Stanley не устраняет инвестиционный риск. Ослабление торговой активности, снижение стоимости клиентских активов или рост операционных затрат могут снизить прибыль и акционерную доходность. Инвесторам следует оценить оценку стоимости, достаточность капитала и свою склонность к риску перед покупкой акций MS.
Дополнительные материалы
- Лучшие акции финансовых услуг и финтех для покупки в 2026 году на фоне агентного ИИ и смены стейблкоин-инфраструктуры
- Прогноз цены Broadcom (AVGO) на 2026 год: сможет ли рост доходов от ИИ подтолкнуть AVGO к $600?
- Прогноз цены Goldman Sachs (GS) на 2026 год: сможет ли рекордная выручка от операций с акциями поднять GS к $1 150?
- Прогноз цены JPMorgan Chase (JPM) на 2026 год: сможет ли рост процентного дохода поднять JPM к $425?
- Прогноз цены BlackRock (BLK) на 2026 год: сможет ли высокий спрос на ETF подтолкнуть BLK к $1 400?
- Прогноз цены Wells Fargo (WFC) на 2026 год: сможет ли рост процентного дохода подтолкнуть WFC к $105?
