Micron Technology (MU) — это интегрированный производитель памяти и накопителей, чьи DRAM, NAND, NOR флэш-память и твердотельные накопители обслуживают центры обработки данных, ПК, смартфоны, автомобили и промышленные системы. Её устоявшиеся бизнесы DRAM и NAND обеспечивают широкие вычислительные рынки, в то время как высокопропускная память (HBM) является центральной для роста, поскольку ускорители ИИ требуют большей пропускной способности памяти и ёмкости. Это позиционирование расширяет экспозицию Micron к инфраструктуре ИИ, но оставляет результаты чувствительными к ценообразованию памяти, производственным затратам и капиталоёмким циклам мощностей.
Последний квартал показал перелом в доходах, возглавляемый ИИ, наряду с резким увеличением реинвестиций. Доходы Micron Q4 FY2026 достигли 54,23 миллиарда долларов, выросли на 379%, а операционный денежный поток достиг 43,97 миллиарда долларов; скорректированный свободный денежный поток составил 33,20 миллиарда долларов. Более 50 миллиардов долларов запланированных капитальных расходов на FY2027 и 32 миллиарда долларов обязательств клиентов дают Micron путь к расширению мощностей HBM, даже поскольку ценообразование памяти и доходность новых заводов остаются циклическими.
Прогноз акций MU на 2026 год сосредоточен на двух конкурирующих точках зрения:
- Дело нехватки ИИ-памяти и видимости контрактов: Рекордные маржи, 32 миллиарда долларов обязательств клиентов, около 150 миллиардов долларов оставшихся обязательств по исполнению и 26 соглашений со стратегическими клиентами могут поддержать ценообразование и прибыли выше исторических уровней циклов памяти.
- Дело нормализации цикла и капиталоёмкости: Ралли 272,78% с начала года, ожидаемые капитальные расходы на фискальный 2027 год выше 50 миллиардов долларов и риск последующего роста предложения оставляют мало места для более слабого спроса на HBM, задержек исполнения или более низких цен на память.
Это руководство разбирает прогноз акций MU, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчёт о прибылях и убытках Micron за фискальный Q4 от 30 сентября, документ SEC и рыночные данные до 5 октября, плюс как торговать фьючерсами на акции MU на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые инвесторы Micron должны знать в октябре 2026
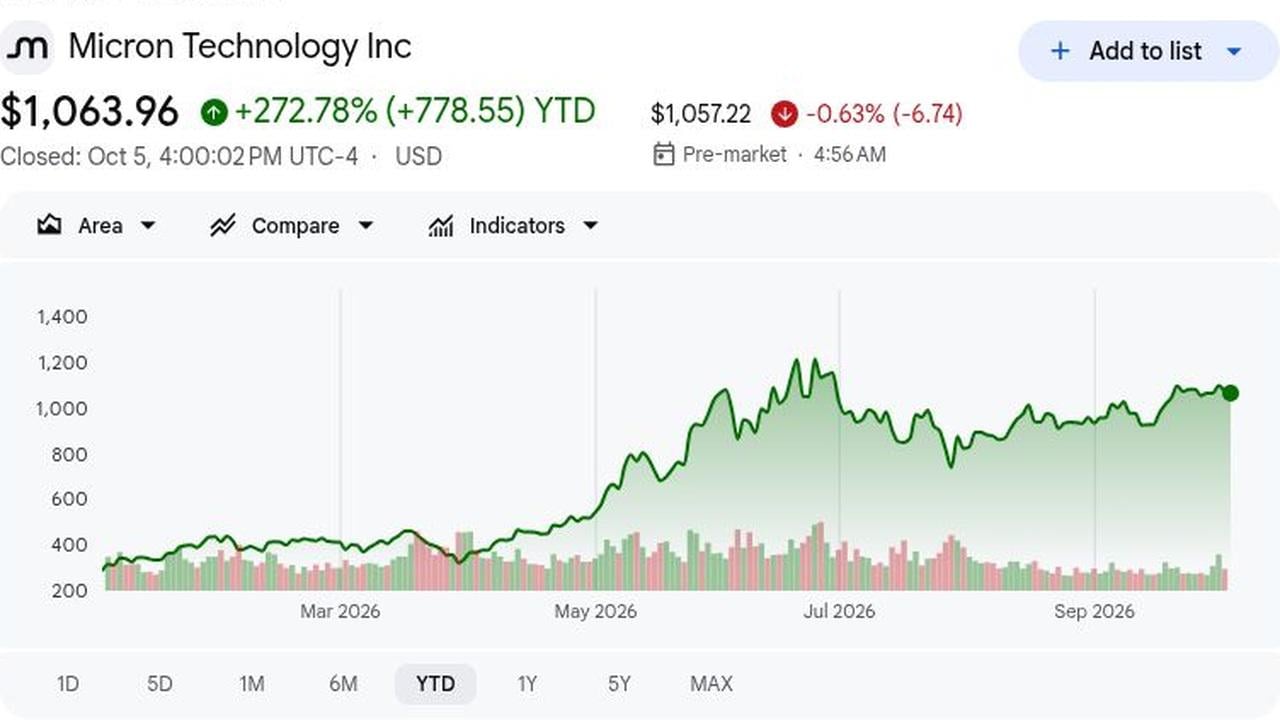
- MU закрылась на 1 063,96 доллара 5 октября и выросла на 272,78% с начала года: Ралли отражает переоценку вокруг серверов ИИ, HBM и ограниченного предложения DRAM. Дальнейший рост теперь требует повышения оценок, а не просто улучшения отраслевых условий. Это повышает ожидания исполнения после исторического роста.
- Доходы фискального Q4 достигли 54,23 миллиарда долларов, выросли на 379% в годовом исчислении: Доходы превысили консенсус LSEG в 51,07 миллиарда долларов на 3,16 миллиарда долларов. Не-GAAP разбавленная прибыль на акцию в 33,42 доллара также превзошла отслеживаемую оценку в 31,41 доллара на 2,01 доллара, демонстрируя, что всплеск спроса преобразовался в прибыли с исключительной скоростью.
- Бизнес-подразделения центров обработки данных генерировали 34,29 миллиарда долларов доходов Q4: Облачная память принесла 16,28 миллиарда долларов, выросла на 258% в годовом исчислении, в то время как Основной центр обработки данных достиг 18,00 миллиардов долларов против 1,58 миллиарда долларов год назад. Вместе они составили около 63% квартальных доходов, делая спрос на инфраструктуру ИИ основным драйвером прибылей.
- Прогноз доходов фискального Q1 достиг средней точки в 61,5 миллиарда долларов: Средняя точка превысила консенсус LSEG в 57,02 миллиарда долларов на 4,48 миллиарда долларов; прогноз EPS в 38,15 доллара превысил 35,40 доллара на 2,75 доллара, продлевая краткосрочный сигнал спроса и укрепляя будущую уверенность руководства.
- Обязательства клиентов достигли 32 миллиардов долларов, а RPO приблизилось к 150 миллиардам долларов: Micron заявила, что 26 соглашений со стратегическими клиентами покрывают более 75% продукции FY2027. Это улучшает видимость, хотя сроки поставок и поглощение клиентами по-прежнему имеют значение, поскольку отраслевые мощности далее расширяются по сегментам.
Что такое Micron Technology (MU)?
Micron Technology разрабатывает и производит DRAM, высокопропускную память (HBM), NAND и NOR флэш-память, а также твердотельные накопители, используемые в центрах обработки данных, ПК, смартфонах, автомобилях и промышленном оборудовании. Как один из немногих интегрированных производителей памяти, Micron управляет собственными предприятиями по изготовлению и упаковке пластин, что даёт ей больше контроля над технологией и поставками. Эта производственная модель также делает бизнес высоко капиталоёмким и чувствительным к выходу продукции, использованию, переходам процессов и циклам ценообразования памяти.
Долгосрочная стратегия роста Micron всё больше сосредоточена на инфраструктуре ИИ. HBM и продвинутая DRAM поддерживают платформы ускорителей и серверов, в то время как высокоёмкие SSD обслуживают спрос на облачные хранилища. Многолетние соглашения с Anthropic, Ford и General Motors поддерживают видимость спроса, в то время как память Micron также разработана для платформ ускорителей NVIDIA. На стороне предложения Micron планирует более 250 миллиардов долларов инвестиций в производство и исследования в США до 2035 года и имеет 10-летнее соглашение по кремниевым пластинам с GlobalWafers, хотя новые заводы и упаковочные мощности всё ещё требуют лет для квалификации и наращивания.
Читать далее: Прогноз цены NVIDIA (NVDA) 2026: Может ли рост инфраструктуры ИИ привести NVDA к 420 долларам?
Обзор прибылей Micron Technology (MU) Q4 FY2026: рекордные доходы и сильный прогноз Q1
Micron показала доходы фискального Q4 в размере 54,23 миллиарда долларов, выросшие на 379%, не-GAAP EPS в 33,42 доллара и 87,0% не-GAAP валовой маржи. Доходы превзошли консенсус LSEG в 51,07 миллиарда долларов на 3,16 миллиарда долларов; средняя точка Q1 в 61,5 миллиарда долларов превысила консенсус в 57,02 миллиарда долларов на 4,48 миллиарда долларов.
Читать далее: Обзор прибылей Micron Technology (MU) Q4 FY2026: рост доходов на 379% и превышение Q1 поддерживают ралли на 3,03%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Сюрприз |
|
Доходы Q4 FY2026 |
51,07 млрд долл. |
54,23 млрд долл. |
Превышение. На 3,16 млрд долл. выше консенсуса LSEG; рост на 379% в годовом исчислении. |
|
Q4 не-GAAP разбавленная EPS |
31,41 долл. |
33,42 долл. |
Превышение. На 2,01 долл. выше указанной оценки и рост с 3,03 долл. год назад. |
|
Q4 GAAP разбавленная EPS |
— |
32,87 долл. |
Расширение. Рост с 2,83 долл. в Q4 FY2025. |
|
Q4 GAAP чистая прибыль |
— |
37,70 млрд долл. |
Расширение. Рост с 3,20 млрд долл. год назад. |
|
Q4 не-GAAP валовая маржа |
— |
87,00% |
Расширение. Рост с 45,7% год назад. |
|
Q4 операционный денежный поток |
— |
43,97 млрд долл. |
Улучшение. Рост с 5,73 млрд долл. в Q4 FY2025. |
|
Q4 скорректированный свободный денежный поток |
— |
33,20 млрд долл. |
Положительный. Финансировал инвестиции при росте ликвидности. |
|
Доходы облачной памяти |
— |
16,28 млрд долл. |
Рост. Увеличение на 258% с 4,54 млрд долл. год назад. |
|
Доходы основного центра обработки данных |
— |
18,00 млрд долл. |
Ускорение. Рост с 1,58 млрд долл. год назад. |
|
Доходы мобильных и клиентских устройств |
— |
13,11 млрд долл. |
Восстановление. Рост с 3,76 млрд долл. год назад. |
|
Доходы автомобильного и встроенного сегментов |
— |
6,82 млрд долл. |
Восстановление. Рост с 1,43 млрд долл. год назад. |
|
Прогноз доходов Q1 FY2027 |
57,02 млрд долл. |
61,5 млрд долл. ± 1,5 млрд долл. |
Выше. Средняя точка превысила консенсус LSEG на 4,48 млрд долл. |
|
Прогноз не-GAAP EPS Q1 FY2027 |
35,40 долл. |
38,15 долл. ± 1,00 долл. |
Выше. Средняя точка превысила консенсус на 2,75 долл. |
|
Прогноз не-GAAP валовой маржи Q1 FY2027 |
— |
Около 86,25% |
Сильный. Прогноз остаётся близко к рекордному уровню Q4. |
- Доходы в размере 54,23 миллиарда долларов выросли на 379% и превысили консенсус: Ограниченное предложение DRAM и NAND, растущий микс HBM и более сильный спрос центров обработки данных показывают, что рост пришёл как от ценообразования, так и от поставок. Широкий вклад снижает зависимость от любого отдельного конечного рынка.
- Не-GAAP EPS достигла 33,42 доллара, превысив отслеживаемую оценку в 31,41 доллара: Не-GAAP EPS была более чем в десять раз больше прошлогодних 3,03 доллара. GAAP чистая прибыль в 37,70 миллиарда долларов подтверждает, что прибыльность выходила за рамки не-GAAP корректировок, что является важной проверкой качества прибылей.
- Бизнесы центров обработки данных стали центральным двигателем роста: Облачная память показала 16,28 миллиарда долларов, рост на 258%, в то время как Основной центр обработки данных достиг 18,00 миллиардов долларов против 1,58 миллиарда долларов. Инфраструктура ИИ теперь приносит больше прибылей, чем традиционные циклы памяти, расширяя микс клиентского спроса.
- Генерация денежных средств расширилась наряду с валовой маржей: Операционный денежный поток достиг 43,97 миллиарда долларов, а скорректированный свободный денежный поток — 33,20 миллиарда долларов. Баланс денежных средств и инвестиций в 73,48 миллиарда долларов может финансировать передовые процессы, чистые комнаты и упаковку HBM. Он также оставляет место для поглощения строительных расходов.
- Прогноз фискального Q1 продлил импульс прибылей: Средние точки доходов в 61,5 миллиарда долларов и не-GAAP EPS в 38,15 доллара превышают консенсус на 4,48 миллиарда долларов и 2,75 доллара. Прогноз маржи в 86,25% сигнализирует о небольшой нормализации с Q4, оставаясь исторически повышенным.
Инвестиционный прогноз Micron Technology (MU) на 2026: бычий сценарий 2 100 долларов против медвежьего сценария 800 долларов
Прогноз Micron на 2026 год зависит от того, сможет ли спрос на HBM, серверную DRAM и NAND центров обработки данных, обусловленный ИИ, опережать новые поставки, в то время как крупные обязательства клиентов преобразуются в доходы. Потенциал роста исходит от ограниченного предложения памяти, сильной видимости контрактов и устойчивых марж, в то время как более быстрый рост мощностей, более слабое ценообразование и высокие капитальные расходы остаются основными рисками.
Бычий сценарий: ограниченное предложение памяти ИИ толкает MU к 2 100 долларам
Бычий сценарий предполагает, что HBM, серверная DRAM и NAND центров обработки данных остаются с недостатком предложения, в то время как 26 соглашений со стратегическими клиентами преобразуются в поставки. При более чем 75% продукции фискального 2027 года, взятой в обязательства, и RPO близко к 150 миллиардам долларов, Micron могла бы поддержать маржи значительно выше исторических средних циклов.
Движение к 2 100 долларам потребовало бы дальнейшего повышения прибылей, продолжения квалификации HBM и дисциплинированного отраслевого предложения. Преобразование 32 миллиардов долларов обязательств клиентов в депозиты и доходы, наряду с сильным свободным денежным потоком, несмотря на ожидаемые капитальные расходы фискального 2027 года более 50 миллиардов долларов, укрепило бы этот сценарий.
Базовый сценарий: сильные обязательства клиентов поддерживают MU между 1 300 и 1 700 долларами
Базовый сценарий предполагает, что спрос на память ИИ остаётся сильным, но ценообразование и валовая маржа нормализуются с исключительных уровней фискального Q4. Стратегические соглашения и взятая в обязательства продукция поддерживают видимость, в то время как более высокие капитальные расходы, амортизация и постепенно увеличивающееся предложение ограничивают дальнейшее ускорение прибылей.
MU могла бы торговаться в основном между 1 300 и 1 700 долларами, если поставки HBM останутся стабильными, рост центров обработки данных продолжится, а валовая маржа останется близко к прогнозу. Более медленные повышения оценок, вероятно, ограничили бы движение к самым высоким целям.
Медвежий сценарий: более слабое ценообразование памяти тянет MU к 800 долларам
Медвежий сценарий предполагает замедление дополнений мощностей ИИ, более быстрое наращивание конкурирующего предложения HBM или ослабление ценообразования обычной DRAM и NAND. Растущая амортизация и операционные обязательства тогда создали бы давление на прибыли и свободный денежный поток, поскольку валовая маржа отступила бы от 87,0%.
Движение к 800 долларам стало бы более вероятным, если обязательства клиентов задержатся, прогноз фискального 2027 года будет урезан или капитальные расходы останутся высокими, несмотря на более слабый спрос. Более низкие будущие оценки и сжатие стоимости после ралли 272,78% с начала года добавили бы дальнейшее давление.
Прогнозы цены акций MU на 2026 год от аналитиков Уолл-стрит
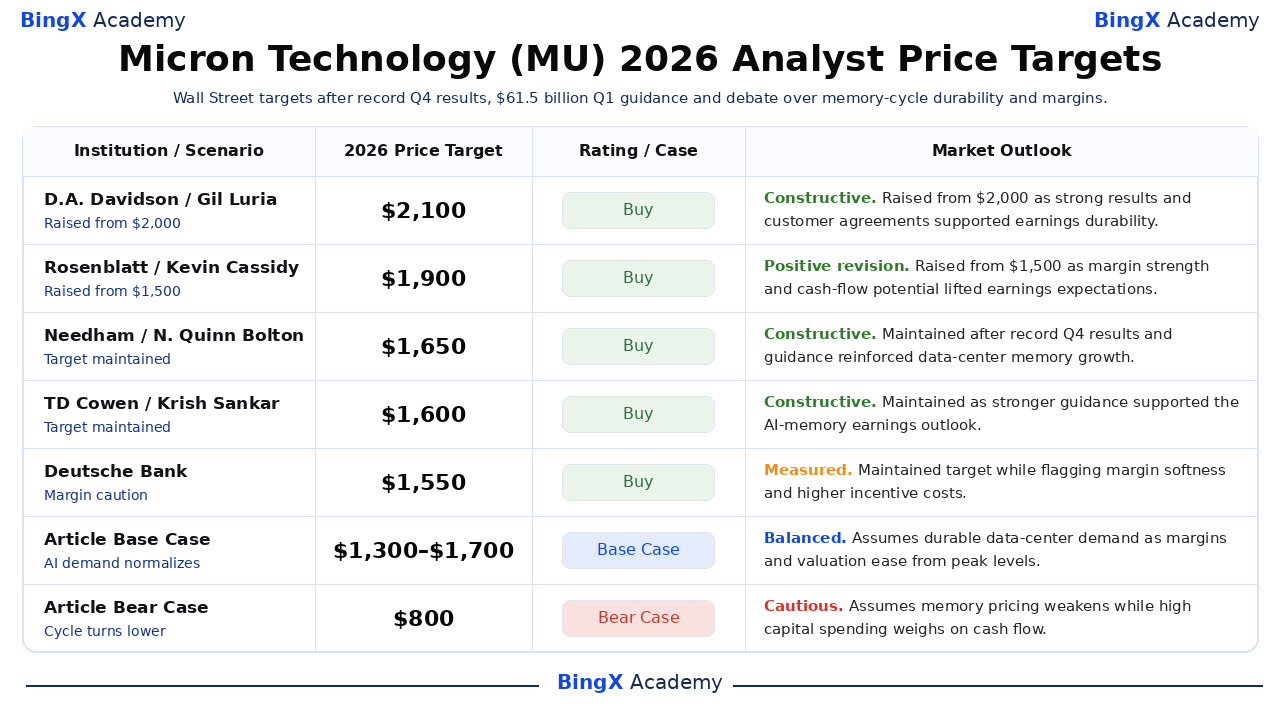
Послеотчётные цели аналитиков остаются значительно выше закрытия Micron 5 октября, но они также охватывают значительный диапазон. Выбранные действия ниже датированы 1 октября и отражают, как фирмы интерпретировали рекордные маржи, более сильные прогнозы, обязательства клиентов и потребности в капитале сразу после выпуска фискального Q4.
|
Институт / Аналитик |
Цель цены на 2026 |
Рейтинг / Сценарий |
Прогноз рынка |
|
D.A. Davidson / Gil Luria |
2 100 долл. |
Покупать |
Конструктивный. 1 октября: Повышен с 2 000 долл., поскольку рекордные результаты и соглашения с клиентами поддержали долговечность прибылей. |
|
Rosenblatt / Kevin Cassidy |
1 900 долл. |
Покупать |
Положительный пересмотр. 1 октября: Повышен с 1 500 долл., поскольку сила марж и потенциал денежного потока повысили ожидания прибылей. |
|
Needham / N. Quinn Bolton |
1 650 долл. |
Покупать |
Конструктивный. 1 октября: Сохранён после рекордных результатов Q4 и прогноза, укрепивших рост памяти центров обработки данных. |
|
TD Cowen / Krish Sankar |
1 600 долл. |
Покупать |
Конструктивный. 1 октября: Сохранён, поскольку более сильный прогноз поддержал перспективы прибылей от памяти ИИ. |
|
Deutsche Bank / Melissa Weathers |
1 550 долл. |
Покупать |
Сдержанный. 1 октября: Сохранена цель при отмечании слабости марж и более высоких стимулирующих расходов. |
|
RBC Capital / Srini Pajjuri |
1 500 долл. |
Превосходить рынок |
Конструктивный. 1 октября: Сохранён, поскольку стратегические соглашения поддержали многолетнюю видимость доходов. |
|
Базовый сценарий статьи |
1 300–1 700 долл. |
Базовый сценарий |
Сбалансированный. Предполагает долговечный спрос центров обработки данных при ослаблении марж и стоимости с пиковых уровней. |
|
Медвежий сценарий статьи |
800 долл. |
Медвежий сценарий |
Осторожный. Предполагает ослабление ценообразования памяти при давлении высоких капитальных расходов на денежный поток. |
Как торговать акциями Micron Technology (MU) на BingX
Торгуйте прогнозами HBM, ценообразования памяти и марж Micron, используя BingX TradFi и инструменты BingX AI. Поскольку MU может резко реагировать на обновления ценообразования, планы мощностей, прогнозы и расходы на ИИ, трейдеры должны определить как катализатор, так и лимиты рисков перед входом в позицию.
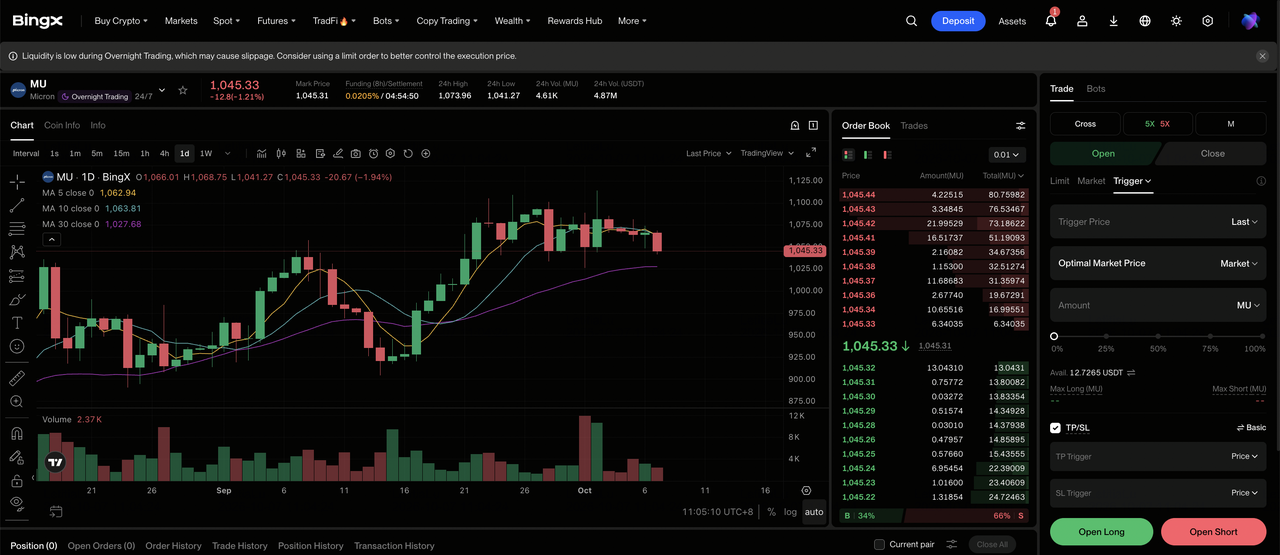
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Micron Technology (MU). Найдите и выберите контракт вечных фьючерсов MU-USDT.
Шаг 3: Выберите своё направление. Выберите Открыть длинную позицию, если спрос на память ИИ и маржи остаются твёрдыми. Выберите Открыть короткую позицию, если ценообразование, спрос на HBM или конверсия контрактов ослабевают.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Рост 272,78% с начала года показывает, почему консервативное кредитное плечо и ясное определение размера позиций важны.
Шаг 5: Выполните строгие протоколы рисков. Установите уровни Взятия прибыли и Стоп-лосса (TP/SL) до или сразу после входа в сделку. MU может быстро реагировать на цены памяти, планы мощностей, обязательства клиентов и прогнозы прибылей.
Топ-5 рисков для прогноза акций Micron Technology (MU)
Рекордные результаты не устраняют циклические риски и риски оценки Micron. Ценообразование, исполнение, торговая политика и расширение мощностей всё ещё могут существенно повлиять на прибыли, даже если спрос на ИИ остаётся сильным.
- Ценообразование памяти всё ещё может повернуться вспять: 87,0% не-GAAP валовой маржи отражает необычно ограниченное предложение и сильный продуктовый микс. Если предложение DRAM или NAND растёт быстрее спроса, ценообразование, доходы и денежный поток могли бы быстро ослабеть.
- Высокие капитальные расходы могут создать давление на доходность: Ожидается, что капитальные расходы фискального 2027 года превысят 50 миллиардов долларов после 27,37 миллиарда долларов в фискальном 2026 году. Превышение расходов или более медленное наращивание могли бы повысить амортизацию до того, как новые мощности произведут адекватную доходность.
- Переходы HBM несут риск исполнения: Ускорители ИИ требуют более быстрой памяти, продвинутой упаковки и строгой квалификации клиентов. Задержанная квалификация, более слабый выход продукции или изменения архитектуры могли бы сместить заказы HBM к конкурентам.
- Китай и торговая политика остаются важными: Экспортные ограничения, местные китайские инвестиции в память и ограничения на продукты Micron могут повлиять на адресуемые рынки, доступ к оборудованию и клиентский спрос по США и Азии.
- Оценка оставляет меньше места для разочарования: Рост MU 272,78% с начала года отражает сильные ожидания спроса на ИИ и будущих прибылей. Акции могли бы упасть, если повышения оценок замедлятся, маржи нормализуются раньше ожидаемого или инвесторы присвоят более низкий мультипликатор.
Заключительные мысли: является ли MU хорошей инвестицией в 2026?
Фискальный Q4 Micron укрепляет инвестиционный аргумент 2026 года, поскольку спрос, обусловленный ИИ, переводится как в рост, так и в более сильную генерацию денежных средств. Доходы достигли 54,23 миллиарда долларов, не-GAAP валовая маржа достигла 87,0%, а операционный денежный поток поднялся до 43,97 миллиарда долларов. Средняя точка доходов Q1 в 61,5 миллиарда долларов также предполагает, что импульс переносится на следующий квартал, а не заканчивается одним сильным отчётом.
Главный вопрос — сможет ли эта сила продлиться. MU уже выросла на 272,78% с начала года, в то время как Micron планирует более 50 миллиардов долларов капитальных расходов FY2027. Более сильный аргумент зависит от того, останется ли спрос на HBM ограниченным, преобразуются ли 32 миллиарда долларов обязательств клиентов в поставки и наличные, и будут ли новые мощности приносить сильную доходность до того, как отраслевое предложение догонит. Если эти условия выполнятся, Базовый сценарий 1 300–1 700 долларов остаётся поддерживаемым, а Бычий сценарий 2 100 долларов становится более реалистичным. Если ценообразование ослабеет, в то время как капитальные расходы и амортизация останутся высокими, снижение к 800 долларам становится легче оправдать.
Напоминание о рисках: Торговля акциями и вечными фьючерсами включает существенный риск, включая быстрые потери и ликвидацию при использовании кредитного плеча. Ценовые цели и сценарии являются аналитическими оценками, а не гарантиями или персональными финансовыми советами.
Связанное чтение
- Топ акций памяти ИИ для покупки в 2026: DRAM, HBM и спрос на хранение ИИ объяснены
- Топ акций высокопропускной памяти (HBM) для покупки в суперцикле памяти 2026
- Топ-10 акций инфраструктуры ИИ для покупки в 2026: лидеры производства и дизайна чипов
- Топ акций серверов ИИ для покупки в 2026: стоечные системы, GPU-серверы и инфраструктура серверов ИИ
- Прогноз цены NVIDIA (NVDA) 2026: может ли рост инфраструктуры ИИ привести NVDA к 420 долларам?
- Прогноз цены Sandisk (SNDK) 2026: может ли спрос центров обработки данных ИИ толкнуть SNDK к 3 000 долларам?
