
-
JPMorgan Chase (JPM) предоставляет услуги потребительского банкинга, корпоративного финансирования, платёжные, торговые и инвестиционно-управленческие услуги для частных лиц, компаний и институциональных клиентов. Депозитная база финансирует устоявшийся кредитный механизм, тогда как рост клиентских активов и промышленного финансирования создаёт дополнительные возможности для получения комиссионных доходов. Ценообразование по депозитам, качество кредитного портфеля и операционные издержки определяют, способна ли более широкая деятельность трансформироваться в устойчивую прибыль и привлекательную доходность на вложенный капитал.
Последний квартал показал более высокий банковский доход, при этом расходы росли быстрее выручки. Выручка JPMorgan Chase за 3-й квартал 2026 года выросла на 8% до $50,172 млрд, а чистый процентный доход увеличился на 13%. Разводнённая прибыль на акцию составила $5,57, тогда как расходы выросли на 12% до $27,295 млрд. Испытанием 4-го квартала станет вопрос о том, способен ли дальнейший рост баланса поддержать процентный доход без дополнительного ухудшения операционной эффективности и гибкости в управлении капиталом.
Прогноз акций JPM на 2026 год сейчас формируется вокруг двух конкурирующих сценариев:
- Сценарий роста за счёт депозитов: Более высокие остатки на счетах клиентов и регулярные комиссии за управление поддерживают доход, тогда как замедление роста расходов защищает доходность по мере появления новых возможностей в корпоративном финансировании.
- Сценарий давления расходов и капитала: Ослабление торговых результатов, дополнительные резервы на кредитные потери и расширение баланса поглощают прибыль, оставляя меньше капитала для обратного выкупа акций и ограничивая потенциал роста оценки.
Данное руководство анализирует прогноз акций JPM, ценовые сценарии на 2026 год, ключевые риски и взгляды аналитиков на основе отчёта о прибыли JPMorgan Chase от 13 октября, финансовой презентации и рыночных данных от 21 октября, а также рассматривает как купить акции JPM на BingX TradFi за USDT или USDC.
Топ-5 фактов для инвесторов JPMorgan Chase в октябре 2026 года
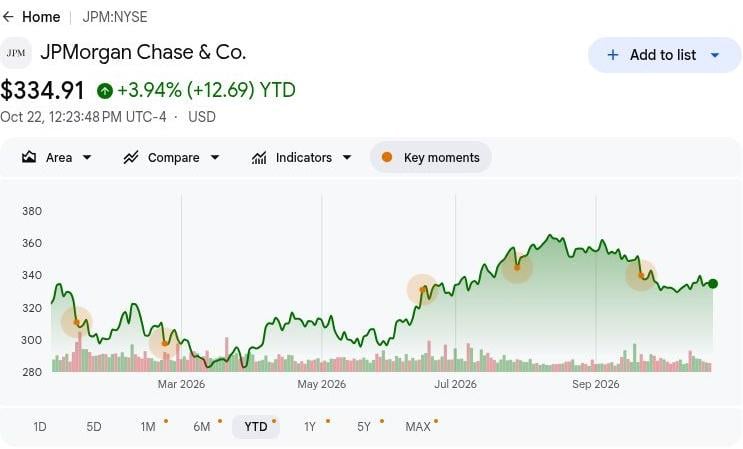
- 21 октября акции JPM закрылись на уровне $335,19: Котировки остаются ниже бычьего целевого уровня $425, что делает дальнейший рост зависимым от улучшения показателей прибыли и возврата капитала акционерам. Для устойчивого роста потребуются прибыльное кредитование и регулярный банковский доход сверх высоких торговых результатов.
- Выручка за 3-й квартал выросла на 8% до $50,172 млрд. Выручка увеличилась по сравнению с $46,427 млрд годом ранее, но снизилась с $57,347 млрд во 2-м квартале. Процентный доход, обеспеченный депозитами, поддержал годовой рост, тогда как торговая и инвестиционная активность способствовала квартальным колебаниям.
- Активы под управлением достигли $5,2 трлн: Чистый приток клиентских активов составил $263 млрд, отражая высокий спрос на услуги управления состоянием и инвестициями. Продолжение притока средств, удержание клиентов и регулярные комиссии за управление могут поддержать более стабильный рост прибыли.
- Michigan LIFT создаёт новые возможности в корпоративном финансировании: В сентябре JPMorgan совместно с Ford, штатом Мичиган и другими организациями запустил инициативу по финансированию поставщиков. Успешная кредитная деятельность и более широкое участие поставщиков могут расширить выручку коммерческого банкинга.
- Коэффициент CET1 на уровне 13,9% поддерживает кредитование и финансовую стабильность: JPMorgan располагал капиталом CET1 в размере $304 млрд и сообщил о чистом обратном выкупе акций на $664 млн. Солидные резервы капитала поддерживают расширение бизнеса, тогда как дисциплинированное кредитование и распределение средств акционерам остаются важными для долгосрочной доходности.
Что такое JPMorgan Chase (JPM)?
JPMorgan Chase — глобальная компания финансовых услуг, обслуживающая частных лиц, малый бизнес, корпорации, правительства и институциональных инвесторов. Подразделение потребительского и общественного банкинга предоставляет депозиты, карты, ипотеку и сопутствующие услуги, тогда как подразделение коммерческого и инвестиционного банкинга объединяет финансирование, консультационные услуги, платежи и операции с ценными бумагами. Подразделение управления активами и состоянием получает комиссии от управления клиентскими инвестициями и также предоставляет банковские услуги. Выручка формируется из процентной маржи и комиссий за услуги или транзакции, при этом баланс в $5,1 трлн обеспечивает масштаб в рамках этих направлений деятельности.
Стратегия роста JPMorgan Chase сосредоточена на углублении клиентских отношений, расширении управления инвестициями и финансировании ключевых отраслей. В сентябре 2026 года компания запустила Michigan LIFT совместно с Ford, штатом Мичиган, Michigan Central и Newlab с целью предоставления до $1 млрд в виде финансирования поставщиков на протяжении десяти лет. Компания также расширяет свою Инициативу безопасности и устойчивости, по состоянию на 19 октября сообщив об инвестициях в акционерный капитал на $5 млрд и объёме профинансированных или обеспеченных средств, превышающем $230 млрд. С учётом того, что активы под управлением в 3-м квартале достигли $5,2 трлн, эти инициативы направлены на укрепление комиссионного дохода и долгосрочного возврата капитала.
Читать далее: Лучшие акции в сфере финансовых услуг и финтеха для покупки в 2026 году на фоне агентного ИИ и перехода на стейблкоин-рельсы
Обзор результатов JPMorgan Chase (JPM) за 3-й квартал 2026 года: сильный процентный доход повышает прибыль на акцию вопреки росту расходов
JPMorgan Chase сообщил о чистой выручке за 3-й квартал 2026 года в размере $50,172 млрд, что на 8% выше по сравнению с предыдущим годом, тогда как управляемая выручка достигла $50,907 млрд на фоне расширения депозитной базы и кредитования. Разводнённая прибыль на акцию выросла на 10% до $5,57, расходы увеличились на 12% до $27,295 млрд, а чистые убытки по инвестиционным ценным бумагам снизили прибыль на акцию на $0,18. С учётом того, что чистый процентный доход достиг $27,1 млрд, а рентабельность материального собственного капитала составила 20%, поддержание прибыли будет зависеть от депозитной экономики, регулярных комиссий и операционной эффективности.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Отчётная чистая выручка |
$46,427 млрд, 3-й кв. 2025 |
$50,172 млрд |
Улучшение. Рост на 8% г/г. |
|
Управляемая чистая выручка |
$47,120 млрд, 3-й кв. 2025 |
$50,907 млрд |
Улучшение. Рост на 8% г/г. |
|
Разводнённая прибыль на акцию |
$5,07, 3-й кв. 2025 |
$5,57 |
Выше. Рост на 10% г/г. |
|
Чистый процентный доход |
~$24,0 млрд, 3-й кв. 2025 |
$27,1 млрд |
Расширение. Рост на 13% г/г. |
|
Непроцентные расходы |
$24,281 млрд, 3-й кв. 2025 |
$27,295 млрд |
Выше. Рост на 12% г/г. |
|
Резерв на кредитные потери |
$3,403 млрд, 3-й кв. 2025 |
$2,743 млрд |
Ниже. На $660 млн меньше прошлогоднего значения. |
|
Рентабельность материального капитала |
20%, 3-й кв. 2025 |
20% |
Стабильно. Без изменений г/г. |
|
Стандартизированный коэффициент CET1 |
14,8%, 3-й кв. 2025 |
13,90% |
Ниже. Снижение на 0,9 процентного пункта. |
- Отчётная выручка за 3-й квартал выросла на 8% до $50,172 млрд. Несмотря на годовой рост, выручка снизилась на 13% в квартальном сопоставлении, отражая изменения в рыночной конъюнктуре и инвестиционной активности. Устойчивый рост депозитов и регулярные клиентские комиссии будут важны для поддержания динамики прибыли.
- Выручка от рыночных операций выросла на 15% до $10,3 млрд. Рост рынка акций на 49% и повышение клиентской активности обеспечили результат. Продолжение институционального спроса и финансовой активности может поддержать прибыль, хотя торговые условия и стоимость капитала влияют на рентабельность.
- Разводнённая прибыль на акцию выросла на 10% до $5,57 вопреки росту расходов. Операционные издержки увеличились на 12% до $27,295 млрд, тогда как резервы на кредитные потери составили $2,743 млрд. Более высокий банковский доход поддержал рентабельность, однако поддержание операционной эффективности будет важно по мере нормализации рынков.
- Активы под управлением достигли $5,2 трлн. Чистый приток клиентских активов составил $263 млрд, поддерживая рост управляемых активов и связанных комиссий. Расширение активов, генерирующих комиссии, укрепляет регулярный доход от управления и снижает зависимость от чувствительной к транзакциям торговой и консультационной деятельности.
- Прогноз чистого процентного дохода на 4-й квартал сигнализирует о продолжении поддержки кредитования. Руководство указало примерно на $25,5 млрд без учёта рыночных операций, при этом достижение этого результата зависит от роста баланса и депозитной экономики. Удержание депозитов, адекватное ценообразование по кредитам и контроль расходов будут важны для будущего роста прибыли.
Инвестиционный прогноз JPMorgan Chase (JPM) на 2026 год: бычий сценарий $425 против медвежьего $300
Перспективы JPMorgan Chase на 2026 год определяются тем, способен ли рост баланса, финансируемый депозитами, поддерживать прибыль при приемлемом потреблении капитала. В 3-м квартале процентный доход и клиентские активы расширились, однако расходы росли быстрее выручки, а коэффициент CET1 снизился. Следующие редакционные сценарии отражают то, как экономика кредитования, рыночная активность и распределение капитала могут формировать оценку к декабрю 2026 года.
Бычий сценарий: рост депозитов и улучшение эффективности подталкивают JPM к $425
Улучшение темпов роста выручки по сравнению с расходами дало бы JPMorgan прямой путь к более высокой доходности на расширенный баланс. Чистый процентный доход в 3-м квартале достиг $27,1 млрд, увеличившись на 13%, тогда как управляемые накладные расходы выросли до 54%. Удержание депозитных клиентов по привлекательным ставкам фондирования поддержит кредитную прибыль по мере того, как комиссии за управление активами расширяют базу доходов.
Сценарий с целевым уровнем $425 получит поддержку, если процентный доход в 4-м квартале без учёта рыночных операций превысит указанные $25,5 млрд, а выручка будет расти быстрее расходов. Доходность выше 20% ROTCE в 3-м квартале поможет обосновать более высокую оценку без ставки на ускоренный обратный выкуп акций.
Базовый сценарий: устойчивый рост банковского бизнеса удерживает JPM в диапазоне $340–$375
Продолжение роста баланса может обеспечить устойчивость прибыли JPMorgan даже в случае нормализации торговых и инвестиционных доходов. Средний объём кредитов вырос на 10%, а депозиты увеличились на 8% в 3-м квартале, поддерживая регулярный процентный доход наряду с комиссиями за управление. Эти клиентские отношения могут сохранять здоровую рентабельность, тогда как расходы на компенсации, технологии и повышенное потребление капитала препятствуют более существенному улучшению доходности.
Диапазон $340–$375 соответствует продолжению роста депозитов, обычной клиентской активности и примерно стабильному качеству кредитного портфеля. Замедление роста расходов поддержит верхнюю границу диапазона, тогда как более высокие затраты на фондирование могут поглотить достаточно роста доходов для ограничения дальнейшего повышения оценки.
Медвежий сценарий: ослабление рынков и рост кредитных издержек тянут JPM к $300
Ослабление рынков и ухудшение кредитной экономики в полной мере обнажат JPMorgan перед более крупной операционной базой затрат. В 3-м квартале выручка от рыночных операций составила $10,3 млрд, тогда как непроцентные расходы достигли $27,295 млрд, а кредитные резервы выросли в квартальном сопоставлении. Если торговая активность клиентов замедлится, а качество заёмщиков ухудшится, регулярные комиссии могут оказаться недостаточными для поддержания недавней рентабельности материального собственного капитала.
Сценарий с целевым уровнем $300 станет более вероятным при снижении выручки от рыночных операций в сочетании с дальнейшим созданием кредитных резервов. В этом случае рост депозитов и комиссионного дохода за управление должен будет вносить больший вклад просто для стабилизации прибыли, оставляя меньше поддержки для распределений и премиальной оценки.
Прогнозы цены акций JPM на 2026 год по версии аналитиков Уолл-стрит
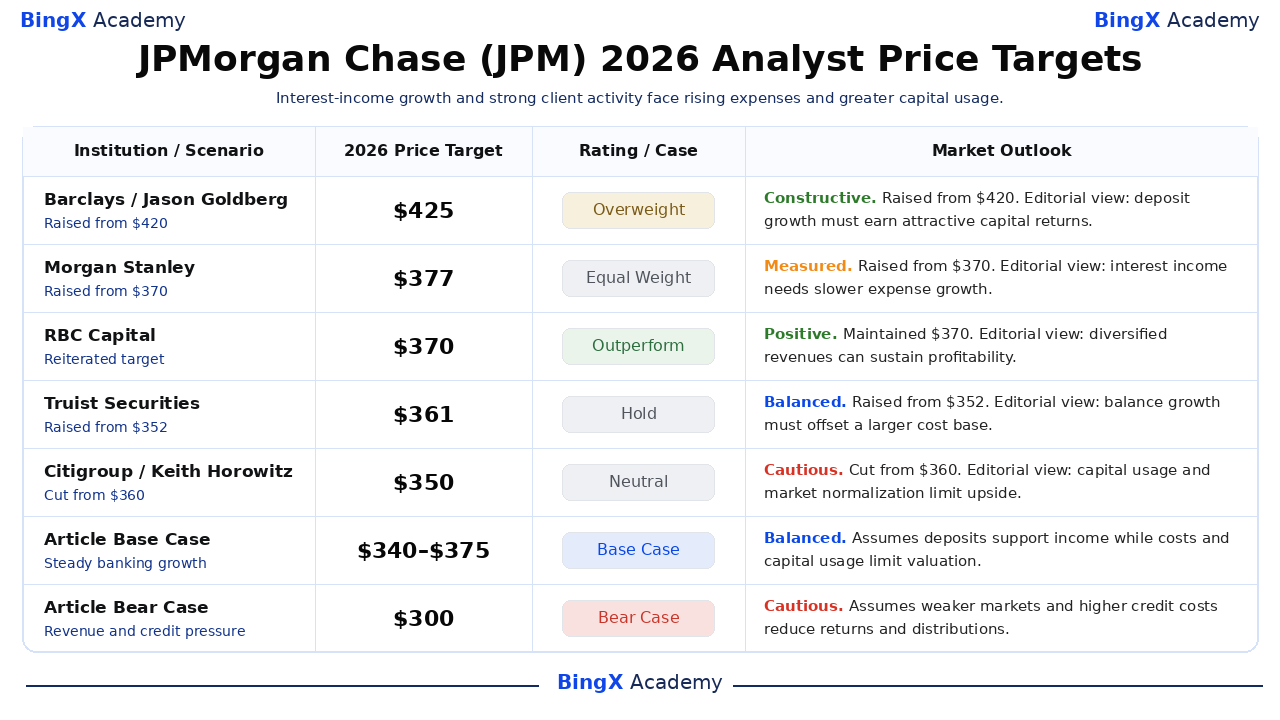
Приведённые именные датированные целевые уровни третьих сторон относятся к акциям JPM, котирующимся на NYSE, и, как правило, охватывают горизонт около 12 месяцев за пределами декабря 2026 года. Диапазон $350–$425 отражает различные предположения относительно банковского дохода, расходов и возврата капитала. Интерпретации прогнозов носят редакционный характер; последние две строки представляют собой отдельные сценарии данной статьи на 2026 год.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Barclays |
$425 |
Избыточный вес |
Конструктивный. 2026-10-14: Повышен с $420; рейтинг «Избыточный вес» подтверждён. Редакционное мнение: рост депозитов должен обеспечивать доходность выше стоимости дополнительного капитала. |
|
Morgan Stanley |
$377 |
Равный вес |
Взвешенный. 2026-10-14: Повышен с $370; рейтинг «Равный вес» подтверждён. Редакционное мнение: высокий процентный доход требует замедления роста расходов. |
|
RBC Capital |
$370 |
Лучше рынка |
Позитивный. 2026-10-14: Целевой уровень $370 подтверждён, рейтинг «Лучше рынка» подтверждён. Редакционное мнение: диверсифицированный банкинг и управление активами способны поддержать рентабельность. |
|
Truist Securities |
$361 |
Держать |
Сбалансированный. 2026-10-14: Повышен с $352; рейтинг «Держать» подтверждён. Редакционное мнение: рост депозитов и кредитов должен компенсировать более крупную операционную базу затрат. |
|
Citigroup |
$350 |
Нейтрально |
Осторожный. 2026-10-15: Снижен с $360; рейтинг «Нейтрально» подтверждён. Редакционное мнение: потребление капитала и нормализация рынков могут ограничить потенциал роста оценки. |
|
Базовый сценарий статьи |
340–375 |
Базовый сценарий |
Сбалансированный. Предполагается, что рост депозитов поддерживает доход, тогда как расходы и потребление капитала ограничивают оценку к декабрю 2026 года. |
|
Медвежий сценарий статьи |
$300 |
Медвежий сценарий |
Осторожный. Предполагается, что ослабление выручки от рыночных операций и рост кредитных издержек снижают прибыль и выплаты акционерам. |
Как купить акции JPMorgan Chase (JPM) на BingX
Покупайте и держите акции JPMorgan Chase через BingX Stocks Trading за USDT или USDC, при условии наличия листинга и соответствия требованиям к счёту. JPMorgan обеспечивает доступ к потребительскому банкингу, корпоративному финансированию, рыночным операциям и управлению инвестициями. Квалифицированные пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча и выплаты постоянных ставок финансирования.
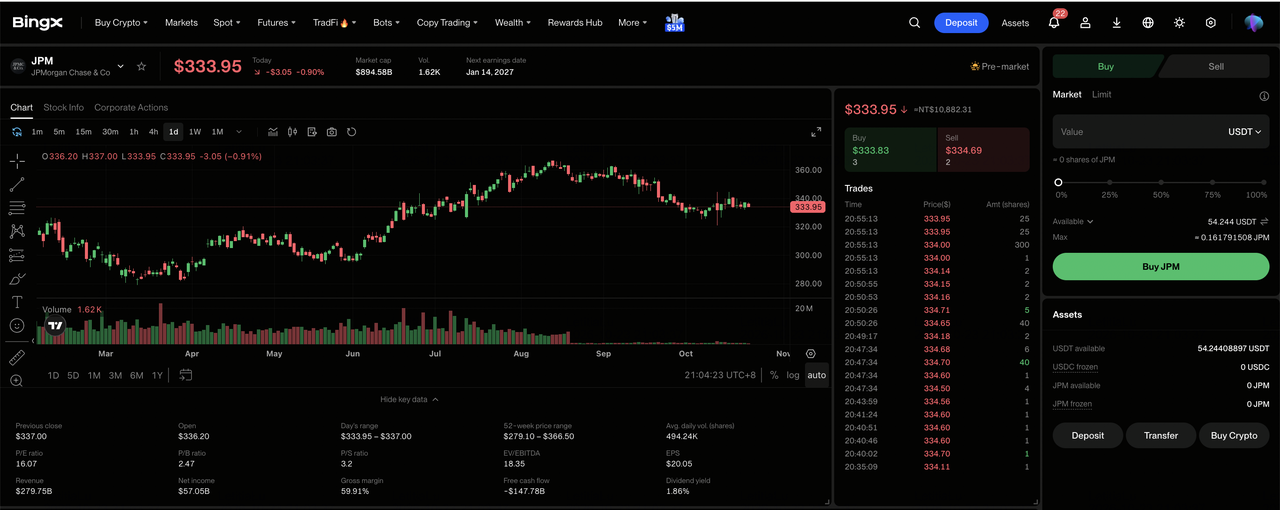
Шаг 1: Перейдите в BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Уведомление о рисках торговли акциями, если вы пользуетесь продуктом впервые.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC со своего фондового счёта или счёта благосостояния. Перед выбором размера инвестиции ознакомьтесь с минимальной суммой заявки по выбранной акции и возможностью дробного приобретения.
Шаг 3: Выберите JPMorgan Chase (JPM). Откройте рынок акций, найдите JPMorgan Chase (JPM) и убедитесь, что акция доступна для вашего счёта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами заявок.
Шаг 4: Купите акции JPMorgan Chase. Выберите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые сессии, тогда как лимитные ордера требуют достижения указанной цены или лучшей и достаточной ликвидности для исполнения.
Шаг 5: Просматривайте позиции и управляйте ими. Откройте раздел «Акции > Позиции» для мониторинга акций JPM и нереализованной прибыли или убытка. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт по схеме T+1, как правило, влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда купленные акции можно продать.
Топ-5 рисков, за которыми должны следить инвесторы JPMorgan Chase в 2026 году
Крупная депозитная база JPMorgan Chase, регулярные комиссии за управление и диверсифицированные банковские направления поддерживают прогноз прибыли. Тем не менее рыночная активность, операционные расходы, качество кредитного портфеля и требования к капиталу могут оказывать давление на рентабельность и доходность для акционеров.
- Снижение клиентской активности может оказать давление на выручку: В 3-м квартале выручка от рыночных операций достигла $10,3 млрд, чему способствовали высокая торговая активность по акциям и спрос на финансирование. Снижение торговых объёмов или финансовых остатков может сократить прибыль и рентабельность материального собственного капитала.
- Рост операционных издержек может ограничить маржу: Непроцентные расходы в 3-м квартале выросли на 12% до $27,295 млрд. Увеличение затрат на персонал и технологии может снизить рентабельность, если доход от кредитования и комиссии за управление будут расти медленнее.
- Задержки в корпоративном финансировании могут ограничить рост выручки: JPMorgan указал приблизительно на $25,5 млрд процентного дохода в 4-м квартале без учёта рыночных операций, что требует продолжения роста баланса. Отложенный спрос на кредиты или клиентские финансовые решения могут снизить прозрачность будущей выручки.
- Требования к капиталу могут ограничить доходность для акционеров: В 3-м квартале JPMorgan выкупил акции в чистом выражении на $664 млн, тогда как клиентское финансирование потребовало значительного капитала. Более высокие кредитные резервы или балансовые требования могут ограничить будущий обратный выкуп и устойчивый рост прибыли на акцию.
- Снижение доходности может оказать давление на оценку: Рентабельность материального собственного капитала JPMorgan в 3-м квартале достигла 20%, поддержанная банковским доходом, обеспеченным депозитами. Замедление кредитования, ослабление рыночной активности или рост кредитных издержек могут снизить доходность и спровоцировать падение котировок.
Итоги: стоит ли инвестировать в JPMorgan Chase в 2026 году?
Квартальный процентный доход JPMorgan Chase в $27,1 млрд и $5,2 трлн в управляемых активах демонстрируют масштаб его регулярного банковского и инвестиционного бизнеса. Потребительское кредитование, корпоративное финансирование и комиссии за управление активами поддерживают прибыль сверх торговых операций, тогда как Michigan LIFT создаёт возможности для привлечения новых клиентов. Поддержание этого роста будет зависеть от контроля расходов и обеспечения привлекательной доходности на дополнительный капитал.
Бычий сценарий с целевым уровнем $425 предполагает более высокий процентный доход, улучшение эффективности и устойчивый возврат капитала. Базовый сценарий $340–$375 отражает устойчивость банковского бизнеса, тогда как медвежий сценарий $300 учитывает ослабление рынков и рост кредитных издержек. С учётом закрытия акций JPM на уровне $335,19 21 октября инвесторам следует отслеживать, способен ли рост баланса трансформироваться в устойчивую прибыль на акцию.
Напоминание о рисках: Диверсифицированная банковская франшиза JPMorgan Chase не устраняет инвестиционного риска. Ухудшение качества кредитного портфеля, рост операционных издержек или снижение торговой активности могут сократить прибыль и доходность для акционеров. Перед покупкой акций JPM инвесторам следует оценить стоимостную оценку, рентабельность собственного капитала и собственную толерантность к риску.
Похожие материалы
- Лучшие акции в сфере финансовых услуг и финтеха для покупки в 2026 году на фоне агентного ИИ и перехода на стейблкоин-рельсы
- Прогноз цены акций Goldman Sachs (GS) на 2026 год: импульс рекордного квартала или потолок оценки на уровне $1 140?
- Прогноз цены акций Morgan Stanley (MS) на 2026 год: способны ли сильные рынки капитала подтолкнуть MS к $270?
- Прогноз цены акций BlackRock (BLK) на 2026 год: способен ли высокий спрос на ETF подтолкнуть BLK к $1 400?
- Прогноз цены акций Wells Fargo (WFC) на 2026 год: способен ли рост процентного дохода подтолкнуть WFC к $105?
