GitLab (GTLB) предоставляет интеллектуальную платформу оркестрации для DevSecOps, объединяя управление исходным кодом, планирование, непрерывную интеграцию и доставку, безопасность приложений, соответствие требованиям и развертывание в одной системе. Подписки на GitLab.com и самоуправляемые версии генерируют большую часть доходов, в то время как Duo AI, потребление Flex и дополнения безопасности становятся все более важными для расширения. Эта широта платформы создает большие возможности для предприятий, но оставляет GTLB чувствительным к конкуренции с AI-нативным кодированием, консолидации клиентов и исполнению монетизации.
Последний квартал показал более сильный спрос с менее определенной картиной прибыльности. Доходы GitLab за Q2 FY2027 достигли $286,3 млн, выросли на 21% и превысили консенсус на $13,2 млн, в то время как долларовое чистое удержание улучшилось до 117%, а текущие оставшиеся обязательства по производительности выросли на 20% до $744,7 млн. Скорректированная прибыль на акцию в $0,24 превзошла оценку в $0,18, хотя скорректированный свободный денежный поток упал до $9,8 млн с $46,5 млн год назад.
Прогноз акций GTLB на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай агентской платформы и расширения предприятий: Duo Agent Platform, Flex и более сильное принятие крупными клиентами увеличивают потребление, удержание и бронирования, в то время как GitLab конвертирует своих более чем 50 миллионов зарегистрированных пользователей в более ценные корпоративные рабочие нагрузки.
- Случай AI-дизрапции и конверсии денежных средств: GitHub, Claude Code и другие AI-нативные инструменты замедляют расширение мест и использования, в то время как растущие расходы на разработку и компенсация акциями поддерживают повышенные убытки по GAAP и волатильность свободного денежного потока.
Это руководство разбирает прогноз акций GTLB, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о прибылях GitLab за Q2 FY2027 от 1 сентября 2026 года, квартальной подаче и рыночных данных до 23 сентября, плюс как торговать фьючерсами на акции GTLB на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые нужно знать инвесторам GitLab в сентябре 2026 года
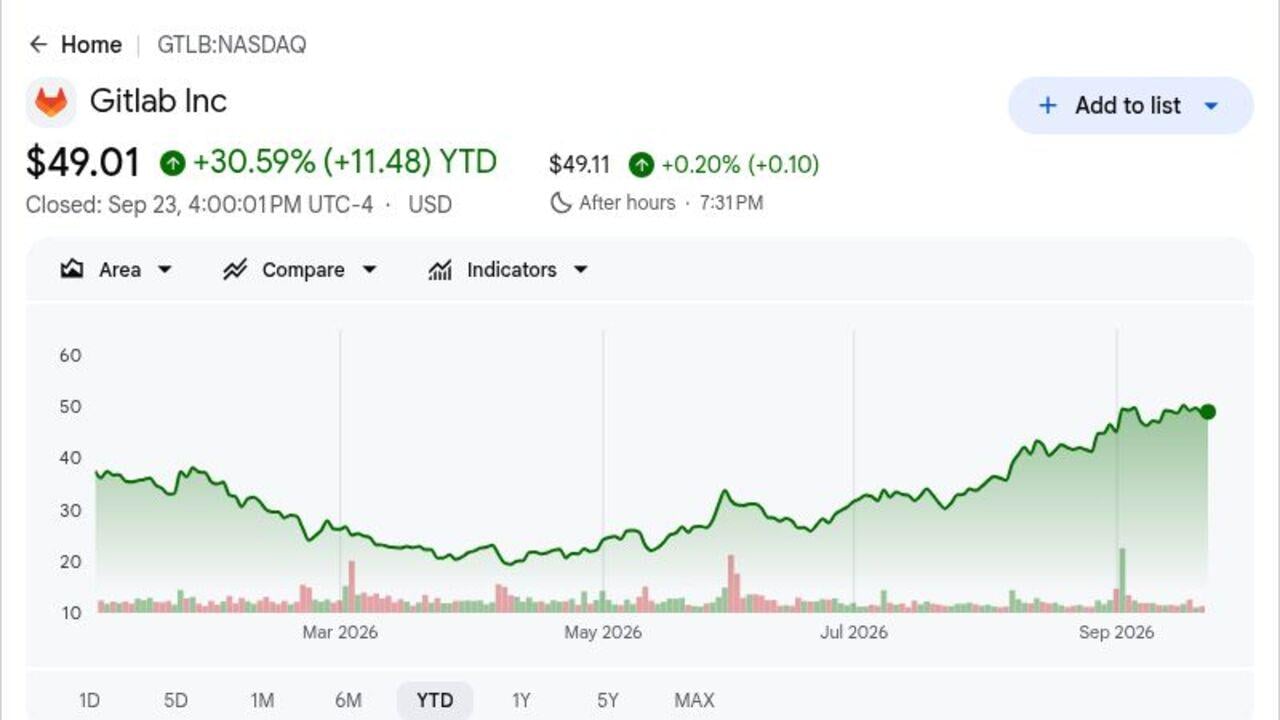
- GTLB закрылись на $49,01 и выросли на 30,59% в 2026 году: Закрытие 23 сентября последовало за 9,4% ростом после отчета о прибылях, но осталось ниже цели Canaccord в $70. Ралли показывает, что инвесторы вознаградили превышение, хотя диапазон аналитиков от $47 до $70 по-прежнему отражает неопределенность вокруг конкуренции с AI.
- Доходы достигли $286,3 млн и превзошли консенсус на $13,2 млн: Продажи выросли на 21% год к году против оценки FactSet в $273,1 млн. Результат также превысил предыдущий диапазон руководства от $272 млн до $274 млн.
- Чистое удержание достигло 117%, поскольку крупные клиенты выросли на 17%: Клиенты, генерирующие более $100 000 ARR, увеличились до 1 571, в то время как текущие RPO выросли на 20% до $744,7 млн. Показатели демонстрируют, что корпоративные клиенты расширяют расходы и заключают будущие доходы.
- Руководство по годовым доходам увеличилось до $1,129–$1,133 млрд: Средняя точка выросла на $16 млн от предыдущего диапазона, в то время как руководство по скорректированной прибыли на акцию увеличилось до $0,85–$0,87 с $0,79–$0,82. Более высокие ожидания доходов и прибыли укрепляют базу оценки.
- Скорректированный свободный денежный поток упал на $36,7 млн до $9,8 млн: Операционный денежный поток был отрицательным $3,1 млн против положительного $49,4 млн год назад. Конверсия денежных средств остается ключевой проблемой, даже поскольку рекордные валовые бронирования и более чем 100% рост первых заказов поддерживают спрос.
Что такое GitLab (GTLB)?
GitLab — это полностью удаленная софтверная компания, построенная вокруг единого приложения для жизненного цикла разработки программного обеспечения. Ее платформа соединяет планирование, репозитории, обзор кода, CI/CD, тестирование, сканирование безопасности, доказательства соответствия и развертывание, чтобы разработчики, команды безопасности и операционные группы работали с одного управляемого уровня данных. Клиенты покупают срочные подписки на GitLab.com SaaS или самоуправляемые развертывания с уровнями Premium и Ultimate, сервисами и кредитами на основе использования, поддерживающими доходы. Более 50 миллионов зарегистрированных пользователей и примерно половина Fortune 100 используют платформу.
Долгосрочное направление GitLab заключается в оркестрации человеческих разработчиков и AI-агентов без отделения AI от безопасности и управления. Duo Agent Platform применяет разговорную помощь, специализированных агентов и автоматизацию рабочих процессов в планировании, кодировании, тестировании и исправлении, в то время как Orbit соединяет код, конвейеры, развертывания и производственные сигналы в контекстный граф. GitLab Flex дает предприятиям одно годовое обязательство, охватывающее места и кредиты, а Secrets Manager расширяет платформу в управление учетными данными. Компания выделяет NVIDIA, Lockheed Martin, Ericsson, Deutsche Telekom и Agoda среди клиентов, использующих ее платформу.
Читайте далее: UiPath (PATH) Прогноз цены 2026: Может ли агентский AI толкнуть PATH к $23?
GitLab (GTLB) Обзор прибылей Q2 FY2027: Доходы $286,3 млн превзошли ожидания, удержание 117% и повышенное руководство
GitLab сообщил о доходах Q2 FY2027 в $286,3 млн против ожидаемых $273,1 млн, скорректированной разводненной прибыли на акцию $0,24 против консенсуса $0,18 и текущих RPO в $744,7 млн, рост на 20%. Долларовое чистое удержание достигло 117%, а клиенты выше $100 000 ARR выросли на 17% до 1 571. Руководство повысило доходы FY2027 до $1,129–$1,133 млрд и скорректированную прибыль на акцию до $0,85–$0,87, хотя скорректированный свободный денежный поток снизился до $9,8 млн.
Читайте далее: GitLab (GTLB) Обзор прибылей Q2 FY2027: 21% рост доходов и повышенный прогноз поднимают акции на 9,98%
|
Финансовый показатель |
Руководство / Консенсус |
Отчетность / Фактический |
Сюрприз |
|
Доходы Q2 FY2027 |
$273,1 млн консенсус |
$286,3 млн |
Превысили. На $13,2 млн выше консенсуса; рост на 21% г/г. |
|
Q2 не-GAAP разводненная прибыль на акцию |
$0,18 консенсус |
$0,24 |
Превысили. На $0,06 выше консенсуса. |
|
Q2 GAAP разводненная прибыль на акцию |
-$0,06 год назад |
-$0,22 |
Ухудшились. Инвестиции и компенсация акциями увеличились. |
|
Долларовое чистое удержание |
— |
117% |
Улучшилось. Расширение усилилось последовательно. |
|
Клиенты выше $100K ARR |
1 343 год назад |
1 571 |
Расширились. Увеличились на 17% г/г. |
|
Текущие RPO |
— |
$744,7 млн |
Расширились. Увеличились на 20% г/г. |
|
Q2 не-GAAP операционная маржа |
17% год назад |
15% |
Сжалась. Снижение на 2 процентных пункта. |
|
Q2 скорректированный свободный денежный поток |
$46,5 млн год назад |
$9,8 млн |
Снизился. Ниже на $36,7 млн. |
|
Прогноз доходов FY2027 |
$1,112–$1,118 млрд ранее |
$1,129–$1,133 млрд |
Повышен. Средняя точка увеличена на $16 млн. |
|
Прогноз не-GAAP прибыли на акцию FY2027 |
$0,79–$0,82 ранее |
$0,85–$0,87 |
Повышен. Средняя точка увеличена на $0,055. |
- Доходы $286,3 млн выросли на 21% и превзошли консенсус на $13,2 млн: Результат также превысил среднюю точку предыдущего руководства в $273 млн. Более сильный, чем ожидалось, рост показал, что расширение предприятий и новые клиентские заказы перевесили краткосрочные опасения о конкуренции с AI-кодированием.
- Скорректированная прибыль на акцию $0,24 превзошла консенсус на $0,06: Не-GAAP операционный доход достиг $42,6 млн с 15% маржой. Превышение показало операционный рычаг, хотя маржа была на два пункта ниже года назад, поскольку GitLab увеличил AI-инвестиции.
- Чистое удержание достигло 117%, поскольку крупные клиенты выросли до 1 571: Клиенты, генерирующие более $100 000 ARR, увеличились на 17%, в то время как рост первых заказов превысил 100%. Комбинация указывает на здоровое расширение от существующих клиентов и более сильный спрос на новый бизнес.
- Текущие RPO увеличились на 20% до $744,7 млн: Общие RPO достигли $1,2 млрд, рост на 16%, обеспечивая более сильную видимость будущих доходов. Рост cRPO близко к темпу роста доходов также предполагает, что квартальное превышение было поддержано базовым спросом.
- Руководство по годовым доходам выросло до средней точки $1,131 млрд: Руководство увеличило среднюю точку на $16 млн и повысило руководство по скорректированному операционному доходу до $148–$152 млн. Более высокий прогноз доходов и прибыли укрепляет операционный случай, хотя квартальный скорректированный свободный денежный поток в $9,8 млн остается ограничением.
Читайте далее: Adobe (ADBE) Прогноз цены 2026: Может ли монетизация AI толкнуть ADBE к $350?
GitLab (GTLB) Инвестиционный прогноз 2026: $70 бычий случай против $35 медвежьего случая
Прогноз GitLab на 2026 год зависит от того, станут ли более сильные бронирования, 117% удержание и потребление AI устойчивым ростом, пока компания восстанавливает конверсию денежных средств. Действия аналитиков ниже отражают это напряжение между лучшим исполнением и нерешенным конкурентным риском.
Бычий случай: AI продукты стимулируют более быстрые расходы клиентов и толкают GTLB к $70
Бычий случай предполагает, что Duo Agent Platform становится основным уровнем рабочего процесса для корпоративных команд разработчиков, а Flex конвертирует больше использования AI в платные кредиты. Чистый рост ARR уже превысил 40% во втором квартале, рост первых заказов превысил 100%, а текущие RPO выросли на 20%, предоставляя измеримые сигналы спроса.
Движение к $70 потребует, чтобы рост доходов оставался около или выше 20%, чистое удержание оставалось по крайней мере 117%, а годовые доходы превышали верхний предел в $1,133 млрд. Восстановление скорректированного свободного денежного потока с $9,8 млн предоставило бы более сильное свидетельство того, что AI-инвестиции улучшают экономику на акцию.
Базовый случай: Рост доходов около 20% удерживает GTLB между $50 и $60
Базовый случай предполагает, что корпоративные клиенты продолжают расширяться в области безопасности, соответствия и AI, в то время как более мелкие клиенты постепенно принимают Flex. Доходы растут в высоких подростковых процентах, а скорректированная прибыльность улучшается, хотя конкуренция с GitHub и AI-нативными инструментами ограничивает рост оценки.
GTLB может торговаться в основном между $50 и $60 при этом сценарии. Доходы в диапазоне $1,129–$1,133 млрд, удержание около 115%–117% и годовой не-GAAP операционный доход около $150 млн поддержали бы диапазон. Удержание ниже 110% ослабило бы его.
Медвежий случай: AI инструменты кодирования замедляют рост GitLab и тянут GTLB к $35
Медвежий случай предполагает, что разработчики переключают больше работы на AI-нативные инструменты кодирования и облачные платформы, снижая спрос на более широкое расширение DevSecOps. Более медленный рост мест и использования ослабил бы удержание, в то время как расходы на R&D остаются высокими, задерживая улучшение денежного потока.
Движение к $35 стало бы более вероятным, если рост доходов упадет ниже 15%, удержание приблизится к 105% или годовое руководство будет снижено. Скорректированный свободный денежный поток, остающийся около уровня Q2 в $9,8 млн, сделал бы более низкий мультипликатор оценки труднее избежать.
Прогнозы цены акций GTLB на 2026 год от аналитиков Уолл-стрит
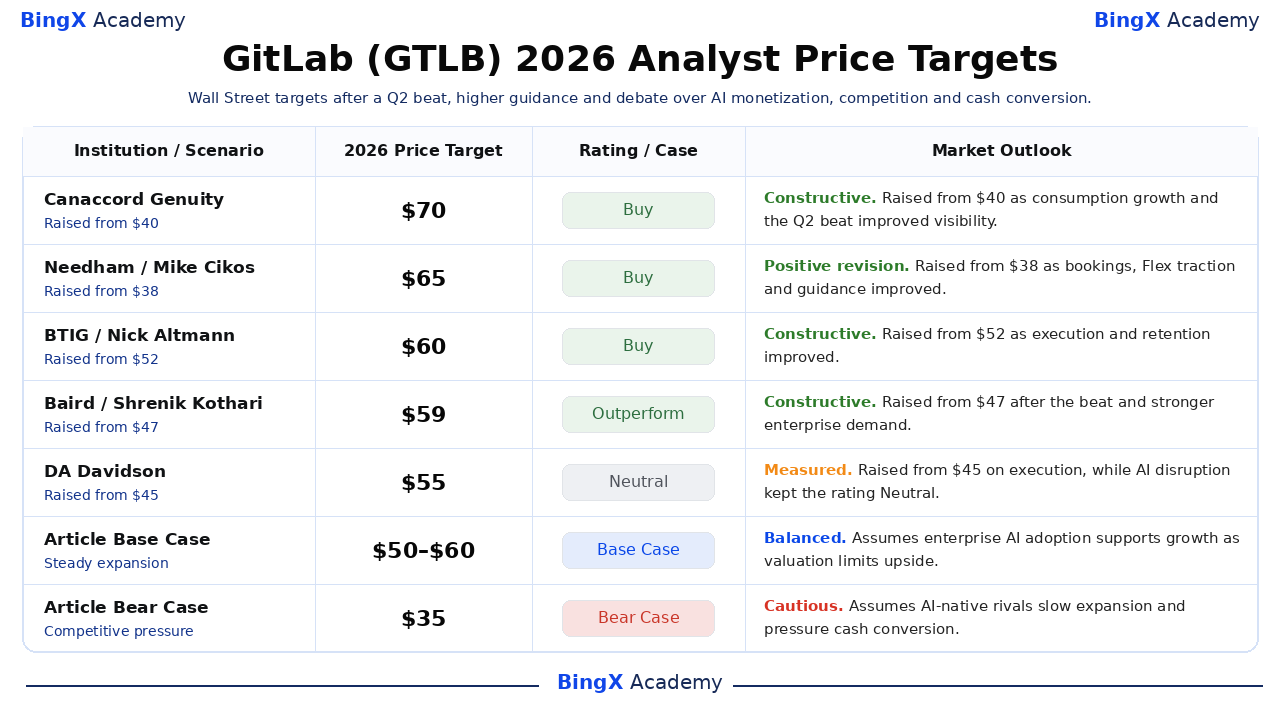
Шесть датированных действий ниже последовали за отчетом GitLab Q2 и показывают широкий диапазон $47–$70. Они являются третьими справочными точками, а не единым консенсусным прогнозом. Последние строки Base и Bear — это редакционные сценарии BingX Academy и помечены отдельно.
|
Институт / Сценарий |
Целевая цена 2026 |
Рейтинг / Случай |
Рыночный прогноз |
|
Canaccord Genuity / Kingsley Crane |
$70 |
Покупать |
Конструктивный. 2 сентября: повышен с $40, поскольку рост потребления и превышение Q2 улучшили видимость. |
|
Needham / Mike Cikos |
$65 |
Покупать |
Позитивная ревизия. 2 сентября: повышен с $38, поскольку бронирования, тяга Flex и руководство улучшились. |
|
BTIG / Nick Altmann |
$60 |
Покупать |
Конструктивный. 2 сентября: повышен с $52, поскольку исполнение и удержание улучшились. |
|
Baird / Shrenik Kothari |
$59 |
Превосходить |
Конструктивный. 2 сентября: повышен с $47 после превышения и более сильного корпоративного спроса. |
|
DA Davidson / Lucky Schreiner |
$55 |
Нейтральный |
Взвешенный. 2 сентября: повышен с $45 по исполнению, в то время как AI-дизрапция сохранила рейтинг Нейтральный. |
|
Barclays / Raimo Lenschow |
$47 |
Недовес |
Осторожный. 2 сентября: повышен с $25, но конкурентные опасения сохранили рейтинг Недовес. |
|
Базовый случай статьи |
$50–$60 |
Базовый случай |
Сбалансированный. Предполагает, что принятие корпоративного AI поддерживает рост, поскольку оценка ограничивает рост. |
|
Медвежий случай статьи |
$35 |
Медвежий случай |
Осторожный. Предполагает, что AI-нативные соперники замедляют расширение и давят на конверсию денежных средств. |
Как торговать акциями GitLab (GTLB) на BingX
Торгуйте принятием агентской платформы GitLab, расширением предприятий и прогнозом конверсии денежных средств, используя BingX TradFi и BingX AI инструменты. Поскольку GTLB может резко реагировать на удержание, бронирования, руководство и запуски конкурентных продуктов, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
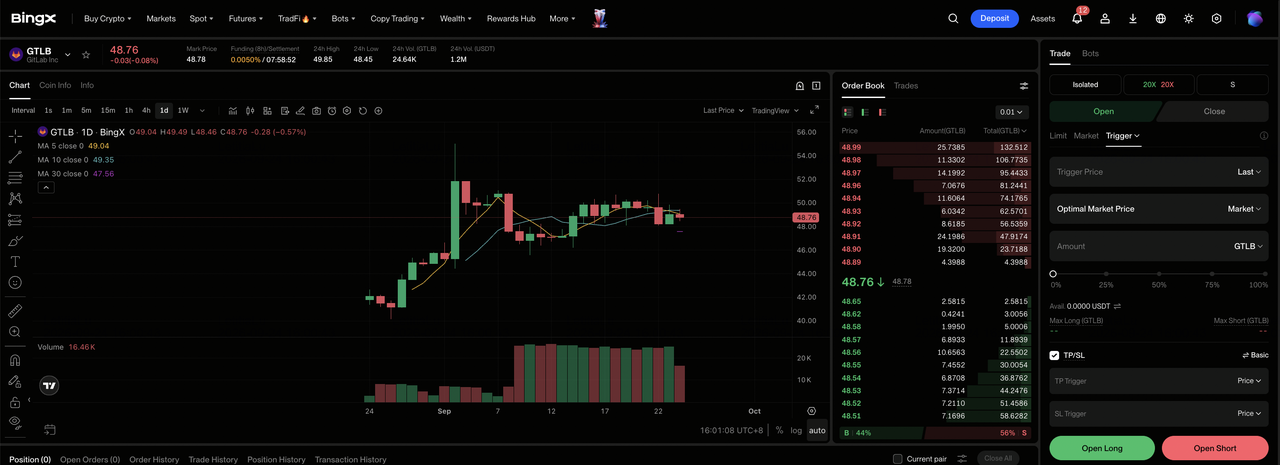
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированной секции TradFi на панели биржи BingX.
Шаг 2: Выберите GitLab (GTLB). Найдите и выберите бессрочный фьючерсный контракт GTLB-USDT.
Шаг 3: Выберите направление. Выберите Открыть длинную позицию, если монетизация Duo поднимет удержание и бронирования. Выберите Открыть короткую, если AI-нативная конкуренция замедлит корпоративное расширение или руководство ослабеет.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу на основе вашей толерантности к риску. Движение на 9,4% после отчета о прибылях показывает, почему консервативное кредитное плечо и четкий размер позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профит и Стоп-лосс (TP/SL) до или сразу после входа в сделку. GTLB может быстро реагировать на доходы, удержание, RPO, принятие Flex, маржи и свободный денежный поток.
Топ-5 рисков, на которые стоит обратить внимание инвесторам GitLab в 2026 году
Оценка GitLab зависит от превращения более сильного корпоративного спроса в устойчивый денежный поток. Более медленное принятие AI, слабая конверсия денежных средств, время сделок и размывание могут снизить рост или давить на оценку.
- AI инструменты кодирования могут снизить использование GitLab: GitHub, Claude Code и другие AI-нативные продукты могут поглотить больше рабочего процесса разработчиков. Более низкое потребление мест или кредитов давило бы на 117% удержание и уменьшило расширение от существующих клиентов.
- Денежный поток может отставать от скорректированной прибыли: Скорректированный свободный денежный поток упал до $9,8 млн с $46,5 млн, в то время как операционный денежный поток стал отрицательным $3,1 млн. Продолжающаяся слабость сделала бы рост не-GAAP прибыли менее ценным.
- Крупные корпоративные сделки могут смещаться между кварталами: Крупные клиенты часто требуют обзоров безопасности, закупок и архитектуры. Задержки могут переместить бронирования и RPO в более поздние периоды, даже когда базовый спрос остается здоровым.
- Компенсация акциями может размыть акционеров: Убыток GAAP расширился до $36,8 млн, а прибыль на акцию GAAP упала до отрицательной $0,22. Продолжающиеся награды акциями могут увеличить количество акций, если более сильный денежный поток или выкупы не компенсируют размывание.
- Более высокая оценка делает промахи руководства более дорогостоящими: Справочная цена GTLB в $49,01 уже выросла на 30,59% в 2026 году. Доходы ниже минимума руководства в $1,129 млрд или удержание ниже 110% могли быстро сжать мультипликатор оценки.
Заключительные мысли: Стоит ли инвестировать в GitLab в 2026 году?
Q2 GitLab произвел более сильные операционные доказательства: доходы превзошли консенсус на $13,2 млн, удержание достигло 117%, текущие RPO выросли на 20%, а руководство по годовым доходам выросло на $16 млн в средней точке. Эти цифры поддерживают мнение, что предприятия по-прежнему ценят управляемую DevSecOps-платформу, даже поскольку AI меняет способ создания программного обеспечения.
Бычий случай требует, чтобы Duo и Flex поддерживали рост и восстанавливали конверсию денежных средств, поддерживая путь к $70. Медвежий случай отражает конкуренцию, размывание и более слабый свободный денежный поток, который мог потянуть GTLB к $35. Консервативные трейдеры могут отслеживать удержание, рост первых заказов, cRPO, операционную маржу и скорректированный свободный денежный поток вместе, прежде чем рассматривать один сильный квартал как устойчивый поворот.
Напоминание о риске: Торговля и инвестирование в акции, такие как GTLB, влечет риск потери капитала. Исполнение компании, конкуренция, изменения оценки и торговля с кредитным плечом могут привести к быстрым потерям. Проводите независимое исследование перед распределением капитала.
Связанное чтение
- Oracle (ORCL) Прогноз цены 2026: Может ли рост AI Cloud толкнуть ORCL к $260?
- UiPath (PATH) Прогноз цены 2026: Может ли агентский AI толкнуть PATH к $23?
- Adobe (ADBE) Прогноз цены 2026: Может ли монетизация AI толкнуть ADBE к $350?
- Figma (FIG) Прогноз цены 2026: Может ли монетизация AI толкнуть FIG к $45?
- CrowdStrike (CRWD) Прогноз цены 2026: Могут ли AI Security и Falcon Flex толкнуть CRWD к $280?
