
BlackRock (BLK) — глобальный инвестиционный менеджер, соединяющий институциональных и частных инвесторов с публичными рынками, частными активами и портфельными технологиями. Франшиза ETF iShares обеспечивает значительный источник комиссионных доходов, тогда как частный кредит, инфраструктура и Aladdin расширяют возможности. Рыночная динамика, притоки клиентских средств и экономика этой расширенной платформы определяют, приводит ли рост активов под управлением к устойчивой прибыли для акционеров.
Последний квартал продемонстрировал широкий приток клиентских средств и более высокую скорректированную прибыльность наряду со значительными бухгалтерскими расхождениями. Выручка BlackRock за 3 квартал 2026 года выросла на 19% до $7,752 млрд, а скорректированная прибыль на акцию (EPS) увеличилась на 38% до $15,93. Скорректированная операционная маржа достигла 47,8% по сравнению с 30% по стандартам GAAP. Следующая задача — поддержание органического роста комиссионных доходов на фоне колебаний рынков и комиссий, зависящих от результатов деятельности.
Прогноз акций BLK на 2026 год теперь строится на двух конкурирующих точках зрения:
- Сценарий диверсифицированного роста комиссионных: Притоки в ETF, привлечение средств на частных рынках и подписки на Aladdin могут углубить повторяющиеся доходы, позволяя BlackRock расширять прибыльность за пределы роста стоимости рыночных активов.
- Сценарий рыночного давления и интеграционных рисков: Снижение стоимости активов, ослабление привлечения средств или расходы на поглощения могут ограничить комиссионные доходы и маржу, делая акции уязвимыми по мере роста ожиданий по прибыли.
Данное руководство анализирует прогноз акций BLK, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта BlackRock о прибылях от 14 октября, раскрытий партнёрств и рыночных данных по 21 октября, а также как купить акции BLK на BingX TradFi с использованием USDT или USDC.
5 ключевых вещей для инвесторов BlackRock в октябре 2026 года
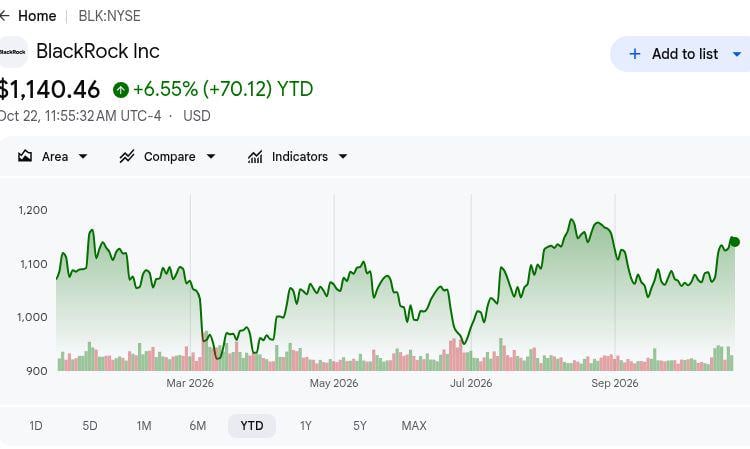
- BLK закрылась на уровне $1 149,60 21 октября, прибавив 7,41% с начала года: Акции выросли в этом году, что делает бычий сценарий с целью $1 400 зависимым от устойчивого роста прибыли. Дальнейший рост потребует более высокой органической генерации комиссионных доходов, а не только опоры на рост финансовых рынков.
- Выручка за 3 квартал выросла на 19% до $7,752 млрд. Базовые комиссии и доходы от кредитования ценными бумагами составили $6,036 млрд, что обусловлено ростом активов под управлением и клиентской активностью. Продолжение притоков и регулярные управленческие комиссии будут важны по мере колебаний доходов, связанных с результатами деятельности.
- Активы под управлением достигли $15,49 трлн: Квартальный чистый приток составил $205 млрд, включая около $135 млрд в ETF, что отражает высокий спрос инвесторов. Устойчивые притоки, удержание клиентов и благоприятная структура продуктов могут поддержать регулярный рост комиссионных доходов и прибыльности.
- Частные рынки и AI-инфраструктура создают новые возможности для роста: BlackRock привлёк $68 млрд частного капитала за двенадцать месяцев, а Партнёрство по AI-инфраструктуре завершило свою первую инвестицию. Дополнительное привлечение средств и успешное их размещение могут расширить долгосрочные управленческие комиссии и инвестиционную доходность.
- Обратный выкуп акций в 3 квартале составил $550 млн: Скорректированный операционный доход составил $3,330 млрд, поддерживая распределения акционерам наряду с расширением платформы. Высокая прибыльность обеспечивает финансовую гибкость, тогда как дисциплинированные расходы на поглощения и распределение капитала остаются важными для долгосрочной доходности акционеров.
Что такое BlackRock (BLK)?
BlackRock (BLK) — глобальная компания в области управления инвестициями и финансовых технологий, обслуживающая пенсионные фонды, страховые компании, правительства, финансовых посредников и частных инвесторов. Её бизнес по управлению активами получает комиссионные от управления клиентским капиталом на публичных и частных рынках. Линейка ETF iShares включает iShares Bitcoin Trust ETF (IBIT), отслеживающий биткоин, и iShares Semiconductor ETF (SOXX), обеспечивающий доступ к ведущим полупроводниковым компаниям. BlackRock также предлагает активные инвестиционные стратегии, инфраструктурные и частные кредитные продукты, а его платформа Aladdin предоставляет инструменты управления портфелем и анализа рисков. Выручка зависит от активов под управлением, притоков клиентских средств, структуры продуктов, комиссий по результатам деятельности и технологических подписок.
Стратегия роста BlackRock сосредоточена на расширении ETF, частных рынков и интегрированных инвестиционных технологий. В августе 2026 года NVIDIA объявила об инициативах по финансированию AI-инфраструктуры с участием BlackRock и пяти других финансовых институтов, нацеленных на привлечение более $500 млрд совокупного стороннего капитала с учётом окончательных соглашений. Кроме того, BlackRock привлёк $68 млрд частного капитала за двенадцать месяцев, а Партнёрство по AI-инфраструктуре осуществило свою первую инвестицию в 3 квартале. Эти инициативы направлены на расширение регулярных управленческих комиссий, укрепление институциональных отношений и поддержку долгосрочного роста прибыли.
Обзор результатов BlackRock (BLK) за 3 квартал 2026 года: притоки в ETF повышают прибыль на фоне роста затрат
BlackRock отчиталась о выручке за 3 квартал 2026 года в размере $7,752 млрд, что на 19% выше год к году, при поддержке органического роста комиссионных, благоприятной рыночной конъюнктуры и более высоких комиссий по результатам деятельности. Скорректированная разводнённая прибыль на акцию (EPS) выросла на 38% до $15,93, тогда как разводнённая прибыль на акцию по GAAP увеличилась на 25% до $10,57, а общие операционные расходы выросли до $5,424 млрд, что подчёркивает важность разграничения базовой прибыльности от бухгалтерских эффектов, связанных с поглощениями. При чистом притоке $205 млрд и $15,49 трлн активов под управлением будущий рост зависит от удержания клиентов, размещения частного капитала и сохранения маржи.
|
Финансовый показатель |
Прогноз / Консенсус |
Фактический результат |
Отклонение |
|
Выручка |
$6,509 млрд, 3 кв. 2025 |
$7,752 млрд |
Улучшение. Рост на 19% г/г. |
|
Активы под управлением |
$13,464 трлн, 3 кв. 2025 |
$15,488 трлн |
Расширение. Рост на 15% г/г. |
|
Общий чистый приток |
$204,6 млрд, 3 кв. 2025 |
$205,5 млрд |
Устойчивость. Широкий клиентский спрос. |
|
Базовые комиссии и кредитование ценными бумагами |
$5,046 млрд, 3 кв. 2025 |
$6,036 млрд |
Улучшение. Рост на $990 млн г/г. |
|
Выручка от технологических услуг |
$515 млн, 3 кв. 2025 |
$588 млн |
Расширение. Рост на 14% г/г. |
|
Разводнённая прибыль на акцию по GAAP |
$8,43, 3 кв. 2025 |
$10,57 |
Улучшение. Рост на 25% г/г. |
|
Скорректированная разводнённая прибыль на акцию |
$11,55, 3 кв. 2025 |
$15,93 |
Улучшение. Рост на 38% г/г. |
|
Скорректированная операционная маржа |
44,6%, 3 кв. 2025 |
47,80% |
Улучшение. Рост на 3,2 п.п. |
- Выручка за 3 квартал выросла на 19% до $7,752 млрд. Базовые комиссии и кредитование ценными бумагами выросли на $990 млн, тогда как рынки и комиссии по результатам деятельности поддержали показатели. Устойчивые притоки клиентских средств и более широкий рост комиссионных доходов будут важны для поддержания импульса роста прибыли.
- ETF привлекли около $135 млрд квартального притока. ETF с фиксированным доходом обеспечили $61 млрд, демонстрируя спрос за пределами акционерной рыночной экспозиции в широком диапазоне продуктов. Продолжающийся клиентский спрос и распространение ETF могут поддержать прибыль, хотя рыночные условия и структура продуктов влияют на прибыльность.
- Скорректированная прибыль на акцию выросла на 38% до $15,93 вопреки бухгалтерскому давлению. Прибыль на акцию по GAAP достигла $10,57, тогда как расходы на условное вознаграждение составили $564 млн за квартал. Более высокие комиссионные доходы поддержали прибыльность, однако дисциплина в управлении расходами будет важна по мере колебаний бухгалтерских учётов поглощений и инвестиционных доходов.
- Частные рынки привлекли $68 млрд за двенадцать месяцев. Партнёрство по AI-инфраструктуре осуществило первое размещение, расширив деятельность за пределы публичных инвестиционных продуктов. Инвестиции поддерживают диверсифицированную генерацию комиссионных доходов, при этом доходность зависит от размещения капитала и устойчивых инвестиционных результатов.
- Выручка от технологических услуг выросла на 14% до $588 млн. Aladdin и мультипродуктовые решения поддержали спрос, а рост стоимости годовых контрактов на технологии достиг 12%. Удержание подписок, расширение клиентских отношений и завершение развёртываний будут важны для будущего роста регулярных доходов.
Инвестиционный прогноз для BlackRock (BLK) на 2026 год: бычий сценарий $1 400 против медвежьего $950
Перспективы BlackRock на 2026 год зависят от того, смогут ли притоки клиентских средств поддержать рост комиссионных доходов после сильного квартала для рынков и инвестиционного дохода. Скорректированная операционная маржа за 3 квартал достигла 47,8%, а привлечение средств в частный капитал и технологические подписки расширили платформу. Следующие редакционные сценарии проверяют, как стоимость активов, размещение капитала и операционная дисциплина могут формировать доходность акционеров до конца года.
Бычий сценарий: сильные притоки в ETF и частные рынки толкают BLK к $1 400
Более высокие притоки клиентских средств могут расширить регулярный комиссионный доход, тогда как размещение на частных рынках добавляет к платформе мандаты с более высокой стоимостью. Чистый приток за 3 квартал составил $205 млрд при органическом росте базовых комиссионных в годовом исчислении на 11%. Удержание этих активов и расширение отношений с Aladdin укрепит прибыль без необходимости повторения благоприятного внеоперационного дохода.
Сценарий с целью $1 400 получит поддержку, если широкие притоки продолжатся, а органический рост комиссионных останется устойчивым в 4 квартале. Устойчивое операционное плечо и продуктивное размещение частного капитала обеспечат более прочную оценочную поддержку, чем рыночная переоценка или бухгалтерские корректировки в одиночку.
Базовый сценарий: стабильный рост комиссионных удерживает BLK в диапазоне $1 100–$1 250
Регулярные управленческие комиссии могут поддержать прибыль, поскольку клиентский спрос остаётся положительным, но выгоды от рыночных и комиссий по результатам деятельности становятся менее выраженными. Базовые комиссии и выручка от кредитования ценными бумагами за 3 квартал достигли $6,036 млрд, что на $990 млн выше год к году. Продолжающееся распространение ETF и технологические контракты поддержат бизнес, тогда как интеграционные расходы и компенсации поглотят часть дополнительной выручки.
Диапазон $1 100–$1 250 будет соответствовать продолжающимся чистым притокам и стабильной прибыльности без нового ускорения рыночной доходности. Более продуктивное размещение на частных рынках может поддержать верхнюю границу, тогда как менее благоприятная структура комиссионных может ограничить оценку, которую инвесторы присваивают прибыли.
Медвежий сценарий: ослабление рынков и привлечения средств тянет BLK к $950
Падение стоимости активов может сократить управленческие комиссии, тогда как ослабление привлечения средств замедлит расширение более высокодоходных доходов с частных рынков. BlackRock завершил 3 квартал с $15,49 трлн под управлением, что создаёт существенную чувствительность прибыли к условиям инвестиционных рынков. Если погашения клиентских активов возрастут при сохранении высоких расходов на поглощения и технологии, снижение выручки может непропорционально давить на операционную прибыль.
Сценарий с целью $950 станет более вероятным, если чистые притоки развернутся, а органический рост комиссионных ослабнет на фоне снижения рынков. Более низкая маржа или разочаровывающие результаты частных активов снизят уверенность в регулярных доходах, оставив меньше поддержки для текущего коэффициента оценки.
Прогнозы аналитиков Уолл-стрит по акциям BLK на 2026 год
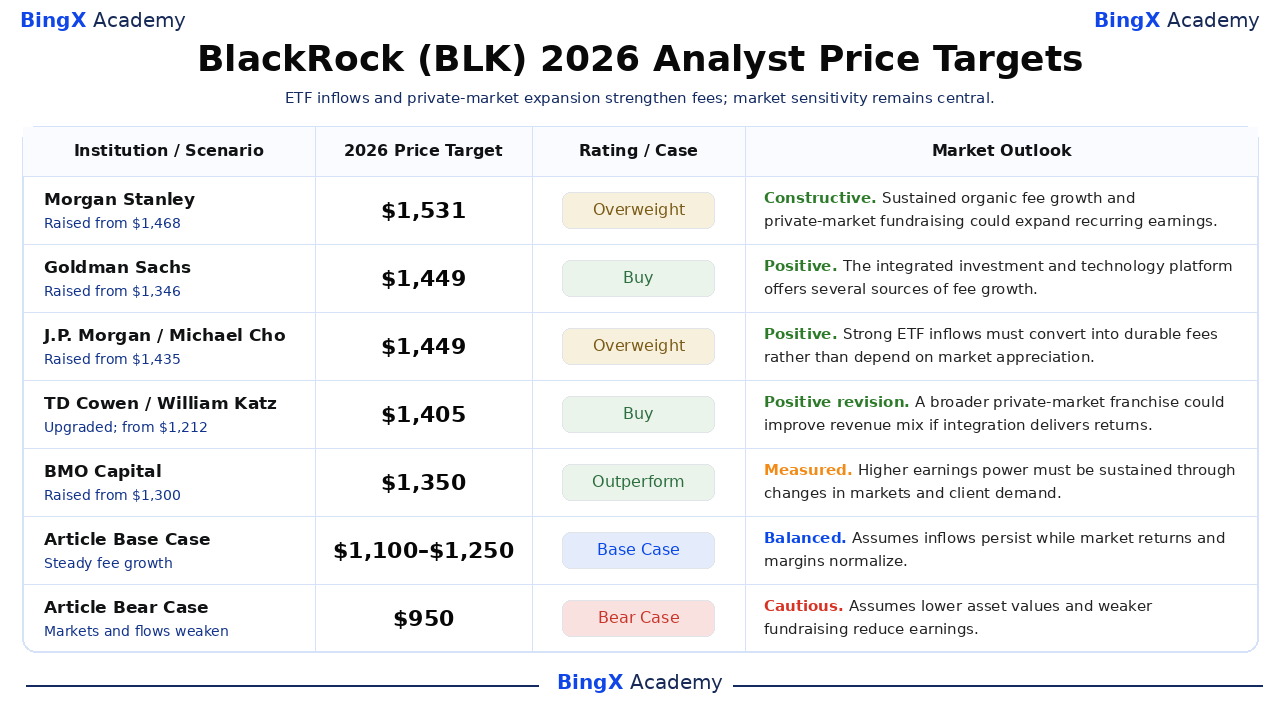
Приведённые именные датированные целевые цены относятся к акциям BlackRock, котирующимся на NYSE, и, как правило, охватывают около 12 месяцев, выходя за пределы календарного 2026 года. Выбранный диапазон $1 350–$1 531 отражает различные ожидания в отношении роста комиссионных доходов и устойчивости прибыли. Последние две строки представляют собой отдельные редакционные сценарии на конец года; сопутствующие деловые интерпретации являются анализом данной статьи.
|
Учреждение / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Morgan Stanley |
$1 531 |
Overweight (выше рынка) |
Позитивный. 2026-10-16: Повышен с $1 468 до $1 531; рейтинг Overweight. Редакционная оценка: устойчивый органический рост комиссионных и привлечение средств на частных рынках могут расширить регулярные доходы. |
|
Goldman Sachs |
$1 449 |
Buy (покупать) |
Позитивный. 2026-10-15: Повышен с $1 346 до $1 449; рейтинг Buy. Редакционная оценка: интегрированная инвестиционная и технологическая платформа предлагает несколько источников роста комиссионных. |
|
J.P. Morgan |
$1 449 |
Overweight (выше рынка) |
Позитивный. 2026-10-15: Повышен с $1 435 до $1 449; рейтинг Overweight. Редакционная оценка: сильные притоки в ETF должны конвертироваться в устойчивые комиссии, а не зависеть от рыночной переоценки. |
|
TD Cowen |
$1 405 |
Buy (покупать) |
Позитивный пересмотр. 2026-10-20: Повышен до Buy, цель повышена с $1 212 до $1 405. Редакционная оценка: более широкая франшиза частных рынков может улучшить структуру выручки, если интеграция принесёт ожидаемые результаты. |
|
BMO Capital |
$1 350 |
Outperform (лучше рынка) |
Взвешенный. 2026-10-19: Повышен с $1 300 до $1 350; рейтинг Outperform. Редакционная оценка: более высокий потенциал прибыли должен быть устойчивым в условиях изменения рынков и клиентского спроса. |
|
Базовый сценарий статьи |
1 100–1 250 |
Базовый сценарий |
Сбалансированный. Предполагает стабильные притоки и рост комиссионных по мере нормализации рынков и маржи до декабря 2026 года. |
|
Медвежий сценарий статьи |
$950 |
Медвежий сценарий |
Осторожный. Предполагает снижение стоимости активов и ослабление привлечения средств, оказывающих давление на прибыль до декабря 2026 года. |
Как купить акции BlackRock (BLK) на BingX
Покупайте и держите акции BlackRock через торговлю акциями BingX с использованием USDT или USDC, при условии доступности листинга и соответствия требованиям к счёту. BlackRock предлагает доступ к глобальному управлению активами, ETF, частным рынкам и портфельным технологиям. Квалифицированные пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты бессрочных комиссий за финансирование.
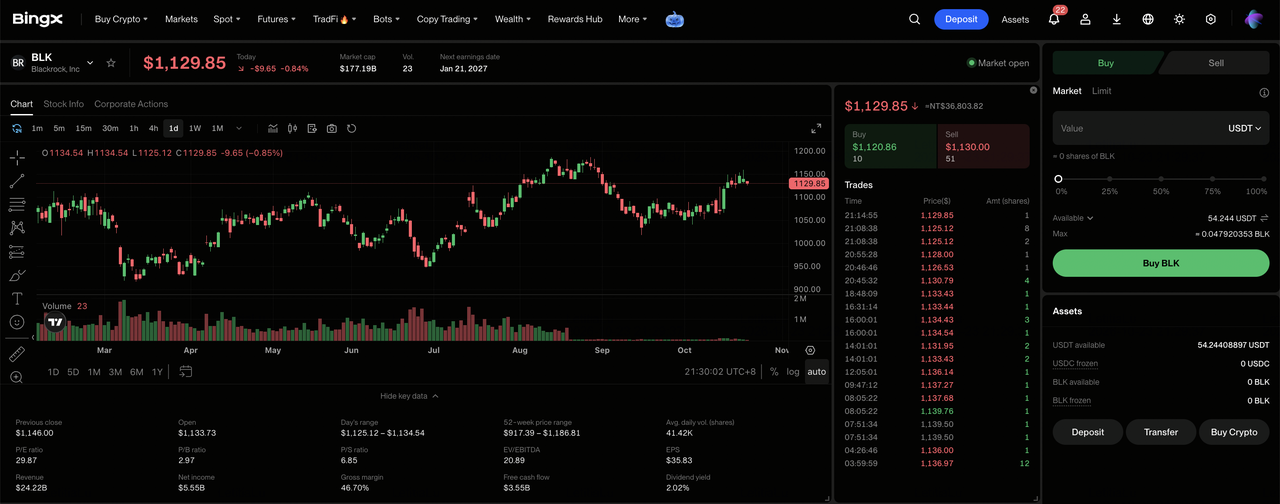
Шаг 1: Перейдите в раздел торговли акциями BingX. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». При первом доступе к продукту примите Уведомление о рисках торговли акциями.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем спотовом счёте достаточно средств для совершения покупки. При необходимости переведите USDT или USDC с вашего фондового счёта или счёта управления капиталом. Перед выбором размера инвестиций ознакомьтесь с минимальной суммой ордера и возможностью дробного владения для выбранной акции.
Шаг 3: Выберите BlackRock (BLK). Откройте рынок акций, найдите BlackRock (BLK) и убедитесь, что акция доступна для вашего счёта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции BlackRock. Нажмите «Купить», введите допустимую сумму инвестиций или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера используют доступные цены в поддерживаемые торговые сессии, тогда как лимитные ордера требуют исполнения по указанной цене или лучше при наличии достаточной ликвидности.
Шаг 5: Просматривайте и управляйте своими позициями. Откройте раздел «Акции > Позиции» для мониторинга ваших акций BLK и нереализованной прибыли или убытка. Используйте «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1 в целом влияет на доступность вырученных средств от продажи для вывода, а не на возможность продажи купленных акций.
Топ-5 рисков для инвесторов BlackRock в 2026 году
Глобальная клиентская база BlackRock, расширяющаяся франшиза частных рынков и диверсифицированная инвестиционная платформа поддерживают прогноз по прибыли. Однако волатильность рынков, операционные расходы, задержки в привлечении средств и интеграционные требования могут оказать давление на прибыльность и доходность акционеров.
- Снижение стоимости активов может оказать давление на управленческие комиссии: Активы под управлением за 3 квартал достигли $15,49 трлн, формируя значительную базу регулярных комиссий. Снижение рыночных оценок или остатков клиентских средств может сократить выручку и операционную прибыль.
- Рост операционных расходов может ограничить маржу: Операционные расходы по GAAP за 3 квартал достигли $5,424 млрд, включая бухгалтерские расходы, связанные с поглощениями. Более высокие расходы на компенсации и инфраструктуру могут ослабить прибыльность, если управленческие комиссии и доходы от технологических услуг будут расти медленнее.
- Задержки в размещении частного капитала могут ограничить рост комиссионных: BlackRock привлёк $68 млрд на частных рынках за двенадцать месяцев, создав инвестиционные обязательства. Задержки в инвестировании, закрытии фондов или получении институциональных мандатов могут снизить видимость будущих доходов.
- Интеграция поглощений может ослабить доходность акционеров: Расходы на условное вознаграждение за 3 квартал достигли $564 млн, демонстрируя чувствительность прибыли к поглощениям. Проблемы с интеграцией или дополнительные инвестиционные потребности могут ограничить прирост операционной прибыли и снизить стоимость для акционеров.
- Ухудшение инвестиционных результатов может оказать давление на оценку: Скорректированная операционная маржа за 3 квартал достигла 47,8%, поддерживаемая ростом комиссионных доходов. Замедление притоков, слабые результаты частных активов или рост затрат могут снизить прибыль и вызвать падение цены акций.
Заключение: стоит ли инвестировать в BlackRock в 2026 году?
$15,49 трлн активов под управлением BlackRock и $205 млрд квартального чистого притока подчёркивают его способность привлекать капитал в различных инвестиционных категориях. Франшиза iShares, частные рынки и Aladdin обеспечивают рост комиссионных доходов за пределами единственного класса активов, тогда как обратный выкуп акций поддерживает доходность на акцию. Поддержание этого роста будет зависеть от удержания активов, продуктивного размещения капитала и контроля расходов.
Бычий сценарий с целью $1 400 предполагает сильные притоки клиентских средств, продолжение расширения комиссионных и успешное размещение на частных рынках. Базовый сценарий в диапазоне $1 100–$1 250 отражает стабильную операционную деятельность, тогда как медвежий сценарий с целью $950 учитывает ослабление рынков и привлечения средств. При закрытии BLK на уровне $1 149,60 21 октября инвесторам следует отслеживать, транслируется ли органический рост в устойчивую прибыль на акцию.
Напоминание о рисках: Диверсифицированная инвестиционная платформа BlackRock не устраняет инвестиционного риска. Падение стоимости активов, ослабление привлечения средств или проблемы с интеграцией поглощений могут снизить прибыль и доходность акционеров. Инвесторам следует оценить оценку компании, финансовые показатели и свою склонность к риску перед покупкой акций BLK.
Дополнительное чтение
- Лучшие акции финансовых услуг и финтех для покупки в 2026 году на фоне агентного ИИ и сдвига в стейблкоин-инфраструктуре
- NVIDIA (NVDA): прогноз цены на 2026 год — может ли рост AI-инфраструктуры поднять NVDA к $420?
- Goldman Sachs (GS): прогноз цены на 2026 год — может ли рекордная выручка от операций с акциями поднять GS к $1 150?
- JPMorgan Chase (JPM): прогноз цены на 2026 год — может ли рост процентных доходов поднять JPM к $425?
- Wells Fargo (WFC): прогноз цены на 2026 год — может ли рост процентных доходов поднять WFC к $105?
- Morgan Stanley (MS): прогноз цены на 2026 год — может ли рост бизнеса по управлению капиталом поднять MS к $230?
