
Arm Holdings (ARM) разрабатывает архитектуры процессоров, системную интеллектуальную собственность и вычислительные платформы, используемые в смартфонах, облачных серверах, автомобилях и подключенных устройствах. Модель лицензирования и роялти обеспечивает широкую экспозицию к ИИ-полупроводникам без владения производственными заводами, в то время как вычислительные подсистемы и производственный кремний становятся все более важными. Это расширение увеличивает возможности Arm в области ИИ, но также повышает риски исполнения, поставок и микса маржи.
Последний квартал показал сильный спрос по обеим сторонам модели. Выручка ARM в 1-м фискальном квартале 2027 года достигла $1,289 миллиарда, увеличившись на 22% в годовом выражении, поскольку доходы от роялти выросли на 22% до $715 миллионов, а доходы от лицензирования увеличились на 23% до $574 миллионов. Роялти от дата-центров более чем удвоились, что делает внедрение в инфраструктуру наиболее четкой поддержкой премиальной оценки.
Прогноз акций ARM на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай роялти ИИ и ценности на систему: более высокие ставки роялти, внедрение Neoverse и спрос на процессоры Arm AGI могли бы расширить участие Arm в ИИ-инфраструктуре.
- Случай исполнения и оценки: неравномерное лицензирование, затраты на производственный кремний и премиальный мультипликатор могут перевесить сильный спрос, если конверсия доходов или маржи разочаруют.
Это руководство разбирает прогноз акций ARM, сценарии цен на 2026 год, ключевые риски и взгляды аналитиков, основываясь на релизе фискального 1-го квартала 2027 года от 29 июля, инвесторских материалах и рыночных данных до 4 сентября, плюс как торговать фьючерсами на акции ARM на BingX TradFi с USDT залогом.
Топ-5 вещей, которые инвесторы Arm Holdings должны знать в сентябре 2026 года
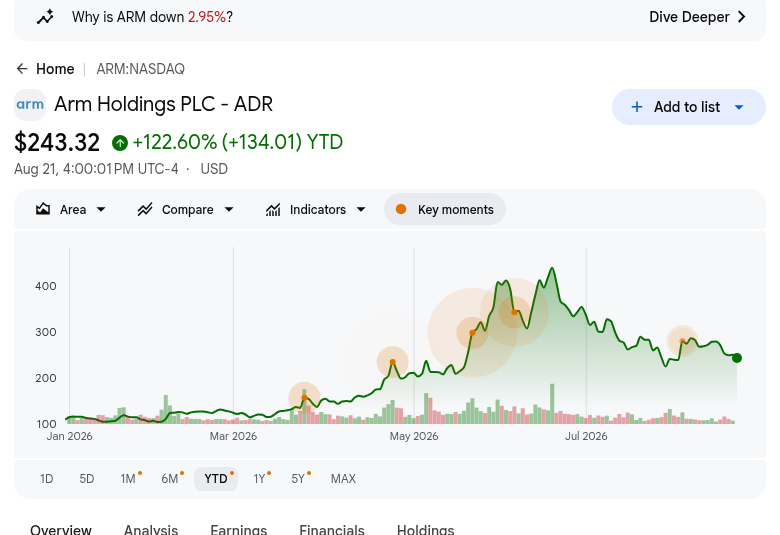
- ARM закрылись по $252,09 4 сентября после роста примерно на 115% с начала года: Акции более чем удвоились в 2026 году, но все еще торговались значительно ниже июньского пика в $452,70, показывая как сильный ИИ-оптимизм, так и высокую чувствительность к изменяющимся ожиданиям роста.
- Выручка фискального 1-го квартала достигла $1,289 миллиарда, увеличившись на 22% в годовом выражении: Выручка превысила консенсус на около $29 миллионов ($1,26 миллиарда), в то время как не-GAAP EPS в $0,45 превзошла оценку в $0,40. Квартал показал, что рост выручки продолжает конвертироваться в прибыль несмотря на более высокие инвестиции.
- Роялти от дата-центров более чем удвоились, поскольку поставки Neoverse превысили 1,5 миллиарда ядер: Последние 500 миллионов ядер были поставлены всего за девять месяцев, по сравнению с шестью годами для первого миллиарда. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 и Qualcomm Dragonfly C1000 показывают более широкое внедрение процессоров Arm в ИИ-инфраструктуре.
- Спрос на процессоры Arm AGI превысил $2 миллиарда в фискальных 2027 и 2028 годах: Руководство ранее описывало возможность в $1 миллиард и уже поставило первоначальные продукты нескольким клиентам. Более крупный прогноз спроса расширяет возможности доходов Arm, хотя еще нужно конвертировать их в поставки и привлекательные маржи.
- Выбранные цели Уолл-стрит варьируются от $280 до $500: Цель Bernstein в $500 с рейтингом Outperform отражает более сильный спрос на агентные ИИ-процессоры, в то время как цель Wells Fargo в $280 с рейтингом Overweight включает больше осторожности по исполнению и оценке. Разброс в $220 показывает широкую уверенность в стратегической позиции Arm, но серьезные разногласия по оценке.
Что такое Arm Holdings (ARM)?
Arm Holdings - это компания интеллектуальной собственности полупроводников, которая разрабатывает архитектуры процессоров, процессорные ядра, системную IP, инструменты разработки и вычислительные подсистемы. Клиенты платят лицензионные сборы за доступ к технологии и периодические роялти при поставке чипов на базе Arm. Их платформы охватывают смартфоны, планшеты, ПК, облачные серверы, автомобильные системы, промышленное оборудование и подключенные устройства. Модель с низкими активами позволяет выручке масштабироваться через поставки клиентов без управления Arm собственными кремниевыми заводами.
Текущая стратегия Arm выходит за рамки отдельных процессорных ядер к более ценным вычислительным подсистемам и производственному кремнию под брендом Arm. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 и Qualcomm планируемый Dragonfly C1000 - все используют технологию Arm в дата-центрах. Arm также представила Performix с поддержкой Microsoft, MongoDB, Redis и SAP, укрепляя программный уровень, который помогает разработчикам оптимизировать рабочие нагрузки в цепочке поставок ИИ-полупроводников.
Читать далее: Топ ИИ-полупроводниковых акций для покупки в 2026 году: полное руководство по ИИ-чипам и цепочке поставок
Обзор прибыли Arm Holdings (ARM) за 1-й квартал 2027 года: выручка, EPS и рост дата-центров
Arm показала выручку фискального 1-го квартала в размере $1,289 миллиарда против ожидаемых около $1,26 миллиарда, не-GAAP EPS в $0,45 против ожидаемых $0,40 и GAAP чистую прибыль в $270 миллионов. Выручка от роялти выросла на 22% до $715 миллионов, лицензирование выросло на 23% до $574 миллионов, а прогноз выручки на 2-й квартал достиг $1,33-1,43 миллиарда. Центральный компромисс - это более быстрый рост ИИ против растущих требований к исполнению кремния.
Читать далее: Новости прибыли Arm Holdings (ARM) за 1-й квартал 2027 года: рекордная выручка и рост дата-центров подняли акции на 7,40%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчет / Факт |
Сюрприз |
|
Выручка 1-го кв. 2027 года |
Консенсус $1,26 млрд |
$1,289 млрд |
Превышение. Около $29 млн выше консенсуса; рост 22% г/г. |
|
Разводненная не-GAAP EPS за 1-й кв. |
Консенсус $0,40 |
$0,45 |
Превышение. Пять центов выше консенсуса; рост 29% г/г. |
|
Разводненная GAAP EPS за 1-й кв. |
— |
$0,25 |
Улучшение. Более чем удвоилась с $0,12 год назад. |
|
Чистая прибыль GAAP за 1-й кв. |
— |
$270 млн |
Улучшение. Увеличилась со $130 млн год назад. |
|
Выручка от роялти за 1-й кв. |
— |
$715 млн; +22% г/г |
Рекорд. Роялти дата-центров более чем удвоились. |
|
Выручка от лицензий и прочее за 1-й кв. |
— |
$574 млн; +23% г/г |
Рекорд. Высокоценные продления поддержали рост. |
|
Операционный денежный поток за 1-й кв. |
— |
$902 млн |
Сильный. Генерация наличности финансировала расширение R&D и кремниевую работу. |
|
Не-GAAP свободный денежный поток за 1-й кв. |
— |
$665 млн |
Положительный. Конверсия наличности осталась сильной несмотря на инвестиции. |
|
Прогноз выручки на 2-й кв. 2027 года |
Около $1,36 млрд по мнению Street |
$1,33-1,43 млрд |
Выше середины. Середина $1,38 млрд превысила указанное мнение Street. |
|
Прогноз не-GAAP EPS на 2-й кв. 2027 года |
— |
$0,43-0,51 |
Конструктивный. Середина указывает на продолжение роста прибыли. |
- Выручка в $1,289 миллиарда выросла на 22% и превысила консенсус на около $29 миллионов: Как лицензирование, так и роялти внесли свой вклад, снижая зависимость от одного потока доходов в квартале. Результат поддерживает утверждение Arm о том, что спрос на ИИ расширяется через облако, периферию и физические системы, а не остается ограниченным одной категорией продуктов.
- Не-GAAP EPS в $0,45 превысила оценку в $0,40 на пять центов: Разводненная GAAP EPS также выросла до $0,25 с $0,12, а чистая прибыль увеличилась до $270 миллионов со $130 миллионов. Расширение прибыли показывает операционный прогресс, хотя инвесторы все еще должны разделить базовую экономику от компенсации акциями и скорректированных мер.
- Выручка от роялти увеличилась на 22% до рекордных $715 миллионов: Роялти дата-центров более чем удвоились, а Armv9 плюс вычислительные подсистемы подняли ставки роялти в потребительских устройствах. Рост как в инфраструктуре, так и в новых архитектурах важен, поскольку устойчивое расширение роялти обеспечивает повторяющуюся экономику, которая может компенсировать волатильность тайминга в крупных лицензионных соглашениях.
- Операционный денежный поток достиг $902 миллионов, а не-GAAP свободный денежный поток достиг $665 миллионов: Эти цифры превысили GAAP операционную прибыль и предоставляют ресурсы для инженерных, мощностных и производственно-кремниевых инвестиций. Продолжающаяся конверсия наличности поможет Arm финансировать рост AGI CPU без того, чтобы более капиталоемкая бизнес-модель подорвала его финансовую гибкость.
- Прогноз выручки на 2-й квартал достиг $1,33-1,43 миллиарда: Середина в $1,38 миллиарда находится выше указанного мнения Street в $1,36 миллиарда, а прогноз не-GAAP EPS составляет $0,43-0,51. Выполнение около верхних границ укрепило бы импульс, в то время как промах усилил бы обеспокоенность о тайминге лицензий и конверсии AGI CPU.
Инвестиционный прогноз Arm Holdings (ARM) на 2026 год: бычий сценарий $350 против медвежьего $180
Прогноз на 2026 год зависит от того, смогут ли роялти дата-центров и доходы от Arm AGI CPU расширяться без ослабления высокомаржинальной экономики, которая сделала лицензионную модель Arm ценной.
Бычий сценарий: роялти дата-центров и спрос на AGI CPU толкают ARM к $350
Бычий сценарий предполагает, что роялти дата-центров продолжают расти значительно выше общекорпоративной выручки, поскольку развертывания NVIDIA Vera, Google Axion, AWS Graviton5 и Microsoft Cobalt масштабируются. Более $2 миллиардов указанного спроса на AGI CPU конвертируется в поставки, в то время как выручка от роялти сохраняет генерацию наличности и компенсирует дополнительные производственные потребности и потребности в оборотном капитале производственного кремния.
Движение к $350 потребует квартальной выручки около или выше потолка прогноза в $1,43 миллиарда, продолжения двузначного роста роялти и доказательств того, что доходы от AGI CPU несут дисциплинированные маржи. Обновления прогнозов, дополнительные высокоценные лицензии и рост денежного потока вместе с поставками кремния обеспечили бы наиболее четкое подтверждение; отсроченная конверсия клиентов ослабила бы сценарий.
Базовый сценарий: рост роялти удерживает ARM между $250 и $310
Базовый сценарий предполагает, что роялти и лицензирование остаются основным двигателем прибыли Arm, в то время как вычислительные подсистемы и доходы от AGI CPU масштабируются постепенно. Роялти дата-центров продолжают расширяться, Armv9 поддерживает ценность на устройство, а квартальный тайминг лицензий остается неравномерным. Операционные инвестиции растут, хотя $665 миллионов недавнего не-GAAP свободного денежного потока предоставляют место для финансирования дорожной карты.
В этом сценарии ARM могла бы торговаться в основном между $250 и $310, поскольку инвесторы балансируют 22% рост выручки против риска исполнения и премиального мультипликатора. Выручка в пределах диапазона 2-го квартала $1,33-1,43 миллиарда, стабильные маржи и инкрементальные поставки AGI CPU поддержали бы диапазон; более медленные роялти или более слабая конверсия наличности бросили бы ему вызов.
Медвежий сценарий: задержки кремния и сжатие мультипликатора тянут ARM к $180
Медвежий сценарий предполагает, что крупные возможности AGI CPU переходят в дальнейшие периоды, поскольку клиенты изменяют графики развертывания или планы мощности. Лицензирование остается неравномерным, спрос на смартфоны смягчается, а затраты на производственный кремний растут до появления материальной выручки. Более медленный рост роялти затем оставил бы операционные расходы и обязательства по поставкам более тяжело давящими на прибыль и конверсию наличности.
Движение к $180 стало бы более вероятным, если выручка упадет ниже нижней границы прогноза в $1,33 миллиарда, рост роялти дата-центров существенно замедлится или комментарии по валовой марже ослабнут с началом поставок кремния. Arm могла бы сохранить сильную архитектурную позицию, но более низкие оценки и сжатый мультипликатор роста доминировали бы в краткосрочном исходе акций.
Прогнозы цен акций ARM на 2026 год от аналитиков Уолл-стрит
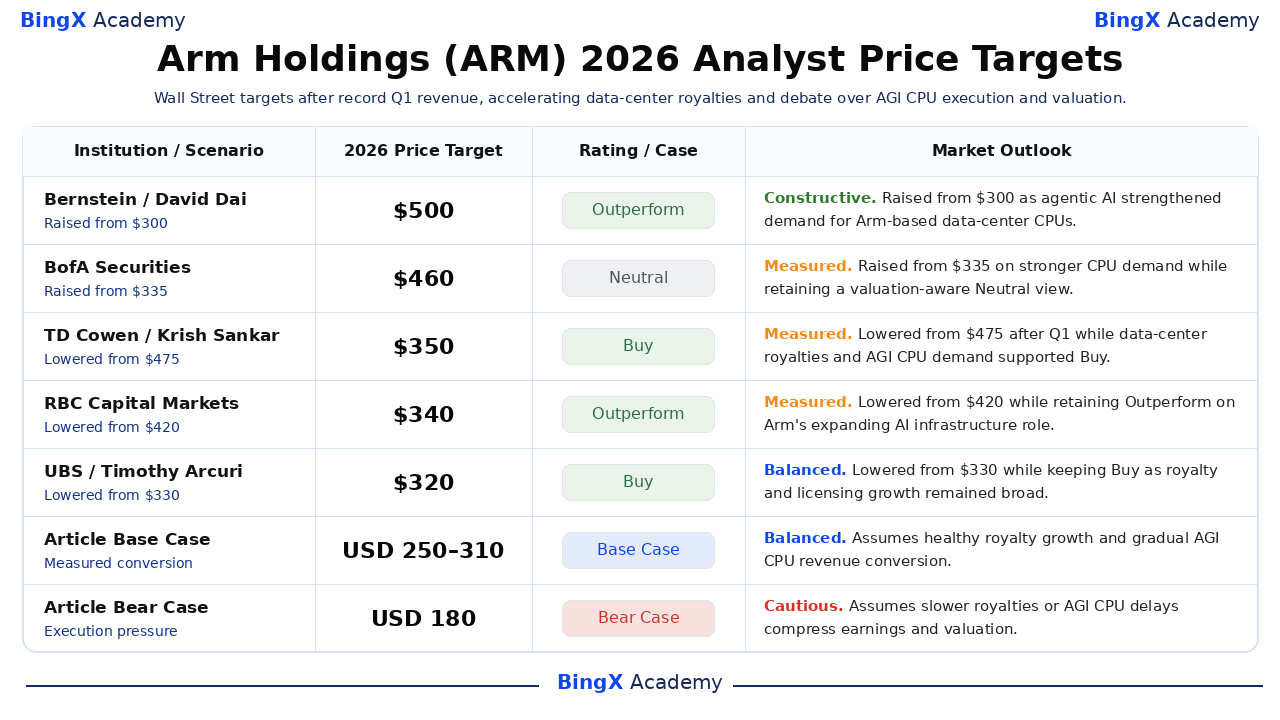
Выбранные цели аналитиков охватывают $280-500, по сравнению с закрытием ARM 4 сентября в $252,09. Bernstein и BofA повысили свои цели во время июньской переоценки CPU, в то время как несколько фирм снизили цели после фискального 1-го квартала несмотря на сохранение позитивных рейтингов. Дисперсия измеряет разногласия по оценке и тайминге конверсии; сценарии статьи остаются отдельными редакционными оценками.
|
Учреждение / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Случай |
Рыночный прогноз |
|
Bernstein |
$500 |
Outperform |
Конструктивный. 17 июня: повышен с $300, поскольку агентный ИИ укрепил спрос на CPU дата-центров на базе Arm. |
|
BofA Securities |
$460 |
Нейтральная |
Взвешенный. 23 июня: повышен с $335 на более сильном спросе на CPU при сохранении взвешенного по оценке нейтрального взгляда. |
|
TD Cowen |
$350 |
Покупка |
Взвешенный. 30 июля: снижен с $475 после 1-го квартала, в то время как роялти дата-центров и спрос на AGI CPU поддержали покупку. |
|
RBC Capital Markets |
$340 |
Outperform |
Взвешенный. 30 июля: снижен с $420 при сохранении Outperform на расширяющейся роли Arm в ИИ-инфраструктуре. |
|
UBS |
$320 |
Покупка |
Сбалансированный. 30 июля: снижен с $330 при сохранении покупки, поскольку рост роялти и лицензирования остался широким. |
|
Wells Fargo |
$280 |
Overweight |
Сбалансированный. 30 июля: снижен с $320, поскольку риск исполнения и оценки компенсировал импульс дата-центров. |
|
Базовый сценарий статьи |
$250-310 |
Базовый сценарий |
Сбалансированный. Предполагает здоровые роялти и постепенную конверсию доходов AGI CPU. |
|
Медвежий сценарий статьи |
$180 |
Медвежий сценарий |
Осторожный. Предполагает более медленные роялти или задержки AGI CPU сжимают прибыль и оценку. |
Как торговать акциями Arm Holdings (ARM) на BingX
Торгуйте роялти дата-центров Arm, конверсией AGI CPU и прогнозом оценки, используя BingX TradFi и BingX AI инструменты. Поскольку ARM может резко реагировать на тайминг лицензирования, прибыль и вехи продуктов, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
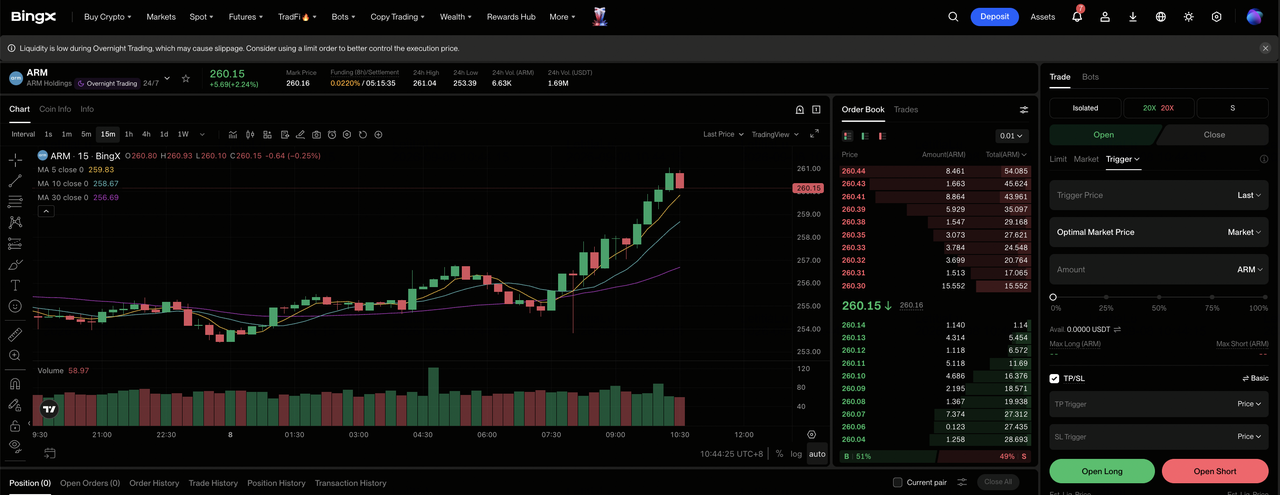
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Arm Holdings (ARM). Найдите и выберите контракт бессрочных фьючерсов ARM-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг если роялти дата-центров ускоряются и спрос на AGI CPU конвертируется прибыльно. Выберите открыть шорт если тайминг лицензий ослабевает или затраты на кремний давят на маржи.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу на основе вашей толерантности к риску. Годовой диапазон ARM в $100,02-452,70 показывает, почему консервативное кредитное плечо и четкий размер позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (ТП/СЛ) до или сразу после входа в сделку. ARM может быстро реагировать на выигрыши лицензий, тренды роялти, прогноз прибыли, экспортные контроли и вехи AGI CPU.
Топ-5 рисков, за которыми следует следить инвесторам Arm Holdings в 2026 году
ARM сочетает сильный потенциал роста ИИ с премиальной оценкой, поэтому проблемы исполнения могут быстро повлиять как на ожидания прибыли, так и на мультипликатор, который инвесторы готовы платить.
- Премиальная оценка оставляет мало места для разочарования: ARM закрылись по $252,09 после роста около 115% с начала года, в диапазоне 2026 года $100,02-452,70. Скромный промах по выручке или EPS может поэтому спровоцировать сжатие мультипликатора, даже если компания остается прибыльной и растущей.
- Доходы от лицензирования могут сделать квартальный рост неравномерным: Доходы от лицензирования фискального 1-го квартала достигли $574 миллионов и включали крупные стратегические соглашения, тайминг которых может варьироваться. Отсроченные продления или меньше крупных сделок могут ослабить краткосрочную выручку до того, как повторяющиеся роялти компенсируют разрыв.
- Переход к производственному кремнию добавляет новые затраты и риск исполнения: Более $2 миллиардов спроса на AGI CPU расширяет возможности Arm, но производственные мощности, инвентарь и оборотный капитал вводят риски, которые не существуют в модели чистого IP-лицензирования. Затраты, приходящие раньше поставок, могут давить на маржи и свободный денежный поток.
- Циклы смартфонов и гиперскейлеров все еще имеют значение: Более высокие ставки роялти Armv9 могут быть компенсированы более слабыми поставками устройств, в то время как рост дата-центров частично зависит от небольшой группы крупных облачных клиентов. Более медленный спрос на телефоны или отсроченные облачные развертывания давили бы на рост роялти.
- Геополитика и концентрация акционеров могут повысить неопределенность: Экспортные контроли могут ограничить доступ к технологии на важных рынках, в то время как SoftBank остается контролирующим акционером Arm. Регулятивные изменения или решения по управлению могут сузить адресуемый рынок и повысить премию за риск, применяемую к ARM.
Заключительные мысли: стоит ли инвестировать в акции ARM в 2026 году?
Arm входит в сентябрь с ростом выручки на 22%, рекордными доходами от роялти и лицензирования, роялти дата-центров, которые более чем удвоились, и более $2 миллиардов указанного спроса на AGI CPU. Эти факты поддерживают тезис ИИ-вычислений, но справочная цена $252,09 уже встраивает существенный прогресс. Ключевой вопрос заключается в том, может ли новая выручка от кремния масштабироваться без ослабления маржи или конверсии наличности.
Базовый сценарий $250-310 требует здоровых роялти, выручки в пределах прогноза и взвешенной коммерциализации AGI CPU. Бычий сценарий $350 нуждается в более быстром внедрении дата-центров и прибыльной конверсии клиентов, в то время как медвежий сценарий $180 отражает задержки и сжатие мультипликатора. Консервативные инвесторы должны отслеживать роялти дата-центров, тайминг лицензий, поставки AGI CPU, валовую маржу и свободный денежный поток вместе.
Напоминание о риске: Сценарии ARM являются условными исследовательскими оценками, а не инвестиционным советом или гарантированными доходами. Акции и контракты TradFi могут потерять стоимость, а контракты с кредитным плечом могут быть ликвидированы. Просмотрите текущие данные, допущения и условия BingX независимо перед принятием риска.
Связанное чтение
- Топ ИИ-полупроводниковых акций для покупки в 2026 году: полное руководство по ИИ-чипам и цепочке поставок
- Топ акций ИИ-вычислений и GPU для покупки в 2026 году: переход к выводу и пользовательскому кремнию
- Топ акций ИИ дата-центров для покупки в 2026 году: облако, серверы и ИИ вычислительная инфраструктура
- Прогноз цен акций Nvidia (NVDA) на 2026 год: могут ли Blackwell и Vera Rubin вернуть NVDA к $300?
- Прогноз акций Qualcomm (QCOM) на 2026 год: могут ли ИИ и диверсификация толкнуть QCOM выше $200?
- Прогноз цен Alphabet (GOOGL) на 2026 год: могут ли рост облака на 82% и ИИ толкнуть акции GOOGL к $430?
