

Wells Fargo (WFC) oferă servicii de depozite, creditare, investiții și banking corporativ pentru gospodării și companii. Francizia sa mare de clienți generează venituri recurente din dobânzi, în timp ce extinderea creditării comerciale și a băncii de investiții creează oportunități de a câștiga mai mult din relațiile existente. Prețurile împrumuturilor, costurile depozitelor și performanța creditelor determină dacă creșterea bilanțului se traduce în câștiguri sustenabile și randamente mai ridicate pe acțiune.
Ultimul trimestru a arătat venituri mai puternice din creditare, în timp ce costurile mai mari ale creditului au limitat conversia câștigurilor. Veniturile Wells Fargo din T3 2026 au crescut cu 2% la 21,87 miliarde USD, cu venitul net din dobânzi în creștere cu 5%. EPS a atins 1,87 USD, în timp ce provizioanele pentru credite au crescut la 1,029 miliarde USD. Testul din T4 este dacă aproximativ 13 miliarde USD în venituri din dobânzi pot susține o profitabilitate mai bună.
Prognoza acțiunii WFC pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul redresării creditării: Creșterea împrumuturilor clienților și costurile stabile de finanțare ridică venitul din dobânzi, în timp ce cheltuielile operaționale mai mici permit ca mai multe venituri să ajungă la acționari.
- Cazul presiunii asupra marjei: Prețurile mai ridicate ale depozitelor și provizioanele pentru credite absorb creșterea creditării, lăsând venituri din comisioane mai slabe și necesitățile de capital să constrângă randamentele asupra activelor în expansiune.
Acest ghid analizează prognoza acțiunii WFC, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri al Wells Fargo din 13 octombrie, prezentare, suplimentul trimestrial și datele de piață până pe 21 octombrie, plus cum să cumpărați acțiuni WFC pe BingX TradFi cu USDT sau USDC.
Top 5 Lucruri pe care Investitorii Wells Fargo Trebuie să le Știe în Octombrie 2026
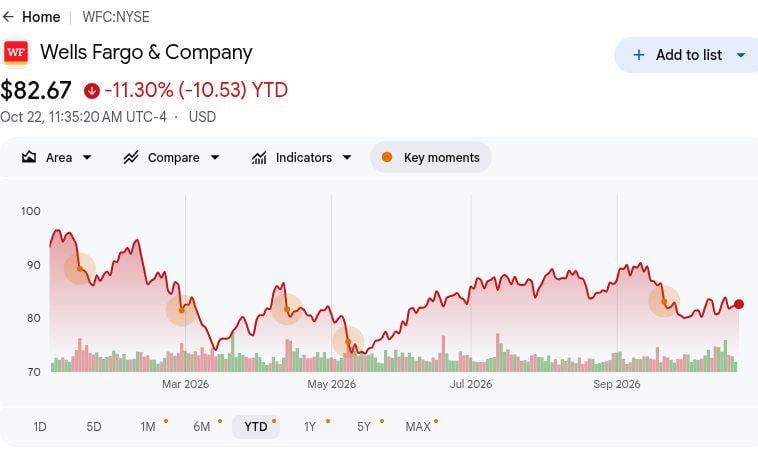
- WFC a închis la 82,42 USD pe 21 octombrie, în scădere cu 11,57% de la începutul anului: Acțiunile rămân sub nivelul de deschidere al anului, ceea ce face ca scenariul bull de 105 USD să depindă de îmbunătățirea economiei creditării. Câștigurile continue necesită ca creșterea activelor finanțate prin depozite să întărească randamentele, mai degrabă decât să se bazeze exclusiv pe expansiunea bilanțului.
- Veniturile din T3 au crescut la 21,87 miliarde USD față de 21,44 miliarde USD cu un an mai devreme: Veniturile au scăzut, de asemenea, față de 22,62 miliarde USD în T2, arătând slăbiciune secvențială. Cu toate acestea, venitul din dobânzi a contribuit la creștere, ceea ce face important să se distingă expansiunea creditării de o redresare mai largă a comisioanelor.
- Împrumuturile și depozitele medii au crescut ambele cu 11% pe măsură ce activitatea clienților s-a extins: Soldurile din T3 și creditarea comercială mai puternică oferă dovezi ale cererii clienților. Randamentele împrumuturilor, prețurile depozitelor și performanța creditelor vor determina cât de mult din acea scală se traduce în câștiguri sustenabile pe acțiune.
- Ghidanța pentru T4 stabilește un test de livrare a venitului net din dobânzi: Conducerea a vizat aproximativ 13 miliarde USD pentru trimestrul următor, față de 12,52 miliarde USD în T3. Costurile stabile de finanțare și cererea susținută de împrumuturi vor determina dacă acea perspectivă susține câștigurile durabile și generarea de capital.
- Un raport CET1 de 10,0% susține creditarea continuă și gestionarea capitalului: Wells Fargo a raportat 134,6 miliarde USD în capital CET1 alături de un număr mai mic de acțiuni diluate. Aceasta oferă sprijin pentru finanțarea clienților, deși menținerea calității creditului și a eficienței capitalului va fi esențială pentru valoarea pe termen lung a acționarilor.
Ce Este Wells Fargo (WFC)?
Wells Fargo (WFC) este o companie diversificată de servicii financiare care furnizează servicii bancare, de investiții și creditare persoanelor fizice, companiilor și instituțiilor. Cele patru segmente operaționale sunt Banking și Creditare pentru Consumatori, Banking Comercial, Banking Corporativ și de Investiții și Gestionarea Averii și Investițiilor. Banca câștigă dobândă pe împrumuturi și titluri de valoare, alături de comisioane de consultanță, brokeraj, plăți și banking de investiții. Profitabilitatea depinde de diferența dintre randamentele activelor și costurile de finanțare, eficiența operațiunilor sale și performanța creditului clienților care împrumută în toate afacerile sale.
Strategia de creștere a Wells Fargo se concentrează pe extinderea creditării clienților, consolidarea băncii de investiții și îmbunătățirea eficienței operaționale. Relația extinsă cu Google Cloud utilizează Google Agentspace pentru a implementa instrumente AI agentice care susțin angajații și serviciul clienți. În iunie 2026, Wells Fargo a devenit, de asemenea, împrumutător ipotecar preferat pentru ICON, conectând finanțarea locuințelor cu proiectele de locuințe tipărite 3D ale companiei. Cu împrumuturile și depozitele medii crescând ambele cu 11% în T3, aceste inițiative urmăresc să aprofundeze relațiile cu clienții și să susțină creșterea veniturilor, în timp ce investițiile în tehnologie îmbunătățesc costul furnizării serviciilor financiare.
Citiți mai mult: Cele Mai Bune Acțiuni din Servicii Financiare și Fintech de Cumpărat în 2026 în Contextul AI Agentice și al Schimbării Infrastructurii Stablecoin
Prezentare Generală a Rezultatelor Wells Fargo (WFC) din T3 2026: Venitul din Creditare Ridică EPS în Ciuda Costurilor Mai Ridicate ale Creditului
Wells Fargo a raportat venituri din T3 2026 de 21,87 miliarde USD, în creștere cu 2% față de anul anterior, dar în scădere față de 22,62 miliarde USD în T2, susținute de un venit net mai ridicat din dobânzi. EPS diluat a crescut cu 13% la 1,87 USD, în timp ce provizioanele pentru credite au crescut la 1,029 miliarde USD, iar cheltuielile non-dobânzi au scăzut cu 1% la 13,74 miliarde USD. Cu împrumuturile și depozitele medii crescând fiecare cu 11% și venitul net din dobânzi din T4 ghidat spre aproximativ 13 miliarde USD, câștigurile viitoare depind de convertirea creșterii clienților în marje mai puternice fără o creștere disproporționată a costurilor de credit.
|
Indicator Financiar |
Ghidanță / Consens |
Raportat / Actual |
Surpriză |
|
Venituri totale |
21,436 mld. USD T3 2025 |
21,870 mld. USD |
Îmbunătățit. Creștere de 2% față de anul anterior. |
|
Venit net din dobânzi |
11,950 mld. USD T3 2025 |
12,517 mld. USD |
Extins. Creștere de 5% față de anul anterior. |
|
EPS diluat |
1,66 USD T3 2025 |
1,87 USD |
Mai ridicat. Creștere de 13% față de anul anterior. |
|
Venit net |
5,589 mld. USD T3 2025 |
5,951 mld. USD |
Îmbunătățit. Creștere de 6% față de anul anterior. |
|
Cheltuieli non-dobânzi |
13,846 mld. USD T3 2025 |
13,743 mld. USD |
Mai mic. Scădere de 1% față de anul anterior. |
|
Provizioane pentru credite |
681M USD T3 2025 |
1,029 mld. USD |
Mai ridicat. Creștere cu 348M USD. |
|
ROTCE |
15,2% T3 2025 |
16,30% |
Îmbunătățit. Creștere cu 1,1 puncte. |
|
Venit net din dobânzi T4 |
Nouă ghidanță prospectivă |
~13 mld. USD |
Perspectivă. Țintă pentru trimestrul următor. |
- Veniturile din T3 au crescut cu 2% la 21,87 miliarde USD. Veniturile au scăzut cu 3% secvențial în ciuda creșterii anuale, reflectând venituri non-dobânzi mai slabe și activitate de tranzacționare. Creditarea susținută a clienților și generarea de comisioane vor fi importante pentru menținerea dinamicii câștigurilor.
- Venitul net din dobânzi a crescut cu 5% la 12,52 miliarde USD. Soldurile mai mari ale împrumuturilor și repricing-ul activelor cu rată fixă au determinat performanța în întreaga franciză de creditare. Cererea continuă de împrumuturi și creșterea depozitelor ar putea susține câștigurile, deși costurile de finanțare și randamentele activelor influențează profitabilitatea.
- EPS diluat a crescut cu 13% la 1,87 USD în ciuda provizioanelor mai ridicate. Cheltuielile operaționale au scăzut cu 1% la 13,74 miliarde USD, în timp ce provizioanele pentru credite au atins 1,029 miliarde USD. Venitul din creditare a susținut profitabilitatea, dar eficiența cheltuielilor va fi importantă pe măsură ce cererea de credit a clienților se extinde.
- Activele clienților din Wealth au atins 2,45 trilioane USD. Activele au crescut cu 11% anual, susținând o creștere a veniturilor de 12% în Gestionarea Averii și Investițiilor în cursul trimestrului. Extinderea investițiilor clienților consolidează veniturile recurente din comisioane și reduce dependența de activitățile de creditare și tranzacționare sensibile la piață.
- Ghidanța pentru venitul net din dobânzi din T4 a atins aproximativ 13 miliarde USD. Perspectiva implică o creștere secvențială, cu livrarea depinzând de creditarea clienților și prețurile depozitelor. Reîntregirea depozitelor clienților, menținerea calității împrumuturilor și controlul cheltuielilor vor fi importante pentru creșterea viitoare a câștigurilor.
Perspectiva de Investiții Wells Fargo (WFC) pentru 2026: Cazul Bull de 105 USD vs. Cazul Bear de 72 USD
Perspectiva Wells Fargo pentru 2026 depinde de dacă extinderea împrumuturilor clienților poate genera câștiguri mai ridicate după costurile de finanțare și credit. Venitul din dobânzi din T3 s-a îmbunătățit, dar raportul CET1 de 10,0% și provizioanele în creștere fac ca randamentele pe activele suplimentare să fie centrale pentru evaluare. Următoarele scenarii editoriale reflectă modul în care economia creditării și eficiența operațională ar putea modela performanța până la sfârșitul anului.
Cazul Bull: Creșterea Împrumuturilor și Controlul Costurilor Împing WFC Spre 105 USD
O creditare mai profitabilă a clienților ar ridica venitul din dobânzi, în timp ce eficiența operațională transformă acel venit în câștiguri mai puternice. Venitul net din dobânzi din T3 a atins 12,52 miliarde USD, iar cheltuielile au scăzut cu 1%, în ciuda cheltuielilor mai mari cu tehnologia. Creșterea susținută finanțată prin depozite ar îmbunătăți contribuția câștigurilor din împrumuturi suplimentare fără a necesita o creștere corespunzătoare a cheltuielilor generale sau a provizioanelor pentru credite.
Scenariul de 105 USD ar câștiga sprijin dacă venitul din dobânzi din T4 depășește ghidanța de aproximativ 13 miliarde USD și taxele de credit se stabilizează. Marjele de creditare mai bune și controlul continuu al cheltuielilor ar trebui să ridice randamentele peste nivelul ultimului trimestru.
Cazul de Bază: Creditarea Constantă Menține WFC Între 88 și 96 USD
Creșterea continuă a creditării ar putea susține câștigurile chiar dacă costurile de finanțare și credit absorb o parte din venitul suplimentar. Împrumuturile și depozitele medii din T3 au crescut ambele cu 11%, în timp ce provizioanele au crescut la 1,029 miliarde USD. Expansiunea clienților ar susține venitul din dobânzi și comisioanele, dar îmbunătățirea limitată a marjei ar lăsa randamentele dependente de controlul cheltuielilor și de prețurile adecvate ale creditului.
Un interval de 88 până la 96 USD ar corespunde livrării aproape de perspectiva anuală a venitului din dobânzi, calității stabile a împrumuturilor și creșterii modeste a comisioanelor. Costurile de finanțare mai mici ar putea susține capătul superior, în timp ce provizioanele suplimentare pentru credite ar limita beneficiul expansiunii clienților.
Cazul Bear: Presiunea de Finanțare și Costurile Creditului Trag WFC Spre 72 USD
Costurile de finanțare mai ridicate și deteriorarea performanței creditului ar reduce profitul reținut dintr-un portofoliu de împrumuturi în creștere. Costurile medii ale depozitelor au crescut la 1,56% în T3, în timp ce provizioanele pentru credite au crescut față de 681 milioane USD cu un an mai devreme. Dacă împrumuturile clienților slăbesc și pierderile din delincvențe cresc, expansiunea creditării ar putea consuma capital fără a produce o îmbunătățire proporțională a câștigurilor.
Scenariul de 72 USD ar deveni mai probabil dacă venitul din dobânzi ratează perspectiva din T4, în timp ce provizioanele pentru credite continuă să crească. Generarea mai slabă de comisioane ar oferi apoi mai puțin sprijin pentru câștiguri, reducând capitalul disponibil pentru distribuții și o recuperare a evaluării.
Prognozele Prețului Acțiunii WFC pentru 2026 de la Analiștii de pe Wall Street
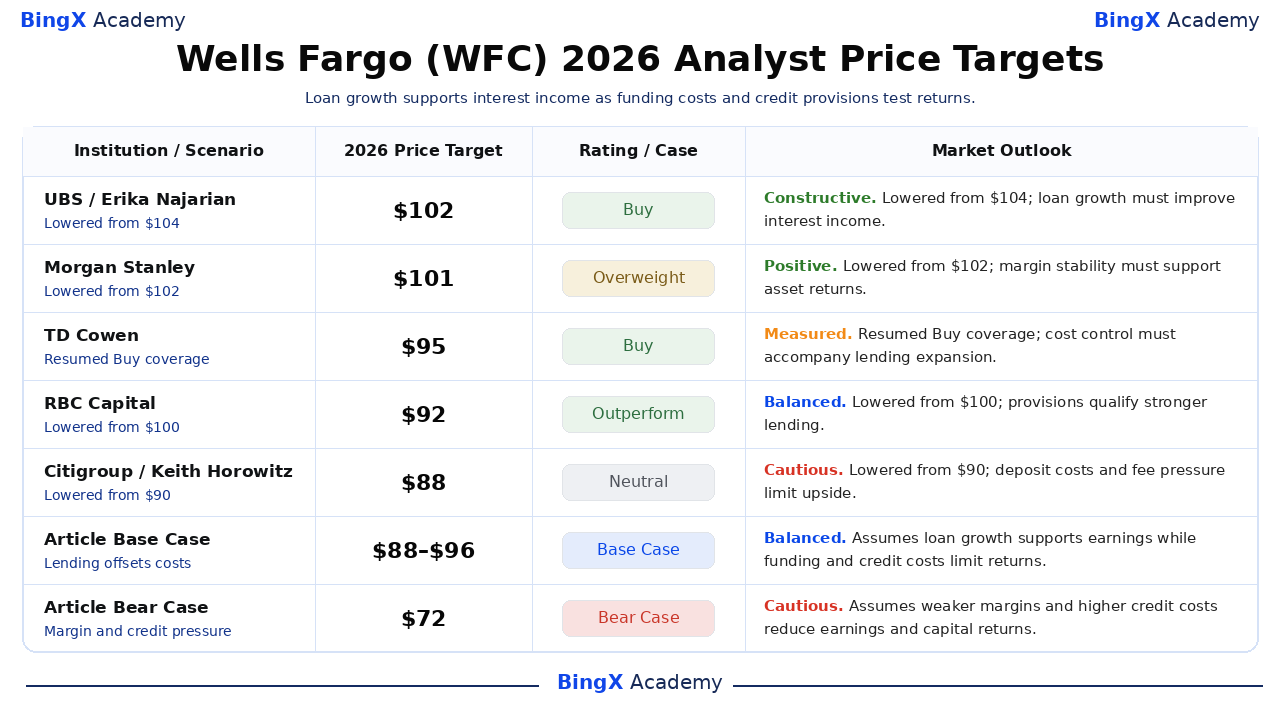
Următoarele acțiuni ale analiștilor Wells Fargo oferă puncte de referință pe douăsprezece luni, nu prețuri garantate pentru decembrie 2026. Mai multe firme și-au redus țintele în jurul ultimului trimestru, în ciuda menținerii ratingurilor pozitive. Scenariul bull editorial de 105 USD al articolului, intervalul de bază de 88 până la 96 USD și scenariul bear de 72 USD sunt cazuri editoriale separate legate de condițiile operaționale discutate mai sus.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectivă de Piață |
|
UBS |
102 USD |
Cumpărare |
Constructiv. 2026-10-05: Redus de la 104 USD; menținut Cumpărare. Perspectivă editorială: Creșterea împrumuturilor finanțate prin depozite trebuie să îmbunătățească venitul net din dobânzi. |
|
Morgan Stanley |
101 USD |
Supraponderat |
Pozitiv. 2026-10-14: Redus de la 102 USD; menținut Supraponderat. Perspectivă editorială: Stabilizarea marjei trebuie să susțină randamentele pe activele în creștere. |
|
TD Cowen |
95 USD |
Cumpărare |
Măsurat. 2026-10-08: Reluată acoperirea Cumpărare la 95 USD. Perspectivă editorială: Controlul costurilor poate susține câștigurile pe măsură ce capacitatea de creditare se extinde. |
|
RBC Capital |
92 USD |
Performanță Superioară |
Echilibrat. 2026-10-14: Redus de la 100 USD; menținut Performanță Superioară. Perspectivă editorială: Provizioanele mai ridicate pentru credite califică creșterea mai puternică a împrumuturilor. |
|
Citigroup |
88 USD |
Neutru |
Precaut. 2026-10-14: Redus de la 90 USD; menținut Neutru. Perspectivă editorială: Prețurile depozitelor și veniturile mai slabe din comisioane pot limita câștigurile pe termen scurt. |
|
Cazul de Bază al Articolului |
88–96 USD |
Caz de Bază |
Echilibrat. Scenariu editorial pentru decembrie 2026. Presupune că creșterea creditării compensează presiunea de finanțare și credit. |
|
Cazul Bear al Articolului |
72 USD |
Caz Bear |
Precaut. Scenariu editorial pentru decembrie 2026. Presupune că costurile mai ridicate de finanțare și credit reduc câștigurile. |
Cum să Cumpărați Acțiuni Wells Fargo (WFC) pe BingX
Cumpărați și dețineți acțiuni Wells Fargo prin BingX Stocks Trading folosind USDT sau USDC, sub rezerva listării și eligibilității contului. Wells Fargo oferă expunere la creditarea pentru consumatori, banking comercial, servicii de investiții și finanțare corporativă. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a utiliza pârghie sau a plăti comisioane de finanțare perpetue.
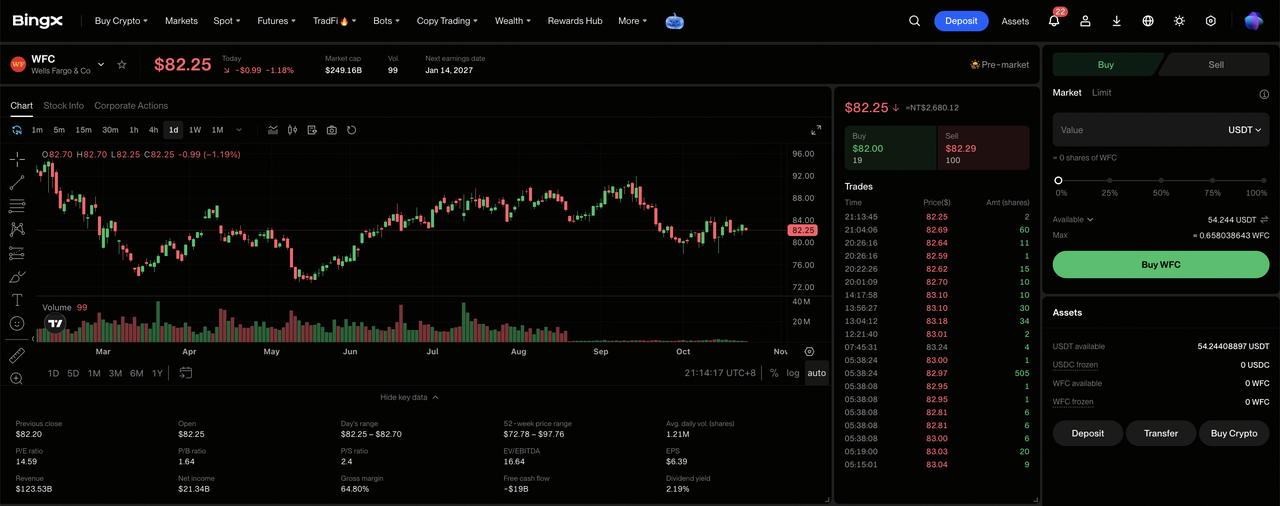
Pasul 1: Accesați BingX Stocks Trading. Înregistrați-vă sau conectați-vă la BingX, completați verificarea identității necesară și navigați la „TradFi > Stocks". Acceptați Dezvăluirea Riscului de Tranzacționare a Acțiunilor dacă accesați produsul pentru prima dată.
Pasul 2: Pregătiți USDT sau USDC. Asigurați-vă că Contul dvs. Spot dispune de fonduri suficiente pentru achiziție. Transferați USDT sau USDC din Contul de Fonduri sau Contul de Avere dacă este necesar. Examinați suma minimă a ordinului acțiunii selectate și eligibilitatea fracțională înainte de a alege dimensiunea investiției.
Pasul 3: Selectați Wells Fargo (WFC). Deschideți piața Stocks, căutați Wells Fargo (WFC) și confirmați că acțiunea este disponibilă pentru contul dvs. Examinați identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpărați Acțiuni Wells Fargo. Selectați „Cumpărare", introduceți o sumă de investiție sau o cantitate de acțiuni permisă și alegeți un ordin de piață sau limit acceptat. Ordinele de piață utilizează prețurile disponibile în sesiunile acceptate, în timp ce ordinele limit necesită prețul specificat sau mai bun și lichiditate suficientă pentru a fi executate.
Pasul 5: Examinați și Gestionați Deținerile dvs. Deschideți „Stocks > Positions" pentru a monitoriza acțiunile dvs. WFC și profitul sau pierderea nerealizată. Utilizați Toate Ordinele pentru a examina tranzacțiile sau pentru a vinde acțiuni când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzări devin retragibile, nu momentul în care acțiunile achiziționate pot fi vândute.
Top 5 Riscuri de Urmărit pentru Investitorii Wells Fargo în 2026
Francizia mare de depozite a Wells Fargo, afacerile bancare diversificate și relațiile în expansiune cu clienții susțin perspectiva câștigurilor sale. Cu toate acestea, costurile de finanțare, calitatea creditului, generarea de comisioane și cerințele de capital ar putea presiona profitabilitatea și randamentele acționarilor.
- Cererea mai slabă de împrumuturi ar putea presiona veniturile: Împrumuturile medii din T3 au crescut cu 11%, susținute de finanțarea comercială și împrumuturile pentru consumatori. Volumele mai mici de împrumuturi sau soldurile mai slabe ale clienților ar putea reduce venitul din dobânzi și randamentele pe baza extinsă de active.
- Creșterea costurilor depozitelor ar putea constrânge marjele: Costurile medii ale depozitelor din T3 au atins 1,56%, cu cinci puncte de bază peste T2. Cheltuielile mai mari de finanțare și costurile tehnologice ar putea slăbi profitabilitatea dacă venitul din creditare și comisioanele recurente cresc mai lent.
- Întârzierile bancare ar putea limita creșterea comisioanelor: Veniturile din banking de investiții din T3 au atins 611 milioane USD, dar comisioanele au scăzut cu 3% secvențial, în ciuda activității anuale mai puternice. Fuziunile întârziate, subscrierea datoriilor sau finalizările tranzacțiilor de capital ar putea reduce vizibilitatea veniturilor viitoare.
- Cerințele de capital ar putea restricționa randamentele acționarilor: Wells Fargo a raportat un raport CET1 de 10,0% în T3, în timp ce extinderea creditării a necesitat capital substanțial. Provizioanele mai ridicate pentru credite sau cerințele de capital de reglementare ar putea constrânge distribuțiile viitoare și creșterea câștigurilor pe acțiune.
- Randamentele mai slabe ar putea presiona evaluarea: ROTCE din T3 al Wells Fargo a atins 16,3%, susținut de venituri mai puternice din creditare și câștiguri de eficiență. Creditarea mai lentă, performanța mai slabă a comisioanelor sau creșterea costurilor creditului ar putea reduce randamentele și declanșa scăderi ale prețului acțiunii.
Concluzii Finale: Ar Trebui să Investiți în Wells Fargo în 2026?
Cei 12,52 miliarde USD ai Wells Fargo în venit net trimestrial din dobânzi și ROTCE de 16,3% demonstrează capacitatea sa de a câștiga mai mult din relațiile în expansiune cu clienții. Creditarea comercială, banking-ul pentru consumatori și comisioanele de gestionare a averii oferă sprijin pentru câștiguri, în timp ce inițiativele tehnologice și operaționale creează oportunități de îmbunătățire a eficienței. Susținerea acestei creșteri va depinde de controlul costurilor depozitelor și menținerea unei performanțe solide a împrumuturilor.
Cazul bull de 105 USD presupune marje de creditare mai puternice, taxe de credit stabile și eficiență continuă a costurilor. Cazul de bază de 88 până la 96 USD reflectă o creștere constantă a clienților, în timp ce cazul bear de 72 USD ține cont de presiunea de finanțare și creditul mai slab. Cu WFC închizând la 82,42 USD pe 21 octombrie, investitorii ar trebui să urmărească dacă expansiunea creditării produce randamente sustenabile pe capital.
Avertisment privind Riscul: Francizia mare de clienți a Wells Fargo nu elimină riscul de investiție. Costurile mai ridicate ale depozitelor, înrăutățirea pierderilor din împrumuturi sau veniturile mai slabe din comisioane ar putea reduce câștigurile și randamentele acționarilor. Investitorii ar trebui să evalueze evaluarea, performanța creditului și toleranța lor la risc înainte de a cumpăra acțiuni WFC.
Lectură Înrudită
- Cele Mai Bune Acțiuni din Servicii Financiare și Fintech de Cumpărat în 2026 în Contextul AI Agentice și al Schimbării Infrastructurii Stablecoin
- Prognoza Prețului JPMorgan Chase (JPM) pentru 2026: Poate Creșterea Venitului din Dobânzi să Ducă JPM Spre 425 USD?
- Prognoza Prețului Goldman Sachs (GS) pentru 2026: Poate Venitul Record din Acțiuni să Ridice GS Spre 1.150 USD?
- Prognoza Prețului BlackRock (BLK) pentru 2026: Poate Cererea Puternică de ETF-uri să Împingă BLK Spre 1.400 USD?
- Prognoza Prețului Bank of America (BAC) pentru 2026: Poate Creșterea Gestionării Averii să Ridice BAC Spre 68 USD?
