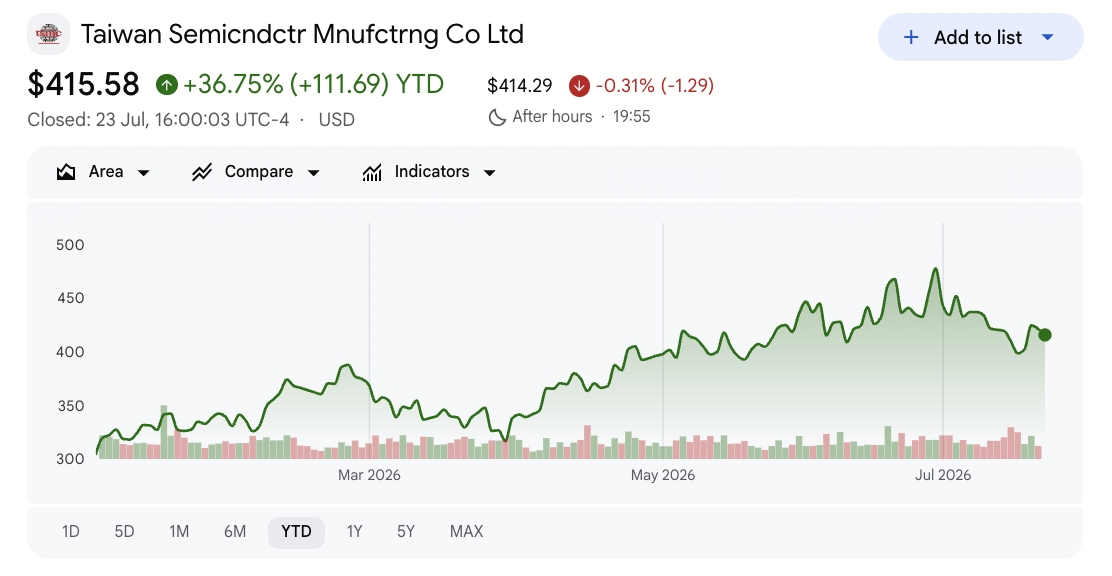
Taiwan Semiconductor Manufacturing (TSM) a intrat în sfârșitul lunii iulie 2026 după una dintre cele mai ciudate reacții la un trimestru record din istoria sa. Pe 16 iulie, compania a raportat venituri din al doilea trimestru de 40,20 miliarde dolari și venituri nete de 706,56 miliarde NT$, cu câștiguri diluate pe acțiune în creștere cu 77,4% de la an la an, apoi a orientat veniturile pentru trimestrul trei între 44,6 miliarde și 45,8 miliarde dolari. Acțiunile TSM au scăzut oricum, închizând aproape de 398 dolari pe 17 iulie după ce au deschis luna în jurul valorii de 465 dolari.
Rezultatele nu erau problema. Marja brută a ajuns la 67,7% și marja operațională la 60,3%, ambele la sau deasupra vârfului orientărilor, în timp ce tehnologiile avansate de 7 nanometri și mai mici au livrat 77% din veniturile de la wafer-uri. Ceea ce a neliniștit piața au fost cheltuielile. TSMC și-a ridicat planul de investiții de capital pentru 2026 la 60-64 miliarde dolari de la 52-56 miliarde dolari și a confirmat încă 100 miliarde dolari pentru Arizona, ducând angajamentul său cumulativ pentru SUA la 265 miliarde dolari.
Prognoza acțiunilor TSM pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul cererii: Optimiștii se așteaptă ca creșterea treptată a tehnologiei de 2 nanometri, scăzământul de ambalare CoWoS și orientarea pentru T3 care implică un alt pas secvențial de 12% să confirme că comenzile AI încă accelerează, cu ținte de analiști care se îndreaptă spre 527 dolari.
- Cazul capex: Pesimiștii văd o creștere a orientării de cheltuieli de 10 miliarde dolari, diluirea marjei de la fabricile din străinătate și o construcție în SUA care convertește o funderie cu randament ridicat într-una mai lacomă de capital.
Acest ghid decompune prognoza acțiunilor TSM, scenarii de preț pentru 2026, riscuri cheie și cercetări de la TD Cowen, Bank of America și restul pieței, bazându-se pe comunicatul de câștiguri din 16 iulie și apelul pentru investitori din T2, plus cum să tranzacționați futures-urile acțiunilor TSM pe BingX TradFi cu colateral USDT.
Top 5 Lucruri de Știut pentru Investitorii TSM în Iulie 2026
- Veniturile T2 de 40,20 miliarde dolari au crescut cu 33,7% în termeni de dolari americani: Veniturile consolidate au ajuns la 1.270,38 miliarde NT$, în creștere cu 36,0% de la an la an și 12,0% secvențial, cu venituri nete de 706,56 miliarde NT$ și câștiguri diluate pe acțiune de 27,25 NT$ sau 4,31 dolari per unitate ADR.
- Venitul net și câștigurile pe acțiune au crescut ambele cu 77,4%: Câștigurile au crescut mai mult de două ori mai repede decât veniturile, cu marja brută la 67,7%, marja operațională la 60,3% și marja profitului net la 55,6%.
- Orientarea pentru T3 implică o altă creștere la aproximativ 45 miliarde dolari: Managementul a orientat veniturile pentru trimestrul trei la 44,6-45,8 miliarde dolari cu marja brută de 65% la 67%, citând creșterea abruptă a tehnologiei de 2 nanometri.
- Orientarea capex a fost ridicată la 60-64 miliarde dolari: Creșterea de la 52-56 miliarde dolari, alături de încă 100 miliarde dolari angajați pentru Arizona și o investiție cumulativă de 265 miliarde dolari în SUA, a fost cel mai mare motor al reacției negative a acțiunilor.
- Tehnologia de 2 nanometri a intrat în mixul de venituri cu 3%: N2 a contribuit cu 3% din veniturile de wafer în primul său trimestru semnificativ, cu 3 nanometri la 30%, 5 nanometri la 33% și 7 nanometri la 11%, ducând tehnologiile avansate la 77% din total.
Ce Este Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC), fondată în 1987 și cu sediul în Hsinchu, a fost pioniera modelului de funderie pur și rămâne cel mai important producător dedicat de semiconductori din lume. Nu proiectează cipuri și nici nu concurează cu clienții săi. În schimb, produce cipuri pentru companiile tehnologice majore, inclusiv Apple, Nvidia, AMD, Broadcom, Qualcomm și MediaTek, motiv pentru care aproape fiecare procesor AI avansat trece printr-o fabrică TSMC.
Scala este dificil de replicat. TSMC a implementat 305 tehnologii de proces distincte și a produs 12.682 produse pentru 534 clienți în 2025. Avantajul său economic stă la vârful tehnologic, unde 7 nanometri și mai mic reprezintă acum 77% din veniturile de wafer și susține puterea de stabilire a prețurilor vizibilă într-o marjă brută de 67,7%. Calculul de înaltă performanță, care include acceleratoare AI, a devenit platforma sa dominantă. Dincolo de wafer-uri, TSMC controlează ambalajul avansat CoWoS, un blocaj cheie care determină câte acceleratoare AI poate livra industria în fiecare trimestru. Producția se întinde în Asia, Europa și America de Nord, cu expansiunea din Arizona reprezentând acum un angajament cumulativ de 265 miliarde dolari în SUA.
Câștigurile TSMC (TSM) T2 2026: Ce a Condus la Venituri Record și Creșterea Profitului cu 77%
- Cererea de vârf a condus linia superioară. Huang a atribuit trimestrul cererii puternice pentru tehnologiile de proces de vârf, cu nodurile avansate de 7 nanometri și mai mici livrând 77% din veniturile de wafer.
- Marjele s-au extins mai repede decât veniturile. Profitul brut a crescut cu 57,2% și venitul din operațiuni a crescut cu 65,4%, ambele mult în fața creșterii veniturilor de 36,0%, producând o creștere a venitului net de 77,4%.
- Nodurile de 3 și 5 nanometri au purtat mixul. N3 a contribuit cu 30% din veniturile de wafer și N5 a contribuit cu 33%, împreună reprezentând aproape două treimi din total, în timp ce N2 și-a început creșterea la 3%.
- Creșterea secvențială s-a accelerat. Veniturile au crescut cu 12,0% față de T1 și venitul net a crescut cu 23,4%, indicând că registrul de comenzi AI încă se construia pe parcursul trimestrului în loc să se aplatizeze.
- Creșterea capex a recadrat povestea. Ridicarea cheltuielilor de capital pentru 2026 la 60-64 miliarde dolari a semnalat încredere în cererea pe mai mulți ani, dar a spus și investitorilor că fluxul de numerar liber va fi consumat de construcții pentru mai mulți ani.
Profilul Financiar și de Consens TSMC T2 2026: Venituri, Câștiguri pe Acțiune și Marje
Raportul T2 al TSMC a arătat o companie care bătea pe aproape toate liniile operaționale în timp ce ridica intensitatea de capital a afacerii. Discrepanța dintre rezultatul operațional și reacția prețului acțiunilor este faptul central al trimestrului.
|
Indicatorul Financiar |
Orientări / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 2026 (USD) |
39,0-40,2 miliarde $ orientat |
40,20 miliarde $ |
Vârful orientărilor; în creștere cu 33,7% an-la-an |
|
Venituri T2 2026 (NT$) |
— |
1.270,38 miliarde NT$ |
În creștere cu 36,0% an-la-an, în creștere cu 12,0% secvențial |
|
Câștiguri diluate pe acțiune T2 2026 |
~3,83 $ per ADR consens |
27,25 NT$ (4,31 $ per ADR) |
Depășit; în creștere cu 77,4% an-la-an |
|
Venit net T2 2026 |
— |
706,56 miliarde NT$ |
În creștere cu 77,4% an-la-an, în creștere cu 23,4% secvențial |
|
Marja brută T2 2026 |
65,5% la 67,5% orientat |
67,70% |
Deasupra vârfului orientărilor |
|
Marja operațională T2 2026 |
— |
60,30% |
Venit din operațiuni în creștere cu 65,4% |
|
Tehnologii avansate T2 2026 |
— |
77% din veniturile de wafer |
N2 la 3%, N3 la 30%, N5 la 33%, N7 la 11% |
|
Orientări venituri T3 2026 |
— |
44,6-45,8 miliarde $ |
Implică aproximativ o creștere secvențială de 12% |
|
Orientări capex AF2026 |
52-56 miliarde $ anterior |
60-64 miliarde $ |
Ridicat cu aproximativ 10 miliarde $; principalul catalizator negativ |
Pentru context, T1 2026 a livrat 1.134,10 miliarde NT$ venituri cu venit net de 572,48 miliarde NT$ și câștiguri pe acțiune de 22,08 NT$. Prima jumătate a anului 2026 a ajuns la venituri de 2.404,48 miliarde NT$, în creștere cu 35,6% an-la-an, și doar iunie a produs 442,68 miliarde NT$, în creștere cu 67,9%. TSMC depășise consensul în fiecare dintre cele patru trimestre precedente acestei publicări, cu o surpriză pozitivă medie de 8,34%. Managementul a orientat către o creștere pentru întregul an 2026 peste 30% în termeni de dolari americani, iar orientarea T3 de 44,6-45,8 miliarde dolari menține acest lucru intact.
Perspectivele de Investiție TSMC (TSM) 2026: Cazul Optimist de 527$ vs. Cazul Pesimist de 390$
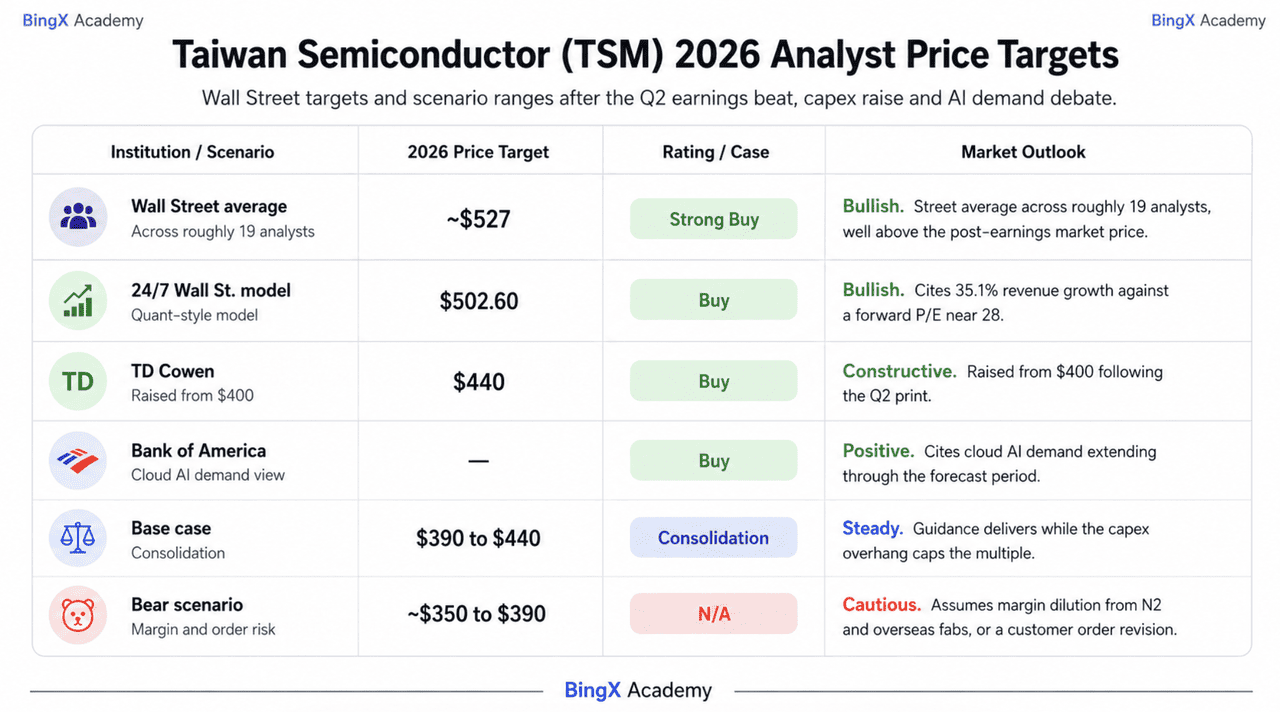
Perspectivele TSMC pentru restul anului 2026 depind de o întrebare centrală: dacă o creștere de capex de 10 miliarde dolari este dovadă a vizibilității cererii sau începutul unei afaceri structural mai intensive în capital.
Cazul Optimist: Creșterea N2 și Puterea de Stabilire a Prețurilor Împing TSM Spre 527$
Cazul optimist se bazează mai mult pe orientarea viitoare decât pe trimestrul raportat. Veniturile T3 de 44,6-45,8 miliarde dolari implică o altă creștere secvențială de 12% după ce T2 a crescut deja cu 12%, ceea ce sugerează că ciclul AI rămâne puternic. Managementul a evidențiat și rampa rapidă de producție de 2 nanometri, un nod cu preț mai mare care a contribuit doar cu 3% din veniturile de wafer și încă are spațiu semnificativ pentru expansiune.
Acest scenariu necesită ca marjele să rămână reziliente pe măsură ce N2 se scalează și fabricile din străinătate absorb costuri mai mari. TD Cowen și-a ridicat ținta la 440 dolari, în timp ce media mai largă a pieței se situează aproape de 527 dolari cu un consens Strong Buy. Creșterea veniturilor de 36%, o marjă brută de 67,7% și controlul TSMC asupra capacității de ambalare avansată susțin cazul pentru puterea de stabilire a prețurilor durabilă. Dacă capex-ul mai mare reflectă cererea angajată a clienților, scăderea de la aproximativ 465 dolari în zona superioară de 390 dolari poate dovedi că este un punct de intrare.
Cazul de Bază: Câștiguri Puternice și Îngrijorări de Capex Mențin TSM Între 390$ și 440$
În cazul de bază, TSMC își livrează orientarea, dar piața continuă să actualizeze scala cheltuielilor sale. Veniturile T3 aterizează în intervalul 44,6-45,8 miliarde dolari, veniturile anuale în dolari cresc cu mai mult de 30%, iar acțiunea tranzacționează lateral în timp ce investitorii evaluează randamentele de la expansiunea din Arizona.
Tehnologiile avansate reprezintă 77% din veniturile de wafer, în timp ce marja brută de 67,7% oferă un plafon solid pentru câștiguri. Supraagătzarea capex, cu toate acestea, limitează expansiunea multiplă. Zona superioară de 390 dolari rămâne baza pe termen apropiat, în timp ce ținta de 440 dolari a TD Cowen reprezintă primul nivel de rezistență semnificativ.
Cazul Pesimist: Costurile Fabricilor din Străinătate și Presiunea Marjei Trag TSM Spre 350$
Cazul pesimist nu necesită ca cererea de AI să se prăbușească. Necesită doar ca costul de satisfacere a acelei cereri să crească mai repede decât se aștepta. TSMC a orientat marja brută T3 la 65%-67%, sub cea mai recentă de 67,7%, în timp ce rampa N2 și expansiunea fabricilor din străinătate ar putea reduce marjele cu aproximativ două până la trei puncte procentuale.
Principalul declanșator ar fi un client major care reduce planurile de capacitate în timp ce cheltuielile de construcție rămân ridicate. TSMC are și concentrare substanțială de clienți, cu cei mai mari zece clienți reprezentând aproximativ 85% din creanțele comerciale. Combinat cu riscul geopolitic și intensitatea crescândă de capital, orice revizuire de comenzi ar putea comprima evaluarea și împinge acțiunea spre mijlocul zonei de 350 dolari.
Prognoze pentru Prețul Acțiunilor TSM pentru 2026 de la Analiștii de pe Wall Street
Wall Street rămâne în mare măsură pozitiv pe TSMC, iar revizuirile țintelor post-câștiguri s-au mutat mai sus, nu mai jos, ceea ce este cel mai clar semnal că piața citește creșterea capex-ului ca fiind condusă de cerere în loc de defensivă.
|
Instituția |
Ținta de Preț 2026 |
Rating |
Perspectiva Pieței |
|
Media Wall Street |
~527$ |
Strong Buy |
Media pieței pe aproximativ 19 analiști, mult deasupra prețului de piață post-câștiguri. |
|
Modelul 24/7 Wall St. |
502,60$ |
Buy |
Optimist. Citează creșterea veniturilor de 35,1% împotriva unui P/E viitor aproape de 28. |
|
TD Cowen |
440$ |
Buy |
Constructiv. Ridicat de la 400$ în urma raportului T2. |
|
Bank of America |
— |
Buy |
Pozitiv. Citează cererea de AI cloud care se extinde prin perioada de prognoză. |
|
Cazul de bază |
390$-440$ |
Consolidare |
Stabil. Orientările se livrează în timp ce supraagățzarea capex limitează multipla. |
|
Scenariul pesimist |
~350$-390$ |
N/A |
Precaut. Presupune diluirea marjei de la N2 și fabricile din străinătate, sau o revizuire a comenzilor clienților. |
Cum să Tranzacționezi Acțiunile Taiwan Semiconductor (TSM) pe BingX
Navighează volatilitatea ciclului de câștiguri al TSMC folosind BingX TradFi și instrumentele BingX AI, unde expunerea TSMC se tranzacționează ca TSMU.
TSMU este GraniteShares 2x Long TSM Daily ETF, care livrează de două ori randamentul zilnic al acțiunilor Taiwan Semiconductor, deci o mișcare de 3% în TSM devine aproximativ 6% în TSMU, în ambele direcții. Deoarece acea țintă 2x se resetează zilnic, TSMU se potrivește tranzacțiilor direcționale pe orizont scurt în jurul catalizatorilor precum comunicatele trimestriale în loc de dețineri lungi.
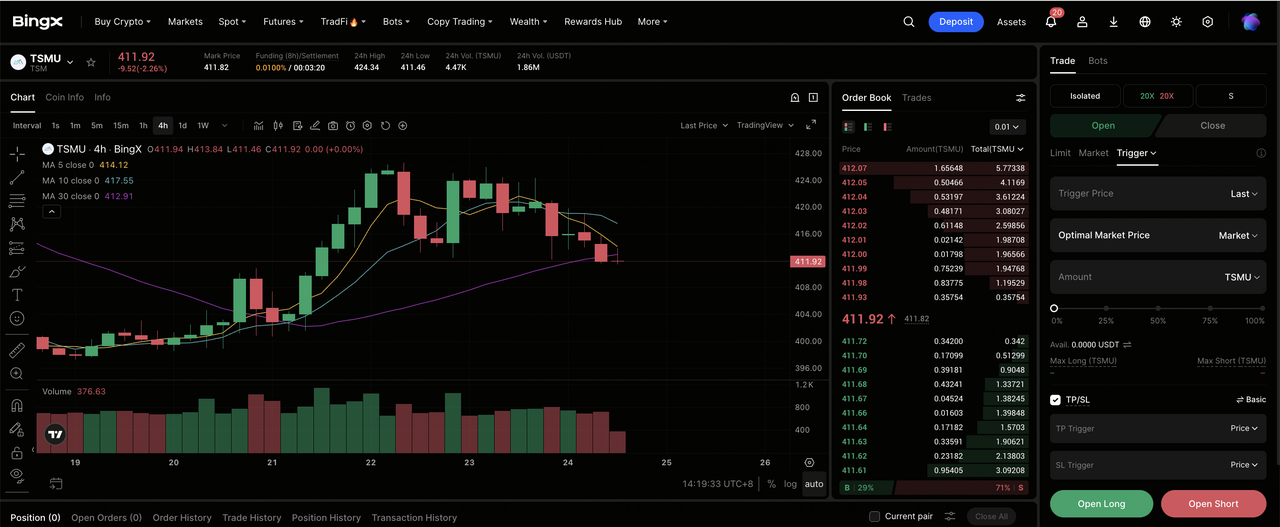
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi de pe tabloul principal de bord al bursei BingX.
Pasul 2: Selectează TSMU. Caută și selectează contractul futures perpetuu TSMU-USDT.
Pasul 3: Alege direcția ta. Selectează Open Long dacă te aștepți ca veniturile T3 să aterizeze în orientarea de 44,6-45,8 miliarde dolari, rampa de 2 nanometri să ridice stabilirea prețurilor și creșterea capex să fie recitită ca vizibilitate a cererii. Selectează Open Short dacă te aștepți ca costurile fabricilor din străinătate să diluie marjele în continuare, un hyperscaler să reducă planurile de capacitate sau intensitatea crescândă de capital să comprime multipla.
Pasul 4: Selectează leverajul și modul de marjă. Alege Isolated sau Cross-Margin bazat pe toleranța ta la risc. Deoarece TSMU poartă deja expunere zilnică 2x și TSM a scăzut de la aproximativ 465 dolari la zona superioară de 390 dolari într-o singură lună, leverajul conservator și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. TSMU poate reacționa rapid la divulgările lunare de venituri, câștiguri trimestriale, comentariile capex ale hyperscaler-ilor, actualizările capacității CoWoS, titlurile politicii tarifelor și de export din SUA și știrile geopolitice din Taiwan.
Top 5 Riscuri de Urmărit pentru Investitorii TSM în 2026
Pentru a naviga în a doua jumătate a anului 2026, investitorii trebuie să cântărească economia de monopol a fundariei TSMC împotriva acestor cinci vânturi contrare structurale și macro.
- Intensitatea de capital crește brusc: Orientarea capex 2026 s-a mutat la 60-64 miliarde dolari de la 52-56 miliarde dolari, cu un cumulativ de 265 miliarde dolari angajat pentru Statele Unite. Fluxul de numerar liber este consumat de construcții cu mult înainte ca veniturile să sosească.
- Fabricile din străinătate și rampa N2 diluează marjele: Orientarea marjei brute T3 de 65%-67% se situează sub cele 67,7% tocmai livrate, iar managementul a semnalat mai multe puncte de diluare din costurile rampei N2 și manufacturarea din străinătate cu costuri mai mari.
- Concentrarea clienților este extremă: Primii zece clienți reprezintă aproximativ 85% din creanțele comerciale. Un singur hyperscaler sau designer de acceleratoare care revizuiește comenzile mișcă întregul model al TSMC.
- Dezbaterea vârfului AI se aplică direct: TSMC se află în fața lanțului de comenzi, deci orice decelerare în cheltuielile de capital ale hyperscaler-ilor apare în starturile de wafer și rezervările de ambalare înainte să apară oriunde altundeva.
- Riscul geopolitic din Taiwan și de tarife rămâne nerezolvat: Concentrarea celei mai avansate capacități de manufacturare pe o singură insulă, combinată cu presiunea din SUA de a reloca producția, este o reducere permanentă pe care niciun rezultat trimestrial nu o poate elimina.
Gânduri Finale: Ar Trebui să Investești în TSMC în 2026?
Raportul din 16 iulie al TSMC a întărit puterea sa operațională, dar a mutat atenția către intensitatea crescândă de capital. Veniturile au ajuns la 40,20 miliarde dolari, marja brută a fost de 67,7%, câștigurile au crescut cu 77,4%, iar orientarea veniturilor T3 s-a apropiat de 45 miliarde dolari. Dezbaterea este dacă capex-ul anual planificat de 60-64 miliarde dolari susține creșterea AI pe termen lung sau justifică o multiplu mai mică.
Optimiștii văd creșterea capex-ului ca un semnal puternic de cerere și consideră resetarea prețului acțiunii ca fiind excesivă. Pesimiștii indică presiunea marjei de la N2 și fabricile din străinătate, concentrarea clienților și un model mai intensiv în capital. Investitorii AI pe termen lung pot încă vedea TSMC ca o modalitate directă de a exprima acea viziune, în timp ce traderii precauți pot aștepta confirmarea T3, cu zona de 390 dolari ca suport și 440 dolari ca nivel cheie de recuperare.
Reamintire de Risc: Tranzacționarea și investiția în acțiuni precum TSM implică un risc mare de pierdere de capital. TSMC este expusă la ciclicitatea semiconductorilor, concentrarea extremă de clienți, controalele de export și riscul geopolitic din Taiwan, oricare dintre acestea putând mișca acțiunea independent de câștigurile sale. Efectuează cercetări independente înainte de alocarea capitalului.
Lecturi Corelate
- Predicția de Preț ASML (ASML) 2026: Poate o a Treia Creștere de Orientări să Împingă ASML Peste 2.000$?
- Perspectiva Prețului Acțiunilor Nvidia (NVDA) pentru 2026: Pot Blackwell și Vera Rubin să Ducă NVDA Înapoi la 300$?
- Perspectiva Acțiunilor Apple (AAPL) pentru 2026: Creșterea MacBook Neo sau Capcana de Evaluare AI?
- Predicția Prețului Acțiunilor Micron 2026: Superciclul AI de 1.500$ sau Capcana Ciclică a Marjei de Vârf?
- Perspectiva Acțiunilor Broadcom (AVGO) pentru 2026: Regele Infrastructurii AI sau Victima Marjei?
- Predicția Prețului Acțiunilor Qualcomm (QCOM) 2026: Poate QCOM să Rupă 260$ pe Creșterea Edge AI?
