SentinelOne (S) vinde software de securitate pe bază de abonament care protejează punctele finale ale întreprinderii, sarcinile de lucru în cloud și identitățile. Baza de clienți recurentă oferă motorul consolidat, în timp ce Purple AI și modulele Singularity mai largi vizează extinderea cheltuielilor în cadrul acestor conturi. Randamentul depinde de dacă adoptarea platformei plătite poate susține creșterea, îmbunătățind în același timp marjele de livrare și reducând decalajul dintre profitul ajustat și pierderile GAAP.
Ultimul trimestru a arătat o creștere a abonamentelor și o profitabilitate ajustată mai puternică, alături de marje brute mai slabe. Veniturile SentinelOne T2 AF2027 au crescut cu 21% la 292 milioane USD, iar ARR a crescut cu 22% la 1,218 miliarde USD. Marja operațională ajustată a atins 10%, dar marja brută GAAP a scăzut la 72% de la 75%. Următorul test constă în livrarea față de ghidul de venituri T3 de 309 milioane USD până la 311 milioane USD, cu o economie a abonamentelor mai sănătoasă.
Prognoza acțiunii S pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul expansiunii platformei: Clienții mai mari adaugă module cloud și AI, crescând veniturile recurente, în timp ce recuperarea marjelor brute transformă efectul de pârghie ajustat existent într-o calitate mai bună a câștigurilor.
- Cazul presiunii marjelor: Extinderea mai lentă a conturilor și profitul brut mai scăzut lasă cheltuielile cu produsele și compensațiile bazate pe acțiuni să consume prea mult din beneficiul creșterii abonamentelor.
Acest ghid analizează prognoza acțiunii S, scenariile de prețuri pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe câștigurile SentinelOne, informațiile oficiale despre produse și înregistrările Stock Analysis până pe 21 octombrie, plus cum să cumpărați acțiuni S pe BingX TradFi cu USDT sau USDC.
Top 5 lucruri pe care investitorii SentinelOne trebuie să le știe în octombrie 2026
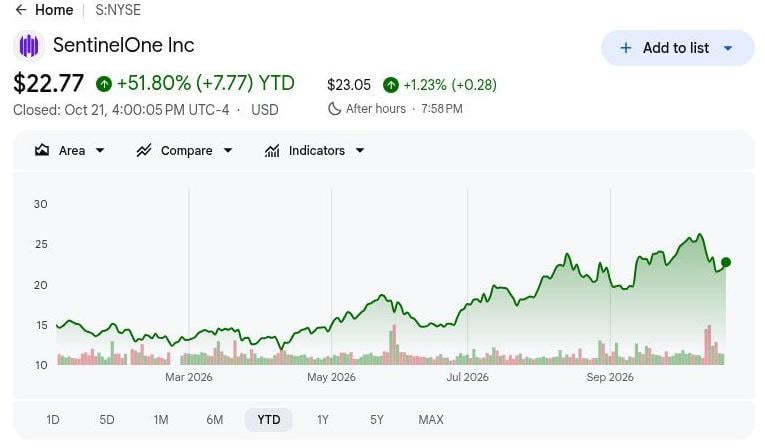
- S a închis la 22,77 USD pe 21 octombrie, în creștere cu 51,80% de la începutul anului: Acțiunile rămân peste nivelul de la începutul anului, făcând scenariul bull de 32 USD dependent de extinderea platformei plătite și de marje mai sănătoase. Câștigurile continue necesită ca adoptarea Singularity să îmbunătățească profitabilitatea pe acțiune alături de creșterea veniturilor recurente.
- Veniturile T2 AF2027 au crescut cu 21% la 292 milioane USD: Marja operațională ajustată s-a îmbunătățit, de asemenea, de la 2% la 10%, arătând un efect de pârghie mai puternic al cheltuielilor. Cu toate acestea, marja brută GAAP a scăzut de la 75% la 72%, ceea ce face important să se distingă controlul costurilor operaționale de economia livrării de abonamente suplimentare.
- ARR a atins 1,218 miliarde USD pe măsură ce conturile clienților mai mari s-au extins: Baza recurentă T2 a crescut cu 22%, în timp ce clienții cu cel puțin 100.000 USD ARR au crescut cu 13% la 1.715. Reînnoirile, adoptarea modulelor plătite și marjele de livrare vor determina cât de mult se traduce această scară a abonamentelor în creștere durabilă a câștigurilor.
- Ghidul de venituri T3 stabilește un test de 309 milioane USD până la 311 milioane USD: Conducerea a proiectat 38 milioane USD până la 40 milioane USD în venituri operaționale ajustate, necesitând o creștere continuă alături de efectul de pârghie al cheltuielilor. Vânzările de abonamente recunoscute și stabilizarea marjei brute vor determina dacă această perspectivă susține îmbunătățiri susținute ale profitabilității platformei.
- Pierderile operaționale GAAP rămân o constrângere asupra randamentelor acționarilor: SentinelOne a raportat o marjă operațională negativă de 31% alături de un rezultat ajustat pozitiv de 10%, în timp ce pierderea GAAP diluată a atins 0,27 USD pe acțiune. Creșterea abonamentelor trebuie să acopere costurile de livrare și compensație înainte ca progresul ajustat să se traducă în economia pe acțiune.
Ce este SentinelOne?
Fondată în 2013, SentinelOne (S) dezvoltă software de securitate cibernetică bazat pe inteligență artificială prin platforma sa Singularity, care protejează punctele finale ale întreprinderii, sarcinile de lucru în cloud și identitățile, ajutând în același timp echipele de securitate să detecteze și să răspundă la amenințări. Afacerea bazată pe abonamente generează venituri recurente de la întreprinderi, furnizori de servicii de securitate gestionate și parteneri de canal. Venitul anual recurent (ARR), creșterea clienților mari și expansiunea abonamentelor sunt măsuri cheie ale performanței pe măsură ce SentinelOne concurează cu furnizorii consacrați de securitate cibernetică.
Strategia de creștere a SentinelOne se concentrează pe extinderea dincolo de protecția punctelor finale în securitatea cloud, protecția identității și operațiunile de securitate autonome. Tehnologia Purple AI ajută echipele de securitate să investigheze amenințările, în timp ce platforma Singularity încurajează o adoptare mai largă la nivel de întreprindere. Printre clienții notabili se numără NVIDIA, Mastercard, Lockheed Martin, Aston Martin și Carnival Corporation, demonstrând adoptarea în domeniile tehnologiei, serviciilor financiare, apărării și călătoriilor. Până pe 31 iulie 2026, ARR a atins 1,218 miliarde USD, cu 1.715 clienți care generează mai mult de 100.000 USD anual. Creșterea ulterioară depinde de extinderea abonamentelor pentru întreprinderi și de îmbunătățirea profitabilității.
Prezentare generală a câștigurilor SentinelOne (S) T2 AF2027: Abonamentele mai puternice se confruntă cu costuri în creștere și o perspectivă T3 slabă
SentinelOne a raportat venituri T2 AF2027 de 292 milioane USD, în creștere cu 21% față de același trimestru al anului precedent, alături de o creștere ARR de 22% la 1,218 miliarde USD și extinderea conturilor clienților mai mari. Marja operațională ajustată s-a îmbunătățit de la 2% la 10%, în timp ce marja brută GAAP a scăzut de la 75% la 72%, iar pierderea diluată s-a extins la 0,27 USD pe acțiune. Cu un ghid de venituri T3 de 309 milioane USD până la 311 milioane USD, creșterea viitoare depinde de conversia adoptării platformei plătite în marje de abonament mai sănătoase și reducerea pierderilor GAAP.
Citește mai mult: SentinelOne (S) Prezentare generală a câștigurilor T2 AF2027: Veniturile depășesc estimările, dar acțiunile scad cu 5,15% pe fondul perspectivei slabe T3
|
Indicator financiar |
Ghid / Consens |
Raportat / Actual |
Surpriză |
|
Venituri |
242M USD T2 AF2026 |
292M USD |
Îmbunătățit. Creștere de 21% față de aceeași perioadă a anului anterior. |
|
Venituri anuale recurente |
~1,0 mld. USD T2 AF2026 |
1,218 mld. USD |
Extins. Creștere de 22% față de aceeași perioadă a anului anterior. |
|
Clienți cu ARR ≥100K USD |
1.513 T2 AF2026 |
1.715 |
Extins. Creștere de 13% față de aceeași perioadă a anului anterior. |
|
Marjă brută GAAP |
75% T2 AF2026 |
72% |
Mai scăzută. Scădere de trei puncte. |
|
Marjă brută non-GAAP |
79% T2 AF2026 |
77% |
Mai scăzută. Scădere de două puncte. |
|
Marjă operațională non-GAAP |
2% T2 AF2026 |
10% |
Îmbunătățită. Creștere de opt puncte. |
|
EPS diluat GAAP |
-0,22 USD T2 AF2026 |
-0,27 USD |
Extinsă. Pierderea pe acțiune a crescut. |
|
Ghid venituri T3 |
Ghid nou prospectiv |
309M–311M USD |
Perspectivă. Interval trimestrul următor. |
- Veniturile T2 AF2027 au crescut cu 21% la 292 milioane USD. Venitul anual recurent (ARR) a crescut cu 22% la 1,218 miliarde USD, reflectând o creștere continuă a abonamentelor. Recunoașterea susținută a veniturilor și generarea de numerar vor fi importante pentru confirmarea puterii cererii din partea întreprinderilor.
- Clienții mari din sectorul enterprise au crescut cu 13% la 1.715. Conturile care generează cel puțin 100.000 USD în ARR s-au extins, susținând creșterea întreprinderii SentinelOne. O adoptare mai largă a capacităților cloud, de identitate și AI ale Singularity ar putea genera contracte mai mari și venituri recurente.
- Marja operațională ajustată s-a îmbunătățit la 10% de la 2%. Eficiența operațională s-a consolidat în ciuda scăderii marjei brute GAAP la 72% de la 75%. Cu marja operațională GAAP încă negativă la 31%, disciplina suplimentară a costurilor și recuperarea marjei brute rămân esențiale.
- Expansiunea platformei a consolidat oferta de securitate cibernetică a SentinelOne. Singularity integrează protecția punctelor finale, cloud-ului și identității, în timp ce Purple AI și operațiunile de securitate autonome creează oportunități suplimentare pentru extinderea abonamentelor. Creșterea viitoare depinde de conversia acestor capabilități în adoptare plătită și de îmbunătățirea marjelor.
- Ghidul de venituri T3 de 309 milioane USD până la 311 milioane USD semnalează o creștere continuă. Conducerea se așteaptă, de asemenea, la 38 milioane USD până la 40 milioane USD în venituri operaționale ajustate. Cererea susținută de abonamente, marjele brute mai puternice și îngustarea pierderilor GAAP vor fi măsuri cheie ale progresului spre profitabilitate.
Perspectiva de investiții SentinelOne (S) 2026: Cazul Bull de 32 USD vs. Cazul Bear de 17 USD
Testul central pentru S este dacă modulele AI și cloud mai largi ale Singularity ridică expansiunea clienților în timp ce marja brută se recuperează de la 72%. Marja operațională ajustată de 10% din T2 arată progres, dar pierderea GAAP și efectele asupra numărului de acțiuni rămân semnificative. Cele trei scenarii editoriale de final de an combină conversia ARR, livrarea ghidului T3 și calitatea marjei; acestea sunt separate de țintele analiștilor pe aproximativ 12 luni.
Cazul Bull: Expansiunea platformei plătite și recuperarea marjei susțin 32 USD
O adoptare mai largă a modulelor Singularity plătite ar crește profitul brut din abonamente, în timp ce baza recurentă existentă susține efectul de pârghie operațional. ARR-ul T2 a crescut cu 22% la 1,218 miliarde USD, iar marja operațională ajustată a atins 10%, în ciuda marjelor brute mai mici. Recuperarea economiei de livrare ar permite ca mai mult venit incremental să finanțeze câștigurile în loc să compenseze pur și simplu costul extinderii platformei.
Scenariul de 32 USD ar câștiga sprijin dacă veniturile T3 depășesc 311 milioane USD, conturile mari continuă să se extindă și marjele brute se stabilizează. Un profit brut mai puternic alături de pierderi GAAP mai mici ar face creșterea platformei mai valoroasă pe acțiune.
Cazul de Bază: Creșterea recurentă compensează decalajele de profitabilitate la 23–27 USD
Expansiunea abonamentelor recurente ar susține o creștere moderată a profitului ajustat, în timp ce marjele brute slabe continuă să limiteze progresul GAAP. Veniturile T2 au crescut cu 21%, iar marja operațională ajustată a atins 10%, dar marja operațională GAAP a rămas negativă la 31%. Îndeplinirea ghidului de vânzări următor ar păstra motorul de creștere fără a rezolva povara cheltuielilor și a compensației purtate de acționarii existenți.
Un interval de 23–27 USD ar corespunde veniturilor T3 în intervalul 309 milioane USD până la 311 milioane USD și marjelor brute stabile alături de continuarea pierderilor GAAP. Aceste condiții ar justifica plata pentru creșterea recurentă, limitând în același timp o primă mai mare pentru profitabilitatea pe termen scurt.
Cazul Bear: Expansiunea mai lentă expune costurile de livrare la 17 USD
Expansiunea mai lentă a clienților ar reduce profitul incremental din abonamente și ar expune costurile de livrare care deja presează marjele. Marja brută GAAP din T2 a scăzut la 72% de la 75%, în timp ce pierderea diluată s-a extins la 0,27 USD pe acțiune. Dacă reducerile competitive sau achizițiile întârziate de module slăbesc adăugirile ARR, cheltuielile cu produsele ar absorbi o cotă mai mare din câștigul de venituri rămas.
Scenariul de 17 USD ar deveni mai probabil dacă vânzările T3 nu ating pragul de 309 milioane USD și marjele brute se deteriorează în continuare. O creștere recurentă mai slabă cu pierderi GAAP persistente ar submina îmbunătățirea câștigurilor necesară pentru a susține recuperarea anterioară a acțiunii.
Prognozele prețului acțiunii S pentru 2026 de la analiștii de pe Wall Street
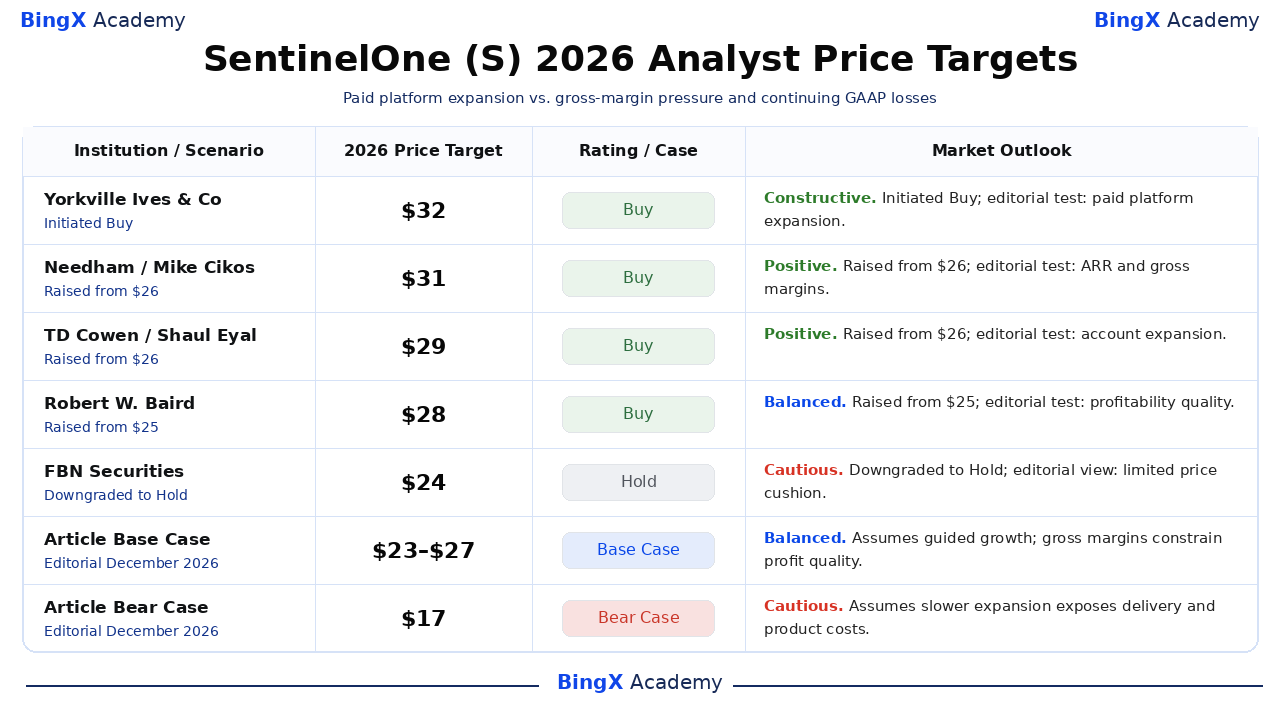
Recomandările selectate privesc acțiunile comune S de la NYSE și acoperă orizonturi de aproximativ 12 luni ale analiștilor, adesea dincolo de decembrie 2026. Stock Analysis înregistrează acțiunile datate; ratingurile folosesc etichetele standardizate ale acestuia. Dispersia reflectă evaluări diferite ale valorii, în timp ce explicațiile marcate ca editoriale reprezintă interpretarea acestui articol. Rândurile Caz de Bază și Caz Bear sunt scenarii editoriale separate de final de an.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectiva pieței |
|
Yorkville Ives & Co |
32 USD |
Cumpărare |
Constructiv. 2026-10-07: A inițiat Cumpărare la 32 USD. Viziune editorială: Adoptarea AI și cloud plătite trebuie să consolideze câștigurile. |
|
Needham |
31 USD |
Cumpărare |
Pozitiv. 2026-10-13: Ridicat de la 26 USD; menținut Cumpărare. Viziune editorială: Expansiunea recurentă necesită marje brute mai bune. |
|
TD Cowen |
29 USD |
Cumpărare |
Pozitiv. 2026-10-02: Ridicat de la 26 USD; reiterat Cumpărare. Viziune editorială: Creșterea conturilor mari trebuie să se traducă în profit. |
|
Robert W. Baird |
28 USD |
Cumpărare |
Echilibrat. 2026-10-14: Ridicat de la 25 USD; reiterat Cumpărare. Viziune editorială: Creșterea trebuie să reducă decalajul dintre profitul GAAP și cel ajustat. |
|
FBN Securities |
24 USD |
Păstrare |
Precaut. 2026-10-06: Retrogradat la Păstrare cu o țintă de 24 USD. Viziune editorială: Potențial de creștere limitat lasă mai puțin loc pentru eșecuri de execuție. |
|
Caz de Bază al Articolului |
23–27 USD |
Caz de Bază |
Echilibrat. Scenariu editorial decembrie 2026. Presupune creștere ghidată; marjele brute constrâng calitatea profitului. |
|
Caz Bear al Articolului |
17 USD |
Caz Bear |
Precaut. Scenariu editorial decembrie 2026. Presupune că expansiunea mai lentă expune costurile de livrare și de produs. |
Cum să cumpărați acțiuni SentinelOne (S) pe BingX
Cumpărați și păstrați acțiuni SentinelOne prin BingX Stocks Trading folosind USDT sau USDC, sub rezerva listării și eligibilității contului. SentinelOne oferă expunere la protecția punctelor finale, securitatea cloud, protecția identității și operațiunile de securitate asistate de AI. Utilizatorii eligibili pot dimensiona participațiile în funcție de obiectivele lor de investiții fără a utiliza efectul de pârghie sau a plăti comisioane de finanțare perpetuă.
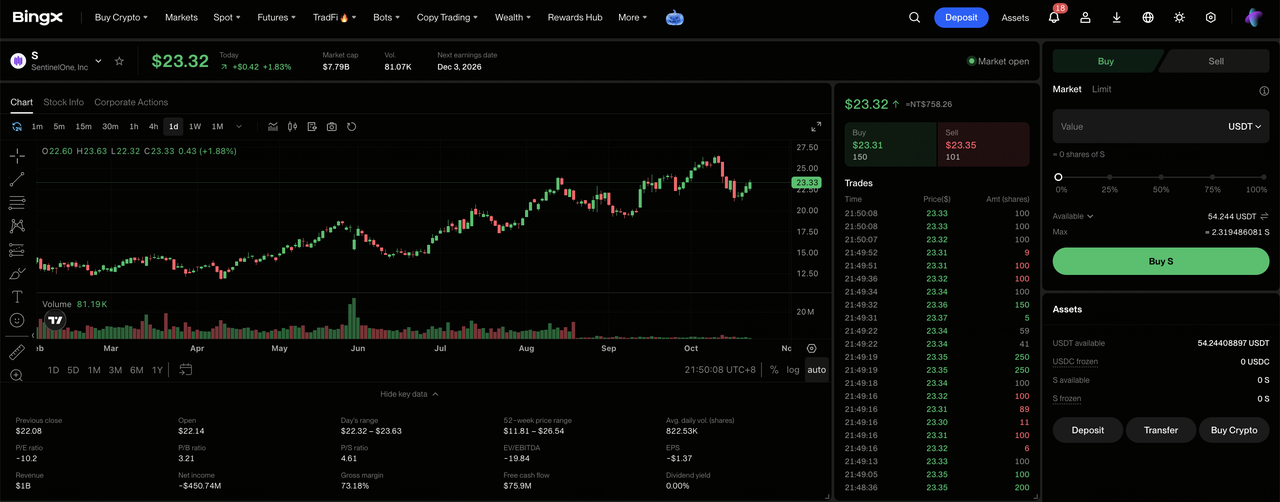
Pasul 1: Accesați BingX Stocks Trading. Înregistrați-vă sau conectați-vă la BingX, completați verificarea identității necesară și navigați la „TradFi > Acțiuni". Acceptați Divulgarea riscurilor de tranzacționare a acțiunilor dacă accesați produsul pentru prima dată.
Pasul 2: Pregătiți USDT sau USDC. Asigurați-vă că Contul Spot are fonduri suficiente pentru achiziție. Transferați USDT sau USDC din Contul de Fonduri sau Contul de Avere dacă este necesar. Revizuiți suma minimă de comandă a acțiunii selectate și eligibilitatea fracționară înainte de a alege suma investiției.
Pasul 3: Selectați SentinelOne (S). Deschideți piața Acțiuni, căutați Sentinel One (S) și confirmați că acțiunea este disponibilă în contul dumneavoastră. Revizuiți identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpărați acțiuni SentinelOne. Selectați „Cumpărare", introduceți o sumă de investiție sau o cantitate de acțiuni permisă și alegeți un ordin de piață sau limit acceptat. Ordinele de piață folosesc prețurile disponibile în timpul sesiunilor acceptate, în timp ce ordinele limit necesită prețul specificat sau mai bun și suficientă lichiditate pentru a se executa.
Pasul 5: Revizuiți și gestionați-vă participațiile. Deschideți „Acțiuni > Poziții" pentru a monitoriza acțiunile S și profitul sau pierderea nerealizată. Utilizați Toate Ordinele pentru a revizui tranzacțiile sau pentru a vinde acțiuni când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzări devin retragabile, nu momentul în care acțiunile achiziționate pot fi vândute.
Top 5 riscuri de urmărit pentru investitorii SentinelOne în 2026
Abonamentele recurente ale SentinelOne, platforma Singularity în expansiune și conturile mai mari de întreprindere susțin planurile sale de creștere. Cu toate acestea, expansiunea clienților, costurile de livrare, conversia abonamentelor și investițiile în produse rămân riscuri cheie pentru profitabilitate și randamentele acționarilor.
- Expansiunea mai lentă a clienților ar putea face creșterea volatilă: Conturile mari au atins 1.715 în T2, dar creșterea abonamentelor rămâne sensibilă la bugetele întreprinderilor și la achizițiile de module plătite. Reînnoirile întârziate sau ordinele de expansiune ar putea provoca fluctuații semnificative ale ARR și ar putea exercita presiune asupra evaluării.
- Costurile de livrare ar putea depăși creșterea veniturilor din abonamente: Marja brută GAAP din T2 a scăzut la 72% de la 75%, reducând profitul din fiecare dolar de vânzări. Cheltuielile continue pentru cloud și platformă ar putea prelungi pierderile dacă economiile de vânzări și abonamente nu reușesc să se îmbunătățească suficient de rapid.
- Conversia abonamentelor ar putea întârzia câștigurile viitoare: ARR-ul de 1,218 miliarde USD al SentinelOne susține vizibilitatea veniturilor, dar calendarul reînnoirilor și expansiunilor rămâne incert. O conversie mai lentă ar putea slăbi așteptările de creștere pe termen scurt în ciuda bazei sale recurente și a ghidului T3 de 309 milioane USD până la 311 milioane USD.
- Expansiunea produselor ar putea oferi randamente mai slabe decât așteptate: SentinelOne a extins Singularity în protecția punctelor finale, cloud și identitate, alături de Purple AI și operațiunile de securitate autonome. Adoptarea plătită slabă, provocările de implementare sau nevoile suplimentare de inginerie ar putea limita creșterea profitului brut și reduce valoarea pentru acționari.
- Așteptările ridicate de creștere ar putea amplifica fluctuațiile prețului acțiunii: Câștigul YTD de 51,80% al acțiunii S lasă evaluarea sa dependentă de expansiunea continuă a abonamentelor și de îmbunătățirile profitabilității. Schimbarea sentimentului investitorilor, concurența sau ghidanța dezamăgitoare ar putea declanșa scăderi semnificative chiar și fără modificări majore ale vânzărilor curente.
Gânduri finale: Ar trebui să investiți în SentinelOne în 2026?
Veniturile trimestriale de 292 milioane USD ale SentinelOne și ARR-ul de 1,218 miliarde USD demonstrează amploarea afacerii sale de securitate recurentă. Expansiunea conturilor mari și adoptarea mai largă a Singularity susțin creșterea abonamentelor, în timp ce o marjă operațională ajustată de 10% arată un efect de pârghie al cheltuielilor în îmbunătățire. Susținerea acestui progres va depinde de stabilizarea marjelor brute și de transformarea expansiunii abonamentelor în profitabilitate GAAP mai bună.
Cazul bull de 32 USD presupune o adoptare mai puternică a modulelor plătite, recuperarea marjelor brute și vânzări peste ghidul T3. Cazul de bază de 23 până la 27 USD reflectă creșterea abonamentelor ghidate, în timp ce cazul bear de 17 USD ia în calcul o expansiune mai lentă și presiunea marjelor. Cu acțiunea S închizând la 22,77 USD pe 21 octombrie, investitorii ar trebui să urmărească dacă creșterea platformei produce îmbunătățiri susținute ale profitabilității pe acțiune.
Avertisment privind riscul: Veniturile recurente din abonamente ale SentinelOne nu elimină riscul de investiție. O expansiune mai lentă a clienților, presiunea susținută a marjelor brute sau pierderile GAAP continue ar putea limita profitabilitatea și randamentele acționarilor. Investitorii ar trebui să evalueze evaluarea, creșterea abonamentelor și toleranța lor la risc înainte de a cumpăra acțiuni S.
Lectură conexă
- Ce este BingX Stocks Trading? Un ghid pentru începători privind tranzacționarea acțiunilor și ETF-urilor din SUA cu criptomonede
- Cum să cumpărați acțiuni din SUA pe BingX cu USDT sau USDC: Un ghid pentru începători
- CrowdStrike (CRWD) Predicție de preț 2026: Poate securitatea AI și Falcon Flex împinge CRWD spre 280 USD?
- Palo Alto Networks (PANW) Predicție de preț 2026: Poate creșterea securității AI împinge PANW spre 475 USD?
- Perspectiva prețului acțiunii Cisco (CSCO) pentru 2026: Pot creșterea AI și Splunk readuce CSCO la 90 USD?
- Predicția prețului acțiunii Palantir (PLTR) 2026: Poate o creștere comercială de 149% în SUA împinge PLTR spre 255 USD?
