Qualcomm (QCOM) este una dintre cele mai mari companii de semiconductori wireless din lume, acoperind cipurile pentru smartphone, automotive, IoT, PC-uri și o extindere în infrastructura centrelor de date. Procesoarele Snapdragon și tehnologiile modem rămân centrale pentru business-ul handset-urilor, în timp ce produsele automotive, IoT industrial și PC devin mai importante pentru creșterea pe termen lung. Această diversificare oferă Qualcomm o expunere mai largă la AI, dar lasă acțiunea sensibilă la cererea de handset-uri, costurile memoriei și execuția în piețe noi.
Ultimul trimestru a arătat că tranziția este în curs, dar incompletă. Veniturile din trimestrul fiscal Q3 2026 au ajuns la 9,947 miliarde dolari, în timp ce veniturile din automotive și IoT împreună au crescut cu 28% an la an, chiar dacă veniturile totale au scăzut cu 4%. Cazul de investiție mai larg depinde de capacitatea creșterii în produsele automotive, IoT, PC-uri și centre de date de a compensa creșterea mai lentă a handset-urilor și de a deveni o parte mai mare și mai profitabilă a business-ului.
Prognoza acțiunilor QCOM pentru 2026 se centrează acum pe două viziuni concurente:
- Cazul diversificării și inferenței: Câștigurile de design automotive, computația edge și produsele pentru centre de date ar putea lărgi piața adresabilă a Qualcomm și reduce dependența companiei de ciclurile anuale ale smartphone-urilor.
- Cazul handset și execuție: O piață de handset-uri mai lentă, concentrarea clienților, disponibilitatea componentelor și o bază de costuri mai mare ar putea menține creșterea câștigurilor sub nivelul necesar pentru o re-evaluare durabilă.
Acest ghid analizează prognoza acțiunilor QCOM, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri Q3 fiscal al Qualcomm din 29 iulie 2026, 10-Q și datele de piață până la 17 august, plus cum să tranzacționați futures pe acțiuni QCOM pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Qualcomm Trebuie să le Știe în August 2026
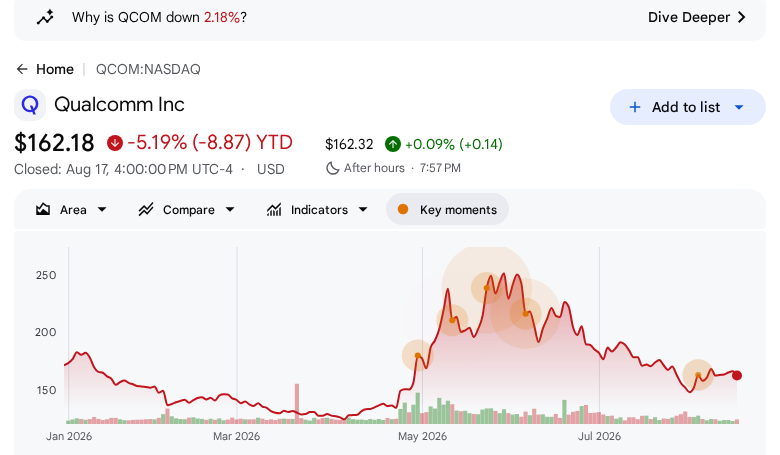
- Prețul de referință al sesiunii finalizate a fost $162.18: QCOM a închis la $162.18 pe 17 august după tranzacționarea între $161.45 și $166.34, conform înregistrării sesiunii finalizate Massive. Google Finance a arătat acțiunea în scădere cu 5.19% de la începutul anului la acea închidere. Acesta este un punct de referință, nu o cotație live, și face ca ținta de consens de $204.24 să fie o așteptare condițională mai degrabă decât o rentabilitate promisă.
- Veniturile din Q3 fiscal au fost $9.947 miliarde: Veniturile au scăzut cu 4% an la an, dar au fost cu $252.1 milioane peste estimarea de consens din setul de date Followin. Distincția contează pentru că o depășire a veniturilor poate coexista cu o bază mai scăzută an la an, lăsând următoarea actualizare de ghidare mai importantă decât comparația principală.
- Automotive și IoT sunt punctele de dovadă ale creșterii: Qualcomm a declarat că veniturile combinate QCT Automotive și IoT au crescut cu 28% an la an, în timp ce automotive a înregistrat al 23-lea trimestru consecutiv de creștere cu două cifre an la an. Aceste linii susțin teza diversificării, dar trebuie să continue să crească suficient de rapid pentru a schimba creșterea companiei totale.
- Ținta managementului pentru fiscal-2029 este ambițioasă: La Ziua Investitorilor din iunie, Qualcomm a țintit $40 miliarde de venituri non-handset până în fiscal 2029, incluzând $10 miliarde în automotive și peste $14 miliarde în IoT. Ținta oferă o foaie de parcurs măsurabilă, nu un rezultat rezervat. Mixul de venituri trimestriale, marginile și adoptarea clienților rămân testele de confirmare.
- Street-ul rămâne dispersat: Followin a enumerat rating-urile Buy sau echivalente pozitive din 30 iulie de la Benchmark, TD Cowen și Rosenblatt alături de rating-urile Neutral, Equal Weight, Sector Perform și In Line de la mai multe alte firme. UBS a menținut Neutral și a redus ținta la $170 de la $190, în timp ce ținta agregată a fost $204.24. Acea gamă este dovada incertitudinii, nu a unui consens direcțional singular.
Ce Este Qualcomm (QCOM)?
Qualcomm Incorporated este o companie de tehnologie din San Diego, cunoscută cel mai bine pentru tehnologia comunicațiilor wireless, procesoarele Snapdragon și portofoliul său mare de licențe de brevete. Business-ul său QCT vinde cipuri și sisteme pentru handset-uri, automotive, IoT, PC-uri și networking, în timp ce QTL licențiază brevete esențiale standard celulare și altele. Această structură oferă Qualcomm un amestec de cerere ciclică de semiconductori și economie de licențiere cu marje mai mari, dar expune de asemenea compania la concentrarea clienților, reglementare, ciclurile produselor și presiunea concurențială pe mai multe piețe.
Povestea creșterii se extinde din ce în ce mai mult dincolo de smartphone-uri. Qualcomm se extinde în AI pe dispozitiv, PC-uri Snapdragon, platforme automotive, IoT industrial, networking și AI pentru centre de date, unde eficiența energetică și conectivitatea ar putea susține adoptarea mai largă. Pentru investitori, întrebarea cheie este dacă câștigurile de design în aceste business-uri mai noi se convertesc în venituri, marje și flux de numerar semnificative suficient de rapid pentru a compensa creșterea mai lentă a handset-urilor. Q3 fiscal 2026 a arătat progres în automotive și IoT, dar veniturile consolidate și câștigurile au scăzut încă an la an, lăsând execuția diversificării centrală pentru perspectivă.
Prezentare Generală a Câștigurilor Qualcomm (QCOM) Q3 FY2026: Diversificarea a Crescut în Timp Ce Nucleul s-a Înmuiat
- Veniturile au depășit consensul urmărit, dar au scăzut față de anul anterior. Qualcomm a raportat $9.947 miliarde de venituri Q3 fiscal, față de $9.6949 miliarde estimate în înregistrarea surprizei câștigurilor Followin, totuși veniturile au fost cu 4% mai mici an la an. Lecția cauzală este că reacțiile de piață pe termen scurt se pot concentra pe rata de creștere chiar și atunci când cifra raportată depășește așteptările.
- EPS non-GAAP a ratat modest. EPS diluat non-GAAP a fost $2.21 față de o estimare de $2.23, un deficit de $0.02. Magnitudinea mică nu ar trebui să fie supra-interpretată, dar înseamnă că perspectiva operațională și discuția marjei poartă mai multă greutate decât o etichetă simplă de depășire sau ratare.
- Automotive și IoT s-au extins cu 28% combinate. Qualcomm a identificat Automotive și IoT ca fiind cele mai puternice motoare de creștere QCT, cu automotive ajungând la 23 de trimestre consecutive de creștere cu două cifre an la an. Aceasta este cea mai clară susținere operațională pentru teza non-handset.
- Profitabilitatea a scăzut odată cu veniturile. Venitul net GAAP a fost $2.002 miliarde, în scădere cu 25% an la an, iar EPS diluat GAAP a fost $1.87, în scădere cu 23%. Investitorii ar trebui să separe profitabilitatea raportată de cifrele non-GAAP și să urmărească dacă câștigurile de mix pot absorbi presiunea costurilor de aprovizionare și operaționale.
- Managementul a indicat o constrângere de aprovizionare. CEO-ul Cristiano Amon a descris un mediu dificil de memorie și aprovizionare în timp ce a spus că veniturile au aterizat la capătul superior al ghidării. Următoarele trimestre vor arăta dacă componentele limitate amână veniturile, comprimă marginile sau pur și simplu schimbă calendarul cererii.
Citește Mai Mult: Prezentare Generală Câștiguri Qualcomm (QCOM) Q3 FY2026: Perspectiva EPS Slabă de $2.15 Declanșează o Scădere de 2.62%
Profil Financiar și de Consens Qualcomm Q3 2026: Venituri, EPS și Marje
Tabelul distinge rezultatele Q3 fiscal raportate de companie de înregistrarea de consens contemporană. Este deliberat îngust: comparațiile de venituri și EPS identifică tensiunea câștigurilor, în timp ce linia de venit net oferă o referință de profitabilitate GAAP. O liniuță denota că niciun consens comparabil nu a fost folosit în acel rând.
|
Metrică Financiară |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri Q3 FY2026 |
$9.6949B consens |
$9.947B |
+$252.1M; +2.60% față de consens |
|
EPS non-GAAP Q3 FY2026 |
$2.23 consens |
$2.21 |
-$0.02; -0.90% față de consens |
|
Venit net GAAP Q3 FY2026 |
— |
$2.002B |
-25% an la an |
Veniturile raportate la capătul superior al ghidării nu rezolvă în sine cazul de investiție. Ratarea veniturilor față de anul anterior și venitul net GAAP mai scăzut arată de ce investitorii cer dovezi mai bune că inițiativele automotive, IoT și centrele de date pot scala profitabil. Q3 10-Q și comunicatul Qualcomm ar trebui să rămână sursa principală pentru aceste cifre, cu datele agregatorului folosite doar pentru comparația de consens specificată.
Perspectiva de Investiție Qualcomm (QCOM) 2026: Cazul Bull de $204 vs. Cazul Bear de $145
Testul central este dacă execuția non-handset poate ridica puterea de câștig a companiei înainte ca presiunea legată de handset și costurile componentelor să erodeze beneficiile. Cifrele de mai jos sunt referințe de scenariu construite în jurul condițiilor operaționale explicite, nu garanții de preț sau substitute pentru țintele analiștilor.
Cazul Bull: Scalarea Non-Handset Împinge QCOM Către $204
Cazul bull presupune că produsele Automotive, IoT și pentru centre de date scalează mai rapid decât media corporativă în timp ce presiunea aprovizionării se ușurează. Ținta Qualcomm de $40 miliarde non-handset fiscal-2029 este ancora operațională; scenariul de $204 este o condiție editorială, nu un rezultat de piață promis.
Confirmarea necesită extinderea veniturilor QCT Automotive și IoT, tracțiune vizibilă în centre de date și marje stabile. Cazul se slăbește dacă creșterea adiacentă este cumpărată prin profitabilitate mai scăzută sau eșuează să ridice veniturile consolidate.
Cazul de Bază: Progresul Diversificării Menține QCOM Între $160 și $190
Cazul de bază presupune că compania continuă să adauge oportunități automotive, IoT și PC, dar contextul smartphone și aprovizionare previne o re-evaluare ascuțită pe termen scurt. Sub această viziune, închiderea sesiunii finalizate din 17 august aproape de $162.18 nu este nici dovada unei ocazii nici un nivel definitiv de evaluare. Este o referință de piață în timp ce investitorii așteaptă vizibilitate mai bună pentru Q4 fiscal și următorul ciclu de câștiguri.
O gamă de $160 la $190 este un scenariu editorial, nu o țintă Street. Presupune diversificare constantă fără deteriorarea economiei de licențiere, în timp ce piețele mai noi rămân prea mici pentru a compensa slăbiciunea altundeva.
Cazul Bear: Presiunea Handset și Marjă Trage QCOM Către $145
Cazul bear presupune că cererea de handset, schimbările clienților sau costurile de aprovizionare mențin veniturile totale sub presiune, în timp ce expansiunea non-handset durează mai mult să se monetizeze. Rating-ul Neutral al UBS din 30 iulie și ținta de $170 nu sunt o țintă bear, dar arată că o firmă numită a văzut potențial de creștere limitat relativ la prețul de atunci prevalent. O referință editorială mai adversă de $145 ar necesita ghidare mai slabă, reduceri suplimentare ale estimărilor EPS sau dovezi că strângerea componentelor afectează marginile.
Dacă creșterea câștigurilor este amânată în timp ce planurile automotive și pentru centre de date rămân opțiuni pe durată lungă, investitorii pot atribui un multiplu mai scăzut. Creșterea susținută, marginile și tracțiunea clienților ar invalida acest scenariu.
Prognoze Preț Acțiuni QCOM pentru 2026 de către Analiștii Wall Street
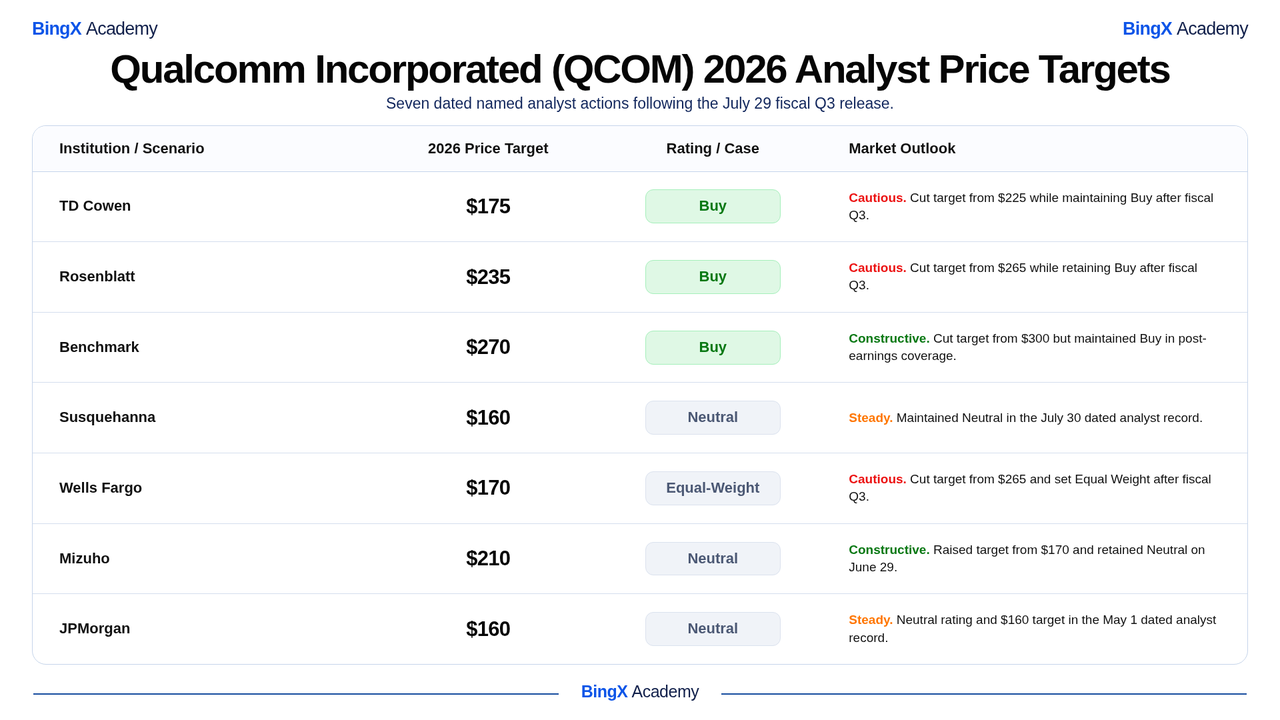
Cele șapte rânduri de mai jos sunt acțiuni de analiști terți datate, numite doar. Exclud consensul, punctele finale înalte și joase și scenariile Bull/Base/Bear ale articolului. Fiecare rând este o instituție separată cu o înregistrare directă de dovezi; scenariile narrative rămân condiții analitice mai degrabă decât afirmații despre țintele Wall Street.
|
Instituție / Scenariu |
Țintă Preț 2026 |
Rating / Caz |
Perspectiva Piață |
|
TD Cowen |
$175 |
Buy |
Precaut. A redus ținta de la $225 menținând Buy după Q3 fiscal. |
|
Rosenblatt |
$235 |
Buy |
Precaut. A redus ținta de la $265 menținând Buy după Q3 fiscal. |
|
Benchmark |
$270 |
Buy |
Constructiv. A redus ținta de la $300 dar a menținut Buy în acoperirea post-câștiguri. |
|
Susquehanna |
$160 |
Neutral |
Stabil. A menținut Neutral în înregistrarea analistului datată 30 iulie. |
|
Wells Fargo |
$170 |
Equal-Weight |
Precaut. A redus ținta de la $265 și a stabilit Equal Weight după Q3 fiscal. |
|
Mizuho |
$210 |
Neutral |
Constructiv. A ridicat ținta de la $170 și a reținut Neutral pe 29 iunie. |
|
JPMorgan |
$160 |
Neutral |
Stabil. Rating Neutral și ținta $160 în înregistrarea analistului datată 1 mai. |
Cum să Tranzacționezi Acțiuni Qualcomm (QCOM) pe BingX
Tranzacționează perspectiva handset, automotive, IoT și infrastructură AI a Qualcomm folosind BingX TradFi și instrumentele BingX AI. Pentru că QCOM poate reacționa ascuțit la câștiguri, cererea de smartphone, dezvoltările aprovizionării cu cipuri și anunțurile noi de produse AI, traderii ar trebui să definească atât catalizatorul cât și limitele de risc înainte de a intra într-o poziție.
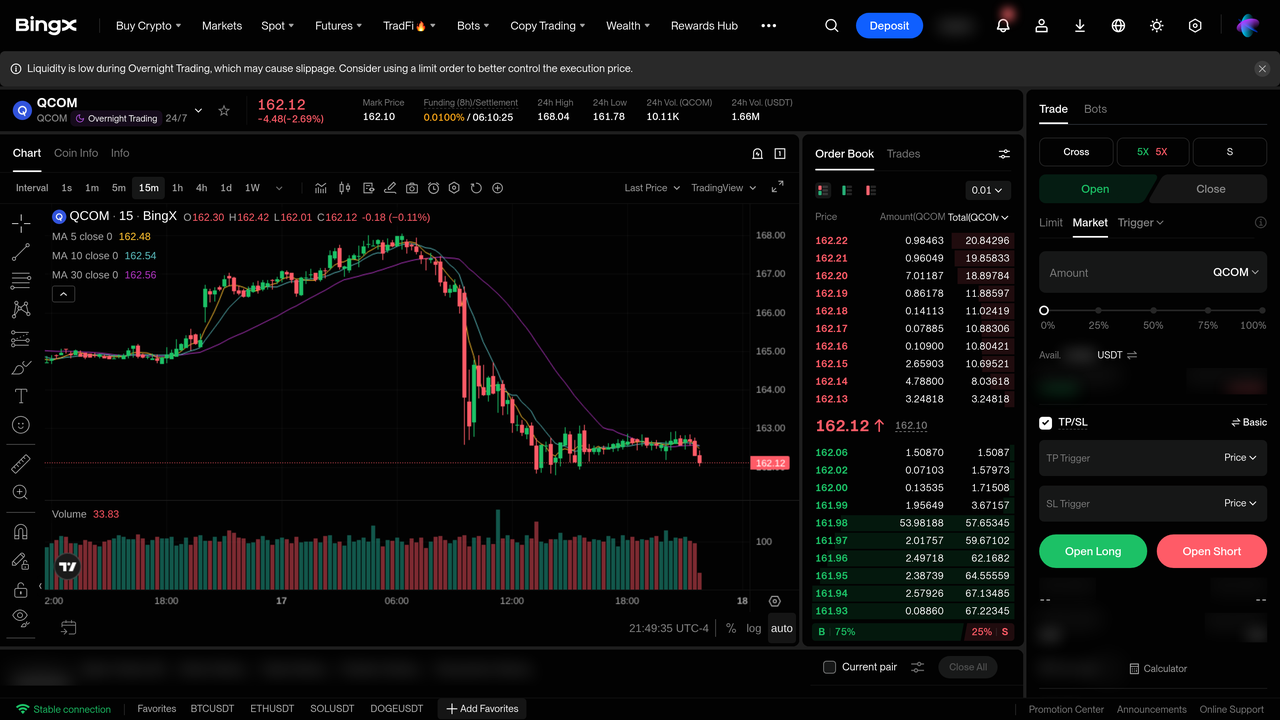
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi pe tabloul de bord al schimbului BingX.
Pasul 2: Selectează Qualcomm Incorporated (QCOM). Caută și selectează contractul futures perpetue QCOM-USDT.
Pasul 3: Alege direcția ta. Selectează Open Long dacă te aștepți ca produsele automotive, IoT, PC-uri și centre de date să compenseze creșterea mai lentă a handset-urilor în timp ce marginile rămân reziliente. Selectează Open Short dacă te aștepți la cerere mai slabă de smartphone, costuri în creștere ale memoriei, constrângeri de aprovizionare sau diversificare mai lentă să pună presiune pe venituri și profitabilitate.
Pasul 4: Selectează leverage-ul și modul de marjă. Alege Isolated sau Cross-Margin bazat pe toleranța ta la risc. QCOM se poate mișca rapid în jurul câștigurilor, schimbărilor de ghidare și știrilor sectorului semiconductori, așa că leverage-ul conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. Monitorizează câștigurile trimestriale, cererea de handset, adoptarea Snapdragon PC, creșterea automotive și IoT, actualizările produselor pentru centre de date, condițiile lanțului de aprovizionare și dezvoltările majore ale clienților.
Top 5 Riscuri de Urmărit pentru Investitorii Qualcomm Incorporated în 2026
- Concentrarea handset și tranzițiile clienților: O parte semnificativă din economia Qualcomm rămâne expusă la cererea de handset și deciziile de aprovizionare ale producătorilor de dispozitive. Diversificarea reduce această expunere doar când veniturile non-handset sunt realizate la scară.
- Disponibilitatea memoriei și componentelor: Managementul a citat un mediu dificil de memorie și aprovizionare în Q3 fiscal. Scăziunea poate amâna livrările de dispozitive, ridica costurile input-urilor sau pune presiune pe bugetele clienților chiar și atunci când cererea rămâne intactă.
- Calendarul conversiei automotive: Câștigurile de design și pipeline-ul de $65 miliarde câștiguri de design automotive sunt indicatori principali, nu venituri recunoscute. Întârzierile platformei vehiculului sau schimbările programului pot împinge veniturile așteptate mai departe în viitor.
- Concurența centrelor de date și riscul calificării: Qualcomm intră pe o piață cu furnizori stabiliți de CPU, accelerator și networking. Capacitatea produsului trebuie să fie potrivită cu suportul software, validarea clienților și volumul profitabil.
- Expunerea la licențiere, reglementare și geopolitică: Licențierea de brevete și vânzările globale de semiconductori creează expunere la schimbări legale, de reglementare, de politică comercială și de cerere regională. Aceste riscuri pot afecta evaluarea chiar și atunci când o foaie de parcurs a produsului rămâne tehnic competitivă.
Gânduri Finale: Ar Trebui să Investești în Qualcomm Incorporated în 2026?
Qualcomm oferă un amestec diferențiat de IP wireless, computare cu consum redus de energie, conectivitate și produse automotive și IoT în expansiune. Datele Q3 fiscal oferă suport autentic pentru teza diversificării: veniturile Automotive și IoT au crescut cu 28% combinate, în timp ce managementul a formalizat o țintă non-handset mare. Cu toate acestea, același trimestru a înregistrat de asemenea o scădere de 4% în veniturile totale, o scădere de 25% în venitul net GAAP și un deficit modest de EPS non-GAAP față de consens.
Lista de verificare utilă este operațională: accelerarea veniturilor non-handset, conversia automotive, validarea centrelor de date și marginile reziliente pentru tauri; cererea mai slabă de handset, veniturile din câștigurile de design întârziate, presiunea costurilor și reducerile EPS pentru urși. Orice decizie ar trebui să reflecte orizontul, toleranța la risc și nevoile de lichiditate.
Memento de Risc: Tranzacționarea și investiția în acțiuni precum QCOM implică un risc ridicat de pierdere a capitalului. Expunerea QCOM include ciclurile semiconductorilor, constrângerile furnizorilor, concentrarea clienților, finanțarea derivatelor și riscul de lichidare când se folosesc contracte perpetue. Efectuează cercetări independente înainte de alocarea capitalului.
Lectură Conexă
- Top Acțiuni Semiconductori AI de Cumpărat în 2026: Ghid Complet Cipuri AI și Lanț de Aprovizionare
- Perspectiva Preț Acțiuni Nvidia (NVDA) pentru 2026: Pot Blackwell și Vera Rubin să Aducă NVDA Înapoi la $300?
- Predicție Preț AMD 2026: Suveranitatea AI de $525 sau Capcana Evaluării de $300?
- Perspectiva Acțiuni Broadcom (AVGO) pentru 2026: Regele Infrastructurii AI sau Victima Marjelor?
- Predicție Preț Apple (AAPL) 2026: Pot Siri AI și iPhone-ul Pliabil să Împingă AAPL Peste $400?
- Predicție Preț TSMC (TSM) 2026: Poate Cererea Record AI să Ridice Acțiunea TSM la $527?
