
Intel (INTC) proiectează și fabrică procesoare pentru calculatoare personale, servere, sisteme de inteligență artificială și infrastructura de rețea, și operează de asemenea o afacere contractuală de fabricare de cipuri. Procesoarele Core și Xeon rămân centrale pentru veniturile din produse, în timp ce Intel Foundry, ambalarea avansată și siliconul personalizat devin din ce în ce mai importante pentru redresarea pe termen lung. Acest model integrat oferă pârghie pentru calculul AI și fabricarea de semiconductori din SUA, deși expune de asemenea acțiunea la execuția nodurilor de proces, cerințele mari de capital și concurența intensă.
Ultimul său trimestru a arătat că cererea s-a recuperat mai rapid decât profitabilitatea. Veniturile INTC Q2 2026 au atins 16,13 miliarde de dolari, în creștere cu 25,4% față de anul precedent, în timp ce EPS ajustat de 0,42 dolari a dublat consensul de 0,21 dolari. Veniturile din Data Center și AI au crescut cu 59% la 6,26 miliarde de dolari, totuși Intel Foundry a pierdut în continuare aproximativ 2,1 miliarde de dolari. Cazul de investiție depinde de posibilitatea ca creșterea CPU și utilizarea mai mare să poată reduce acele pierderi din fabricare.
Prognoza acțiunilor INTC pentru 2026 se centrează acum pe două viziuni concurente:
- Cazul calculului AI și foundry: furnizarea limitată de CPU pentru servere, prețuri mai puternice și angajamentele externe 14A ar putea ridica utilizarea, marjele și încrederea în strategia de fabricare a Intel.
- Cazul execuției și evaluării: pierderile persistente de la foundry, cheltuielile mari de capital și concurența din partea AMD, Arm și TSMC ar putea lăsa câștigurile sub nivelul implicat de raliul din 2026.
Acest ghid analizează prognoza acțiunilor INTC, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri Q2 2026 al Intel din 23 iulie, depunerea trimestrială și datele de piață până pe 10 septembrie, plus cum să tranzacționați futures pe acțiuni INTC pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Intel Trebuie să le Știe în Septembrie 2026
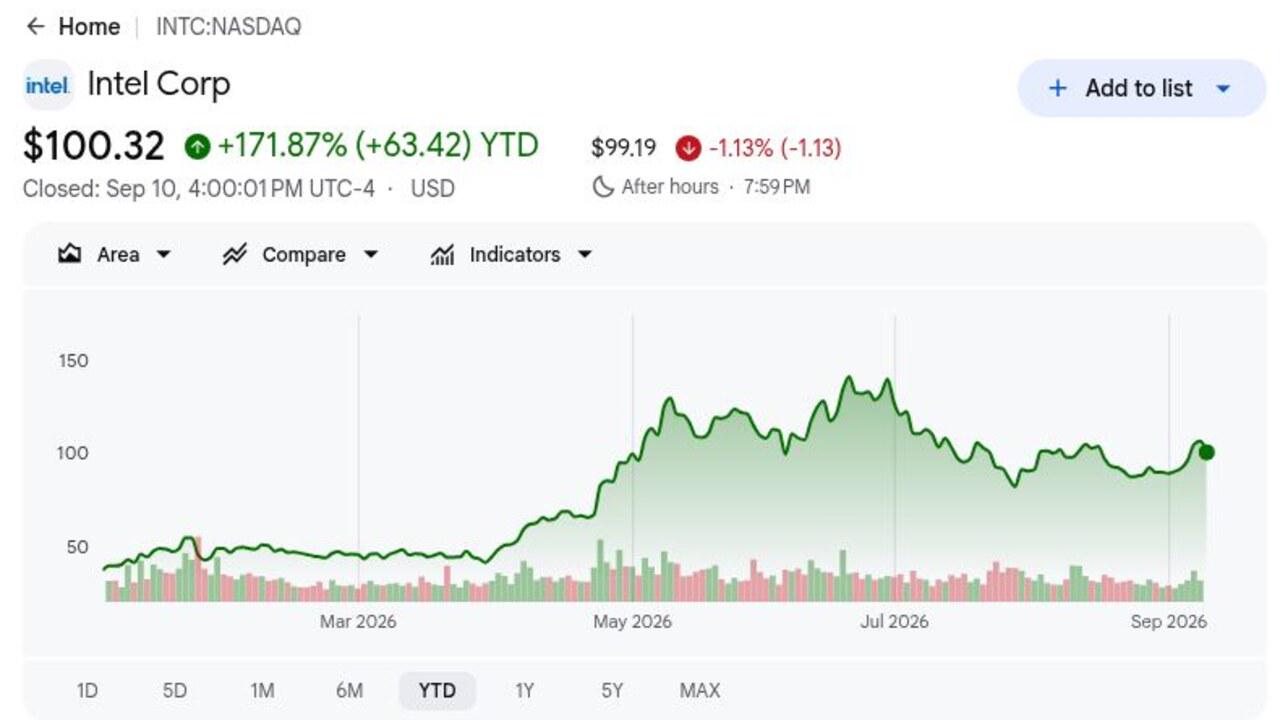
- INTC s-a închis la 100,32 dolari pe 10 septembrie și a rămas în creștere cu 171,87% YTD: Raliul reflectă o reevaluare bruscă a cererii de CPU și perspectivelor de fabricare ale Intel, deși acțiunea a rămas cu aproximativ 30% sub maximul său de 52 de săptămâni de 142,34 dolari. Această diferență arată cât de rapid se pot schimba așteptările când progresul foundry sau preocupările de evaluare se modifică.
- Veniturile Q2 au atins 16,13 miliarde de dolari și au crescut cu 25,4%: Vânzările au depășit consensul LSEG de 14,42 miliarde de dolari cu 1,71 miliarde de dolari, iar EPS ajustat de 0,42 dolari a dublat estimarea de 0,21 dolari. Magnitudinea depășirii a arătat că cererea de CPU legată de AI se traducea atât în venituri, cât și în profit ajustat.
- Veniturile din Data Center și AI au crescut cu 59% la 6,26 miliarde de dolari: Segmentul a depășit consensul de 5,37 miliarde de dolari cu 890 de milioane de dolari, pe măsură ce sarcinile de lucru AI agentic au crescut cererea de CPU pentru servere. Intel trebuie să mențină această dinamică deoarece investiția în foundry consumă în continuare câștiguri și numerar substanțiale.
- Ghidarea veniturilor Q3 a atins 15,8-16,8 miliarde de dolari: Punctul median de 16,3 miliarde de dolari s-a situat cu 1,2 miliarde de dolari peste consensul de 15,1 miliarde de dolari, în timp ce planul de cheltuieli de capital a crescut cu 2 miliarde de dolari la 20 de miliarde de dolari. Cererea mai puternică susține investiția, deși randamentele trebuie să apară în final în marje.
- Intel s-a angajat la fabricarea în volum mare 14A în 2028: Producția de risc este programată pentru a doua jumătate a anului 2027, iar angajamentul Tesla Terafab oferă un punct de dovadă extern. Perioada lungă de timp face ca angajamentele clienților, randamentele și cererea de ambalare avansată să fie mai importante decât o singură cifră de venituri trimestrială.
Ce este Intel (INTC)?
Intel este o companie integrată de semiconductori care proiectează produse și fabrică multe dintre ele în propriile sale fabrici de fabricare. Grupul său Client Computing vinde procesoare Core și componente de platformă pentru notebook-uri și desktop-uri, în timp ce Data Center și AI furnizează CPU-uri Xeon, acceleratoare și produse conexe pentru sisteme cloud, enterprise și de comunicații. Intel Foundry oferă fabricarea de wafer-uri, ambalare avansată și tehnologie de proces pentru clienții interni și externi. Veniturile depind prin urmare de volumul și prețul produselor, precum și de utilizarea fabricilor, randamente și angajamentele clienților.
Strategia pe termen lung a Intel combină o franciză CPU x86 mai puternică cu o rețea foundry distribuită global. Managementul s-a angajat la producția de risc 14A în a doua jumătate a anului 2027 și fabricarea în volum mare în 2028, susținută de ambalarea avansată și implementarea High-NA EUV. Angajamentul Tesla Terafab pentru cipuri AI oferă 14A un semnal de client extern, iar Intel continuă să construiască capacitatea de fabricare din SUA cu sprijin guvernamental. În afara semiconductorilor, parteneriatul pe mai mulți ani cu McLaren Racing extinde calculul Intel în operațiunile de design, simulare și de pe pistă, mai degrabă decât să servească ca o inițiativă de vânzări trimestrială.
Citește Mai Mult: Top Acțiuni Semiconductori AI de Cumpărat în 2026: Ghid Complet pentru Cipuri AI și Lanțul de Aprovizionare
Prezentare Generală Câștiguri Intel (INTC) Q2 2026: Venituri, EPS și Creșterea CPU AI
Intel a livrat 16,13 miliarde de dolari în venituri Q2 față de 14,42 miliarde de dolari așteptate, EPS ajustat de 0,42 dolari față de 0,21 dolari așteptați, și 6,26 miliarde de dolari venituri din Data Center și AI, în creștere cu 59%. Veniturile Intel Foundry au crescut cu 31% la 5,77 miliarde de dolari, deși unitatea a pierdut în continuare aproximativ 2,1 miliarde de dolari. Ghidarea veniturilor Q3 de 15,8-16,8 miliarde de dolari a depășit consensul, lăsând investitorii să cântărească cererea mai puternică față de costul expansiunii fabricării.
Citește Mai Mult: Știri Câștiguri Intel (INTC) Q2 2026: Depășirea Veniturilor de 16,13 Miliarde de Dolari Umbreală de o Scădere de 7,89%
|
Metrica Financiară |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q2 2026 |
Consens LSEG $14,42B |
$16,13B |
Depășire. $1,71B peste consens; în creștere cu 25,4% YoY. |
|
EPS diluat non-GAAP Q2 |
Consens LSEG $0,21 |
$0,42 |
Depășire. A dublat consensul și a inversat o pierdere de $0,10 de anul trecut. |
|
Pierdere netă GAAP Q2 |
— |
Pierdere $11,0B |
Distorsionat. A inclus $13,6B pierderi mark-to-market legate de acordul Secure Enclave. |
|
Venitul net non-GAAP Q2 |
— |
$2,2B |
Îmbunătățit. Cererea puternică a produs câștiguri ajustate pozitive. |
|
Marja brută GAAP Q2 |
— |
40,10% |
Extinsă. Mix-ul mai bun și utilizarea au susținut recuperarea. |
|
Venituri Data Center și AI |
Consens $5,37B |
$6,26B; +59% YoY |
Depășire. $890M peste consens. |
|
Venituri Client Computing |
Consens $7,89B |
$8,88B |
Depășire. $990M peste consens. |
|
Venituri Intel Foundry |
Consens $5,55B |
$5,77B; +31% YoY |
Depășire. $220M peste consens, deși pierderea operațională a rămas aproximativ $2,1B. |
|
Fluxul de numerar operațional Q2 |
— |
$7,0B |
Pozitiv. A susținut investiția mai mare în fabricare. |
|
Perspectiva veniturilor Q3 2026 |
Consens $15,1B |
$15,8B–$16,8B |
Peste. Punctul median depășește consensul cu $1,2B. |
|
Perspectiva EPS non-GAAP Q3 |
Consens $0,27 |
$0,38 |
Peste. Cu unsprezece cenți înaintea consensului. |
|
Cheltuieli de capital 2026 |
Anterior $18B |
$20B |
Mărit. Adăugat $2B pe măsură ce cererea și angajamentul clienților s-au îmbunătățit. |
- Veniturile de 16,13 miliarde de dolari au depășit consensul cu 1,71 miliarde de dolari: Creșterea de 25,4% față de anul precedent a marcat cea mai puternică creștere a Intel în mai mult de 15 ani. Cererea s-a îmbunătățit atât pentru procesoarele client, cât și pentru cele de data center, făcând recuperarea mai largă decât o categorie de produse.
- EPS ajustat de 0,42 dolari a depășit consensul cu 0,21 dolari: Rezultatul a inversat o pierdere ajustată de anul trecut de 0,10 dolari pe acțiune. Venitul net non-GAAP de 2,2 miliarde de dolari a arătat că veniturile mai puternice începeau să se traducă în pârghie operațională.
- Veniturile din Data Center și AI de 6,26 miliarde de dolari au depășit cu 890 de milioane de dolari: Segmentul a crescut cu 59%, susținând opinia că AI-ul agentic poate ridica cererea de CPU alături de acceleratoare. Cererea susținută de Xeon ar putea îmbunătăți mix-ul de produse și utilizarea fabricilor.
- Veniturile Foundry au crescut cu 31% la 5,77 miliarde de dolari, dar unitatea a pierdut în continuare aproximativ 2,1 miliarde de dolari: Depășirea veniturilor cu 220 de milioane de dolari a arătat o tracțiune în îmbunătățire. Utilizarea mai mare și marjele brute mai bune rămân necesare înainte ca foundry să devină un contributor semnificativ la câștiguri.
- Punctul median al veniturilor Q3 a depășit consensul cu aproximativ 1,2 miliarde de dolari: Ghidarea de 15,8-16,8 miliarde de dolari și o creștere a capex cu 2 miliarde de dolari semnalează încredere în cerere. Planul de investiții de aproximativ 20 de miliarde de dolari ridică în continuare sarcina asupra conversiei numerar și randamentelor viitoare.
Citește Mai Mult: Top Acțiuni Semiconductori AI de Cumpărat în 2026: Ghid Complet pentru Cipuri AI și Lanțul de Aprovizionare
Predicția Prețului Acțiunilor Intel 2026: Cazul Bull $145 vs. Cazul Bear $60
Perspectiva de investiție a Intel depinde de posibilitatea ca revenirea CPU din 2026 să poată finanța o tranziție credibilă în foundry. Scenariile de mai jos sunt intervale editoriale mai degrabă decât promisiuni de pe Wall Street, și fiecare necesită schimbări observabile în creșterea segmentelor, marje, angajamentele clienților și randamentele capitalului.
Cazul Bull: Cererea Puternică de Servere AI Împinge INTC Către $145
Cazul Bull presupune că lipsa de CPU pentru servere susține prețurile, veniturile din Data Center și AI continuă să crească mult peste media Intel, și Foundry convertește interesul clienților în volum angajat de wafer-uri și ambalare. Utilizarea mai mare ar ajuta veniturile să depășească costurile fixe de fabricare și să ridice marja brută peste 40,1% din Q2.
O mișcare către $145 ar necesita venituri Q3 aproape de plafonul de 16,8 miliarde de dolari, profitabilitate ajustată continuă și mai mulți clienți 14A înainte de fereastra de producție de risc din 2027. Ținta BofA de $135 oferă o referință bullish de pe Street, deși o creștere suplimentară necesită de asemenea dovezi că pierderea de 2,1 miliarde de dolari de la Foundry se îngustează.
Cazul de Bază: Cererea Stabilă de CPU Menține INTC Între $85 și $115
Cazul de Bază presupune că cererea puternică de Xeon și procesoarele PC cu valoare mai mare mențin veniturile sănătoase, în timp ce pierderile Foundry se îmbunătățesc treptat. Intel rămâne pe drumul cel bun pentru programul său 14A din 2028 și execută planul capex de 20 de miliarde de dolari, deși investitorii așteaptă economii mai clare ale clienților externi înainte de a atribui mai multă valoare activelor sale de fabricare.
Sub acest scenar, INTC ar putea tranzacționa în principal între $85 și $115. Veniturile în intervalul Q3, EPS ajustat aproape de $0,38 și progresul constant al marjei brute ar susține banda. O încetinire reînnoită a produselor sau o pierdere mai mare de la Foundry ar slăbi partea superioară.
Cazul Bear: Pierderile Foundry și Întârzierile de Cipuri Trag INTC Către $60
Cazul Bear presupune că furnizarea de CPU se normalizează înainte ca Intel să stabilească o putere de stabilire a prețurilor durabilă, în timp ce sistemele bazate pe AMD și Arm preiau mai multă cotă. Dacă angajamentele externe 14A rămân limitate, Intel ar purta deprecierea fabricilor, costurile de R&D și cheltuielile de capacitate fără suficiente venituri de la terțe părți pentru a le absorbi.
O mișcare către $60 ar deveni mai probabilă dacă creșterea Data Center și AI scade brusc sub 59%, marja brută se retrage de la 40,1%, sau programul de producție de risc din 2027 alunecă. Fluxul de numerar operațional mai slab alături de 20 de miliarde de dolari de capex ar crește preocupările de finanțare sau diluare și ar pune presiune pe evaluare.
Previziunile Prețului Acțiunilor Intel pentru 2026 de către Analiștii de pe Wall Street
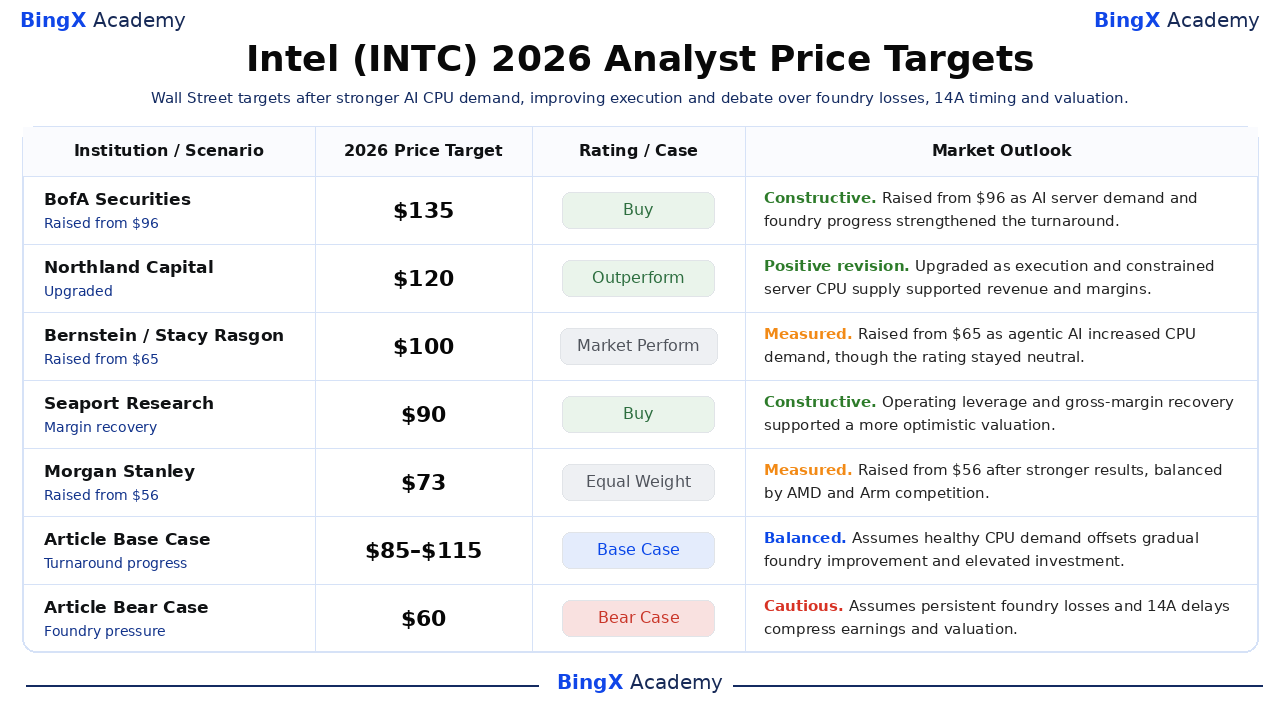
Țintele Intel se întind de la $70 la $135, reflectând dezacordul asupra posibilității ca cererea de CPU AI și angajamentele foundry să justifice re-evaluarea rapidă a acțiunii. Țintele mai mari presupun recuperarea marjei și câștigurile de clienți, în timp ce țintele prudente recunosc timpul și capitalul necesar pentru a face 14A economic competitiv.
|
Instituția |
Ținta de Preț 2026 |
Rating |
Perspectiva de Piață |
|
BofA Securities |
$135 |
Cumpărare |
Constructiv. 11 iunie: ridicat de la $96 într-o îmbunătățire dublă pe măsură ce CPU-urile pentru servere AI și perspectivele clienților foundry s-au întărit. |
|
Northland Capital |
$120 |
Outperform |
Revizuire pozitivă. 8 septembrie: îmbunătățit de la Market Perform pe măsură ce execuția s-a îmbunătățit și furnizarea de CPU pentru servere a rămas constrânsă. |
|
Bernstein |
$100 |
Market Perform |
Măsurat. 17 iunie: ridicat de la $65 pe măsură ce AI-ul agentic a crescut cererea de CPU, menținând în același timp un rating neutru. |
|
Seaport Research |
$90 |
Cumpărare |
Constructiv. 24 aprilie: pârghia operațională mai mare și un profil de marjă mai puternic au susținut o evaluare mai optimistă. |
|
Morgan Stanley |
$73 |
Equal Weight |
Măsurat. 24 aprilie: ridicat de la $56 după rezultate mai puternice, echilibrat de riscurile competitive AMD și Arm. |
|
KeyBanc |
$70 |
Overweight |
Constructiv. 6 aprilie: ridicat de la $65 pe măsură ce lipsa de CPU a susținut acțiunile de prețuri așteptate de 10%-15%. |
|
Cazul de Bază al Articolului |
$85–$115 |
Caz de Bază |
Echilibrat. Presupune cererea sănătoasă de CPU compensează îmbunătățirea treptată a foundry și investiția ridicată. |
|
Cazul Bear al Articolului |
$60 |
Caz Bear |
Prudent. Presupune pierderile persistente de foundry și întârzierile 14A comprimă câștigurile și evaluarea. |
Cum să Tranzacționați Acțiunile Intel (INTC) pe BingX
Tranzacționați cererea de CPU AI a Intel, execuția foundry și perspectiva 14A folosind BingX TradFi și instrumentele BingX AI. Deoarece INTC poate reacționa brusc la anunțurile de clienți, etapele de fabricare și ghidarea marjei, traderii trebuie să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
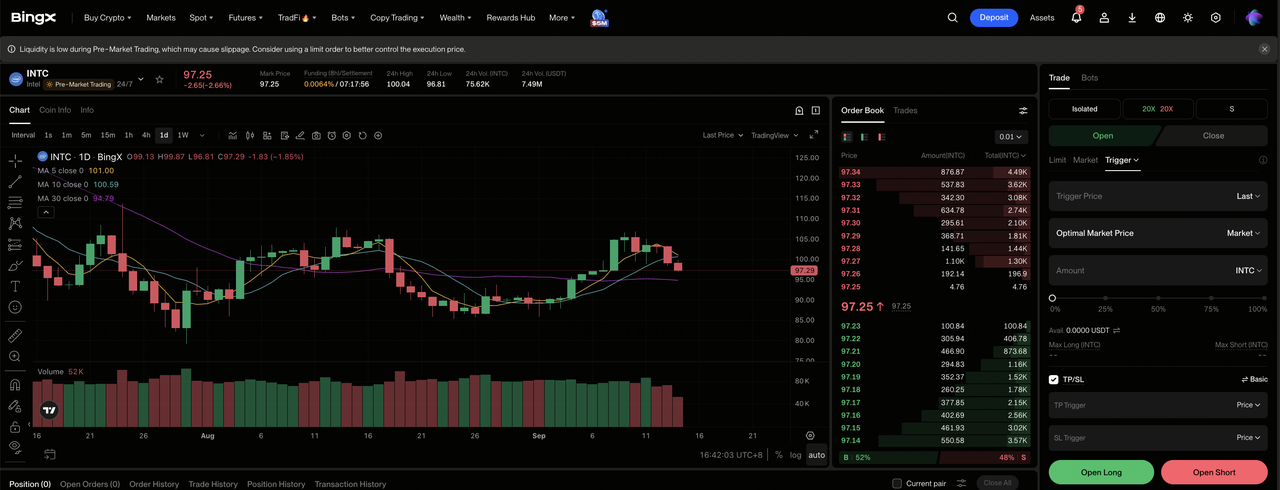
Pasul 1: Accesați BingX TradFi. Înregistrați-vă și navigați la secțiunea specializată TradFi din tabloul de bord al bursei BingX.
Pasul 2: Selectați Intel (INTC). Căutați și selectați contractul de futures perpetue INTC-USDT.
Pasul 3: Alegeți direcția. Selectați Open Long dacă creșterea CPU AI rămâne puternică și pierderile foundry se îngustează. Selectați Open Short dacă timing-ul 14A alunecă sau marjele se slăbesc.
Pasul 4: Selectați pârghia și modul de marjă. Alegeți Isolated sau Cross-Margin bazat pe toleranța voastră la risc. Mișcarea YTD de 171,87% și retragerea de 30% de la maximul de 52 de săptămâni arată de ce pârghia conservativă și dimensionarea clară a poziției sunt importante.
Pasul 5: Executați protocoale stricte de risc. Setați nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. INTC poate reacționa rapid la cererea Xeon, câștigurile de clienți, schimbările capex, ghidarea marjei brute și etapele de fabricare.
Top 5 Riscuri de Urmărit pentru Investitorii Intel în 2026
Recuperarea Intel depinde atât de cererea de produse, cât și de o redresare de fabricare intensivă în capital. Aceste riscuri pot afecta câștigurile, fluxul de numerar și evaluarea.
- Pierderile foundry pot absorbi profiturile din produse: Intel Foundry a generat 5,77 miliarde de dolari în venituri Q2, dar a pierdut aproximativ 2,1 miliarde de dolari. Îmbunătățirile lente în utilizare și randamente ar putea menține câștigurile consolidate sub presiune.
- Un plan capex de 20 de miliarde de dolari ridică riscul de numerar și diluare: Intel a crescut cheltuielile planificate de la 18 miliarde de dolari după cererea mai puternică. Dacă intrarea de numerar operațional Q2 de 7,0 miliarde de dolari nu este susținută, investiția în fabrici ar putea pune presiune pe fluxul de numerar liber sau ar necesita mai multă finanțare.
- AMD și Arm pot pune presiune pe cota de CPU și prețuri: Rezultatul DCAI de 6,26 miliarde de dolari al Intel a beneficiat de constrângerile de aprovizionare cu servere și cererea AI. Concurența mai puternică ar putea slăbi puterea de stabilire a prețurilor de 10%-15% așteptată de KeyBanc și ar pune presiune pe marje.
- Execuția 14A rămâne o dependență pe mai mulți ani: Producția de risc este planificată pentru a doua jumătate a anului 2027, cu fabricarea în volum țintită pentru 2028. Problemele de randament, întârzierile de echipament sau angajamentele externe limitate ar putea împinge veniturile mai departe.
- Contabilitatea și structura de capital pot obscura progresul pe acțiune: Pierderea GAAP Q2 de 11,0 miliarde de dolari a inclus 13,6 miliarde de dolari în taxe mark-to-market, față de 2,2 miliarde de dolari venit non-GAAP. Tranzacțiile strategice mari sau de acțiuni ar putea crea în continuare volatilitate și diluare.
Gânduri Finale: Ar Trebui să Investiți în Intel în 2026?
Veniturile Q2 de 16,13 miliarde de dolari, EPS ajustat de 0,42 dolari și creșterea de 59% din Data Center și AI ale Intel oferă dovezi tangibile că redresarea operațională a avansat. Problema nerezolvată este conversia economică. O pierdere Foundry de 2,1 miliarde de dolari și un plan capex de 20 de miliarde de dolari înseamnă că vânzările mai puternice trebuie să producă marje mai mari, angajamente de clienți și flux de numerar durabil.
Investitorii ar trebui să monitorizeze creșterea DCAI, pierderea operațională Foundry, marja brută, angajamentele externe 14A și conversia fluxului de numerar operațional. Îmbunătățirea continuă susține cazul de bază de 85-115 dolari și ar putea deschide o cale către 145 de dolari. O accelerare întârziată a nodurilor, pierderi de cotă reînnoite sau nevoi mai mari de finanțare ar face cazul bear de 60 de dolari mai relevant.
Reamintire de Risc: Futures perpetue legate de acțiuni sunt produse cu pârghie. Prețurile se pot mișca rapid, pierderile pot depăși marja inițială angajată, iar țintele analiștilor terți nu garantează performanța viitoare. Utilizați limite de poziție, pârghie conservativă și ieșiri predefinite.
Lectură Relacionată
- Top 10 Acțiuni de Infrastructură AI de Cumpărat în 2026: Lideri în Fabricarea și Designul de Cipuri
- Top Acțiuni Semiconductori AI de Cumpărat în 2026: Ghid Complet pentru Cipuri AI și Lanțul de Aprovizionare
- Top 10 Acțiuni Hardware AI de Urmărit în 2026: Arhitectura care Conduce Inteligența Artificială de Generația Următoare
- Top Acțiuni Data Center AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
- Top Acțiuni High-Performance Computing (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
