
Eli Lilly (LLY) dezvoltă medicamente cu prescripție în domeniile sănătății cardiometabolice, oncologiei, imunologiei și neuroștiințelor. Mounjaro și Zepbound au făcut din tratamentele pentru diabet și obezitate principalul motor de câștiguri, cu vânzări combinate în T2 de 14,871 miliarde de dolari, în timp ce medicamentele de oncologie, produsele de imunologie și o conductă clinică în expansiune oferă surse suplimentare de creștere. Această amploare oferă Lilly o expunere neobișnuit de largă la piața globală a obezității, deși lasă acțiunea sensibilă la prețurile realizate, execuția producției, rezultatele conductei și o evaluare ridicată.
Ultimul trimestru a întărit argumentul cererii și a expus principala tensiune de profitabilitate. Veniturile Eli Lilly din T2 au crescut cu 48% la 22,974 miliarde de dolari pe măsură ce volumul a crescut cu 60%, totuși prețurile realizate au scăzut cu 13% și marja operațională raportată a scăzut cu 5,0 puncte procentuale la 39,1%. Cazul de investiție depinde de capacitatea Lilly de a continua să extindă accesul și oferta de incretine, convertind în același timp volumul în creșterea durabilă a marjei și câștigurilor.
Prognoza acțiunilor LLY pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul expansiunii incretinelor: Mounjaro și Zepbound susțin o creștere ridicată a prescripțiilor, Foundayo lărgește accesul oral, retatrutida avansează spre depunere, iar noua capacitate susține creșteri suplimentare ale estimărilor.
- Cazul prețurilor și evaluării: prețurile realizate mai mici, cheltuielile portofoliului, lansările competitive de GLP-1 sau o întârziere a conductei împiedică câștigurile să crească suficient de rapid pentru a susține evaluarea actuală.
Acest ghid analizează prognoza acțiunilor LLY, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri T2 din 5 august 2026 de la Eli Lilly, declarația de reglementare și datele de piață până pe 3 septembrie 2026, plus cum să tranzacționezi futures pe acțiunile LLY pe BingX TradFi cu colateral USDT.
Top 5 lucruri pe care investitorii Eli Lilly trebuie să le știe în septembrie 2026
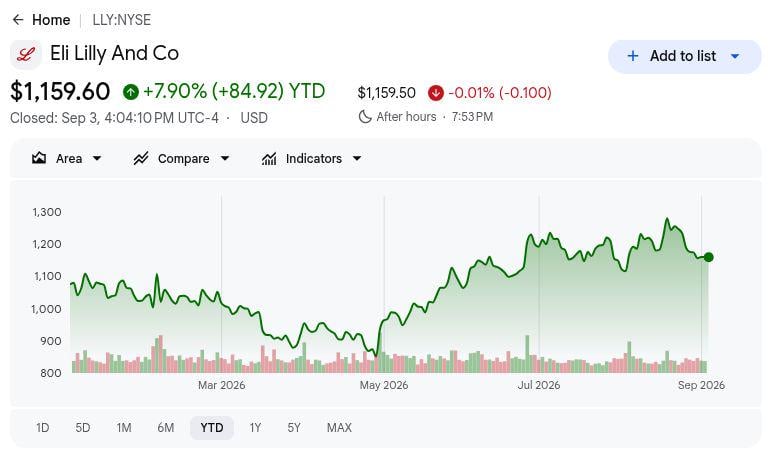
- LLY s-a închis la $1.159,60 pe 3 septembrie și a fost în creștere cu 7,90% YTD: Intervalul de 52 de săptămâni de la $712,05 la $1.292,65 arată cât de rapid s-au schimbat așteptările pe măsură ce investitorii au cântărit cererea în accelerare de incretine față de riscul prețurilor, investițiilor și evaluării.
- Veniturile T2 au crescut cu 48% la $22,974 miliarde: Rezultatul a depășit consensul de $20,69 miliarde cu $2,284 miliarde, arătând că volumul prescripțiilor și accesul global în expansiune au depășit prețurile realizate mai mici în timpul trimestrului.
- Veniturile Mounjaro au crescut cu 91% la $9,943 miliarde: Zepbound a adăugat $4,928 miliarde, în creștere cu 46%, aducând vânzările trimestriale combinate la $14,871 miliarde și confirmând că incretinele conduc acum atât creșterea Lilly, cât și concentrarea produselor sale.
- Managementul a ridicat ghidarea veniturilor pentru 2026 la $85 miliarde până la $87 miliarde: Punctul mediu a crescut cu $2,5 miliarde față de intervalul anterior de $82 miliarde până la $85 miliarde, reflectând o cerere mai puternică chiar și pe măsură ce costurile de cercetare achiziționate au absorbit o parte din beneficiul câștigurilor.
- Retatrutida a produs până la 28,3% pierdere medie în greutate la 80 de săptămâni: Lilly plănuiește o depunere pentru obezitate în T1 2027 și s-a angajat cu încă $4,5 miliarde pentru producția din Indiana, legând următorul catalizator al conductei cu capacitatea necesară pentru comercializarea la scară largă.
Ce este Eli Lilly (LLY)?
Eli Lilly este o companie farmaceutică bazată pe cercetare al cărei portofoliu de prescripții acoperă sănătatea cardiometabolică, oncologia, imunologia și neuroștiințele. Comercializează medicamente în aproximativ 90 de țări și operează fabrici de producție în 10 țări, oferind companiei o rețea comercială și de producție globală. Veniturile provin din ce în ce mai mult din medicamentele pentru diabet și obezitate conduse de Mounjaro și Zepbound, alături de produse precum Verzenio în oncologie și mai multe francize de imunologie și neuroștiințe. Lilly a investit $13,337 miliarde în cercetare și dezvoltare în 2025, egal cu 20,5% din vânzări, și a susținut cercetarea clinică în peste 55 de țări cu 12.771 de angajați în C&D.
Strategia actuală este centrată pe extinderea pieței incretinelor, îmbunătățirea ofertei și avansarea următoarei generații de medicamente cardiometabolice. Mounjaro, Zepbound, Foundayo și retatrutida formează nucleul acestui efort, în timp ce colaborarea Lilly cu Boehringer Ingelheim a generat un milestone de vânzări Jardiance de $250 milioane în timpul T2. Lilly construiește, de asemenea, un laborator de co-inovare cu inteligență artificială cu NVIDIA și are peste 180 de parteneri externi prin Catalyze360, extinzând modelul său de cercetare dincolo de descoperirea internă de medicamente. Aceste programe ar putea diversifica creșterea viitoare, deși rezultatele pe termen scurt rămân strâns legate de volumul, prețul, rambursarea și capacitatea de producție a incretinelor.
Citește mai mult: Top acțiuni Pharma de cumpărat în 2026: Medicamente anticancer, medicamente pentru pierderea în greutate, mRNA și medicamente noi
Prezentarea câștigurilor T2 2026 Eli Lilly (LLY): Venituri, EPS și creșterea medicamentelor pentru obezitate
Eli Lilly a livrat un trimestru substanțial mai puternic decât se aștepta piața, cu venituri de $22,974 miliarde față de consensul de $20,69 miliarde, EPS non-GAAP de $8,38 față de $6,01 așteptat, și vânzările Mounjaro crescând cu 91% la $9,943 miliarde. Managementul a ridicat ghidarea veniturilor pentru 2026 la $85 miliarde până la $87 miliarde, deși o taxă IPR&D achiziționată de $2,8 miliarde și o scădere de 5,0 puncte procentuale în marja operațională raportată au arătat cât de agresiv finanțează Lilly următoarea fază de creștere.
Citește mai mult: Prezentarea câștigurilor T2 2026 Eli Lilly (LLY): Vânzările GLP-1 și ghidarea ridicată conduc o creștere de 4,86%
|
Metric financiar |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 |
$20,69 mld consens |
$22,974 mld |
Depășit. $2,284 mld peste consens; +48% YoY. |
|
EPS diluat raportat |
— |
$7,94 |
Îmbunătățit. +26% de la $6,29. |
|
EPS diluat non-GAAP |
$6,01 consens |
$8,38 |
Depășit. $2,37 peste consens; +33% YoY. |
|
Venitul net raportat |
— |
$7,095 mld |
Îmbunătățit. +25% de la $5,661 mld. |
|
Venituri Mounjaro |
— |
$9,943 mld; +91% YoY |
Accelerat. Vânzările în afara SUA au crescut cu 172% la $5,2 mld. |
|
Venituri Zepbound |
— |
$4,928 mld; +46% YoY |
Expandat. Cererea a depășit prețurile realizate mai mici. |
|
Marja brută raportată |
— |
85,8%; +1,5pp YoY |
Expandată. Costul producției și mixul au compensat prețurile. |
|
Marja operațională raportată |
— |
39,1%; -5,0pp YoY |
Scăzută. Investiția în portofoliu a compensat câștigurile marjei brute. |
|
IPR&D achiziționat |
— |
$2,8 mld; $3,03/acțiune |
Mai mare. Crescut de la $154 mil și $0,14/acțiune. |
|
Ghidare venituri 2026 |
Anterior $82-$85 mld |
$85-$87 mld |
Ridicată. Punctul mediu crescut cu $2,5 mld. |
|
Ghidare EPS non-GAAP 2026 |
Anterior $35,50-$37,00 |
$35,50-$36,50 |
Mixt. Punctul mediu de bază a crescut cu $2,78 înainte de $3,03 IPR&D. |
|
Pachetul obezitate retatrutida |
— |
Încă trei studii Faza 3 pozitive; BLA planificat T1 2027 |
Pozitiv. Pachetul global de înregistrare obezitate complet. |
|
Producție Indiana |
— |
$4,5 mld suplimentari |
Expandat. Adaugă capacitate incretine. |
- Veniturile de $22,974 miliarde au crescut cu 48% și au depășit consensul cu $2,284 miliarde: Volumul prescripțiilor a crescut cu 60% pe măsură ce prețurile realizate au scăzut cu 13%, confirmând o cerere de bază puternică în timp ce arată că prețul și mixul rămân constrângeri importante pentru conversia veniturilor.
- EPS diluat non-GAAP de $8,38 a crescut cu 33% și a depășit consensul cu $2,37: Profitul de bază a absorbit un efect IPR&D achiziționat de $3,03 per acțiune, arătând că franciza operațională a rămas puternică chiar și pe măsură ce Lilly a investit masiv în activele conductei externe.
- Mounjaro și Zepbound au generat combinate $14,871 miliarde: Creșterea cu 91% și respectiv 46% a făcut din incretine cea mai clară sursă de depășire a așteptărilor, deși aceeași concentrare crește expunerea la dezvoltările de preț, rambursare, siguranță și competitive.
- Marja brută s-a extins cu 1,5 puncte procentuale la 85,8% pe măsură ce marja operațională a scăzut cu 5,0 puncte la 39,1%: Costurile de producție și mixul îmbunătățite au îmbunătățit economia produsului, în timp ce o creștere de 72% a cheltuielilor operaționale a arătat că cheltuielile portofoliului întârzie pârghia operațională mai largă.
- Perspectiva veniturilor pentru 2026 a crescut la $85 miliarde până la $87 miliarde de la $82 miliarde până la $85 miliarde: Punctul mediu a crescut cu $2,5 miliarde, iar ghidarea EPS non-GAAP de bază s-a îmbunătățit cu $2,78 înainte de taxa IPR&D de $3,03, separând operațiunile mai puternice de costurile legate de tranzacții.
Perspectiva de investiții Eli Lilly (LLY) 2026: Cazul Bull $1.600 vs. Cazul Bear $850
Testul central este dacă volumul incretinelor, accesul la produse noi și progresul conductei pot continua să ridice așteptările de câștiguri mai rapid decât se construiește presiunea prețurilor, investițiile și riscul evaluării.
Cazul Bull: Creșterea medicamentelor pentru obezitate și retatrutida împing LLY către $1.600
Cazul Bull presupune că Mounjaro și Zepbound mențin o creștere puternică a prescripțiilor pe măsură ce accesul internațional se extinde, Foundayo lărgește piața orală de obezitate, iar retatrutida avansează către depunerea planificată pentru T1 2027. Capacitatea de producție adăugată susține oferta, permițând veniturilor să crească mai rapid decât cheltuielile portofoliului și pârghiei operaționale să se îmbunătățească.
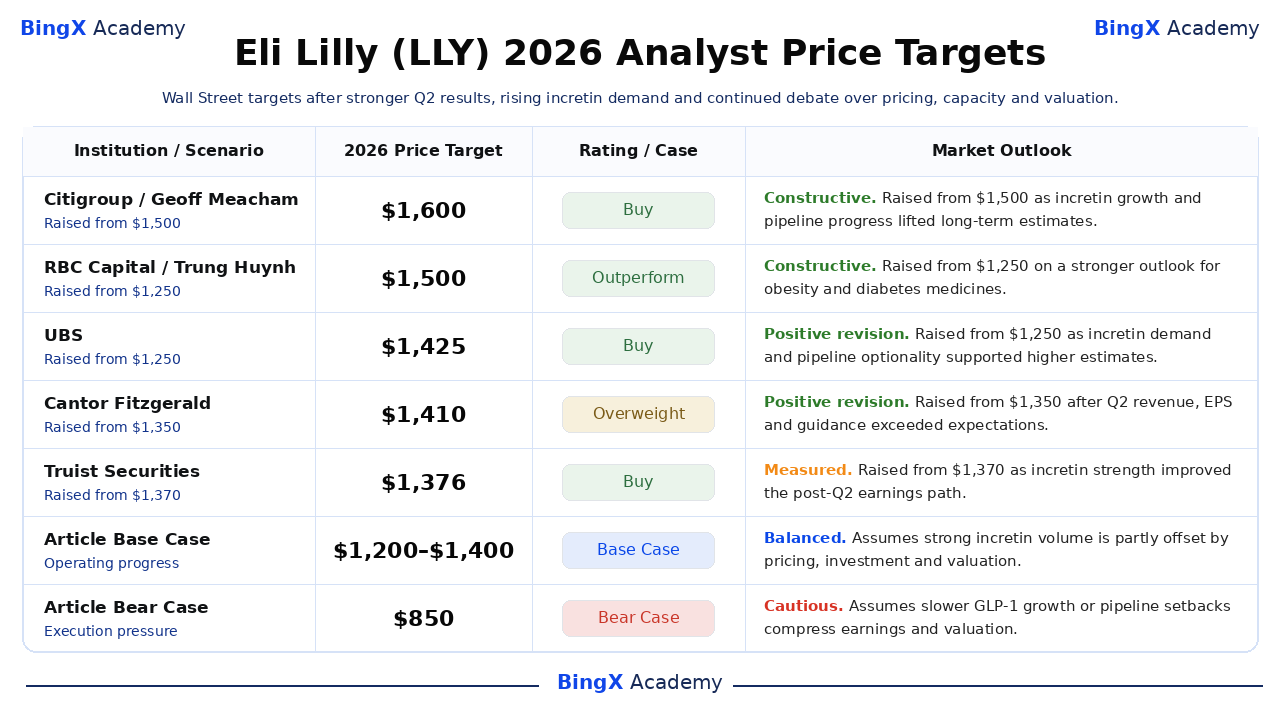
O mișcare către $1.600 ar necesita ca veniturile pe tot anul să atingă sau să depășească intervalul de $85 miliarde până la $87 miliarde, creșterea medicamentelor pentru obezitate și diabet să rămână cu mult peste creșterea companiei totale, iar marja operațională să se recupereze pe măsură ce costurile de cercetare achiziționată se normalizează. Ținta de $1.600 a Citigroup oferă cea mai mare referință de analist numită în setul actual.
Cazul de bază: Cererea puternică de medicamente pentru obezitate menține LLY între $1.200 și $1.400
Cazul de bază presupune că cererea pentru Mounjaro și Zepbound rămâne puternică, în timp ce prețurile realizate mai mici, investițiile mari și o evaluare premium limitează re-evaluarea ulterioară. Veniturile continuă să crească, dar profitul operațional crește mai lent pe măsură ce Lilly finanțează producția, programele clinice și activele externe.
În acest scenariu, LLY ar putea tranzacționa în principal între $1.200 și $1.400. Menținerea ghidării anuale, susținerea creșterii Mounjaro internaționale și îmbunătățirea marjei operaționale ar susține intervalul, în timp ce o reducere a ghidării sau eroziunea mai rapidă a prețurilor l-ar slăbi.
Cazul Bear: Presiunea prețurilor și creșterea mai lentă trag LLY către $850
Cazul Bear presupune o competiție GLP-1 mai puternică și presiunea rambursării reduc prețurile realizate în timp ce creșterea pieței sau persistența tratamentului încetinește. Cheltuielile mari de cercetare, conductă și producție ar apăsa apoi mai greu asupra conversiei câștigurilor chiar dacă volumele prescripțiilor continuă să crească.
O mișcare către $850 ar deveni mai probabilă dacă creșterea medicamentelor pentru obezitate încetinește puternic, marja operațională rămâne sub nivelul anului anterior, sau un milestone major al conductei sau producției se amână. Reviziile mai lente ale câștigurilor combinate cu compresia multiplilor ar fi suficiente pentru a presiona acțiunea.
Prognoze preț acțiuni LLY pentru 2026 de către analiștii Wall Street
Aceste ținte sunt acțiuni datate de la instituții numite mai degrabă decât o prognoză de consens unică. Intervalul lor reflectă presupuneri diferite despre creșterea pieței incretinelor, valoarea conductei, prețurile și profitabilitatea. Rândurile Article Base și Bear sunt scenarii editoriale și rămân separate de cercetarea Wall Street.
|
Instituție / Scenariu |
Țintă preț 2026 |
Rating / Caz |
Perspectivă piață |
|
Citigroup |
$1.600 |
Cumpără |
Constructiv. 15 iulie: ridicată de la $1.500 la $1.600. A ridicat ținta pe măsură ce creșterea incretinelor și progresul conductei au susținut așteptări pe termen lung mai mari. |
|
RBC Capital |
$1.500 |
Outperform |
Constructiv. 8 iulie: ridicată de la $1.250 la $1.500. A ridicat ținta pe o perspectivă de creștere mai puternică pentru medicamentele de obezitate și diabet. |
|
UBS |
$1.425 |
Cumpără |
Pozitiv. 13 iulie: ridicată de la $1.250 la $1.425. A ridicat ținta pe măsură ce cererea de incretine și opționalitatea conductei au susținut estimări mai mari. |
|
Cantor Fitzgerald |
$1.410 |
Supraponderat |
Pozitiv. 6 august: ridicată de la $1.350 la $1.410. A ridicat ținta după ce veniturile T2 și EPS au depășit așteptările și ghidarea a crescut. |
|
Truist Securities |
$1.376 |
Cumpără |
Măsurat. 7 august: ridicată de la $1.370 la $1.376. A ridicat ținta modest pe măsură ce puterea incretinelor a îmbunătățit calea câștigurilor post-T2. |
|
Wells Fargo |
$1.330 |
Supraponderat |
Pozitiv. 6 august: ridicată de la $1.280 la $1.330. A ridicat ținta urmând execuția mai puternică și cererea continuă Mounjaro și Zepbound. |
|
Cazul de bază articol |
$1.350 |
Caz de bază |
Echilibrat. Presupune că volumul puternic este parțial compensat de prețuri, investiții și evaluare. |
|
Cazul Bear articol |
$850 |
Caz Bear |
Prudent. Presupune că prețurile, expansiunea mai lentă GLP-1 sau eșecurile conductei comprimă câștigurile și evaluarea. |
Cum să tranzacționezi acțiunile Eli Lilly (LLY) pe BingX
Tranzacționează cererea pentru Mounjaro și Zepbound de la Eli Lilly and Company, expansiunea capacității globale, perspectivele de preț și conductă folosind BingX TradFi și BingX AI tools. Deoarece LLY poate reacționa brusc la datele prescripțiilor, rezultatele studiilor, deciziile de reglementare și ghidare, comercianții ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
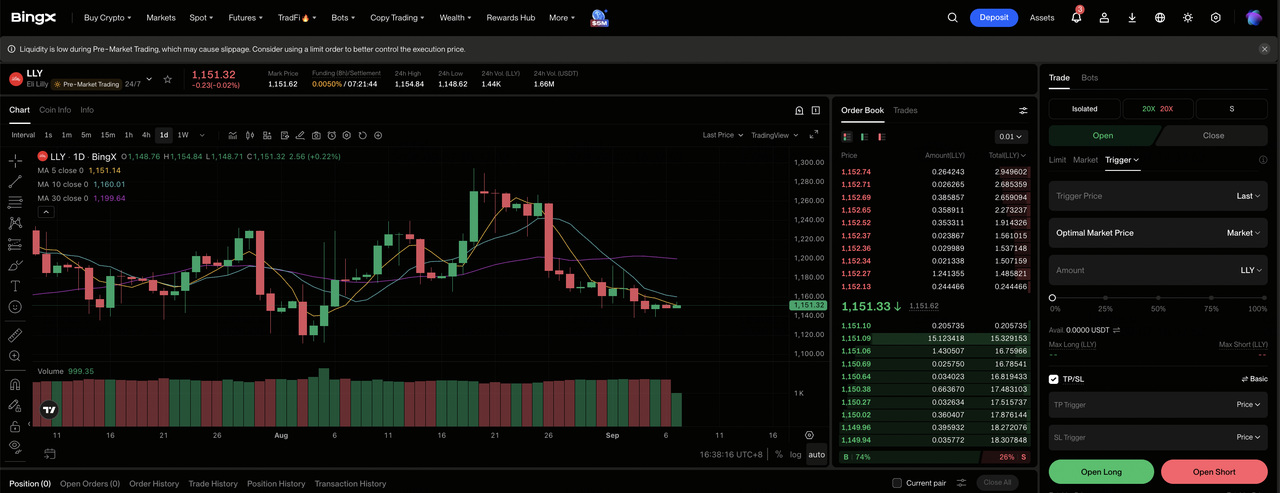
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi din panoul de control al schimbului BingX.
Pasul 2: Selectează Eli Lilly (LLY). Caută și selectează contractul LLYUS-USDT perpetual futures.
Pasul 3: Alege direcția. Selectează Open Long dacă cererea de incretine și expansiunea producției susțin creșterea veniturilor și ghidarea ridicată. Selectează Open Short dacă presiunea prețurilor, eșecurile studiilor sau execuția mai lentă a capacității slăbesc perspectiva de creștere.
Pasul 4: Selectează pârghia și modul de marjă. Alege Isolated sau Cross-Margin bazat pe toleranța ta la risc. Intervalul larg de 52 de săptămâni de la $712,05 la $1.292,65 arată de ce pârghia conservatoare și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește Take-Profit și Stop-Loss (TP/SL) nivelele înainte sau imediat după intrarea în tranzacție. LLY poate reacționa rapid la tendințele prescripțiilor, rezultatele studiilor, deciziile de reglementare, actualizările capacității și ghidare.
Top 5 riscuri de urmărit pentru investitorii Eli Lilly în 2026
Perspectiva Lilly combină riscul prețurilor, concentrarea produselor, cheltuielile portofoliului, execuția producției și evaluarea, fiecare factor fiind capabil să reducă creșterea câștigurilor sau multiplul pe care investitorii îl atribuie.
- O scădere de 13% în prețurile realizate ar putea face ca câștigurile să crească mai lent decât prescripțiile: Volumul T2 a crescut cu 60%, deși rabaturile mai profunde, negocierile de rambursare sau discounting-ul competitiv ar putea reduce veniturile și marja generată din fiecare tratament suplimentar.
- Concentrarea Mounjaro și Zepbound crește expunerea la o singură piață terapeutică: Cele două medicamente au produs $14,871 miliarde din $22,974 miliarde în venituri trimestriale, făcând siguranța, rambursarea, aderența și datele concurenților neobișnuit de importante pentru estimările la nivelul companiei.
- Costurile de cercetare achiziționată pot întrerupe conversia EPS chiar și în timpul cererii puternice: IPR&D achiziționatul T2 a ajuns la $2,8 miliarde și taxele speciale au totalizat $703 milioane, astfel încât tranzacțiile continue sau activele nereușite ar putea absorbi numerar fără a crea venituri viitoare proporționale.
- Peste $55 miliarde de angajamente de producție din 2020 ridică cerințele de execuție: Investiția suplimentară de $4,5 miliarde din Indiana poate extinde oferta, deși întârzierile construcției, eșecurile de reglementare sau capacitatea subutilizată ar putea slăbi randamentele cash pe acele cheltuieli.
- O evaluare finală aproape de 38,9 ori câștigurile amplifică dezamăgirea estimărilor: Creșterea mai lentă a incretinelor, milestones întârziate ale conductei sau presiunea persistentă a marjei operaționale ar putea determina investitorii să aplice un multiplu mai mic chiar dacă Lilly continuă să producă creșterea absolută a veniturilor.
Gânduri finale: Ar trebui să investești în Eli Lilly în 2026?
Lilly intră în restul anului 2026 cu creșterea veniturilor T2 de 48%, ghidarea pe tot anul de $85 miliarde până la $87 miliarde, și o depunere planificată retatrutida pentru T1 2027. Mounjaro și Zepbound au stabilit amploarea francizei incretinelor, în timp ce Foundayo, retatrutida, expansiunea producției și parteneriatele de cercetare externă creează rute suplimentare de creștere.
Cazul Bull de $1.600 necesită volum susținut de incretine, execuția cu succes a conductei și pârghia operațională reînnoită. Cazul de bază de $1.200 până la $1.400 permite prețurilor mai mici și investițiilor mari să compenseze o parte din acea creștere, în timp ce Cazul Bear de $850 reflectă expansiunea mai lentă GLP-1 și compresia multiplilor. Investitorii conservatori pot aștepta dovezi că marja operațională se recuperează și presiunea prețurilor realizate se stabilizează.
Reamintire risc: Tranzacționarea și investiția în acțiuni precum LLY implică un risc ridicat de pierdere a capitalului. Descoperirile de siguranță ale medicamentelor, deciziile de reglementare, schimbările de rambursare, eșecurile clinice, întârzierile producției și compresia evaluării pot afecta material acțiunea. Efectuează cercetări independente înainte de a aloca capital.
Lecturi conexe
- Top acțiuni Pharma de cumpărat în 2026: Medicamente anticancer, medicamente pentru pierderea în greutate, mRNA și medicamente noi
- Predicția de preț Moderna (MRNA) 2026: Poate momentum vaccinului anticancer să împingă acțiunea MRNA către $180?
- Predicția de preț Merck (MRK) 2026: Poate momentum conductei să împingă acțiunea MRK către $170?
- Perspectiva preț acțiuni Abbott (ABT) 2026: Poate creșterea dispozitivelor medicale să împingă ABT peste $130?
- Predicția de preț Johnson & Johnson (JNJ) 2026: Poate creșterea oncologiei să poarte JNJ peste $100 miliarde?
- Predicția preț acțiuni Pfizer 2026: Oportunitate de valoare cu randament ridicat sau capcană de valoare structurală?
