Cheniere Energy (LNG) este cel mai mare producător și exportator american de gaz natural lichefiat, operând un lanț integrat de la achiziționarea gazelor și transportul prin conducte până la lichefiere, închirierea navelor și livrare. Terminalele sale Sabine Pass și Corpus Christi oferă aproximativ 55 de milioane tone pe an de capacitate operațională. Contractele pe termen lung susțin vizibilitatea fluxului de numerar, în timp ce proiectele de expansiune fac acțiunea sensibilă la calendarul construcțiilor, aprobările reglementare și diferențele globale de preț ale gazelor.
Ultimul trimestru a arătat valoarea unui debit mai mare. Veniturile Cheniere Energy T2 2026 au crescut cu 24% la 5,732 miliarde dolari, EBITDA ajustat a crescut cu 27% la 1,804 miliarde dolari și încărcăturile exportate au crescut cu 19% la 184. Cheniere a ridicat, de asemenea, intervalul EBITDA ajustat pentru întreg anul la 7,90 miliarde dolari până la 8,40 miliarde dolari, făcând utilizarea capacității și livrarea proiectelor testele centrale pentru restul anului 2026.
Prognoza acțiunilor LNG pentru 2026 se centrează acum pe două viziuni concurente:
- Cazul capacității de export și al fluxului de numerar: Corpus Christi Etapa 3, volume contractate mai mari și operațiuni fiabile ale terminalului ar putea ridica fluxul de numerar distribuibil și să susțină returnări suplimentare către acționari.
- Cazul execuției proiectelor și al marjei: întârzierile construcțiilor, întreruperile terminalului sau marjele LNG realizate mai slabe ar putea reduce estimările fluxului de numerar și să limiteze valoarea creată de noua capacitate.
Acest ghid detaliază prognoza acțiunilor LNG, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri T2 2026 din 6 august al Cheniere Energy, 10-Q și datele de piață până la 18 septembrie, plus cum să tranzacționați contracte futures pe acțiunile LNG pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Cheniere Energy Trebuie să le Știe în Septembrie 2026
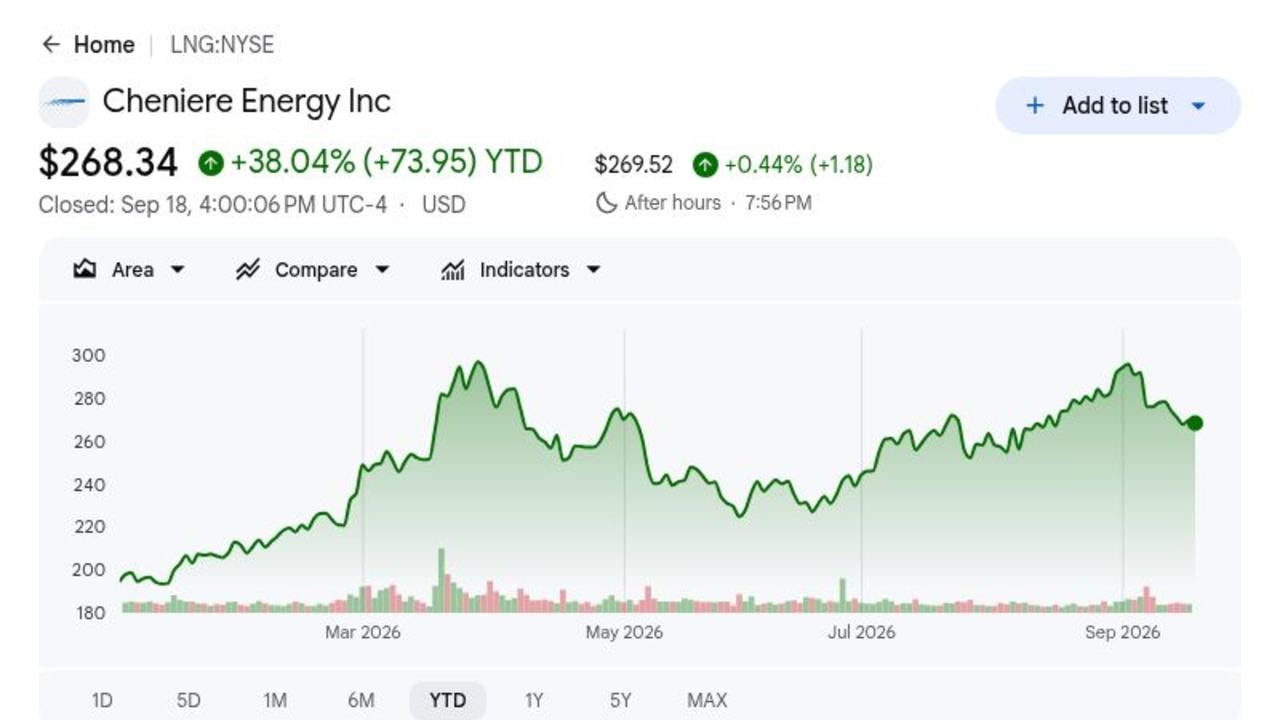
- LNG s-a închis la 268,34 dolari pe 18 septembrie după ce a câștigat 38,04% în 2026: Creșterea reflectă volume de export mai mari și piețe globale de gaze mai strânse. Acțiunile rămân sub ținta de 319 dolari a RBC Capital și Bull Case-ul de 340 dolari, lăsând creșterea suplimentară dependentă de creșterea continuă operațională și a fluxului de numerar.
- Veniturile T2 au crescut cu 24% la 5,732 miliarde dolari: Veniturile au crescut de la 4,641 miliarde dolari cu un an în urmă, pe măsură ce volumele recunoscute mai mari și marjele mai puternice au expandat baza de câștiguri. Rezultatul arată că noua capacitate LNG se traduce deja în vânzări raportate.
- Cheniere a exportat 184 de încărcături, în creștere cu 19%: Volumele exportate au ajuns la 672 TBtu, cu 22% peste trimestrul din anul precedent. Debitul mai mare creează levier operațional pe măsură ce capacitatea suplimentară de lichefiere intră în serviciu și trenurile existente mențin o utilizare puternică.
- Ghidul EBITDA ajustat pentru 2026 a crescut la 7,90 miliarde dolari până la 8,40 miliarde dolari: Punctul median a crescut cu 650 de milioane de dolari față de intervalul anterior. Ghidul fluxului de numerar distribuibil a crescut, de asemenea, cu 550 de milioane de dolari la punctul median la 5,30 miliarde dolari până la 5,80 miliarde dolari.
- Corpus Christi Etapa 3 a ajuns la finalizare pe măsură ce Cheniere și-a exportat cea de-a 5.000-a încărcătură: Jaloanele din august au mutat șapte trenuri de dimensiuni medii din construcție în operațiuni complete și au întărit scala de export a Cheniere. Peste 40 mtpa din proiectele potențiale depind încă de autorizări și angajamente comerciale suplimentare.
Ce Este Cheniere Energy (LNG)?
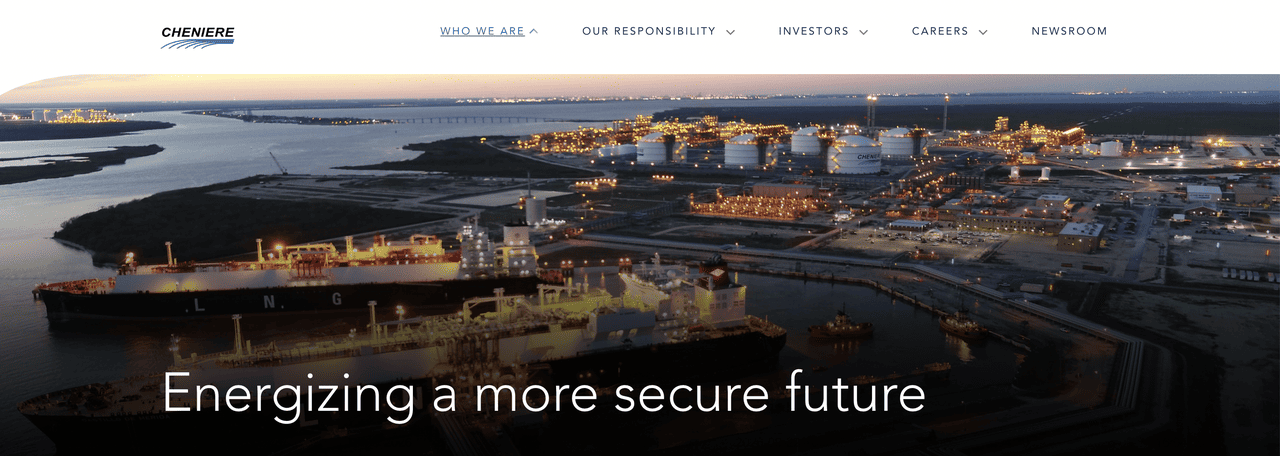
Cheniere este o companie LNG cu servicii complete care cumpără gaz natural, îl transportă prin conducte, îl răcește în formă lichidă și vinde sau livrează încărcături clienților din întreaga lume. Sabine Pass din Louisiana furnizează peste 30 mtpa de capacitate, în timp ce Corpus Christi din Texas furnizează peste 24 mtpa, inclusiv primele șase trenuri de dimensiuni medii din Etapa 3. Veniturile provin în principal din acorduri de vânzare-cumpărare pe termen lung, taxe legate de capacitate și încărcături comerciale, creând un mix de flux de numerar contractat și expunere la piață.
Strategia pe termen lung se centrează pe extinderea platformei existente din Golful Coastei în loc să construiască active greenfield izolate. Bechtel efectuează inginerie și achiziții timpurii pentru prima fază a expansiunii Sabine Pass, în timp ce Corpus Christi Trenurile 8 și 9 adaugă aproximativ 5 mtpa de capacitate planificată. Cheniere menține, de asemenea, relații de furnizare pe termen lung în Europa și Asia, inclusiv CPC din Taiwan, și folosește capabilitățile sale de marketing, transport și programare pentru a redirecționa încărcăturile când cererea și prețurile regionale se schimbă.
Citește mai mult: Top Acțiuni și ETF-uri Energetice de Cumpărat în 2026: Criza de Putere AI Întâlnește Volatilitatea Geopolitică
Prezentarea Generală a Câștigurilor T2 2026 Cheniere Energy (LNG): Volumele Mai Mari Ridică Veniturile, EBITDA și Ghidul
Cheniere a raportat venituri T2 de 5,732 miliarde dolari, în creștere cu 24% față de 4,641 miliarde dolari, EPS diluat de 14,65 dolari față de 7,30 dolari cu un an în urmă, și EBITDA ajustat de 1,804 miliarde dolari, în creștere cu 27%. Compania a exportat 184 de încărcături și a generat 1,171 miliarde dolari flux de numerar distribuibil, apoi a ridicat ghidul EBITDA ajustat pentru 2026 cu 650 de milioane de dolari la punctul median. Tensiunea este că fluxul de numerar operațional puternic trebuie să finanțeze în același timp expansiunea, returnările către acționari și obligațiile datoriei.
Citește mai mult: Știri Câștiguri T2 2026 Cheniere Energy (LNG): Perspectiva EBITDA de 8,40 Miliarde Dolari Determină o Creștere de 4,32%
|
Metrică Financiară |
Ghid / Consens |
Raportat / Efectiv |
Surpriză |
|
Venituri T2 |
T2 2025: 4,641 mld. dolari |
5,732 mld. dolari |
Creștere. În creștere cu 24% față de anul precedent. |
|
EPS diluat T2 |
T2 2025: 7,30 dolari |
14,65 dolari |
Îmbunătățit. Mai mult decât dublat față de anul precedent. |
|
Venitul net T2 atribuibil Cheniere |
T2 2025: 1,626 mld. dolari |
3,068 mld. dolari |
Îmbunătățit. În creștere cu 89% față de anul precedent. |
|
EBITDA ajustat T2 |
T2 2025: 1,416 mld. dolari |
1,804 mld. dolari |
Creștere. În creștere cu 27% pe volum și marjă. |
|
Flux de numerar distribuibil T2 |
— |
1,171 mld. dolari |
Pozitiv. A finanțat răscumpărări, dividende și creștere. |
|
Încărcături exportate T2 |
154 cu un an în urmă |
184 |
Creștere. În creștere cu 19% față de anul precedent. |
|
Ghid EBITDA ajustat 2026 |
7,25-7,75 mld. dolari anterior |
7,90-8,40 mld. dolari |
Ridicat. Punctul median a crescut cu 650 mil. dolari. |
|
Ghid flux de numerar distribuibil 2026 |
4,75-5,25 mld. dolari anterior |
5,30-5,80 mld. dolari |
Ridicat. Punctul median a crescut cu 550 mil. dolari. |
- Veniturile de 5,732 miliarde dolari au crescut cu 24%: Vânzările au crescut cu 1,091 miliarde dolari față de anul precedent, pe măsură ce volumele LNG mai mari și marjele mai puternice au extins baza de venituri. Rezultatul arată că noua capacitate se traduce direct în creștere raportată.
- EPS diluat a ajuns la 14,65 dolari pe măsură ce venitul net atribuibil a crescut cu 89%: Venitul net a crescut la 3,068 miliarde dolari, deși mișcările valorii corecte ale derivatelor pot face câștigurile GAAP volatile. EBITDA ajustat și fluxul de numerar distribuibil rămân măsuri mai curate ale performanței operaționale.
- Volumele de export au crescut cu 22% la 672 TBtu: Cheniere a încărcat 184 de încărcături față de 154 cu un an în urmă, arătând cum punerea în funcțiune Corpus Christi a extins debitul fizic. Utilizarea mai mare întărește levierul operațional pe infrastructura fixă de lichefiere.
- EBITDA ajustat a crescut cu 27% la 1,804 miliarde dolari: Îmbunătățirea de 388 de milioane de dolari a reflectat volume și marje mai mari pe MMBtu. EBITDA mai puternică susține returnările de capital în timp ce Cheniere continuă să investească în noua capacitate.
- Lichiditatea totală de 7,475 miliarde dolari susține peste 6 mtpa în construcție: Cheniere a terminat iunie cu 1,099 miliarde dolari în numerar și aproape 5,956 miliarde dolari în angajamente de credit disponibile. Balanța oferă flexibilitate pentru cheltuielile proiectelor, refinanțare și expansiune viitoare.
Citește mai mult: Predicția Prețului Gazului Natural 2026: Șoc Energetic Global de 15 Dolari sau Capcana Surplusului SUA?
Perspectiva de Investiție Cheniere Energy (LNG) 2026: Bull Case 340 Dolari vs. Bear Case 220 Dolari
Perspectiva Cheniere pentru 2026 depinde de faptul dacă capacitatea mai mare de export LNG poate continua să ridice volumele, EBITDA și fluxul de numerar distribuibil. Corpus Christi Etapa 3 susține partea pozitivă, în timp ce cheltuielile de construcție, expunerea la mărfuri și calendarul proiectelor rămân principalele constrângeri.
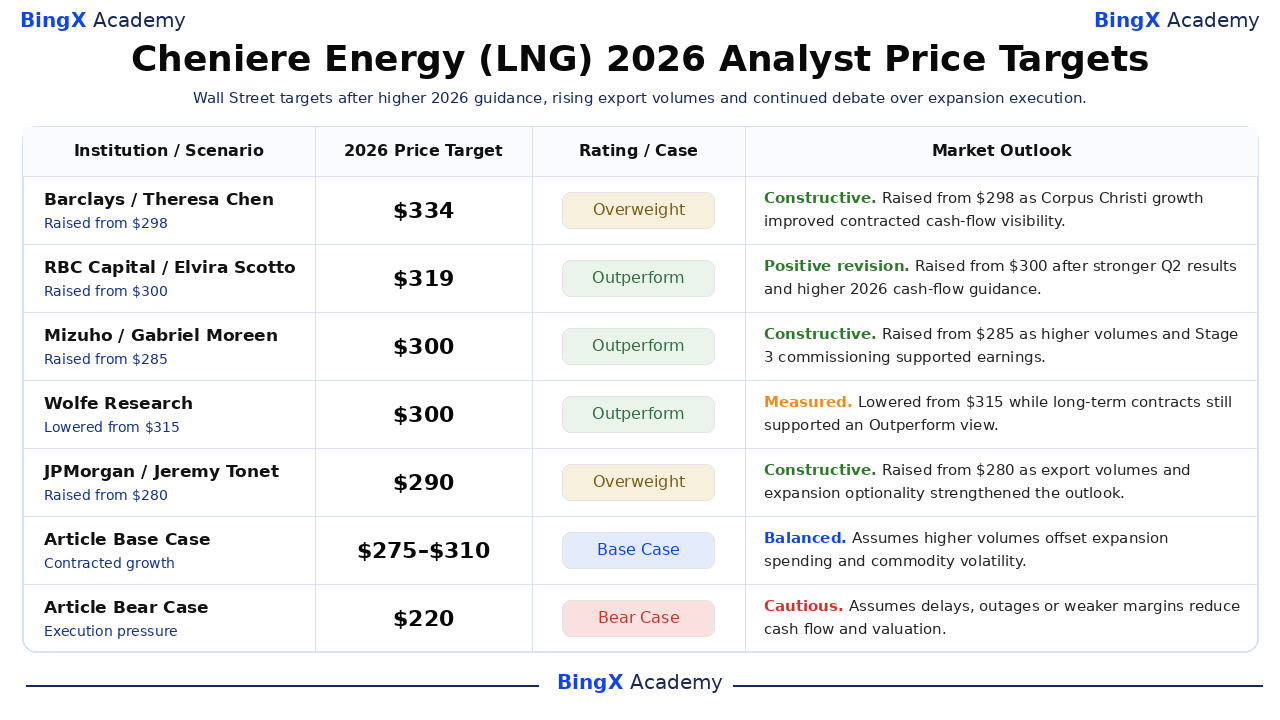
Bull Case: Exporturile LNG Mai Mari Împing LNG Către 340 Dolari
Bull Case presupune că Corpus Christi Etapa 3 ajunge la utilizare fiabilă, Trenul 7 contribuie cu o rată completă de funcționare operațională și piețele globale de gaze mai puternice susțin marjele comerciale. Creșterea volumului de 22% din T2 și perspectiva EBITDA ridicată de 7,90 miliarde dolari la 8,40 miliarde dolari oferă suportul operațional.
O mișcare către 340 dolari ar necesita operațiuni stabile ale terminalului, mai multe contracte pe termen lung și progrese vizibile în aprobările expansiunii Sabine Pass. Creșteri suplimentare de ghid, producție anuală peste 53 de milioane de tone și răscumpărări continue ar întări cazul.
Base Case: Creșterea Stabilă a Exporturilor Menține LNG Între 275 și 310 Dolari
Base Case presupune că contractele pe termen lung și volumele Etapei 3 susțin fluxul de numerar, în timp ce cheltuielile mari de construcție și volatilitatea mărfurilor limitează expansiunea suplimentară de evaluare. Cheniere rămâne profitabilă și returnează capital, deși investitorii așteaptă dovezi că noile proiecte pot câștiga returnări atractive.
În acest scenariu, LNG ar putea tranzacționa în principal între 275 și 310 dolari. Producția în cadrul prognozei de 53 la 54 de milioane de tone, fluxul de numerar distribuibil de 5,30 miliarde dolari la 5,80 miliarde dolari și programele stabile ale proiectelor ar susține intervalul. Întreruperile majore sau reducerile de ghid ar slăbi partea superioară.
Bear Case: Întârzierea Proiectelor și Marjele Mai Mici Trag LNG Către 220 Dolari
Bear Case presupune că problemele de punere în funcțiune, marjele LNG mai slabe sau întârzierile reglementare reduc fluxul de numerar așteptat. Angajamentele de capital grele ar absorbi apoi mai mult flux de numerar distribuibil și ar lăsa mai puțin spațiu pentru răscumpărări și reducerea datoriilor.
O mișcare către 220 dolari ar deveni mai probabilă dacă producția scade sub 53 de milioane de tone, EBITDA ajustat scade sub ghid sau proiectele de expansiune merg înainte fără cerere contractată suficientă. Fluxul de numerar mai mic și o returnare necesară mai mare ar presiona evaluarea.
Prognozele Prețului Acțiunilor LNG pentru 2026 de către Analiștii Wall Street
Aceste acțiuni datate ale terților arată un interval de țintă de 290 la 334 dolari în loc de un rezultat garantat. Rândurile Article Base și Bear Case sunt scenarii editoriale și rămân separate de țintele Wall Street. Fiecare țintă este un punct de referință bazat pe presupunerile declarate ale firmei, nu un rezultat garantat sau propria prognoză a articolului.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Barclays |
334 dolari |
Supraponderat |
Constructiv. 27 februarie: ridicat de la 298 dolari pe măsură ce creșterea Corpus Christi a îmbunătățit vizibilitatea fluxului de numerar. |
|
RBC Capital |
319 dolari |
Performanță superioară |
Revizuire pozitivă. 24 august: ridicat de la 300 dolari după rezultatele T2 mai puternice și ghid. |
|
Mizuho |
300 dolari |
Performanță superioară |
Constructiv. 12 august: ridicat de la 285 dolari pe măsură ce volumele mai mari au susținut câștigurile. |
|
Wolfe Research |
300 dolari |
Performanță superioară |
Măsurat. 2 iunie: coborât de la 315 dolari în timp ce contractele au susținut viziunea pe termen lung. |
|
JPMorgan |
290 dolari |
Supraponderat |
Constructiv. 15 mai: ridicat de la 280 dolari pentru volumul de export și opționalitatea expansiunii. |
|
Article Base Case |
275 la 310 dolari |
Caz de Bază |
Echilibrat. Presupune că volumele mai mari compensează cheltuielile de expansiune și volatilitatea. |
|
Article Bear Case |
220 dolari |
Caz Negativ |
Precaut. Presupune întârzieri, întreruperi sau marje mai slabe reduc fluxul de numerar. |
Cum să Tranzacționezi Acțiunile Cheniere Energy (LNG) pe BingX
Tranzacționează perspectiva de volum de export, contracte și expansiune a Cheniere Energy folosind BingX TradFi și instrumentele BingX AI. Deoarece LNG poate reacționa brusc la prețurile globale ale gazelor, operațiunile terminalului și deciziile reglementare, comercianții ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
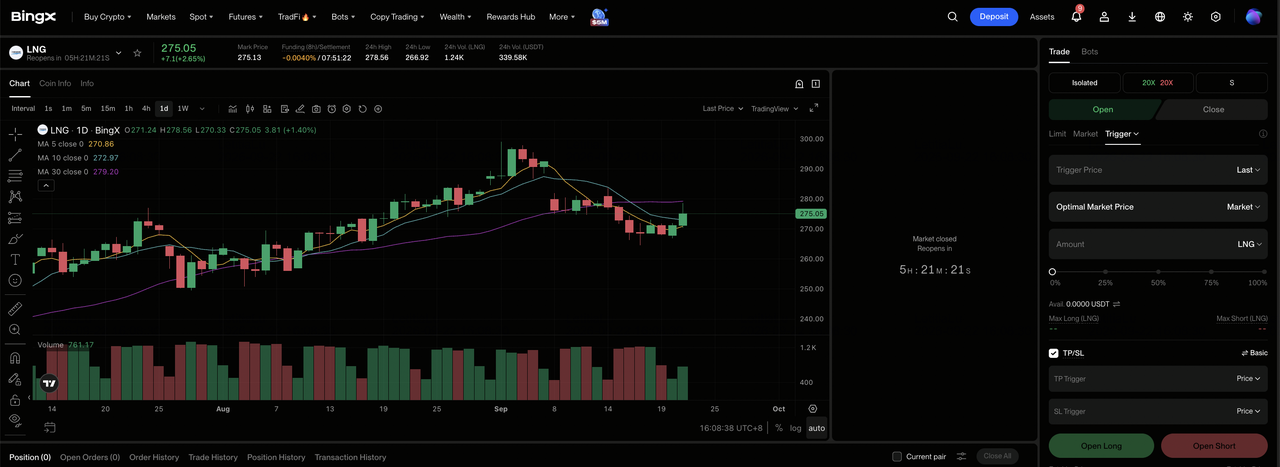
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează către secțiunea specializată TradFi pe panoul de control al bursei BingX.
Pasul 2: Selectează Cheniere Energy (LNG). Caută și selectează contractul futures perpetuu LNG-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă te aștepți ca volumele de export și fluxul de numerar distribuibil să crească. Selectează Deschide Short dacă te aștepți la întreruperi, întârzieri sau marje mai slabe.
Pasul 4: Selectează levierul și modul de marjă. Alege Izolat sau Cross-Margin bazat pe toleranța ta la risc. Câștigul de 38,04% YTD și expunerea la piețele volatile de gaze arată de ce levierul conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. LNG poate reacționa rapid la volumele de încărcături, ghid, diferențele de gaze, întreruperi și deciziile de autorizare.
Top 5 Riscuri de Urmărit pentru Investitorii Cheniere Energy în 2026
Contractele pe termen lung ale Cheniere reduc o parte din volatilitate, dar execuția proiectelor, reglementarea și condițiile de piață încă afectează fluxul de numerar și valoarea pe acțiune.
- Oscilațiile mărfurilor și derivatelor pot distorsiona câștigurile: O varianță favorabilă a derivatelor de 1,4 miliarde dolari în T2 a stimulat venitul GAAP. Mișcări mari mark-to-market pot face profitul principal mai puțin reprezentativ pentru generarea de numerar de bază.
- Întârzierile proiectelor ar putea amâna fluxul de numerar contractat: Peste 6 mtpa rămân în construcție. Întârzierile de punere în funcțiune ar putea împinge EBITDA în perioade ulterioare în timp ce costurile cu dobânzile și contractorii continuă.
- Aprobările reglementare ar putea încetini expansiunea viitoare: Proiectele Sabine Pass și Corpus Christi încă necesită aprobări FERC și DOE înainte ca peste 40 mtpa de capacitate potențială să poată avansa. Întârzierile ar împinge creșterea viitoare și fluxul de numerar mai departe.
- Schimbările în cererea globală de LNG ar putea presiona utilizarea: Cererea asiatică mai slabă sau prețurile spot mai moi ar putea reduce economia încărcăturilor flexibile. Contractele pe termen lung oferă suport, dar schimbările cererii regionale pot afecta încă marjele și plasarea încărcăturilor.
- Cheltuielile grele de proiect concurează cu returnările către acționari: Cheniere a investit 1,1 miliarde dolari capital de creștere în T2 în timp ce a răscumpărat 550 de milioane dolari din acțiuni. Costurile de construcție mai mari ar putea lăsa mai puțin numerar pentru răscumpărări, reducerea datoriilor și alte returnări de capital.
Gânduri Finale: Ar Trebui să Investești în Cheniere Energy în 2026?
Cheniere a convertit deja Corpus Christi Etapa 3 în volume mai mari, creșterea veniturilor cu 24% și ghidul fluxului de numerar ridicat. Platforma sa contractată și capacitatea operațională de 55 mtpa oferă mai multă vizibilitate decât un producător pur de mărfuri, deși câștigurile GAAP rămân volatile. Întrebarea rămasă este cât de eficient progresul operațional se convertește în flux de numerar liber sustenabil pe acțiune.
Bull Case necesită trenuri noi fiabile, mai multe contracte și returnări continue de numerar pentru a susține 340 dolari. Bear Case reflectă întreruperile, marjele mai mici sau întârzierile expansiunii care trag acțiunea către 220 dolari. Comercianții conservatori pot urmări producția anuală, fluxul de numerar distribuibil, programele proiectelor, aprobările reglementare și datoria netă înainte de a trata reevaluarea ca durabilă.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni precum LNG implică un risc ridicat de pierdere a capitalului. Prețurile mărfurilor, derivatele, întreruperile terminalului, întârzierile construcțiilor, reglementarea și tranzacționarea cu levier pot produce pierderi rapide. Efectuează cercetare independentă înainte de a aloca capital.
Lecturi Conexe
- Top Acțiuni AI Energetice de Cumpărat în 2026: Nuclear, Gaz, Celule de Combustibil și Construirea Puterii AI
- Top Acțiuni și ETF-uri Energetice de Cumpărat în 2026: Criza de Putere AI Întâlnește Volatilitatea Geopolitică
- Predicția Prețului Gazului Natural 2026: Șoc Energetic Global de 15 Dolari sau Capcana Surplusului SUA?
- Predicția Prețului ExxonMobil (XOM) 2026: Pot Țițeiul și Creșterea Producției să Împingă XOM Către 205 Dolari?
- Predicția Prețului Occidental Petroleum (OXY) 2026: Pot Țițeiul și Reducerea Datoriei să Împingă OXY Către 85 Dolari?
