
Bank of America (BAC) oferă servicii bancare, de creditare, gestionare a averii și piețe de capital gospodăriilor, companiilor și clienților instituționali. Franciza de creditare finanțată prin depozite furnizează venituri recurente din dobânzi, în timp ce Merrill și Banca Privată extind comisioanele de investiții și relațiile cu clienții. Reprecierea împrumuturilor, costurile de finanțare și eficiența operațională determină dacă creșterea bilanțului se traduce în câștiguri mai puternice și randamente pe acțiune.
Ultimul trimestru a arătat venituri bancare de bază mai puternice, în timp ce o taxă de reglementare a slăbit profitabilitatea raportată. Veniturile Bank of America în T3 2026 au crescut cu 3% la 29,96 miliarde de dolari, cu venitul net din dobânzi în creștere cu 8%. EPS ajustat a atins 1,08 dolari, în timp ce un acord de 1,2 miliarde de dolari a redus EPS GAAP la 0,91 dolari. Următorul test este dacă reprecierea împrumuturilor și creșterea averii pot restabili efectul de levier operațional.
Prognoza pentru acțiunea BAC în 2026 se concentrează acum pe două perspective concurente:
- Cazul recuperării bancare de bază: Reprecierea împrumuturilor și comisioanele recurente din avere ar putea crește câștigurile dacă costurile depozitelor rămân gestionabile și investiția în conformitate devine mai eficientă.
- Cazul presiunii costurilor și comisioanelor: Comisioanele mai slabe din tranzacționare și activități bancare ar putea absorbi câștigurile din venitul din dobânzi dacă cheltuielile și cerințele de capital rămân ridicate în cadrul francizei.
Acest ghid analizează prognoza acțiunii BAC, scenariile de prețuri pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri din 14 octombrie, prezentarea oficială și datele de piață până la 21 octombrie, plus cum să cumpărați acțiuni BAC pe BingX TradFi cu USDT sau USDC.
Top 5 Lucruri pe Care Investitorii Bank of America Trebuie să le Știe în Octombrie 2026
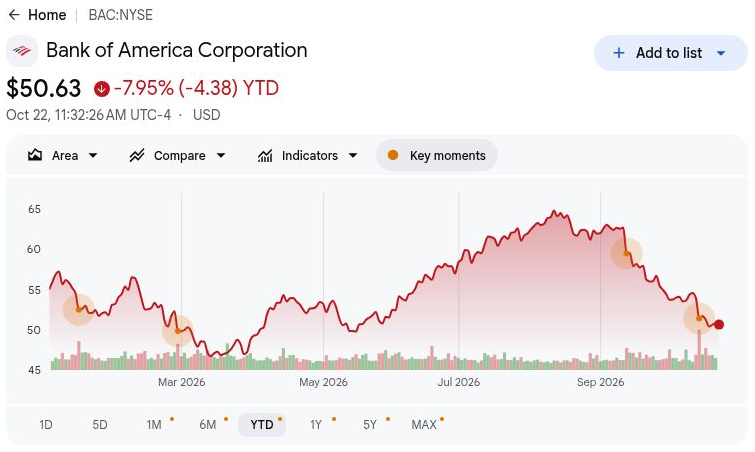
- BAC s-a închis la 50,78 dolari pe 21 octombrie, în scădere cu 7,67% de la începutul anului: Acțiunile rămân sub nivelul de deschidere al anului, făcând scenariul optimist de 68 de dolari dependent de un efect de levier operațional mai puternic. Câștigurile continue necesită reprecierea împrumuturilor pentru a îmbunătăți randamentele acționarilor, mai degrabă decât să se bazeze pe o recuperare automată a activității piețelor de capital.
- Veniturile din T3 au crescut la 29,96 miliarde de dolari față de 29,04 miliarde de dolari cu un an mai devreme: Vânzările au scăzut de la 31,56 miliarde de dolari în T2, arătând o slăbiciune secvențială. Cu toate acestea, venitul din dobânzi și comisioanele din avere au contribuit la creștere, făcând important să se distingă progresul bancar recurent de o recuperare largă a piețelor de capital.
- Soldurile clienților din avere au atins 5,1 trilioane de dolari pe măsură ce relațiile cu clienții s-au extins: Soldurile din 30 septembrie și fluxurile trimestriale de AUM de 20 de miliarde de dolari oferă dovezi ale cererii de investiții. Retenția activelor, randamentele comisioanelor și costurile de servicii vor determina cât din acea scară se traduce în câștiguri.
- Mandatul de finanțare AI Broadcom oferă o oportunitate suplimentară de creștere: Bank of America a servit ca agent de plasament comun pentru o tranzacție condusă de Apollo, anunțată în iunie. Viitoarele mandate de finanțare și comisioanele recunoscute vor determina dacă acea poziționare instituțională se dezvoltă în creștere susținută a veniturilor.
- Un raport CET1 de 10,9% sprijină creditarea și distribuțiile către acționari: BAC a raportat 6 miliarde de dolari în răscumpărări alături de 2,2 miliarde de dolari în dividende ordinare în T3. Aceasta oferă sprijin pentru randamentele pe acțiune, deși menținerea spațiului de capital și îmbunătățirea profitabilității vor fi esențiale pentru valoarea pe termen lung a acționarilor.
Ce Este Bank of America (BAC)?
Bank of America este o bancă globală și o companie de servicii financiare care deservește consumatorii, întreprinderile mici, corporațiile, investitorii instituționali și persoanele înstărite. Serviciile bancare pentru consumatori oferă depozite, carduri de credit și împrumuturi, în timp ce Serviciile bancare globale deservesc nevoile de finanțare corporativă și trezorerie. Merrill și Banca Privată generează comisioane de gestionare a investițiilor, iar Piețele Globale oferă servicii de tranzacționare și finanțare. Veniturile provin din marjele de dobândă, comisioanele de consultanță și tranzacții, gestionarea activelor și activitatea clienților, făcând costurile de finanțare și eficiența capitalului centrale pentru profitabilitate.
Strategia de creștere a Bank of America se concentrează pe extinderea relațiilor cu clienții, creșterea veniturilor din gestionarea averii și îmbunătățirea productivității prin servicii bancare digitale. În iunie 2026, firma a servit ca agent de plasament comun pentru tranșa A2 a finanțării Broadcom AI XPV de 35 de miliarde de dolari conduse de Apollo, o sumă de tranzacție și nu un venit bancar. Compania extinde, de asemenea, utilizarea AI de către angajați, cu peste 200.000 de angajați utilizând instrumente în peste 300 de aplicații aprobate. Cu soldurile clienților din avere din T3 ajungând la 5,1 trilioane de dolari, aceste inițiative urmăresc să aprofundeze relațiile și să crească veniturile din comisioane, controlând în același timp costurile de servicii.
Citește mai mult: Cele Mai Bune Acțiuni din Servicii Financiare și Fintech de Cumpărat în 2026 în Contextul AI Agentric și al Schimbării Infrastructurii Stablecoin
Prezentare Generală a Rezultatelor Bank of America (BAC) T3 2026: Venitul din Dobânzi Crește în Ciuda Acordului și a Presiunii asupra Comisioanelor
Bank of America a raportat venituri de 29,96 miliarde de dolari în T3 2026, în creștere cu 3% față de anul anterior, dar în scădere față de 31,56 miliarde de dolari în T2, susținute de reprecierea împrumuturilor și comisioanele din avere. Venitul net din dobânzi a crescut cu 8% la 16,45 miliarde de dolari, în timp ce EPS diluat GAAP a scăzut la 0,91 dolari după un acord de reglementare de 1,2 miliarde de dolari. Cu un EPS ajustat de 1,08 dolari și un raport CET1 de 10,9%, creșterea viitoare a câștigurilor depinde de disciplina de finanțare, activitate mai puternică a comisioanelor și cheltuieli controlate.
|
Indicator Financiar |
Ghidanță / Consens |
Raportat / Actual |
Surpriză |
|
Venituri |
29,04 miliarde dolari T3 2025 |
29,96 miliarde dolari |
Îmbunătățit. Creștere cu 3% față de anul anterior. |
|
Venit net din dobânzi |
15,23 miliarde dolari T3 2025 |
16,45 miliarde dolari |
Extins. Creștere cu 8% față de anul anterior. |
|
EPS diluat GAAP |
1,04 dolari T3 2025 |
0,91 dolari |
Mai mic. Scădere cu 13% față de anul anterior. |
|
EPS diluat ajustat |
Exclude taxa de acord |
1,08 dolari |
Ajustat. Cu 0,17 dolari peste GAAP. |
|
Cheltuieli non-dobândă |
~17,3 miliarde dolari T3 2025 |
19,7 miliarde dolari |
Mai mare. Creștere cu aproximativ 14%. |
|
Venituri din avere |
6,31 miliarde dolari T3 2025 |
7,12 miliarde dolari |
Extins. Creștere cu 13% față de anul anterior. |
|
Comisioane din banking de investiții |
~2,0 miliarde dolari T3 2025 |
1,8 miliarde dolari |
Mai mic. Scădere cu 11% față de anul anterior. |
|
Raport CET1 |
11,2% T2 2026 |
10,90% |
Mai mic. Scădere cu aproximativ 0,4 puncte. |
- Veniturile din T3 au crescut cu 3% la 29,96 miliarde de dolari. Veniturile au scăzut cu 5% secvențial în ciuda creșterii anuale, reflectând o activitate mai slabă a piețelor de capital după al doilea trimestru mai puternic. Cererea susținută de împrumuturi și extinderea gestionării averii vor fi importante pentru menținerea ritmului câștigurilor.
- Venitul net din dobânzi a crescut cu 8% la 16,45 miliarde de dolari. Soldurile mai mari ale împrumuturilor și reprecierea activelor cu rată fixă au stimulat performanța în cadrul francizei bancare finanțate prin depozite. Cererea continuă de creditare și retenția depozitelor ar putea susține câștigurile, deși costurile de finanțare influențează profitabilitatea.
- EPS diluat GAAP a scăzut la 0,91 dolari pe măsură ce costurile acordului au crescut. Cheltuielile non-dobândă au atins 19,7 miliarde de dolari, în timp ce acordul de reglementare a reprezentat 1,2 miliarde de dolari. Taxele de conformitate mai mari au redus profitabilitatea raportată, făcând eficiența costurilor importantă pe măsură ce activitatea de piață se normalizează.
- Soldurile clienților din avere au atins 5,1 trilioane de dolari. Fluxurile trimestriale de AUM au totalizat 20 de miliarde de dolari, susținând 4,5 miliarde de dolari în comisioane de gestionare a activelor în cadrul francizei de avere. Extinderea activelor generatoare de comisioane întărește veniturile recurente și reduce dependența de activitățile de tranzacționare și banking de investiții.
- Comisioanele din banking de investiții au scăzut cu 11% la 1,8 miliarde de dolari. Activitatea mai slabă a tranzacțiilor a presat rezultatele trimestriale, deși conducerea a descris pipeline-urile de banking de investiții ca robuste. Reînnoirea mandatelor de consultanță, finalizarea tranzacțiilor de finanțare și menținerea disciplinei cheltuielilor vor fi importante pentru creșterea viitoare a veniturilor.
Perspectiva de Investiții Bank of America (BAC) 2026: Cazul Optimist la 68 de Dolari vs. Cazul Pesimist la 45 de Dolari
Perspectiva Bank of America pentru 2026 depinde de dacă reprecierea împrumuturilor și creșterea averii pot reconstrui profitabilitatea după taxa de acord. Venitul din dobânzi mai mare arată progres, în timp ce comisioanele mai slabe ale piețelor de capital și cheltuielile în creștere fac efectul de levier operațional central pentru evaluare. Următoarele scenarii editoriale reflectă modul în care costurile de finanțare, activitatea clienților și alocarea capitalului ar putea modela rezultatele până în decembrie 2026.
Cazul Optimist: Reprecierea Împrumuturilor și Creșterea Averii Împing BAC Spre 68 de Dolari
Randamentele mai mari din creditarea finanțată prin depozite ar crește câștigurile, în timp ce comisioanele recurente din avere oferă un motor suplimentar de creștere. Venitul net din dobânzi din T3 a crescut cu 8%, iar comisioanele de gestionare a activelor au crescut cu 16%, arătând că ambele afaceri pot să se extindă în ciuda piețelor mai slabe. Dacă acele venituri depășesc cheltuielile subiacente, BAC ar putea îmbunătăți profitabilitatea fără a necesita un alt trimestru de tranzacționare excepțional de puternic.
Scenariul de 68 de dolari ar câștiga sprijin dacă venitul net din dobânzi avansează dincolo de nivelul T3 și fluxurile din avere rămân pozitive. Evitarea unei alte taxe de magnitudinea acordului și păstrarea spațiului de capital ar ajuta la convertirea acelei creșteri în câștiguri mai puternice pe acțiune.
Cazul de Bază: Serviciile Bancare de Bază Stabile Mențin BAC Între 54 și 60 de Dolari
Venitul recurent din dobânzi și comisioanele din avere ar putea susține câștigurile chiar dacă banking-ul de investiții și tranzacționarea se îmbunătățesc treptat. Veniturile din avere din T3 au atins 7,12 miliarde de dolari, ajutând la compensarea afacerilor mai slabe sensibile la tranzacții și a impactului cheltuielilor în creștere. Cazul de bază presupune că acele contribuții de bază persistă, producând progres moderat al profitului, lăsând nerezolvate competiția de finanțare și cheltuielile de conformitate.
Un interval de 54 până la 60 de dolari s-ar potrivi cu cererea rezilientă de împrumuturi, fluxuri pozitive din avere și pierderi de credit controlate. O eficiență mai bună a cheltuielilor ar susține limita superioară, în timp ce slăbiciunea continuă a comisioanelor ar putea absorbi suficient progres bancar pentru a limita recuperarea.
Cazul Pesimist: Comisioanele Slabe și Costurile Mai Mari Trag BAC Spre 45 de Dolari
Veniturile mai slabe ale piețelor de capital ar expune BAC mai pe deplin costurilor de finanțare, conformitate și operare, reducând profitul reținut din franciza sa bancară. Comisioanele de banking de investiții din T3 au scăzut cu 11%, iar vânzările și tranzacționarea au scăzut cu 5%, în ciuda unui venit din dobânzi mai puternic. Dacă activitatea clienților slăbește în continuare, creșterea depozitelor și împrumuturilor poate oferi o protecție insuficientă a câștigurilor împotriva cheltuielilor ridicate.
Scenariul de 45 de dolari ar deveni mai probabil dacă comisioanele slăbesc alături de costuri mai mari ale depozitelor sau taxe de credit. Câștigurile din venitul din dobânzi ar trebui atunci să contribuie mai mult pur și simplu pentru a stabiliza câștigurile, lăsând mai puțin sprijin pentru răscumpărări și o evaluare mai mare.
Previziunile Analiștilor de pe Wall Street pentru Prețul Acțiunii BAC în 2026
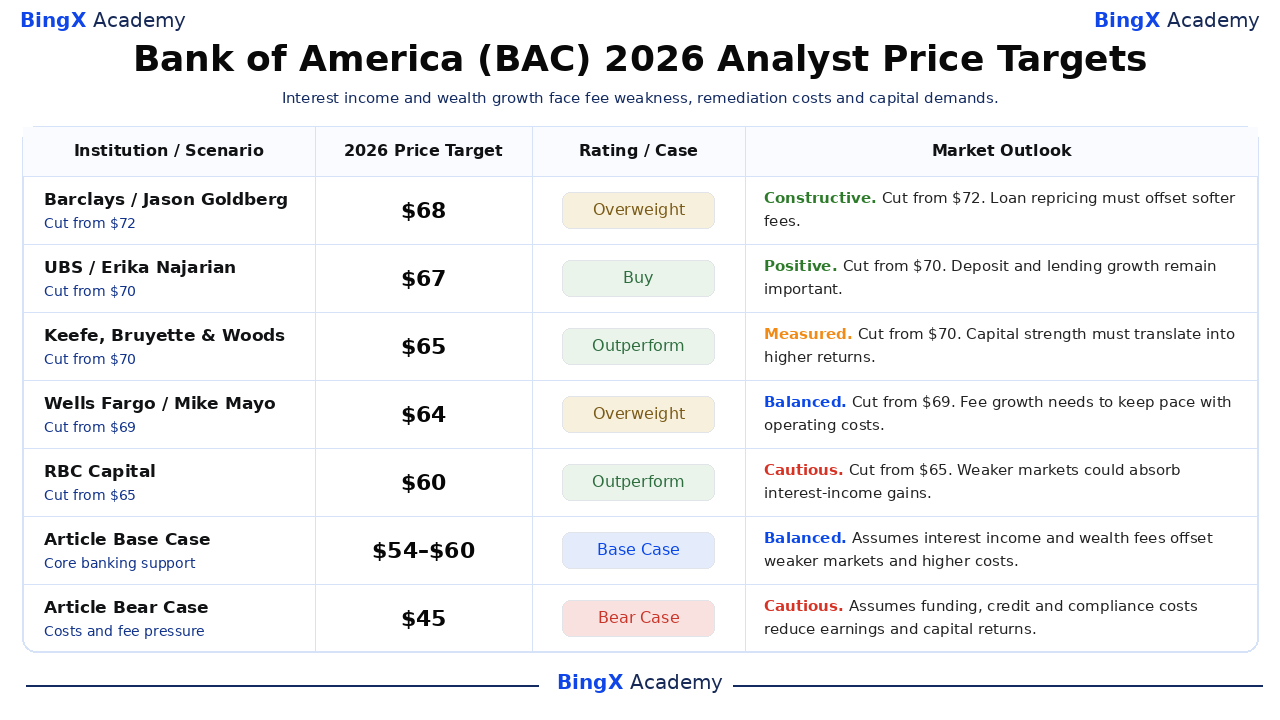
Următoarele ținte sunt puncte de referință datate din cercetări terțe pentru acțiunile ordinare Bank of America, folosind în general orizonturi de douăsprezece luni care se extind dincolo de 2026. Acestea nu sunt prețuri garantate sau identice cu scenariile din decembrie din acest articol. Reducerile post-câștiguri arată că ratingurile constructive pot coexista cu așteptări mai mici ale câștigurilor și ipoteze de evaluare.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectivă de Piață |
|
Barclays |
68 dolari |
Supraponderat |
Constructiv. 2026-10-15: Redus de la 72 dolari; menținut Supraponderat. Opinie editorială: Reprecierea împrumuturilor trebuie să compenseze comisioanele mai slabe. |
|
UBS |
67 dolari |
Cumpărați |
Pozitiv. 2026-10-05: Redus de la 70 dolari; menținut Cumpărați. Opinie editorială: Creșterea depozitelor și creditării rămâne importantă. |
|
Keefe, Bruyette & Woods |
65 dolari |
Performanță Superioară |
Măsurat. 2026-10-15: Redus de la 70 dolari; menținut Performanță Superioară. Opinie editorială: Forța capitalului trebuie să se traducă în randamente mai mari. |
|
Wells Fargo |
64 dolari |
Supraponderat |
Echilibrat. 2026-10-15: Redus de la 69 dolari; menținut Supraponderat. Opinie editorială: Creșterea comisioanelor trebuie să țină pasul cu costurile operaționale. |
|
RBC Capital |
60 dolari |
Performanță Superioară |
Prudent. 2026-10-15: Redus de la 65 dolari; menținut Performanță Superioară. Opinie editorială: Piețele mai slabe ar putea absorbi câștigurile din venitul din dobânzi. |
|
Cazul de Bază al Articolului |
54–60 |
Caz de Bază |
Echilibrat. Scenariu editorial pentru decembrie 2026. Presupune că serviciile bancare de bază compensează comisioanele mai slabe și cheltuielile. |
|
Cazul Pesimist al Articolului |
45 dolari |
Caz Pesimist |
Prudent. Scenariu editorial pentru decembrie 2026. Presupune că presiunea de finanțare și credit reduce randamentele. |
Cum să Cumpărați Acțiuni Bank of America (BAC) pe BingX
Cumpărați și păstrați acțiuni Bank of America prin BingX Stocks Trading folosind USDT sau USDC, sub rezerva eligibilității listării și contului. Bank of America oferă expunere la servicii bancare pentru consumatori, creditare, gestionarea averii și servicii financiare instituționale. Utilizatorii eligibili pot dimensiona deținerile în funcție de obiectivele lor de investiții fără a utiliza efectul de levier sau a plăti comisioane de finanțare perpetuă.
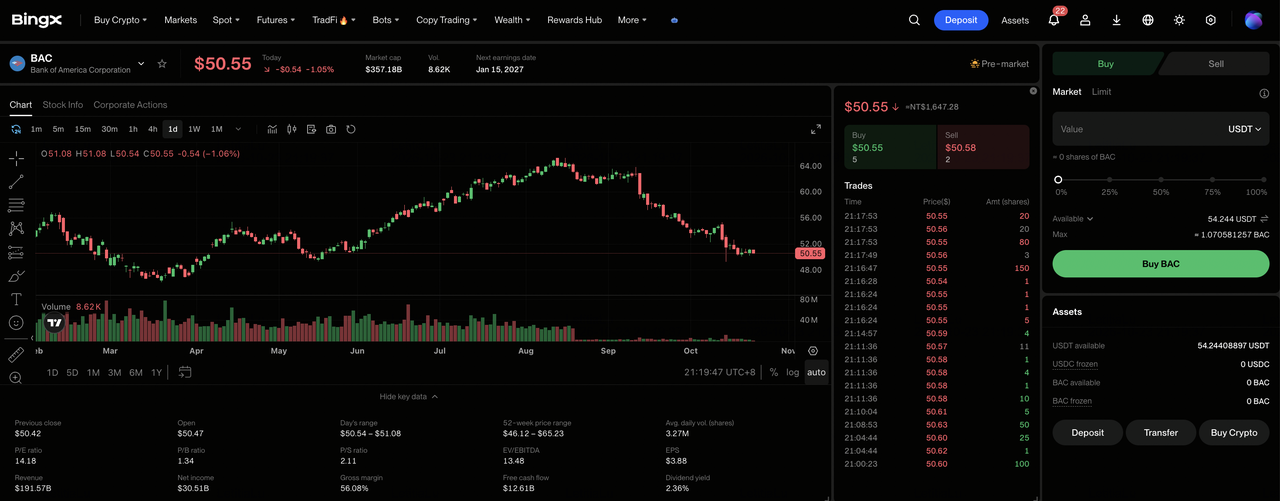
Pasul 1: Accesați BingX Stocks Trading. Înregistrați-vă sau conectați-vă la BingX, completați verificarea identității necesară și navigați la „TradFi > Stocks". Acceptați Declarația de Risc pentru Tranzacționarea Acțiunilor dacă accesați produsul pentru prima dată.
Pasul 2: Pregătiți USDT sau USDC. Asigurați-vă că Contul Spot are fonduri suficiente pentru achiziție. Transferați USDT sau USDC din Contul de Fonduri sau Contul de Avere dacă este necesar. Examinați suma minimă a ordinului pentru acțiunea selectată și eligibilitatea fracțională înainte de a alege dimensiunea investiției.
Pasul 3: Selectați Bank of America (BAC). Deschideți piața Stocks, căutați Bank of America (BAC) și confirmați că acțiunea este disponibilă pentru contul dvs. Examinați identitatea companiei, prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpărați Acțiuni Bank of America. Selectați „Cumpărați", introduceți o sumă de investiție sau o cantitate de acțiuni permisă și alegeți un ordin de piață sau cu limită acceptat. Ordinele de piață utilizează prețurile disponibile în sesiunile acceptate, în timp ce ordinele cu limită necesită prețul specificat sau mai bun și lichiditate suficientă pentru a fi executate.
Pasul 5: Examinați și Gestionați-vă Deținerile. Deschideți „Stocks > Positions" pentru a monitoriza acțiunile BAC și profitul sau pierderea nerealizată. Utilizați Toate Ordinele pentru a examina tranzacțiile sau a vinde acțiuni când este necesar. Decontarea T+1 afectează în general momentul în care încasările din vânzări devin retragabile, mai degrabă decât momentul în care acțiunile achiziționate pot fi vândute.
Top 5 Riscuri de Urmărit pentru Investitorii Bank of America în 2026
Franciza de depozite a Bank of America, afacerea de avere în expansiune și relațiile diversificate cu clienții susțin perspectiva câștigurilor sale. Cu toate acestea, costurile de finanțare, cheltuielile de conformitate, activitatea piețelor de capital și calitatea creditului ar putea presa profitabilitatea și randamentele acționarilor.
- Activitatea mai slabă a clienților ar putea presa veniturile: Veniturile din vânzări și tranzacționare din T3 au atins 5,1 miliarde de dolari, în scădere cu 5% în ciuda unei activități mai puternice în acțiuni. Volumele de tranzacționare mai mici sau soldurile de finanțare ar putea reduce câștigurile și randamentele capitalului.
- Costurile operaționale în creștere ar putea constrânge marjele: Cheltuielile non-dobândă din T3 au atins 19,7 miliarde de dolari, inclusiv o taxă de acord de 1,2 miliarde de dolari. Costurile de conformitate și tehnologie mai mari ar putea slăbi profitabilitatea dacă venitul din dobânzi și comisioanele din avere cresc mai lent.
- Întârzierile în banking-ul de investiții ar putea limita creșterea comisioanelor: Comisioanele de banking de investiții din T3 au atins 1,8 miliarde de dolari, în scădere cu 11%, în ciuda faptului că conducerea a descris pipeline-urile ca robuste. Fuziunile întârziate, activitatea de subscriere sau finalizările de tranzacții ar putea reduce vizibilitatea viitoare a veniturilor.
- Cerințele de capital ar putea restricționa randamentele acționarilor: BAC a răscumpărat acțiuni în valoare de 6 miliarde de dolari în T3, în timp ce raportul CET1 a scăzut la 10,9%. Provizioane de credit mai mari sau costuri de remediere ar putea constrânge viitoarele răscumpărări și creșterea câștigurilor pe acțiune.
- Randamentele mai slabe ar putea presa evaluarea: Randamentul ajustat BAC pe capitalul propriu comun tangibil din T3 a atins 14,9%, excluzând taxa de reglementare. Creditarea mai lentă, activitatea mai slabă a piețelor de capital sau costurile de finanțare în creștere ar putea reduce randamentele și declanșa scăderi ale prețului acțiunilor.
Gânduri Finale: Ar Trebui să Investiți în Bank of America în 2026?
Venitul trimestrial net din dobânzi de 16,45 miliarde de dolari al Bank of America și soldurile clienților din avere de 5,1 trilioane de dolari demonstrează amploarea francizei sale de câștiguri de bază. Reprecierea împrumuturilor și comisioanele recurente de investiții oferă sprijin dincolo de tranzacționare, în timp ce răscumpărările creează oportunități de îmbunătățire a rezultatelor pe acțiune. Susținerea acelei creșteri va depinde de controlul cheltuielilor și restabilirea veniturilor piețelor de capital.
Cazul optimist de 68 de dolari presupune un venit din dobânzi mai puternic, fluxuri susținute din avere și îmbunătățirea eficienței costurilor. Cazul de bază de 54 până la 60 de dolari reflectă servicii bancare reziliente, în timp ce cazul pesimist de 45 de dolari ține cont de comisioanele mai slabe și costurile de finanțare mai mari. Cu BAC închizându-se la 50,78 dolari pe 21 octombrie, investitorii ar trebui să urmărească dacă creșterea de bază se traduce în profitabilitate durabilă pe acțiune.
Avertisment de Risc: Franciza bancară diversificată a Bank of America nu elimină riscul de investiție. Costurile de finanțare mai mari, remedierea reglementară sau deteriorarea calității creditului ar putea reduce câștigurile și randamentele acționarilor. Investitorii ar trebui să evalueze evaluarea, forța capitalului și toleranța la risc înainte de a cumpăra acțiuni BAC.
Lecturi Conexe
- Cele Mai Bune Acțiuni din Servicii Financiare și Fintech de Cumpărat în 2026 în Contextul AI Agentric și al Schimbării Infrastructurii Stablecoin
- Broadcom (AVGO) Predicție de Preț 2026: Poate Creșterea Veniturilor AI Împinge AVGO Spre 600 de Dolari?
- Goldman Sachs (GS) Predicție de Preț 2026: Poate Veniturile Record din Acțiuni Ridica GS Spre 1.150 de Dolari?
- JPMorgan Chase (JPM) Predicție de Preț 2026: Poate Creșterea Venitului din Dobânzi Propulsa JPM Spre 425 de Dolari?
- BlackRock (BLK) Predicție de Preț 2026: Poate Cererea Puternică de ETF-uri Împinge BLK Spre 1.400 de Dolari?
- Wells Fargo (WFC) Predicție de Preț 2026: Poate Creșterea Venitului din Dobânzi Împinge WFC Spre 105 Dolari?
